
Visión General del Mercado
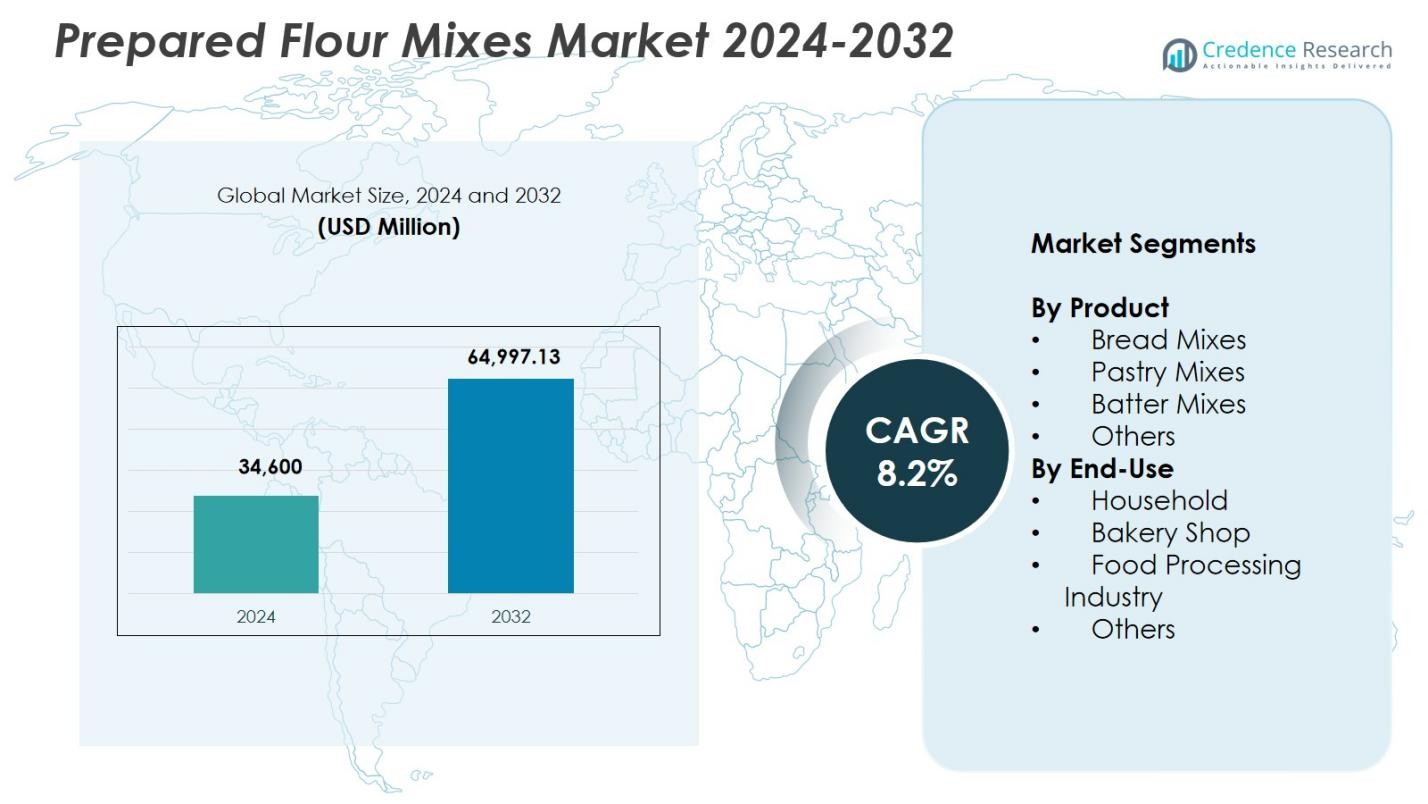
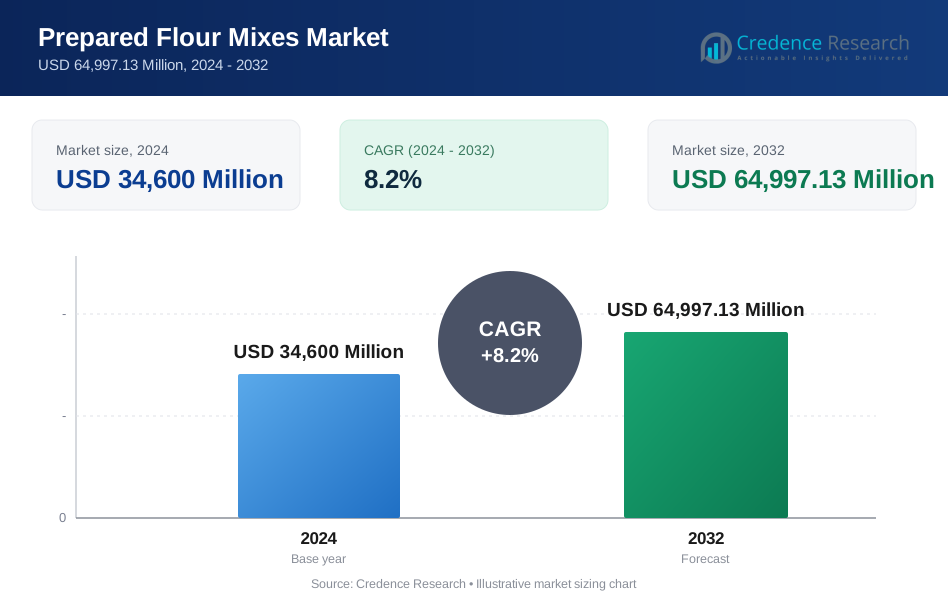
El tamaño del mercado de mezclas de harina preparadas se valoró en USD 34,600 millones en 2024 y se anticipa que alcanzará los USD 64,997.13 millones para 2032, con un CAGR del 8.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Mezclas de Harina Preparadas 2024 | USD 34,600 millones |
| Mercado de Mezclas de Harina Preparadas, CAGR | 8.2% |
| Tamaño del Mercado de Mezclas de Harina Preparadas 2032 | USD 64,997.13 millones |
El mercado de mezclas de harina preparadas está conformado por actores clave como Interflour, CJ Foods Milling Vietnam LLC, Archer Daniels Midland Company (ADM), Puratos, Lesaffre, Bakels Worldwide, International Mix J.V. (Intermix), Enchance Proteins, Luscombe y Echema Technologies, cada uno centrado en la innovación de productos, mejoras en las formulaciones y la expansión global. Estas empresas apoyan la creciente demanda de panaderías industriales, sectores de servicios de alimentos y hogares a través de mezclas de harina versátiles y de alto rendimiento. Europa lidera el mercado con una participación del 31.7% en 2024, impulsada por fuertes tradiciones de panadería, capacidades avanzadas de procesamiento y una mayor adopción de mezclas de etiqueta limpia y especializadas en los segmentos de panadería comercial y artesanal.
 Perspectivas del Mercado
- El mercado de mezclas de harina preparadas alcanzó los USD 34,600 millones en 2024 y crecerá a un CAGR del 8.2% hasta 2032, alcanzando los USD 64,997.13 millones.
- La creciente demanda de soluciones de horneado listas para usar y la fuerte adopción de mezclas para pan, que representaron un 42.6% de participación en 2024, impulsan una expansión constante del mercado en los segmentos comerciales y domésticos.
- Las innovaciones en productos de etiqueta limpia, fortificados y sin gluten configuran tendencias emergentes a medida que los consumidores prefieren cada vez más formulaciones de mezclas de harina funcionales y más saludables.
- Los actores clave fortalecen su presencia mediante la mejora de productos, una distribución más amplia y asociaciones con panaderías, procesadores de alimentos y operadores de servicios de alimentos para satisfacer las necesidades cambiantes del mercado.
- Europa lideró el mercado con una participación del 31.7% en 2024, seguida por América del Norte con un 28.4% y Asia-Pacífico con un 26.1%, reflejando una fuerte cultura de panadería y una creciente demanda de mezclas de harina estandarizadas y de alto rendimiento en todas las regiones.
Análisis de Segmentación del Mercado:
Por Producto:
El mercado de mezclas de harina preparadas muestra una fuerte diferenciación en las categorías de productos, con mezclas para pan dominando el segmento con un 42.6% de participación en 2024. Su liderazgo se debe a la creciente demanda de calidad de horneado consistente, formulaciones basadas en conveniencia y la rápida expansión de panaderías comerciales que buscan un rendimiento de masa estandarizado. Las mezclas para pastelería y las mezclas para batidos continúan ganando terreno debido al crecimiento de los postres listos para hornear y las cadenas de comida rápida. La categoría "otros", que incluye mezclas especializadas y fortificadas, se beneficia de la creciente preferencia del consumidor por opciones de panadería premium y más saludables enriquecidas con proteínas, fibras e ingredientes de etiqueta limpia.
- Por ejemplo, Puratos ofrece Tegral Soft’r, una mezcla completa para pan que solo requiere agua y levadura, adecuada para bollos, pan dulce, brioche, panettone y donuts, mientras proporciona frescura, sabor y textura.
Por Uso Final:
Dentro de la segmentación por uso final, la industria de procesamiento de alimentos lidera con una participación del 46.3% en 2024, respaldada por la adopción a gran escala de mezclas de harina para producción masiva de panadería, productos horneados congelados y líneas de procesamiento automatizadas de alto rendimiento. Las panaderías siguen como un subsegmento en rápida expansión impulsado por la cultura de cafés urbanos y la demanda de productos artesanales pero de calidad consistente. El uso doméstico continúa en aumento, impulsado por las tendencias de horneado en casa y mezclas fáciles de preparar. La categoría "otros", que incluye cocinas institucionales y hospitalidad, se beneficia de la necesidad de ingredientes estandarizados que aseguran un sabor, textura y eficiencia de tiempo uniformes.
- Por ejemplo, Macphie ofrece Country Cake Mix en bolsas de 25 kg, una opción versátil que admite altos porcentajes de inclusiones como frutas para pasteles tradicionales con una miga suave y húmeda.
Impulsores Clave del Crecimiento
Aumento de la Demanda de Soluciones de Horneado Convenientes y Consistentes
Un impulsor de crecimiento importante para el Mercado de Mezclas de Harina Preparadas es la creciente demanda de ingredientes de horneado convenientes y listos para usar que ofrecen resultados consistentes en aplicaciones comerciales y domésticas. Los estilos de vida ocupados, la expansión de la cultura de cafés y el aumento del horneado en casa han incrementado la dependencia de mezclas estandarizadas que reducen el tiempo de preparación y minimizan la variabilidad de habilidades. Las panaderías comerciales y los operadores de servicios de alimentos adoptan estas mezclas para mejorar la eficiencia operativa, mantener una calidad de producto uniforme y reducir la dependencia de la mano de obra. Este cambio hacia la conveniencia y la consistencia sigue impulsando a los fabricantes a innovar en mezclas de harina con etiquetas limpias, fortificadas y multifuncionales.
- Por ejemplo, Dawn Foods suministra Exceptional Danish Mix en bolsas de 50 lb, permitiendo a las panaderías producir pasteles daneses consistentes con pasos de preparación reducidos y textura uniforme para operaciones de servicio de alimentos de alto volumen.
Expansión de Actividades de Horneado Industrial y Procesamiento de Alimentos
El crecimiento en instalaciones de horneado industrial y operaciones de procesamiento de alimentos a gran escala impulsa significativamente la demanda de mezclas de harina preparadas. Las líneas de producción automatizadas requieren insumos predecibles y de alto rendimiento, y las mezclas preparadas aseguran características de masa uniformes, textura mejorada y comportamiento de horneado estable. La creciente producción de productos de panadería congelados, bocadillos listos para comer y confitería empaquetada refuerza la necesidad de mezclas optimizadas para volumen, vida útil y repetibilidad de recetas. Los fabricantes se benefician de contratos de suministro a largo plazo con empresas de procesamiento, mientras que la modernización continua dentro de la fabricación de alimentos fortalece la penetración en el mercado de estas formulaciones especializadas.
- Por ejemplo, Bunge North America, Inc. ofrece mezclas de harina preparadas como mezcla para pastel de crema rica en sabores de chocolate y vainilla, mezcla para pastel de pudín y mezcla para pastel de terciopelo rojo. Estos productos apoyan un rendimiento consistente en la producción de pasteles a gran escala para operaciones de panadería industrial.
Adopción Creciente de Mezclas de Harina Especializadas y Enfocadas en la Salud
El cambio hacia productos de panadería más saludables, premium y especializados representa otro fuerte impulsor para la expansión del mercado. Los consumidores buscan cada vez más productos sin gluten, altos en proteínas, enriquecidos con fibra y con etiquetas limpias, lo que impulsa a los fabricantes a desarrollar mezclas innovadoras adaptadas a preferencias dietéticas específicas. La demanda de ingredientes naturales, aditivos reducidos y beneficios funcionales acelera la adopción de mezclas de harina fortificadas tanto en canales minoristas como de servicios alimentarios. Esta tendencia permite a las empresas diferenciarse a través de formulaciones con valor añadido, estrategias de precios premium y carteras de productos ampliadas que satisfacen expectativas nutricionales y de estilo de vida en evolución.
Tendencias y Oportunidades Clave
Innovación en Mezclas de Etiqueta Limpia, Fortificadas y Funcionales
Una tendencia importante que está moldeando el Mercado de Mezclas de Harina Preparadas es la integración de ingredientes de etiqueta limpia, fortificados y funcionales que se alinean con las preferencias de los consumidores en evolución. Los fabricantes exploran cada vez más potenciadores naturales, mejoradores enzimáticos y aditivos de origen vegetal para reducir componentes sintéticos y mejorar los perfiles nutricionales. Surgen oportunidades en el desarrollo de mezclas que apoyen la salud digestiva, el enriquecimiento de proteínas o las afirmaciones de energía, dirigidas tanto al segmento minorista como comercial. Este cambio permite una fuerte diferenciación y atiende a mercados premium donde los consumidores buscan activamente transparencia, beneficios para el bienestar y autenticidad de ingredientes.
- Por ejemplo, Ardent Mills introdujo la Mezcla de Harina para Hornear Ancient Grains Plus, hecha de granos antiguos y garbanzos de alimentos integrales para ofrecer más proteínas que las harinas tradicionales, apoyando objetivos de proteínas de etiqueta limpia sin los principales alérgenos de EE. UU.
Crecimiento del Comercio Electrónico y Soluciones de Panadería Directas al Consumidor
La expansión de plataformas de comercio electrónico y canales directos al consumidor proporciona oportunidades significativas para las marcas de mezclas de harina preparadas. El comercio minorista en línea permite una mayor visibilidad de productos, modelos de suscripción y ofertas personalizadas adaptadas a panaderos caseros, pequeñas empresas y grupos de consumidores de nicho. El auge de los kits de repostería DIY, mezclas especiales y tendencias de panadería lideradas por influencers impulsa aún más las ventas digitales. Los fabricantes aprovechan el compromiso en línea, el soporte de recetas y el embalaje flexible para fortalecer la lealtad del cliente y expandirse a nuevas geografías. Esta transformación digital mejora la accesibilidad del mercado al tiempo que permite una adopción más rápida de formatos de productos innovadores.
- Por ejemplo, Manresa Bread introdujo un Kit de Repostería de Rollos de Canela vendido directamente en línea, que contiene mezcla de harina escaldada, ingredientes secos, relleno, glaseado, levadura instantánea, rodillo y molde para pastel para seis rollos, completo con un tutorial en video de 60 minutos por el fundador Avery Ruzicka.
Desafíos Clave
Volatilidad en los Precios de las Materias Primas y Restricciones de la Cadena de Suministro
El Mercado de Mezclas de Harina Preparadas enfrenta desafíos debido a la fluctuación de los precios de las materias primas, particularmente trigo, granos especiales y aditivos funcionales. La variabilidad climática, las interrupciones del comercio global y las tensiones geopolíticas contribuyen a la disponibilidad inconsistente, impactando los costos de producción y la estabilidad del suministro. Los fabricantes deben ajustar continuamente las estrategias de abastecimiento y optimizar las formulaciones para mantener la rentabilidad sin comprometer la calidad. Los cuellos de botella en la cadena de suministro en la molienda, almacenamiento y transporte complican aún más las operaciones, haciendo que la planificación de inventarios y la gestión de riesgos sean esenciales para un rendimiento sostenido del mercado.
Aumento de la Competencia y Presión por la Diferenciación de Productos
La creciente participación de la industria por parte de empresas multinacionales de alimentos, molineros regionales y productores de mezclas especializadas intensifica la competencia, creando presión para diferenciarse a través de la innovación de productos, precios y marcas. Los clientes demandan cada vez más mezclas versátiles, orientadas a la salud y de alto rendimiento, lo que impulsa a las empresas a invertir en I+D y nuevas formulaciones. Sin embargo, mantener propuestas de valor únicas en un mercado saturado sigue siendo un desafío, especialmente a medida que las marcas de etiqueta privada se expanden rápidamente. Este entorno competitivo requiere una mejora continua en calidad, embalaje y posicionamiento de productos para retener la cuota de mercado y atraer nuevos clientes.
Análisis Regional
América del Norte
América del Norte tiene una fuerte presencia en el Mercado de Mezclas de Harina Preparada, representando un 28.4% de participación en 2024, respaldada por una industria de panadería bien establecida y una adopción generalizada de productos alimenticios orientados a la conveniencia. La creciente demanda de mezclas especiales y fortificadas, junto con la creciente cultura de horneado en casa, fortalece la expansión del mercado en EE.UU. y Canadá. Las panaderías comerciales dependen cada vez más de mezclas estandarizadas para mejorar la consistencia del producto y la eficiencia operativa. La región también se beneficia de fuertes capacidades de I+D y rápida innovación de productos, lo que permite a los fabricantes introducir formulaciones de etiqueta limpia, libres de alérgenos y con valor agregado adaptadas a las preferencias cambiantes de los consumidores.
Europa
Europa representa un mercado regional significativo con un 31.7% de participación en 2024, impulsado por tradiciones de panadería profundamente arraigadas y un alto consumo de pan, pasteles y productos de confitería. Las panaderías industriales en Alemania, Francia, Italia y el Reino Unido adoptan cada vez más mezclas de harina preparadas para apoyar la producción automatizada a gran escala manteniendo una calidad consistente. La demanda sigue aumentando por mezclas orgánicas, no transgénicas y fortificadas alineadas con los estándares regionales de sostenibilidad y etiqueta limpia. El crecimiento de panaderías artesanales premium y el interés en formulaciones sin gluten y especializadas impulsan aún más la diversificación de productos y fortalecen el liderazgo del mercado europeo.
Asia-Pacífico
Asia-Pacífico emerge como la región de más rápido crecimiento, capturando un 26.1% de participación en 2024, impulsada por la rápida urbanización, la expansión de redes de servicios de alimentos y la creciente adopción de panadería al estilo occidental en China, India, Japón y el sudeste asiático. El aumento de los ingresos disponibles y el florecimiento de cadenas de cafeterías y panaderías impulsan la demanda de mezclas de harina listas para usar adecuadas para un alto rendimiento y calidad consistente. La región también experimenta un fuerte crecimiento en el horneado doméstico, respaldado por la penetración del comercio electrónico y un acceso más amplio a mezclas premium. Los fabricantes capitalizan las oportunidades regionales introduciendo sabores localizados y formulaciones rentables adaptadas a las diversas preferencias de los consumidores.
América Latina
América Latina tiene un 7.9% de participación en 2024, respaldada por la expansión de la producción de panadería y el aumento del consumo de pan empaquetado, pasteles y postres en Brasil, México y Argentina. Las panaderías pequeñas y medianas adoptan cada vez más mezclas de harina preparadas para mejorar la productividad, reducir la dependencia laboral y mantener la uniformidad del producto. El crecimiento en restaurantes de servicio rápido y cadenas de cafeterías impulsa aún más la demanda de mezclas para batidos y pasteles. Los fabricantes obtienen oportunidades al ofrecer formulaciones versátiles y orientadas al valor adecuadas tanto para entornos de panadería artesanal como industrial, mientras que el creciente interés en mezclas más saludables y fortificadas añade impulso a la penetración del mercado.
Oriente Medio & África
La región de Oriente Medio & África representa un 5.9% de participación en 2024, impulsada por el crecimiento de las poblaciones urbanas, la expansión de cadenas de panaderías minoristas y la creciente demanda de productos de panadería premium. Países como Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica experimentan un aumento en la adopción de mezclas de harina preparadas debido a su consistencia, facilidad de uso y adecuación para entornos de producción a gran escala. La expansión del servicio de alimentos impulsada por el turismo y el crecimiento de los supermercados modernos apoyan una mayor disponibilidad de productos. La demanda de mezclas especiales, incluidas variantes altas en fibra, fortificadas y sin gluten, sigue aumentando a medida que los consumidores se inclinan hacia opciones de panadería más diversas y conscientes de la salud.
Segmentaciones del Mercado:
Por Producto
- Mezclas para Pan
- Mezclas para Pasteles
- Mezclas para Rebozados
- Otros
Por Uso Final
- Hogar
- Panadería
- Industria de Procesamiento de Alimentos
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de mezclas de harina preparadas está conformado por la presencia de actores importantes como Interflour, CJ Foods Milling Vietnam LLC, Archer Daniels Midland Company (ADM), Puratos, Lesaffre, Bakels Worldwide, International Mix J.V. (Intermix), Enchance Proteins, Luscombe y Echema Technologies. Estas empresas se centran en expandir sus carteras de productos, mejorar la funcionalidad de las mezclas y fortalecer las redes de distribución para satisfacer la creciente demanda global en los segmentos comerciales y domésticos. La innovación sigue siendo central, con los principales fabricantes invirtiendo en formulaciones de etiqueta limpia, mezclas fortificadas y mezclas especiales adaptadas a las preferencias dietéticas en evolución. Las asociaciones estratégicas con panaderías, cadenas de servicios de alimentos e industrias de procesamiento ayudan a mejorar la penetración en el mercado, mientras que las adquisiciones permiten un acceso rápido a nuevas tecnologías y mercados regionales. Muchas empresas enfatizan la optimización de la cadena de suministro y las capacidades avanzadas de molienda para ofrecer un rendimiento consistente en aplicaciones industriales a gran escala. A medida que la competencia se intensifica, las empresas se diferencian a través de la calidad, mejoras en la textura, desarrollo de sabores localizados y compromiso digital dirigido a clientes minoristas y profesionales.
Análisis de Jugadores Clave
- Purato
- Interflour
- Lesaffre
- Archer Daniels Midland Company (ADM)
- Luscombe
- Bakels Worldwide
- International Mix J.V. (Intermix)
- CJ Foods Milling Vietnam LLC
- Enchance Proteins
- Echema Technologies
Desarrollos Recientes
- En marzo de 2024, Pillsbury Baking presentó su línea de Mezclas para Pasteles Cremosos y kits innovadores de Galletas Rellenas, expandiendo su gama de mezclas de harina premium preparadas para dirigirse a los consumidores de repostería casera a nivel mundial.
- En marzo de 2023, South Bakels completó la adquisición de Orley Foods, fortaleciendo sus capacidades de formulación de ingredientes dulces y mezclas de harina mientras expandía su presencia en aplicaciones de panadería, confitería y servicios de alimentos.
- En marzo de 2024, Bob’s Red Mill lanzó una nueva gama de mezclas para hornear diseñadas para satisfacer la creciente demanda de productos de harina de etiqueta limpia, alta calidad y fácil preparación en canales minoristas y especializados.
- En marzo de 2024, King Arthur Baking Company lanzó sus kits de Mezclas de Pan Salado, ofreciendo soluciones convenientes de pan artesanal que atienden el interés creciente de los consumidores en formatos de repostería casera gourmet, sabrosos y versátiles.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá de manera constante a medida que aumente la demanda de soluciones de repostería convenientes y listas para usar en hogares y panaderías comerciales.
- La adopción de mezclas de harina fortificadas, funcionales y de etiqueta limpia aumentará a medida que los consumidores prioricen la salud y la transparencia de los ingredientes.
- Las panaderías industriales impulsarán una fuerte demanda de mezclas estandarizadas que apoyen la producción automatizada de alto volumen.
- Los canales de comercio electrónico y directo al consumidor impulsarán significativamente las ventas de mezclas de harina especializadas y premium.
- Los fabricantes invertirán más en sabores localizados y formulaciones específicas de la región para mejorar la penetración en el mercado.
- El desarrollo de productos impulsados por la sostenibilidad crecerá, con énfasis en ingredientes naturales y aditivos reducidos.
- Las tecnologías avanzadas de molienda y formulación mejorarán la consistencia, el rendimiento de la textura y la estabilidad en el estante.
- Las asociaciones entre fabricantes de mezclas y cadenas de servicios de alimentos fortalecerán las capacidades de distribución.
- La intensidad competitiva aumentará a medida que los actores globales y regionales amplíen sus carteras de productos.
- La demanda aumentará para mezclas sin gluten, altas en proteínas y amigables con los alérgenos alineadas con las tendencias dietéticas en evolución.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Mezclas de Harina Preparadas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de mezclas de harina preparadas entre 2024 y 2032?
¿Qué segmento del mercado de mezclas de harina preparadas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de mezclas de harina preparadas?
¿Quiénes son las empresas líderes en el mercado de mezclas de harina preparadas?
¿Qué región comandó la mayor parte del mercado de mezclas de harina preparadas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Mezclas de Harina Preparada Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Mezclas de Harina Preparada Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 34,600 Million → 2032: USD 64,997.13 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Mezclas de Harina Preparada Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Mezclas de Harina Preparada Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Mezclas de Harina Preparada Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Mezclas de Harina Preparada Market Drivers
- 3.3 Mercado de Mezclas de Harina Preparada Market Restraints & Challenges
- 3.4 Mercado de Mezclas de Harina Preparada Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Mezclas de Harina Preparada Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Mezclas de Harina Preparada Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Mezclas de Harina Preparada category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Mezclas de Harina Preparada Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Mezclas de Harina Preparada Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Mezclas de Harina Preparada market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Mezclas de Harina Preparada Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Mezclas de Harina Preparada Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Mezclas de Harina Preparada Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Mezclas de Harina Preparada (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Mezclas de Harina Preparada Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Mezclas de Harina Preparada Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Mezclas de Harina Preparada Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Mezclas de Harina Preparada Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Mezclas de Harina Preparada Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Mezclas de Harina Preparada Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Mezclas de Harina Preparada Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Mezclas de Harina Preparada Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Mezclas de Harina Preparada Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
