
Visión General del Mercado
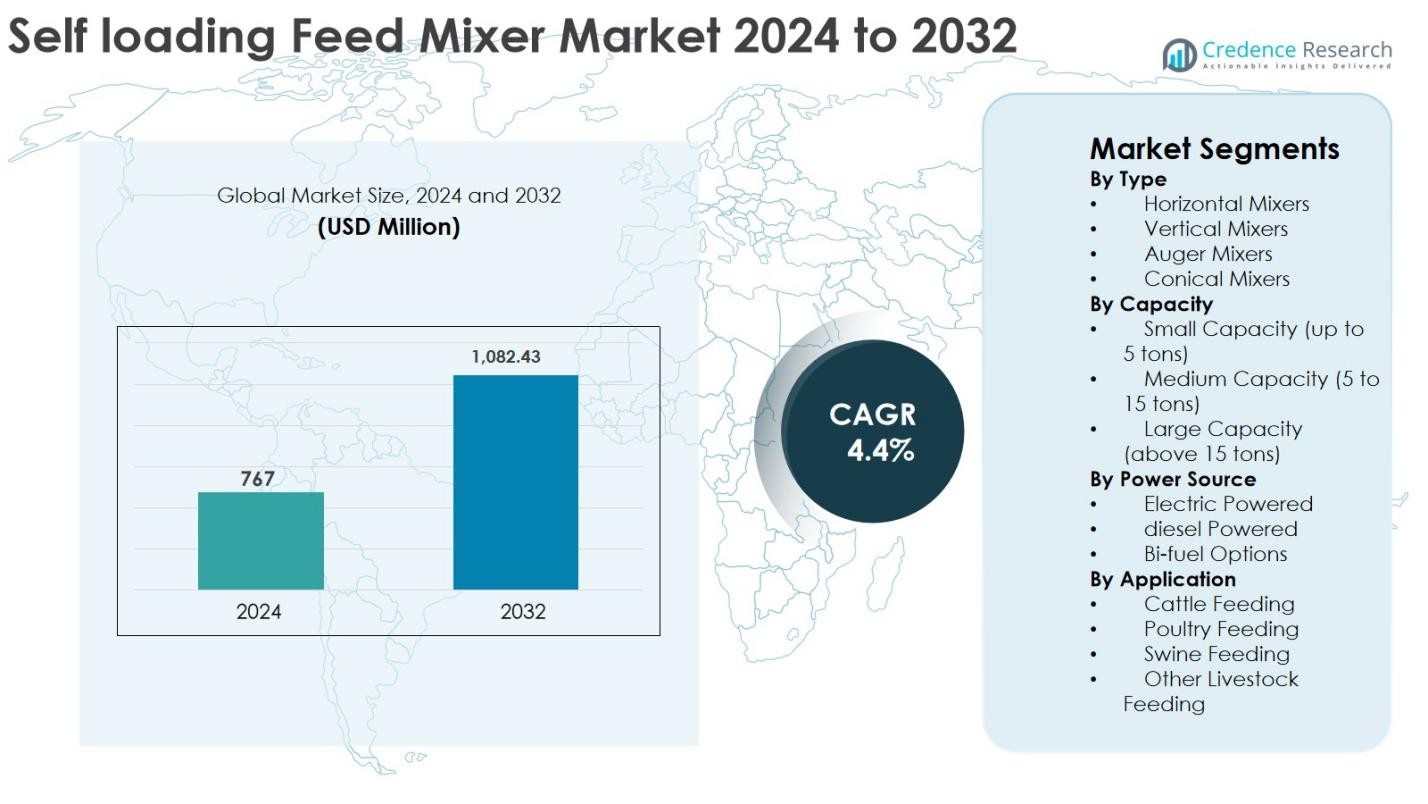
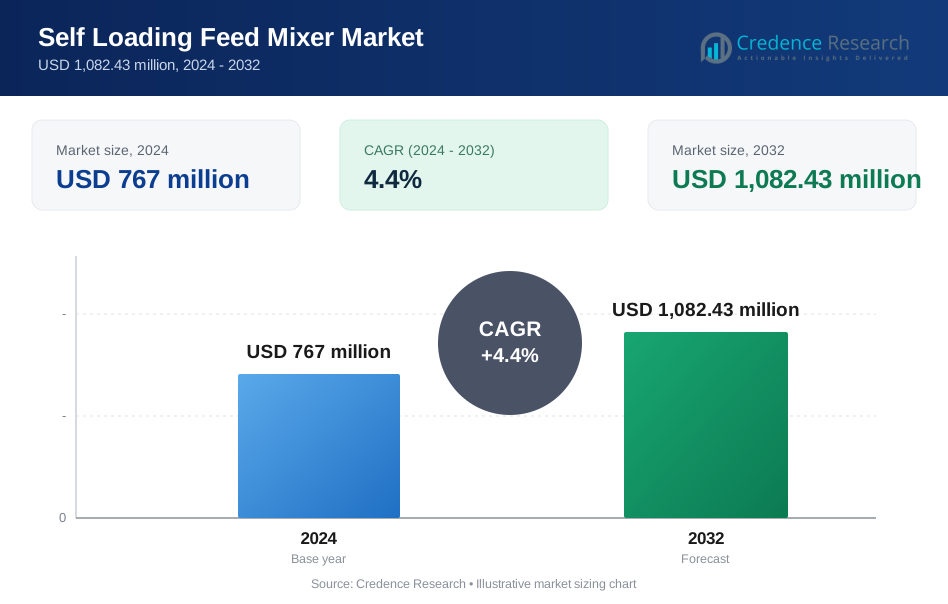
El tamaño del mercado de Mezcladoras de Alimentación Autocargables se valoró en USD 767 millones en 2024 y se anticipa que alcanzará los USD 1,082.43 millones para 2032, expandiéndose a una CAGR del 4.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Mezcladoras de Alimentación Autocargables 2024 | USD 767 Millones |
| Mezcladoras de Alimentación Autocargables, CAGR | 4.4% |
| Tamaño del Mercado de Mezcladoras de Alimentación Autocargables 2032 | USD 1,082.43 Millones |
El mercado de Mezcladoras de Alimentación Autocargables está impulsado por la presencia de fabricantes bien establecidos como Trioliet, KUHN, Supreme International, Jaylor, RMH Lachish Industries, Casale, Schuitemaker, Meyer Feed Technologies, Hustler Feed Bunks y Gehl, todos los cuales se centran en un diseño robusto, un rendimiento de mezcla eficiente y características avanzadas de automatización. Estos actores compiten a través de la innovación de productos, la diversificación de capacidades y fuertes redes de distribuidores para apoyar operaciones ganaderas comerciales y a gran escala. América del Norte lidera el mercado con una participación del 32.6%, apoyada por granjas lecheras altamente mecanizadas y grandes tamaños de rebaños, seguida por Europa con un 28.4%, impulsada por la adopción de alimentación de precisión y prácticas agrícolas centradas en la sostenibilidad. Asia Pacífico representa el 22.1%, reflejando la rápida comercialización de la ganadería lechera, mientras que América Latina y Medio Oriente & África juntos contribuyen con la participación restante a través de la mecanización gradual y la modernización de granjas.
Perspectivas del Mercado
- El mercado de Mezcladoras de Alimentación Autocargables se valoró en USD 767 millones en 2024 y se proyecta que alcanzará los USD 1,082.43 millones para 2032, creciendo a una CAGR del 4.4% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de la mecanización de la ganadería lechera y de ganado, el incremento de la escasez de mano de obra y el creciente enfoque en la eficiencia de la alimentación y la mezcla uniforme de raciones para mejorar el rendimiento lechero y la salud animal en granjas comerciales.
- Las tendencias clave incluyen la adopción de sistemas de pesaje automatizados, tecnologías de alimentación de precisión y diseños eficientes en combustible, con mezcladoras verticales liderando por tipo con un 46.8% de participación y mezcladoras de capacidad media (5–15 toneladas) dominando con un 41.5% de participación en 2024.
- Actores líderes como Trioliet, KUHN, Jaylor, Supreme International y RMH Lachish Industries compiten a través de la innovación de productos, la expansión de capacidades y fuertes redes de distribuidores, mientras que los actores regionales ganan tracción a través de la competitividad de costos.
- Regionalmente, América del Norte lidera con un 32.6% de participación, seguida por Europa con un 28.4%, Asia Pacífico con un 22.1%, América Latina con un 9.4% y Medio Oriente & África con un 7.5%, apoyados por la modernización gradual de granjas.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de Mezcladoras de Alimentos Autocargables, por tipo, está liderado por las Mezcladoras Verticales, que representaron el 46.8% de la cuota de mercado en 2024. Este dominio se debe a su eficiencia superior de mezcla, capacidad para procesar diversos ingredientes de alimento y adecuación para operaciones ganaderas de pequeño a gran tamaño. Las mezcladoras verticales aseguran una mezcla uniforme de raciones, reducen el tiempo de mezcla y apoyan un menor consumo de energía. La creciente adopción en la ganadería lechera, el aumento del tamaño de los rebaños y la creciente demanda de formulación precisa de alimentos fortalecen aún más este segmento. Las mezcladoras de sinfín y cónicas continúan sirviendo aplicaciones agrícolas de nicho y compactas.
- Por ejemplo, la serie de mezcladoras verticales Profile Plus de KUHN está diseñada para manejar eficientemente raciones altas en fibra, ayudando a las granjas lecheras a mantener una calidad TMR consistente mientras optimizan el tiempo de mezcla y el uso de energía.
Por Capacidad
Por capacidad, el mercado está dominado por las Mezcladoras de Alimentos de Capacidad Media (5 a 15 toneladas), con una participación del 41.5% en 2024. Este segmento se beneficia de un equilibrio óptimo entre productividad, flexibilidad operativa y costo de capital, lo que lo hace ideal para granjas lecheras y ganaderas de tamaño medio. Las mezcladoras de capacidad media soportan ciclos de alimentación frecuentes sin gastos excesivos de combustible o mantenimiento. La expansión de las granjas lecheras comerciales, la mecanización de las operaciones de alimentación y el enfoque en la eficiencia alimentaria impulsan una fuerte demanda para este rango de capacidad.
- Por ejemplo, la serie Solomix 2 de Trioliet ofrece vagones mezcladores en la clase de 10–16 m³, diseñados para rebaños de aproximadamente 60–120 vacas, permitiendo múltiples alimentaciones diarias sin mezclas prolongadas ni altos costos operativos.
Por Fuente de Energía
Basado en la fuente de energía, las Mezcladoras de Alimentos Autocargables a Diesel mantuvieron un 52.3% de cuota de mercado en 2024. Su dominio se apoya en su alto par de salida, durabilidad y rendimiento confiable en áreas rurales con acceso limitado a electricidad. Las unidades a diesel son ampliamente preferidas para operaciones de alimentación pesadas y continuas. Los avances en motores eficientes en combustible, el aumento de la mecanización ganadera y la demanda de equipos de alimentación móviles sostienen el crecimiento, mientras que las opciones eléctricas y de biocombustible ganan tracción gradual debido a las iniciativas de sostenibilidad.
Principales Impulsores de Crecimiento
Aumento de la Mecanización en la Ganadería y Agricultura Lechera
El aumento de la mecanización en la ganadería y la agricultura lechera es un importante impulsor de crecimiento para el mercado de Mezcladoras de Alimentos Autocargables. A medida que las granjas se expanden para satisfacer la creciente demanda de productos lácteos y cárnicos, los métodos tradicionales de alimentación manual se están volviendo ineficientes y laboriosos. Las mezcladoras de alimentos autocargables integran la carga, mezcla y distribución en una sola operación, reduciendo significativamente los requisitos de mano de obra y el tiempo de alimentación. La escasez de mano de obra en áreas rurales, el aumento de los costos salariales y la necesidad de eficiencia operativa aceleran aún más la adopción. Las iniciativas gubernamentales que apoyan la mecanización agrícola y el acceso más fácil a la financiación de equipos también contribuyen a una mayor penetración en granjas ganaderas comerciales y semi-comerciales.
- Por ejemplo, los mezcladores autopropulsados y autoloaders Leader PF de Faresin Industries se utilizan en unidades lecheras intensivas en Italia y Francia para automatizar la recolección de alimento de los silos y entregar raciones precisas, reduciendo el manejo manual y el consumo de combustible.
Enfoque en la Eficiencia de Alimentación y Gestión de la Nutrición Animal
Mejorar la eficiencia de la alimentación y optimizar la nutrición animal impulsan fuertemente la demanda de mezcladores de alimentación autoloaders. El alimento representa una parte sustancial de los costos de producción ganadera, lo que anima a los agricultores a adoptar equipos que aseguren una mezcla uniforme y una entrega precisa de raciones. Estos mezcladores apoyan la alimentación con ración totalmente mezclada, minimizando el desperdicio de alimento y mejorando la digestión, la producción de leche y el aumento de peso. Los sistemas de pesaje integrados y los controles automatizados mejoran la precisión y la consistencia, alineando las prácticas de alimentación con los objetivos de productividad. La creciente conciencia sobre las prácticas de alimentación científica y la gestión ganadera basada en el rendimiento apoyan aún más el crecimiento del mercado.
- Por ejemplo, los mezcladores autoloaders de Trioliet con el sistema de pesaje Triotronic permiten a los operadores dosificar ingredientes para alcanzar la ingesta de materia seca objetivo, mejorando la conversión alimenticia y reduciendo la sobrealimentación en rebaños de alto rendimiento.
Expansión de Operaciones Ganaderas Comerciales y a Gran Escala
La expansión de operaciones ganaderas comerciales y a gran escala es otro impulsor clave que está moldeando el mercado de los mezcladores de alimentación autoloaders. La consolidación de la industria está llevando a tamaños de rebaño más grandes y volúmenes de alimentación diaria más altos, aumentando la necesidad de soluciones de alimentación eficientes y de alta capacidad. Los mezcladores de alimentación autoloaders ofrecen escalabilidad, movilidad y fiabilidad, lo que los hace muy adecuados para entornos de agricultura intensiva. El aumento de la inversión en infraestructura agrícola moderna y la agricultura lechera organizada, particularmente en economías emergentes, acelera aún más la demanda de equipos de alimentación avanzados.
Tendencias y Oportunidades Clave
Integración de Tecnologías Avanzadas y Automatización
La integración de tecnologías avanzadas y automatización representa una tendencia y oportunidad significativa en el mercado de los mezcladores de alimentación autoloaders. Los fabricantes están introduciendo sistemas de pesaje automatizados, paneles de control digital y herramientas de monitoreo de rendimiento para mejorar la precisión operativa y reducir el error humano. Estas características apoyan la alimentación de precisión y la toma de decisiones basada en datos, alineándose con el cambio más amplio hacia prácticas agrícolas inteligentes y conectadas. La automatización también simplifica la operación, reduciendo la dependencia de mano de obra altamente calificada y creando oportunidades para ofertas de productos premium y compromiso a largo plazo con los clientes.
- Por ejemplo, los mezcladores autopropulsados Leader PF de Faresin ofrecen unidades de pesaje electrónico con raciones programables y terminales de visualización en la cabina, ayudando a los operadores a seguir curvas de alimentación exactas y reducir errores de mezcla y distribución en grandes unidades lecheras.
Creciente Demanda de Equipos Sostenibles y Energéticamente Eficientes
El aumento de los costos de combustible y las preocupaciones ambientales están creando oportunidades para mezcladores de alimentación autoloaders sostenibles y energéticamente eficientes. Los agricultores buscan cada vez más equipos que reduzcan el consumo de combustible y las emisiones sin comprometer el rendimiento. Esta tendencia está impulsando el interés en modelos eléctricos y de biocombustible, particularmente en regiones con mejora en la electrificación rural. Los fabricantes que se centran en motores eficientes en combustible, diseños de mezcladores optimizados y materiales ligeros están bien posicionados para beneficiarse de decisiones de compra impulsadas por la sostenibilidad.
- Por ejemplo, la serie SelfLine 4.0 de SILOKING utiliza motores diésel modernos que cumplen con la normativa Stage V y marcos optimizados en peso para reducir el uso de combustible y las emisiones, manteniendo un alto rendimiento de mezcla en operaciones intensivas de lechería en Europa.
Desafíos Clave
Alta Inversión Inicial y Costos de Propiedad
La alta inversión inicial sigue siendo un desafío importante en el mercado de Mezcladoras de Alimentos Autocargables. Las máquinas avanzadas implican costos iniciales sustanciales debido a los sistemas de carga integrados, la automatización y la construcción robusta. Los agricultores pequeños y marginales a menudo enfrentan restricciones financieras, lo que limita la adopción en mercados sensibles al precio. Además, los gastos continuos relacionados con el combustible, el mantenimiento y las piezas de repuesto aumentan los costos totales de propiedad. La volatilidad de los ingresos en la agricultura y la incertidumbre en los precios de las materias primas influyen aún más en las decisiones de compra, restringiendo la penetración en el mercado.
Complejidad del Mantenimiento y Dependencia de Operadores Calificados
La complejidad del mantenimiento y la dependencia de operadores calificados representan otro desafío significativo. Las mezcladoras de alimentos autocargables incorporan sistemas mecánicos, hidráulicos y electrónicos que requieren servicio regular y manejo adecuado. La disponibilidad limitada de técnicos capacitados en áreas rurales puede llevar a un mayor tiempo de inactividad y gastos de mantenimiento. Los agricultores que pasan de sistemas de alimentación manuales también pueden enfrentar curvas de aprendizaje operativas. Abordar este desafío requiere un fuerte soporte postventa, programas de capacitación para operadores y diseños de máquinas simplificados para mejorar la confiabilidad y facilidad de uso.
Análisis Regional
Norteamérica Norteamérica representó el 32.6% de la cuota de mercado de Mezcladoras de Alimentos Autocargables en 2024, impulsada por prácticas agrícolas altamente mecanizadas en la lechería y la ganadería. La región se beneficia de grandes tamaños de rebaños, una fuerte adopción de la alimentación de ración totalmente mezclada y una alta conciencia sobre la eficiencia alimentaria y la nutrición animal. Estados Unidos domina la demanda regional debido a la presencia de grandes granjas lecheras comerciales y una fuerte capacidad de inversión entre los agricultores. Las opciones de financiamiento favorables, la demanda de reemplazo de equipos avanzados y la continua innovación de productos apoyan aún más el crecimiento. Canadá contribuye de manera constante a través de la agricultura lechera organizada e iniciativas de modernización en curso.
Europa
Europa mantuvo el 28.4% de la cuota de mercado en 2024, respaldada por la mecanización agrícola avanzada y estrictos estándares de productividad ganadera. Países como Alemania, Francia, Italia y los Países Bajos demuestran una fuerte adopción debido a la alta densidad lechera y el énfasis en sistemas de alimentación eficientes. Los agricultores europeos priorizan la alimentación de precisión, la sostenibilidad y el bienestar animal, impulsando la demanda de mezcladoras de alimentos autocargables tecnológicamente avanzadas. Los incentivos gubernamentales para equipos modernos y las regulaciones impulsadas por la sostenibilidad apoyan aún más el crecimiento. La presencia de fabricantes establecidos y las frecuentes actualizaciones de equipos fortalecen la posición de mercado de Europa.
Asia Pacífico
Asia Pacífico representó el 22.1% del mercado de Mezcladores de Alimentos Autocargables en 2024, emergiendo como la región de más rápido crecimiento. El crecimiento está impulsado por la rápida expansión de la ganadería comercial en China, India, Japón y Australia. La creciente demanda de leche y carne, el aumento del tamaño de los rebaños y la mecanización gradual de las operaciones de alimentación apoyan la adopción. Las iniciativas gubernamentales que promueven la modernización agrícola y las mejoras en la productividad impulsan aún más la demanda. Aunque la agricultura a pequeña escala sigue siendo predominante, las inversiones en operaciones ganaderas organizadas están acelerando la adopción de equipos en toda la región.
América Latina
América Latina representó aproximadamente el 9.4% de la cuota de mercado en 2024, respaldada por la expansión de la producción de lácteos y carne de res en Brasil, Argentina y México. La creciente comercialización de la ganadería y el aumento de la conciencia sobre la eficiencia alimentaria están impulsando la demanda de soluciones de alimentación mecanizadas. Las grandes granjas de ganado y corrales de engorde están invirtiendo en mezcladores de alimentos autocargables para mejorar la productividad y reducir la dependencia de la mano de obra. Sin embargo, la sensibilidad al precio y el acceso limitado a financiamiento ralentizan una adopción más amplia. La continua modernización agrícola y la producción ganadera orientada a la exportación apoyan un crecimiento regional constante.
Oriente Medio y África
La región de Oriente Medio y África tuvo una participación del 7.5% del mercado de Mezcladores de Alimentos Autocargables en 2024. El crecimiento está respaldado por el aumento de inversiones en granjas lecheras modernas, particularmente en países del Golfo que buscan fortalecer la producción alimentaria doméstica. Las operaciones a gran escala en Arabia Saudita, los EAU y Sudáfrica están adoptando sistemas de alimentación automatizados para mejorar la eficiencia. Los altos costos de los equipos y la mecanización limitada en partes de África restringen la adopción, aunque los programas de desarrollo agrícola respaldados por el gobierno apoyan una expansión gradual.
Segmentaciones del Mercado:
Por Tipo
- Mezcladores Horizontales
- Mezcladores Verticales
- Mezcladores de Sinfín
- Mezcladores Cónicos
Por Capacidad
- Capacidad Pequeña (hasta 5 toneladas)
- Capacidad Media (5 a 15 toneladas)
- Capacidad Grande (más de 15 toneladas)
Por Fuente de Energía
- Eléctrico
- Diésel
- Opciones Bifuel
Por Aplicación
- Alimentación de Ganado
- Alimentación de Aves
- Alimentación de Cerdos
- Alimentación de Otros Ganados
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de mezcladores de alimentación auto-cargables presenta un paisaje competitivo caracterizado por la presencia de fabricantes globales establecidos y fuertes actores regionales que se centran en la innovación de productos, durabilidad y eficiencia operativa. Jugadores clave como Trioliet, KUHN, Supreme International, Jaylor, RMH Lachish Industries, Casale, Schuitemaker, Meyer Feed Technologies, Hustler Feed Bunks y Gehl se concentran en expandir carteras de productos en diferentes capacidades y configuraciones de potencia para abordar diversos requisitos agrícolas. Las empresas enfatizan tecnologías de mezcla avanzadas, sistemas de pesaje automatizados y diseños eficientes en combustible para mejorar la precisión de la alimentación y reducir los costos operativos. Las iniciativas estratégicas incluyen lanzamientos de nuevos productos, expansión geográfica a través de redes de distribuidores y fortalecimiento del servicio postventa para mejorar la retención de clientes. El creciente enfoque en la personalización, la fiabilidad y la facilidad de operación sigue siendo central para mantener la presencia en el mercado, mientras que los fabricantes regionales aprovechan la competitividad en precios y el soporte localizado para fortalecer su posición.
Análisis de Jugadores Clave
- Jaylor
- Casale
- Trioliet
- KUHN
- Supreme International
- RMH Lachish Industries
- Schuitemaker
- Meyer Feed Technologies
- Hustler Feed Bunks
- Gehl / AGCO
Desarrollos Recientes
- En marzo de 2025, Faresin Industries introdujo un nuevo vagón mezclador de alimento autopropulsado, mejorando la eficiencia operativa y la calidad del alimento en granjas de ganado al reducir el tiempo de trabajo y mejorar el rendimiento
- En septiembre de 2024, Trioliet presentó los mezcladores de alimento autoloading Triomix 2 New Edition antes de Eurotier 2024, con sistemas de corte mejorados, controles de carga sensorial energéticamente eficientes y una mezcla mejorada para una alimentación eficiente del ganado.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Capacidad, Fuente de Energía, Aplicación, y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de mezcladores de alimento autoloading continuará beneficiándose del cambio continuo hacia prácticas de alimentación mecanizadas y automatizadas en la ganadería.
- La adopción aumentará en granjas lecheras medianas y grandes a medida que los operadores se centren en la eficiencia laboral y la calidad consistente del alimento.
- La demanda de soluciones de alimentación de precisión aumentará, respaldada por una mayor conciencia sobre la gestión de la nutrición animal y la optimización de la productividad.
- Los fabricantes integrarán cada vez más controles digitales, sistemas de pesaje y características de automatización para mejorar la precisión operativa.
- Los modelos eficientes en combustible y de bajas emisiones ganarán tracción a medida que la sostenibilidad y la reducción de costos operativos se conviertan en prioridades para los agricultores.
- El crecimiento de las operaciones comerciales de lácteos y carne apoyará una mayor demanda de mezcladores de alimento de capacidad media y grande.
- Las economías emergentes presenciarán una adopción más rápida debido a la consolidación de granjas y la mejora del acceso a financiamiento agrícola.
- La personalización del equipo para diferentes tamaños de granjas y requisitos de alimentación se convertirá en un diferenciador competitivo clave.
- El servicio postventa, el soporte de mantenimiento y la capacitación de operadores jugarán un papel más importante en las decisiones de compra.
- La innovación tecnológica y la fiabilidad del producto seguirán siendo críticas para que los fabricantes fortalezcan su presencia en el mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de mezcladoras de alimentación autoloading y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de mezcladoras de alimentación autoloading entre 2024 y 2032?
¿Qué segmento del mercado de mezcladores de alimentación autoloading tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de mezcladoras de alimentación autoloading?
¿Quiénes son las empresas líderes en el mercado de mezcladoras de alimentación autoloading?
¿Qué región comandó la mayor parte del mercado de mezcladoras de alimentación autoload en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Mezcladoras de Alimentos Autocargables Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Mezcladoras de Alimentos Autocargables Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 767 million → 2032: USD 1,082.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Mezcladoras de Alimentos Autocargables Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Mezcladoras de Alimentos Autocargables Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Mezcladoras de Alimentos Autocargables Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Mezcladoras de Alimentos Autocargables Market Drivers
- 3.3 Mercado de Mezcladoras de Alimentos Autocargables Market Restraints & Challenges
- 3.4 Mercado de Mezcladoras de Alimentos Autocargables Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Mezcladoras de Alimentos Autocargables Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Mezcladoras de Alimentos Autocargables Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Mezcladoras de Alimentos Autocargables category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Mezcladoras de Alimentos Autocargables Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Mezcladoras de Alimentos Autocargables Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Mezcladoras de Alimentos Autocargables market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Mezcladoras de Alimentos Autocargables Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Mezcladoras de Alimentos Autocargables Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Mezcladoras de Alimentos Autocargables Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Mezcladoras de Alimentos Autocargables (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Mezcladoras de Alimentos Autocargables Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Mezcladoras de Alimentos Autocargables Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Mezcladoras de Alimentos Autocargables Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Mezcladoras de Alimentos Autocargables Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Mezcladoras de Alimentos Autocargables Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Mezcladoras de Alimentos Autocargables Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Mezcladoras de Alimentos Autocargables Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Mezcladoras de Alimentos Autocargables Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Mezcladoras de Alimentos Autocargables Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
