
Descripción General del Mercado
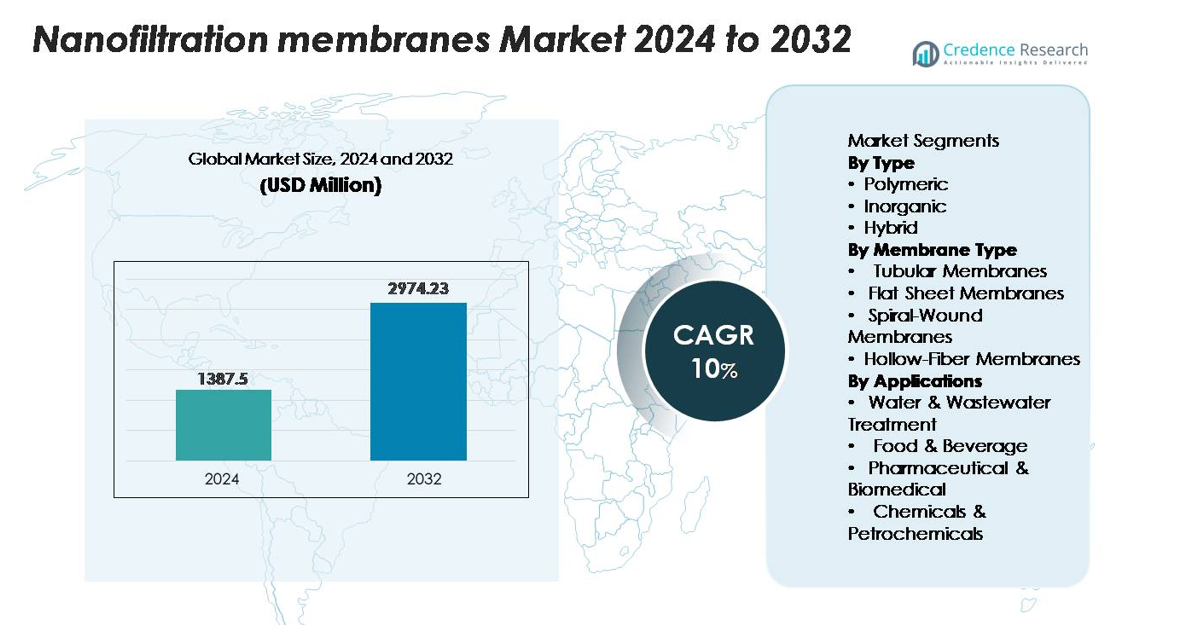
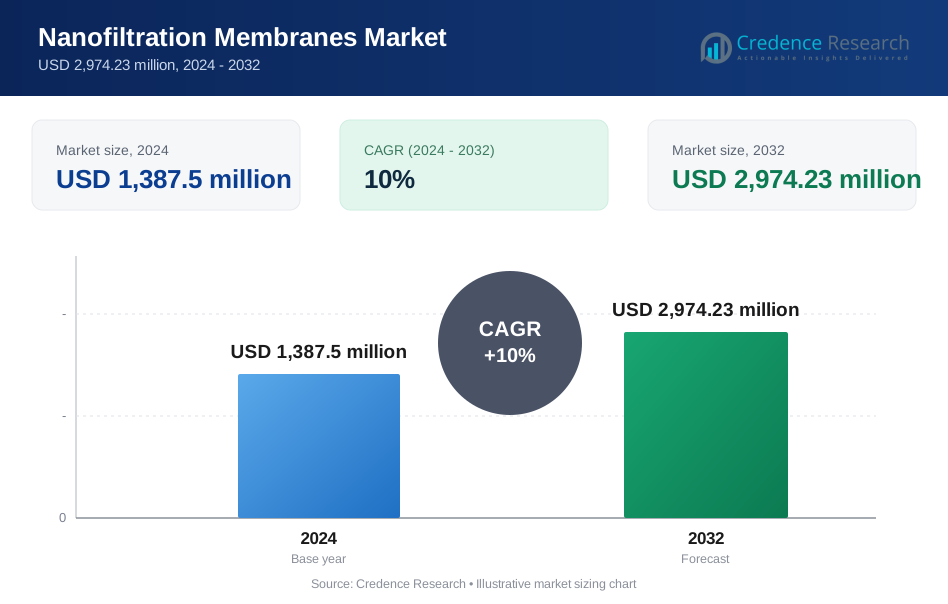
El mercado global de membranas de nanofiltración fue valorado en USD 1,387.5 millones en 2024 y se proyecta que aumente a USD 2,974.23 millones para 2032, reflejando un sólido CAGR del 10% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Membranas de Nanofiltración 2024 | USD 1,387.5 millones |
| Mercado de Membranas de Nanofiltración, CAGR | 10% |
| Tamaño del Mercado de Membranas de Nanofiltración 2032 | USD 2,974.23 millones |
El mercado de membranas de nanofiltración está conformado por un fuerte grupo de fabricantes internacionales, incluyendo Toray Industries Inc., Koch Separation Solutions, Synder Filtration Inc., Paul Rauschert GmbH & Co. KG, NX Filtration BV, SPX FLOW Inc., Osmotech Membranes Pvt. Ltd., Alfa Laval AB, GEA Group, Applied Membranes Inc., Nitto Denko Corporation y DuPont de Nemours Inc. Estas empresas compiten a través de avances en compuestos de película delgada, ingeniería de superficies anti-incrustantes y diseños de alta eficiencia en espiral. Regionalmente, América del Norte lidera el mercado con una participación del 32–34%, respaldada por estrictas regulaciones de calidad del agua y la rápida adopción de tecnologías de tratamiento de PFAS. Europa sigue con un 28–30%, impulsada por fuertes políticas de sostenibilidad e iniciativas de reutilización industrial.
Perspectivas del Mercado
- El mercado global de membranas de nanofiltración alcanzó los USD 1,387.5 millones en 2024 y se proyecta que llegue a USD 2,974.23 millones para 2032 con un CAGR del 10%, impulsado por la creciente adopción en el tratamiento de agua municipal e industrial.
- Los fuertes impulsores del mercado incluyen la expansión de inversiones en la reutilización de aguas residuales, la eliminación de PFAS y microcontaminantes, y el procesamiento de alta pureza en alimentos, farmacéutica y productos químicos especializados, reforzando el dominio de las membranas poliméricas, que tienen la mayor participación de segmento.
- Las tendencias clave incluyen la rápida penetración de membranas compuestas de película delgada de baja presión y eficiencia energética y el creciente despliegue de módulos en espiral, que comandan la participación líder en tipo de membrana debido a su alta densidad de empaque y eficiencia operativa.
- La actividad competitiva se intensifica a medida que los principales actores como Toray, DuPont, Koch Separation Solutions y Nitto Denko avanzan en químicas anti-incrustantes y diseños duraderos de alto flujo; sin embargo, la incrustación de membranas, el escalado y los altos costos de capital continúan restringiendo una adopción más amplia.
- Regionalmente, América del Norte lidera con una participación del 32–34%, seguida por Europa con un 28–30%, mientras que Asia-Pacífico tiene un 26–28% y crece más rápido, apoyando una fuerte demanda en aplicaciones de tratamiento de agua, farmacéutica, procesamiento de alimentos y recuperación química.
Análisis de Segmentación del Mercado:
Por Tipo:
Las membranas poliméricas dominan el mercado de membranas de nanofiltración debido a su rendimiento equilibrado, rentabilidad y adaptabilidad en sistemas de tratamiento de agua municipales e industriales. Su alta resistencia química y facilidad de fabricación las convierten en la opción preferida para el pretratamiento de desalinización a gran escala y la eliminación de contaminantes orgánicos. En contraste, las membranas inorgánicas, como las variantes cerámicas, sirven en ambientes de alta temperatura y corrosivos, mientras que las membranas híbridas combinan la flexibilidad del polímero con la durabilidad inorgánica. Las membranas poliméricas continúan liderando el segmento porque apoyan la fabricación escalable, reducen los costos de instalación y ofrecen amplia compatibilidad con diversas condiciones operativas.
- Por ejemplo, Suez (Veolia) ofrece membranas de nanofiltración poliméricas de la serie NF que proporcionan un rechazo típico de iones divalentes superior al 97% bajo condiciones de prueba estándar. Estos elementos operan a presiones alrededor de 9 bar, haciéndolos efectivos para el ablandamiento municipal y la eliminación selectiva de iones de dureza.
Por Tipo de Membrana:
Las membranas de espiral representan la configuración dominante, impulsadas por su diseño compacto, alta densidad de empaque y adecuación para operaciones continuas en sistemas de filtración de agua, bebidas e industriales. Su favorable relación flujo-huella las convierte en la opción preferida para servicios municipales y plantas industriales que buscan maximizar el rendimiento. Las membranas tubulares atienden corrientes de alimentación con alto contenido de sólidos o viscosas, mientras que los formatos de hoja plana son adecuados para sistemas a pequeña escala o por lotes que requieren fácil limpieza. Las membranas de fibra hueca ganan terreno en aplicaciones biomédicas y ultrapuras de nicho, pero las unidades de espiral mantienen la mayor participación debido a su eficiencia superior y adopción comercial probada.
- Por ejemplo, la membrana de nanofiltración de espiral de la serie Toray TNF (o serie TMNF para modelos sanitarios) proporciona un rechazo nominal de sal del 20-40% en condiciones de prueba estándar (2,000 mg/L de NaCl, 5.2 bar de presión), permitiendo una alta retención de grandes moléculas orgánicas como azúcares y proteínas.
Por Aplicaciones:
El tratamiento de agua y aguas residuales sigue siendo el segmento de aplicación líder, respaldado por la creciente demanda de eliminación selectiva de iones de dureza, microcontaminantes y contaminantes emergentes en entornos municipales e industriales. Las utilidades favorecen la nanofiltración por su menor consumo de energía en comparación con la ósmosis inversa, lo que la hace adecuada para esquemas de ablandamiento, eliminación de color y reutilización. El sector de alimentos y bebidas despliega la nanofiltración para la concentración y purificación de ingredientes, mientras que los usuarios farmacéuticos y biomédicos aprovechan los cortes moleculares precisos para el refinamiento de API. Las industrias químicas y petroquímicas aplican la nanofiltración para la recuperación de solventes, pero el tratamiento de agua mantiene su dominio debido a la adopción generalizada impulsada por regulaciones y sostenibilidad.
Impulsores Clave del Crecimiento
Expansión de Inversiones Globales en Tratamiento de Agua y Aguas Residuales
La rápida urbanización, el crecimiento industrial y la creciente escasez de agua están acelerando las inversiones globales en tecnologías avanzadas de tratamiento de agua y aguas residuales. Los gobiernos y las agencias municipales están priorizando los sistemas de nanofiltración (NF) para cumplir con regulaciones más estrictas sobre la eliminación de contaminantes, especialmente para iones de dureza, microcontaminantes orgánicos, PFAS y trazas de productos farmacéuticos. En comparación con la ósmosis inversa, la NF ofrece presiones de operación más bajas y una mejor recuperación de permeado, lo que la hace económicamente atractiva para las empresas de servicios públicos que actualizan sistemas heredados. Sectores industriales como textiles, productos químicos, generación de energía y minería están implementando NF para apoyar iniciativas de descarga cero de líquidos (ZLD) y recuperación de recursos. La creciente presión para reutilizar aguas residuales tratadas en agricultura, paisajismo y enfriamiento industrial respalda aún más la adopción. A medida que los países refuerzan la aplicación de la descarga de efluentes y la calidad del agua potable, las plataformas de nanofiltración se benefician de una sólida cartera de proyectos de modernización de infraestructura, impulsando la expansión del mercado a largo plazo.
- Por ejemplo, NX Filtration anunció un pedido repetido en julio de 2025 para expandir el sistema de nanofiltración de fibra hueca en la planta de reutilización municipal de SAPAL en León, México, duplicando la capacidad total a 34 millones de litros por día. La instalación utiliza módulos HFNF para reutilización potable indirecta, convirtiéndose en la instalación de nanofiltración de fibra hueca más grande del mundo.
Aumento de la Demanda de Procesamiento de Alta Pureza en Alimentos, Farmacéutica y Químicos Especializados
Las membranas de nanofiltración están ganando rápida aceptación en la fabricación de alimentos y bebidas, farmacéutica y productos químicos especializados debido a su capacidad para ofrecer una separación molecular precisa mientras mantienen la integridad del producto. En el procesamiento de alimentos, la NF apoya la concentración de lactosa, la fraccionación de azúcares, la reducción de color y la clarificación de ingredientes con menor estrés térmico. Los fabricantes farmacéuticos y biomédicos adoptan NF para refinar ingredientes activos, eliminar pirógenos y producir intermediarios estériles sin introducir contaminantes que alteren la formulación. Los productores de productos químicos especializados utilizan NF para recuperar solventes, purificar monómeros y reducir el desperdicio de procesos. Estas industrias requieren cada vez más niveles de pureza consistentes alineados con marcos de cumplimiento global como los estándares de la FDA, EMA y EFSA. A medida que los fabricantes se inclinan hacia una purificación más suave basada en membranas en lugar de la evaporación o destilación intensiva en energía, las ventajas técnicas de la nanofiltración, como los rangos de rechazo selectivo, el bajo consumo de energía y la escalabilidad, la posicionan como una solución preferida.
- Por ejemplo, la membrana de nanofiltración FilmTec™ NF245 de DuPont se aplica ampliamente en el procesamiento de alimentos e ingredientes, con un MWCO documentado de aproximadamente 300 Da y un flujo de permeado en el rango de 24–28 L/m²·h a aproximadamente 4.8 bar. Este elemento NF apoya la eliminación selectiva de cuerpos de color e iones divalentes mientras mantiene las propiedades funcionales de las corrientes de productos sensibles.
Avances Tecnológicos que Mejoran el Rendimiento y la Durabilidad de las Membranas
Los avances continuos en la química de membranas, el diseño de módulos y la ingeniería de superficies fortalecen significativamente la adopción de la nanofiltración en sectores de alta demanda. Innovaciones como las membranas de película delgada compuesta (TFC) con una mayor densidad de entrecruzamiento, recubrimientos poliméricos antiincrustantes y una mejor selectividad de carga ofrecen mayor permeabilidad y vidas operativas extendidas. Los fabricantes están desarrollando membranas con mejor resistencia a oxidantes, solventes y rangos de pH altos, ampliando su adecuación para entornos de procesamiento industrial severos. Los diseños de espiral con geometría de separador de alimentación optimizada mejoran la distribución del flujo y reducen las caídas de presión, disminuyendo los costos operativos. Las estructuras híbridas emergentes de polímero-cerámica ofrecen una estabilidad mecánica superior mientras retienen ventajas de costo. Estos desarrollos permiten a los usuarios operar sistemas con cargas de energía más bajas, minimizar los ciclos de incrustación y mejorar las tasas de recuperación general. A medida que las inversiones en I+D se aceleran a nivel global, particularmente en materiales avanzados y tecnologías de modificación de superficies, la nanofiltración se vuelve más competitiva y versátil en diversas aplicaciones.
Tendencias y Oportunidades Clave
Creciente Adopción de Sistemas de Membranas Eficientes en Energía y de Baja Presión
Una tendencia importante que está moldeando la industria de la nanofiltración es el cambio hacia operaciones de membranas eficientes en energía y de baja presión que minimizan los gastos operativos a largo plazo. Los proveedores de servicios públicos e instalaciones industriales favorecen cada vez más los sistemas capaces de lograr un alto flujo a presiones reducidas, disminuyendo el consumo de energía en un 15–30% en comparación con plataformas de membranas más antiguas. Las nuevas químicas de membranas con mayor hidrofilicidad superficial reducen las tasas de incrustación, permitiendo ciclos de limpieza más largos y un tiempo de funcionamiento continuo mejorado. Esto crea oportunidades para los proveedores de membranas que se especializan en compuestos de película delgada de alto rendimiento y módulos de espiral de baja presión. Además, la mayor integración de plantas de tratamiento de agua alimentadas por energías renovables apoya sistemas de membranas optimizados para perfiles de energía variables. A medida que las métricas de sostenibilidad se integran en los marcos de adquisición, los proveedores que ofrecen diseños ecoeficientes, como unidades NF de alta recuperación o módulos diseñados para programas de reemplazo circular, obtendrán una ventaja competitiva.
- Por ejemplo, la membrana de nanofiltración de baja presión ESNA1-LF2 de Nitto Hydranautics está diseñada para producir aproximadamente 9,500 gpd de permeado a ~4.8 bar (70 psi) bajo condiciones de prueba estándar. El elemento ofrece un MWCO nominal cercano a 200 Da, apoyando la eliminación eficiente de energía de iones divalentes y pequeños orgánicos en aplicaciones de ablandamiento y reutilización.
Aumento de la Aplicación en la Eliminación de Contaminantes Emergentes y Recuperación de Recursos
La nanofiltración se está convirtiendo en la tecnología preferida para tratar contaminantes emergentes como compuestos PFAS, químicos disruptores endocrinos, residuos farmacéuticos y microplásticos que los sistemas de tratamiento convencionales no logran abordar de manera efectiva. Una acción regulatoria más estricta en América del Norte, Europa y partes de Asia impulsa a las empresas de servicios públicos a adoptar soluciones de NF para purificación avanzada. Esta tendencia se extiende a sectores industriales, donde la recuperación de productos químicos y metales se ha convertido en una prioridad operativa importante. Los sistemas de NF ofrecen separación selectiva de iones, permitiendo a las instalaciones recuperar cloruro de sodio, soluciones cáusticas, tintes y sales metálicas. El creciente interés en el uso circular del agua y la minimización de desechos fortalece aún más las oportunidades de NF en centros de manufactura. A medida que las industrias buscan ahorros de costos a través de la recuperación de recursos, los proveedores de nanofiltración posicionados para ofrecer sistemas de recuperación integrados ganarán una tracción significativa.
- Por ejemplo, la membrana FilmTec™ NF90 de DuPont ha sido validada de manera independiente para lograr una eliminación de >99% de PFOS y PFOA, mientras opera a una presión de alimentación de 10.3 bar y mantiene flujos de permeado de 24–27 L/m²·h, permitiendo a las empresas de servicios públicos eliminar simultáneamente micropoluentes y recuperar permeado de alta pureza para su reutilización.
Desafíos Clave
Ensuciamiento de Membranas, Incrustaciones y Degradación del Rendimiento
Uno de los desafíos más persistentes que limita el rendimiento de la nanofiltración es el ensuciamiento de membranas y las incrustaciones causadas por orgánicos, coloides, biopelículas y precipitados inorgánicos. Estos problemas reducen las tasas de flujo, aumentan las presiones operativas y acortan la vida útil de la membrana, lo que lleva a mayores costos de reemplazo y mantenimiento. Las industrias que procesan corrientes de alimentación con altos sólidos o químicamente agresivas enfrentan tiempos de inactividad más frecuentes para los ciclos de limpieza. Aunque los recubrimientos anti-incrustantes y las geometrías mejoradas de los espaciadores de alimentación ayudan a mitigar estos efectos, el ensuciamiento sigue siendo una restricción operativa crítica que requiere sistemas de pretratamiento que añaden complejidad y costo. La carga del mantenimiento continuo crea barreras de adopción, particularmente para instalaciones municipales pequeñas o plantas industriales medianas con experiencia técnica limitada.
Altos Costos de Capital y Requisitos de Mano de Obra Calificada
A pesar de los ahorros operativos a largo plazo, los sistemas de nanofiltración requieren una inversión inicial sustancial, particularmente para instalaciones industriales grandes que requieren bombas de alta capacidad, sistemas de automatización y líneas de pretratamiento de múltiples etapas. Las empresas de servicios públicos más pequeñas y las industrias con recursos limitados a menudo luchan con la asignación de capex, ralentizando la adopción. Además, los sistemas de NF requieren operadores calificados capaces de gestionar diagnósticos de membranas, optimización de procesos, análisis de ensuciamiento y protocolos de limpieza. La escasez de mano de obra en los sectores de tecnología del agua agrava este desafío. A medida que las plantas integran monitoreo digital y módulos de membrana avanzados, la necesidad de personal capacitado aumenta. Estas restricciones financieras y operativas siguen siendo obstáculos significativos para el despliegue generalizado de NF, especialmente en mercados en desarrollo.
Análisis Regional
América del Norte
América del Norte representa aproximadamente el 32-34% del mercado global de membranas de nanofiltración, impulsado por una fuerte inversión en tratamiento avanzado de agua, remediación de PFAS y aplicaciones de reutilización industrial. EE. UU. lidera la adopción regional a medida que las empresas de servicios públicos actualizan la infraestructura para cumplir con las regulaciones más estrictas de la EPA sobre contaminantes emergentes. Los sectores farmacéutico, alimentario y de productos químicos especializados aceleran aún más la adopción debido a los estrictos estándares de pureza. La región se beneficia de una fabricación de membranas madura, un creciente despliegue a escala piloto en desalinización y una creciente demanda de reemplazo en instalaciones municipales. La continua presión regulatoria sobre la descarga de aguas residuales y la calidad del agua potable mantiene la participación dominante de América del Norte.
Europa
Europa representa casi el 28-30% del mercado, respaldada por estrictas políticas ambientales, regulaciones de efluentes industriales y la adopción avanzada de tecnologías de purificación basadas en membranas. Países como Alemania, los Países Bajos y los países nórdicos lideran la demanda debido al fuerte cumplimiento de la sostenibilidad y las iniciativas de gestión circular del agua. Las industrias químicas, textiles y de procesamiento de alimentos de la región dependen cada vez más de la nanofiltración para la eliminación selectiva de iones y la recuperación de recursos. La continua aplicación de los objetivos de la Directiva Marco del Agua de la UE y la creciente inversión en la eliminación de nutrientes y el tratamiento de microcontaminantes refuerzan aún más la expansión del mercado. El establecido panorama de I+D de Europa fortalece la innovación de productos y la adopción tecnológica.
Asia-Pacífico
Asia-Pacífico representa el mercado de más rápido crecimiento, capturando el 26-28% de la participación global, impulsado por la rápida industrialización, el grave estrés hídrico y las crecientes necesidades de tratamiento municipal. China e India lideran la adopción regional a medida que los gobiernos expanden el reciclaje de aguas residuales, los mandatos industriales de ZLD y la modernización de la infraestructura urbana de agua. Los países del sudeste asiático despliegan cada vez más la nanofiltración para el procesamiento de bebidas, la producción farmacéutica y el tratamiento de microcontaminantes. La creciente capacidad de fabricación y la disminución de los costos de producción de membranas fortalecen la competitividad regional. A medida que los clústeres industriales imponen estándares de descarga más estrictos y la desalinización se expande en las economías costeras, se espera que Asia-Pacífico continúe ganando participación global durante el período de pronóstico.
América Latina
América Latina posee alrededor del 6-8% del mercado de membranas de nanofiltración, respaldada por la expansión de programas municipales de tratamiento de agua, demandas de recuperación de agua del sector minero y crecientes necesidades de filtración industrial. Chile, Brasil y México lideran la adopción, particularmente en minería, procesamiento de alimentos y fabricación química, donde la purificación selectiva y la recuperación de salmuera son prioridades. La creciente escasez de agua en regiones clave fomenta la inversión en sistemas de ablandamiento y reutilización basados en membranas. Aunque las limitaciones de infraestructura ralentizan la adopción a gran escala, se espera que las asociaciones público-privadas en curso y la modernización regulatoria mejoren la penetración. El reemplazo gradual de los sistemas de filtración envejecidos apoya un modesto crecimiento regional a largo plazo.
Oriente Medio & África
La región de Oriente Medio & África representa el 4-5% de la cuota de mercado global, con economías impulsadas por la desalinización como Arabia Saudita, los Emiratos Árabes Unidos y Qatar impulsando la adopción. La nanofiltración apoya el tratamiento de agua salobre, la reutilización industrial y el pretratamiento para plantas de desalinización de ósmosis inversa a gran escala. El aumento de la inversión en la gestión de aguas residuales del sector petroquímico y energético también fortalece la demanda. En África, la adopción sigue siendo limitada, pero el aumento de la urbanización y las mejoras en infraestructura en Sudáfrica, Kenia y Marruecos están creando nuevas oportunidades. La dependencia de la región en tecnologías avanzadas de purificación de agua y las iniciativas de desalinización lideradas por el gobierno continúan posicionando la nanofiltración como una solución de tratamiento estratégica.
Segmentaciones del Mercado:
Por Tipo
- Polimérico
- Inorgánico
- Híbrido
Por Tipo de Membrana
- Membranas Tubulares
- Membranas de Hoja Plana
- Membranas Enrolladas en Espiral
- Membranas de Fibra Hueca
Por Aplicaciones
- Tratamiento de Agua & Aguas Residuales
- Alimentos & Bebidas
- Farmacéutico & Biomédico
- Químicos & Petroquímicos
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de membranas de nanofiltración presenta un panorama competitivo moderadamente consolidado, con líderes globales y fabricantes regionales especializados avanzando en la innovación de materiales, la durabilidad de las membranas y el rendimiento de separación selectiva. Los actores clave se centran en expandir las tecnologías de compuestos de película delgada, las químicas de superficie anti-incrustantes y los módulos enrollados en espiral de alto flujo para fortalecer las carteras de productos en segmentos de tratamiento municipal e industrial. Las empresas invierten fuertemente en I&D para mejorar la resistencia química, la selectividad de carga y la eficiencia operativa, permitiendo una adopción más amplia en el procesamiento farmacéutico, alimentario y químico. Las actividades estratégicas, incluidas las expansiones de capacidad, la concesión de licencias tecnológicas y las asociaciones con integradores de tratamiento de agua, están moldeando el posicionamiento competitivo. Los principales fabricantes también enfatizan la sostenibilidad desarrollando membranas de baja presión y diseños de alta recuperación alineados con las prioridades globales de reutilización del agua. La creciente competencia de proveedores con sede en Asia, que ofrecen membranas rentables con estándares de calidad en mejora, intensifica aún más la dinámica del mercado. A medida que los estándares regulatorios se endurecen a nivel mundial, se espera que los proveedores que ofrezcan soluciones de nanofiltración de larga vida, eficientes en energía y específicas para aplicaciones mantengan una posición sólida en el mercado en evolución.
Análisis de Jugadores Clave
- Toray Industries Inc.
- Koch Separation Solutions (Koch Engineered Solutions)
- Synder Filtration Inc.
- Paul Rauschert GmbH & Co. KG
- NX Filtration BV
- SPX FLOW Inc.
- Osmotech Membranes Pvt. Ltd.
Desarrollos Recientes
- En octubre de 2025, la empresa Koch Separation Solutions (ahora rebautizada como Kovalus Separation Solutions) reveló su transformación y su continuo enfoque en tecnologías avanzadas de tratamiento de agua y aguas residuales basadas en membranas, incluidos los módulos de nanofiltración.
- En julio de 2025, la empresa NX Filtration BV recibió un pedido repetido para duplicar la capacidad de la planta de nanofiltración de fibra hueca (HFNF) más grande del mundo en México (capacidad total de la planta ahora 34 millones de litros por día) utilizando sus módulos HFNF.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tipo de Membrana, Aplicaciones y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Las membranas de nanofiltración ganarán una adopción más amplia a medida que las empresas de servicios públicos aceleren la inversión en tratamientos avanzados para contaminantes emergentes como PFAS, productos farmacéuticos y microcontaminantes.
- Las instalaciones industriales desplegarán cada vez más la nanofiltración para la recuperación de solventes, la separación de iones y los sistemas de descarga cero de líquidos para cumplir con normativas ambientales más estrictas.
- Las membranas compuestas de película delgada polimérica seguirán dominando debido a las mejoras en permeabilidad, durabilidad y características anti-incrustantes.
- Los diseños de nanofiltración híbridos y mejorados con cerámica se expandirán en entornos industriales de alta temperatura y químicamente agresivos.
- Los sistemas de nanofiltración de baja presión y eficientes en energía verán una fuerte demanda a medida que las plantas se centren en reducir los costos operativos y mejorar las tasas de recuperación de agua.
- El monitoreo digital, el mantenimiento predictivo y la automatización se volverán integrales para optimizar el rendimiento de las membranas y extender los ciclos de vida de los sistemas.
- La rápida urbanización impulsará la adopción municipal, especialmente en regiones que enfrentan escasez de agua e infraestructuras envejecidas.
- Las industrias de alimentos, bebidas y farmacéutica aumentarán su dependencia de la nanofiltración para el procesamiento de alta pureza y el refinamiento de ingredientes.
- Asia-Pacífico emergerá como la región de más rápido crecimiento debido a la creciente industrialización y los mandatos de reutilización del agua.
- La diferenciación competitiva se desplazará hacia materiales de membrana sostenibles, módulos reciclables y programas de mantenimiento circular alineados con los objetivos de sostenibilidad global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de membranas de nanofiltración y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de membranas de nanofiltración entre 2024 y 2032?
¿Cuál es la región líder del mercado de membranas de nanofiltración?
¿Cuáles son los principales impulsores del crecimiento del mercado de membranas de nanofiltración?
¿Cuál es el segmento principal en el mercado de membranas de nanofiltración por aplicación?
¿Quiénes son las empresas líderes en el mercado de membranas de nanofiltración?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Membranas de Nanofiltración Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Membranas de Nanofiltración Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,387.5 million → 2032: USD 2,974.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Membranas de Nanofiltración Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Membranas de Nanofiltración Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Membranas de Nanofiltración Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Membranas de Nanofiltración Market Drivers
- 3.3 Mercado de Membranas de Nanofiltración Market Restraints & Challenges
- 3.4 Mercado de Membranas de Nanofiltración Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Membranas de Nanofiltración Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Membranas de Nanofiltración Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Membranas de Nanofiltración category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Membranas de Nanofiltración Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Membranas de Nanofiltración Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Membranas de Nanofiltración market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Membranas de Nanofiltración Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Membranas de Nanofiltración Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Membranas de Nanofiltración Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Membranas de Nanofiltración (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Membranas de Nanofiltración Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Membranas de Nanofiltración Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Membranas de Nanofiltración Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Membranas de Nanofiltración Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Membranas de Nanofiltración Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Membranas de Nanofiltración Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Membranas de Nanofiltración Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Membranas de Nanofiltración Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Membranas de Nanofiltración Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
