
Visión General del Mercado
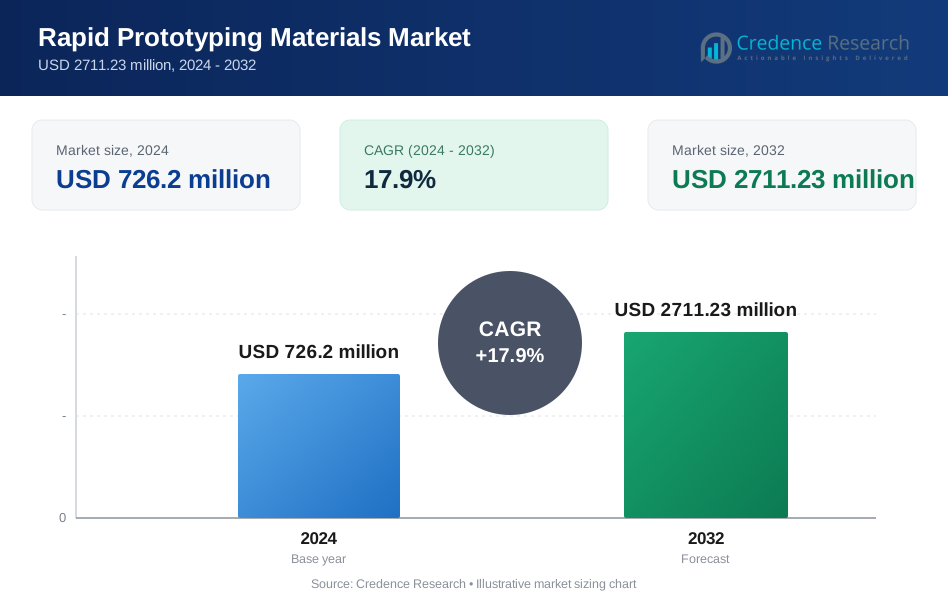
El tamaño del mercado de materiales de prototipado rápido se valoró en 726.2 millones de USD en 2024 y se anticipa que alcanzará los 2711.23 millones de USD para 2032, con un CAGR del 17.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales de Prototipado Rápido 2024 | 726.2 Millones USD |
| Mercado de Materiales de Prototipado Rápido, CAGR | 17.9% |
| Tamaño del Mercado de Materiales de Prototipado Rápido 2032 | 2711.23 Millones USD |
El mercado de materiales de prototipado rápido presenta una fuerte competencia entre los innovadores de materiales a nivel global que se especializan en polímeros avanzados, polvos metálicos diseñados, cerámicas y soluciones compuestas adaptadas para la fabricación aditiva y sustractiva. Las empresas líderes fortalecen sus posiciones a través de inversiones en I+D, expansión de capacidad y colaboraciones con fabricantes de sistemas de impresión 3D para mejorar el rendimiento del material, la capacidad de impresión y la durabilidad en el uso final. El mercado se beneficia de la creciente adopción en la creación de prototipos en los sectores automotriz, aeroespacial y de dispositivos médicos, lo que impulsa la demanda de materiales funcionales y de alta precisión. Asia-Pacífico emerge como la región líder con una participación de mercado exacta del 38%, respaldada por su extenso ecosistema de fabricación, rápida industrialización y expansión de la infraestructura de impresión 3D.
Perspectivas del Mercado
- El mercado fue valorado en USD 726.2 millones en 2024 y se proyecta que alcance USD 2711.23 millones para 2032 con un CAGR del 17.9%, reflejando una fuerte expansión global.
- El aumento de la demanda de polímeros de alta precisión y polvos metálicos en la automoción, la aeronáutica y el prototipado médico impulsa el crecimiento del mercado a medida que las industrias priorizan ciclos de desarrollo más rápidos y pruebas funcionales.
- Las tendencias favorecen los compuestos avanzados, materiales reciclables y formulaciones optimizadas para sistemas SLA, SLS y AM metálicos, fortaleciendo la adopción en el diseño industrial y la fabricación de bajo volumen.
- La actividad competitiva se intensifica a medida que los productores de materiales expanden I+D, mejoran atributos de pureza y rendimiento, y colaboran con fabricantes de impresión 3D para mejorar la compatibilidad y el alcance de suministro global.
- Asia-Pacífico lidera con un 38% de participación, respaldada por la rápida industrialización y capacidad de fabricación, mientras que los polímeros siguen siendo el segmento de material dominante con el mayor uso en bienes de consumo, prototipado automotriz y aplicaciones de modelado médico.
 Análisis de Segmentación del Mercado:
- Por Material
El mercado de materiales de prototipado rápido sigue dominado por materiales basados en polímeros, con una participación estimada del 48% debido a su versatilidad, bajo costo y compatibilidad con una amplia gama de sistemas de fabricación aditiva. Su facilidad de procesamiento, alta precisión dimensional y adecuación para prototipado funcional en automoción, bienes de consumo y dispositivos médicos refuerzan su liderazgo. Los metales continúan creciendo a medida que las aplicaciones aeroespaciales y de defensa demandan materiales más fuertes y resistentes al calor. Los cerámicos y otros materiales especiales avanzan constantemente con I+D en implantes biomédicos de alta precisión y electrónica, pero las calidades de polímeros mantienen su dominio mediante mejoras continuas en formulación y amplia compatibilidad con impresoras.
- Por ejemplo, Toray Industries Inc. desarrolló su grado de fibra de carbono de alto rendimiento Torayca® T1100G, que ofrece un módulo de tracción de 324 GPa y una resistencia a la tracción de 7.0 GPa, permitiendo compuestos de matriz polimérica avanzados optimizados para prototipado de precisión en estructuras aeroespaciales y componentes industriales de alta carga.
- Por Tecnología
Las tecnologías aditivas representan la categoría dominante con un 55% de participación de mercado, impulsadas por su capacidad para producir geometrías complejas, reducir el desperdicio de material y acelerar los ciclos de diseño en los sectores automotriz, aeroespacial y de salud. Dentro de las aditivas, el Modelado por Deposición Fundida (FDM) lidera debido a su asequibilidad y diversidad de materiales, mientras que SLA y SLS ganan terreno por su precisión y prototipado de alto rendimiento. Los métodos sustractivos y compresivos, incluidos el mecanizado CNC y la fundición, mantienen una demanda estable para piezas metálicas de alta tolerancia. El fuerte cambio hacia los flujos de trabajo de fabricación digital continúa avanzando las plataformas aditivas como la tecnología preferida.
- Por ejemplo, FPG recientemente encargó una nueva planta de fibra de carbono (Planta A en su complejo de Renwu) con una capacidad de producción anual de 1,600 toneladas, un movimiento que subraya su cambio estratégico hacia plásticos de ingeniería de alto valor y materiales compuestos.
- Por Aplicación
El sector automotriz domina el panorama de aplicaciones con una participación de mercado del 32%, respaldado por la dependencia de la industria en iteraciones rápidas de prototipos para la validación de diseños, desarrollo de herramientas y pruebas de componentes ligeros. La demanda de prototipos se acelera a medida que los OEMs y los fabricantes de vehículos eléctricos comprimen los plazos de desarrollo y adoptan la fabricación aditiva tanto para piezas funcionales como para modelos estéticos. El segmento médico se expande rápidamente con la creciente adopción de modelos anatómicos y pruebas de implantes, mientras que las aplicaciones aeroespaciales se benefician de los desarrollos de materiales de precisión. Las instituciones académicas y los programas gubernamentales fortalecen la adopción a través de subvenciones de investigación e iniciativas de integración tecnológica, ampliando aún más la penetración en el mercado.
Impulsores Clave del Crecimiento
1. Expansión de la Fabricación Aditiva en Diversas Industrias
La rápida adopción de la fabricación aditiva en los sectores automotriz, aeroespacial, médico y de bienes de consumo impulsa una demanda sustancial de materiales avanzados para prototipos. Las industrias integran cada vez más la impresión 3D para acortar los ciclos de desarrollo, reducir los costos de herramientas y acelerar las iteraciones de productos. Los polímeros ligeros, los polvos metálicos y los compuestos de alta temperatura ganan tracción a medida que los equipos de ingeniería se orientan hacia flujos de trabajo de fabricación digital. A medida que los OEMs priorizan la validación rápida de diseños y las pruebas de piezas funcionales, los proveedores de materiales se benefician de mejoras continuas en formulación, imprimibilidad y rendimiento mecánico, reforzando el crecimiento sostenido del mercado.
- Por ejemplo, Evonik Industries expandió su cartera de fotopolímeros INFINAM® con INFINAM® TI 5400 L, una resina blanca y resistente diseñada para prototipos funcionales altamente duraderos que ofrece una resistencia a la tracción típica de aproximadamente 40 MPa y una alta elongación a la rotura de hasta el 200%.
2. Creciente Necesidad de Prototipos Funcionales y Componentes Personalizados
El creciente énfasis en la producción de prototipos funcionales en lugar de modelos estéticos impulsa la demanda de materiales duraderos y de alto rendimiento. Los fabricantes requieren materiales con mayor resistencia, estabilidad térmica y resistencia química para simular condiciones del mundo real durante las pruebas de productos. La tendencia se intensifica en dispositivos médicos, componentes de vehículos eléctricos y ensamblajes aeroespaciales donde la precisión y la fiabilidad de las piezas siguen siendo críticas. Los requisitos de personalización, desde implantes específicos para pacientes hasta componentes industriales a medida, aceleran aún más la innovación en materiales. Este cambio posiciona a los polímeros avanzados, metales y compuestos como facilitadores clave de ciclos de desarrollo de productos más rápidos e iterativos en múltiples industrias.
- Por ejemplo, la resina ULTEM™ 9085 de SABIC, certificada para uso aeroespacial, ofrece una resistencia a la tracción de 70 MPa y una temperatura de deflexión térmica de 153°C, permitiendo prototipos funcionales listos para el vuelo. SABIC también introdujo sus compuestos LNP™ THERMOCOMP™ AM reforzados con fibra de carbono, logrando niveles de módulo de flexión de hasta 20 GPa, apoyando componentes de alta rigidez para vehículos eléctricos e industriales fabricados mediante manufactura aditiva.
3. Aumento de Inversiones en I+D en Formulaciones de Materiales de Próxima Generación
Los avances en I+D juegan un papel central en la expansión de las capacidades de los materiales de prototipado rápido. Las empresas invierten en resinas diseñadas, polvos metálicos finos, mezclas cerámicas y materiales híbridos que mejoran la estabilidad dimensional y el acabado de la superficie mientras permiten geometrías complejas. Los esfuerzos para reducir el post-procesamiento, mejorar la reciclabilidad y asegurar la compatibilidad con sistemas aditivos de alta velocidad apoyan una adopción más rápida. La innovación en materiales también se alinea con los requisitos regulatorios en aplicaciones médicas y aeroespaciales, donde la validación de diseño impulsada por la certificación exige prototipos de alta calidad. Tales avances amplían las aplicaciones y fortalecen la integración de la tecnología en los procesos de manufactura convencionales.
Tendencias y Oportunidades Clave
1. Creciente Adopción de Materiales de Alto Rendimiento y Sostenibles
Una tendencia clave implica el cambio hacia materiales mejorados en rendimiento y responsables con el medio ambiente. Los polímeros de base biológica, resinas reciclables y polvos metálicos de baja emisión ganan tracción a medida que los fabricantes se alinean con los objetivos de sostenibilidad. Los compuestos de alta temperatura y los materiales a base de cerámica crean nuevas oportunidades en la electrificación aeroespacial, automotriz y en herramientas industriales al permitir durabilidad y precisión. La adopción de materiales de prototipado sostenibles también apoya modelos de manufactura circular. A medida que las empresas amplían los compromisos corporativos de ESG, los proveedores de materiales que desarrollan alternativas más ecológicas, de alta resistencia y rentables capturan una mayor parte de las aplicaciones emergentes.
- Por ejemplo, PPG Industries introdujo su tecnología de recubrimiento en polvo CORAFLON® con contenido de COV ultra bajo, diseñada para una durabilidad extrema y resistencia a la intemperie para aplicaciones arquitectónicas. Paralelamente, PPG ofrece adhesivos de película estructural de alto rendimiento diseñados para ensamblajes compuestos aeroespaciales, como el adhesivo de película estructural PPG AE-244, que proporciona alta resistencia al corte en cizalla a temperatura ambiente para aplicaciones de alta carga.
2. Integración de Flujos de Trabajo Digitales y Plataformas de Impresión Avanzadas
El prototipado rápido está cada vez más respaldado por flujos de trabajo digitales integrados, incluyendo software de corte automatizado, herramientas de diseño impulsadas por IA y plataformas de colaboración en la nube. Estas capacidades mejoran la utilización de materiales, mejoran la precisión y reducen el tiempo de desarrollo. Los sistemas híbridos aditivo-sustractivo crean oportunidades para materiales compatibles con la fabricación de múltiples pasos. Los avances en máquinas SLA, SLS y AM de metal impulsan aún más la demanda de materiales especializados optimizados para velocidad, acabado de superficie e integridad estructural. La convergencia de software, hardware y materiales fortalece la adopción por parte de los usuarios finales en instituciones de investigación y equipos de diseño industrial.
- Por ejemplo, Novelis (tras su adquisición de Aleris) suministra placas de aluminio de calidad aeroespacial producidas en su planta de Zhenjiang, capaces de fabricar placas anchas de hasta 3.8 metros de ancho.
3. Expansión de Aplicaciones Industriales en Vehículos Eléctricos, Aeroespacial y Salud
Nuevas oportunidades de aplicación continúan surgiendo en vehículos eléctricos, componentes interiores aeroespaciales, guías quirúrgicas, prótesis dentales y prototipos de defensa. Estas industrias requieren materiales capaces de cumplir con estrictos estándares mecánicos, térmicos y de biocompatibilidad. Los compuestos ligeros y los polvos metálicos de alta precisión permiten prototipos estructuralmente fiables para pruebas de rendimiento. En el sector de la salud, los modelos anatómicos y los componentes adaptados al paciente crean una demanda recurrente de materiales. A medida que los OEM industriales aceleran los ciclos de innovación, los materiales de prototipado rápido ganan una penetración más profunda, estableciendo nuevas fuentes de ingresos tanto en segmentos de alto valor como impulsados por volumen.
Desafíos Clave
1. Altos Costos de Material y Escalabilidad Limitada para Producción en Masa
A pesar de la creciente adopción, los polímeros premium, resinas especiales y polvos metálicos siguen siendo costosos, restringiendo su uso en segmentos sensibles al costo. Los precios de los materiales aumentan aún más cuando se requieren alta pureza, distribución de tamaño de partículas ajustada o certificaciones de biocompatibilidad. Estas restricciones limitan la escalabilidad para la producción de gran volumen, haciendo que la fabricación tradicional sea más económica para ciertas aplicaciones. Además, los desafíos de adquisición y la disponibilidad regional limitada de materiales avanzados extienden los tiempos de entrega. Los fabricantes deben equilibrar la velocidad de prototipado con los presupuestos operativos, creando una barrera que ralentiza la adopción en mercados emergentes y firmas de diseño a pequeña escala.
2. Rendimiento de Material Inconsistente y Compatibilidad a Través de Tecnologías
Las variaciones en la calidad del material, la imprimibilidad y el rendimiento final plantean desafíos en diferentes plataformas aditivas y sustractivas. Las propiedades mecánicas inconsistentes, la deformación, los defectos superficiales y la limitada compatibilidad cruzada entre máquinas reducen la eficiencia e incrementan el posprocesamiento. Las industrias que requieren tolerancias estrictas, como la aeroespacial y la médica, enfrentan restricciones cuando los materiales no cumplen con los estándares de repetibilidad. Además, la rápida innovación lleva a portafolios de materiales fragmentados, aumentando la complejidad para los usuarios finales al seleccionar combinaciones óptimas de tecnología de materiales. Estas limitaciones dificultan la integración fluida del flujo de trabajo y ralentizan la adopción generalizada de soluciones de prototipado rápido.
Segmentaciones del Mercado:
Por Material:
- Polímero
- Metal
Por Tecnología:
- Modelado por Deposición Fundida (FDM)
- Estereolitografía (SLA)
Por Aplicación:
- Automotriz
- Bienes de consumo
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de materiales de prototipado rápido incluye a jugadores como Toray Industries Inc., Precision Castparts Corp., Formosa Plastics Group, Evonik Industries, SABIC, PPG Industries Inc., Aleris International, Cytec Solvay Group, Alcoa Inc., y Allegheny Technologies Incorporated. El mercado de materiales de prototipado rápido está conformado por fabricantes que se centran en desarrollar polímeros de alto rendimiento, polvos metálicos diseñados, cerámicas y materiales compuestos optimizados para tecnologías de prototipado modernas. Las empresas enfatizan las innovaciones que mejoran la resistencia mecánica, la estabilidad térmica y la capacidad de impresión para satisfacer la creciente demanda de prototipos funcionales en los sectores automotriz, aeroespacial, médico e industrial. Los avances en formulaciones de materiales compatibles con FDM, SLA, SLS y fabricación aditiva de metales mejoran el acabado de la superficie y la precisión dimensional, reduciendo los requisitos de post-procesamiento. Las inversiones estratégicas en materiales sostenibles, la expansión de capacidad y las colaboraciones con fabricantes de impresoras 3D fortalecen la visibilidad en el mercado. Los esfuerzos continuos de I+D, las mejoras de calidad impulsadas por certificaciones y las redes de distribución globales refuerzan aún más la posición competitiva de los principales proveedores de materiales en este mercado en evolución.
Análisis de Jugadores Clave
- Toray Industries Inc.
- Precision Castparts Corp.
- Formosa Plastics Group
- Evonik Industries
- SABIC
- PPG Industries Inc.
- Aleris International
- Cytec Solvay Group
- Alcoa Inc.
- Allegheny Technologies Incorporated
Desarrollos Recientes
- En marzo de 2025, Stratasys anunció que se asociaron con importantes actores de la industria aeroespacial/defensa como Boeing, Northrop Grumman, la Fuerza Aérea de EE. UU., Blue Origin y Raytheon para calificar sus nuevos polímeros de alto rendimiento, Antero 800NA y 840CN03, para piezas impresas en 3D críticas para misiones en su plataforma F900, permitiendo una producción más rápida, económica y confiable de componentes listos para vuelo.
- En octubre de 2024, los paños de limpieza Toraysee están disponibles para su compra en línea a través de varios minoristas, incluidos sitios de comercio electrónico importantes como Amazon y varias tiendas especializadas en suministros de limpieza. La línea de productos ha estado disponible con nuevos diseños, incluidos aquellos hechos de materiales reciclados, lanzados periódicamente.
- En agosto de 2024, Alcoa Corporation adquirió Alumina Limited. Con la adquisición, Alcoa ahora posee completamente la empresa conjunta Alcoa World Alumina and Chemicals (AWAC), anteriormente con una participación del 60%, que incluye varias minas de bauxita y refinerías de alúmina en regiones clave como Australia, Brasil y Guinea.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Material, Tecnología, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que la fabricación aditiva se convierta en una herramienta estándar en las industrias automotriz, aeroespacial y médica.
- Aumentará la demanda de polímeros de alto rendimiento y polvos metálicos que apoyen la creación de prototipos funcionales y la ingeniería ligera.
- Los materiales sostenibles y reciclables ganarán tracción a medida que los fabricantes adopten objetivos ambientales más estrictos.
- Los avances en plataformas SLA, SLS y AM metálicas acelerarán la innovación en formulaciones de materiales especializadas.
- Los sistemas híbridos aditivos-sustractivos crearán oportunidades para materiales diseñados para flujos de trabajo multiproceso.
- El prototipado médico y dental crecerá con la mayor adopción de materiales biocompatibles y específicos para pacientes.
- Las herramientas de diseño impulsadas por automatización e IA mejorarán la eficiencia de los materiales y reducirán los ciclos de producción.
- La adopción industrial se desplazará hacia materiales que permitan la fabricación en series cortas más allá del prototipado tradicional.
- Los centros de fabricación regionales invertirán en la expansión de capacidad para reducir la dependencia de la cadena de suministro.
- La colaboración entre proveedores de materiales y fabricantes de impresoras 3D dará forma a la compatibilidad de materiales de próxima generación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de materiales de prototipado rápido y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales de prototipado rápido entre 2024 y 2032?
¿Qué segmento del mercado de materiales de prototipado rápido tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de materiales de prototipado rápido?
¿Quiénes son las empresas líderes en el mercado de materiales de prototipado rápido?
¿Qué región comandó la mayor parte del mercado de materiales de prototipado rápido en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Materiales para Prototipado Rápido Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Materiales para Prototipado Rápido Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 726.2 million → 2032: USD 2711.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Materiales para Prototipado Rápido Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Materiales para Prototipado Rápido Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Materiales para Prototipado Rápido Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Materiales para Prototipado Rápido Market Drivers
- 3.3 Mercado de Materiales para Prototipado Rápido Market Restraints & Challenges
- 3.4 Mercado de Materiales para Prototipado Rápido Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Materiales para Prototipado Rápido Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Materiales para Prototipado Rápido Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Materiales para Prototipado Rápido category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Materiales para Prototipado Rápido Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Materiales para Prototipado Rápido Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Materiales para Prototipado Rápido market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Materiales para Prototipado Rápido Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Materiales para Prototipado Rápido Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Materiales para Prototipado Rápido Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Materiales para Prototipado Rápido (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Materiales para Prototipado Rápido Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Materiales para Prototipado Rápido Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Materiales para Prototipado Rápido Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Materiales para Prototipado Rápido Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Materiales para Prototipado Rápido Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Materiales para Prototipado Rápido Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Materiales para Prototipado Rápido Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Materiales para Prototipado Rápido Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Materiales para Prototipado Rápido Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
