
Visión General del Mercado:
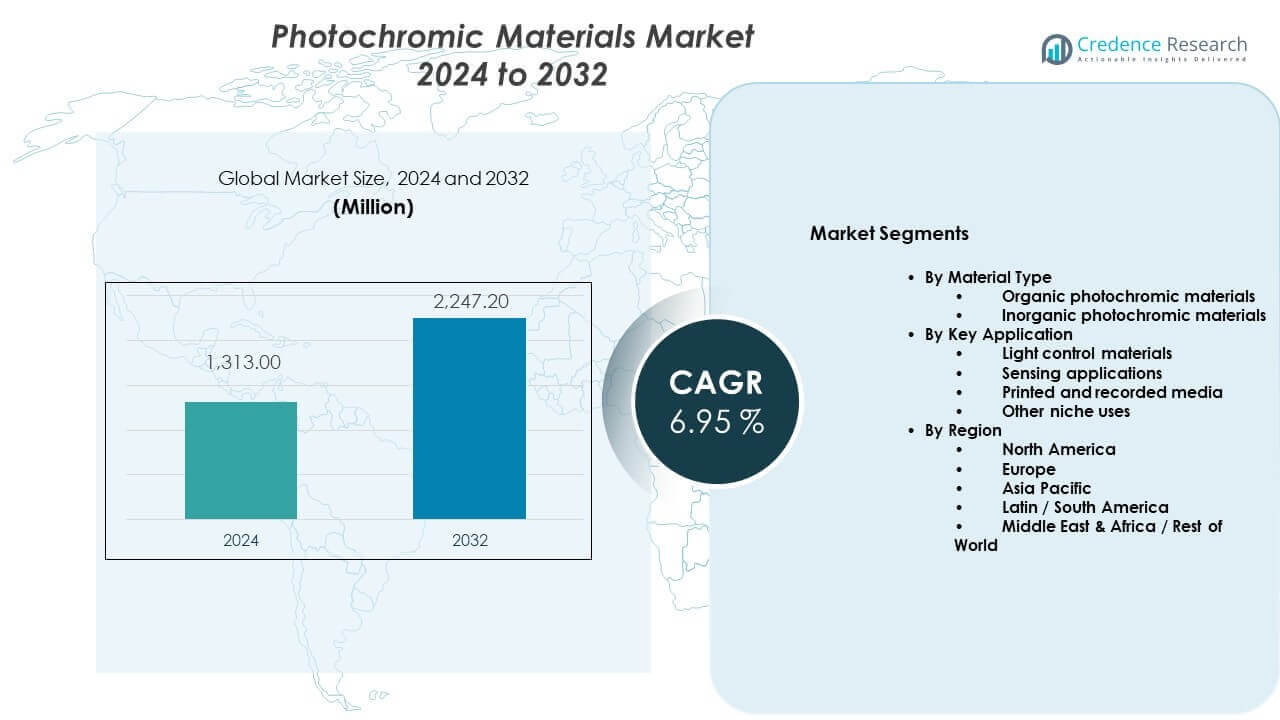
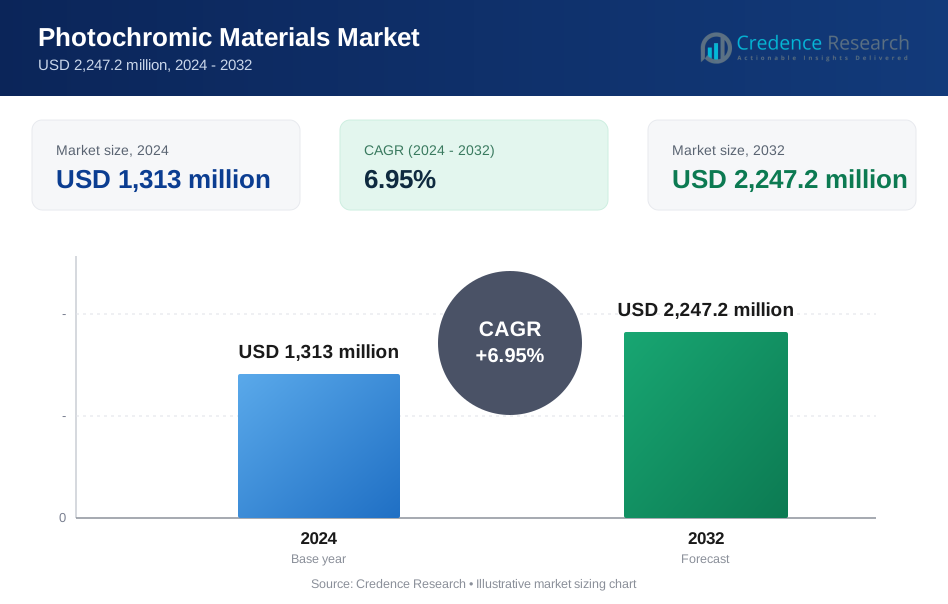
Se proyecta que el mercado de materiales fotocromáticos crecerá de USD 1,313 millones en 2024 a USD 2,247.2 millones para 2032, con una tasa de crecimiento anual compuesta del 6.95% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales Fotocromáticos 2024 | USD 1,313 millones |
| Mercado de Materiales Fotocromáticos, CAGR | 6.95 % |
| Tamaño del Mercado de Materiales Fotocromáticos 2032 | USD 2,247.2 millones |
El crecimiento del mercado está impulsado por la creciente demanda de soluciones adaptativas sensibles a la luz. Las marcas de gafas adoptan lentes fotocromáticos para mayor comodidad y protección ocular. Los productores automotrices integran recubrimientos fotocromáticos en espejos y techos solares. Las tendencias de edificios inteligentes aumentan el uso en ventanas energéticamente eficientes. Los avances en nanomateriales mejoran la velocidad de cambio y la vida útil. Los usuarios industriales prefieren materiales con rendimiento estable bajo exposición repetida a UV. La conciencia del consumidor sobre la protección UV apoya aún más el crecimiento constante de la demanda en diversas aplicaciones.
América del Norte y Europa lideran el mercado debido a las fuertes marcas de gafas y estándares de construcción avanzados. Estados Unidos, Alemania y Francia muestran alta adopción en productos ópticos premium. Asia Pacífico está emergiendo rápidamente, liderado por China, Japón y Corea del Sur. La expansión de la producción automotriz y la construcción urbana apoyan el crecimiento regional. La escala de fabricación y las ventajas de costos atraen a proveedores globales. Los mercados emergentes se benefician del aumento del ingreso disponible y la mejora de las redes minoristas ópticas.
Perspectivas del Mercado:
- La visión general del mercado muestra un crecimiento de USD 1,313 millones en 2024 a USD 2,247.2 millones para 2032, registrando un CAGR del 95%, impulsado por la expansión de aplicaciones ópticas y de materiales inteligentes.
- América del Norte (32%), Asia Pacífico (30%) y Europa (28%) lideran la demanda regional debido a la fuerte adopción de gafas, estándares de construcción avanzados e integración automotriz.
- Asia Pacífico se destaca como la región de más rápido crecimiento con una participación del 30%, respaldada por la fabricación a gran escala, el aumento de la construcción urbana y la expansión de la producción automotriz en China, Japón y Corea del Sur.
- Por aplicación, los materiales de control de luz representan casi el 62% de la participación, respaldados por un fuerte uso en lentes, ventanas inteligentes y acristalamiento arquitectónico.
- Por tipo de material, los materiales fotocromáticos orgánicos tienen aproximadamente el 58% de la participación, favorecidos por su rápida respuesta, claridad óptica y flexibilidad de diseño en productos de consumo.
Impulsores del Mercado:
Creciente Demanda de Soluciones Ópticas Adaptativas en Productos de Consumo
El mercado de materiales fotocromáticos se beneficia de la fuerte demanda de rendimiento óptico adaptativo. Los consumidores prefieren lentes que se ajustan automáticamente a los cambios de luz. Las marcas de gafas promueven características de comodidad, claridad y protección UV. Los estilos de vida al aire libre aumentan la exposición frecuente a iluminación variable. La óptica médica adopta materiales adaptativos para el apoyo visual. Los fabricantes mejoran la velocidad de oscurecimiento y desvanecimiento. La aceptación minorista mejora a través del posicionamiento premium. Este impulsor apoya la adopción amplia por parte de los consumidores.
- Por ejemplo, las lentes Transitions® GEN S™ de EssilorLuxottica, lanzadas en 2024, logran un desvanecimiento completo en interiores en menos de dos minutos y bloquean el 100% de los rayos UVA y UVB mientras filtran hasta el 86% de la luz azul-violeta en exteriores.
Expansión De Aplicaciones De Edificios Inteligentes E Infraestructura Energéticamente Eficiente
El mercado de materiales fotocromáticos gana apoyo con la adopción de edificios inteligentes. Los arquitectos especifican acristalamientos adaptativos para el control del confort visual. Los recubrimientos fotocromáticos reducen el deslumbramiento sin sistemas mecánicos. Los objetivos de eficiencia energética favorecen la modulación pasiva de la luz. Los edificios comerciales buscan materiales que reduzcan el estrés de enfriamiento. Los proyectos urbanos adoptan tecnologías de fachadas inteligentes. Los proveedores alinean productos con estándares de construcción ecológica. Este impulsor apoya la demanda de construcción a largo plazo.
- Por ejemplo, AGC Glass Europe ha informado sobre soluciones de intercalado fotocromático utilizadas en acristalamientos arquitectónicos que mantienen el rendimiento óptico después de más de 20,000 ciclos de exposición UV en pruebas de durabilidad.
Creciente Integración Automotriz De Componentes Sensibles A La Luz
El mercado de materiales fotocromáticos experimenta crecimiento por la integración automotriz. Los fabricantes de vehículos utilizan espejos adaptativos para reducir el deslumbramiento de los faros. Los techos solares y las pantallas se benefician de recubrimientos sensibles a la luz. Los vehículos premium adoptan tecnologías centradas en la comodidad. Los estándares de seguridad automotriz apoyan una mejor visibilidad del conductor. Los proveedores entregan materiales duraderos para condiciones de vibración. Las asociaciones con OEM aceleran los ciclos de calificación de materiales. La demanda automotriz añade estabilidad regional.
Avances En Ciencia De Materiales Y Tecnologías De Recubrimiento Funcional
El mercado de materiales fotocromáticos avanza a través del progreso en ciencia de materiales. Los investigadores mejoran la resistencia a la fatiga bajo exposición repetida a UV. Los compuestos nanoestructurados mejoran la claridad y la uniformidad de respuesta. Las técnicas de recubrimiento mejoran la adhesión en vidrio y polímeros. Los productores reducen el retraso de respuesta en diferentes rangos de temperatura. La estabilidad mejorada amplía la usabilidad industrial. La síntesis escalable apoya la producción comercial. La innovación refuerza la confianza en el rendimiento.
Tendencias Del Mercado:
Cambio Hacia Formulaciones Fotocromáticas Personalizables Y Específicas Para Aplicaciones
El mercado de materiales fotocromáticos tiende hacia formulaciones personalizadas. Los fabricantes diseñan materiales para rangos de luz definidos. Los usuarios finales solicitan perfiles de transición personalizados. Los fabricantes de lentes prefieren densidades de color ajustables. Los compradores industriales demandan un comportamiento óptico predecible. La personalización mejora la diferenciación de productos. Los equipos de I+D alinean la química con las necesidades de uso final. Esta tendencia apoya el posicionamiento de valor añadido.
- Por ejemplo, Mitsui Chemicals ha desarrollado tintes fotocromáticos orgánicos con variación de tiempo de respuesta por debajo del 5% a través de ciclos de conmutación repetidos, apoyando un rendimiento consistente de las lentes.
Aumento Del Uso En Tecnología Vestible Y Dispositivos Inteligentes De Consumo
El mercado de materiales fotocromáticos se expande hacia la tecnología portátil. Las gafas inteligentes adoptan características de tintado adaptativo. La electrónica de consumo busca la modulación pasiva de la luz. Los diseñadores valoran los recubrimientos delgados y livianos. La adaptación sin batería mejora la eficiencia del dispositivo. La comodidad portátil guía la selección de materiales. Las marcas exploran características de mejora visual. Esta tendencia abre nuevos caminos de aplicación.
- Por ejemplo, LCR Hallcrest suministra películas fotocromáticas para indicadores portátiles que muestran un cambio de color distintivo en segundos bajo exposición a UV, manteniendo la repetibilidad a través de miles de ciclos de activación.
Creciente Preferencia Por Composiciones Químicas Sostenibles Y De Bajo Impacto
El mercado de materiales fotocromáticos se alinea con los objetivos de sostenibilidad. Los fabricantes reducen el uso de solventes peligrosos. Los clientes prefieren sistemas de materiales conformes. La presión regulatoria da forma a las elecciones de formulación. Los componentes bio-basados ganan enfoque en la investigación. La química sostenible mejora la confianza en la marca. Las cadenas de suministro enfatizan la obtención responsable. Esta tendencia influye en el desarrollo a largo plazo.
Integración De Efectos Fotocromáticos Con Recubrimientos Multifuncionales
El mercado de materiales fotocromáticos adopta sistemas de recubrimiento multifuncionales. Los recubrimientos combinan resistencia a los arañazos con adaptación óptica. Las características antirreflectantes se combinan con la respuesta fotocromática. La durabilidad de la superficie sigue siendo crítica. Los diseños de múltiples capas mejoran la vida útil del producto. Los fabricantes apuntan a pasos de aplicación simplificados. Los usuarios finales prefieren beneficios consolidados. Esta tendencia mejora la eficiencia del sistema.
Análisis De Desafíos Del Mercado:
Limitaciones De Estabilidad De Rendimiento Bajo Condiciones Ambientales Extremas
El mercado de materiales fotocromáticos enfrenta desafíos de estabilidad. Los extremos de temperatura afectan el comportamiento de transición de color. La exposición repetida a UV reduce la capacidad de respuesta con el tiempo. La humedad impacta el rendimiento de adhesión del recubrimiento. Las aplicaciones al aire libre demandan una salida óptica consistente. El control de calidad se vuelve crítico durante la ampliación. Los usuarios esperan un comportamiento uniforme en todos los climas. Estos problemas aumentan los costos de validación.
Complejidad De Costos Y Fabricación En Aplicaciones De Alta Precisión
El mercado de materiales fotocromáticos enfrenta presión de costos. Los materiales primas de alta pureza aumentan los gastos de producción. La síntesis compleja requiere entornos controlados. La variación en el rendimiento afecta la consistencia del suministro. Los métodos de recubrimiento de precisión aumentan las necesidades de capital. Los fabricantes más pequeños enfrentan barreras de entrada. La sensibilidad al precio limita la adopción masiva. El control de costos sigue siendo un desafío.
Oportunidades De Mercado:
Expansión En Economías Emergentes Con Creciente Consumo Óptico
El mercado de materiales fotocromáticos encuentra oportunidades en economías emergentes. El crecimiento urbano aumenta la demanda de corrección visual. El aumento de ingresos apoya la adopción de gafas premium. La fabricación local reduce los riesgos de suministro. La expansión minorista mejora el acceso a los productos. La concienciación aumenta el uso de protección UV. Las marcas regionales buscan características diferenciadas. Estos factores impulsan el crecimiento del volumen.
Adopción En Sistemas Ópticos Industriales Y De Defensa Avanzados
El mercado de materiales fotocromáticos ofrece potencial en óptica avanzada. Los sistemas de defensa requieren control de luz adaptable. Los sensores industriales se benefician de la gestión del deslumbramiento. La industria aeroespacial valora la adaptación óptica pasiva. Los sectores de alta fiabilidad demandan un rendimiento robusto. Las necesidades de larga vida útil favorecen formulaciones avanzadas. Las asociaciones permiten la transferencia de tecnología. Esta oportunidad apoya aplicaciones premium.
Análisis de Segmentación del Mercado:
Por Tipo de Material
Los materiales fotocromáticos orgánicos dominan el uso comercial debido a su rápida respuesta de color y alta claridad óptica. Estos materiales son adecuados para lentes oftálmicas y productos ópticos de consumo. Los fabricantes prefieren las variantes orgánicas por su flexibilidad de diseño y rendimiento ajustable. Los materiales fotocromáticos inorgánicos apoyan aplicaciones que requieren estabilidad térmica y larga vida útil. Los sistemas basados en vidrio utilizan compuestos inorgánicos para acristalamiento arquitectónico y automotriz. El mercado de materiales fotocromáticos equilibra ambos tipos según las necesidades de durabilidad y respuesta. Refleja prioridades de rendimiento variadas en los sectores de uso final.
Por Aplicación Clave
Los materiales de control de luz representan el segmento de aplicación principal. Las ventanas inteligentes, lentes y sistemas de acristalamiento dependen de la modulación de luz adaptable. Este segmento apoya el confort, la reducción del deslumbramiento y la protección visual. Las aplicaciones de detección utilizan el comportamiento fotocromático para sensores ópticos y características de seguridad. Estos sistemas requieren un cambio de color preciso y repetible. Los medios impresos y grabados adoptan tintas fotocromáticas para el marcado de datos y usos anti-falsificación. Otros usos de nicho incluyen textiles, electrónica, recubrimientos y películas. Estas aplicaciones favorecen capas delgadas, respuesta estable y facilidad de integración.
- Por ejemplo, QCR Solutions Corp. suministra pigmentos fotocromáticos para impresión de seguridad que mantienen un contraste de color legible después de más de 1,000 ciclos de exposición UV.
Segmentación:
Por Tipo de Material- Materiales fotocromáticos orgánicos
- Materiales fotocromáticos inorgánicos
- Materiales de control de luz
- Aplicaciones de detección
- Medios impresos y grabados
- Otros usos de nicho
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte posee un estimado 32% de participación de mercado en el mercado de materiales fotocromáticos. La región se beneficia de una fuerte adopción de lentes fotocromáticos y soluciones de acristalamiento inteligente. Estados Unidos lidera debido a las marcas de gafas establecidas y los estándares de construcción avanzados. Las aplicaciones automotrices también apoyan una demanda constante de materiales. La actividad de investigación respalda la mejora del rendimiento del material. El enfoque regulatorio en la protección UV fortalece la aceptación del producto. Mantiene una demanda estable en usos tanto de consumo como industriales.
Europa
Europa representa casi 28% de participación de mercado y muestra una fuerte demanda en óptica y arquitectura. Alemania, Francia e Italia lideran debido al consumo de gafas premium. Las prácticas de construcción sostenible apoyan la adopción de acristalamiento adaptativo. Los estándares de seguridad automotriz fomentan el uso de espejos fotocromáticos. Los fabricantes se centran en la calidad y durabilidad. La región valora el cumplimiento del material y la precisión óptica. Sostiene una demanda constante en sectores de uso final maduros.
Asia Pacífico, América Latina y Medio Oriente & África
Asia Pacífico representa alrededor del 30% de participación de mercado y muestra la expansión más rápida. China, Japón y Corea del Sur impulsan el volumen a través de la escala de fabricación. La creciente construcción urbana apoya la demanda de acristalamiento. La producción automotriz también respalda el uso de materiales. América Latina posee aproximadamente 6% de participación de mercado, liderada por el creciente número de redes de venta al por menor ópticas. Medio Oriente & África representan casi 4% de participación de mercado, apoyados por proyectos de construcción e infraestructura. Refleja una adopción gradual en economías emergentes.
Análisis de Jugadores Clave:
- PPG Industries
- Tokuyama Corporation
- Mitsui Chemicals
- Milliken Chemical
- Essilor / Transitions Optical (EssilorLuxottica)
- Tianjin Forsheen Sunshine Technology
- Bloclo Technologies
- Yamada Chemical
- LCR Hallcrest
- QCR Solutions Corp.
Análisis Competitivo:
El mercado de materiales fotocromáticos muestra una concentración moderada con una mezcla de empresas de materiales químicos, ópticos y especializados. Los principales actores se centran en formulaciones patentadas y fiabilidad de rendimiento. Las empresas compiten en velocidad de respuesta, durabilidad y claridad óptica. La alineación estratégica con fabricantes de gafas y acristalamiento fortalece la posición en el mercado. La diferenciación de productos apoya estrategias de precios premium. La presencia de producción regional mejora la consistencia del suministro. Refleja una competencia impulsada por la profundidad tecnológica y el alcance de la aplicación.
Desarrollos Recientes:
- El 12 de noviembre de 2025, Mitsui Chemicals anunció una importante expansión de sus instalaciones a través de SDC Technologies, que está trasladando su sede a Rancho Santa Margarita, California. La nueva instalación abarca 124,000 pies cuadrados (aproximadamente 11,500 metros cuadrados) y fortalecerá significativamente las funciones de investigación y desarrollo, así como las capacidades de fabricación. La reubicación, programada para completarse en octubre de 2026, incluye el establecimiento de un nuevo laboratorio de aplicaciones y un espacio de demostración de productos para mejorar el soporte técnico y la colaboración con los clientes. La instalación estará equipada con paneles solares para aprovechar la energía renovable, cubriendo la mayoría de los requisitos de electricidad.
- En septiembre de 2025, Tokuyama Corporation completó una adquisición estratégica significativa que marca una importante expansión de su cartera de atención médica. La empresa finalizó la adquisición de los negocios de materiales farmacéuticos y de diagnóstico in vitro de JSR Corporation a través de una nueva subsidiaria llamada Tokuyama Life Science Corporation. Este movimiento estratégico, anunciado el 22 de abril de 2025 y completado el 1 de octubre de 2025, demuestra el compromiso de Tokuyama de fortalecer su presencia en el ámbito de los diagnósticos y la atención médica. Si bien esta adquisición se centra principalmente en sistemas de diagnóstico, representa la estrategia más amplia de la empresa para diversificar su negocio más allá de los productos químicos especializados hacia soluciones de atención médica de alto valor.
- Mitsui Chemicals ha emergido como una fuerza importante en materiales fotocromáticos a través de múltiples iniciativas estratégicas que abarcan 2024 y 2025. En enero de 2024, la empresa lanzó con éxito una nueva planta de producción de material de lentes fotocromáticos MR™ en los Estados Unidos, representando una expansión significativa de capacidad para satisfacer la creciente demanda global de lentes oftálmicas de alto índice de refracción.
- Durante 2024, Mitsui Chemicals dio un paso transformador al adquirir tecnología de tintes fotocromáticos de James Robinson Speciality Ingredients en el Reino Unido. Esta adquisición fortaleció sustancialmente las capacidades de la empresa para desarrollar materiales de lentes fotocromáticos de alto rendimiento y sistemas de recubrimiento, permitiendo la creación de productos diferenciados al combinar los tintes fotocromáticos adquiridos con los materiales base de lentes, recubrimientos y fortalezas tecnológicas existentes de Mitsui.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de material y segmentos clave de aplicación. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda aumentará en aplicaciones de gafas premium.
- La adopción de edificios inteligentes apoyará el uso de acristalamiento.
- La integración automotriz se expandirá más allá de los espejos.
- La personalización de materiales ganará importancia.
- El enfoque en la sostenibilidad influirá en las elecciones de formulación.
- Las economías emergentes añadirán demanda de volumen.
- Los dispositivos portátiles abrirán nuevos casos de uso.
- La durabilidad del recubrimiento seguirá siendo un diferenciador clave.
- Las asociaciones darán forma a las líneas de innovación.
- Los estándares de rendimiento óptico se endurecerán.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de materiales fotocrómicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales fotoquímicos entre 2025 y 2032?
¿Qué segmento del mercado de materiales fotoquímicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de materiales fotoquímicos?
¿Quiénes son las empresas líderes en el mercado de materiales fotoquímicos?
¿Qué región comandó la mayor parte del mercado de materiales fotocrómicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Materiales Fotocrómicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Materiales Fotocrómicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,313 million → 2032: USD 2,247.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Materiales Fotocrómicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Materiales Fotocrómicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Materiales Fotocrómicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Materiales Fotocrómicos Market Drivers
- 3.3 Mercado de Materiales Fotocrómicos Market Restraints & Challenges
- 3.4 Mercado de Materiales Fotocrómicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Materiales Fotocrómicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Materiales Fotocrómicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Materiales Fotocrómicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Materiales Fotocrómicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Materiales Fotocrómicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Materiales Fotocrómicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Materiales Fotocrómicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Materiales Fotocrómicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Materiales Fotocrómicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Materiales Fotocrómicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Materiales Fotocrómicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Materiales Fotocrómicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Materiales Fotocrómicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Materiales Fotocrómicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Materiales Fotocrómicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Materiales Fotocrómicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Materiales Fotocrómicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Materiales Fotocrómicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Materiales Fotocrómicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
