
Visión General del Mercado de Materiales de Hongos:
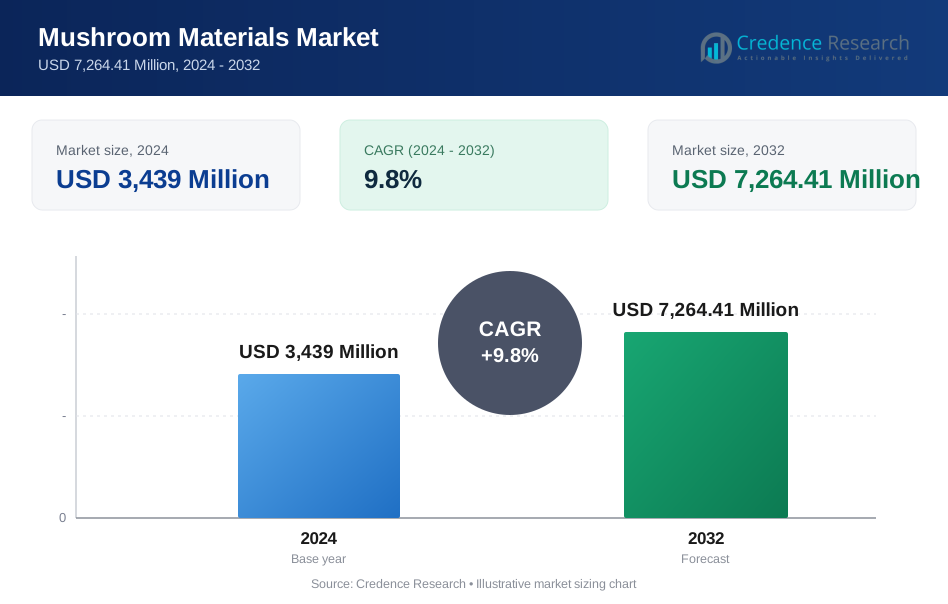
El tamaño del mercado de materiales de hongos fue valorado en USD 3,439 millones en 2024 y se anticipa que alcanzará los USD 7,264.41 millones para 2032, con un CAGR del 9.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales de Hongos 2024 | USD 3,439 millones |
| Mercado de Materiales de Hongos, CAGR | 9.8% |
| Tamaño del Mercado de Materiales de Hongos 2032 | USD 7,264.41 millones |
Perspectivas del Mercado de Materiales de Hongos
- El aumento de la demanda de materiales sostenibles y biodegradables en las industrias alimentaria, de comercio electrónico y de moda está impulsando el crecimiento del mercado. El cuero de hongos y los materiales de aislamiento están ganando terreno debido a las tendencias de consumo ecológico y al apoyo regulatorio.
- Las innovaciones tecnológicas en el cultivo y procesamiento de micelio, junto con el aumento de colaboraciones con los sectores de moda y construcción, están moldeando las tendencias del mercado y ampliando las aplicaciones de productos a nivel mundial.
- Los altos costos de producción, los desafíos de escalabilidad y la limitada conciencia en regiones emergentes son restricciones clave que afectan la adopción y el crecimiento del mercado. Las empresas se están enfocando en la optimización de costos e iniciativas educativas para superar estas barreras.
- América del Norte lidera con un 35% de participación en 2024, seguida de Europa con un 30%, Asia-Pacífico con un 25% y el resto del mundo con un 10%, reflejando una fuerte demanda regional e iniciativas de sostenibilidad.

Análisis de Segmentación del Mercado de Materiales de Hongos:
Por Tipo de Producto
En el Mercado de Materiales de Hongos, el segmento de Materiales de Embalaje de Hongos domina con un 45% de participación de mercado en 2024, impulsado por la creciente demanda de alternativas sostenibles y biodegradables en los sectores alimentario y de comercio electrónico. El Cuero de Hongos tiene un 30% de participación, beneficiándose de la creciente adopción en las industrias de moda y accesorios debido a las tendencias de consumo ecológico. Los Materiales de Aislamiento de Hongos representan un 25% de participación, impulsados por el creciente interés en materiales de construcción ecológicos. El crecimiento general de este segmento está respaldado por presiones regulatorias para reducir los plásticos de un solo uso y la creciente conciencia sobre la sostenibilidad ambiental, proyectándose que mantendrá un fuerte impulso hasta 2032.
- Por ejemplo, Ecovative Design produce Embalajes de Hongos utilizando tecnología MycoComposite, cultivada a partir de micelio y desechos agrícolas como el cáñamo en 5-7 días para formar moldes protectores personalizados como una alternativa sin plástico.
Por Aplicación
Entre las aplicaciones, Embalaje es el segmento líder con un 48% de participación en 2024, impulsado por el cambio global hacia el embalaje sostenible en las industrias de alimentos, bebidas y comercio electrónico. Textiles & Moda tienen un 28% de participación, impulsados por la creciente preferencia del consumidor por materiales biodegradables y libres de crueldad en ropa, calzado y accesorios. Materiales de Construcción & Edificación representan un 24% de participación, apoyados por la creciente demanda de aislamiento natural y soluciones de construcción sostenibles. El crecimiento del segmento de aplicaciones está impulsado por tendencias ecológicas, incentivos gubernamentales para el desarrollo sostenible e inversiones crecientes en proyectos de infraestructura verde en todo el mundo.
- Por ejemplo, Amcor plc lanzó su línea AmFiber™ de embalajes a base de papel diseñados para reemplazar el plástico en productos de snacks y panadería.
Por Usuario Final
La Industria de Alimentos & Bebidas es el segmento de usuario final dominante con un 50% de participación en 2024, impulsado por la demanda de embalajes biodegradables y soluciones sostenibles en los sectores de entrega de alimentos y minorista. La Industria de la Moda & Vestimenta tiene un 25% de participación, impulsada por la adopción de cuero de hongos y otros materiales sostenibles en ropa, calzado y accesorios. La Industria de la Construcción representa un 15% de participación, apoyada por materiales de aislamiento ecológicos. Otros sectores, incluidos Automotriz y Electrónica, contribuyen con un 10% de participación, beneficiándose de aplicaciones de materiales ligeros y biodegradables. Las estrictas regulaciones ambientales y la creciente conciencia del consumidor son impulsores clave para todos los segmentos de usuarios finales.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Embalajes Sostenibles
Las crecientes preocupaciones ambientales y el impulso global para reducir los desechos plásticos están impulsando el Mercado de Materiales de Hongos. Las empresas de los sectores de alimentos, comercio electrónico y minorista están adoptando cada vez más materiales de embalaje a base de hongos como alternativas ecológicas y biodegradables. El Embalaje de Hongos, el tipo de producto dominante con un 45% de participación en 2024, es altamente favorecido por sus propiedades compostables, durabilidad y bajo impacto ambiental. Las regulaciones gubernamentales y las iniciativas de sostenibilidad corporativa están acelerando la adopción, particularmente en Europa y América del Norte, alentando a los fabricantes a invertir en soluciones innovadoras a base de hongos. Se espera que esta tendencia mantenga un fuerte crecimiento, con el mercado proyectado para alcanzar USD 7,264.41 millones para 2032 con un CAGR del 9.8%.
- Por ejemplo, Dell reemplazó la espuma de plástico con embalajes a base de hongos hechos de micelio y desechos agrícolas para proteger los productos electrónicos durante el tránsito. El material se descompone completamente en 30 días, ofreciendo una alternativa compostable que mantiene la protección del producto.
Expansión en la Industria de la Moda y Textiles
El mercado de materiales de hongos se está beneficiando del aumento en la adopción de cuero de hongos en el sector de la moda y la confección, que representó el 30% de la participación del segmento de productos en 2024. Los consumidores conscientes del medio ambiente están impulsando la demanda de alternativas sostenibles y libres de crueldad al cuero tradicional, alentando a las marcas a incorporar cuero de hongos en calzado, bolsos y accesorios. Las crecientes colaboraciones entre marcas de moda y productores de materiales de hongos están ampliando el alcance del mercado, particularmente en Europa y América del Norte. Este cambio hacia la moda sostenible está respaldado por una creciente conciencia sobre el impacto ambiental y los incentivos gubernamentales que promueven prácticas de fabricación ecológicas, impulsando el crecimiento general del mercado en todas las industrias de usuarios finales.
- Por ejemplo, Adidas lanzó el Stan Smith Mylo en 2021, el primer zapato hecho con material basado en hongos Mylo de Bolt Threads, utilizando micelio cultivado en menos de dos semanas mediante agricultura vertical para la parte superior, las rayas, el talón y la marca.
Aumento de la Adopción en Materiales de Construcción y Edificación
Los materiales de aislamiento de hongos, que representan el 25% de la participación del segmento de productos en 2024, están ganando terreno en la industria de la construcción debido a la creciente demanda de edificios energéticamente eficientes y ecológicos. El aislamiento a base de hongos proporciona eficiencia térmica, biodegradabilidad y características de ligereza, atrayendo a arquitectos y desarrolladores enfocados en infraestructura sostenible. Los marcos regulatorios que fomentan la construcción ecológica y las crecientes inversiones en ciudades inteligentes y edificios ecológicos están impulsando la adopción a nivel mundial. A medida que los gobiernos y desarrolladores privados priorizan cada vez más la sostenibilidad, el aislamiento de hongos está emergiendo como una alternativa preferida a los materiales convencionales, impulsando el crecimiento general del mercado y reforzando la tasa de crecimiento anual compuesta proyectada del 9.8% hasta 2032.
Tendencias y Oportunidades Clave
Innovaciones Tecnológicas en la Producción de Materiales de Hongos
Los avances en biotecnología y micología están permitiendo el desarrollo de materiales de hongos de alta calidad, duraderos y versátiles, adecuados para aplicaciones en embalaje, moda y construcción. Las empresas están invirtiendo en métodos de producción escalables y diseños innovadores, mejorando el rendimiento y el atractivo estético de los productos de hongos. Por ejemplo, las mejoras en las técnicas de cultivo de micelio han permitido obtener cuero de hongos más resistente y materiales de embalaje más uniformes. Estas innovaciones crean oportunidades para que los actores del mercado amplíen sus ofertas de productos, ingresen a nuevos segmentos y satisfagan la creciente demanda de los consumidores conscientes del medio ambiente. El progreso tecnológico es, por lo tanto, una tendencia significativa que moldea la dinámica del mercado y las oportunidades de crecimiento a largo plazo.
- Por ejemplo, la plataforma AirMycelium™ de Ecovative cultiva pieles de micelio 100% puras mediante fermentación en estado sólido, desarrollada inicialmente para suelas de zapatos como una alternativa al plástico, produciendo materiales similares al cuero en granjas verticales.
Expansión de la Conciencia del Consumidor Sostenible e Iniciativas Ecológicas
La preferencia del consumidor por materiales sostenibles y biodegradables está acelerando la adopción en el mercado. El aumento de la conciencia sobre el impacto ambiental y las campañas globales contra los desechos plásticos están alentando tanto a las empresas como a los usuarios finales a cambiar hacia soluciones basadas en hongos. Las empresas están aprovechando esta tendencia al asociarse con minoristas, diseñadores y empresas de construcción para expandir las aplicaciones de materiales de hongos. Además, los incentivos gubernamentales y los objetivos de sostenibilidad corporativa están apoyando una adopción más amplia en los sectores de embalaje, moda y construcción. Esta tendencia no solo mejora la penetración en el mercado, sino que también ofrece oportunidades para la diversificación de productos, asociaciones estratégicas y expansión regional, particularmente en Europa, América del Norte y Asia-Pacífico.
- Por ejemplo, Adidas colaboró con Bolt Threads para desarrollar un prototipo de zapato hecho de Mylo, una alternativa de cuero derivada del micelio, reforzando el compromiso de la empresa con el diseño sostenible.
Desafíos Clave
Altos Costos de Producción y Problemas de Escalabilidad
A pesar del aumento de la demanda, los materiales de hongos enfrentan desafíos relacionados con los costos de producción y la escalabilidad. Cultivar micelio de alta calidad y procesarlo en materiales duraderos para embalaje, cuero o aislamiento es intensivo en recursos y requiere tecnología especializada. Estos altos costos limitan la adopción a gran escala, particularmente en mercados sensibles al precio y economías emergentes. Además, aumentar la producción manteniendo la consistencia y calidad del producto sigue siendo un desafío para los fabricantes. Estas limitaciones pueden obstaculizar el crecimiento del mercado y las tasas de adopción, especialmente en aplicaciones que requieren suministro de alto volumen, como el embalaje de mercado masivo y los proyectos de construcción, haciendo de la optimización de costos un enfoque crítico para los actores de la industria.
Conciencia Limitada y Penetración de Mercado en Ciertas Regiones
Aunque la demanda está aumentando en Europa y América del Norte, la conciencia y adopción de materiales de hongos sigue siendo baja en varias regiones, incluidas partes de Asia-Pacífico, África y América Latina. La educación limitada del consumidor sobre los beneficios ambientales, la falta de infraestructura para la distribución de materiales sostenibles y la preferencia por materiales convencionales impiden la penetración en el mercado. Además, el apoyo regulatorio en algunas regiones es mínimo, lo que ralentiza aún más la adopción. Superar estos desafíos requiere campañas de marketing dirigidas, iniciativas educativas y asociaciones estratégicas para aumentar la conciencia y fomentar la transición a alternativas ecológicas. Abordar estas barreras es esencial para lograr el crecimiento del mercado global y alcanzar el CAGR proyectado.
Análisis Regional
América del Norte
América del Norte ocupa una posición dominante en el Mercado de Materiales de Hongos con un 35% de participación en 2024, impulsada por fuertes regulaciones ambientales, creciente conciencia del consumidor y adopción generalizada de embalajes sostenibles y cuero de hongos en las industrias de moda y alimentos. Estados Unidos, en particular, lidera el mercado regional debido a las iniciativas gubernamentales activas que apoyan los materiales biodegradables y las inversiones significativas de actores clave como Ecovative Design LLC y MycoWorks Inc. La creciente demanda de aislamiento ecológico en proyectos de construcción fortalece aún más el crecimiento del mercado. Se espera que América del Norte mantenga el liderazgo hasta 2032, respaldada por la innovación y el apoyo regulatorio.
Europa
Europa representa el 30% del mercado de materiales de hongos en 2024, liderada por países como Alemania, los Países Bajos y Francia que enfatizan el desarrollo sostenible y los estándares de construcción ecológica. La fuerte preferencia del consumidor por productos ecológicos y las estrictas regulaciones sobre el uso de plásticos han impulsado la demanda de empaques y cuero de hongos en la región. Los sectores de la moda y la alimentación son impulsores clave, con empresas que integran cada vez más materiales biodegradables y compostables. Las colaboraciones estratégicas entre productores de materiales de hongos y las industrias europeas de moda y construcción están creando oportunidades de crecimiento. Se proyecta que la región mantenga un crecimiento robusto hasta 2032 debido al apoyo regulatorio y al aumento de las iniciativas de sostenibilidad.
Asia-Pacífico
Asia-Pacífico contribuye con el 25% del mercado de materiales de hongos en 2024, impulsada por la rápida adopción de soluciones de empaque sostenibles en países como China, Japón e India. La creciente conciencia sobre la sostenibilidad ambiental y la expansión de las industrias de comercio electrónico y alimentación están aumentando la demanda de materiales de empaque a base de hongos. Además, las industrias de la construcción y textil de la región están adoptando gradualmente aislamiento de hongos y alternativas de cuero. La inversión en investigación y desarrollo, junto con incentivos gubernamentales que promueven la fabricación ecológica, está mejorando el crecimiento del mercado regional. Se espera que Asia-Pacífico experimente un fuerte crecimiento en el período de pronóstico, ofreciendo oportunidades significativas para la expansión del mercado y una mayor penetración.
Resto del Mundo (RoW)
El resto del mundo tiene una participación del 10% en el mercado de materiales de hongos en 2024, con una demanda emergente en América Latina, África y Oriente Medio. El creciente interés en materiales sostenibles y prácticas ecológicas está impulsando la adopción en mercados de nicho, particularmente en empaque y construcción. Sin embargo, la infraestructura limitada, la baja conciencia del consumidor y el mínimo apoyo regulatorio restringen el rápido crecimiento del mercado. Se espera que las asociaciones estratégicas, las campañas de concienciación y la transferencia de tecnología desde regiones desarrolladas mejoren las tasas de adopción. RoW presenta una oportunidad de crecimiento moderada para los materiales de hongos, y el mayor enfoque en la sostenibilidad ambiental probablemente expandirá la cuota de mercado durante el período de pronóstico.
Segmentaciones del mercado de materiales de hongos:
Por tipo de producto
- Materiales de empaque de hongos
- Cuero de hongos
- Materiales de aislamiento de hongos
Por aplicación
- Empaque
- Textiles y moda
- Construcción y materiales de construcción
Por usuario final
- Industria de alimentos y bebidas
- Industria de moda y confección
- Industria de la construcción
- Otros (automotriz, electrónica, etc.)
Por geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de materiales de hongos se caracteriza por la presencia de actores clave, incluidos Ecovative Design LLC, MycoWorks Inc., Bolt Threads Inc., Biohm Ltd., Mogu Srl, Mushroom Packaging Ltd., MycoComposite Solutions, Fabscrap, Greenmushroom Materials y The Mushroom Material Company. Estas empresas están aprovechando iniciativas estratégicas como la innovación de productos, asociaciones, fusiones y adquisiciones para fortalecer su posición en el mercado. Ecovative Design y MycoWorks se centran en expandir soluciones de embalaje y cuero de hongos, mientras que Bolt Threads y Biohm están innovando en moda sostenible y materiales de construcción. El mercado es altamente dinámico, con nuevos participantes introduciendo soluciones rentables y escalables para satisfacer la creciente demanda. Las expansiones regionales, las colaboraciones con las industrias de la moda y la construcción, y las inversiones en I+D para mejorar la durabilidad y la estética de los materiales son estrategias clave que impulsan la competitividad. Los avances tecnológicos continuos y el enfoque en la sostenibilidad en la marca están dando forma a la trayectoria de crecimiento a largo plazo del mercado.
Análisis de Jugadores Clave
- Ecovative Design LLC
- MycoWorks Inc.
- Bolt Threads Inc.
- Biohm Ltd.
- Mogu Srl
- Mushroom Packaging Ltd.
- MycoComposite Solutions
- Fabscrap
- Greenmushroom Materials
- The Mushroom Material Company
Desarrollos Recientes
- En mayo de 2025, la empresa checa Myco presentó una alternativa biodegradable 100% libre de plástico al embalaje de poliestireno hecha de micelio de hongos y residuos orgánicos, ampliando las opciones de embalaje sostenible en el mercado.
- En mayo de 2025, Mushrooms, una empresa pública de biotecnología centrada en innovaciones basadas en micelio, adquirió MYCOLabX INC como una subsidiaria de propiedad total para expandir sus capacidades tecnológicas de micelio.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- El aumento de la demanda global de materiales sostenibles y biodegradables impulsará el crecimiento del mercado.
- La expansión del embalaje de hongos en los sectores de alimentos y comercio electrónico creará nuevas oportunidades.
- El aumento de la adopción de cuero de hongos en la moda y la confección impulsará la diversificación de productos.
- El crecimiento en aplicaciones de construcción e aislamiento ecológicas apoyará la expansión de la industria.
- Las innovaciones tecnológicas en el cultivo y procesamiento de micelio mejorarán la calidad y escalabilidad del producto.
- Las colaboraciones estratégicas y asociaciones entre jugadores clave e industrias de usuarios finales fortalecerán la presencia en el mercado.
- Las regulaciones gubernamentales que promueven la sostenibilidad y la reducción del uso de plástico fomentarán la adopción.
- El aumento de la conciencia del consumidor sobre el impacto ambiental acelerará la demanda de materiales basados en hongos.
- La entrada de nuevos jugadores con soluciones rentables aumentará la competitividad del mercado.
- La expansión en regiones emergentes con industrias de comercio electrónico, construcción y moda en crecimiento impulsará el crecimiento futuro.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de materiales de hongos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales de hongos entre 2024 y 2032?
¿Qué segmento del mercado de materiales de hongos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de materiales de hongos?
¿Quiénes son las empresas líderes en el mercado de materiales de hongos?
¿Qué región comandó la mayor parte del mercado de materiales de champiñones en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Materiales de Hongos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Materiales de Hongos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,439 Million → 2032: USD 7,264.41 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Materiales de Hongos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Materiales de Hongos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Materiales de Hongos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Materiales de Hongos Market Drivers
- 3.3 Mercado de Materiales de Hongos Market Restraints & Challenges
- 3.4 Mercado de Materiales de Hongos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Materiales de Hongos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Materiales de Hongos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Materiales de Hongos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Materiales de Hongos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Materiales de Hongos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Materiales de Hongos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Materiales de Hongos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Materiales de Hongos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Materiales de Hongos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Materiales de Hongos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Materiales de Hongos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Materiales de Hongos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Materiales de Hongos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Materiales de Hongos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Materiales de Hongos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Materiales de Hongos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Materiales de Hongos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Materiales de Hongos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Materiales de Hongos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
