
Visión General del Mercado:
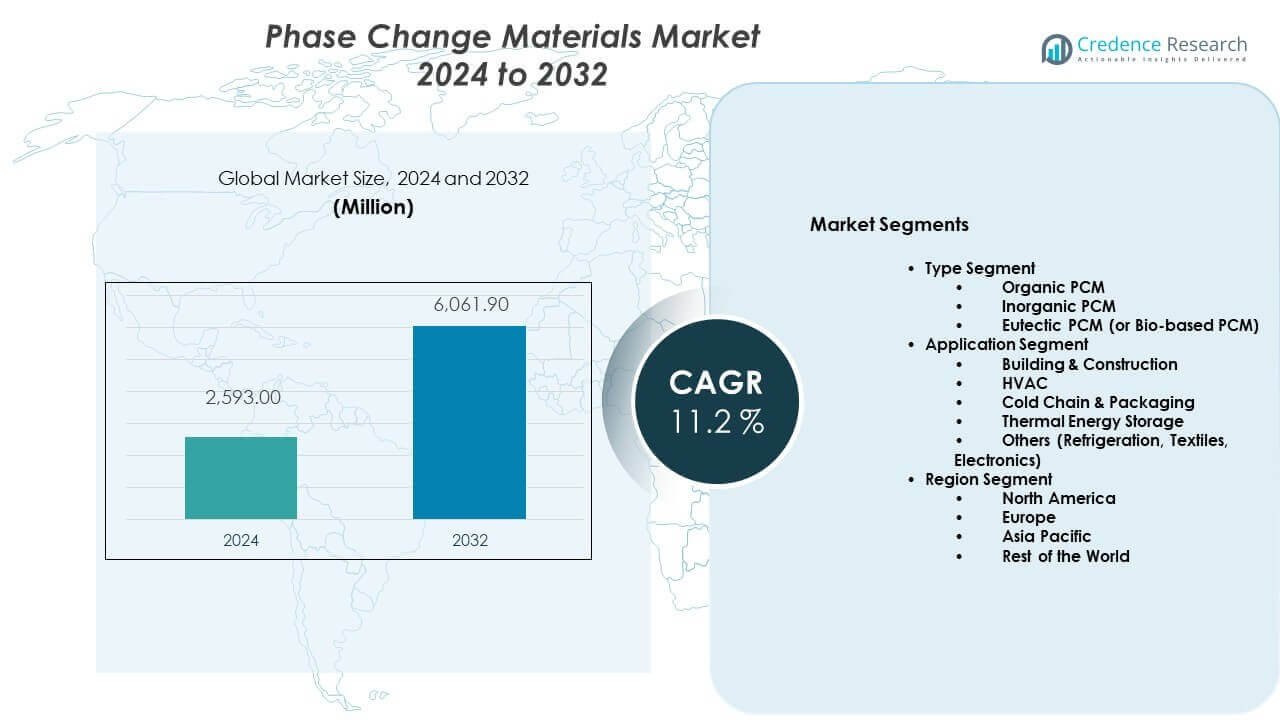
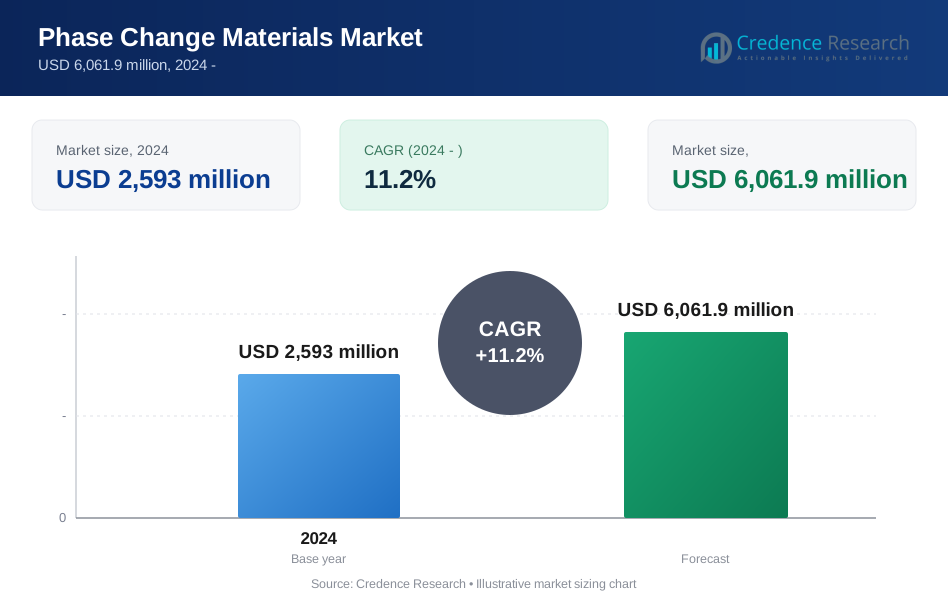
Se proyecta que el mercado de materiales de cambio de fase crecerá de USD 2,593 millones en 2024 a un estimado de USD 6,061.9 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 11.2% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales de Cambio de Fase 2024 | USD 2,593 millones |
| Mercado de Materiales de Cambio de Fase, CAGR | 11.2% |
| Tamaño del Mercado de Materiales de Cambio de Fase 2032 | USD 6,061.9 millones |
El crecimiento del mercado está impulsado por los crecientes objetivos de eficiencia energética en edificios y sistemas industriales. Los materiales de cambio de fase apoyan la regulación térmica y reducen la pérdida de energía. Las empresas de construcción adoptan estos materiales para gestionar las temperaturas interiores. La logística de la cadena de frío depende del almacenamiento térmico para la seguridad del producto. Los fabricantes de electrónica utilizan materiales de cambio de fase para controlar el calor de los dispositivos. Los estándares de eficiencia gubernamentales fomentan la adopción. El crecimiento en el almacenamiento de energía renovable también apoya la demanda. Los usuarios industriales valoran el ahorro de costos por el uso reducido de energía.
Norteamérica y Europa lideran debido a estrictas regulaciones energéticas y la adopción temprana de tecnología. Estados Unidos y Alemania muestran un fuerte uso en edificios y almacenamiento en frío. Asia-Pacífico está emergiendo rápidamente, liderado por China, Japón y Corea del Sur. El rápido crecimiento urbano aumenta la demanda de soluciones de control térmico. La expansión manufacturera apoya una adopción más amplia. Los mercados de Medio Oriente ganan tracción en proyectos de infraestructura sensibles a la temperatura. América Latina y África permanecen en desarrollo, apoyadas por un crecimiento industrial gradual.
Perspectivas del Mercado:
- El tamaño del mercado alcanzó los USD 2,593 millones en 2024 y se proyecta que alcance los USD 6,061.9 millones para 2032, creciendo a una tasa compuesta anual del 11.2%, impulsado por el aumento de la eficiencia energética y la demanda de almacenamiento térmico.
- Asia Pacífico lidera con aproximadamente el 34% de participación debido a la rápida urbanización y el crecimiento manufacturero, seguido por América del Norte con un 32% apoyado por estrictos códigos energéticos, y Europa con un 28% impulsado por políticas de sostenibilidad.
- Asia Pacífico también es la región de más rápido crecimiento, con un 34% de participación, apoyada por la construcción a gran escala, la expansión de HVAC y las inversiones en la cadena de frío en China y el sudeste asiático.
- Por tipo, el PCM Orgánico tiene la mayor participación con alrededor del 45% debido a su rendimiento estable y su amplio uso en edificios, mientras que el PCM Inorgánico representa casi el 35% apoyado por el almacenamiento de energía y aplicaciones industriales.
- Por aplicación, la Construcción y Edificación lidera con aproximadamente el 40% de participación, mientras que la Cadena de Frío y Embalaje sigue con casi el 25%, impulsado por las necesidades de seguridad alimentaria y logística farmacéutica.
Impulsores del Mercado:
Aumento del Enfoque en la Eficiencia Energética en Proyectos de Edificación e Infraestructura
El mercado de materiales de cambio de fase se beneficia de los estrictos objetivos de eficiencia energética en todo el mundo. Los gobiernos imponen códigos de energía de construcción más estrictos. Los desarrolladores buscan materiales que estabilicen las temperaturas interiores. Estos materiales reducen las cargas de calefacción y refrigeración. Los edificios comerciales los adoptan para reducir costos operativos. Los proyectos residenciales los utilizan para el confort térmico. Las instalaciones industriales valoran el control de calor predecible. Las auditorías energéticas favorecen soluciones con ahorros medibles. Este impulsor sostiene una demanda constante de materiales.
- Por ejemplo, los paneles Micronal PCM de BASF instalados en edificios de oficinas europeos redujeron las oscilaciones de temperatura interior máxima en hasta 4°C y disminuyeron la demanda de energía HVAC en casi un 20%, según datos de rendimiento del proyecto.
Expansión de Redes de Cadena de Frío y Logística de Sensibilidad Térmica
El mercado de materiales de cambio de fase se beneficia de la expansión global de la cadena de frío. La logística alimentaria requiere un control de temperatura estable. El transporte farmacéutico depende de una protección térmica confiable. Estos materiales aseguran un tránsito seguro sin uso constante de energía. Las empresas de logística valoran las soluciones de enfriamiento pasivo. Las vacunas y los biológicos elevan las expectativas de rendimiento. Los operadores de almacenes adoptan sistemas de amortiguación térmica. Los servicios de comestibles en línea añaden más demanda. Este impulsor apoya el crecimiento en volumen.
- Por ejemplo, los paquetes PCM de Rubitherm se utilizan en envíos farmacéuticos que mantienen la estabilidad de 2–8°C durante más de 72 horas, apoyando el transporte de vacunas conforme sin refrigeración activa.
Crecientes Necesidades de Gestión Térmica en Electrónica y Equipos Industriales
El mercado de materiales de cambio de fase responde a los desafíos de control de calor en la electrónica. Los dispositivos compactos generan cargas de calor más altas. Los fabricantes requieren materiales con rápida absorción de calor. Los centros de datos los utilizan para el control de carga máxima. Las máquinas industriales dependen de la estabilidad térmica para el tiempo de actividad. La electrónica automotriz también eleva los niveles de demanda. Los componentes eléctricos necesitan protección contra picos de calor. Los ingenieros prefieren soluciones térmicas pasivas. Este impulsor mejora la relevancia del material.
Políticas de Apoyo para la Adopción de Energía Renovable y Almacenamiento Térmico
El mercado de materiales de cambio de fase gana tracción gracias a las políticas de energía limpia. Los sistemas solares y eólicos necesitan apoyo de almacenamiento de energía. El almacenamiento térmico mejora la eficiencia del sistema. Las empresas de servicios públicos prueban materiales para el cambio de carga. Los operadores de la red valoran las opciones de almacenamiento flexible. La financiación pública apoya las instalaciones piloto. Los programas de investigación avanzan en el diseño de almacenamiento. La alineación de políticas fomenta la adopción. Este impulsor fortalece la demanda a largo plazo.
Tendencias del Mercado:
Cambio hacia Formulaciones de Materiales Basados en Bio y Amigables con el Medio Ambiente
El mercado de materiales de cambio de fase muestra interés en soluciones basadas en bio. Los fabricantes reducen la dependencia de insumos derivados del petróleo. Los clientes demandan perfiles de materiales más seguros. Los organismos reguladores favorecen productos de baja toxicidad. Las ceras naturales ganan un uso más amplio. Las sales basadas en bio atraen financiación para investigación. Las etiquetas de productos destacan las afirmaciones de sostenibilidad. Los proyectos de construcción ecológica prefieren tales materiales. Esta tendencia remodela las carteras de productos.
- Por ejemplo, Croda International desarrolló PCM a base de plantas derivado de ácidos grasos renovables que logró más del 90% de contenido de carbono basado en bio, apoyando las certificaciones de materiales de construcción de bajo VOC.
Aumento de la Personalización para Necesidades de Rendimiento Térmico Específicas de la Aplicación
El mercado de materiales de cambio de fase se mueve hacia soluciones a medida. Los usuarios demandan puntos de fusión precisos. Los proyectos de construcción requieren diseños específicos para el clima. Las empresas de electrónica solicitan módulos térmicos compactos. Los usuarios de embalaje buscan formatos ligeros. Los proveedores ofrecen formulaciones impulsadas por la aplicación. Los equipos de ingeniería co-desarrollan soluciones con los clientes. Las mezclas personalizadas mejoran la compatibilidad del sistema. Esta tendencia impulsa las ofertas de valor añadido.
- Por ejemplo, Honeywell diseñó compuestos PCM para recintos de centros de datos que absorbieron picos de calor a corto plazo de más de 200 W por módulo, mejorando la estabilidad térmica del equipo durante cargas máximas.
Integración de Materiales de Cambio de Fase en Materiales Compuestos e Inteligentes
El mercado de materiales de cambio de fase se alinea con el desarrollo de materiales inteligentes. Los ingenieros integran materiales en paneles y compuestos. Las paredes inteligentes mejoran la estabilidad térmica interior. El aislamiento industrial gana funcionalidad adicional. Las aplicaciones textiles ven una adopción gradual. La integración de materiales simplifica los procesos de instalación. Los diseñadores de productos buscan componentes multifuncionales. Esta tendencia mejora la usabilidad en todos los sectores.
Creciente Uso en Sistemas de Construcción Modular y Prefabricada
El mercado de materiales de cambio de fase se beneficia del crecimiento de la construcción modular. Las unidades prefabricadas necesitan control térmico incorporado. Estos materiales son adecuados para la instalación en fábrica. Los constructores reducen la complejidad laboral en el sitio. Los proyectos de vivienda modular se expanden globalmente. La velocidad y la eficiencia impulsan la adopción. La regulación térmica mejora el confort de los ocupantes. Esta tendencia apoya la demanda del sector de la construcción.
Análisis de Desafíos del Mercado:
Alto Costo Inicial del Material y Sensibilidad de Precio Limitada entre los Usuarios Finales
El mercado de materiales de cambio de fase enfrenta barreras relacionadas con los costos. Las formulaciones avanzadas siguen siendo caras. Los pequeños constructores se resisten a un gasto inicial más alto. Los proyectos enfocados en el presupuesto evitan materiales premium. La volatilidad de los precios afecta la obtención de materias primas. Los equipos de compras priorizan los ahorros a corto plazo. Los largos períodos de recuperación ralentizan las decisiones de adopción. Las preocupaciones de costos limitan la penetración en regiones en desarrollo. Este desafío afecta el crecimiento del volumen.
Estabilidad del Rendimiento y Fiabilidad a Largo Plazo Bajo Ciclos Térmicos Repetidos
El mercado de materiales de cambio de fase enfrenta preocupaciones de durabilidad. Los ciclos de fase repetidos estresan la estructura del material. Los riesgos de fugas afectan la confianza del usuario. La pérdida de rendimiento reduce la eficiencia del sistema. Los estándares de prueba varían entre regiones. Los usuarios finales demandan una larga vida útil. La garantía de calidad agrega costos de desarrollo. Las fallas en el campo ralentizan las compras repetidas. Este desafío impacta los niveles de confianza.
Oportunidades de Mercado:
Aumento de la Adopción en Vehículos Eléctricos y Sistemas de Control Térmico de Baterías
El mercado de materiales de cambio de fase encuentra oportunidades en la movilidad eléctrica. Los sistemas de baterías necesitan rangos de temperatura controlados. Estos materiales gestionan el calor durante la carga rápida. Los fabricantes de automóviles buscan soluciones de seguridad pasiva. Los sistemas térmicos ligeros mejoran la eficiencia del vehículo. La investigación apoya formulaciones de grado automotriz. Los autobuses eléctricos y las flotas amplían el alcance de uso. Esta oportunidad impulsa el enfoque en la innovación.
Creciente Demanda de Economías Emergentes con Rápido Desarrollo Urbano
El mercado de materiales de cambio de fase se beneficia del crecimiento urbano en regiones emergentes. Las ciudades invierten en viviendas energéticamente eficientes. Los proyectos de infraestructura adoptan materiales modernos. El aumento de los ingresos respalda la demanda de construcción de calidad. Las zonas industriales necesitan soluciones de estabilidad térmica. La fabricación local reduce las barreras de suministro. La conciencia pública sobre el ahorro energético aumenta. Esta oportunidad apoya la expansión geográfica.
Análisis de Segmentación del Mercado:
Segmento de Tipo
El PCM orgánico domina el uso debido a su estabilidad térmica y manejo seguro. Los constructores seleccionan este tipo para paredes y techos. Los sistemas HVAC dependen de un comportamiento de fusión predecible. La parafina y los ácidos grasos soportan amplios rangos de temperatura. El bajo riesgo de corrosión mejora la vida útil del material. El control de costos apoya grandes proyectos. Las aplicaciones interiores favorecen esta opción. El PCM inorgánico sirve a sistemas que requieren alta densidad de almacenamiento de calor. Los hidratos de sal lideran esta categoría. Las unidades de almacenamiento de energía utilizan diseños térmicos compactos. Los sistemas industriales valoran la rápida transferencia de calor. La consistencia del rendimiento sigue siendo importante. El refinamiento del material mejora la fiabilidad. Los proyectos de infraestructura impulsan la demanda. El PCM eutéctico o de base biológica aborda las necesidades de precisión y sostenibilidad. Estos materiales ofrecen puntos de cambio de fase definidos. Los diseñadores los utilizan para control térmico específico. Los objetivos ambientales apoyan las opciones de base biológica. Las aplicaciones de embalaje valoran los perfiles de seguridad. La investigación mejora el equilibrio de las formulaciones. La adopción aumenta en usos especializados.
- Por ejemplo, las láminas de PCM a base de parafina integradas por DuPont en techos comerciales demostraron ciclos de fase repetibles más allá de 10,000 ciclos térmicos sin degradación del material.
Segmento de Aplicación
La construcción y edificación lideran la adopción en todas las regiones. Los PCM mejoran el confort térmico interior. Las normas de eficiencia energética apoyan un uso más amplio. Los desarrolladores reducen las cargas de enfriamiento y calefacción. La integración de materiales se adapta a los diseños modernos. Los proyectos de renovación aumentan la demanda. Los ahorros a largo plazo impulsan la adopción. Las aplicaciones de HVAC utilizan PCM para equilibrar la carga. Los sistemas gestionan la demanda de temperatura máxima. Estos materiales mejoran la eficiencia operativa. Los gerentes de instalaciones valoran el rendimiento estable. La flexibilidad de instalación apoya la adopción. Los edificios comerciales muestran un fuerte interés. La cadena de frío y el embalaje dependen de los PCM para el control pasivo de la temperatura. La logística alimentaria y farmacéutica depende de la estabilidad. El transporte sin energía constante ahorra costos. Los estándares de seguridad apoyan el uso. La fiabilidad asegura la integridad del producto. El almacenamiento de energía térmica y otros se expanden de manera constante. Las empresas de servicios públicos utilizan PCM para el cambio de carga. La electrónica y los textiles impulsan el crecimiento de nicho. Los sistemas de refrigeración adoptan soluciones compactas. El mercado de materiales de cambio de fase se beneficia de aplicaciones diversificadas.
- Por ejemplo, las unidades de manejo de aire integradas con PCM demostraron un cambio de carga máxima de varias horas durante los ciclos diarios de enfriamiento en oficinas comerciales.
Segmentación:
Segmento de Tipo- PCM Orgánico
- PCM Inorgánico
- PCM Eutéctico (o PCM de Base Biológica)
- Construcción & Edificación
- HVAC
- Cadena de Frío & Embalaje
- Almacenamiento de Energía Térmica
- Otros (Refrigeración, Textiles, Electrónica)
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica
El mercado de materiales de cambio de fase muestra una fuerte madurez en Norteamérica, con aproximadamente un 32% de participación de mercado. Estados Unidos lidera la demanda regional en edificios y sistemas de cadena de frío. Los estrictos códigos de eficiencia energética apoyan la adopción de materiales. Los proyectos de construcción comercial utilizan PCM para el control térmico. El almacenamiento en frío y la logística farmacéutica impulsan una demanda de volumen constante. La conciencia tecnológica apoya un despliegue más rápido. Canadá contribuye a través de iniciativas de construcción ecológica.
Europa
Europa representa casi el 28% de la cuota de mercado global. Alemania, Francia y el Reino Unido lideran la adopción regional. Las políticas de transición energética apoyan las soluciones de almacenamiento térmico. Los proyectos de renovación de edificios aumentan el uso de PCM. La aislación industrial y los sistemas de energía distrital añaden demanda. Los objetivos de sostenibilidad favorecen los materiales de base biológica. La claridad regulatoria mejora la confianza de los proveedores.
Asia Pacífico y Resto del Mundo
Asia Pacífico posee la mayor participación con alrededor del 34%. China, Japón y Corea del Sur lideran el crecimiento regional. La rápida urbanización impulsa la demanda de construcción. La expansión manufacturera apoya las aplicaciones industriales. Los sectores de HVAC y cadena de frío crecen rápidamente. El resto del mundo tiene aproximadamente un 6% de participación. Los proyectos en Medio Oriente y la logística en América Latina apoyan una adopción gradual.
Análisis de Jugadores Clave:
- Honeywell International Inc.
- DuPont de Nemours, Inc.
- Croda International Plc
- BASF SE
- Rubitherm Technologies GmbH
Análisis Competitivo:
El mercado de materiales de cambio de fase presenta una consolidación moderada con empresas químicas globales y proveedores de materiales especializados. Los principales actores se centran en la fiabilidad del producto, el rendimiento térmico y los estándares de seguridad. Las empresas invierten en mejoras de formulación para abordar preocupaciones de durabilidad y fugas. La amplitud del portafolio apoya el acceso a clientes de construcción, cadena de frío y almacenamiento de energía. Las asociaciones estratégicas ayudan a los proveedores a expandir el alcance de las aplicaciones. La posición competitiva depende del soporte técnico y la capacidad de personalización. El control de costos sigue siendo crítico para proyectos a gran escala. Recompensa a las empresas con fuertes redes de distribución y experiencia regulatoria.
Desarrollos Recientes:
- En octubre de 2025, Honeywell completó una reestructuración transformadora de su portafolio de negocios al escindir su división de Materiales Avanzados en una empresa independiente que cotiza en bolsa llamada Solstice Advanced Materials. El Consejo de Administración aprobó formalmente esta escisión el 16 de octubre de 2025, con la distribución completada el 30 de octubre de 2025. Este movimiento estratégico representa la culminación de planes anunciados inicialmente en octubre de 2024, cuando Honeywell delineó por primera vez su intención de separar la unidad de Materiales Avanzados para desbloquear valor para los accionistas y crear empresas más enfocadas.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en los segmentos de Tipo y Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de sus negocios, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La adopción de materiales de cambio de fase aumentará en diseños de edificios energéticamente eficientes en proyectos residenciales y comerciales.
- La logística de la cadena de frío ampliará el uso de materiales de cambio de fase para garantizar un control de temperatura estable durante el transporte.
- Los materiales de base biológica y baja toxicidad ganarán preferencia debido a los requisitos de sostenibilidad y seguridad.
- Las formulaciones personalizadas apoyarán un uso más amplio en necesidades específicas de gestión térmica.
- La integración de materiales de cambio de fase en materiales compuestos e inteligentes mejorará la facilidad de instalación.
- Los sistemas HVAC dependerán cada vez más de materiales de cambio de fase para la gestión de carga máxima y calor.
- Los vehículos eléctricos y los sistemas de baterías crearán nueva demanda de soluciones avanzadas de control térmico.
- La construcción modular y prefabricada apoyará el uso integrado de materiales de cambio de fase.
- Las aplicaciones de almacenamiento de energía térmica industrial se expandirán con un mayor enfoque en la eficiencia.
- La expansión regional de la fabricación fortalecerá la seguridad del suministro y reducirá las presiones de costos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de materiales de cambio de fase y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales de cambio de fase entre 2025 y 2032?
Which Phase change materials market segment held the largest share in 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de materiales de cambio de fase?
¿Quiénes son las empresas líderes en el mercado de materiales de cambio de fase?
¿Qué región comandó la mayor parte del mercado de materiales de cambio de fase en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Materiales de Cambio de Fase Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Materiales de Cambio de Fase Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 2,593 million → forecast year: USD 6,061.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Materiales de Cambio de Fase Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Materiales de Cambio de Fase Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Materiales de Cambio de Fase Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Materiales de Cambio de Fase Market Drivers
- 3.3 Mercado de Materiales de Cambio de Fase Market Restraints & Challenges
- 3.4 Mercado de Materiales de Cambio de Fase Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Materiales de Cambio de Fase Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Materiales de Cambio de Fase Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Materiales de Cambio de Fase category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Materiales de Cambio de Fase Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Materiales de Cambio de Fase Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Materiales de Cambio de Fase market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Materiales de Cambio de Fase Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Materiales de Cambio de Fase Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Materiales de Cambio de Fase Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Materiales de Cambio de Fase (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Materiales de Cambio de Fase Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Materiales de Cambio de Fase Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Materiales de Cambio de Fase Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Materiales de Cambio de Fase Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Materiales de Cambio de Fase Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Materiales de Cambio de Fase Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Materiales de Cambio de Fase Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Materiales de Cambio de Fase Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Materiales de Cambio de Fase Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
