
Visión General del Mercado:
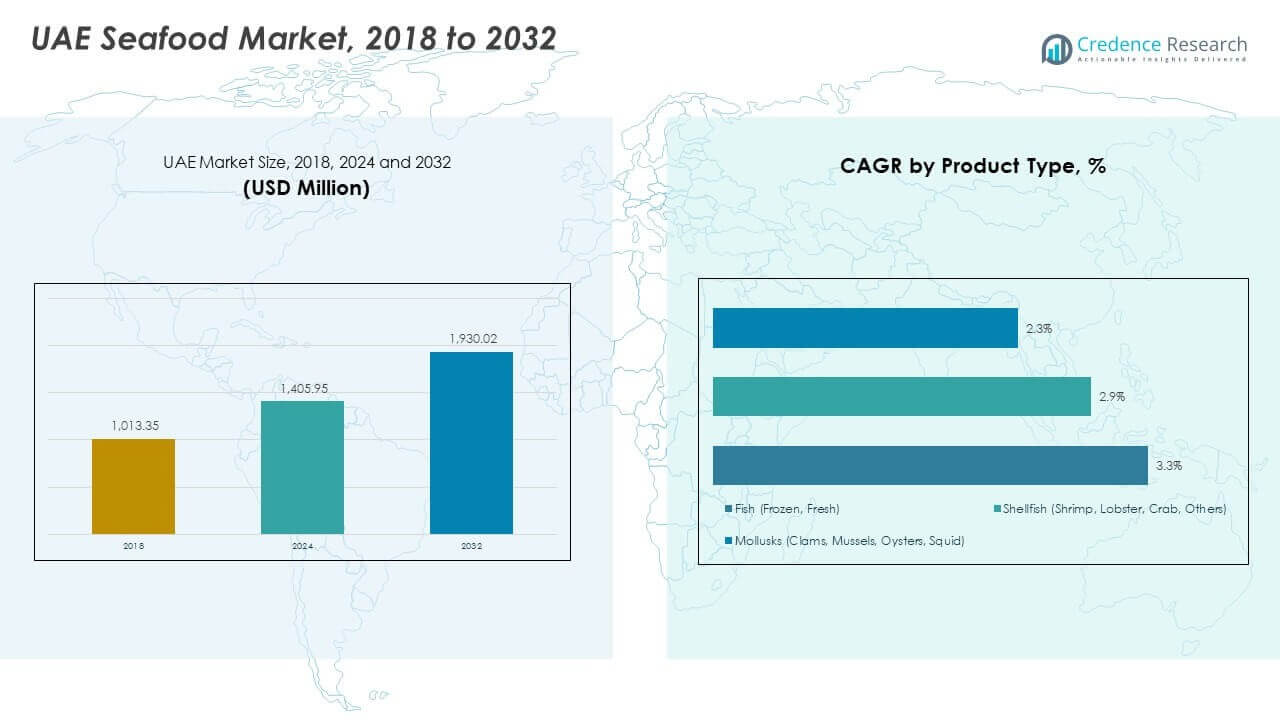
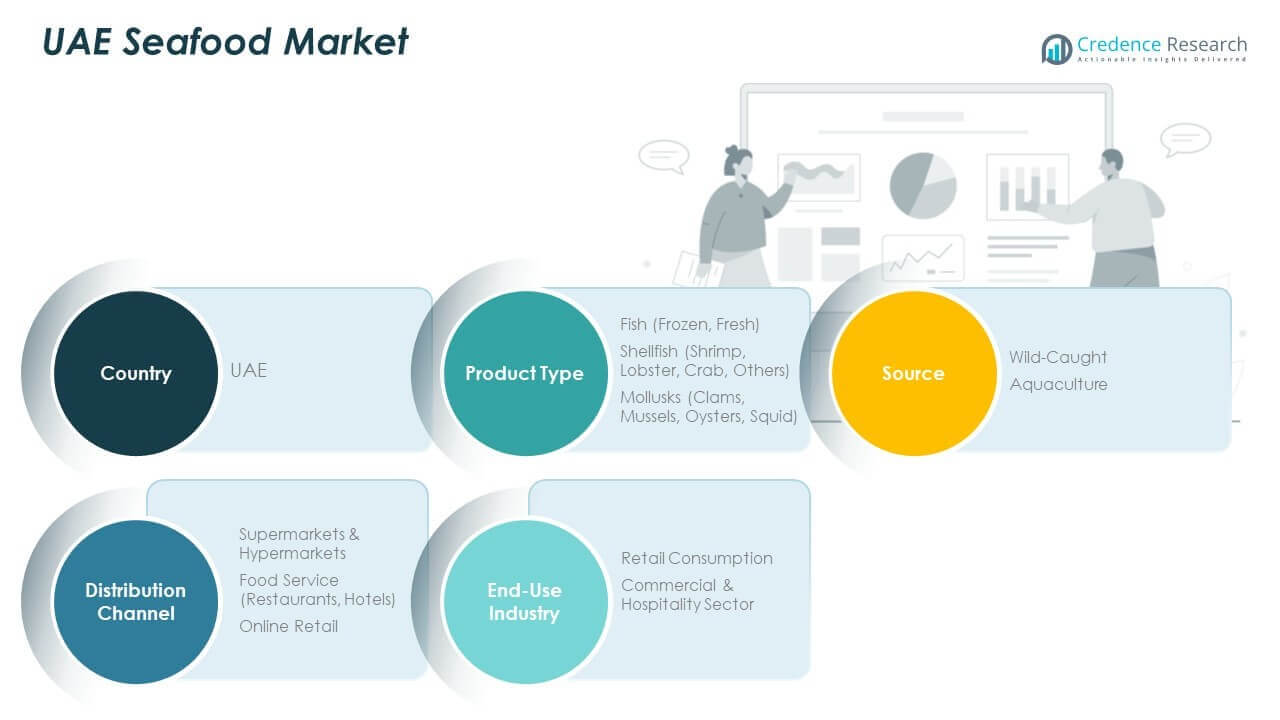
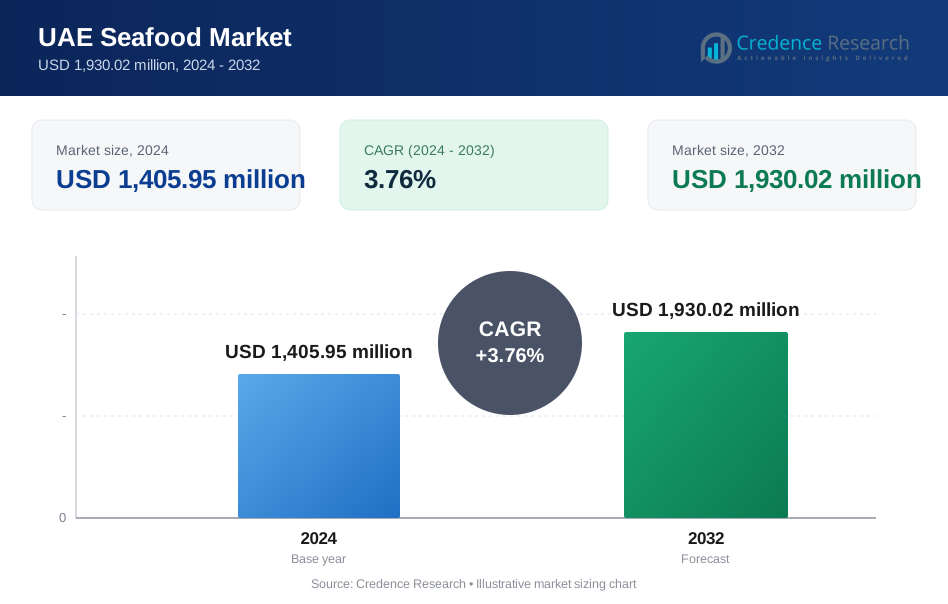
El tamaño del mercado de mariscos de los EAU fue valorado en USD 1,013.35 millones en 2018 a USD 1,405.95 millones en 2024 y se anticipa que alcanzará USD 1,930.02 millones para 2032, con un CAGR del 3.76% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2019-2022 |
| Año Base | 2023 |
| Período de Pronóstico | 2024-2032 |
| Tamaño del Mercado de Mariscos de los EAU 2023 | USD 1,405.95 millones |
| Mercado de Mariscos de los EAU, CAGR | 3.76% |
| Tamaño del Mercado de Mariscos de los EAU 2032 | USD 1,930.02 millones |
La demanda aumenta debido a los fuertes hábitos de consumo de mariscos en los hogares urbanos. El crecimiento poblacional apoya un aumento constante del volumen a través de los canales minoristas. La creciente conciencia sobre la salud impulsa la preferencia por dietas ricas en proteínas. Hoteles y restaurantes aumentan la variedad del menú utilizando platos de mariscos. La recuperación del turismo eleva la demanda de servicios de alimentos en establecimientos premium. Las mejoras en la cadena de frío mejoran la frescura del producto y la vida útil. La diversificación de importaciones reduce el riesgo de suministro y estabiliza la disponibilidad. Los minoristas amplían las opciones congeladas y listas para cocinar. Las plataformas de comestibles en línea amplían el acceso del consumidor a nivel nacional.
Dubái y Abu Dhabi lideran la demanda debido a sus densas poblaciones y actividad turística. Estos emiratos albergan clusters minoristas y gastronómicos premium. Sharjah sigue con un creciente consumo en los hogares y precios de rango medio. Los Emiratos del Norte muestran una demanda emergente por la expansión urbana. El acceso costero apoya los desembarques locales en Fujairah y Ras Al Khaimah. Los centros de importación cerca de los puertos fortalecen la eficiencia de distribución. Los centros urbanos adoptan productos premium y procesados más rápidamente. Las ciudades más pequeñas prefieren formatos congelados por su asequibilidad y almacenamiento.
Perspectivas del Mercado:
- El mercado de mariscos de los EAU fue valorado en USD 1,013.35 millones en 2018, alcanzó USD 1,405.95 millones en 2024, y se proyecta que llegue a USD 1,930.02 millones para 2032, expandiéndose a una CAGR del 3.76% debido al consumo estable y la eficiencia en el suministro.
- Dubái y Abu Dabi dominan con casi 55% de participación debido a las densas poblaciones urbanas, la afluencia de turismo y la presencia de comercios minoristas premium, seguidos por Sharjah con un 20% respaldado por la demanda doméstica, mientras que los Emiratos del Norte tienen alrededor del 15% con una expansión urbana constante.
- Los Emiratos del Norte representan la región de más rápido crecimiento con una participación estimada del 15%, impulsada por el crecimiento de la infraestructura, la distribución basada en puertos y la creciente adopción de mariscos congelados en hogares de ingresos medios.
- Por tipo de producto, el pescado representa la mayor participación con alrededor del 45%, respaldado por una fuerte preferencia cultural y amplia disponibilidad en formatos frescos y congelados.
- Los mariscos contribuyen con casi un 30% de participación, mientras que los moluscos tienen alrededor del 25%, con la demanda respaldada por menús de servicios de alimentos, cenas premium e importaciones diversificadas.
Impulsores del Mercado:
Expansión de la Población Urbana Apoyando Patrones Consistentes de Consumo de Mariscos
El crecimiento urbano continúa apoyando la demanda constante de mariscos en los hogares. Los altos niveles de ingresos permiten compras frecuentes de mariscos. Los hábitos alimenticios culturales favorecen el pescado y los mariscos en las comidas diarias. Los puntos de venta minoristas mantienen una amplia variedad de mariscos para el consumo rutinario. Los operadores de servicios de alimentos dependen de los mariscos para equilibrar los menús. La diversidad de la población sostiene la demanda de múltiples especies. Este impulsor apoya un flujo de volumen estable.
- Por ejemplo, Mowi ASA suministró más de 475,000 toneladas métricas de salmón de cultivo en 2023, apoyando el consumo minorista y de servicios de alimentos a nivel mundial.
El Sector de Hospitalidad y Turismo Impulsando la Demanda de Mariscos en Servicios de Alimentos
La actividad turística apoya un fuerte uso de mariscos en hoteles y restaurantes. Los conceptos de cenas premium dependen de menús basados en mariscos. La organización de eventos aumenta los ciclos de adquisición de mariscos a granel. La restauración en aerolíneas y cruceros requiere contratos regulares de suministro de mariscos. Las cadenas de restaurantes expanden los platos de mariscos en diversos formatos. Los menús dirigidos por chefs mantienen la relevancia de los mariscos. Este impulsor fortalece la estabilidad de la demanda a largo plazo.
Desarrollo de Infraestructura de Cadena de Frío Mejorando el Control de Calidad del Producto
La expansión del almacenamiento en frío mejora la calidad de los mariscos en las redes logísticas. El transporte controlado por temperatura reduce el riesgo de deterioro. Los minoristas extienden la vida útil de productos frescos y congelados. Los importadores gestionan eficientemente el abastecimiento desde mercados distantes. La consistencia en la calidad respalda el posicionamiento de productos premium. Los compradores ganan confianza en los estándares de manejo. Este impulsor mejora la eficiencia general del suministro.
Diversificación de Importaciones y Conectividad Comercial Mejorando la Confiabilidad del Suministro
La conectividad comercial permite el acceso a fuentes globales de mariscos. La diversificación de importaciones reduce la dependencia de orígenes únicos. La infraestructura portuaria apoya un flujo fluido de mariscos. Los distribuidores gestionan el inventario con mejores opciones de abastecimiento. Las importaciones estables protegen contra la escasez estacional. La planificación del suministro se vuelve más predecible. Este factor fortalece la resiliencia del mercado.
Tendencias del Mercado:
Premiumización de las Ofertas de Mariscos en Canales Minoristas y de Servicios de Alimentos
Los consumidores muestran preferencia por selecciones de mariscos premium. Los minoristas destacan la frescura y las señales de calidad de manera prominente. Los establecimientos de servicios de alimentos se enfocan en platos de mariscos de alta calidad. El posicionamiento de la marca influye en el comportamiento de compra. La presentación y la narración del producto ganan importancia. Las gamas premium apoyan la mejora de márgenes. Esta tendencia redefine el posicionamiento de la categoría.
- Por ejemplo, Lerøy Seafood Group informa que, aunque los precios al contado del salmón global han enfrentado volatilidad cayendo hasta NOK 30/kg año tras año en 2025, su segmento de valor agregado continúa entregando beneficios récord al capturar la demanda de productos especializados en más de 80 mercados globales.
Expansión de Productos de Mariscos Listos para Cocinar y Controlados por Porciones
Los hogares prefieren opciones convenientes de preparación de mariscos. Los formatos listos para cocinar reducen el esfuerzo en la cocina. Los paquetes por porciones apoyan hábitos de consumo controlados. Los minoristas expanden las líneas procesadas refrigeradas y congeladas. La reducción de desperdicio de alimentos apoya el interés del comprador. La innovación en empaques mejora la usabilidad. Esta tendencia apoya la alineación con el estilo de vida.
- Por ejemplo, Thai Union Group gestiona un portafolio global que incluye un segmento "Valor Agregado" de productos listos para cocinar y servir, que vio un aumento de ventas del 5.2% año tras año en 2024 para apoyar las tendencias de consumo impulsadas por la conveniencia.
Plataformas de Supermercado Digitales Redefiniendo el Comportamiento de Compra de Mariscos
Las plataformas de supermercado en línea mejoran la accesibilidad a los mariscos. La entrega a domicilio apoya ciclos de compra frecuentes. Las listas digitales expanden la visibilidad del producto. Los modelos de suscripción estabilizan la previsión de la demanda. Las promociones influyen en las tasas de prueba del consumidor. La confianza en la plataforma mejora la adopción de mariscos. Esta tendencia fortalece la presencia omnicanal.
Creciente Énfasis en la Obtención Responsable y Certificada de Mariscos
Los compradores muestran conciencia hacia prácticas de abastecimiento ético. Las etiquetas de certificación influyen en las decisiones de compra. Las cadenas de servicios de alimentos adoptan pautas de abastecimiento. Los importadores alinean la adquisición con normas de sostenibilidad. El abastecimiento responsable apoya la credibilidad de la marca. La planificación del suministro a largo plazo gana enfoque. Esta tendencia moldea la estrategia de adquisición.
Análisis de Desafíos del Mercado:
Alta Dependencia de Mariscos Importados y Volatilidad de la Logística Global
El mercado de mariscos de los EAU depende en gran medida de los suministros importados. Los retrasos en el envío global afectan los ciclos de disponibilidad. La volatilidad de los costos de flete presiona las estrategias de precios. Las interrupciones geopolíticas impactan las rutas de abastecimiento. La dependencia de importaciones aumenta los riesgos de tiempo de entrega. La planificación de inventarios se vuelve compleja para los distribuidores. Este desafío afecta la estabilidad del suministro.
Estándares de Calidad Estrictos y Altas Estructuras de Costos de Manejo
La distribución de mariscos requiere un control de temperatura estricto. El cumplimiento aumenta las cargas de costos operativos. Las fallas de calidad arriesgan el rechazo del producto. Los jugadores más pequeños enfrentan limitaciones de infraestructura. Las auditorías regulatorias exigen documentación detallada. La sensibilidad de la vida útil complica la rotación de existencias. Este desafío impacta los márgenes de rentabilidad.
Oportunidades de Mercado:
Desarrollo de Productos de Mariscos con Valor Agregado y Procesados Localmente
Los mariscos con valor agregado ofrecen un potencial de margen mejorado. Los formatos procesados atraen a los consumidores enfocados en la conveniencia. El procesamiento local reduce la dependencia de importaciones. Los productos personalizados apoyan la diferenciación de marca. Los compradores de servicios de alimentos buscan consistencia en las porciones. La innovación fortalece las carteras de productos. Esta oportunidad expande las cadenas de valor.
Aumento de la Demanda de Canales de Catering Institucional y por Contrato
El catering institucional muestra una demanda constante de mariscos. Las cocinas corporativas aumentan la inclusión de mariscos en el menú. Las instalaciones de salud prefieren comidas ricas en proteínas. Los contratos a largo plazo mejoran la previsibilidad del volumen. Los menús estándar apoyan la adquisición a granel. Las relaciones con los proveedores se fortalecen a través del cumplimiento. Esta oportunidad apoya el crecimiento sostenido.
Análisis de Segmentación de Mercado:
Por Tipo de Producto
Los mariscos frescos tienen una fuerte preferencia en los hogares y servicios de alimentos debido a la percepción de sabor y calidad. Los puntos de venta minorista urbanos apoyan el acceso diario a pescado y mariscos refrigerados. Los mariscos congelados registran una demanda constante de compradores sensibles al precio y compradores a granel. La vida útil extendida apoya la eficiencia de almacenamiento en el comercio minorista y la restauración. Los mariscos procesados ganan tracción a través de formatos listos para cocinar y marinados. La conveniencia apoya la adopción en hogares de trabajadores. La diversificación de productos mejora la resiliencia de la categoría.
- Por ejemplo, Nomad Foods afirma que sus productos de mariscos congelados mantienen la calidad hasta por 12 meses bajo almacenamiento estándar en cadena de frío.
Por Fuente
Las fuentes marinas dominan el suministro debido a las rutas de importación establecidas y la amplia disponibilidad de especies. El acceso costero apoya una captura marina local limitada. La acuicultura se expande gradualmente para mejorar la estabilidad del suministro. La cría controlada apoya la calidad y el volumen consistentes. Los importadores equilibran ambas fuentes para gestionar el riesgo. La diversidad de fuentes fortalece la disponibilidad a largo plazo. El enfoque en la sostenibilidad mejora el atractivo de la acuicultura.
- Por ejemplo, Noruega exportó más de 1.2 millones de toneladas métricas de mariscos cultivados en 2023, reforzando la fiabilidad del suministro basado en acuicultura.
Por Canal de Distribución
El comercio minorista moderno lidera las ventas a través de supermercados e hipermercados. Los formatos organizados aseguran el control de calidad y la variedad de productos. El comercio minorista tradicional mantiene su relevancia en los mercados de barrio. La flexibilidad de precios apoya las compras diarias. El servicio de alimentos impulsa la demanda a granel en hoteles y restaurantes. Los canales en línea expanden el alcance a través de modelos de entrega a domicilio. Las plataformas digitales mejoran la conveniencia y la visibilidad del surtido.
Por Industria de Uso Final
El consumo doméstico forma una base de demanda estable en todos los grupos de ingresos. La cocina casera sostiene un movimiento regular de volumen. Los hoteles y restaurantes dependen de los mariscos para diferenciar sus menús. El turismo apoya patrones de uso premium y a granel. La restauración institucional muestra una demanda constante a través de contratos a largo plazo. Los menús estandarizados apoyan una adquisición predecible. Esta mezcla respalda una estructura de mercado equilibrada.
Segmentación:
Por Tipo de Producto- Mariscos frescos
- Mariscos congelados
- Mariscos procesados
- Marina
- Acuicultura
- Venta minorista moderna
- Venta minorista tradicional
- Servicio de alimentos
- Canales en línea
- Consumo doméstico
- Hoteles y restaurantes
- Restauración institucional
- Dubái
- Abu Dabi
- Sharjah
- Emiratos del Norte
Análisis Regional:
Dubái y Abu Dabi como Centros Primarios de Demanda y Distribución
Dubái posee la mayor participación del Mercado de Mariscos de EAU con alrededor del 42%. El emirato se beneficia de un fuerte turismo, venta minorista premium y densidad de servicios de alimentos. La alta población expatriada apoya diversas preferencias de mariscos. Abu Dabi sigue con casi un 28% de participación, respaldada por altos ingresos domésticos y demanda institucional. Las iniciativas gubernamentales de seguridad alimentaria fortalecen las cadenas de suministro. Los grandes puertos y centros de almacenamiento en frío mejoran la eficiencia de importación. Estas regiones impulsan las tendencias de precios y la innovación de productos.
Sharjah y los Emiratos del Norte con Base de Consumo en Aumento
Sharjah representa aproximadamente el 14% de la participación de mercado debido a las densas zonas residenciales. El consumo doméstico impulsa una demanda constante de mariscos en todos los formatos minoristas. Los compradores sensibles al precio prefieren opciones de mariscos congelados y procesados. Ajman, Umm Al Quwain y Ras Al Khaimah juntos tienen cerca del 10%. La expansión urbana mejora el acceso al comercio minorista organizado. Los operadores de servicios de alimentos más pequeños apoyan la demanda local de volumen. Estas regiones muestran una penetración de mercado gradual pero estable.
Fujairah y Áreas Costeras Apoyando el Suministro y el Equilibrio Regional
Fujairah representa casi el 6% de la participación total del mercado. El emirato se beneficia de la proximidad a puertos pesqueros y desembarques marinos. El suministro local apoya la disponibilidad de mariscos frescos en las regiones cercanas. El acceso a los puertos fortalece la actividad de importación y reexportación. Las inversiones en la cadena de frío mejoran la fiabilidad del almacenamiento y transporte. El consumo costero se mantiene estable en hogares y establecimientos de hospitalidad. Estas áreas apoyan el equilibrio de suministro dentro del mercado nacional.
Análisis de Jugadores Clave:
- Al Islami Foods
- Seafood Souq
- Fulton Seafood EAU
- Royal Fisheries
- Gulf Fish Trading
Análisis Competitivo:
El mercado de mariscos de los EAU muestra una consolidación moderada con una mezcla de procesadores domésticos, importadores y distribuidores. Los líderes del mercado se centran en la consistencia del producto, el control de la cadena de frío y los contratos de abastecimiento a largo plazo. La reputación de la marca juega un papel importante en la selección de servicios de alimentos y minoristas. Las empresas compiten a través de la amplitud del portafolio en categorías frescas, congeladas y procesadas. La integración vertical apoya el control de costos y la fiabilidad del suministro. Las asociaciones estratégicas con pesquerías globales fortalecen el acceso a las importaciones. Sigue siendo competitivo debido a los bajos costos de cambio y la amplia disponibilidad de proveedores.
Desarrollos Recientes:
- En enero de 2025, Al Islami Foods expandió su portafolio de mariscos premium con el lanzamiento de una nueva gama de "Camarones Extra Grandes" en todo el mercado de los EAU. Esta línea de productos presenta camarones salvajes, libres de hormonas y antibióticos, atendiendo la creciente demanda de los consumidores por opciones dietéticas de etiqueta limpia y alto contenido proteico (como el keto). El lanzamiento se alinea con el posicionamiento estratégico de la compañía "La Comida es una Bendición" y refuerza su diversificación más allá del pollo hacia segmentos de mariscos congelados de alta calidad.
- A finales de 2025, Seafood Souq anunció un acuerdo histórico con el Ministerio de Cambio Climático y Medio Ambiente de los EAU para digitalizar el sector pesquero local de la nación. Esta asociación estratégica público-privada tiene como objetivo crear una marca dedicada a los mariscos capturados en los EAU e implementar un sistema de trazabilidad digital que rastree la captura local desde "el mar hasta la cuchara", mejorando significativamente la viabilidad comercial y la transparencia de sostenibilidad de la industria pesquera doméstica.
- En octubre de 2024, Al Islami Foods consolidó su liderazgo en la industria al firmar una Asociación Platino con el Future Food Forum 2024, un evento organizado por el Grupo de Negocios de Alimentos y Bebidas de los EAU. Durante esta colaboración estratégica, la compañía se centró en impulsar discusiones sobre soluciones alimentarias sostenibles e innovación dentro del sector halal, integrando aún más sus operaciones con los objetivos más amplios de seguridad alimentaria de los EAU.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en tipo de producto, fuente, canal de distribución, industria de uso final y región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda minorista crecerá a través de formatos de mariscos congelados y procesados.
- La recuperación del servicio de alimentos sostendrá el consumo de mariscos premium.
- Las inversiones en la cadena de frío mejorarán la consistencia de la calidad a nivel nacional.
- La diversificación de importaciones reducirá la exposición al riesgo de suministro.
- La obtención sostenible ganará mayor preferencia entre los compradores.
- Las plataformas de supermercados en línea aumentarán la accesibilidad a los mariscos.
- La restauración institucional ofrecerá contratos de volumen estables.
- El procesamiento local se expandirá para mejorar el control de márgenes.
- La diferenciación liderada por marcas fortalecerá la competencia minorista.
- El crecimiento de la población urbana apoyará la expansión constante de la demanda.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de mariscos en los EAU y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de mariscos de los EAU entre 2024 y 2032?
¿Qué segmento del mercado de mariscos de los EAU tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de mariscos en los EAU?
¿Quiénes son las empresas líderes en el mercado de mariscos de los EAU?
¿Qué región comandó la mayor parte del mercado de mariscos de los EAU en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Mariscos de los EAU Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Mariscos de los EAU Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,405.95 million → 2032: USD 1,930.02 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Mariscos de los EAU Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Mariscos de los EAU Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Mariscos de los EAU Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Mariscos de los EAU Market Drivers
- 3.3 Mercado de Mariscos de los EAU Market Restraints & Challenges
- 3.4 Mercado de Mariscos de los EAU Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Mariscos de los EAU Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Mariscos de los EAU Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Mariscos de los EAU category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Mariscos de los EAU Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Mariscos de los EAU Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Mariscos de los EAU market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Mariscos de los EAU Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Mariscos de los EAU Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Mariscos de los EAU Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Mariscos de los EAU (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Mariscos de los EAU Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Mariscos de los EAU Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Mariscos de los EAU Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Mariscos de los EAU Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Mariscos de los EAU Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Mariscos de los EAU Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Mariscos de los EAU Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Mariscos de los EAU Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Mariscos de los EAU Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
