
Visión General del Mercado
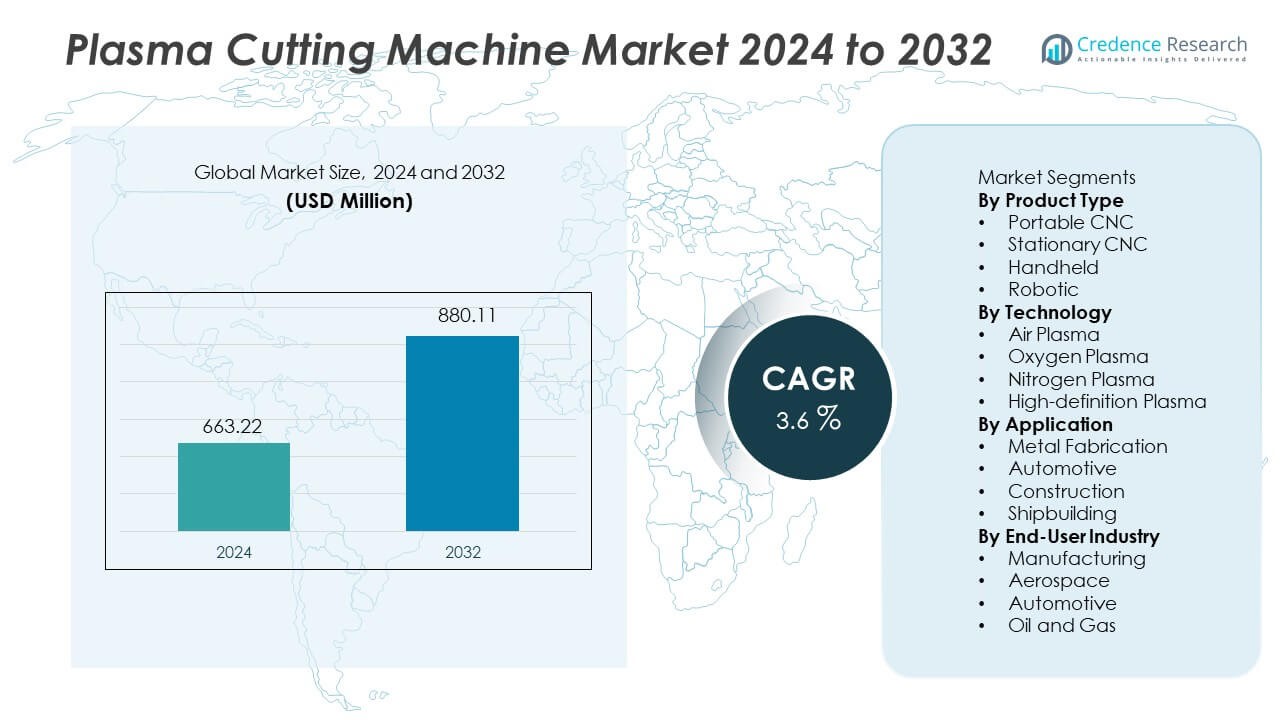
El mercado de máquinas de corte por plasma fue valorado en USD 663.22 millones en 2024 y se proyecta que alcance los USD 880.11 millones para 2032, registrando un CAGR del 3.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Máquinas de Corte por Plasma 2024 | USD 663.22 Millones |
| Mercado de Máquinas de Corte por Plasma, CAGR | 3.6% |
| Tamaño del Mercado de Máquinas de Corte por Plasma 2032 | USD 880.11 Millones |
Los principales actores en el mercado de máquinas de corte por plasma incluyen Hypertherm Associates, Lincoln Electric, ESAB Corporation, Komatsu, Kjellberg Cutting Technology, Koike Aronson, Messer Cutting Systems, Voortman Steel Machinery, Hornet Cutting Systems, y Shandong Huayuan Welding and Cutting. Estas empresas fortalecen su posición con plataformas CNC, corte de alta definición y soluciones automatizadas que apoyan el procesamiento de metales consistente en la fabricación y construcción. Asia Pacífico sigue siendo el mercado regional líder con una participación del 38%, impulsado por una fuerte industrialización, expansión de la construcción y creciente producción automotriz en China, Japón, Corea del Sur e India. América del Norte y Europa continúan invirtiendo en sistemas avanzados y soluciones automatizadas que mejoran la productividad, precisión y eficiencia operativa en entornos de fabricación de metales.
Perspectivas del Mercado
- El mercado de máquinas de corte por plasma alcanzó los USD 663.22 millones en 2024 y está preparado para alcanzar los USD 880.11 millones para 2032 con un CAGR del 3.6% durante el período de pronóstico.
- El aumento de la demanda de procesamiento de metales de precisión y la adopción de automatización en unidades de fabricación fortalecen el crecimiento en todos los tipos de productos, con el CNC portátil manteniendo una participación del 39% debido a su uso flexible en talleres y aplicaciones in situ.
- Las tendencias del mercado destacan el uso creciente de sistemas de plasma de alta definición y portátiles que apoyan cortes limpios, mayor productividad y tiempo de acabado reducido en los sectores automotriz, de construcción y maquinaria.
- La actividad competitiva se centra en actualizaciones tecnológicas, integración CNC automatizada, antorchas eficientes en gas y robótica que mejoran la consistencia del corte, mientras que la sensibilidad al costo y la competencia de los láseres de fibra siguen siendo grandes restricciones para los pequeños talleres.
- Asia Pacífico lidera la demanda regional con una participación del 38%, seguida por América del Norte con un 26% y Europa con un 22%, respaldada por fuertes bases de fabricación de metales y expansión constante en aplicaciones de construcción e industriales.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los sistemas CNC portátiles tienen una participación del 39% en este segmento debido al creciente uso en unidades de fabricación pequeñas y medianas que se centran en necesidades de corte flexibles y operaciones móviles. Los modelos portátiles apoyan el mantenimiento en campo y el trabajo de reparación in situ en metales. Las máquinas CNC estacionarias siguen porque las grandes plantas requieren precisión continua en el corte de placas gruesas. Las herramientas manuales sirven para trabajos de reparación que necesitan una instalación rápida en sitios de bajo volumen. El corte robótico se expande en líneas de soldadura automatizadas donde la seguridad y la repetición precisa son críticas. La demanda aumenta a medida que los fabricantes buscan cambios más rápidos y huellas compactas para apoyar los objetivos de producción ajustada.
- Por ejemplo, Hypertherm Associates introdujo el Powermax45 XP que proporciona potencia de grado profesional y apoya el corte confiable de acero dulce con una calidad de corte y ranurado superior, reduciendo la necesidad de preparación secundaria.
Por Tecnología
La tecnología de plasma de aire lidera este segmento con una participación del 42% debido al menor costo operativo y la capacidad de cortar acero dulce a mayores velocidades en talleres de metal. El plasma de oxígeno apoya el corte de acero inoxidable y al carbono donde la eliminación de la capa de óxido es importante durante la fabricación. El plasma de nitrógeno sirve para aluminio y metales no ferrosos utilizados en componentes de transporte y maquinaria. El plasma de alta definición crece a través del corte de precisión en automotriz y aeroespacial, apoyado por una calidad de borde más limpia y tolerancias ajustadas. La adopción mejora porque los sistemas energéticamente eficientes reducen el uso de energía sin disminuir el rendimiento de corte en ciclos de alta carga.
- Por ejemplo, la plataforma de plasma de alta definición Spirit II de Lincoln Electric logra velocidades de corte rápidas en espesores comunes de acero y proporciona un ancho de corte constante, asegurando cortes de alta calidad, prácticamente sin escoria, con un bisel de borde mínimo.
Por Aplicación
La fabricación de metales sigue siendo la aplicación dominante con una participación del 47% debido a la creciente demanda de procesamiento de placas, paneles metálicos personalizados y componentes de acero estructural en clústeres industriales. El sector automotriz adopta el corte por plasma para apoyar piezas de chasis y reparación de carrocerías en centros de servicio. La construcción utiliza plasma en puentes, marcos pesados y vigas estructurales donde el corte rápido de perfiles apoya los plazos de los proyectos. La construcción naval requiere placas más anchas y procesamiento resistente a la corrosión que se benefician de velocidades de corte precisas para secciones de casco. El crecimiento se acelera a medida que las plantas de fabricación amplían su capacidad y buscan un mayor rendimiento con menor distorsión térmica en metales gruesos.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Procesamiento de Metales de Precisión
Las empresas industriales buscan cortes de metal precisos para la fabricación. Los sistemas de plasma apoyan bordes limpios en muchas aleaciones. Los fabricantes invierten en controles avanzados que reducen errores y disminuyen los ciclos de retrabajo. El crecimiento de la infraestructura y la producción automotriz aumenta la demanda de operaciones de alto rendimiento en muchas regiones. El cambio del corte manual a unidades CNC acelera la adopción en talleres de metal. Las empresas se centran en máquinas flexibles que manejan diversos espesores sin perder velocidad. Los modelos energéticamente eficientes reducen el costo operativo y mejoran los márgenes del taller. Estos beneficios animan a muchos usuarios a actualizar equipos más antiguos en pasos escalonados.
- Por ejemplo, el Cutmaster 60 de ESAB marca una capacidad de corte probada de 20 mm de acero y alcanza una separación máxima de 32 mm durante la operación continua bajo condiciones de prueba industrial certificadas.
Adopción de la Automatización en las Líneas de Producción
Las fábricas modernas adoptan el plasma automatizado para patrones repetitivos y complejos. Los brazos robóticos guían las antorchas con velocidad constante para una calidad estable. Las empresas utilizan sistemas de visión y sensores mejorados para monitorear las trayectorias de corte en tiempo real. Las celdas de máquinas automatizadas reducen la manipulación manual y mejoran la seguridad en áreas de alta temperatura. Los talleres grandes despliegan software integrado para gestionar el anidamiento, la programación y la planificación de consumibles. La conexión entre archivos CAD y mesas CNC reduce el tiempo de configuración para muchas piezas. Este cambio permite ciclos de entrega más rápidos para los socios de fabricación que sirven a la construcción y los vehículos.
- Por ejemplo, la implementación de celdas de corte por plasma robótico combina la programación CNC (basada en G-code) con el control automatizado de la antorcha para cortar formas complejas de manera confiable en múltiples tipos de metales mientras se mantiene una calidad de corte consistente.
Expansión de Proyectos de Ingeniería Pesada y Construcción
El crecimiento global de la construcción aumenta la demanda de vigas de acero y marcos estructurales. Los sistemas de plasma cortan placas gruesas a altas velocidades que apoyan los cronogramas de proyectos en muchos sitios. La ingeniería pesada utiliza la tecnología para piezas de maquinaria y marcos de equipos. Los astilleros dependen del plasma para secciones de casco que necesitan paneles amplios. Los planes de infraestructura nacional impulsan la demanda de materiales para puentes, ferrocarriles e instalaciones energéticas. Los fabricantes requieren capacidad escalable que los sistemas portátiles y estacionarios pueden soportar. Esto crea fuertes pedidos de casas de producción medianas y grandes que trabajan bajo contratos largos.
Tendencias y Oportunidades Clave
Cambio Hacia el Corte de Alta Definición y Limpio
El plasma de alta definición mejora la calidad del borde y reduce el trabajo de acabado secundario. Los usuarios buscan una ranura estrecha y menor escoria en materiales premium. La adopción crece en la industria aeroespacial, el transporte y la maquinaria pesada que requieren precisión. Los proveedores desarrollan antorchas que gestionan la entrada de calor y el control de gas con mejor precisión. Esta tendencia abre la demanda de reemplazo para modelos antiguos en muchas regiones. El corte limpio reduce el tiempo de esmerilado y mejora la seguridad de los trabajadores. El enfoque en la calidad de láminas delgadas fortalece la adopción en centros de servicio automotriz y proveedores de piezas. Los avances tecnológicos en sistemas de control desbloquean nuevas ganancias de precisión en muchos metales.
- Por ejemplo, el HiFocus 280i neo de Kjellberg logra un corte certificado excelente en acero dulce y mantiene una ranura estrecha en modo de alta definición, confirmado a través de pruebas bajo la clasificación de calidad de corte EN ISO 9013 relevante.
Crecimiento de Sistemas Portátiles para Trabajos In Situ
Las máquinas CNC portátiles apoyan reparaciones de campo en sitios de construcción y operaciones en alta mar. La demanda aumenta por mesas compactas que manejan muchos niveles de grosor. Las empresas de servicios utilizan opciones portátiles para trabajos de emergencia por averías. Los sistemas portátiles reducen el tiempo de transporte y mejoran la productividad durante el trabajo remoto. Los proyectos de minería y energía adoptan el corte móvil para apoyar el mantenimiento de campo. El aumento de los servicios de alquiler abre nuevos modelos de negocio para los proveedores. Las máquinas portátiles también apoyan a pequeños talleres que carecen de espacio para mesas grandes. Esto crea un crecimiento constante en sistemas de nivel de entrada en mercados en desarrollo.
- Por ejemplo, el Spectrum 625 X-treme de Miller Electric proporciona un rendimiento robusto en acero dulce hasta su capacidad de corte nominal y utiliza el control Auto-Refire que mantiene estable la transferencia de arco durante ciclos de perforación múltiple.
Desafíos Clave
Alta Inversión Inicial y Costo Operativo
Muchos usuarios enfrentan un costo inicial más alto para sistemas avanzados de CNC y robótica. Las pequeñas tiendas encuentran costosos los consumibles y los requisitos de gas durante las cargas máximas. El mantenimiento necesita una capacitación adecuada y piezas de repuesto que aumentan el gasto total. El consumo de energía incrementa las facturas operativas en ciclos de trabajo prolongados. Las empresas comparan el plasma con las opciones láser a medida que los precios caen para las unidades de fibra. El retorno de la inversión depende del volumen de producción y la mezcla de materiales. Este desafío ralentiza la adopción entre las pequeñas empresas de fabricación que dependen de opciones manuales.
Competencia de Tecnologías de Corte Láser
Las máquinas de láser de fibra proporcionan alta precisión y zonas mínimas afectadas por el calor. Muchas industrias adoptan el láser para láminas delgadas y contornos complejos. El láser ofrece bordes limpios que reducen los pasos de pulido en segmentos premium. Los proveedores de plasma responden con opciones de alta definición para defender su cuota de mercado. Los usuarios evalúan la calidad de corte, las necesidades de energía y el uso de gas antes de la selección. La competencia presiona los precios y limita el margen para los modelos de plasma de gama media. Este desafío anima a los proveedores a incluir software, servicio y capacitación para mantenerse competitivos.
Análisis Regional
América del Norte
América del Norte tiene una participación del 26% impulsada por la adopción generalizada de sistemas de plasma CNC en la fabricación de metales, construcción y servicios de reparación automotriz. Estados Unidos apoya la demanda de talleres de maquinaria que requieren cortes precisos para equipos pesados y proyectos de metal personalizados. Las empresas de energía y servicios petroleros utilizan plasma para secciones de tuberías y reparaciones de campo. La sustitución de unidades manuales por cortes automatizados fortalece la expansión del mercado. Canadá invierte en mejoras de plantas que mejoran la eficiencia del procesamiento y los estándares de seguridad. La fuerte presencia de clústeres de fabricación, la integración de robótica y la mano de obra calificada alientan a los proveedores a introducir tecnologías de control avanzadas en toda la región.
Europa
Europa representa una participación del 22%, respaldada por fuertes bases industriales en Alemania, Italia y Francia que priorizan el corte limpio y la precisión para aplicaciones automotrices, de maquinaria y acero estructural. El crecimiento en componentes fabricados para vehículos eléctricos y energía renovable aumenta la demanda de sistemas de corte eficientes en la región. Las regulaciones de la UE fomentan equipos energéticamente eficientes y procesos industriales de bajas emisiones, impulsando el interés en antorchas avanzadas y uso optimizado de gas. Los sistemas de alta definición ganan terreno en la industria aeroespacial y el procesamiento de acero de alta resistencia. Los proveedores expanden las redes de servicio para apoyar el corte automatizado en clústeres de fabricación avanzada.
Asia Pacífico
Asia Pacífico lidera el mercado con una participación del 38% debido a las fuertes industrias de fabricación de metales en China, Japón, Corea del Sur e India. La expansión de proyectos de construcción y la rápida industrialización impulsan la inversión en equipos de plasma CNC para acero estructural, piezas de maquinaria e ingeniería pesada. La producción automotriz fomenta la demanda de cortes precisos de paneles de carrocería y componentes del chasis. Los fabricantes locales introducen sistemas competitivos en costo que aceleran la adopción entre talleres pequeños y medianos. Las iniciativas gubernamentales para la modernización industrial y fábricas inteligentes apoyan los procesos automatizados. El aumento de aplicaciones en la construcción naval y grandes proyectos de infraestructura fortalece el crecimiento a largo plazo en toda la región.
América Latina
América Latina tiene una participación del 8% liderada por el creciente actividad industrial en Brasil y México. Las empresas de fabricación de metales adoptan sistemas de plasma para acero de construcción, componentes automotrices y estructuras de equipos pesados. La creciente inversión en infraestructura industrial y proyectos energéticos impulsa la demanda de procesamiento de placas más gruesas. Los proveedores expanden los canales de distribución para servir a talleres de fabricación de mediana escala que buscan unidades CNC asequibles. El uso de equipos portátiles y de mano está en aumento en reparaciones de campo en operaciones mineras. La modernización gradual de los talleres de metales fomenta la demanda de mesas automatizadas y máquinas de alta capacidad, aunque la sensibilidad al costo y las barreras de financiamiento siguen siendo factores clave en la adopción.
Medio Oriente y África
Medio Oriente y África representan una participación del 6% impulsada por proyectos de petróleo, gas y construcción que requieren fabricación de metales para tuberías, plataformas y acero estructural. Los países del Golfo invierten en sistemas de corte avanzados para mantenimiento industrial, estructuras offshore y equipos de ingeniería pesada. Los astilleros de reparación en la región dependen del corte por plasma para placas de casco y materiales resistentes a la corrosión. África muestra un crecimiento gradual respaldado por mejoras en infraestructura e inversión industrial en mercados clave como Sudáfrica. La demanda de sistemas portátiles y de mano aumenta en trabajos de campo, mientras que las habilidades técnicas limitadas y la inversión de capital restringen una adopción más amplia.
Segmentaciones del Mercado:
Por Tipo de Producto
- CNC Portátil
- CNC Estacionario
- De Mano
- Robótico
Por Tecnología
- Plasma de Aire
- Plasma de Oxígeno
- Plasma de Nitrógeno
- Plasma de Alta Definición
Por Aplicación
- Fabricación de Metales
- Automotriz
- Construcción
- Construcción Naval
Por Industria de Usuario Final
- Manufactura
- Aeroespacial
- Automotriz
- Petróleo y Gas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de Máquinas de Corte por Plasma presenta a actores clave como Hypertherm Associates, Lincoln Electric, ESAB Corporation, Komatsu, Kjellberg Cutting Technology, Koike Aronson, Messer Cutting Systems, Voortman Steel Machinery, Hornet Cutting Systems, y Shandong Huayuan Welding and Cutting. Las empresas líderes se centran en expandir sus carteras de productos con control CNC avanzado, corte de alta definición y sistemas eficientes en gas que mejoran la precisión y reducen el costo operativo en el uso industrial intensivo. Los proveedores invierten en I+D para introducir mesas automatizadas, integración robótica y monitoreo basado en IoT que apoyan el mantenimiento predictivo y mejoran el tiempo de actividad en las líneas de fabricación. Muchos proveedores expanden redes de servicio globales para apoyar las ofertas postventa, de consumibles y de capacitación, especialmente en Asia Pacífico y América del Norte, donde el crecimiento de la fabricación sigue siendo fuerte. Las asociaciones estratégicas, acuerdos de distribución regionales y actualizaciones tecnológicas impulsan la diferenciación, mientras que la competencia del corte por láser anima a los proveedores de plasma a mejorar la calidad y eficiencia del corte en múltiples entornos de producción.
Análisis de Jugadores Clave
- Hypertherm Associates
- Lincoln Electric
- ESAB Corporation
- Komatsu
- Kjellberg Cutting Technology
- Koike Aronson
- Messer Cutting Systems
- Voortman Steel Machinery
- Hornet Cutting Systems
- Shandong Huayuan Welding and Cutting
Desarrollos Recientes
- En septiembre de 2025, Machitech amplió su presencia de fabricación en EE. UU. y mejoró sus capacidades de servicio al adquirir Victory CNC Plasma Systems, con el objetivo de satisfacer la creciente demanda doméstica y mejorar la personalización de productos.
- En mayo de 2024, Hypertherm Associates introdujo el Powermax45 SYNC, que presenta un innovador sistema de cartucho de una sola pieza diseñado para extender la vida útil de los consumibles, reducir el tiempo de inactividad y simplificar la capacitación de los operadores para mejorar la productividad.
- En 2024, Hypertherm lanzó el XPR460, integrado con tecnología avanzada X-Definition, específicamente diseñado para cortar metales más gruesos con velocidades más rápidas, mayor precisión en el biselado y mejor calidad de corte.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tecnología, Aplicación, Industria del Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda futura aumentará a medida que las industrias busquen capacidades precisas de corte de metal.
- Los sistemas CNC tendrán un uso más amplio en talleres de fabricación y automoción.
- La tecnología de alta definición se expandirá en aplicaciones aeroespaciales y de maquinaria.
- Las unidades portátiles crecerán debido a las necesidades de reparaciones in situ y mantenimiento de campo.
- La integración de automatización y robótica aumentará para tareas de corte repetitivas.
- Los diseños energéticamente eficientes apoyarán menores costos operativos para los usuarios.
- Los controles inteligentes mejorarán la calidad de corte y minimizarán el desperdicio de material.
- Los proveedores de servicios ampliarán la capacitación y el soporte postventa en las principales regiones.
- El crecimiento de la fabricación regional en Asia Pacífico impulsará nuevas instalaciones.
- La competencia con el corte por láser empujará a los proveedores a mejorar el rendimiento del corte.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de máquinas de corte por plasma y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de máquinas de corte por plasma entre 2024 y 2032?
¿Qué segmento del mercado de máquinas de corte por plasma tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de máquinas de corte por plasma?
¿Quiénes son las empresas líderes en el mercado de máquinas de corte por plasma?
¿Qué región tuvo la mayor participación en el mercado de máquinas de corte por plasma en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Máquinas de Corte por Plasma Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Máquinas de Corte por Plasma Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 663.22 million → 2032: USD 880.11 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Máquinas de Corte por Plasma Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Máquinas de Corte por Plasma Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Máquinas de Corte por Plasma Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Máquinas de Corte por Plasma Market Drivers
- 3.3 Mercado de Máquinas de Corte por Plasma Market Restraints & Challenges
- 3.4 Mercado de Máquinas de Corte por Plasma Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Máquinas de Corte por Plasma Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Máquinas de Corte por Plasma Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Máquinas de Corte por Plasma category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Máquinas de Corte por Plasma Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Máquinas de Corte por Plasma Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Máquinas de Corte por Plasma market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Máquinas de Corte por Plasma Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Máquinas de Corte por Plasma Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Máquinas de Corte por Plasma Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Máquinas de Corte por Plasma (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Máquinas de Corte por Plasma Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Máquinas de Corte por Plasma Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Máquinas de Corte por Plasma Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Máquinas de Corte por Plasma Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Máquinas de Corte por Plasma Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Máquinas de Corte por Plasma Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Máquinas de Corte por Plasma Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Máquinas de Corte por Plasma Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Máquinas de Corte por Plasma Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
