
Visión General del Mercado:
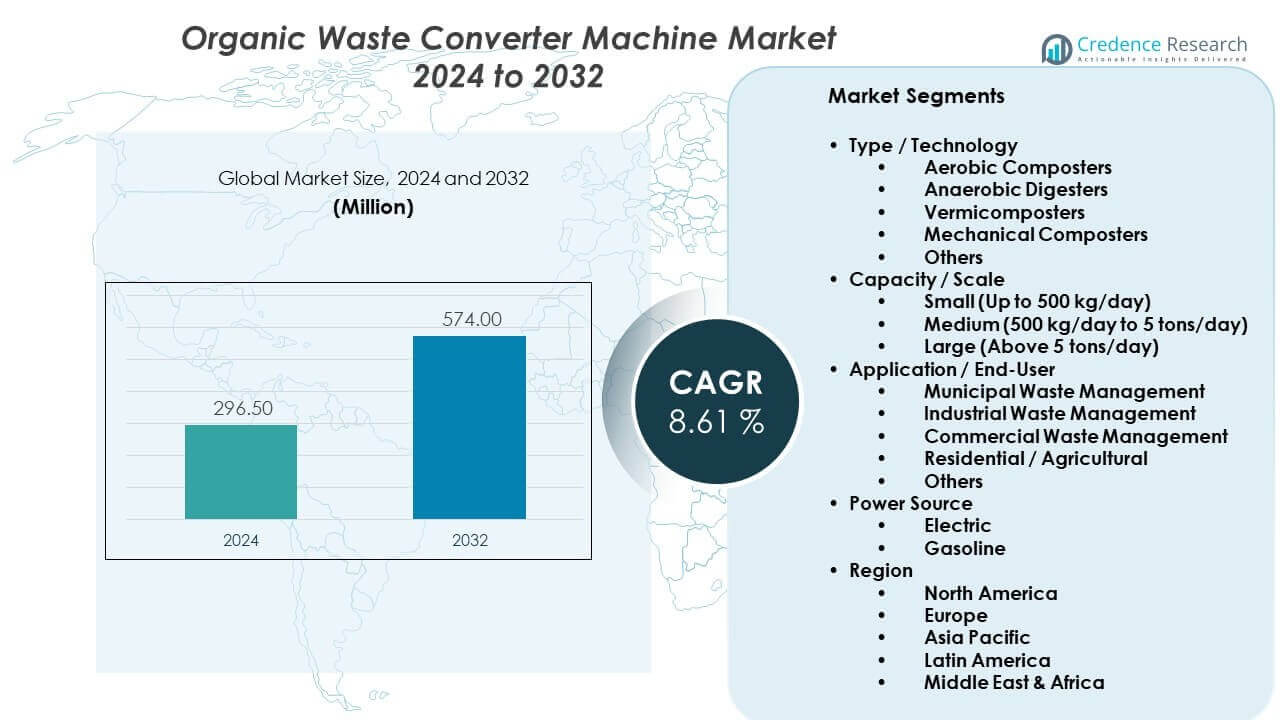
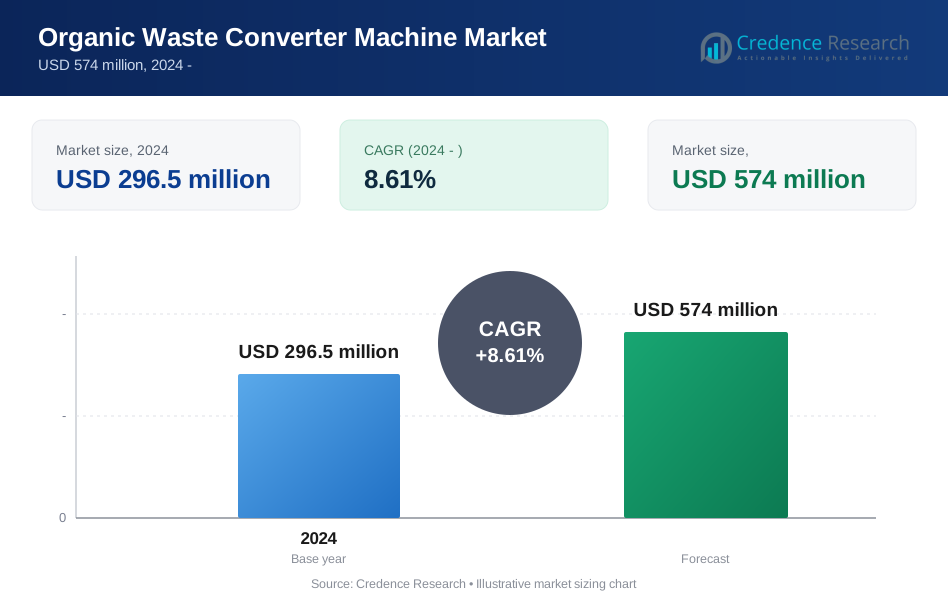
Se proyecta que el mercado de máquinas convertidoras de residuos orgánicos crecerá de USD 296.5 millones en 2024 a un estimado de USD 574 millones para 2032. Se espera que el mercado registre una tasa de crecimiento anual compuesta del 8.61% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Máquinas Convertidoras de Residuos Orgánicos 2024 | USD 296.5 millones |
| Mercado de Máquinas Convertidoras de Residuos Orgánicos, CAGR | 8.61% |
| Tamaño del Mercado de Máquinas Convertidoras de Residuos Orgánicos 2032 | USD 574 millones |
El crecimiento del mercado está impulsado por el aumento de los volúmenes de residuos orgánicos de los hogares, servicios de alimentos y agricultura. Los organismos municipales promueven el procesamiento de residuos en el lugar para reducir los costos de transporte y eliminación. Las empresas adoptan máquinas convertidoras para cumplir con las normas de residuos y los objetivos de sostenibilidad. Hoteles, hospitales y campus prefieren sistemas automatizados para una reducción de residuos más rápida. Los avances tecnológicos mejoran el control de olores, el uso de energía y la velocidad de procesamiento. La creciente demanda de compost también apoya la adopción de máquinas. Estos factores juntos fortalecen la expansión constante del mercado en todos los segmentos de usuarios finales.
Asia Pacífico lidera el mercado debido al rápido crecimiento urbano y fuertes reformas en la gestión de residuos. Países como India y China impulsan soluciones de procesamiento de residuos descentralizadas. Europa sigue, impulsada por estrictas normas de vertederos y objetivos de economía circular. América del Norte muestra una adopción constante por parte de usuarios comerciales y gobiernos locales. Los mercados emergentes en América Latina y el Medio Oriente ganan tracción a través de proyectos de ciudades inteligentes. La capacidad limitada de los vertederos y la conciencia pública impulsan la adopción regional. Estas dinámicas moldean los patrones de penetración del mercado global.
Perspectivas del Mercado:
- El mercado alcanzó USD 296.5 millones en 2024 y se proyecta que llegue a USD 574 millones para 2032, expandiéndose a una CAGR del 8.61%, impulsado por la demanda de procesamiento descentralizado de residuos.
- Asia Pacífico lidera con aproximadamente un 35% de participación debido a la rápida urbanización, seguido por América del Norte con casi un 25% gracias a las fuertes normas de cumplimiento, y Europa con alrededor del 22% respaldado por políticas de economía circular.
- Asia Pacífico también se destaca como la región de más rápido crecimiento con un 35% de participación, respaldada por reformas gubernamentales de residuos, alta densidad de población y fabricación local rentable.
- Por aplicación, la gestión de residuos municipales domina con aproximadamente un 40% de participación debido a los programas de tratamiento de residuos liderados por las ciudades, mientras que la gestión de residuos comerciales mantiene cerca del 28% impulsada por hoteles, centros comerciales e instituciones.
- Por capacidad, los sistemas de escala media representan casi un 45% de participación debido a su idoneidad para usuarios comerciales e institucionales, mientras que las unidades de pequeña escala representan alrededor del 30% impulsadas por instalaciones residenciales y compactas.
Impulsores del Mercado:
Aumento de los Volúmenes de Residuos Urbanos y Presión sobre los Sistemas de Eliminación Municipal
El mercado de máquinas convertidoras de residuos orgánicos gana impulso debido al aumento de los volúmenes de residuos orgánicos urbanos. Las ciudades enfrentan presión diaria para manejar residuos alimenticios y verdes. Las entidades locales impulsan el tratamiento in situ para reducir las cargas de transporte. Estas máquinas ayudan a reducir el volumen de residuos en cuestión de horas. Disminuyen la dependencia de vertederos y basureros. Muchas ciudades enfrentan escasez de terrenos para nuevos sitios de eliminación. Esta limitación apoya la adopción más rápida de equipos. Los objetivos de reducción de residuos también apoyan una demanda constante.
- Por ejemplo, Veolia informa que los sistemas descentralizados de tratamiento de residuos orgánicos pueden reducir el volumen de residuos orgánicos en más del 80% en 24 horas en instalaciones municipales. Los objetivos de reducción de residuos también apoyan una demanda constante.
Normas Ambientales Más Estrictas y Políticas de Segregación de Residuos Obligatorias
Los gobiernos imponen normas estrictas sobre el manejo de residuos orgánicos. Muchas regiones exigen segregación y procesamiento a nivel de fuente. El mercado de máquinas convertidoras de residuos orgánicos se beneficia de estas políticas. Apoya el cumplimiento para hoteles, centros comerciales e instituciones. Las sanciones por incumplimiento impulsan una inversión más rápida. Los reguladores prefieren el tratamiento descentralizado sobre el vertido central. Este enfoque reduce las emisiones y los problemas de olor. La claridad política mejora la confianza de los compradores en todos los sectores.
- Por ejemplo, los datos de la Comisión Europea muestran la separación obligatoria de bio-residuos en todos los estados miembros de la UE, cubriendo a más de 200 millones de residentes urbanos para 2023. La claridad política mejora la confianza de los compradores en todos los sectores.
Necesidades de Control de Costos en Generadores de Residuos Comerciales e Institucionales
Las empresas buscan reducir las tarifas de transporte y vertido de residuos. Las máquinas convertidoras reducen los gastos recurrentes de eliminación. Los hospitales y campus valoran los costos predecibles de manejo de residuos. Estos sistemas limitan la dependencia de contratistas externos. La producción de compost también crea opciones menores de recuperación de costos. La planificación presupuestaria mejora con el tratamiento de residuos interno. Los ahorros operativos atraen a instalaciones de tamaño medio. Este impulsor apoya instalaciones a largo plazo.
Objetivos de Sostenibilidad Corporativa y Compromisos de Reporte ESG
Las empresas enfrentan una creciente presión para cumplir con los objetivos de sostenibilidad. La reducción de residuos constituye una métrica clave de ESG. El mercado de máquinas convertidoras de residuos orgánicos se alinea con las auditorías internas de residuos. Ayuda a las empresas a mostrar una desviación de residuos medible. Muchas marcas publican informes de sostenibilidad anualmente. El procesamiento interno fortalece las afirmaciones de impacto reportado. Las certificaciones ecológicas también apoyan la adopción de máquinas. La demanda corporativa sigue siendo un fuerte impulsor.
Tendencias del Mercado:
Preferencia Creciente Por Sistemas De Procesamiento Totalmente Automatizados Y De Bajo Olor
Los usuarios prefieren máquinas con manejo manual mínimo. La automatización mejora la seguridad y la higiene en los sitios. El mercado de máquinas convertidoras de residuos orgánicos refleja este cambio. Los sensores y temporizadores mejoran el control del proceso. Las características de supresión de olores ganan fuerte enfoque de los compradores. El funcionamiento silencioso se adapta a zonas residenciales y comerciales. La automatización reduce las necesidades de capacitación para el personal. Esta tendencia apoya la demanda de equipos premium.
- Por ejemplo, Oklin International Ltd afirma que sus sistemas automatizados reducen los niveles de olor en más del 90% mediante el procesamiento aeróbico cerrado y la biofiltración. La automatización reduce las necesidades de capacitación para el personal.
Integración De Monitoreo Inteligente Y Seguimiento Remoto Del Rendimiento
Los paneles de control inteligentes ganan interés entre los operadores. Los usuarios rastrean ciclos, producción y fallos de forma remota. Esta característica apoya la planificación del mantenimiento. El mercado de máquinas convertidoras de residuos orgánicos ve un aumento de características digitales. Las alertas reducen el tiempo de inactividad y los retrasos en el servicio. Los gerentes de instalaciones prefieren la supervisión basada en datos. El acceso remoto apoya las operaciones en múltiples sitios. Las herramientas digitales aumentan la diferenciación del producto.
Aumento De La Demanda De Instalaciones Compactas Y Con Espacio Limitado
Las máquinas más pequeñas ganan terreno en ciudades densas. Apartamentos y pequeños hoteles buscan diseños compactos. La eficiencia del espacio impulsa el rediseño del producto. El mercado de máquinas convertidoras de residuos orgánicos se adapta a esta necesidad. Las unidades modulares permiten una colocación flexible. El control de ruido se adapta al uso en interiores o sótanos. Los sistemas compactos amplían el alcance de los compradores. Esta tendencia apoya la adopción urbana.
Cambio Hacia Tecnologías De Procesamiento Más Eficientes Energéticamente Y Rápidas
Los compradores evalúan de cerca el uso de energía. Los motores eficientes energéticamente ganan preferencia. Los ciclos más rápidos mejoran el manejo diario de residuos. El mercado de máquinas convertidoras de residuos orgánicos refleja mejoras en eficiencia. Las facturas de energía más bajas apoyan los ahorros a largo plazo. La mejor gestión del calor mejora el rendimiento. Los proveedores destacan los beneficios de costos operativos. La eficiencia se convierte en un factor clave de compra.
Análisis De Desafíos Del Mercado:
Alto Costo Inicial Del Equipo Y Restricciones Presupuestarias Para Pequeños Usuarios
El alto costo inicial limita la adopción entre los pequeños compradores. Muchas instalaciones operan con presupuestos ajustados. El mercado de máquinas convertidoras de residuos orgánicos enfrenta esta restricción. El retorno de la inversión varía según el volumen de residuos. Los sitios más pequeños luchan por justificar el gasto de capital. Las opciones de financiamiento siguen siendo limitadas en muchas regiones. Las preocupaciones de costos ralentizan las decisiones de compra. Este desafío afecta el ritmo de penetración del mercado.
Complejidad Operativa Y Necesidad De Soporte De Mantenimiento Calificado
Las máquinas requieren un funcionamiento y mantenimiento adecuados. El mal manejo afecta la calidad del rendimiento. El mercado de máquinas convertidoras de residuos orgánicos enfrenta brechas en el servicio. Los técnicos capacitados son escasos en algunas regiones. Los retrasos en el mantenimiento aumentan los riesgos de tiempo de inactividad. El acceso a piezas de repuesto también varía según el proveedor. Los usuarios temen la inconsistencia en el rendimiento. Estos problemas desafían la confianza del comprador.
Oportunidades de Mercado:
Expansión de Ciudades Inteligentes y Proyectos de Procesamiento de Residuos Descentralizados
Los programas de ciudades inteligentes crean un fuerte potencial de demanda. Los gobiernos locales financian soluciones de residuos in situ. El mercado de máquinas convertidoras de residuos orgánicos se alinea con estos objetivos. Los sistemas descentralizados reducen las emisiones de transporte. Las instalaciones públicas sirven como primeros adoptantes. Los proyectos piloto impulsan una aceptación más amplia. El financiamiento de políticas reduce las barreras de entrada. Esta oportunidad apoya el crecimiento a largo plazo.
Aumento de la Adopción en Economías Emergentes con Brechas en Infraestructura Urbana
Las regiones emergentes enfrentan un rápido crecimiento de residuos urbanos. Los sistemas centralizados luchan por escalar. El mercado de máquinas convertidoras de residuos orgánicos satisface las necesidades locales. Los sistemas compactos se adaptan a desarrollos de uso mixto. Las campañas de concienciación mejoran las tasas de aceptación. Los constructores privados adoptan máquinas en nuevos proyectos. La fabricación local reduce las barreras de costo. Estos mercados ofrecen un fuerte potencial de expansión.
Análisis de Segmentación del Mercado:
Tipo / Tecnología
El mercado de máquinas convertidoras de residuos orgánicos muestra una clara variación en los tipos de tecnología. Los compostadores aeróbicos tienen una amplia aceptación debido a su operación simple y rápida descomposición de residuos. Los digestores anaeróbicos atraen interés donde la recuperación de biogás apoya los objetivos energéticos. Los vermicompostadores satisfacen la demanda de nicho en la agricultura y pequeñas comunidades. Los compostadores mecánicos ganan tracción para una rápida reducción de volumen en sitios con espacio limitado. Otras tecnologías apoyan flujos de residuos especializados y proyectos piloto. La elección de tecnología depende del tipo de residuo, las necesidades de salida y el control operativo. Los compradores priorizan la fiabilidad y la facilidad de uso.
Capacidad / Escala
La demanda basada en la capacidad refleja patrones de volumen de residuos entre los usuarios. Los sistemas pequeños se adaptan a apartamentos, escuelas y pequeños hoteles. Las unidades medianas dominan las instalaciones comerciales e institucionales con flujo constante de residuos. Las máquinas a gran escala apoyan programas de residuos municipales e industriales. La selección de escala afecta la eficiencia de costos y la velocidad de procesamiento. Los compradores evalúan la carga diaria de residuos antes de la inversión. Las opciones de capacidad flexible mejoran el alcance del mercado. Esta segmentación apoya perfiles de adopción diversos.
- Por ejemplo, Waste Management, Inc destaca que los procesadores orgánicos in situ de capacidad media manejan cargas diarias consistentes para instalaciones comerciales sin transporte fuera del sitio. Las opciones de capacidad flexible mejoran el alcance del mercado.
Aplicación / Usuario Final
La gestión de residuos municipales impulsa la demanda masiva a través de modelos de procesamiento descentralizados. Los usuarios industriales adoptan máquinas para gestionar residuos de cantinas y procesos. Las instalaciones comerciales prefieren el tratamiento in situ para el control de costos. Los usuarios residenciales y agrícolas valoran la reutilización del compost. Otras aplicaciones incluyen unidades de atención médica y procesamiento de alimentos. La elección del usuario final determina el tamaño del sistema y el nivel de automatización. Las necesidades de cumplimiento influyen en las decisiones de compra.
Fuente de Energía
Los modelos eléctricos dominan debido a su operación limpia y fácil integración. Las unidades a gasolina sirven en ubicaciones remotas o fuera de la red. La elección de energía depende del acceso a la infraestructura y el control de costos. Este segmento apoya diversos entornos de despliegue.
Segmentación:
Tipo / Tecnología- Compostadores Aeróbicos
- Digestores Anaeróbicos
- Vermicompostadores
- Compostadores Mecánicos
- Otros
- Pequeño (Hasta 500 kg/día)
- Mediano (500 kg/día a 5 toneladas/día)
- Grande (Más de 5 toneladas/día)
- Gestión de Residuos Municipales
- Gestión de Residuos Industriales
- Gestión de Residuos Comerciales
- Residencial / Agrícola
- Otros
- Eléctrico
- Gasolina
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico
Asia Pacífico posee aproximadamente el 35% del mercado y lidera la adopción global. El rápido crecimiento urbano aumenta los volúmenes diarios de residuos orgánicos. Los gobiernos promueven sistemas descentralizados de procesamiento de residuos en las ciudades. El mercado de máquinas convertidoras de residuos orgánicos se beneficia de los programas de saneamiento público. Los complejos comerciales adoptan máquinas para cumplir con las normas locales de residuos. La fabricación rentable apoya un mayor acceso al equipo. Un fuerte respaldo político sostiene la demanda regional.
América del Norte y Europa
América del Norte representa casi el 25% del mercado con una demanda estable. Las estrictas normas de eliminación de residuos impulsan la compra de equipos. Los usuarios comerciales y municipales invierten en sistemas de tratamiento in situ. El mercado de máquinas convertidoras de residuos orgánicos gana apoyo de los objetivos de sostenibilidad. Europa sigue con alrededor del 22% de participación impulsada por políticas de economía circular. Las normas de segregación en origen fortalecen el despliegue de máquinas. La infraestructura madura asegura una demanda de reemplazo constante.
América Latina y Oriente Medio y África
América Latina representa cerca del 10% del mercado con una adopción gradual. Las autoridades urbanas buscan alternativas a la eliminación en vertederos. Los proyectos piloto apoyan la penetración temprana del mercado. El mercado de máquinas convertidoras de residuos orgánicos muestra un interés creciente por parte de los usuarios comerciales. Oriente Medio y África tienen aproximadamente un 8% de participación con una adopción selectiva. Los proyectos de hospitalidad y ciudades inteligentes impulsan la demanda. El apoyo político da forma al crecimiento regional a largo plazo.
Análisis de Jugadores Clave:
- Oklin International Ltd
- Joraform AB
- ECO BOT (Asia) Pte Ltd
- Veolia
- Waste Management, Inc
Análisis Competitivo:
El mercado de máquinas convertidoras de residuos orgánicos muestra una fragmentación moderada con jugadores globales y regionales compitiendo en tecnología y alcance de servicios. Las empresas líderes se centran en sistemas duraderos, ciclos de procesamiento más rápidos y rendimiento de bajo olor. Favorece a los proveedores con un fuerte soporte postventa y capacidad de instalación local. La diferenciación de productos se basa en los niveles de automatización, el rango de capacidad y la eficiencia energética. La estrategia de precios ayuda a las empresas a dirigirse a compradores municipales y comerciales. Las asociaciones con autoridades locales mejoran el acceso a proyectos. La fortaleza competitiva depende de la fiabilidad, el soporte de cumplimiento y el control de costos del ciclo de vida.
Desarrollos Recientes:
- En febrero de 2025, la tecnología de ECO BOT (Asia) Pte Ltd fue adoptada por Energus, un lugar corporativo y centro de capacitación con sede en el Reino Unido, para mejorar su estrategia de sostenibilidad neta cero. Energus anunció que se había convertido en una de las primeras empresas en su condado en instalar la máquina de eliminación de residuos "Eco Bot", que seca y desinfecta los residuos orgánicos para reducir su volumen en aproximadamente un 80%. Esta instalación se alinea con los requisitos de cumplimiento de la Ley de Medio Ambiente de 2021, posicionando a Eco Bot como una solución clave para las empresas que necesitan segregar y procesar residuos alimentarios en el lugar.
- En septiembre de 2024, Veolia aseguró un importante contrato conjunto de residuos, reciclaje y limpieza de calles con los Consejos de North Herts y East Herts en el Reino Unido, que comenzará en mayo de 2025. Como parte de esta nueva asociación, Veolia gestionará el servicio continuo de recolección semanal de residuos alimentarios para North Herts y supervisará la introducción de un nuevo servicio de recolección semanal separado de residuos alimentarios para East Herts. Este contrato destaca el papel de Veolia en la ampliación de la infraestructura municipal de residuos orgánicos para cumplir con mandatos de reciclaje más estrictos en toda Europa.
- En mayo de 2024, Oklin International Ltd presentó sus últimos avances en tecnología de compostaje en la feria comercial IFAT Munich, un evento global líder en tecnologías ambientales. Durante este período, la empresa destacó el despliegue de sus soluciones de compostaje comercial, incluida la instalación de 90 unidades del modelo GG02 en escuelas públicas de Hong Kong. Estas máquinas, diseñadas para convertir residuos alimentarios en compost en 24 horas, demuestran la creciente presencia de Oklin en los sectores educativos e institucionales, reforzando su compromiso con la gestión descentralizada de residuos orgánicos.
- A finales de 2023, Joraform AB vio su tecnología de compostaje comercial desplegada en proyectos de sostenibilidad de alto perfil, como la instalación de la máquina JK6200 en el Castillo de Dromoland en Irlanda. Esta instalación, facilitada por socios locales, permite a la finca procesar aproximadamente 40 toneladas de residuos alimentarios anualmente en el lugar, convirtiéndolos en compost rico en nutrientes para su uso en los jardines del castillo. Este movimiento subraya la continua relevancia de Joraform en el mercado europeo para compostadores de doble cámara "giratorios" que atienden a los sectores de la hospitalidad y comercial.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo / Tecnología, Capacidad / Escala, Aplicación / Usuario Final, Fuente de Energía y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las políticas de descentralización urbana continuarán aumentando la demanda de soluciones para el tratamiento de residuos orgánicos in situ.
- La automatización ganará una mayor preferencia en instalaciones comerciales e institucionales.
- Los sistemas compactos y modulares apoyarán la adopción en instalaciones urbanas con limitaciones de espacio.
- Las características de monitoreo inteligente mejorarán la visibilidad operativa y la planificación del mantenimiento.
- Los programas municipales de residuos seguirán siendo la mayor fuente de demanda de equipos.
- Las cocinas comerciales y las instalaciones de hospitalidad impulsarán ciclos de reemplazo constantes.
- Los diseños energéticamente eficientes influirán en las decisiones de compra entre los compradores sensibles al costo.
- Las economías emergentes atraerán nuevos fabricantes locales y socios de ensamblaje.
- La capacidad de servicio postventa dará forma a la competitividad a largo plazo de los proveedores.
- Los informes de sostenibilidad corporativa reforzarán la demanda constante de máquinas convertidoras.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de máquinas convertidoras de residuos orgánicos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de máquinas convertidoras de residuos orgánicos entre 2025 y 2032?
¿Qué segmento del mercado de máquinas convertidoras de residuos orgánicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de máquinas convertidoras de residuos orgánicos?
¿Quiénes son las empresas líderes en el mercado de máquinas convertidoras de residuos orgánicos?
¿Qué región comandó la mayor parte del mercado de máquinas convertidoras de residuos orgánicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Máquinas Convertidoras de Residuos Orgánicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 296.5 million → forecast year: USD 574 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Drivers
- 3.3 Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Restraints & Challenges
- 3.4 Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Máquinas Convertidoras de Residuos Orgánicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Máquinas Convertidoras de Residuos Orgánicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Máquinas Convertidoras de Residuos Orgánicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Máquinas Convertidoras de Residuos Orgánicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Máquinas Convertidoras de Residuos Orgánicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Máquinas Convertidoras de Residuos Orgánicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Máquinas Convertidoras de Residuos Orgánicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Máquinas Convertidoras de Residuos Orgánicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Máquinas Convertidoras de Residuos Orgánicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Máquinas Convertidoras de Residuos Orgánicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Máquinas Convertidoras de Residuos Orgánicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Máquinas Convertidoras de Residuos Orgánicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Máquinas Convertidoras de Residuos Orgánicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Máquinas Convertidoras de Residuos Orgánicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Máquinas Convertidoras de Residuos Orgánicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Máquinas Convertidoras de Residuos Orgánicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Máquinas Convertidoras de Residuos Orgánicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
