
Visión General del Mercado de Maquinaria para Plantación y Fertilización Agrícola:
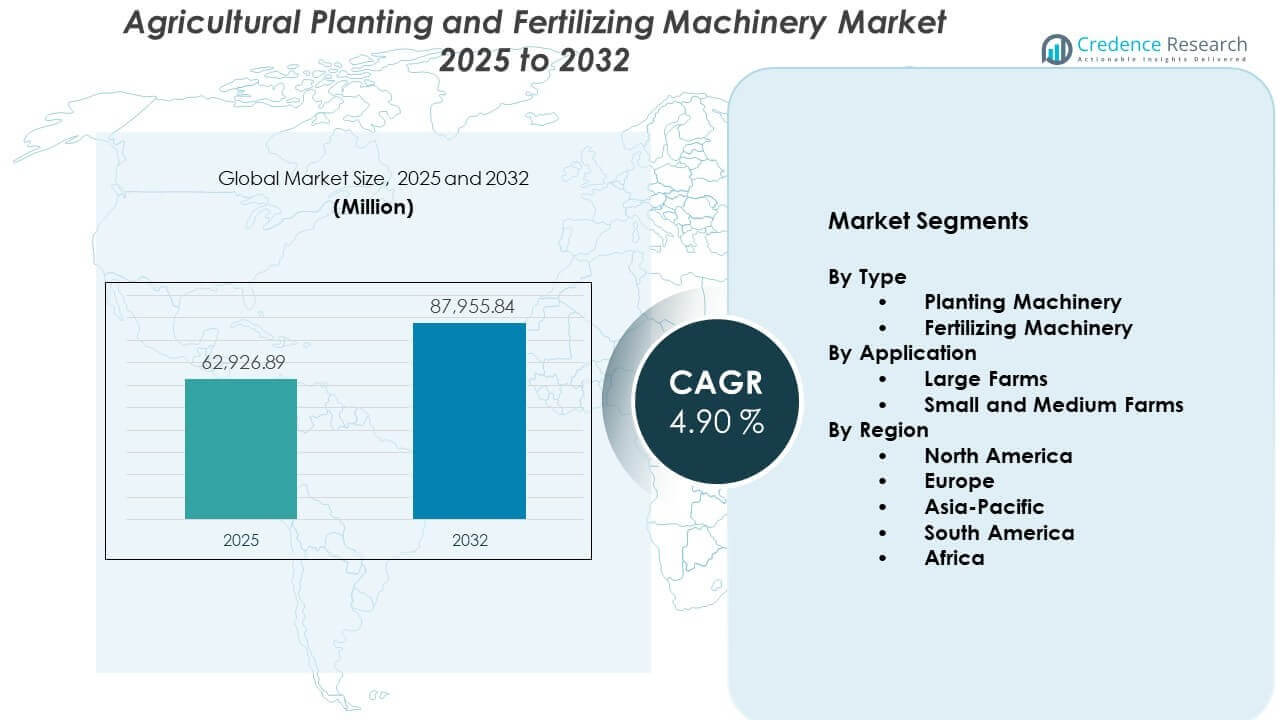
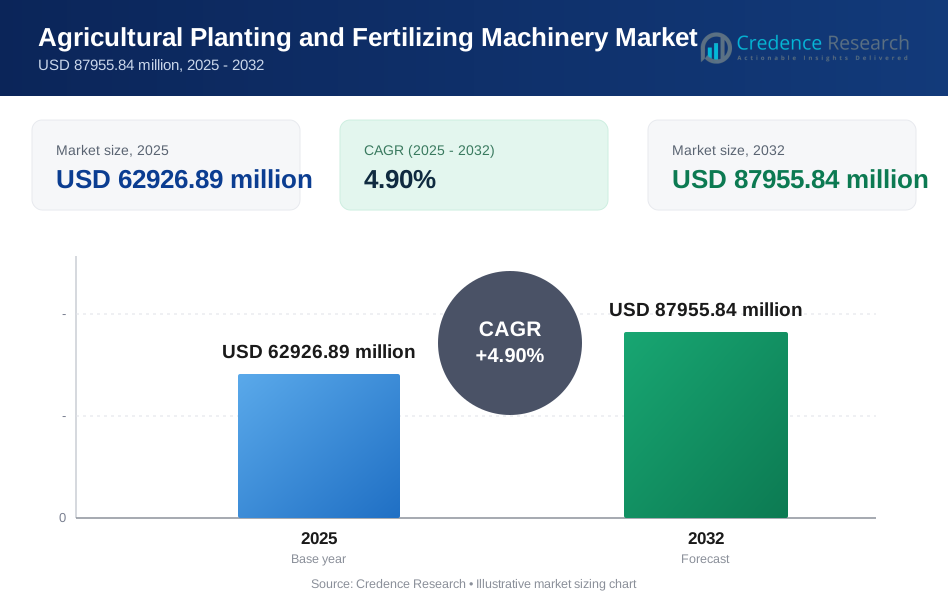
Se proyecta que el mercado de maquinaria para plantación y fertilización agrícola crecerá de 62926.89 millones de USD en 2025 a un estimado de 87955.84 millones de USD para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 4.90% de 2025 a 2032.
El crecimiento en el mercado de maquinaria para plantación y fertilización agrícola refleja una rápida mecanización en grandes granjas y operaciones de pequeños agricultores.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Maquinaria para Plantación y Fertilización Agrícola 2025 | 62926.89 millones de USD |
| Mercado de Maquinaria para Plantación y Fertilización Agrícola, CAGR | 4.90% |
| Tamaño del Mercado de Maquinaria para Plantación y Fertilización Agrícola 2032 | 87955.84 millones de USD |
Perspectivas del Mercado de Maquinaria para Plantación y Fertilización Agrícola:
- Asia-Pacífico posee aproximadamente el 32% de la participación, América del Norte alrededor del 28% y Europa cerca del 25%, dominando el mercado debido a la alta mecanización, la fuerte agricultura comercial y las extensas redes de distribuidores y servicios.
- Asia-Pacífico es la región de más rápido crecimiento con alrededor del 32% de participación, impulsada por esquemas de mecanización respaldados por el gobierno, la expansión de la superficie de cultivos comerciales y un cambio de la plantación y fertilización manual a la basada en máquinas.
- Por tipo, la maquinaria de plantación representa aproximadamente el 60% del mercado, mientras que la maquinaria de fertilización tiene alrededor del 40%, reflejando una mayor prioridad de inversión en la colocación precisa de semillas y el establecimiento de plantas.
- Por aplicación, las grandes granjas representan aproximadamente el 55% de la demanda, mientras que las pequeñas y medianas granjas contribuyen alrededor del 45%, apoyadas por el creciente acceso al crédito, plataformas de maquinaria compacta y modelos de servicio de alquiler personalizado.
Impulsores del Mercado de Maquinaria para Plantación y Fertilización Agrícola:
Aumento de la Demanda Global de Alimentos y Necesidad de Mayores Rendimientos de Cultivos
El crecimiento de la población y los cambios dietéticos hacia cultivos de mayor valor aumentan la presión sobre las tierras agrícolas. Los agricultores deben producir más a partir de tierras cultivables limitadas. El mercado de maquinaria para plantación y fertilización agrícola ayuda a los productores a cerrar las brechas de rendimiento con la colocación precisa de semillas y nutrientes. Los sembradores avanzados mejoran la uniformidad del cultivo y reducen el desperdicio de semillas. Los esparcidores y aplicadores modernos entregan dosis precisas de fertilizante a las zonas objetivo. El equipo apoya las operaciones de campo oportunas dentro de ventanas de plantación estrechas. Permite a los agricultores responder rápidamente a los cambios climáticos y señales del mercado. Las fuertes agendas de seguridad alimentaria en muchos países mantienen la demanda de dicha maquinaria resiliente.
- Por ejemplo, el sistema Precision Planting DeltaForce de AGCO ayudó a prevenir pérdidas promedio de rendimiento de maíz de 14.3 bushels por acre en estudios de varios años al mantener una fuerza descendente óptima y mejorar la consistencia de la profundidad en diversas condiciones del suelo.
Aceleración de la Mecanización Impulsada por la Escasez de Mano de Obra Rural y la Inflación Salarial
Muchas regiones agrícolas enfrentan una disminución de la fuerza laboral rural y un aumento de los salarios. Los trabajadores más jóvenes a menudo se trasladan hacia empleos urbanos o de servicios. Los agricultores adoptan máquinas de siembra y fertilización para reducir la dependencia de la mano de obra manual. El mercado de maquinaria agrícola de siembra y fertilización gana impulso donde la mano de obra estacional es poco confiable. Los sembradores de alta capacidad y los aplicadores de nutrientes permiten que un solo operador cubra más hectáreas por día. La mecanización mejora la consistencia en la profundidad de siembra y el espaciamiento entre hileras. Reduce los retrasos durante los períodos críticos de siembra. Los agricultores ven la maquinaria como una cobertura a largo plazo contra la volatilidad laboral.
- Por ejemplo, Kubota Corporation ha desarrollado tractores autónomos y trasplantadoras de arroz que permiten a un solo operador gestionar múltiples máquinas, reduciendo las horas de trabajo requeridas en aproximadamente un 30% por hectárea.
Políticas Gubernamentales de Apoyo, Programas de Subsidio y Acceso al Crédito Agrícola
Los gobiernos nacionales y regionales promueven la mecanización para mejorar los ingresos agrícolas y el suministro de alimentos. Muchos países ofrecen subsidios para la compra de sembradoras y aplicadores de fertilizantes. Las rebajas fiscales y las subvenciones de intereses reducen los costos de propiedad para los agricultores. El mercado de maquinaria agrícola de siembra y fertilización se beneficia cuando los bancos públicos extienden préstamos a más largo plazo. Las líneas de crédito agrícola dedicadas hacen que la maquinaria de alto valor sea accesible para los agricultores pequeños y medianos. Los gobiernos a veces vinculan el apoyo a la adopción de equipos eficientes y de bajas emisiones. Los marcos de políticas que protegen la manufactura nacional también impulsan las bases de producción local. Fomenta el lanzamiento de nuevos productos adaptados a las necesidades agronómicas regionales.
Creciente Enfoque en la Sostenibilidad, Eficiencia de Recursos y Cumplimiento Ambiental
Reglas más estrictas sobre la escorrentía de fertilizantes, emisiones y salud del suelo influyen en las elecciones de equipos. Los agricultores buscan máquinas que utilicen los nutrientes de manera más eficiente y reduzcan las pérdidas. Los aplicadores de precisión reducen la superposición y minimizan la lixiviación en cuerpos de agua. El mercado de maquinaria agrícola de siembra y fertilización se alinea con los objetivos de sostenibilidad al permitir la gestión de insumos específicos del sitio. Las sembradoras reducen la perturbación del suelo en comparación con las operaciones manuales repetidas. La colocación precisa de nutrientes apoya un mejor desarrollo de las raíces y absorción de fertilizantes. La adopción de dicha maquinaria ayuda a los agricultores a cumplir con las demandas de certificación de sostenibilidad. También apoya las cadenas de suministro corporativas que rastrean el desempeño ambiental en las granjas contratadas.
Tendencias del Mercado de Maquinaria Agrícola de Siembra y Fertilización:
Rápida Integración de Tecnologías de Agricultura de Precisión en Equipos de Siembra y Fertilización
Los fabricantes integran guías GPS, dirección automática y control de secciones en nuevos modelos. Los agricultores utilizan mapas de rendimiento y datos del suelo para planificar programas de semillas y fertilizantes a tasas variables. Los controladores ajustan el espaciamiento de las semillas y el flujo de nutrientes en movimiento. El mercado de maquinaria agrícola para plantación y fertilización ve una fuerte demanda de máquinas que se conectan con software de gestión agrícola. Las plataformas en la nube almacenan registros de campo y registros de operaciones. Los distribuidores ofrecen monitoreo remoto y diagnósticos para equipos complejos. Las decisiones basadas en datos reducen superposiciones y áreas no cubiertas. Transforma la maquinaria de herramientas independientes a nodos integrados en ecosistemas agrícolas digitales.
- Por ejemplo, el sistema See & Spray™ Select de John Deere demostró hasta un 77% de reducción en el uso de herbicidas no residuales en campos en barbecho mediante la detección selectiva de malezas verde sobre marrón. En condiciones de cultivos en hileras, la plataforma See & Spray™ Ultimate típicamente reduce el uso de herbicidas en aproximadamente dos tercios mientras mantiene un control efectivo de malezas.
Creciente Adopción De Automatización, Robótica Y Sistemas De Control Inteligente En Operaciones De Campo
Los fabricantes de equipos introducen sembradoras semi-autónomas y totalmente autónomas en las principales zonas de cultivo de granos. Sensores inteligentes rastrean la precisión de la caída de semillas y el rendimiento de las hileras en tiempo real. Cámaras y lidar apoyan la detección de obstrucciones y la corrección de rutas. El mercado de maquinaria agrícola para plantación y fertilización sigue el creciente interés en enjambres de robots para parcelas pequeñas y fragmentadas. Los drones asisten en la aplicación aérea de fertilizantes o micronutrientes en zonas específicas. Las pantallas en cabina se vuelven más intuitivas y soportan interfaces multilingües. Las actualizaciones de software por aire mejoran las capacidades de las máquinas durante sus ciclos de vida. Permite a los fabricantes vender mejoras de rendimiento sin reemplazo de hardware.
- Por ejemplo, CNH Industrial amplió sus capacidades de autonomía integrando características de Raven Autonomy™ como sensores de percepción avanzados, dirección autónoma y la red Slingshot® RTK en sus plataformas de esparcidores. Esta configuración soporta la operación autónoma supervisada mientras mantiene una guía GPS de precisión sub-pulgada durante la aplicación de fertilizantes.
Cambio Hacia Plataformas De Maquinaria Híbrida, Electrificada Y De Bajas Emisiones En Flotas Agrícolas
Los objetivos ambientales impulsan a los fabricantes de equipos originales a rediseñar los trenes de potencia para reducir el uso de combustible y las emisiones. Los sistemas híbridos combinan motores diésel con unidades eléctricas para una mejor gestión del par. Las unidades eléctricas a batería emergen para sembradoras y aplicadores más pequeños que operan cerca de las granjas. El mercado de maquinaria agrícola para plantación y fertilización comienza a ver interés en la compatibilidad con biocombustibles y diésel renovable. Diseños más ligeros reducen la compactación del suelo y el consumo de combustible. La telemática rastrea las horas del motor y el tiempo de inactividad para optimizar los intervalos de servicio. Los gobiernos a veces vinculan incentivos a la adopción de trenes de potencia más limpios. Refuerza la inversión en carteras de investigación verde entre los principales fabricantes.
Expansión De Modelos De Soporte Postventa, Leasing Y Centrados En Servicios Para Agricultores
Muchos cultivadores prefieren modelos de acceso flexible en lugar de la propiedad total. Los fabricantes de equipos originales (OEM) y los distribuidores promueven planes de arrendamiento, alquiler y pago por uso para sembradoras y aplicadores de alta gama. Los contratos de servicio integrales cubren el mantenimiento, la calibración y las actualizaciones de software. El mercado de maquinaria agrícola para siembra y fertilización se beneficia de ofertas combinadas que incluyen capacitación de operadores y asesoría agronómica. Las actualizaciones del mercado de accesorios, los kits de adaptación y los complementos de precisión extienden la vida útil de las máquinas instaladas. Las plataformas digitales gestionan el pedido de piezas de repuesto y la programación de servicios. Los equipos de apoyo estacional ayudan a los agricultores durante las ventanas de siembra y fertilización pico. Esto construye lealtad a largo plazo y estabiliza los ingresos para los proveedores.
Análisis de Desafíos del Mercado de Maquinaria Agrícola para Siembra y Fertilización:
Alta Inversión Inicial, Costos de Propiedad y Financiamiento Limitado para Agricultores Pequeños y Marginales
Las sembradoras, sembradoras de precisión y aplicadores requieren un capital inicial significativo. Muchos pequeños agricultores luchan por justificar el costo frente a sus modestas tierras. El limitado colateral reduce el acceso a canales de crédito formal. El mercado de maquinaria agrícola para siembra y fertilización enfrenta resistencia en regiones donde domina el préstamo informal. Las tasas de interés pueden permanecer altas para los prestatarios agrícolas. Los costos operativos, incluidos combustible, mantenimiento y piezas de repuesto, añaden presión adicional. Los agricultores pueden retrasar los ciclos de reemplazo y depender de maquinaria envejecida. Esto ralentiza el ritmo de renovación tecnológica y reduce la penetración de modelos avanzados.
Complejidad Técnica, Brechas de Habilidades y Barreras Estructurales Dentro de Sistemas Agrícolas Fragmentados
La maquinaria moderna utiliza electrónica sofisticada, sensores y software. Muchos operadores carecen de capacitación para usar eficazmente las funciones avanzadas. Una mala calibración reduce los beneficios de los sistemas de precisión. El mercado de maquinaria agrícola para siembra y fertilización encuentra obstáculos en áreas con tenencias de tierra fragmentadas y formas de campo irregulares. Las máquinas grandes pueden no adaptarse a parcelas estrechas o tierras en terrazas. Las redes de distribuidores limitadas y una infraestructura de servicio débil causan tiempos de inactividad durante temporadas críticas. La disponibilidad de piezas genuinas puede ser inconsistente en áreas remotas. Esto crea dudas entre los agricultores que temen el riesgo de averías y reparaciones costosas.
Oportunidades del Mercado de Maquinaria Agrícola para Siembra y Fertilización:
Potencial Creciente en Economías Emergentes a Través de Soluciones Asequibles, Compactas y Enfocadas en Pequeños Agricultores
El rápido crecimiento de la agricultura comercial en Asia, África y América Latina abre nuevas demandas. Los agricultores buscan sembradoras compactas y aplicadores multiusos adecuados para campos más pequeños. El mercado de maquinaria agrícola para siembra y fertilización puede expandirse a través de modelos de bajo costo con características de precisión básicas. La fabricación y ensamblaje localizados reducen los precios y los tiempos de entrega. Los modelos de propiedad compartida y los centros de alquiler personalizados mejoran el acceso para los agricultores marginales. Las asociaciones con instituciones de microfinanzas apoyan productos de préstamo adaptados. Esto crea un fuerte impulso para la mecanización inclusiva en regiones desatendidas.
Expansión de Ecosistemas Digitales, Servicios de Datos y Portafolios de Productos Sostenibles
La integración de maquinaria con plataformas de asesoramiento digital crea propuestas de valor combinadas. Los OEM pueden ofrecer soporte agronómico, alertas meteorológicas y herramientas de planificación de nutrientes vinculadas a las máquinas. El mercado de maquinaria agrícola para siembra y fertilización puede aprovechar los programas de créditos de carbono a través de equipos que mejoran la eficiencia de los insumos. Las adaptaciones que permiten el control de tasa variable en máquinas antiguas abren un camino de reemplazo ligero. La colaboración con empresas de fertilizantes y cooperativas apoya paquetes combinados de insumos y maquinaria. Esto posiciona a los fabricantes para desempeñar un papel central en las transiciones agrícolas sostenibles y basadas en datos.
Análisis de Segmentación del Mercado de Maquinaria Agrícola para Siembra y Fertilización:
Por Tipo
El mercado de maquinaria agrícola para siembra y fertilización se divide claramente en maquinaria de siembra y maquinaria de fertilización, cada una sirviendo etapas distintas en el ciclo de cultivo. La maquinaria de siembra incluye sembradoras, plantadoras y trasplantadoras que mejoran la precisión y uniformidad en la colocación de semillas. Estas máquinas apoyan tasas de germinación más altas y plantaciones más consistentes. La maquinaria de fertilización abarca esparcidores y aplicadores que entregan nutrientes a tasas controladas. Apoya la aplicación dirigida, reduce el desperdicio y mejora la eficiencia en el uso de nutrientes. La demanda de maquinaria de siembra se mantiene fuerte en cultivos en hileras y producción de granos a gran escala. La maquinaria de fertilización gana terreno donde las regulaciones y los costos de insumos empujan a los agricultores hacia la gestión precisa de nutrientes.
- Por ejemplo, Mahindra & Mahindra introdujo el PlantingMaster Paddy 4RO, un trasplantador mecanizado de arroz diseñado para ofrecer una colocación uniforme de plántulas con alta consistencia en diversas condiciones de campo. Las demostraciones en campo muestran que la máquina ofrece una precisión y uniformidad mucho mayores que el trasplante manual, mejorando la velocidad de plantación y reduciendo los requisitos de mano de obra.
Por Aplicación
Por aplicación, el mercado se divide entre grandes granjas y granjas pequeñas y medianas, cada una con necesidades de rendimiento específicas y límites presupuestarios. Las grandes granjas prefieren plantadoras y aplicadores de alta capacidad y alta potencia para cubrir extensos campos en ventanas de tiempo ajustadas. Estos operadores se centran en electrónica avanzada, telemática y automatización para optimizar el uso de la flota. Las granjas pequeñas y medianas priorizan equipos robustos, compactos y multipropósito. Debe ofrecer facilidad de uso y bajo mantenimiento mientras sigue proporcionando mejor precisión que los métodos manuales. La asequibilidad y el acceso a financiamiento juegan un papel crítico en este segmento. Los distribuidores locales, las redes de servicio y los modelos de uso compartido influyen fuertemente en la adopción.
- Por ejemplo, las grandes granjas que utilizan la plantadora John Deere 1775NT de 24 hileras han demostrado una plantación a alta velocidad de hasta 10 mph mientras mantienen una precisión de singulación líder en la industria. Las evaluaciones de campo confirman que su tecnología ExactEmerge™ sostiene una colocación de semillas casi perfecta en grandes extensiones.
Segmentación:
Por Tipo
- Maquinaria de Siembra
- Maquinaria de Fertilización
Por Aplicación
- Grandes Granjas
- Granjas Pequeñas y Medianas
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica y Europa: Centros de Mecanización Maduros con Fuerte Demanda de Reemplazo
Norteamérica posee alrededor del 28% de participación en el Mercado de Maquinaria Agrícola de Siembra y Fertilización, respaldado por una alta mecanización y una fuerte adopción de la agricultura de precisión. Las grandes explotaciones comerciales invierten mucho en sembradoras de alta capacidad y aplicadores de fertilizantes avanzados. Se beneficia de redes de distribuidores densas, financiamiento confiable y acceso rápido a servicios posventa. Europa representa casi el 25% de participación, impulsada por sistemas agrícolas intensivos en tecnología y estrictas regulaciones ambientales. Los agricultores europeos prefieren la aplicación precisa de nutrientes para cumplir con los estándares de escorrentía y emisiones. La fuerte presencia de OEM y las continuas actualizaciones de productos sostienen la demanda de reemplazo. Los incentivos políticos para maquinaria sostenible y de bajas emisiones apoyan aún más las ventas en ambas regiones.
Asia-Pacífico: Región de Más Rápido Crecimiento con una Base de Agricultura Comercial en Expansión
Asia-Pacífico comanda la mayor participación regional con aproximadamente el 32%, reflejando la rápida expansión de la agricultura mecanizada en China, India y el Sudeste Asiático. El Mercado de Maquinaria Agrícola de Siembra y Fertilización en esta región se beneficia de la creciente demanda de alimentos y la disminución de las fuerzas laborales rurales. Los gobiernos implementan esquemas de subsidios y programas de crédito que apoyan la compra de sembradoras y aplicadores. Las grandes zonas de arroz, trigo y maíz en China e India crean una fuerte demanda de máquinas de media a alta potencia. También se observa un creciente interés en unidades compactas y multipropósito para propiedades fragmentadas. Las bases de fabricación local en China, India y Japón ayudan a reducir los costos del equipo. La creciente adopción de características de precisión en segmentos premium mejora las perspectivas de crecimiento a largo plazo.
Sudamérica y África: Fronteras de Crecimiento de Alto Potencial con Desafíos Estructurales
Sudamérica posee alrededor del 9% de participación, anclada por grandes operaciones de soja, maíz y caña de azúcar en Brasil y Argentina. Los agricultores en estos países se enfocan en sembradoras de alta productividad y aplicadores de fertilizantes para sistemas extensivos de cultivos en hileras. Obtiene apoyo de agroempresas orientadas a la exportación que priorizan el rendimiento y la eficiencia operativa. África representa casi el 6% de participación pero ofrece un potencial significativo a largo plazo. Los niveles de mecanización siguen siendo bajos, y muchos agricultores aún dependen de herramientas manuales o tiradas por animales. Los gobiernos y las agencias de desarrollo promueven maquinaria asequible y duradera para pequeñas y medianas explotaciones. El crecimiento depende de un mejor financiamiento rural, redes de distribuidores más fuertes y la expansión de servicios de alquiler personalizado en los principales mercados africanos.
Análisis de Jugadores Clave:
- John Deere (Deere & Company)
- AGCO Corporation
- CNH Industrial
- Kubota Corporation
- Mahindra & Mahindra
Análisis Competitivo:
El mercado de maquinaria agrícola para siembra y fertilización sigue moderadamente consolidado, con John Deere, AGCO, CNH Industrial, Kubota y Mahindra & Mahindra dando forma a la competencia global. Estas empresas compiten en precisión de siembra, eficiencia en la colocación de nutrientes, fiabilidad y costo total de propiedad. También enfrenta una fuerte rivalidad en tecnologías de precisión, telemática y plataformas digitales integradas. Los fabricantes de equipos originales invierten en I&D para control de tasa variable, cierre de secciones y automatización para proteger el precio premium. Los fabricantes regionales y especialistas en implementos intensifican la presión en segmentos de pequeños agricultores sensibles al precio. Las redes de distribuidores, el apoyo financiero y la cobertura postventa actúan como diferenciadores principales. Las asociaciones estratégicas con proveedores de insumos y plataformas digitales extienden el alcance del ecosistema y profundizan la fidelización del cliente.
Desarrollos Recientes:
- En mayo de 2025, CNH Industrial anunció un nuevo plan estratégico de negocios para renovar toda su línea de tractores, abarcando desde 20 hasta más de 700 caballos de fuerza, con introducciones progresivas que continuarán hasta 2026. En enero de 2026, la compañía confirmó planes para una nueva planta de manufactura en terreno virgen en India, con el inicio de la construcción esperado para más adelante en el año, para reforzar su iniciativa "Make in India" y enfocarse en tractores de alta potencia y maquinaria agrícola avanzada.
- En febrero de 2025, John Deere (Deere & Company) introdujo nuevas tecnologías de sembradoras para su flota del año modelo 2026, con automatización de vacío activa, detección de nivel de semillas y detección de nivel de fertilizante. Estas innovaciones están diseñadas para maximizar la eficiencia durante ventanas de siembra ajustadas al ajustar automáticamente los niveles de vacío para prevenir omisiones y duplicados en tiempo real. Además, en febrero de 2026, la compañía nombró a cinco nuevas empresas para su Programa de Colaboradores de Startups 2026 para acelerar los avances en robótica impulsada por IA e inteligencia digital de cultivos.
- En abril de 2024, AGCO Corporation lanzó oficialmente PTx, una nueva marca que representa su cartera global de agricultura de precisión. Este lanzamiento siguió a la finalización de una importante empresa conjunta con Trimble el 1 de abril de 2024, para formar PTx Trimble, que se centra en tecnologías de precisión de fábrica y de adaptación en flotas mixtas. Más recientemente, en agosto de 2025, AGCO presentó la primera sembradora plegable en pila Fendt y la próxima generación de su línea de tractores de alta potencia en el Farm Progress Show.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Por Tipo y Por Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda aumentará a medida que los agricultores busquen mayores rendimientos, mejor eficiencia de insumos y resiliencia a la variabilidad climática.
- La siembra de precisión y la fertilización a tasa variable se convertirán en características estándar en las nuevas plataformas de maquinaria.
- La automatización y la operación semiautónoma reducirán la presión laboral durante las temporadas pico de siembra y fertilización.
- Los mercados emergentes impulsarán el crecimiento de unidades a través de máquinas compactas y asequibles adaptadas para pequeñas y medianas explotaciones.
- Las normas de sostenibilidad favorecerán equipos que limiten las pérdidas de fertilizantes, reduzcan las emisiones y protejan la salud del suelo.
- Los ecosistemas digitales se expandirán, vinculando los datos de maquinaria con el asesoramiento agronómico y el software de gestión agrícola.
- Los modelos de financiación flexible, arrendamiento y contratación personalizada ampliarán el acceso a maquinaria avanzada para agricultores con recursos limitados.
- Los kits de actualización mejorarán las flotas antiguas con funciones de guía, control y monitoreo sin necesidad de reemplazo completo.
- La consolidación de la industria fortalecerá las grandes redes de OEM y distribuidores, mientras que los jugadores de nicho se centrarán en cultivos especializados.
- Las asociaciones entre empresas de maquinaria, proveedores de semillas y fertilizantes, y proveedores de tecnología agrícola crearán soluciones integradas y enfocadas en resultados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de maquinaria para la siembra y fertilización agrícola, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de maquinaria agrícola de siembra y fertilización entre 2025 y 2032?
¿Qué segmento del mercado de maquinaria agrícola de siembra y fertilización tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de maquinaria agrícola de siembra y fertilización?
¿Quiénes son las empresas líderes en el mercado de maquinaria para la siembra y fertilización agrícola?
¿Qué región comandó la mayor parte del mercado de maquinaria agrícola de siembra y fertilización en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Maquinaria para Plantación y Fertilización Agrícola Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 62926.89 million → 2032: USD 87955.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Drivers
- 3.3 Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Restraints & Challenges
- 3.4 Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Maquinaria para Plantación y Fertilización Agrícola Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Maquinaria para Plantación y Fertilización Agrícola Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Maquinaria para Plantación y Fertilización Agrícola category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Maquinaria para Plantación y Fertilización Agrícola Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Maquinaria para Plantación y Fertilización Agrícola market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Maquinaria para Plantación y Fertilización Agrícola Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Maquinaria para Plantación y Fertilización Agrícola Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Maquinaria para Plantación y Fertilización Agrícola (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Maquinaria para Plantación y Fertilización Agrícola Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Maquinaria para Plantación y Fertilización Agrícola Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Maquinaria para Plantación y Fertilización Agrícola Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Maquinaria para Plantación y Fertilización Agrícola Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Maquinaria para Plantación y Fertilización Agrícola Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Maquinaria para Plantación y Fertilización Agrícola Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Maquinaria para Plantación y Fertilización Agrícola Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Maquinaria para Plantación y Fertilización Agrícola Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Maquinaria para Plantación y Fertilización Agrícola Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
