
Visión General del Mercado
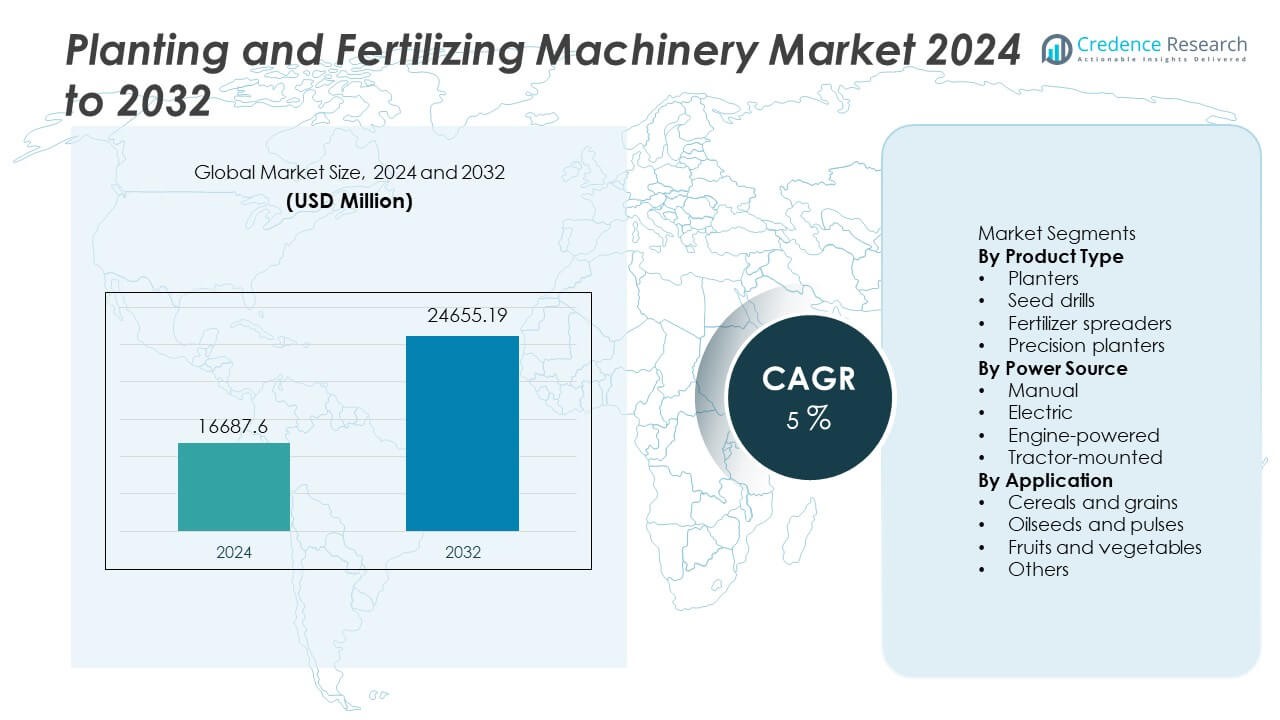
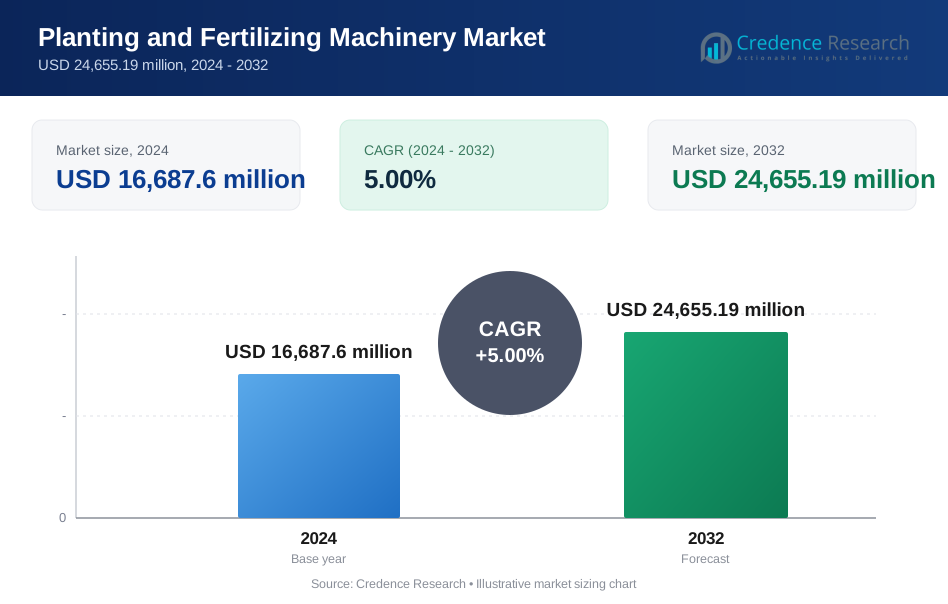
El mercado de maquinaria para plantación y fertilización se valoró en USD 16,687.6 millones en 2024 y se proyecta que alcance los USD 24,655.19 millones para 2032, registrando una CAGR del 5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Maquinaria para Plantación y Fertilización 2024 | USD 16,687.6 Millones |
| Mercado de Maquinaria para Plantación y Fertilización, CAGR | 5% |
| Tamaño del Mercado de Maquinaria para Plantación y Fertilización 2032 | USD 24,655.19 Millones |
John Deere, CNH Industrial, AGCO Corporation, Kubota Corporation, CLAAS, Amazone, Mahindra & Mahindra, Great Plains Manufacturing, Kverneland Group y Yanmar lideran el mercado de maquinaria para plantación y fertilización con fuertes carteras en sembradoras, esparcidores de fertilizantes y herramientas de agricultura de precisión. Estas empresas invierten en sistemas habilitados para GPS, tecnologías de tasa variable y plataformas de plantación automatizadas que apoyan una alta productividad en grandes zonas agrícolas. Asia Pacífico sigue siendo la región líder con una participación del 33% debido a la extensa cultivación de cereales y granos, programas gubernamentales de mecanización y la creciente adopción de maquinaria montada en tractores en las principales economías agrícolas.
Perspectivas del Mercado
- El mercado de maquinaria para plantación y fertilización alcanzó los USD 16,687.6 millones en 2024 y se proyecta que alcance los USD 24,655.19 millones para 2032 con una CAGR del 5.
- La creciente necesidad de mayor productividad y reducción de mano de obra impulsa la adopción de sembradoras, mientras que las sembradoras tienen una participación del 39% debido a la cultivación a gran escala de cereales en las principales regiones agrícolas.
- Las tendencias clave incluyen maquinaria habilitada para GPS, fertilización de tasa variable, características enfocadas en la sostenibilidad y plataformas digitales que mejoran el espaciamiento de semillas y la gestión de nutrientes del suelo.
- La competencia se intensifica a medida que John Deere, CNH Industrial, AGCO, Kubota y otros fabricantes introducen sistemas de precisión, esparcidores automatizados y monitoreo remoto para aumentar la eficiencia en el campo y reducir el tiempo de inactividad.
- Asia Pacífico lidera con una participación del 33%, seguida de América del Norte con un 29% y Europa con un 27%, mientras que las plataformas montadas en tractores tienen una participación del 52% debido a la fuerte integración en operaciones agrícolas modernas y alta cobertura de campo en granjas comerciales.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
Las sembradoras tienen una participación del 39% en el segmento de productos y siguen siendo la maquinaria más utilizada debido a la plantación a gran escala de cereales y cultivos en hileras en granjas comerciales. Las sembradoras aumentan la precisión de la siembra, reducen el trabajo manual y apoyan una mayor eficiencia en la colocación de semillas. Las sembradoras de semillas también expanden su adopción en mercados emergentes debido a la diversificación de cultivos y la necesidad de una distribución uniforme de semillas. Los esparcidores de fertilizantes crecen gracias a las crecientes prácticas de gestión de nutrientes y a la mayor aplicación de fertilizantes en la agricultura intensiva. Las sembradoras de precisión generan un fuerte interés debido a la dosificación digital y la reducción del desperdicio de semillas, especialmente en cultivos de alto valor. Las sembradoras mantienen su dominio debido a su amplia adaptabilidad en el campo y alta productividad en todas las regiones.
- Por ejemplo, la sembradora ExactEmerge de John Deere coloca semillas a velocidades de hasta 10 millas por hora con entrega por cinta de cepillo y fuerza descendente activa. El sistema utiliza medidores tipo cepillo que mantienen un espaciado uniforme de semillas a altas velocidades de desplazamiento.
Por Fuente de Energía
La maquinaria montada en tractores representa el 52% del segmento de fuente de energía y lidera debido al fuerte uso en granjas medianas y grandes. Los sistemas montados en tractores ofrecen una mayor cobertura de campo y una mayor eficiencia operativa, especialmente para cultivos en hileras que requieren una siembra precisa. El equipo motorizado sigue siendo relevante para granjas más pequeñas que necesitan máquinas portátiles. Los sistemas eléctricos crecen a través de objetivos de sostenibilidad y reducción de costos de mantenimiento, particularmente en invernaderos o agricultura controlada. Las herramientas manuales persisten en la agricultura de pequeños agricultores en regiones en desarrollo. Las plataformas montadas en tractores siguen siendo dominantes ya que se integran fácilmente con tractores modernos y apoyan operaciones de campo de alta capacidad durante las temporadas de siembra pico.
- Por ejemplo, los tractores Magnum de CNH Industrial ofrecen un par sustancial que soporta accesorios de sembradoras de alta capacidad bajo carga pesada de suelo, con algunos modelos que ofrecen la mejor potencia de tracción de su clase y una generosa reserva de par.
Por Aplicación
Los cereales y granos comandan un 57% del segmento de aplicación y siguen siendo el grupo de usuarios principal porque la producción global de trigo, arroz y maíz requiere plantaciones de gran área y ciclos de fertilización oportunos. El aumento de la población y los programas de seguridad alimentaria apoyan la demanda continua en Asia y África. Las oleaginosas y legumbres muestran expansión a través de la demanda global de soja y cultivos proteicos. Las frutas y verduras adoptan sembradoras avanzadas para una colocación precisa en la agricultura de alto valor. Otros cultivos ganan tracción a través de estrategias diversificadas de ingresos agrícolas. Los cereales mantienen el liderazgo debido a la amplia área de cultivo, el apoyo gubernamental a los cultivos básicos y la mecanización continua en las economías agrícolas en desarrollo.
Principales Impulsores del Crecimiento
Aumento de la Mecanización Agrícola en Regiones en Desarrollo
Los mercados en desarrollo aumentan el gasto en maquinaria agrícola para reducir la dependencia laboral y mejorar la eficiencia de la siembra. Los gobiernos fomentan las mejoras agrícolas a través de subsidios y programas de crédito. El rápido crecimiento de la población aumenta la demanda de cultivos básicos, haciendo necesaria la mecanización para una siembra oportuna. El aumento de los salarios rurales y la escasez de mano de obra calificada impulsan la adopción de sembradoras y esparcidores de fertilizantes. Las granjas comerciales expanden operaciones para satisfacer la creciente demanda de cultivos. Los modelos de agricultura sostenible apoyan aún más la inversión en maquinaria, especialmente para cultivos de gran extensión en Asia y África.
- Por ejemplo, Mahindra & Mahindra informó la entrega de un volumen significativo de tractores en India durante ese período, lo que apoyó la mecanización en curso en los estados del norte y centro.
Aumento de la Demanda de Mayor Productividad de Cultivos
Los agricultores utilizan sembradoras y esparcidores mecanizados para reducir el desperdicio de semillas y mejorar la absorción de nutrientes. El aumento en la adopción de la colocación precisa de fertilizantes mejora el rendimiento de los cultivos y el desempeño del suelo. La siembra mecanizada reduce el tiempo de plantación y apoya los ciclos de cosecha a gran escala. Las agroempresas se centran en la tecnología para satisfacer la demanda mundial de alimentos y mejorar la rentabilidad agrícola. La adopción de tecnologías de semillas mejoradas fomenta inversiones correspondientes en maquinaria. La mejora continua del rendimiento sigue siendo una prioridad central en la agricultura global.
- Por ejemplo, el control de líquidos vApplyHD de Precision Planting de AGCO gestiona una amplia gama de tasas de flujo por unidad de fila para una dosificación precisa de nutrientes basada en las condiciones del suelo. El sistema está diseñado para manejar desde tasas muy bajas de iniciador en el surco hasta tasas mucho más altas de aplicación lateral en todo el rango de velocidades de operación, asegurando una aplicación precisa sin la necesidad de ajustes manuales o orificios.
Incentivos Gubernamentales para la Agricultura Moderna
Varios países ejecutan programas de subsidios para maquinaria agrícola y promueven la mecanización de la agricultura de cereales y oleaginosas. Beneficios fiscales, préstamos a bajo interés y políticas de modernización agrícola fomentan la compra de nueva maquinaria. Las reducciones de aranceles de importación apoyan el acceso a equipos de plantación avanzados. Los programas nacionales de seguridad alimentaria también impulsan la adopción de sistemas de plantación eficientes para grandes terrenos agrícolas. El apoyo político mejora la penetración tecnológica en regiones rurales.
Tendencias y Oportunidades Clave
Adopción de Agricultura de Precisión y Equipos Digitales
Los agricultores utilizan sembradoras habilitadas con GPS y sistemas de fertilización de tasa variable para controlar la profundidad de la semilla, el espaciamiento y la colocación de fertilizantes. Los medidores digitales mejoran la precisión en el campo y reducen el desperdicio de recursos. Las plataformas de monitoreo inteligente ayudan a rastrear la salud del suelo y el crecimiento de las plantas. La demanda de maquinaria conectada crece en grandes granjas enfocadas en objetivos de eficiencia y sostenibilidad. La agricultura de precisión apoya el rendimiento a largo plazo y promueve el uso selectivo de fertilizantes.
- Por ejemplo, la tecnología de dirección Autopilot de Trimble ofrece una precisión repetible de 1.2 centímetros durante la plantación de contornos con correcciones RTK.
Creciente Integración de Prácticas de Fertilización Sostenible
Los fabricantes introducen maquinaria que apoya la eficiencia en el uso de nutrientes y la fertilidad equilibrada del suelo. La colocación controlada de fertilizantes ayuda a reducir los riesgos ambientales y mejorar la absorción por las plantas. Los agricultores adoptan equipos de fertilización sostenible para apoyar la agricultura regenerativa, la conservación del agua y la reducción de la dependencia de insumos. Las empresas alimentarias fomentan la agricultura sostenible a través de asociaciones en la cadena de suministro.
- Por ejemplo, el esparcidor de fertilizantes ZG-TX de Amazone apoya el control de secciones mientras reduce la superposición en pruebas de campo del Centro de Pruebas DLG.
Desafíos Clave
Alta Inversión Inicial y Costos de Propiedad
La maquinaria de plantación y fertilización requiere una alta inversión inicial, lo que limita la adopción para pequeños agricultores. El costo de mantenimiento, las piezas de repuesto y el uso de combustible aumentan la carga de propiedad. Las barreras financieras son comunes en los mercados en desarrollo sin acceso sólido al crédito. Estos costos ralentizan la penetración tecnológica en regiones rurales.
Habilidades Técnicas Limitadas para Equipos Avanzados
Las sembradoras modernas y los sistemas de fertilización de precisión requieren habilidades operativas que a menudo los pequeños agricultores no poseen. Los recursos de capacitación limitados restringen una adopción más amplia, especialmente en áreas remotas. La falta de operadores capacitados reduce la eficiencia, aumentando los riesgos de averías y reduciendo el retorno de la inversión. Las redes de capacitación y servicio siguen siendo un requisito clave para el crecimiento sostenido.
Análisis Regional
América del Norte
América del Norte tiene una participación del 29% en el mercado de Maquinaria de Siembra y Fertilización, respaldada por la modernización mecanizada, la adopción de la agricultura de precisión y la fuerte agricultura comercial en los Estados Unidos y Canadá. Las grandes granjas invierten en sembradoras avanzadas, plantadoras y herramientas de fertilización para cultivos en hileras, incluyendo maíz y soja. La creciente demanda de mayores rendimientos de cultivos y la reducción del desperdicio de nutrientes apoyan el uso de sistemas de fertilización de precisión. La creciente conciencia sobre la salud del suelo y la aplicación regulada de fertilizantes fortalece la adopción de equipos. Las empresas de tecnología agrícola amplían asociaciones con agricultores para maquinaria conectada y servicios digitales en granjas regionales.
Europa
Europa representa una participación del 27% impulsada por regulaciones de sostenibilidad y una mayor demanda de colocación precisa de fertilizantes para reducir el impacto de las emisiones. Países como Alemania, Francia e Italia apoyan la modernización agrícola a través de subsidios y subvenciones tecnológicas. Las sembradoras de precisión y los esparcidores de fertilizantes ganan adopción debido al enfoque en la gestión del suelo y la agricultura eficiente en el uso del agua. Las políticas de la UE fomentan una menor descarga de químicos y un control preciso de nutrientes. Los agricultores adoptan sistemas guiados por GPS y maquinaria conectada para cumplir con los estándares de producción. La inversión continua en la fabricación de maquinaria agrícola apoya el uso a largo plazo de equipos automatizados en tierras agrícolas europeas.
Asia Pacífico
Asia Pacífico tiene una participación del 33% debido a la producción agrícola a gran escala en China, India y el sudeste asiático, respaldada por programas de mecanización que promueven plantadoras y esparcidores de fertilizantes en el cultivo de cultivos básicos. La demanda de cultivo de arroz, trigo y maíz requiere una mayor capacidad de siembra y operaciones de campo oportunas. Los gobiernos implementan subsidios de mecanización agrícola para mejorar la productividad y reducir los costos laborales. La agricultura comercial se expande a través de programas de semillas de alto rendimiento y herramientas de esparcimiento de precisión. Las crecientes prioridades de seguridad alimentaria fomentan prácticas de fertilización sostenibles. La fuerte fabricación local y las cadenas de suministro fortalecen la adopción de maquinaria en regiones rurales.
América Latina
América Latina tiene una participación del 6% con una creciente mecanización en Brasil, Argentina y México, respaldada por la expansión del cultivo de soja, maíz y caña de azúcar. Las grandes granjas integran plantadoras montadas en tractores y esparcidores de fertilizantes para la cobertura de campo y la eficiencia de siembra. La agricultura orientada a la exportación impulsa la inversión en maquinaria de alta capacidad. Las herramientas de agricultura de precisión aumentan el potencial de rendimiento y la eficiencia del uso de fertilizantes. Los gobiernos ofrecen líneas de crédito para programas de modernización agrícola. El creciente enfoque en la gestión del suelo y la optimización de insumos influye en la elección de maquinaria en las principales zonas productoras.
Oriente Medio y África
Oriente Medio y África representan una participación del 5% impulsada por la modernización gradual de las granjas y los crecientes programas de seguridad alimentaria dirigidos a la agricultura de cereales y granos. Las inversiones aumentan en maquinaria montada en tractores para apoyar la siembra mecanizada en ambientes áridos y semiáridos. Las asociaciones internacionales introducen esparcidores y plantadoras modernas en los mercados regionales. La limitada mano de obra calificada fomenta la adopción de maquinaria automatizada. Las regiones con escasez de agua se centran en la colocación precisa de fertilizantes para minimizar la pérdida de recursos. Los gobiernos fomentan las importaciones agrícolas y la fabricación local para apoyar las necesidades futuras de mecanización.
Segmentaciones del Mercado:
Por Tipo de Producto
- Plantadoras
- Sembradoras
- Esparcidores de fertilizantes
- Plantadoras de precisión
Por Fuente de Energía
- Manual
- Eléctrico
- Con motor
- Montado en tractor
Por Aplicación
- Cereales y granos
- Semillas oleaginosas y legumbres
- Frutas y verduras
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo o análisis en el mercado está dominado por John Deere, CNH Industrial, AGCO Corporation, Kubota Corporation, CLAAS, Amazone, Mahindra & Mahindra, Great Plains Manufacturing, Kverneland Group y Yanmar. Estas empresas invierten en sistemas de plantación de precisión, esparcidores de fertilizantes de tasa variable y soluciones de guía digital que mejoran la precisión de la colocación de semillas y minimizan los costos de insumos para los agricultores. Los principales actores se centran en maquinaria conectada equipada con GPS, sensores y monitoreo remoto, lo que permite el control en tiempo real de la plantación y la aplicación de nutrientes. Los fabricantes amplían su presencia regional a través de la producción localizada y redes de concesionarios para apoyar el servicio postventa y la disponibilidad de repuestos. Las empresas también integran características de sostenibilidad que apoyan la agricultura eficiente en nutrientes, la salud del suelo y la reducción de emisiones en línea con las regulaciones agrícolas globales. La creciente demanda de máquinas de alta capacidad fomenta la innovación continua en sembradoras montadas en tractores diseñadas para grandes tierras de cultivo.
Análisis de Jugadores Clave
- John Deere
- CNH Industrial
- AGCO Corporation
- Kubota Corporation
- CLAAS
- Amazone
- Mahindra & Mahindra
- Great Plains Manufacturing
- Kverneland Group
- Yanmar
Desarrollos Recientes
- En septiembre de 2025, Kubota Corporation presentó sus nuevos tractores compactos "Grand L70 Series" (en Kubota Connect), señalando la expansión de sus ofertas de plantación/utilidad para pequeñas granjas.
- En febrero de 2025, Kinze anunció un nuevo sistema de fertilización líquida de doble producto para sus plantadoras de pliegue frontal de la serie 5900 existentes.
- En 2025, AGCO (a través de su división vinculada a PTx/Trimble) mostró una nueva solución autónoma de aplicación de fertilizantes, señalando el creciente uso de la automatización en la fertilización.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Fuente de Energía, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Los sistemas de plantación de precisión se expandirán a través de la integración de GPS y sensores.
- Los esparcidores de fertilizantes automatizados apoyarán la eficiencia de nutrientes y la protección del suelo.
- La demanda aumentará para plataformas montadas en tractores en grandes granjas comerciales.
- La maquinaria eléctrica ganará interés debido a menores emisiones y mantenimiento.
- Las herramientas de monitoreo digital ayudarán en la plantación en tiempo real y el mapeo de campos.
- Las prácticas de fertilización sostenible impulsarán las tecnologías de aplicación controlada.
- Los agricultores adoptarán sistemas de tasa variable para reducir el desperdicio y los costos de insumos.
- Los programas de subsidios gubernamentales continuarán apoyando las actualizaciones de mecanización.
- La fabricación local aumentará la disponibilidad de maquinaria en regiones en desarrollo.
- La robótica y las plantadoras autónomas emergerán en mercados agrícolas avanzados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de maquinaria para plantar y fertilizar, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de maquinaria de plantación y fertilización entre 2024 y 2032?
¿Qué segmento del mercado de maquinaria de plantación y fertilización tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de maquinaria de siembra y fertilización?
¿Quiénes son las empresas líderes en el mercado de maquinaria de plantación y fertilización?
¿Qué región comandó la mayor parte del mercado de maquinaria de plantación y fertilización en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Maquinaria para Plantación y Fertilización Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Maquinaria para Plantación y Fertilización Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 16,687.6 million → 2032: USD 24,655.19 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Maquinaria para Plantación y Fertilización Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Maquinaria para Plantación y Fertilización Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Maquinaria para Plantación y Fertilización Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Maquinaria para Plantación y Fertilización Market Drivers
- 3.3 Mercado de Maquinaria para Plantación y Fertilización Market Restraints & Challenges
- 3.4 Mercado de Maquinaria para Plantación y Fertilización Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Maquinaria para Plantación y Fertilización Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Maquinaria para Plantación y Fertilización Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Maquinaria para Plantación y Fertilización category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Maquinaria para Plantación y Fertilización Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Maquinaria para Plantación y Fertilización Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Maquinaria para Plantación y Fertilización market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Maquinaria para Plantación y Fertilización Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Maquinaria para Plantación y Fertilización Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Maquinaria para Plantación y Fertilización Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Maquinaria para Plantación y Fertilización (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Maquinaria para Plantación y Fertilización Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Maquinaria para Plantación y Fertilización Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Maquinaria para Plantación y Fertilización Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Maquinaria para Plantación y Fertilización Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Maquinaria para Plantación y Fertilización Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Maquinaria para Plantación y Fertilización Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Maquinaria para Plantación y Fertilización Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Maquinaria para Plantación y Fertilización Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Maquinaria para Plantación y Fertilización Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
