
Descripción General del Mercado de Maquinaria de Riego Agrícola:
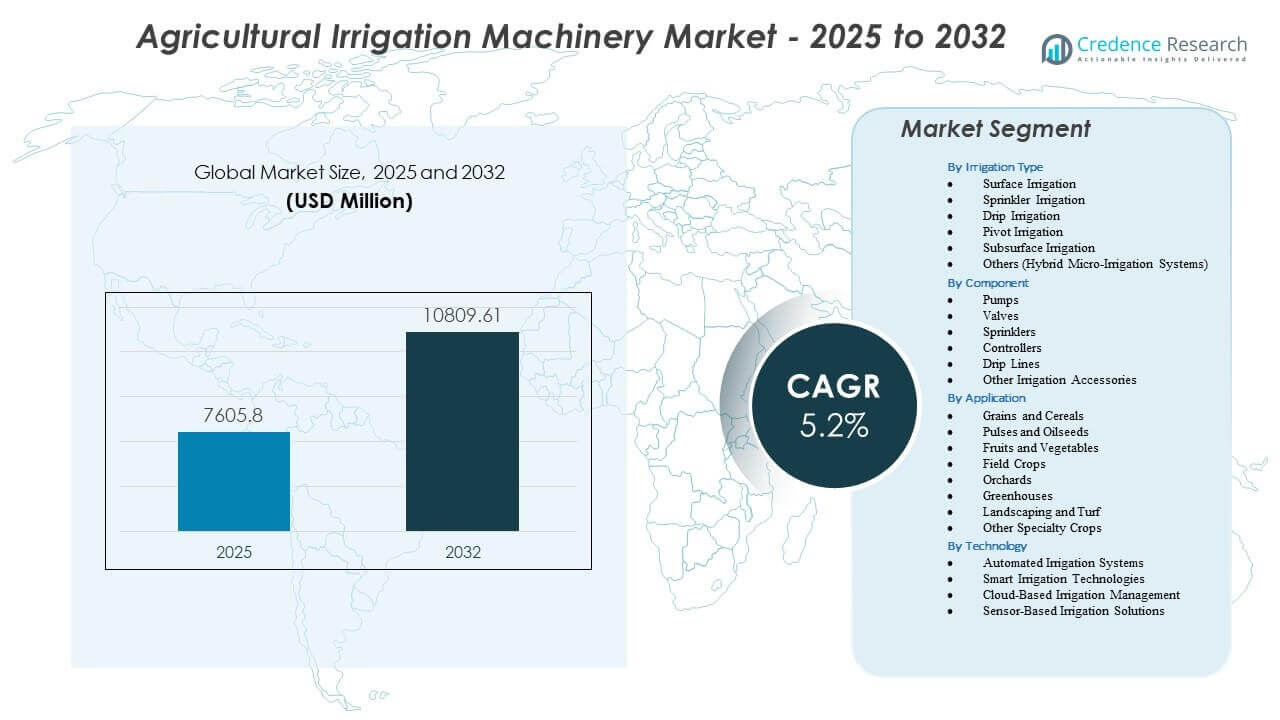
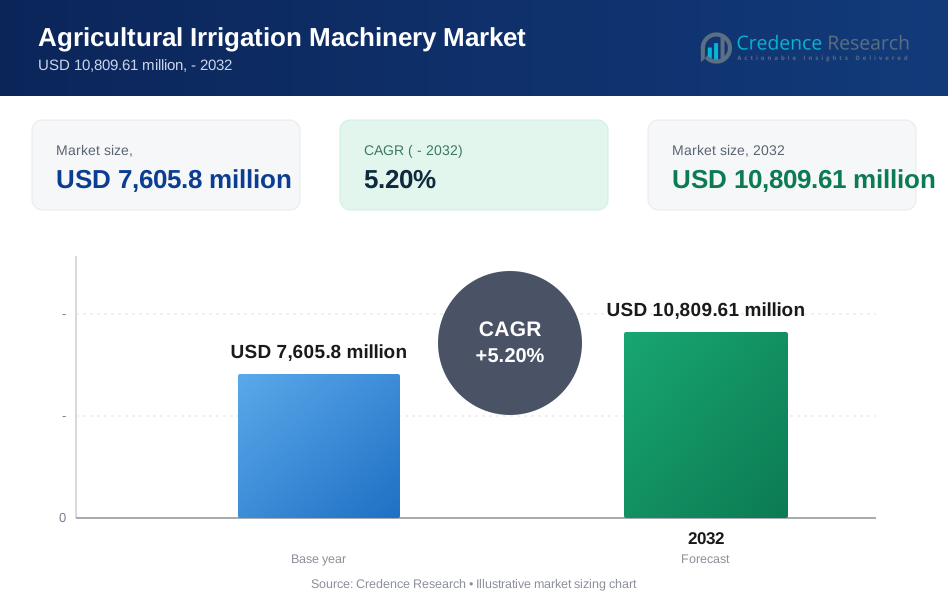
Se proyecta que el mercado de maquinaria de riego agrícola crecerá de USD 7,605.8 millones en 2025 a un estimado de USD 10,809.61 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 5.2% de 2025 a 2032.
El crecimiento está respaldado por la creciente adopción de riego de precisión, el aumento de la presión sobre los recursos hídricos y las iniciativas gubernamentales más fuertes que promueven sistemas de riego eficientes.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Maquinaria de Riego Agrícola 2025 | USD 7,605.8 millones |
| Mercado de Maquinaria de Riego Agrícola, CAGR | 5.2% |
| Tamaño del Mercado de Maquinaria de Riego Agrícola 2032 | USD 10,809.61 millones |
Perspectivas del Mercado de Maquinaria de Riego Agrícola:
- La fuerte demanda de riego de precisión impulsa el crecimiento del mercado a medida que los agricultores adoptan sistemas de goteo, aspersión y automatización para mejorar la eficiencia del agua y mejorar el rendimiento de los cultivos.
- El alto costo inicial y el acceso limitado a financiamiento en regiones rurales restringen la adopción, particularmente entre los pequeños y marginales agricultores que enfrentan restricciones presupuestarias.
- América del Norte lidera el mercado debido a la mecanización avanzada, mientras que Europa mantiene un crecimiento constante respaldado por estrictas políticas de gestión del agua y la expansión de invernaderos.
- Asia-Pacífico emerge como la región de más rápido crecimiento porque los gobiernos promueven la microirrigación, grandes zonas de cultivo requieren sistemas eficientes y la adopción de tecnología aumenta en las economías en desarrollo.
Impulsores del Mercado de Maquinaria de Riego Agrícola
Aumento de la Demanda de Uso Eficiente del Agua Debido a la Escasez en las Principales Regiones Agrícolas
La creciente presión sobre los recursos de agua dulce empuja a los agricultores a adoptar sistemas que reduzcan el desperdicio y apoyen ciclos de cultivos estables. El aumento del estrés climático obliga a los cultivadores a proteger los rendimientos con un mejor control del flujo de agua. Las unidades inteligentes ayudan a los agricultores a pasar de la irrigación manual a la entrega precisa. La aceptación más amplia de la automatización apoya decisiones de campo más rápidas y reduce la mano de obra manual. Los organismos gubernamentales promueven prácticas inteligentes en el uso del agua a través de programas de subsidios. Los agricultores en zonas secas prefieren sistemas que ayuden a mantener el equilibrio de humedad del suelo. La distribución precisa del agua mejora la salud de los cultivos durante el estrés máximo. El mercado de maquinaria de riego agrícola gana un impulso constante debido al enfoque en la seguridad hídrica a largo plazo.
Expansión de la Agricultura Comercial y el Cultivo Mecanizado en las Economías en Desarrollo
Las grandes explotaciones agrícolas aumentan la demanda de unidades de riego de alta capacidad que apoyan operaciones de cultivos múltiples. Las crecientes exportaciones impulsan a los productores a mantener una calidad uniforme de los cultivos mediante ciclos de riego confiables. El riego mecanizado ayuda a los agricultores a cumplir con plazos estrictos de suministro en cultivos de horticultura y plantaciones. Las nuevas inversiones agrícolas en economías emergentes mejoran la adopción de pivotes centrales y líneas de goteo. El aumento del gasto en infraestructura apoya la instalación de nuevas redes de riego en zonas rurales. La creciente escasez de mano de obra aumenta el interés en sistemas de pulverización automatizados. Los controles inteligentes ayudan a los grandes productores a acortar los ciclos de campo. El mercado de maquinaria de riego agrícola responde fuertemente al aumento de la consolidación de granjas comerciales.
- Por ejemplo, Valmont Industries informa que sus pivotes centrales Valley® operan en más de 30 millones de acres en todo el mundo, permitiendo a las grandes explotaciones agrícolas automatizar el riego y mantener una alta consistencia en la producción.
Incentivos gubernamentales y políticas que impulsan tecnologías agrícolas eficientes en el uso del agua
Muchos países ofrecen beneficios fiscales y subvenciones para apoyar la adopción de micro-riego. Las agencias públicas llevan a cabo programas de concienciación que destacan los beneficios del flujo de agua controlado. La adopción de sistemas de alta eficiencia aumenta cuando la cobertura de subsidios reduce el costo inicial. Un fuerte impulso político ayuda a los agricultores marginales a pasar del riego por inundación a sistemas de goteo. Los programas estatales tienen como objetivo reducir la pérdida de agua en regiones secas. Los proyectos de licitación gubernamentales promueven la fabricación local de unidades de riego. El apoyo político ayuda a aumentar las tasas de adopción en áreas con estrés hídrico. El mercado de maquinaria de riego agrícola se expande con el compromiso continuo de políticas.
- Por ejemplo, el esquema de micro-riego PMKSY de India apoyó a más de 14 millones de hectáreas con tecnologías de riego eficientes, permitiendo a miles de agricultores adoptar sistemas de goteo suministrados por empresas como Jain Irrigation y Netafim India.
Cambio hacia cultivos de alto valor que requieren aplicación de agua precisa y controlada
Los productores aumentan la superficie dedicada a frutas, verduras y cultivos de invernadero que necesitan un control preciso de la humedad. El riego de precisión apoya mejoras de calidad en cultivos sensibles. Los sensores inteligentes ayudan a mantener una humedad estable en la zona de raíces. Las unidades de goteo y microaspersión reducen el desperdicio durante los ciclos de alta demanda. Un mayor enfoque en cultivos orientados a la exportación mejora la dependencia de sistemas controlados. La estabilidad del rendimiento aumenta cuando los agricultores gestionan una distribución uniforme del agua. El riego controlado reduce el estrés de los cultivos en períodos de calor extremo. El mercado de maquinaria de riego agrícola se beneficia del cambio hacia la agricultura premium.
Tendencias del mercado de maquinaria de riego agrícola
Integración rápida de controles habilitados para IoT y monitoreo en tiempo real en sistemas de riego
Las herramientas IoT ayudan a los productores a gestionar bombas, válvulas y líneas de flujo con paneles de control remotos. Las redes de sensores rastrean la humedad del suelo a intervalos cortos. Los conocimientos guiados por datos ayudan a los agricultores a ajustar los niveles de agua en tiempo real. La conectividad mejora la precisión de las decisiones en grandes explotaciones agrícolas. Las alertas predictivas ayudan a prevenir el exceso y la falta de riego. Las consolas digitales brindan más control a los cultivos estacionales. Las actualizaciones inteligentes mejoran los ciclos de planificación y reducen las verificaciones manuales. El mercado de maquinaria de riego agrícola avanza hacia la automatización de campos habilitada por tecnología.
Preferencia creciente por soluciones de riego con energía solar en zonas agrícolas fuera de la red
Los sistemas de bombas solares reducen el costo energético para las pequeñas y medianas granjas. La energía confiable fuera de la red apoya la irrigación ininterrumpida en zonas remotas. La caída de los precios de los paneles aumenta la adopción en los mercados en desarrollo. Las unidades impulsadas por energía solar ayudan a estabilizar la producción agrícola durante largas temporadas secas. Los sistemas autónomos reducen la dependencia de las bombas de diésel. Las soluciones híbridas ofrecen flexibilidad durante condiciones de luz solar variable. Los sistemas renovables ayudan a cumplir con los objetivos de sostenibilidad establecidos por los organismos nacionales. El mercado de maquinaria de riego agrícola se desplaza hacia fuentes de energía más limpias.
- Por ejemplo, Jain Irrigation ha implementado más de 100,000 sistemas de bombeo solar en zonas rurales de India, apoyando la irrigación en regiones con acceso limitado a la red eléctrica a través de la entrega de agua impulsada por energía solar.
Creciente Popularidad de Unidades de Riego Modulares y Personalizables que Apoyan Diversos Tamaños de Granjas
Los agricultores buscan unidades que se adapten a diferentes diseños de terrenos y estructuras de cultivos. Los kits modulares ofrecen fácil expansión durante los cambios estacionales. Los sistemas ligeros mejoran la velocidad de instalación. Las líneas de goteo portátiles facilitan el movimiento rápido en parcelas pequeñas. Los diseños personalizados ayudan a los huertos a gestionar el riego a nivel de árbol con consistencia. Los diseños flexibles reducen el costo de reemplazo a largo plazo. Los agricultores prefieren sistemas que se ajusten a los patrones cambiantes de la tierra. El mercado de maquinaria de riego agrícola adopta la ingeniería modular a un ritmo rápido.
- Por ejemplo, los sistemas de goteo modulares de Rivulis están instalados en más de 70 países, ofreciendo a los cultivadores kits específicos para el campo que permiten una rápida personalización para huertos, viñedos y cultivos en hileras.
Adopción de la Planificación de Riego Basada en Datos a Través de Plataformas de Asesoría Agrícola Basadas en IA
Las herramientas de IA guían a los agricultores a planificar los ciclos de agua utilizando datos meteorológicos, de etapa de cultivo y de suelo. Los motores de decisión ayudan a los cultivadores a reducir el desperdicio durante fases críticas del cultivo. Las plataformas de asesoría ofrecen recomendaciones sobre el tiempo de bombeo. El mapeo de datos ayuda a gestionar ventanas de riego precisas. Los modelos de IA mejoran la uniformidad del campo en cultivos sensibles. El asesoramiento digital reduce la dependencia del juicio manual. Los grandes cultivadores utilizan paneles de control de IA para planificar los horarios de riego de toda la granja. El mercado de maquinaria de riego agrícola se alinea estrechamente con los ecosistemas de asesoría digital.
Análisis de Desafíos del Mercado de Maquinaria de Riego Agrícola
Alta Requisito de Capital y Acceso Limitado a Financiamiento Asequible para Pequeños Agricultores
Las unidades avanzadas requieren una alta inversión inicial, lo que limita la adopción en pequeñas granjas. Muchos agricultores carecen de acceso a líneas de crédito que apoyen la compra de equipos. Las brechas financieras ralentizan la adopción en cinturones rurales. Los procesos de préstamo complejos reducen el interés de los agricultores en mejoras a largo plazo. Las demoras en los subsidios debilitan el impulso del mercado en regiones de bajos ingresos. Las preocupaciones sobre el costo de mantenimiento reducen el interés en sistemas automatizados. La limitada conciencia sobre los esquemas de financiamiento frena la adopción. El mercado de maquinaria de riego agrícola enfrenta fuertes barreras relacionadas con el costo en muchas áreas en desarrollo.
Brechas de Habilidades Técnicas y Soporte Posventa Limitado en Comunidades Agrícolas Rurales
Los agricultores en zonas remotas enfrentan dificultades para operar sistemas automatizados. La capacitación técnica limitada restringe el uso completo del equipo instalado. Las redes de servicio deficientes retrasan las reparaciones y reducen el tiempo de actividad del sistema. La falta de repuestos aumenta el tiempo de inactividad durante los ciclos de cultivo pico. La calidad inconsistente entre los proveedores locales genera problemas de confianza. Los agricultores dudan en adoptar nuevos sistemas sin un fuerte respaldo de apoyo. Las brechas de conocimiento reducen el impacto de las herramientas digitales. El mercado de maquinaria de riego agrícola debe abordar estas brechas para mejorar la sostenibilidad a largo plazo.
Oportunidades en el Mercado de Maquinaria de Riego Agrícola
Enfoque Creciente del Gobierno en la Expansión de la Cobertura de Micro-Riego en Economías en Desarrollo
Los programas públicos apuntan a ampliar la cobertura de micro-riego a millones de hectáreas. Nuevos esquemas proporcionan incentivos directos para reducir el costo de compra. Las campañas de concienciación educan a los agricultores sobre el ahorro de agua a largo plazo. La expansión de la cobertura de subsidios invita a inversiones privadas más fuertes. Los grandes proyectos de modernización de riego crean espacio para nuevos proveedores. Los planes de desarrollo rural apoyan la instalación de goteo en zonas áridas. Las tasas de adopción más altas mejoran la demanda de redes de servicio. El mercado de maquinaria de riego agrícola puede capturar un fuerte crecimiento a partir de estos cambios de política.
Creciente Adopción de Plataformas de Agricultura Inteligente y Herramientas de Operación Remota en Granjas Comerciales
Las grandes granjas se están moviendo hacia ciclos de riego totalmente digitales. Los paneles de control remoto ayudan a los operadores a gestionar grandes extensiones con menos trabajadores. Los conocimientos ricos en datos mejoran el control del flujo de agua. La integración con modelos climáticos apoya una mejor planificación. Las unidades inteligentes brindan a los cultivadores flexibilidad durante condiciones climáticas variables. La automatización reduce la dependencia de habilidades manuales. El fuerte interés de las empresas de agritech impulsa las líneas de innovación. El mercado de maquinaria de riego agrícola se beneficia del ecosistema agrícola digital en expansión.
Análisis de Segmentación del Mercado de Maquinaria de Riego Agrícola:
Por Tipo de Riego
Los sistemas de riego superficial, por aspersión, por goteo, de pivote, subterráneos y de micro-riego híbrido configuran los patrones de demanda en el mercado de maquinaria de riego agrícola. El riego superficial tiene un uso fuerte en grandes granjas donde el control de costos guía las decisiones. Los sistemas de aspersión apoyan una cobertura flexible en diferentes tipos de suelo. Las instalaciones de goteo mejoran la eficiencia del agua en cultivos de alto valor. Las unidades de pivote ayudan a los grandes cultivadores a gestionar el riego uniforme en áreas extensas. Las unidades subterráneas apoyan el control de humedad más profundo en zonas áridas. El micro-riego híbrido amplía la adopción entre pequeñas granjas. El mercado crece de manera constante con el creciente interés en el uso eficiente del agua.
- Por ejemplo, Valley Irrigation informa que sus pivotes centrales operan en más de 25 millones de acres a nivel mundial, apoyando la distribución uniforme de agua en zonas agrícolas a gran escala.
Por Componente
Bombas, válvulas, aspersores, controladores, líneas de goteo y accesorios forman el núcleo del paisaje de maquinaria dentro del mercado de maquinaria de riego agrícola. Las bombas permiten un movimiento estable del agua a través de diferentes terrenos. Las válvulas mejoran la precisión en el control del flujo. Los aspersores apoyan una cobertura amplia para cultivos de campo. Los controladores ayudan a los agricultores a automatizar los ciclos de entrega. Las líneas de goteo guían la colocación exacta de humedad a nivel de planta. Los accesorios llenan los vacíos operativos para diversas necesidades agrícolas. El segmento avanza con una mayor preferencia por componentes confiables y de larga vida.
- Por ejemplo, los aspersores R3000 Rotator® de Nelson Irrigation se utilizan en millones de acres y se ha documentado que logran hasta un 25% mejor uniformidad de aplicación en comparación con los diseños de aspersores de impacto más antiguos.
Por Aplicación
Granos, cereales, legumbres, semillas oleaginosas, frutas, verduras, cultivos de campo, huertos, invernaderos, paisajismo y cultivos especiales representan amplios casos de uso en el Mercado de Maquinaria de Riego Agrícola. Los granos y cereales adoptan sistemas que mejoran la uniformidad del campo. Las legumbres y semillas oleaginosas dependen del riego controlado durante etapas críticas. Las frutas y verduras requieren humedad precisa para la estabilidad del rendimiento. Los cultivos de campo se benefician de la cobertura mecanizada. Los huertos utilizan micro-riego para el control de la zona radicular. Los invernaderos dependen de unidades automatizadas. El paisajismo y los cultivos especiales adoptan sistemas flexibles y de bajo desperdicio.
Por Tecnología
Los sistemas automatizados, las soluciones inteligentes, las herramientas basadas en la nube y las plataformas guiadas por sensores definen el cambio tecnológico en el Mercado de Maquinaria de Riego Agrícola. La maquinaria automatizada apoya operaciones de bajo trabajo. Las herramientas inteligentes mejoran la precisión del tiempo y la dosificación. Las plataformas en la nube ayudan a los agricultores a monitorear múltiples zonas. Las unidades guiadas por sensores mejoran la calidad de las decisiones. Cada tecnología mejora la consistencia en la colocación del agua. La adopción aumenta con la necesidad de información en tiempo real. El segmento se fortalece con una integración digital más amplia en las granjas.
Segmentación:
Por Tipo de Riego
- Riego Superficial
- Riego por Aspersión
- Riego por Goteo
- Riego por Pivote
- Riego Subsuperficial
- Otros (Sistemas de Micro-Riego Híbridos)
Por Componente
- Bombas
- Válvulas
- Aspersores
- Controladores
- Líneas de Goteo
- Otros Accesorios de Riego
Por Aplicación
- Granos y Cereales
- Legumbres y Semillas Oleaginosas
- Frutas y Verduras
- Cultivos de Campo
- Huertos
- Invernaderos
- Paisajismo y Césped
- Otros Cultivos Especiales
Por Tecnología
- Sistemas de Riego Automatizados
- Tecnologías de Riego Inteligente
- Gestión de Riego Basada en la Nube
- Soluciones de Riego Basadas en Sensores
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica posee una participación significativa del Mercado de Maquinaria de Riego Agrícola, respaldada por altas tasas de mecanización y una alta adopción de riego de precisión. La región representa un estimado del 32-34% de participación debido a las grandes granjas comerciales y la inversión en sistemas automatizados. Los agricultores en EE.UU. prefieren configuraciones avanzadas de aspersores, pivotes y sensores. La demanda crece de manera constante a medida que los estados propensos a la sequía aumentan su dependencia de tecnologías eficientes de agua. Canadá muestra una creciente adopción en los segmentos de invernaderos y cultivos especiales. El Mercado de Maquinaria de Riego Agrícola se beneficia de una infraestructura sólida y una modernización agrícola constante en toda la región.
Europa mantiene una participación estimada del 25-27% impulsada por estrictas políticas de gestión del agua y la expansión de la producción de cultivos de alto valor. Países como España, Italia y Francia invierten en riego por goteo y micro-riego para gestionar la escasez de agua. Los clústeres de invernaderos en los Países Bajos y Europa Central aumentan la demanda de maquinaria. Los agricultores priorizan sistemas que reducen el desperdicio de agua y apoyan los objetivos de adaptación climática. Los programas de incentivos fortalecen la adopción de herramientas automatizadas y basadas en la nube. El Mercado de Maquinaria de Riego Agrícola se beneficia de los objetivos de sostenibilidad regional que fomentan las actualizaciones tecnológicas.
Asia-Pacífico tiene la mayor participación con un 36-38%, impulsada por extensas tierras agrícolas y una creciente penetración del micro-riego en India, China y el Sudeste Asiático. Los fuertes programas de subsidios gubernamentales aceleran la adopción entre las pequeñas y medianas granjas. Los cultivos de alto valor en China y las zonas frutales en India expanden la demanda de sistemas de goteo y aspersores. El crecimiento se acelera con la creciente dependencia del riego controlado durante los ciclos monzónicos variables. La región muestra un fuerte impulso en sistemas solares y basados en sensores. El Mercado de Maquinaria de Riego Agrícola se beneficia del cambio hacia el riego eficiente en el uso del agua en diversas zonas de cultivo.
Análisis de Jugadores Clave:
- Valmont Industries, Inc.
- Lindsay Corporation
- The Toro Company
- Nelson Irrigation
- Netafim Ltd. (Orbia / Netafim USA)
- Rain Bird Corporation
- Deere & Company
- Jain Irrigation Systems Ltd.
- Rivulis Irrigation Ltd.
- Reinke Manufacturing Co., Inc.
- Mahindra EPC Irrigation Limited
- Hunter Industries Inc.
- Kothari Agritech Private Limited
Análisis Competitivo:
Los jugadores clave impulsan la innovación en el Mercado de Maquinaria de Riego Agrícola a través de la automatización, la integración digital y la expansión de carteras de productos. Las empresas líderes se centran en sistemas de bombeo eficientes, aspersores de precisión y tecnologías avanzadas de goteo. Fuertes líneas de investigación apoyan el desarrollo de controladores inteligentes y herramientas de monitoreo vinculadas a la nube. Las marcas globales fortalecen las redes de distribución para llegar a pequeñas y medianas granjas. Muchas empresas invierten en sistemas compatibles con energía solar para satisfacer la demanda en regiones fuera de la red. La competencia se intensifica a medida que las empresas apuntan a aplicaciones en invernaderos y huertos con soluciones personalizadas. El Mercado de Maquinaria de Riego Agrícola refleja una competencia activa moldeada por mejoras tecnológicas, asociaciones regionales y confiabilidad de productos.
Desarrollos Recientes:
- En enero de 2026, Valley Irrigation, una empresa de Valmont Industries, anunció a los ganadores de su programa de subvenciones de $100,000 que apoya la innovación agrícola. Esta iniciativa destaca el compromiso continuo de Valmont con el avance de las tecnologías de riego en medio de las tendencias de agricultura de precisión.
- En noviembre de 2025, Komet Irrigation lanzó el aspersor de pivote Komet Precision Wave (KPW). Esta innovación mejora la uniformidad de la distribución del agua y la eficiencia del riego al minimizar las pérdidas por escorrentía y evaporación.
- En agosto de 2024, Rain Bird Corporation adquirió los activos de Adritec Group International en Jordania y México para fortalecer su presencia en riego agrícola en Medio Oriente, África y América Latina. Este movimiento aprovecha la experiencia de Adritec en riego por goteo para expandir la oferta de productos de Rain Bird.
- En abril de 2024, Mahindra Irrigation (bajo Mahindra EPC Irrigation Limited) aseguró contratos por un valor de USD 1.59 millones para suministrar sistemas de micro-riego para 2,700 hectáreas, con finalización prevista dentro de un año. El acuerdo subraya el enfoque de Mahindra en soluciones de riego sostenible en India.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Tipo de Riego, Componente, Aplicación y Tecnología. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, oferta de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de sistemas de riego avanzados aumentará a medida que los cultivadores se inclinen hacia cultivos de alto valor que requieren una gestión precisa de la humedad.
- La adopción de la automatización se expandirá a medida que las granjas reduzcan la dependencia laboral y fortalezcan el control en tiempo real de los ciclos de entrega de agua.
- Los sistemas de goteo y subsuperficiales ganarán mayor aceptación en regiones secas donde la eficiencia del agua guía la planificación a largo plazo.
- Las plataformas digitales apoyarán un uso más amplio de paneles en la nube y herramientas de análisis para el monitoreo de granjas en múltiples zonas.
- Las unidades de bombeo solares e híbridas verán una mayor demanda en las zonas agrícolas fuera de la red.
- Los controladores inteligentes y las soluciones impulsadas por sensores se integrarán más profundamente con las redes de riego existentes.
- El crecimiento del riego por pivote continuará en grandes granjas comerciales que buscan una cobertura uniforme del campo.
- Los programas de subsidios gubernamentales acelerarán la penetración de la microirrigación entre pequeños y medianos cultivadores.
- La expansión de invernaderos en Asia y Europa aumentará la demanda de herramientas de riego automatizadas y compactas.
- El mercado de maquinaria de riego agrícola se moverá hacia tecnologías conectadas, sostenibles y de bajo desperdicio que apoyen ciclos de cultivo estables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de maquinaria de riego agrícola y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de maquinaria de riego agrícola entre 2025 y 2032?
¿Qué segmento del mercado de maquinaria de riego agrícola tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de maquinaria de riego agrícola?
¿Quiénes son las empresas líderes en el mercado de maquinaria de riego agrícola?
¿Qué región tuvo la mayor participación en el mercado de maquinaria de riego agrícola en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Maquinaria de Riego Agrícola Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Maquinaria de Riego Agrícola Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 7,605.8 million → 2032: USD 10,809.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Maquinaria de Riego Agrícola Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Maquinaria de Riego Agrícola Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Maquinaria de Riego Agrícola Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Maquinaria de Riego Agrícola Market Drivers
- 3.3 Mercado de Maquinaria de Riego Agrícola Market Restraints & Challenges
- 3.4 Mercado de Maquinaria de Riego Agrícola Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Maquinaria de Riego Agrícola Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Maquinaria de Riego Agrícola Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Maquinaria de Riego Agrícola category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Maquinaria de Riego Agrícola Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Maquinaria de Riego Agrícola Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Maquinaria de Riego Agrícola market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Maquinaria de Riego Agrícola Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Maquinaria de Riego Agrícola Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Maquinaria de Riego Agrícola Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Maquinaria de Riego Agrícola (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Maquinaria de Riego Agrícola Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Maquinaria de Riego Agrícola Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Maquinaria de Riego Agrícola Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Maquinaria de Riego Agrícola Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Maquinaria de Riego Agrícola Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Maquinaria de Riego Agrícola Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Maquinaria de Riego Agrícola Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Maquinaria de Riego Agrícola Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Maquinaria de Riego Agrícola Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
