
Visión General del Mercado de Maquinaria Agrícola y de Granja:
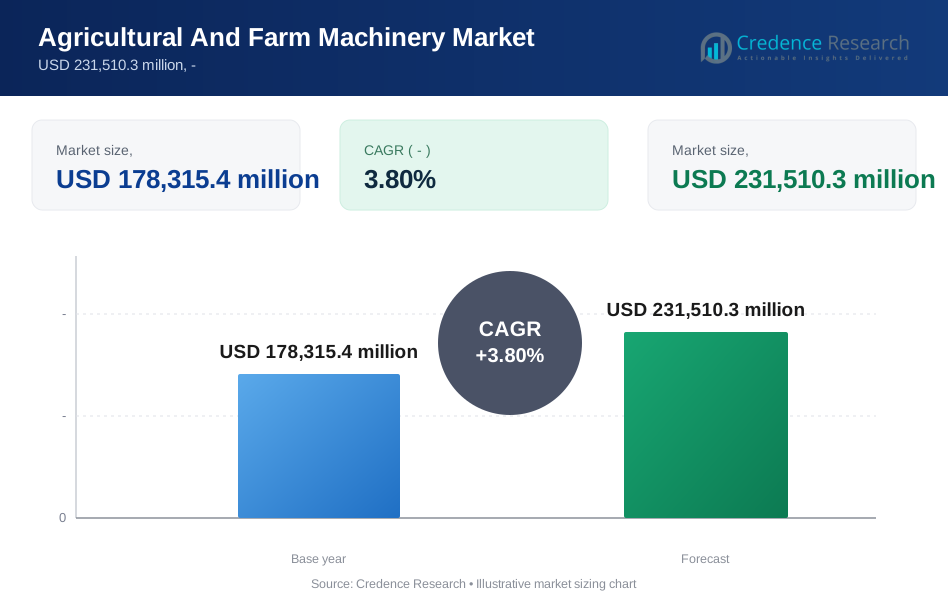
Se proyecta que el Mercado de Maquinaria Agrícola y de Granja crezca de USD 178,315.4 millones en 2025 a un estimado de USD 231,510.3 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 3.8% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Maquinaria Agrícola y de Granja 2025 | USD 178,315.4 millones |
| Mercado de Maquinaria Agrícola y de Granja, CAGR | 3.8% |
| Tamaño del Mercado de Maquinaria Agrícola y de Granja 2032 | USD 231,510.3 millones |
Perspectivas del Mercado de Maquinaria Agrícola y de Granja:
- La fuerte demanda de tractores, cosechadoras, herramientas de siembra y sistemas de riego impulsa la adopción de maquinaria entre las granjas que buscan mayor productividad y menor dependencia de mano de obra.
- La agricultura de precisión, las plataformas conectadas y las capacidades de mantenimiento predictivo fortalecen la confianza del usuario en el despliegue de maquinaria avanzada en diversas condiciones de campo.
- Los altos costos iniciales, el acceso limitado a financiamiento y los ciclos de reemplazo lentos restringen una adopción más rápida entre las pequeñas explotaciones agrícolas en regiones en desarrollo.
- Asia Pacífico lidera la demanda global debido a la rápida mecanización y al fuerte apoyo gubernamental para el acceso a maquinaria en cinturones de cultivo en expansión.
- América del Norte muestra una fuerte tracción para modelos de maquinaria autónoma y sostenible que mejoran la eficiencia y reducen el impacto ambiental.
- Europa se mantiene competitiva a través de estrictas normas ambientales, prácticas agrícolas avanzadas y la continua transición hacia máquinas eficientes en combustible e integradas digitalmente.

Impulsores del Mercado de Maquinaria Agrícola y de Granja
Creciente Cambio Hacia la Agricultura de Precisión para Mejorar la Productividad y Reducir las Pérdidas de Insumos
Las herramientas de precisión aumentan la producción agrícola al guiar decisiones basadas en datos en grandes campos. Los agricultores utilizan guía GPS, tecnología de tasa variable y sensores remotos para reducir el desperdicio y controlar la variabilidad del suelo. La demanda crece donde los usuarios quieren máquinas que reduzcan el uso de combustible y disminuyan las cargas de fertilizantes. El Mercado de Maquinaria Agrícola y de Granja gana impulso cuando las granjas despliegan tractores automatizados y pulverizadores conectados. Los agricultores confían en estas máquinas para estabilizar los rendimientos bajo condiciones de tierra cambiantes. El reconocimiento basado en drones apoya la detección más rápida de estrés en cultivos de alto valor. Las plataformas de monitoreo de cultivos ayudan a los productores a planificar tareas diarias con mayor precisión. Esto fortalece las compras de maquinaria debido a las claras ganancias en eficiencia de campo.
- Por ejemplo, la tecnología See & Spray™ Ultimate de John Deere utiliza visión por computadora y aprendizaje automático para distinguir las malezas de los cultivos en tiempo real; las pruebas internas y los datos de campo demuestran que este sistema puede reducir el uso de herbicidas hasta en un 77% mientras mantiene una precisión de pulverización de más del 95% a velocidades de hasta 12 mph.
Mecanización Rápida en Economías en Desarrollo Impulsada por la Escasez de Mano de Obra y Mayores Necesidades Alimentarias
Los operadores agrícolas adoptan maquinaria para gestionar las crecientes brechas laborales durante las temporadas de siembra y cosecha. El aumento de la migración rural incrementa la presión sobre las granjas para completar tareas esenciales en ventanas de tiempo reducidas. Tractores, cosechadoras y motocultores permiten a los agricultores manejar áreas más grandes con menos trabajadores. El mercado de maquinaria agrícola se expande en países donde los gobiernos apoyan programas mecanizados. Los esquemas de subsidios aceleran la adopción entre pequeños y medianos productores. La fabricación local mejora el acceso a modelos asequibles que se adaptan a las condiciones de campo regionales. Los centros de capacitación ayudan a los operadores a usar nuevas máquinas de manera segura y correcta. Se crea un ecosistema que apoya la penetración a largo plazo de la maquinaria.
- Por ejemplo, Mahindra & Mahindra ha expandido agresivamente su plataforma de alquiler de equipos agrícolas "Tringo" en India, la cual ha digitalizado exitosamente a más de 100,000 agricultores, proporcionando acceso a tractores de alta potencia que han aumentado la eficiencia en la preparación del terreno en un 40% para pequeños agricultores que anteriormente dependían de la mano de obra manual o de animales de tiro.
Mayor Enfoque en la Agricultura Sostenible y la Reducción de Emisiones de Carbono a Través de Maquinaria Más Limpia
Los programas de sostenibilidad impulsan a las granjas a cambiar hacia motores eléctricos, híbridos o de bajas emisiones. Los fabricantes lanzan máquinas más limpias para cumplir con estrictas normas ambientales en las principales naciones productoras de alimentos. Los tractores a batería atraen a los agricultores que buscan alternativas silenciosas y de bajo mantenimiento. El mercado de maquinaria agrícola progresa cuando los agricultores desean diseños duraderos que reduzcan el impacto ambiental. Los sensores rastrean el consumo de combustible y destacan áreas donde las emisiones disminuyen aún más. Los motores preparados para biocombustibles ganan aceptación entre las grandes granjas que necesitan una salida de potencia confiable. Los grupos de investigación prueban sistemas de energía renovable en máquinas prototipo para apoyar transiciones verdes. Ayuda al sector a alinearse con los crecientes objetivos de sostenibilidad.
Integración Digital en Plataformas de Maquinaria para Mejorar el Soporte de Decisiones y la Coordinación Agrícola Las herramientas digitales unifican maquinaria, datos agronómicos y logística en plataformas centralizadas. Los usuarios vinculan tractores, pulverizadores y sembradoras con sistemas en la nube para obtener información de rendimiento en tiempo real. Las alertas de mantenimiento predictivo reducen averías y protegen activos costosos. El mercado de maquinaria agrícola se beneficia donde los dispositivos conectados agilizan los planes de campo diarios. Los distribuidores ofrecen diagnósticos remotos para guiar a los usuarios durante fallos urgentes de las máquinas. El registro automatizado mejora el cumplimiento para cultivos regulados. Las herramientas de telemetría apoyan un mejor control de costos sobre el combustible, la mano de obra y las horas de máquina. Fortalece el papel de los ecosistemas digitales en las operaciones agrícolas modernas.
Tendencias del Mercado de Maquinaria Agrícola
Expansión de Maquinaria Autónoma y Semi-Autónoma para Reducir la Intervención Humana en Tareas de Campo
Los fabricantes introducen tractores autónomos para ayudar a las granjas a completar la preparación del suelo, la siembra y la pulverización con poco control manual. Sensores avanzados guían la navegación en campos abiertos y terrenos complejos. La visión por computadora mejora la detección de obstáculos en condiciones de poca luz o polvo. El mercado de maquinaria agrícola y de granjas experimenta una demanda constante de plataformas que reducen la fatiga del operador. La supervisión remota permite que un solo trabajador gestione múltiples máquinas durante ciclos de trabajo prolongados. Las actualizaciones de software refinan la planificación de rutas y la precisión de las tareas con el tiempo. Las pruebas en grandes granjas muestran un fuerte rendimiento durante operaciones continuas. Refuerza el crecimiento de soluciones autónomas en las principales regiones de cultivo.
- Por ejemplo, el tractor autónomo 8R de John Deere utiliza seis pares de cámaras estéreo y un sistema de detección de obstáculos de 360 grados que procesa imágenes a 100 milisegundos por cuadro, lo que permite que la máquina opere con una precisión espacial de hasta 1 pulgada sin un conductor presente en la cabina.
Aumento de la Adopción de Robótica para Cosecha, Deshierbe y Gestión de Cultivos de Alto Valor
Las herramientas robóticas abordan trabajos repetitivos que requieren alta precisión y rendimiento constante. Los cultivadores de bayas y vegetales utilizan recolectores mecánicos para mejorar la velocidad y proteger la calidad del producto. Los desmalezadores guiados por visión reducen el uso de químicos y protegen la salud del suelo en diversos campos. El mercado de maquinaria agrícola y de granjas gana tracción donde los robots apoyan a los productores de cultivos especiales. Transportadores robóticos compactos llevan cargas a través de huertos y viñedos. Los sistemas de detección de luz ayudan a los robots a identificar productos maduros durante las ventanas de cosecha máxima. Nuevos prototipos mejoran la fuerza de agarre para cultivos delicados. Impulsa la robótica más profundamente en las operaciones agrícolas comerciales.
- Por ejemplo, el LaserWeeder Autónomo de Carbon Robotics aprovecha 30 láseres de CO2 de alta potencia y energía térmica para eliminar malezas a una tasa de 200,000 malezas por hora, proporcionando una solución que reduce los costos de control de malezas hasta en un 80% en comparación con los métodos tradicionales de mano de obra o químicos.
Integración de Materiales Avanzados en el Diseño de Maquinaria para Durabilidad y Menores Necesidades de Mantenimiento
Los fabricantes emplean aleaciones más fuertes, compuestos y polímeros reforzados para extender la vida útil de las máquinas. Marcos más ligeros mejoran la maniobrabilidad en espacios de campo estrechos y reducen la tensión del operador. Las piezas resistentes a la corrosión apoyan la maquinaria expuesta a ambientes húmedos o con alto contenido químico. El mercado de maquinaria agrícola y de granjas crece donde los usuarios desean máquinas robustas que se mantengan confiables bajo cargas de trabajo pesadas. Las cuchillas y componentes de alta resistencia mantienen su filo durante el laboreo continuo. Los sistemas hidráulicos mejorados mejoran la tolerancia a la carga durante el transporte. Nuevos recubrimientos protegen las partes móviles de la abrasión. Apoya ciclos de equipo más largos con menos interrupciones de servicio.
Crecimiento en Implementos Inteligentes Capaces de Ajustes en Tiempo Real Basados en las Condiciones del Suelo y los Cultivos
Los implementos inteligentes adaptan la profundidad de siembra, las tasas de pulverización o la intensidad del laboreo durante cada pasada. Los sensores leen la humedad del suelo, la densidad y el residuo superficial para guiar ajustes inmediatos. Los controladores a bordo ayudan a los cultivadores a igualar la producción de la máquina con la variación del campo. El mercado de maquinaria agrícola y de granjas cambia donde los agricultores priorizan el control basado en datos. Los algoritmos agronómicos refinan las decisiones para tipos específicos de campo. Las actualizaciones en la nube mantienen los implementos alineados con las reglas modernas de agricultura. Los distribuidores promueven paquetes inteligentes que incluyen sensores y monitores compatibles. Fomenta que las granjas actualicen a sistemas de maquinaria más receptivos.
Análisis de Desafíos del Mercado de Maquinaria Agrícola y de Granja
Altos Costos Iniciales, Acceso Limitado a Financiamiento y Ciclos de Reemplazo Lentos Afectan las Compras de Maquinaria
Los operadores de granjas dudan cuando los precios de las máquinas tensionan los presupuestos durante temporadas difíciles. Los programas de financiamiento siguen siendo débiles en muchas regiones rurales, lo que restringe las compras oportunas. El Mercado de Maquinaria Agrícola y de Granja experimenta un impulso más lento cuando los agricultores posponen las actualizaciones. La larga vida útil de las máquinas reduce la frecuencia de reemplazo en mercados sensibles al costo. Los gastos de reparación aumentan cuando los tractores y equipos más antiguos siguen en uso. La volatilidad de los precios del acero y los componentes influye en la asequibilidad del equipo. Los pequeños agricultores enfrentan dificultades para obtener préstamos para tecnologías premium. Esto crea un patrón de adopción desigual en las regiones.
Brechas de Habilidades, Baja Alfabetización Digital y Restricciones de Infraestructura Limitan el Despliegue de Tecnología
Los trabajadores agrícolas necesitan capacitación para operar máquinas avanzadas sin errores. Las herramientas digitales requieren conectividad estable que muchas áreas rurales no pueden garantizar. El Mercado de Maquinaria Agrícola y de Granja enfrenta barreras cuando los usuarios carecen de confianza en el software moderno. Las redes limitadas de distribuidores restringen el acceso oportuno a repuestos. Las granjas enfrentan dificultades cuando los técnicos no están disponibles para fallas de máquinas durante las temporadas pico. Las máquinas habilitadas por software demandan una ciberseguridad más fuerte y un almacenamiento de datos confiable. La resistencia a la nueva tecnología aumenta cuando los usuarios temen la complejidad del sistema. Esto ralentiza la integración digital a gran escala en las granjas.
Oportunidades del Mercado de Maquinaria Agrícola y de Granja
Creciente Demanda de Maquinaria Inteligente, Conectada y Automatizada en Granjas Comerciales
Las grandes granjas desean tractores y pulverizadores conectados para gestionar ventanas de siembra y cosecha ajustadas. Los tableros inteligentes guían a los operadores a través de planes de campo complejos y tareas diarias de la máquina. El Mercado de Maquinaria Agrícola y de Granja se beneficia cuando los usuarios implementan automatización para reducir el desperdicio. Los análisis predictivos destacan las necesidades de mantenimiento temprano para reducir el tiempo de inactividad. Las oportunidades aumentan donde las granjas adoptan plataformas en la nube para un control unificado del equipo. El soporte remoto aumenta la confianza entre los cultivadores que dependen de consejos oportunos. Los implementos especializados permiten a las granjas apuntar a características de cultivos con mayor precisión. Esto apoya la inversión futura en ecosistemas avanzados de maquinaria.
Interés Creciente en Modelos de Maquinaria Sostenible, Eficiente en Combustible y Eléctrica
Los productores se centran en equipos que reducen la perturbación del suelo y las emisiones. Los tractores eléctricos atraen a usuarios que desean menor ruido, bajo mantenimiento y torque confiable. El Mercado de Maquinaria Agrícola y de Granja se beneficia de políticas que recompensan la adopción de maquinaria verde. Los motores híbridos ayudan a las grandes operaciones a mantener la potencia mientras reducen las cargas de combustible. Las máquinas preparadas para biocombustibles atraen a los agricultores en regiones con programas fuertes de residuos de cultivos. Los programas de financiamiento verde apoyan a los agricultores que cambian a flotas más limpias. Los implementos más limpios protegen la estructura del suelo durante los pases repetidos por el campo. Esto posiciona la sostenibilidad en el centro de las actualizaciones de maquinaria.
Análisis de Segmentación del Mercado de Maquinaria Agrícola y de Granja:
Por Tipo de Maquinaria
Los tractores tienen una presencia dominante en el Mercado de Maquinaria Agrícola y de Granja debido a su papel central en la preparación del suelo, manejo de materiales y transporte. Los usuarios prefieren modelos que van desde variantes compactas hasta de alta potencia para adaptarse a diversos tamaños de campo. Las cosechadoras ganan fuerte tracción donde las granjas buscan un procesamiento más rápido y una reducción de la pérdida de cultivos durante las temporadas pico. El equipo de siembra apoya la colocación uniforme de semillas para mejorar los cultivos en granjas grandes y pequeñas. El equipo de labranza sigue siendo esencial para el acondicionamiento del suelo en regiones con agricultura intensiva. El equipo de riego se expande donde las granjas necesitan un control preciso del agua para estabilizar los rendimientos bajo patrones climáticos cambiantes.
- Por ejemplo, CLAAS integró el CEMOS (Sistema Electrónico de Optimización de Máquinas) en sus cosechadoras LEXION; pruebas independientes por DLG (Sociedad Agrícola Alemana) confirmaron que esta tecnología automatizada aumenta el rendimiento en un 12% mientras reduce simultáneamente la pérdida de grano a menos del 1% del volumen total de la cosecha.
Por Fuente de Energía
Las fuentes de energía influyen en la preferencia de maquinaria a través de diversas operaciones. Los motores de combustión interna mantienen una amplia adopción debido a su durabilidad y fuerte salida de torque. Los modelos eléctricos ganan interés en entornos controlados y operaciones enfocadas en la reducción de emisiones. La maquinaria híbrida ofrece un equilibrio entre el ahorro de combustible y el rendimiento sostenido durante ciclos largos. El equipo solar atrae a las granjas que buscan herramientas de bajo consumo para ubicaciones remotas. El Mercado de Maquinaria Agrícola y de Granja utiliza estas categorías de energía para apoyar una amplia gama de tareas en el campo.
- Por ejemplo, Monarch Tractor lanzó el MK-V, un tractor inteligente totalmente eléctrico y opcionalmente sin conductor equipado con una batería que proporciona más de 14 horas de funcionamiento; la plataforma ofrece 40 hp (máximo 70 hp) y proporciona el doble de torque que un motor diésel comparable, permitiendo operaciones sin emisiones en viñedos y huertos.
Por Aplicación
Las aplicaciones definen los casos de uso principales que guían la selección de máquinas en diferentes tipos de granjas. La producción de cultivos sigue siendo el segmento más grande, impulsado por la demanda de tractores, equipos de siembra, cosechadoras y herramientas de riego. La ganadería depende de la preparación de alimentos, manejo de materiales y maquinaria de mantenimiento de pastizales. La acuicultura utiliza bombas, sistemas de aireación y herramientas de manejo para gestionar las operaciones diarias. La silvicultura aplica equipos especializados para el desmonte, aclareo y transporte. Apoya diversos sistemas de producción a través de máquinas diseñadas para condiciones específicas de campo y medio ambiente.
Por Funcionalidad
Los segmentos de funcionalidad reflejan cómo la maquinaria apoya etapas críticas del ciclo de producción. El arado prepara la estructura del suelo para un mejor desarrollo de las raíces y retención de humedad. El equipo de siembra asegura una distribución uniforme de semillas a través de diversas franjas de cultivo. Las herramientas de fertilización ayudan a los usuarios a aplicar nutrientes con precisión para mejorar el crecimiento de las plantas. La maquinaria de cosecha asegura la recolección oportuna de granos y forraje durante ventanas de cultivo estrechas. El Mercado de Maquinaria Agrícola y de Granja alinea cada etapa funcional con herramientas especializadas que mejoran la eficiencia y la estabilidad del rendimiento.
Segmentación:
Por Tipo de Maquinaria
- Tractores
- Cosechadoras
- Equipos de Plantación
- Equipos de Labranza
- Equipos de Riego
Por Fuente de Energía
- Motor de Combustión Interna
- Eléctrico
- Híbrido
- Solar
Por Aplicación
- Producción de Cultivos
- Ganadería
- Acuicultura
- Silvicultura
Por Funcionalidad
- Ara
- Siembra
- Fertilización
- Cosecha
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica mantiene una posición fuerte en el Mercado de Maquinaria Agrícola y de Granjas, representando casi un 28% de participación debido a los altos niveles de mecanización en los Estados Unidos y Canadá. Los agricultores utilizan tractores avanzados, cosechadoras y sistemas digitales para aumentar la productividad bajo una oferta laboral limitada. Los fabricantes introducen modelos autónomos y eléctricos para apoyar los objetivos de sostenibilidad. La región se beneficia de fuertes redes de concesionarios que aseguran un servicio y actualizaciones oportunas. La demanda crece en grandes granjas comerciales que requieren eficiencia operativa continua. Esto fortalece la inversión regional en plataformas de maquinaria conectada.
Europa posee aproximadamente un 25% de participación, impulsada por estrictas normas ambientales y prácticas agrícolas avanzadas. Los usuarios prefieren tractores eficientes en combustible y herramientas de precisión que reducen el desperdicio de insumos. Las fuertes economías agrícolas en Alemania, Francia e Italia apoyan ciclos consistentes de reemplazo de equipos. El Mercado de Maquinaria Agrícola y de Granjas recibe apoyo de programas de agricultura inteligente financiados por la UE. La adopción aumenta donde las granjas integran sistemas de guía, robótica e implementos diseñados. Los fabricantes expanden centros de producción en toda la región para mejorar el acceso y reducir la dependencia de importaciones. Esto apoya los esfuerzos de modernización a largo plazo en diversas zonas de cultivo.
Asia Pacífico lidera el panorama global con casi un 34% de participación, respaldado por grandes poblaciones agrícolas en China, India y el Sudeste Asiático. La creciente demanda de alimentos impulsa a los agricultores a cambiar de métodos manuales a herramientas mecanizadas. Los gobiernos proporcionan subsidios para fomentar la compra de tractores, cosechadoras y equipos de irrigación. La región registra un rápido crecimiento en pequeñas y medianas granjas que adoptan maquinaria de nivel básico. Los usuarios se inclinan hacia tractores compactos e implementos asequibles adecuados para terrenos fragmentados. El mercado de maquinaria agrícola y de granjas se expande a medida que aumentan las capacidades de fabricación doméstica. Esto acelera el despliegue regional de maquinaria tanto en cultivos básicos como de alto valor.
Análisis de Jugadores Clave:
- Deere & Company (John Deere)
- AGCO Corporation
- CNH Industrial N.V.
- Kubota Corporation
- CLAAS KGaA mbH
- Mahindra & Mahindra
- Escorts Kubota
- S.T Tillers Tractors Ltd.
- JCB
- Arvind
- Same Deutz-Fahr (SDF Group)
- Vermeer Corporation
Análisis Competitivo:
La competencia en el mercado de maquinaria agrícola y de granjas se centra en la innovación tecnológica, la gama de productos y la fortaleza de la distribución global. Empresas líderes como John Deere, CNH Industrial, AGCO, Kubota y CLAAS invierten en sistemas autónomos, modelos eléctricos e implementos inteligentes para satisfacer las necesidades agrícolas en evolución. El mercado se desplaza hacia ecosistemas digitales que combinan maquinaria, sensores y plataformas en la nube para soporte de decisiones en tiempo real. Los fabricantes expanden redes de distribuidores para mejorar la entrega de servicios y fortalecer la lealtad del cliente. Las estrategias de precios siguen siendo importantes en regiones con fuerte demanda de equipos asequibles. El mercado de maquinaria agrícola y de granjas recompensa a las empresas que equilibran características avanzadas con durabilidad operativa. Se alienta a las empresas a buscar asociaciones, integración de software y fabricación localizada para asegurar una ventaja a largo plazo.
Desarrollos Recientes:
- En agosto de 2025, CNH Industrial anunció una línea renovada de equipos agrícolas para el año modelo 2026 con tractores rediseñados de 20 a más de 700 caballos de fuerza con cabinas mejoradas, tanques de combustible más grandes, tecnologías de IA de precisión como sensores agronómicos y la plataforma FieldOps™, y las marcas New Holland y Case IH.
- En agosto de 2025, John Deere completó la adquisición total de GUSS Automation, un líder en pulverizadores autónomos para huertos y viñedos que permite a un operador supervisar hasta ocho máquinas mediante GPS y LiDAR para pulverización de precisión.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Maquinaria, Fuente de Energía, Aplicación y Funcionalidad. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda se fortalece en las principales regiones productoras de cultivos a medida que las granjas adoptan maquinaria conectada para mejorar la precisión operativa y reducir la pérdida de recursos.
- Los usuarios se inclinan hacia tractores autónomos que soportan ciclos de trabajo largos y limitan la dependencia de la escasez de mano de obra estacional.
- Los modelos eléctricos e híbridos ganan atención a medida que los programas de sostenibilidad impulsan a los agricultores a adoptar flotas de maquinaria más limpias.
- Los implementos inteligentes se expanden en granjas medianas debido al creciente interés en el control de tasa variable y la información en tiempo real del suelo.
- Las plataformas de servicios digitales crecen porque los usuarios desean mantenimiento predictivo y diagnósticos remotos para proteger el tiempo de actividad de la maquinaria.
- Los tractores compactos y asequibles ganan mayor tracción en los mercados emergentes donde las pequeñas explotaciones agrícolas buscan mecanización.
- La adopción de equipos de riego aumenta con la creciente presión para gestionar los recursos hídricos a través de sistemas de entrega precisos.
- Las actualizaciones de equipos de cosecha se aceleran a medida que las granjas requieren un mayor rendimiento para gestionar ventanas climáticas variables.
- Las asociaciones entre fabricantes y empresas de software aumentan para integrar herramientas avanzadas de datos en las líneas principales de maquinaria.
- Las huellas de producción global se diversifican para reducir las interrupciones en el suministro y apoyar un acceso más rápido al equipo regional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de maquinaria agrícola y de granja, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de maquinaria agrícola y de granja entre 2025 y 2032?
¿Qué segmento del mercado de maquinaria agrícola y de granja tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de maquinaria agrícola y de granja?
¿Quiénes son las empresas líderes en el mercado de maquinaria agrícola y de granja?
¿Qué región comandó la mayor parte del mercado de maquinaria agrícola y de granja en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Maquinaria Agrícola y de Granja Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Maquinaria Agrícola y de Granja Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 178,315.4 million → forecast year: USD 231,510.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Maquinaria Agrícola y de Granja Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Maquinaria Agrícola y de Granja Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Maquinaria Agrícola y de Granja Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Maquinaria Agrícola y de Granja Market Drivers
- 3.3 Mercado de Maquinaria Agrícola y de Granja Market Restraints & Challenges
- 3.4 Mercado de Maquinaria Agrícola y de Granja Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Maquinaria Agrícola y de Granja Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Maquinaria Agrícola y de Granja Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Maquinaria Agrícola y de Granja category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Maquinaria Agrícola y de Granja Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Maquinaria Agrícola y de Granja Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Maquinaria Agrícola y de Granja market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Maquinaria Agrícola y de Granja Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Maquinaria Agrícola y de Granja Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Maquinaria Agrícola y de Granja Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Maquinaria Agrícola y de Granja (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Maquinaria Agrícola y de Granja Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Maquinaria Agrícola y de Granja Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Maquinaria Agrícola y de Granja Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Maquinaria Agrícola y de Granja Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Maquinaria Agrícola y de Granja Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Maquinaria Agrícola y de Granja Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Maquinaria Agrícola y de Granja Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Maquinaria Agrícola y de Granja Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Maquinaria Agrícola y de Granja Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
