
Visión General del Mercado:
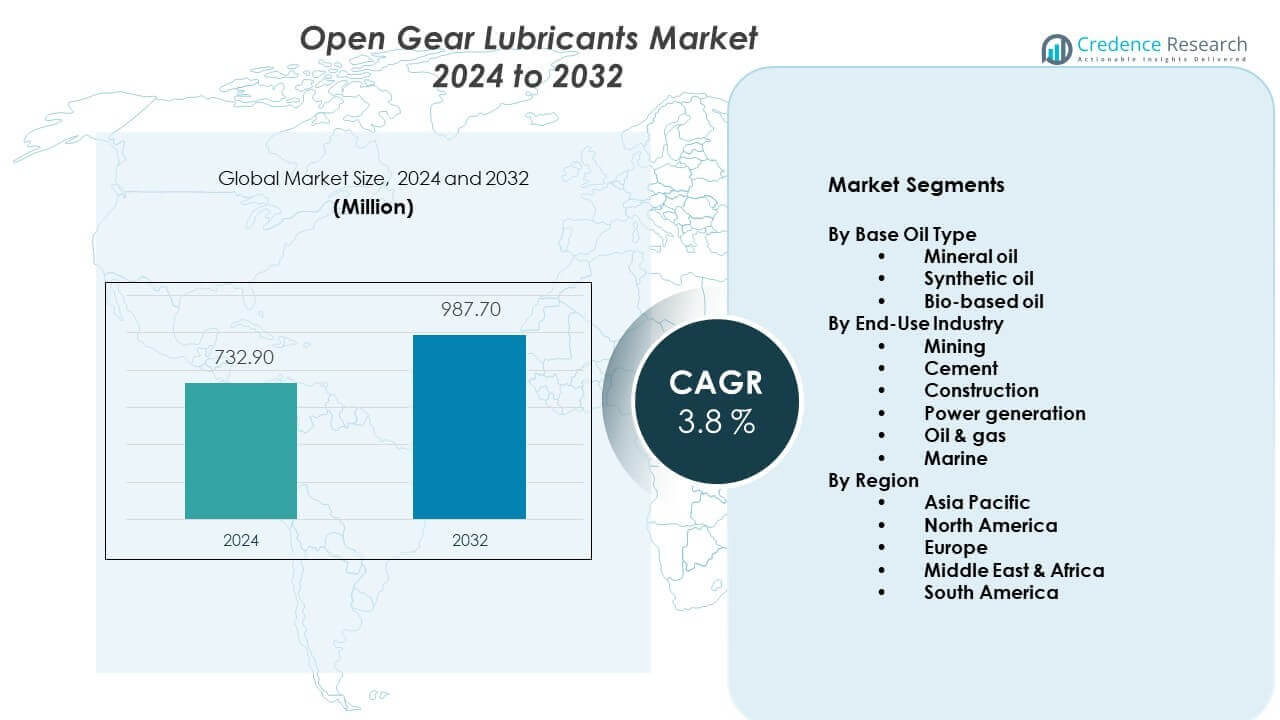
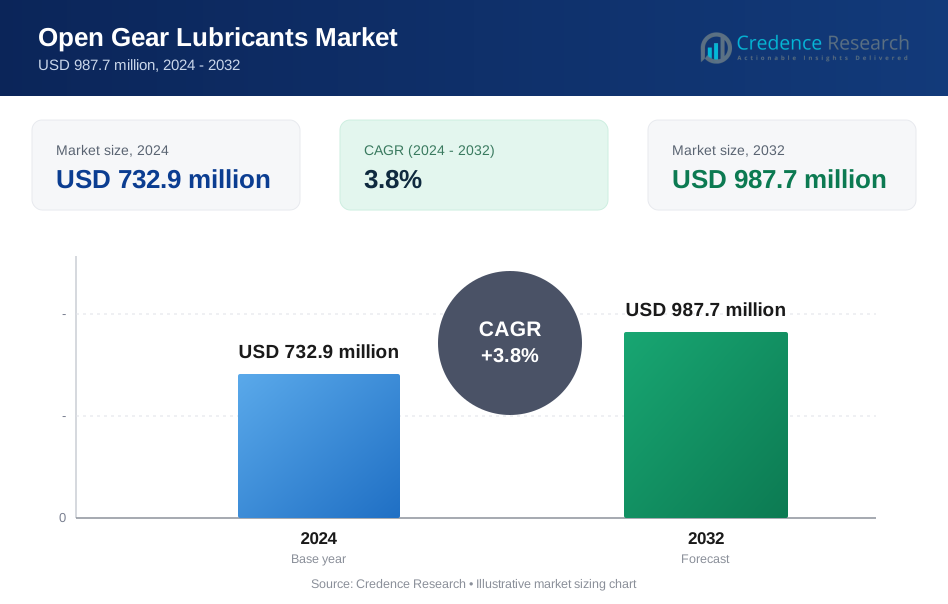
Se proyecta que el mercado de lubricantes para engranajes abiertos crecerá de USD 732.9 millones en 2024 a USD 987.7 millones para 2032. Se espera que el mercado se expanda a una Tasa de Crecimiento Anual Compuesta (CAGR) del 3.8% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Lubricantes para Engranajes Abiertos 2024 | USD 732.9 millones |
| Mercado de Lubricantes para Engranajes Abiertos, CAGR | 3.8% |
| Tamaño del Mercado de Lubricantes para Engranajes Abiertos 2032 | USD 987.7 millones |
El aumento de la producción minera incrementa el uso de grandes molinos y hornos. Estos sistemas requieren una lubricación confiable para engranajes abiertos. El crecimiento de la producción de cemento apoya una demanda constante de lubricantes. Las plantas de energía utilizan engranajes abiertos en sistemas de manejo de carbón y cenizas. Los propietarios de equipos se enfocan en la reducción del desgaste y la protección contra cargas de choque. Las operaciones de alta carga necesitan lubricantes con fuerte adhesión. Los ciclos de mantenimiento más largos reducen los costos de inactividad. Los productos sintéticos y semisintéticos ganan preferencia. Los objetivos de confiabilidad continúan moldeando las decisiones de compra.
Asia Pacífico lidera el mercado debido a su fuerte capacidad minera y de cemento. China e India impulsan el volumen a través de la expansión de infraestructura. El sudeste asiático muestra una creciente demanda de nuevos proyectos industriales. América del Norte se mantiene madura con una demanda de reemplazo estable. Estados Unidos se enfoca en formulaciones de alto rendimiento. Europa mantiene un uso constante en los sectores de cemento y energía. El cumplimiento ambiental moldea la selección de productos allí. América Latina emerge con inversiones mineras. Medio Oriente ve un crecimiento gradual a partir de la diversificación industrial.
Perspectivas del Mercado:
- El mercado de lubricantes para engranajes abiertos fue valorado en USD 732.9 millones en 2024 y se proyecta que alcance USD 987.7 millones para 2032, creciendo a una CAGR del 3.8%.
- Asia Pacífico lidera con aproximadamente el 38% de participación debido a su fuerte capacidad minera y de cemento, seguida por América del Norte con un 27% impulsada por la demanda de reemplazo, y Europa con un 22% apoyada por estrictos estándares de mantenimiento.
- Sudamérica es la región de más rápido crecimiento con casi un 6% de participación, apoyada por inversiones mineras y la expansión de la producción de cemento en Brasil y Chile.
- Por industria de uso final, la minería tiene la mayor participación con alrededor del 35% debido al uso intensivo de molinos y trituradoras, mientras que el cemento representa casi el 28% por las operaciones de hornos y molienda.
- Por tipo de aceite base, el aceite mineral domina con aproximadamente el 52% de participación por su eficiencia de costos, mientras que el aceite sintético mantiene cerca del 38% debido a la demanda de mayor rendimiento y vida útil más larga.
Impulsores del Mercado:
Aumento de la Dependencia de Equipos Industriales de Alta Resistencia en Sectores Clave
Las operaciones mineras dependen de grandes molinos y trituradoras con sistemas de engranajes expuestos. Las plantas de cemento utilizan hornos y molinos de crudo que enfrentan cargas elevadas. Las instalaciones de acero operan engranajes abiertos bajo ciclos de presión extrema. Estas condiciones exigen un rendimiento de lubricación estable. El mercado de lubricantes para engranajes abiertos se beneficia de una producción industrial constante. Los operadores se centran en reducir el desgaste de los dientes de los engranajes. La absorción de cargas de choque sigue siendo una prioridad. La selección de lubricantes apoya la larga vida útil del equipo. Los objetivos de fiabilidad industrial continúan impulsando la demanda.
- Por ejemplo, FUCHS SE informó que sus lubricantes para engranajes abiertos CEPLATTYN operan de manera confiable en engranajes de más de 5 metros de diámetro bajo cargas de choque pesadas.
Enfoque en la Protección del Equipo y la Reducción de Paradas No Planificadas
Los operadores de plantas buscan evitar paradas costosas. Los engranajes abiertos enfrentan polvo, humedad y estrés por vibración. La lubricación adecuada reduce el contacto metálico. Los equipos de mantenimiento buscan productos con alta resistencia de película. El mercado de lubricantes para engranajes abiertos apoya los objetivos de tiempo de actividad en las plantas. La lubricación constante reduce la frecuencia de reparaciones. Los costos de reemplazo de engranajes siguen siendo altos. Los planes de fiabilidad favorecen grados de lubricantes probados. La protección de activos impulsa las compras repetidas.
- Por ejemplo, Shell plc documentó tasas reducidas de desgaste de engranajes en engranajes de hornos de cemento después de cambiar a productos Shell Omala Open Gear bajo operaciones de alta carga.
Crecimiento en la Capacidad de Cemento y Minería en Economías en Desarrollo
Las economías emergentes expanden la producción de cemento para infraestructura. La actividad minera apoya las cadenas de suministro de energía y metales. Estas industrias utilizan equipos pesados de rotación. Los sistemas de engranajes abiertos requieren lubricación constante. El mercado de lubricantes para engranajes abiertos se alinea con la expansión de capacidad. Las nuevas plantas adoptan prácticas de lubricación estandarizadas. Las directrices de los OEM influyen en la elección de productos. Los proyectos a gran escala aseguran la estabilidad del volumen. La expansión industrial sostiene la demanda a largo plazo.
Demanda de Ciclos de Mantenimiento Más Largos y Eficiencia Operativa
Los operadores industriales reducen la exposición al trabajo de mantenimiento. Los intervalos de relubricación más largos apoyan los objetivos de seguridad. Los lubricantes de alto rendimiento permiten una vida útil extendida. La protección de engranajes se mantiene estable bajo cargas variables. El mercado de lubricantes para engranajes abiertos responde a las necesidades de eficiencia. La planificación de mantenimiento favorece el comportamiento predecible de los lubricantes. Las restricciones de acceso al equipo elevan las expectativas de producto. El rendimiento confiable reduce la frecuencia de inspección. La eficiencia operativa sigue siendo un factor clave de compra.
Tendencias del Mercado:
Cambio Hacia Formulaciones de Lubricantes de Alto Rendimiento y Especialidad
Los fabricantes mejoran la calidad del aceite base. Los aditivos avanzados mejoran la tolerancia a la carga. Los productos muestran mejor adhesión a las superficies de los engranajes. La estabilidad térmica mejora bajo condiciones adversas. El mercado de lubricantes para engranajes abiertos refleja este cambio. Los compradores comparan más de cerca los datos de rendimiento. Las pruebas de campo influyen en las tasas de adopción. Los productos premium ganan aceptación en activos críticos. La consistencia del rendimiento define la selección de proveedores.
- Por ejemplo, Klüber Lubrication validó su serie Klüberfluid C-F en molinos mineros manejando niveles de torque superiores a 1,000 kNm, confirmando una resistencia de película estable.
Aumento en la Adopción de Lubricantes Sintéticos y Semi-Sintéticos
Los aceites sintéticos ofrecen un mejor control de temperatura. Las mezclas semisintéticas equilibran costo y durabilidad. Estas opciones reducen la acumulación de residuos. La limpieza de los engranajes favorece un funcionamiento más suave. El mercado de lubricantes para engranajes abiertos ve un uso más amplio de sintéticos. Los operadores buscan perfiles de viscosidad estables. La extensión de la vida útil del lubricante apoya la planificación de costos. Los manuales de equipos aprueban cada vez más estos grados. Las mejoras en la formulación moldean la preferencia del mercado.
- Por ejemplo, Exxon Mobil Corporation informa que los productos Mobilgear OGL mantienen la estabilidad de la lubricación en un amplio rango de temperaturas en equipos rotativos grandes.
Creciente Énfasis En El Monitoreo De Condiciones Y Mantenimiento Predictivo
Las plantas adoptan programas de análisis de aceite. Los datos sobre la condición del lubricante guían el momento del servicio. Las tendencias de desgaste de engranajes apoyan decisiones proactivas. Los equipos de mantenimiento dependen de las perspectivas basadas en datos. El mercado de lubricantes para engranajes abiertos se alinea con modelos predictivos. Los proveedores ofrecen servicios de soporte técnico. Los programas de muestreo mejoran la gestión de lubricantes. El mantenimiento basado en datos gana aceptación. Las tendencias de monitoreo influyen en la elección de lubricantes.
Personalización De Lubricantes Para Equipos Y Entornos Específicos
Las industrias operan bajo condiciones climáticas variadas. El polvo, la humedad y los perfiles de carga difieren ampliamente. Los productos estándar pueden no satisfacer todas las necesidades. Las formulaciones personalizadas abordan los desafíos del sitio. El mercado de lubricantes para engranajes abiertos se adapta a través de soluciones a medida. La colaboración con OEM apoya la alineación de formulaciones. Las auditorías del sitio guían la selección de productos. La lubricación personalizada mejora el rendimiento de los engranajes. La flexibilidad se convierte en un factor competitivo.
Análisis De Desafíos Del Mercado:
Alta Sensibilidad Al Rendimiento Del Producto Y Prácticas De Aplicación
La lubricación de engranajes abiertos requiere una aplicación precisa. Una dosificación incorrecta lleva a daños en los engranajes. La calibración del sistema de pulverización afecta la calidad de la cobertura. Los operadores necesitan personal de mantenimiento capacitado. El mercado de lubricantes para engranajes abiertos enfrenta variabilidad en el uso. El rendimiento depende de las condiciones del campo. Las prácticas inconsistentes reducen los beneficios esperados. Las brechas en la capacitación afectan los resultados del lubricante. La calidad del servicio se vuelve crítica.
Presión Ambiental Y Regulatoria Sobre La Composición De Lubricantes
Los reguladores endurecen las normas de cumplimiento ambiental. Las reglas de disposición de lubricantes aumentan la supervisión. Ciertos aditivos enfrentan restricciones de uso. Los fabricantes ajustan cuidadosamente las formulaciones. El mercado de lubricantes para engranajes abiertos debe equilibrar el cumplimiento y el rendimiento. Las opciones ecológicas plantean preocupaciones de costos. Los procesos de certificación extienden los ciclos de producto. Los usuarios finales buscan soluciones conformes. La alineación regulatoria añade complejidad.
Oportunidades Del Mercado:
Expansión De La Infraestructura Industrial En Regiones Emergentes
Nuevos proyectos de cemento y minería impulsan la demanda de lubricantes. Las zonas industriales se expanden en economías en desarrollo. La instalación de maquinaria pesada apoya el uso de engranajes abiertos. La planificación del mantenimiento comienza temprano en las fases del proyecto. El mercado de lubricantes para engranajes abiertos se beneficia de la nueva capacidad. Los contratos de suministro a largo plazo se vuelven posibles. La participación temprana del proveedor construye lealtad. El crecimiento de la infraestructura crea una oportunidad sostenida.
Innovación En Sistemas De Aplicación Y Servicios De Valor Añadido
Los sistemas de pulverización automatizados mejoran la eficiencia del lubricante. La aplicación controlada reduce el desperdicio de producto. Los modelos de lubricación basados en servicios ganan interés. Los proveedores ofrecen auditorías y soporte de monitoreo. El mercado de lubricantes para engranajes abiertos se beneficia de la integración de servicios. Las ofertas de valor añadido diferencian a los proveedores. Las asociaciones técnicas fortalecen los lazos con los clientes. La innovación respalda oportunidades de mayor margen.
Análisis de Segmentación del Mercado:
Por Tipo de Aceite Base
El aceite mineral mantiene una posición fuerte debido a su eficiencia de costos y amplia disponibilidad. Muchas industrias pesadas dependen de productos a base de minerales para condiciones de carga estándar. El aceite sintético gana tracción donde la estabilidad de presión y temperatura extremas son importantes. Estos productos soportan intervalos de servicio más largos y una resistencia de película consistente. El aceite de base biológica sigue siendo una opción de nicho con adopción limitada. El enfoque ambiental apoya un interés gradual en este segmento. La validación del rendimiento aún guía la confianza del comprador. El mercado de lubricantes para engranajes abiertos refleja una demanda variada de aceites base en diferentes aplicaciones.
- Por ejemplo, TotalEnergies SE confirma que los lubricantes para engranajes abiertos a base de minerales siguen siendo ampliamente utilizados en hornos de cemento debido a su rendimiento predecible bajo operación continua.
Por Industria de Uso Final
La minería representa un segmento de consumo importante debido a los grandes molinos y trituradoras. Las plantas de cemento dependen de sistemas de engranajes abiertos en hornos y unidades de molienda. El equipo de construcción utiliza engranajes abiertos bajo cargas de choque altas. La generación de energía aplica estos lubricantes en el manejo de carbón y sistemas auxiliares. Las operaciones de petróleo y gas los utilizan en maquinaria offshore y onshore. Las aplicaciones marinas dependen de la resistencia a la corrosión y la estabilidad de carga. Cada industria aplica condiciones de operación distintas. La diversidad de uso final apoya una demanda de mercado constante.
- Por ejemplo, Chevron Corporation suministra lubricantes para engranajes abiertos utilizados en grandes palas y molinos de minería que operan continuamente en ambientes abrasivos.
Segmentación:
Por Tipo de Aceite Base
- Aceite mineral
- Aceite sintético
- Aceite de base biológica
Por Industria de Uso Final
- Minería
- Cemento
- Construcción
- Generación de energía
- Petróleo y gas
- Marina
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico
Asia Pacífico tiene la mayor participación del mercado de lubricantes para engranajes abiertos, representando alrededor del 38%. China lidera debido a su gran capacidad minera y de cemento. India sigue con fuertes proyectos de infraestructura y energía. El sudeste asiático muestra un crecimiento constante gracias a nuevas plantas industriales. La alta instalación de equipos respalda la demanda de lubricantes. Las prácticas de mantenimiento maduran en toda la región. La expansión industrial sostiene el consumo a largo plazo.
América del Norte y Europa
América del Norte representa casi el 27% de la cuota de mercado. Estados Unidos impulsa la demanda a través de los sectores de minería, cemento y energía. Los operadores se centran en lubricantes de alto rendimiento y especializados. Europa representa alrededor del 22% de la cuota global. Alemania, Francia e Italia lideran la demanda regional. Los estrictos estándares de mantenimiento apoyan el uso constante de lubricantes. Las actualizaciones de equipos mantienen una demanda de reemplazo estable.
Oriente Medio y África y América del Sur
La región de Oriente Medio y África tiene cerca del 7% de participación. La actividad minera en África apoya un crecimiento gradual. La diversificación industrial respalda la nueva demanda en los países del Golfo. América del Sur contribuye con casi el 6% del mercado. Brasil y Chile impulsan la demanda a través de operaciones mineras. La expansión de la capacidad de cemento respalda el consumo de lubricantes. Ambas regiones muestran tendencias de crecimiento moderadas pero constantes.
Análisis de Jugadores Clave:
- FUCHS SE
- Klüber Lubrication
- Carl Bechem GmbH
- CWS Industrials, Inc.
- Shell plc
- Exxon Mobil Corporation
- Chevron Corporation
- TotalEnergies SE
Análisis Competitivo:
El mercado de lubricantes para engranajes abiertos muestra una concentración moderada con proveedores globales y regionales compitiendo en rendimiento y profundidad de servicio. Los grandes actores se centran en fuertes redes de distribución y contratos industriales a largo plazo. Los portafolios de productos cubren grados minerales, sintéticos y especializados para condiciones adversas. Favorece a los proveedores con experiencia en aplicaciones y soporte técnico. La confianza en la marca juega un papel clave en las compras repetidas. La competencia de precios sigue siendo visible en regiones maduras. La innovación apoya la diferenciación en activos críticos. Las asociaciones con OEM fortalecen el acceso al mercado. Los modelos orientados al servicio mejoran la retención de clientes.
Desarrollos Recientes:
- En octubre de 2025, TotalEnergies destacó su papel pionero en soluciones de lubricación para minería al introducir bio-lubricantes de próxima generación diseñados para reducir el uso de aceite de motor hasta en un 30% y soportar entornos difíciles de minería a cielo abierto. La compañía también implementó soluciones avanzadas de monitoreo digital a lo largo de 2024 y 2025, permitiendo a los operadores mineros rastrear el rendimiento de los lubricantes y la salud de la maquinaria en tiempo real para prevenir fallos en engranajes abiertos y optimizar los esfuerzos de descarbonización en la industria pesada.
- En enero de 2025, FUCHS SE amplió su cartera de especialidades al adquirir Boss Lubricants GmbH & Co. KG, un fabricante alemán conocido por sus aplicaciones especializadas de lubricantes en los sectores de ingeniería médica y mecánica. Esto siguió a un movimiento estratégico significativo en abril de 2024, cuando la compañía adquirió el Grupo LUBCON, un fabricante familiar de lubricantes especiales de alto rendimiento, para fortalecer explícitamente sus capacidades en aplicaciones industriales avanzadas, incluidas las soluciones para engranajes abiertos. Además, en noviembre de 2024, FUCHS completó la adquisición de STRUB & Co. AG, un especialista suizo en lubricantes, para establecer una presencia directa de investigación y producción en Suiza.
- En marzo de 2025, Klüber Lubrication se unió a la iniciativa de investigación conjunta "GearOil-Loop" junto a socios como Schaeffler y BASF, con el objetivo de desarrollar el primer modelo de economía circular de la industria para aceites de engranajes utilizando al menos un 50% de aceites base reciclados. Antes de este impulso de sostenibilidad, en mayo de 2024, la compañía anunció una importante inversión de 16,88 millones de USD para expandir su planta de fabricación en Mysore, India, posicionando la planta como un centro global clave para la producción de sus lubricantes especiales y soluciones para engranajes abiertos para el sector de la industria pesada.
- En 2024 y 2025, Carl Bechem GmbH continuó consolidando su posición en el mercado mediante la promoción de su serie Berulit GA (específicamente Berulit GA 400, 800 y 2500), una gama de lubricantes de alto rendimiento para engranajes abiertos libre de ingredientes bituminosos y metales pesados tóxicos. A lo largo del período, la compañía se centró en desplegar su serie Berugear HV, un lubricante de servicio de alta viscosidad avanzado diseñado para aplicaciones de carga extrema en las industrias del cemento y la minería, enfatizando su capacidad para ser aplicado mediante sistemas de pulverización automáticos para reducir el consumo y extender los intervalos de mantenimiento.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de aceite base y la industria de uso final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La expansión industrial continuará manteniendo una demanda constante de lubricantes para engranajes abiertos en los sectores de trabajo pesado.
- Las industrias de minería y cemento seguirán siendo las principales bases de consumo debido a las necesidades de operación constante.
- La adopción de lubricantes sintéticos aumentará a medida que los operadores busquen una vida útil más larga y un rendimiento estable.
- Los objetivos de fiabilidad del equipo impulsarán la demanda de lubricantes con una fuerte capacidad de carga.
- Los modelos de lubricación orientados al servicio ganarán importancia en grandes plantas industriales.
- Las aprobaciones de OEM influirán cada vez más en las decisiones de selección de lubricantes.
- Las prácticas de mantenimiento predictivo darán forma a las estrategias de lubricación futuras.
- Las economías emergentes contribuirán a una demanda incremental a través de nueva capacidad industrial.
- Los requisitos de cumplimiento ambiental guiarán el desarrollo futuro de formulaciones.
- El soporte técnico y la experiencia en aplicaciones definirán la competitividad de los proveedores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de lubricantes para engranajes abiertos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de lubricantes para engranajes abiertos entre 2025 y 2032?
¿Qué segmento del mercado de lubricantes para engranajes abiertos tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de lubricantes para engranajes abiertos?
¿Quiénes son las empresas líderes en el mercado de lubricantes para engranajes abiertos?
¿Qué región comandó la mayor parte del mercado de lubricantes para engranajes abiertos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Lubricantes para Engranajes Abiertos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Lubricantes para Engranajes Abiertos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 732.9 million → 2032: USD 987.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Lubricantes para Engranajes Abiertos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Lubricantes para Engranajes Abiertos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Lubricantes para Engranajes Abiertos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Lubricantes para Engranajes Abiertos Market Drivers
- 3.3 Mercado de Lubricantes para Engranajes Abiertos Market Restraints & Challenges
- 3.4 Mercado de Lubricantes para Engranajes Abiertos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Lubricantes para Engranajes Abiertos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Lubricantes para Engranajes Abiertos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Lubricantes para Engranajes Abiertos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Lubricantes para Engranajes Abiertos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Lubricantes para Engranajes Abiertos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Lubricantes para Engranajes Abiertos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Lubricantes para Engranajes Abiertos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Lubricantes para Engranajes Abiertos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Lubricantes para Engranajes Abiertos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Lubricantes para Engranajes Abiertos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Lubricantes para Engranajes Abiertos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Lubricantes para Engranajes Abiertos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Lubricantes para Engranajes Abiertos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Lubricantes para Engranajes Abiertos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Lubricantes para Engranajes Abiertos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Lubricantes para Engranajes Abiertos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Lubricantes para Engranajes Abiertos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Lubricantes para Engranajes Abiertos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Lubricantes para Engranajes Abiertos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
