
Visión General del Mercado de Lubricantes Agrícolas:
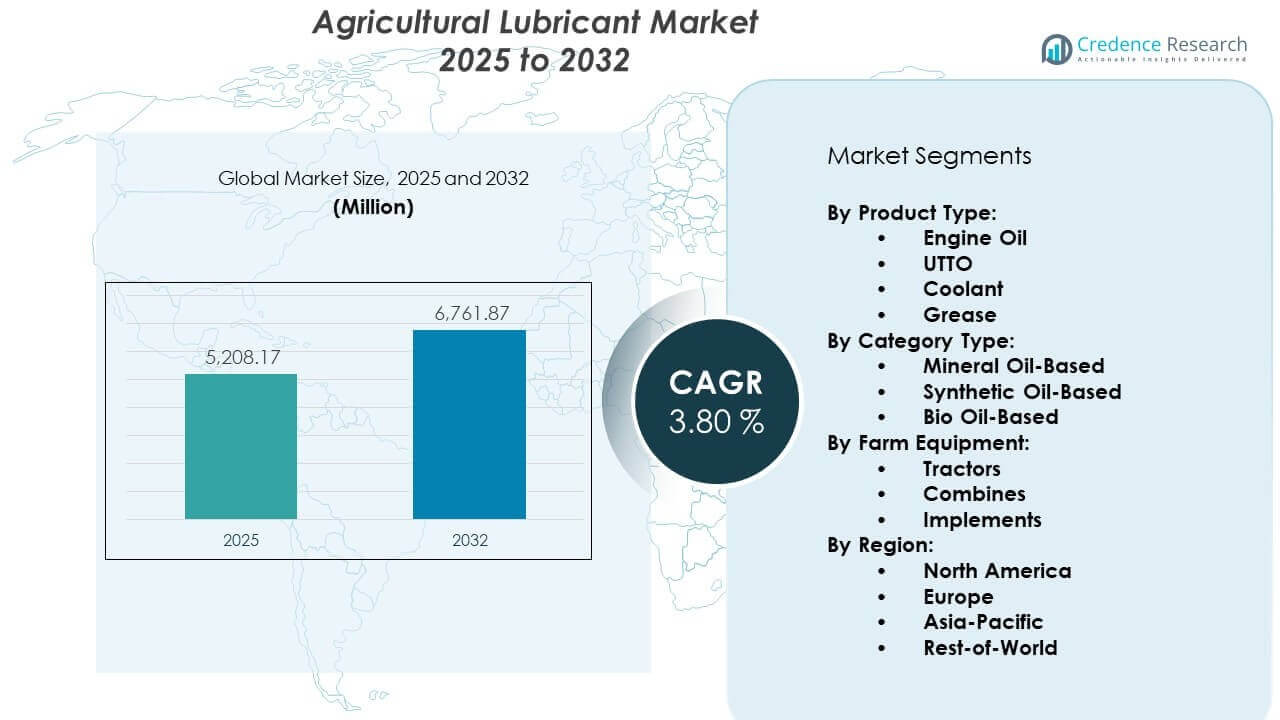
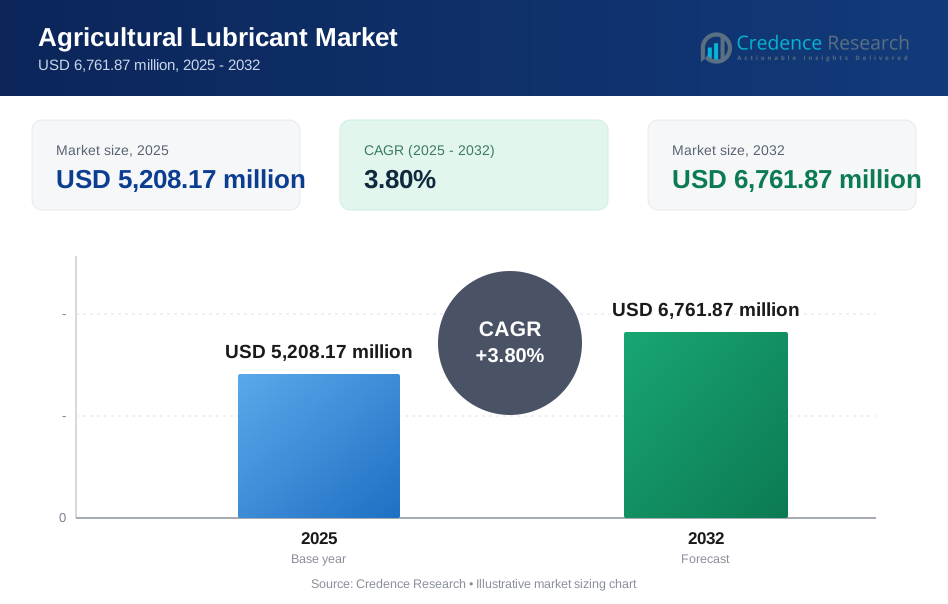
Se proyecta que el Mercado de Lubricantes Agrícolas crezca de USD 5,208.17 millones en 2025 a un estimado de USD 6,761.87 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 3.80% de 2025 a 2032.
El aumento de la conciencia sobre el mantenimiento preventivo entre los agricultores ha llevado a un mayor uso de aceites de motor, grasas y fluidos hidráulicos que reducen el desgaste y aseguran el tiempo de actividad de la maquinaria.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Lubricantes Agrícolas 2025 | USD 5,208.17 millones |
| Mercado de Lubricantes Agrícolas, CAGR | 3.80% |
| Tamaño del Mercado de Lubricantes Agrícolas 2032 | USD 6,761.87 millones |
Perspectivas del Mercado de Lubricantes Agrícolas:
- Norteamérica (32%), Europa (28%) y Asia-Pacífico (22%) lideran el mercado debido a la fuerte mecanización, prácticas agrícolas avanzadas y creciente adopción de equipos.
- Asia-Pacífico es la región de más rápido crecimiento con un 22% de participación, impulsada por la expansión de la infraestructura agrícola, subsidios gubernamentales para equipos y el aumento de la penetración de tractores.
- Por tipo de producto, el aceite de motor representa la mayor participación con un 41%, seguido por UTTO y grasa, debido al alto uso en tractores y sistemas de transmisión.
- Por tipo de categoría, los lubricantes a base de aceite mineral tienen un 54% de participación, mientras que las opciones sintéticas y de base biológica ganan impulso en aplicaciones reguladas ambientalmente y de alto rendimiento.
Impulsores del Mercado de Lubricantes Agrícolas:
Aumento de la Mecanización y Uso de Equipos en Operaciones Agrícolas
La mecanización se ha intensificado tanto en economías agrícolas desarrolladas como emergentes. El uso de tractores, cosechadoras combinadas y equipos de precisión ha mejorado la eficiencia agrícola. Estas máquinas requieren lubricación constante para asegurar un rendimiento suave y una vida útil prolongada. El Mercado de Lubricantes Agrícolas se beneficia de la creciente dependencia de máquinas que soportan condiciones exteriores adversas. Los aceites de motor, grasas y fluidos de transmisión ven un uso creciente debido a los frecuentes ciclos de mantenimiento. Los fabricantes promueven lubricantes de alto rendimiento que cumplen con estrictos estándares de OEM. Esto ayuda a los operadores a reducir tiempos de inactividad inesperados durante períodos críticos de cosecha. El crecimiento en la infraestructura agrícola apoya directamente la demanda de lubricantes en las operaciones de campo.
- Por ejemplo, Shell desarrolló el aceite de motor Rimula R4 L, que utiliza tecnología Low-SAPS para proporcionar hasta un 50% más de protección del motor contra el desgaste y los depósitos en comparación con los estándares de la industria, apoyando los ciclos pesados de las cosechadoras modernas de más de 400 HP.
Recomendaciones de OEM y Creciente Conciencia sobre el Mantenimiento de Equipos
Los fabricantes de equipos originales influyen fuertemente en el uso de lubricantes al respaldar formulaciones específicas de productos. Los agricultores siguen cada vez más las recomendaciones de OEM para asegurar la protección de la garantía y el rendimiento óptimo. La cultura del mantenimiento rutinario está ganando terreno en grandes granjas y cooperativas. Ha llevado a una creciente demanda de mezclas de lubricantes personalizadas diseñadas para las condiciones agrícolas. Los fabricantes de lubricantes ahora colaboran con los OEM para desarrollar conjuntamente fluidos alineados con las tecnologías de las máquinas. Esta sinergia impulsa las ventas de lubricantes premium en el Mercado de Lubricantes Agrícolas. Los programas de mantenimiento preventivo ahora son parte de las operaciones agroindustriales. Una mayor conciencia de los patrones de desgaste de las máquinas apoya el consumo constante de lubricantes.
- Por ejemplo, ExxonMobil se asocia con importantes OEM para proporcionar la serie Mobil Delvac, que se prueba para mantener sus propiedades protectoras hasta por 600 horas de operación del motor, duplicando efectivamente el intervalo de drenaje estándar para muchos tractores utilitarios.
Cambio hacia Intervalos de Drenaje Más Largos y Fluidos de Alto Rendimiento
Los intervalos de drenaje más largos reducen el tiempo de inactividad y los costos de mantenimiento para las granjas a gran escala. Los lubricantes que permiten intervalos de servicio extendidos sin comprometer el rendimiento están ganando popularidad. Las mezclas sintéticas y semisintéticas ayudan a reducir la fricción, el desgaste y la oxidación. Estas propiedades apoyan el uso ininterrumpido del equipo durante las temporadas de siembra y cosecha. El Mercado de Lubricantes Agrícolas se beneficia de formulaciones de fluidos que resisten la degradación bajo alta presión. La longevidad del equipo mejora cuando está expuesto a menos cambios de fluidos. Los OEM diseñan motores y sistemas hidráulicos más nuevos que necesitan lubricantes avanzados. Esto impulsa la innovación en formulación, embalaje y entrega en los centros agrícolas.
Preocupaciones Ambientales Impulsan la Demanda de Lubricantes Biodegradables
Las normas de protección ambiental están influyendo en las elecciones de lubricantes en las regiones agrícolas. Los operadores ahora están adoptando lubricantes de base biológica para reducir los riesgos ecológicos. Estos fluidos son no tóxicos, biodegradables y seguros alrededor del suelo y los cultivos. Europa y América del Norte lideran este cambio con el apoyo de organismos reguladores. El Mercado de Lubricantes Agrícolas ve una demanda constante de aceites ecológicos en áreas sensibles como huertos y humedales. Las agencias públicas y grandes propiedades ahora incluyen lubricantes verdes en las políticas de adquisición. Los fabricantes invierten en el desarrollo de bases renovables y aditivos de baja toxicidad. Esto fomenta estrategias de lubricación sostenible en paisajes agrícolas diversificados.
Tendencias del Mercado de Lubricantes Agrícolas:
Aumento de la Digitalización de los Sistemas de Monitoreo y Dispensación de Lubricantes
Las herramientas digitales ahora apoyan el monitoreo de lubricantes en las granjas, mejorando la visibilidad de los patrones de consumo. Los sensores basados en IoT y los dispensadores inteligentes rastrean los niveles de fluidos, la viscosidad y las necesidades de servicio. Los agricultores pueden automatizar los rellenos de lubricantes y programar reemplazos basados en datos en tiempo real. Esta tendencia reduce el desperdicio y mejora el tiempo de actividad de la maquinaria. Los fabricantes de lubricantes integran plataformas basadas en la nube en paquetes de servicio para grandes clientes agrícolas. El mercado de lubricantes agrícolas se beneficia del creciente interés en el mantenimiento predictivo respaldado por datos. Las herramientas digitales ayudan a garantizar la correcta aplicación de fluidos en maquinaria compleja. Crea valor para los operadores expertos en tecnología que gestionan métricas de rendimiento de toda la flota.
- Por ejemplo, Chevron utiliza su programa de análisis de aceite LubeWatch, que emplea datos de calidad de laboratorio para identificar partículas de desgaste tan pequeñas como de 2 a 5 micrones, permitiendo a los gerentes de granjas predecir fallos en el equipo hasta 200 horas de operación antes de que ocurran.
Formulaciones Personalizadas para Diversas Condiciones Climáticas y de Suelo
Diferentes climas y tipos de suelo afectan los requisitos de lubricantes en las distintas regiones. Las granjas tropicales experimentan altos niveles de polvo, humedad y temperaturas de operación, exigiendo grasas y aceites de motor estables al calor. Los climas fríos requieren fluidez a baja temperatura y estabilidad de viscosidad. Los fabricantes ahora adaptan las composiciones de lubricantes para satisfacer estas necesidades ambientales específicas. El mercado de lubricantes agrícolas adopta la personalización regional para atender diversas condiciones de campo. Incluye aditivos antióxido, antiespumantes y antidesgaste adecuados para aplicaciones locales. Los distribuidores locales también almacenan grados estacionales para cumplir con los picos de los calendarios agrícolas. Las ofertas personalizadas mejoran la vida útil de los fluidos y la compatibilidad de las máquinas en los mercados regionales.
- Por ejemplo, la tecnología MC-Base-Oil, un proceso de conversión molecular patentado por FUCHS que mejora el rendimiento en comparación con los aceites minerales estándar.
Crecimiento en Asociaciones de Fabricación por Contrato y Marca Privada
Los lubricantes de marca privada se están expandiendo en las cadenas de suministro agrícola. Los distribuidores y cooperativas ahora se asocian con fabricantes por contrato para suministrar fluidos de marca a precios competitivos. Estos lubricantes ofrecen un rendimiento similar a las marcas líderes mientras proporcionan flexibilidad en los precios. El mercado de lubricantes agrícolas ve un crecimiento en volumen a través de alianzas locales y estrategias de marca blanca. Permite a los actores regionales atender segmentos de cultivos de nicho y grupos de granjas más pequeñas. La fabricación por contrato apoya tiempos de entrega más rápidos y una mayor capacidad de respuesta del inventario. Las soluciones co-marcadas también crean lealtad en las redes de distribución rural. Esta tendencia expande el acceso a lubricantes sin diluir los estándares de calidad.
Modelos de Embalaje Sostenible y Recarga en Canales de Distribución Rural
La distribución de lubricantes en áreas rurales ha comenzado a integrar prácticas sostenibles. Los tambores recargables, la entrega a granel y las opciones de embalaje ecológico están ganando preferencia. Los distribuidores ahora promueven formatos de embalaje que reducen el desperdicio de plástico y las fugas. El mercado de lubricantes agrícolas se alinea con los esfuerzos de economía circular al ofrecer bidones y dispensadores reutilizables. Ayuda a reducir los costos logísticos y apoya los objetivos ambientales. Las marcas se diferencian a través de innovaciones en embalaje como sellos a prueba de manipulaciones y tapas inteligentes. Estas características ofrecen seguridad, precisión y durabilidad durante el transporte y el uso. La adopción crece donde los compradores a granel priorizan la eficiencia de costos y la reducción del impacto ambiental.
Análisis de Desafíos del Mercado de Lubricantes Agrícolas:
Precios Volátiles del Aceite Base y Fluctuaciones en la Cadena de Suministro Impactan los Márgenes
El Mercado de Lubricantes Agrícolas sigue siendo sensible a las fluctuaciones en los precios del petróleo crudo y la disponibilidad de aceite base. Los fabricantes de lubricantes dependen en gran medida de un suministro consistente de aceite base, que es propenso a interrupciones geopolíticas y económicas. La inestabilidad de precios puede reducir los márgenes de ganancia o llevar a una revalorización frecuente de los productos. Las pequeñas y medianas granjas enfrentan desafíos para absorber aumentos repentinos de costos, limitando sus compras de lubricantes. Los distribuidores también lidian con riesgos de inventario cuando los costos cambian entre la colocación de pedidos y las entregas. Las fluctuaciones de divisas complican aún más la adquisición internacional de bases. Afecta la disponibilidad de productos en países en desarrollo. La estabilidad de precios constante sigue siendo una necesidad crítica en todos los canales de adquisición de lubricantes.
Adopción Limitada de Lubricantes Avanzados en Regiones Agrícolas de Bajos Ingresos
Los lubricantes avanzados enfrentan baja adopción en regiones sensibles al costo y poco mecanizadas. Muchos pequeños agricultores usan aceites minerales básicos o alternativas sin marca que carecen de durabilidad o compatibilidad. El Mercado de Lubricantes Agrícolas enfrenta obstáculos donde la concienciación, la capacitación y la disponibilidad son limitadas. En algunos países, los mercados informales dominan, reduciendo el alcance de los productos de marca. Los lubricantes de alta calidad se consideran caros, a pesar de ofrecer ahorros a largo plazo. Los problemas de compatibilidad con el equipo también desalientan el uso de productos premium. Este desafío ralentiza la difusión de prácticas de lubricación eficientes en sistemas agrícolas fragmentados. Superar la brecha de adopción requiere campañas de divulgación localizadas, incentivos y educación.
Oportunidades del Mercado de Lubricantes Agrícolas:
El Creciente Consolidación de Granjas Desbloquea la Demanda de Lubricantes a Granel y Premium
La consolidación a gran escala de granjas está remodelando las operaciones agrícolas en las principales economías. Las granjas más grandes gestionan grandes flotas y requieren sistemas eficientes de gestión de fluidos. Estas operaciones prefieren compras a granel y lubricantes de drenaje prolongado para ahorrar costos. El Mercado de Lubricantes Agrícolas gana tracción de clientes que buscan acuerdos de servicio personalizados y contratos de suministro. Los lubricantes premium ofrecen intervalos de servicio más largos y mayor protección, alineándose con los objetivos de las granjas comerciales. Esto crea espacio para asociaciones de valor añadido con proveedores de servicios de lubricantes.
Los Lubricantes de Base Biológica Ganan Apoyo a Través de Políticas Regulatorias y Ambientales
Los programas de sostenibilidad en la UE, América del Norte y partes de Asia fomentan prácticas agrícolas ecológicas. Los lubricantes de base biológica ahora reciben respaldo regulatorio e incentivos fiscales en muchos países. Esto abre vías para los fabricantes de lubricantes que ofrecen aceites biodegradables y derivados de plantas. El Mercado de Lubricantes Agrícolas aprovecha esta oportunidad expandiendo las carteras de biolubricantes. Las certificaciones verdes y los estándares de baja toxicidad mejoran el atractivo de la marca en los sectores público y privado.
Análisis de Segmentación del Mercado de Lubricantes Agrícolas:
Por Tipo de Producto
El mercado de lubricantes agrícolas incluye cuatro tipos de productos clave: aceite de motor, UTTO (Aceite Universal para Transmisiones de Tractores), refrigerante y grasa. El aceite de motor tiene la mayor participación debido al alto consumo en tractores y equipos pesados. El UTTO apoya tanto los sistemas hidráulicos como de transmisión en maquinaria moderna, impulsando su demanda. Los refrigerantes son críticos en la regulación de la temperatura y la protección del motor durante ciclos operativos prolongados. Las grasas encuentran una aplicación constante en partes móviles y juntas expuestas al polvo y la humedad. Cada tipo de producto juega un papel en mejorar la fiabilidad de las máquinas a lo largo de las estaciones.
- Por ejemplo, TotalEnergies Dynatrans MPV es un aceite universal para transmisiones de tractores (UTTO) de alto rendimiento desarrollado específicamente para transmisiones con frenos húmedos y sistemas hidráulicos en equipos agrícolas y de construcción. Este lubricante proporciona un control de fricción especializado que protege contra el "judder" (vibración) o deslizamiento excesivo a altas temperaturas y evita que los frenos de fricción se peguen a bajas temperaturas.
Por tipo de categoría
Los lubricantes en este mercado se segmentan en categorías basadas en aceite mineral, aceite sintético y aceite bio. Los lubricantes basados en aceite mineral dominan debido a su bajo costo y amplia disponibilidad. Los lubricantes basados en aceite sintético ofrecen mejor rendimiento, estabilidad a la oxidación y mayores intervalos de drenaje. Los lubricantes basados en aceite bio están ganando atención por su biodegradabilidad y seguridad ambiental. El mercado de lubricantes agrícolas se beneficia de la creciente presión regulatoria que favorece opciones sostenibles, especialmente en regiones desarrolladas.
- Por ejemplo, Shell demostró que al cambiar a su tecnología sintética, como el Shell Rimula R6 LM 10W-40, operaciones agrícolas como LoginEKO extendieron los intervalos de drenaje de aceite de 250 a 450 horas, reduciendo efectivamente el tiempo de inactividad por mantenimiento.
Por equipo agrícola
Los segmentos clave de equipos incluyen tractores, cosechadoras e implementos. Los tractores representan la mayor demanda de lubricantes debido al uso extensivo del motor e hidráulico en operaciones diarias. Las cosechadoras requieren lubricación avanzada para los sistemas de cosecha, especialmente bajo alta carga. Implementos como arados y pulverizadores dependen de grasas y fluidos especiales para la durabilidad operativa. La creciente mecanización de las granjas en economías emergentes apoya directamente la demanda de lubricantes en todos los segmentos de equipos.
Segmentación:
Por tipo de producto:
- Aceite de Motor
- UTTO
- Refrigerante
- Grasa
Por tipo de categoría:
- Basado en Aceite Mineral
- Basado en Aceite Sintético
- Basado en Aceite Bio
Por equipo agrícola:
- Tractores
- Cosechadoras
- Implementos
Por región:
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica y Europa Lideran con Mecanización Avanzada
Norteamérica representa la mayor parte del Mercado de Lubricantes Agrícolas, con aproximadamente un 32%. La región se beneficia de la agricultura comercial a gran escala, la mecanización generalizada y una fuerte presencia de OEMs y fabricantes de lubricantes. EE.UU. y Canadá mantienen un alto uso de tractores, cosechadoras y equipos de precisión, apoyando la demanda constante de aceites de motor y UTTO. Europa sigue de cerca con un 28% de participación, impulsada por estrictas regulaciones ambientales y la adopción de lubricantes a base de bio. Países como Alemania, Francia y el Reino Unido invierten en lubricantes sintéticos de alto rendimiento para operaciones sostenibles. Ambas regiones promueven prácticas de mantenimiento preventivo que mejoran el consumo de lubricantes y la innovación de productos.
Asia-Pacífico Emerge como la Región de Más Rápido Crecimiento
Asia-Pacífico tiene una participación del 22% en el Mercado de Lubricantes Agrícolas y muestra la tasa de crecimiento más rápida durante el período de pronóstico. La rápida mecanización agrícola en China, India y el Sudeste Asiático apoya esta expansión. Los gobiernos de estos países invierten en equipos subsidiados e infraestructura rural. El aumento de la penetración de tractores y la conciencia sobre el cuidado del equipo impulsan la adopción de lubricantes en granjas medianas y pequeñas. Los fabricantes locales suministran lubricantes minerales y mezclados asequibles para servir a mercados sensibles al costo. Esto ayuda a aumentar la accesibilidad de lubricantes en sistemas agrícolas fragmentados y ciclos de cultivos estacionales. Asia-Pacífico sigue siendo central para el crecimiento futuro del volumen para los proveedores globales.
Regiones del Resto del Mundo Ofrecen Potencial de Crecimiento a Largo Plazo
El segmento del Resto del Mundo, que cubre América Latina, Oriente Medio y África, tiene una participación del 18% del Mercado de Lubricantes Agrícolas. Brasil y Argentina lideran en América Latina, apoyados por sus grandes sectores agroindustriales y la expansión de las exportaciones de granos. Los países de Oriente Medio invierten en agricultura de precisión y agricultura en invernadero, aumentando la demanda de lubricantes para equipos. África sigue submecanizada pero muestra potencial a largo plazo debido a la disponibilidad de tierras y la creciente demanda de alimentos. La penetración del mercado sigue siendo baja debido a las brechas de infraestructura y la distribución informal. Esto crea espacio para modelos de educación y asociación dirigidos para acelerar la adopción.
Análisis de Jugadores Clave:
- ExxonMobil Corporation
- Shell plc
- Chevron Corporation
- TotalEnergies SE
- BP plc
- Fuchs Petrolub SE
Análisis Competitivo:
El mercado de lubricantes agrícolas presenta una fuerte competencia entre las principales empresas petroleras globales y los proveedores regionales. Los líderes del mercado se centran en la diferenciación de productos a través de formulaciones avanzadas y soluciones aprobadas por OEM. Las empresas compiten en durabilidad, rendimiento bajo condiciones de campo adversas y intervalos de drenaje extendidos. La reputación de la marca y la fortaleza de la distribución en los mercados rurales determinan la posición competitiva. Las empresas multinacionales aprovechan cadenas de suministro integradas y capacidades de I+D para mantener la innovación de productos. Los fabricantes regionales compiten a través de ventajas de precio y ofertas localizadas. Las asociaciones estratégicas con fabricantes de equipos mejoran la lealtad del cliente y las ventas en el mercado de repuestos. Permanece moderadamente consolidado, con jugadores globales que mantienen una fuerte influencia de marca en las economías agrícolas desarrolladas.
Desarrollos Recientes:
- En febrero de 2026, Fuchs Petrolub SE (ahora FUCHS SE) fortaleció su presencia internacional al completar la adquisición total de su empresa conjunta, OPET FUCHS, en Türkiye. Esto sigue a la adquisición en enero de 2025 de Boss Lubricants, un especialista en lubricantes industriales para engranajes abiertos y de alta resistencia, y una inversión en mayo de 2025 de $39 millones en una nueva instalación de producción de última generación en Brasil diseñada para producir más de 50,000 toneladas de lubricantes anualmente para el mercado latinoamericano.
- En enero de 2026, ExxonMobil Corporation anunció que su primera planta de fabricación de lubricantes de nueva construcción en Raigad, Maharashtra, avanza hacia su plena operatividad tras su inicio inicial a finales de 2025. La instalación de ₹900 crore tiene una capacidad de 159,000 kilolitros (aproximadamente 1 millón de barriles) anualmente, diseñada específicamente para satisfacer la creciente demanda de lubricantes de alto rendimiento en los sectores agrícola, industrial y de vehículos comerciales de India.
- En julio de 2025, Shell plc completó con éxito la adquisición del 100% del capital de Raj Petro Specialities, con sede en Mumbai, del Grupo Brenntag. Esta adquisición amplía significativamente la presencia de Shell en los sectores de lubricantes agrícolas y especiales al integrar la diversa cartera de aceites blancos y productos especiales de Raj Petro, respaldada por dos importantes plantas de fabricación en Chennai y Silvassa que sirven a más de 100 países a nivel mundial.
- En marzo de 2025, Chevron Corporation anunció su entrada como el primer productor nacional de aceites base del Grupo III+ en América del Norte, con la producción de su grado NEXBASE 4 XP programada para comenzar en su refinería de Pascagoula en el cuarto trimestre de 2026. Estos aceites base avanzados son críticos para formular la próxima generación de lubricantes premium para motores agrícolas y de alta resistencia requeridos por los fabricantes de equipos para cumplir con las últimas aprobaciones de motores de alta precisión.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Tipo de Producto, Por Tipo de Categoría y Por segmentos de Equipos Agrícolas. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El aumento de la mecanización agrícola en los países en desarrollo incrementará de manera constante el consumo de lubricantes en tractores, cosechadoras y pulverizadores.
- La adopción de lubricantes sintéticos de alto rendimiento crecerá para satisfacer intervalos de drenaje más largos y las necesidades de motores avanzados.
- Los lubricantes biodegradables y de base biológica ganarán una mayor cuota de mercado debido a los crecientes mandatos regulatorios y presiones ambientales.
- Las colaboraciones con OEM se expandirán a medida que los fabricantes integren recomendaciones de lubricantes en los paquetes de ventas y servicios de equipos.
- La inversión en canales de distribución rural mejorará la disponibilidad de lubricantes, especialmente en regiones agrícolas fragmentadas de Asia y África.
- Los sistemas inteligentes de monitoreo de lubricantes y los modelos de servicio digital apoyarán el mantenimiento predictivo en grandes empresas agroindustriales.
- El crecimiento en las exportaciones agrícolas y el cultivo de cultivos comerciales aumentará la demanda de tiempo de actividad constante del equipo, impulsando las necesidades de fiabilidad de los lubricantes.
- La mezcla local y la fabricación de marcas privadas se expandirán para abordar mercados sensibles al precio y la personalización de productos regionales.
- El desarrollo de nuevos productos se centrará en lubricantes específicos para el clima que soporten temperaturas extremas y exposición al polvo.
- Los incentivos políticos para prácticas agrícolas sostenibles fortalecerán el mercado de soluciones de lubricantes eco-certificados y de baja toxicidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de lubricantes agrícolas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de lubricantes agrícolas entre 2025 y 2032?
¿Qué segmento del mercado de lubricantes agrícolas tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de lubricantes agrícolas?
¿Quiénes son las empresas líderes en el mercado de lubricantes agrícolas?
¿Qué región tuvo la mayor participación en el mercado de lubricantes agrícolas en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Lubricantes Agrícolas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Lubricantes Agrícolas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 5,208.17 million → 2032: USD 6,761.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Lubricantes Agrícolas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Lubricantes Agrícolas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Lubricantes Agrícolas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Lubricantes Agrícolas Market Drivers
- 3.3 Mercado de Lubricantes Agrícolas Market Restraints & Challenges
- 3.4 Mercado de Lubricantes Agrícolas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Lubricantes Agrícolas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Lubricantes Agrícolas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Lubricantes Agrícolas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Lubricantes Agrícolas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Lubricantes Agrícolas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Lubricantes Agrícolas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Lubricantes Agrícolas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Lubricantes Agrícolas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Lubricantes Agrícolas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Lubricantes Agrícolas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Lubricantes Agrícolas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Lubricantes Agrícolas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Lubricantes Agrícolas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Lubricantes Agrícolas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Lubricantes Agrícolas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Lubricantes Agrícolas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Lubricantes Agrícolas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Lubricantes Agrícolas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Lubricantes Agrícolas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
