
Visión General del Mercado
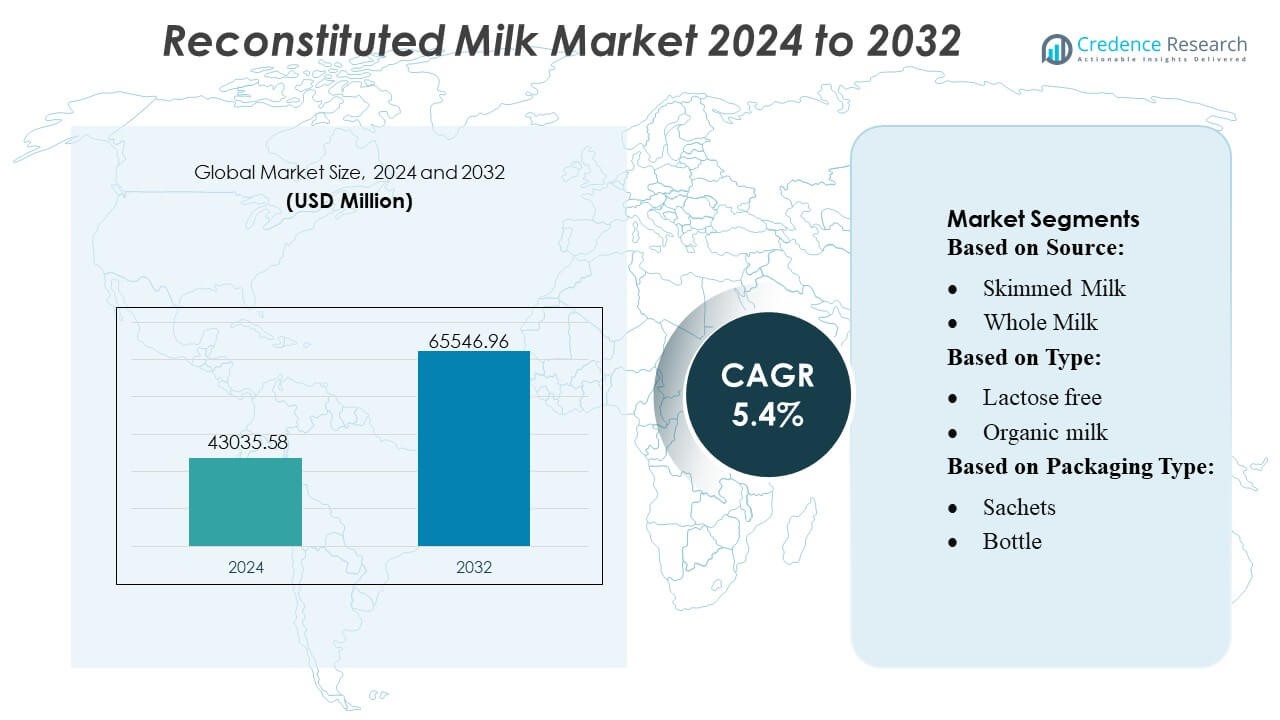
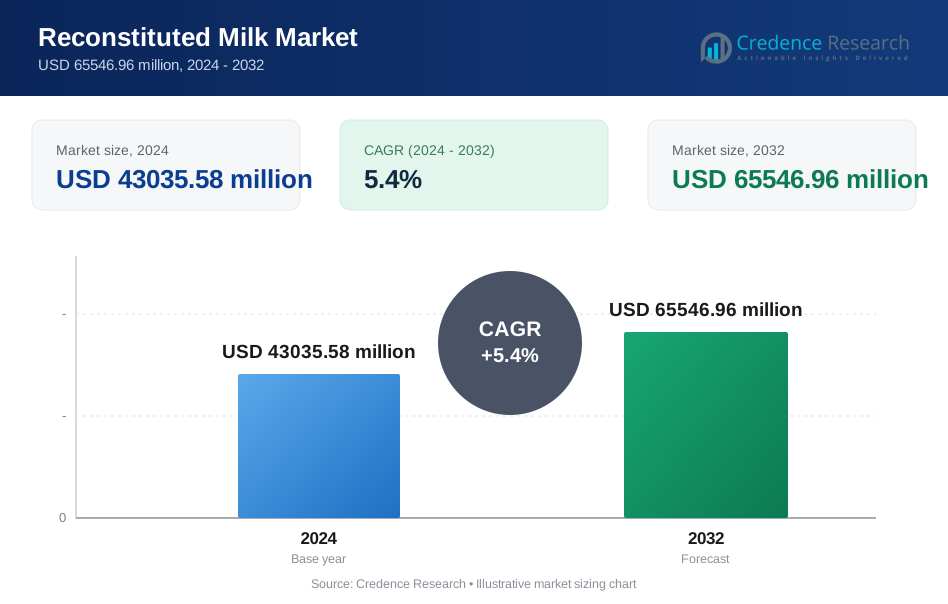
El tamaño del mercado de la leche reconstituida fue valorado en USD 43035.58 millones en 2024 y se anticipa que alcanzará USD 65546.96 millones para 2032, con un CAGR del 5.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Leche Reconstituida 2024 | USD 43035.58 Millones |
| Mercado de Leche Reconstituida, CAGR | 5.4% |
| Tamaño del Mercado de Leche Reconstituida 2032 | USD 65546.96 Millones |
El mercado de la leche reconstituida está dominado por procesadores lácteos globalmente establecidos que aprovechan la producción a gran escala de leche en polvo, tecnologías avanzadas de secado por aspersión y fuertes redes de distribución para apoyar tanto la demanda industrial como minorista. Estas empresas refuerzan la competitividad a través de formulaciones fortificadas, variantes sin lactosa e innovaciones en el embalaje que mejoran la estabilidad y conveniencia del producto. El mercado se beneficia aún más de su enfoque estratégico en la optimización de la cadena de suministro y la expansión en regiones de alto crecimiento. Asia-Pacífico lidera el mercado global con una participación exacta del 34%, impulsada por la rápida urbanización, la fuerte demanda en el procesamiento de panadería y bebidas, y la amplia dependencia de productos lácteos en polvo en regiones con infraestructura de cadena de frío limitada.
Perspectivas del Mercado
- El mercado de la leche reconstituida alcanzó USD 43035.58 millones en 2024 y se proyecta que alcanzará USD 65546.96 millones para 2032 con un CAGR del 4%, reflejando una demanda constante en aplicaciones minoristas, de servicios alimentarios e industriales.
- El aumento de la adopción en la panadería, confitería y procesamiento de bebidas impulsa el crecimiento del mercado, respaldado por la alta demanda de insumos lácteos asequibles, estables y personalizables.
- Las tendencias enfatizan formulaciones fortificadas, sin lactosa y con sabor, junto con innovaciones en el embalaje que mejoran la solubilidad, el control de porciones y la estabilidad en el estante.
- La competencia se intensifica a medida que los principales procesadores expanden la capacidad de secado por aspersión, optimizan las cadenas de suministro y fortalecen la consistencia del producto, mientras que los jugadores más pequeños compiten a través de la obtención local y ofertas rentables.
- Asia-Pacífico mantiene la participación regional dominante del 34%, mientras que la leche en polvo descremada lidera los segmentos de productos con la mayor contribución, respaldada por su amplio uso en la fabricación industrial de productos lácteos y programas institucionales.
Análisis de Segmentación del Mercado:
Por Fuente
La leche descremada domina el mercado de la leche reconstituida con una participación estimada del 54–56%, impulsada por su menor contenido de grasa, estabilidad extendida en el estante y adecuación para aplicaciones de servicios alimentarios a gran escala, panadería y alimentos procesados. Su eficiencia de costos y compatibilidad con formulaciones de leche en polvo apoyan una fuerte adopción en regiones en desarrollo. La leche entera mantiene una demanda constante en segmentos de bebidas premium y confitería a base de lácteos, donde la textura más rica y la mayor densidad nutricional siguen siendo factores clave de compra. El crecimiento en el uso de leche entera se ve además respaldado por la expansión de cadenas de café y el aumento del consumo de bebidas lácteas de valor agregado.
- Por ejemplo, Actus Nutrition adquirió una instalación de procesamiento de proteína de suero de 99,000 pies cuadrados en Sparta, Wisconsin, y la añadió a su red de fabricación de doce instalaciones en EE. UU.
Por Tipo
La leche reconstituida sin lactosa lidera el segmento con una participación de mercado aproximada del 40–42%, respaldada por el aumento de la conciencia sobre la intolerancia a la lactosa, el mejor procesamiento enzimático y una mayor penetración en la nutrición infantil, bebidas listas para beber y productos de manejo dietético. La leche reconstituida orgánica ve una creciente preferencia entre los consumidores conscientes de la salud que buscan formulaciones con etiquetas limpias y una calidad nutricional percibida más alta. La leche reconstituida con sabor gana tracción en los segmentos juveniles y de consumo rápido, particularmente en variantes de chocolate y malta, mientras que "otros tipos", incluidas las ofertas fortificadas y enriquecidas con proteínas, se benefician de la demanda de nutrición funcional.
- Por ejemplo, la instalación de procesamiento de suero y queso de Glanbia plc en Michigan recupera alrededor de 800,000 galones de agua limpia diariamente, demostrando un procesamiento avanzado de ingredientes lácteos que apoya líneas de producción a gran escala basadas en leche de vaca.
Por Tipo de Empaque
Los cartones dominan el segmento de empaque con una participación del 48–50%, impulsados por sus fuertes propiedades de barrera, estructura liviana y adecuación para llenado aséptico, lo que extiende la vida útil del producto sin refrigeración. Los formatos de cartón también se alinean con los objetivos de sostenibilidad debido a su alta reciclabilidad y uso reducido de materiales. Las botellas mantienen relevancia en categorías premium y de porción individual donde la conveniencia y el atractivo visual influyen en las decisiones de compra. Los sobres crecen rápidamente en mercados sensibles al costo, respaldados por precios unitarios bajos y fácil transporte, mientras que los formatos "otros" atienden a compradores institucionales a granel que requieren tamaños de empaque más grandes.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Alternativas Lácteas Asequibles y Estables
La demanda de leche reconstituida se acelera a medida que los fabricantes, operadores de servicios de alimentos y economías emergentes buscan soluciones lácteas de bajo costo, fácilmente transportables y duraderas. Los formatos en polvo reducen la dependencia de la cadena de frío, permitiendo una mayor penetración en regiones con infraestructura de refrigeración limitada. La fuerte adopción en aplicaciones de panadería, confitería y alimentos procesados impulsa aún más el consumo, respaldado por una composición estandarizada y calidad consistente. Los gobiernos y compradores institucionales prefieren cada vez más la leche reconstituida para programas de alimentación escolar y nutrición de emergencia, reforzando un crecimiento estable a largo plazo en volumen.
- Por ejemplo, AMCO Proteins ofrece un producto "CMP‑9000 Milk Protein Isolate 90%" que proporciona un contenido de proteína del 90 %, diseñado para formulaciones de alta nutrición y asegura una mejor absorción de nutrientes y funcionalidad en polvos fortificados.
Expansión de Aplicaciones Industriales y Formulaciones Funcionales
La leche reconstituida se beneficia del aumento de la utilización en el procesamiento lácteo de valor agregado, incluyendo yogur, queso, bebidas UHT y mezclas nutricionales. Los fabricantes aprovechan su relación controlada de grasa a sólidos para lograr un rendimiento uniforme del producto y optimizar la consistencia de los lotes. La creciente innovación en variantes sin lactosa, fortificadas y con sabor amplía la base de consumidores abordable mientras apoya las tendencias de nutrición funcional. Los procesadores de alimentos integran cada vez más la leche reconstituida para estabilizar las fluctuaciones de suministro en la leche fresca, mejorando la eficiencia de fabricación y reduciendo los costos de producción en general.
- Por ejemplo, el Informe Anual 2024 de Kerry confirma que la empresa emplea a un equipo de I+D de más de 1,200 científicos de alimentos a nivel mundial. El informe también menciona que Kerry opera más de 70 centros de tecnología e innovación en todo el mundo.
Crecimiento del Comercio Electrónico, Servicios de Alimentación y Consumo Impulsado por la Conveniencia
La rápida urbanización y la expansión de las plataformas de comestibles en línea aumentan el acceso a formatos de leche en polvo que se almacenan bien, se reconstituyen rápidamente y ofrecen flexibilidad en el embalaje. Las cadenas de servicios de alimentación utilizan leche reconstituida para estandarizar recetas y reducir el desperdicio, particularmente en categorías de bebidas, panadería y postres de alto volumen. La creciente demanda de productos convenientes y listos para mezclar entre los consumidores que trabajan fortalece las perspectivas del mercado. Las marcas capitalizan la distribución digital, los modelos de suscripción y los canales directos al consumidor, ampliando el alcance del mercado y acelerando la penetración entre los consumidores jóvenes y conscientes de la salud.
Tendencias y Oportunidades Clave
Premiumización a Través de Variantes Orgánicas, Sin Lactosa y Fortificadas
El creciente enfoque en la salud, los ingredientes de etiqueta limpia y la nutrición especializada impulsa la demanda de ofertas premium de leche reconstituida. Las variantes orgánicas y sin lactosa experimentan una rápida adopción a medida que los consumidores priorizan la salud digestiva y las formulaciones libres de químicos. La fortificación con vitaminas, minerales y proteínas crea oportunidades de diferenciación en la nutrición infantil, bebidas deportivas y productos de cuidado para personas mayores. Los fabricantes que invierten en polvos de grasa de alta calidad, microencapsulación avanzada y tecnologías de solubilidad mejorada están en posición de capturar la creciente demanda en segmentos de consumidores de alto valor.
- Por ejemplo, Arla utiliza procesos de filtración avanzados para producir corrientes de alta proteína a partir de la leche. Estos métodos a menudo involucran microfiltración para separar componentes, con la pasteurización (típicamente a unos 72°C durante 15 segundos) realizada como un paso separado.
Innovación en Embalaje y Expansión de Formatos de Porción Única
El mercado ve fuertes oportunidades en sobres, bolsas y cartones ligeros diseñados para portabilidad, control de porciones y vida útil extendida. El embalaje de porción única atrae a consumidores en movimiento, hogares de bajos ingresos y compradores institucionales que requieren dispensación controlada y reducción del riesgo de deterioro. Las marcas adoptan películas de barrera de humedad, sistemas resellables y embalajes digitalmente rastreables para mejorar la frescura, conveniencia y transparencia en la cadena de suministro. Estas innovaciones apoyan la penetración del mercado en canales de venta al por menor de viajes, comercio electrónico y distribución de ayuda en desastres.
- Por ejemplo, la documentación de I+D de Danone confirma que ADPI y otros documentos académicos/industriales hacen referencia a estándares establecidos para ingredientes lácteos. El estándar exige un contenido mínimo de proteína de 34.0 gramos por cada 100 gramos de polvo (o 34.0% de proteína en base a sólidos sin grasa) para productos clasificados como Leche Descremada en Polvo o Leche Desnatada en Polvo.
Optimización de la Cadena de Suministro y de Ingredientes Lácteos Impulsada por la Sostenibilidad
Las iniciativas de sostenibilidad crean oportunidades para que los fabricantes se orienten hacia el secado por aspersión eficiente en energía, logística de bajo carbono y abastecimiento responsable de insumos de leche descremada y entera. Los avances en el procesamiento lácteo de precisión permiten una mejor recuperación de sólidos, menor desperdicio y reducción de huellas ambientales. Las marcas que promueven polvos de leche neutros en carbono, embalajes reciclables y adquisiciones sostenibles ganan una ventaja competitiva a medida que los consumidores y reguladores evalúan cada vez más los productos lácteos desde una perspectiva ambiental.
Desafíos Clave
Volatilidad en los Precios de la Leche Cruda y Disrupciones en la Cadena de Suministro
Los precios fluctuantes de la leche en la puerta de la granja, la variabilidad estacional de la producción y el aumento de los costos de alimentación y energía presionan los márgenes de fabricación. Las interrupciones en el suministro causadas por fluctuaciones climáticas, cuellos de botella logísticos e incertidumbres geopolíticas complican aún más la planificación de adquisiciones. Los fabricantes que dependen en gran medida de ingredientes lácteos importados enfrentan una exposición adicional a la volatilidad de la moneda y las barreras comerciales. Estas incertidumbres obligan a los CDMO, procesadores y jugadores de marca a adoptar estrategias de cobertura, diversificar el abastecimiento e invertir en asociaciones a largo plazo con proveedores para estabilizar las operaciones.
Competencia de la Leche Fresca y Alternativas a Base de Plantas
La leche reconstituida compite directamente con los productos lácteos frescos y las bebidas a base de plantas en rápida expansión que atraen a los consumidores que buscan opciones naturales, mínimamente procesadas o sin lácteos. El fuerte marketing de las marcas de bebidas de avena, almendra y soja desafía la percepción de valor de los lácteos tradicionales, especialmente en los segmentos minoristas urbanos y premium. El atractivo sensorial de la leche fresca y las listas de ingredientes más cortas influyen aún más en la elección del consumidor. Para seguir siendo competitivos, los fabricantes deben enfatizar la consistencia nutricional, la asequibilidad, los beneficios fortificados y las aplicaciones versátiles mientras mejoran el sabor y el rendimiento de solubilidad.
Análisis Regional
América del Norte
América del Norte lidera el mercado de la leche reconstituida con una participación del 32%, respaldada por una fuerte adopción en la panadería, confitería y procesamiento de productos lácteos listos para beber. Las cadenas de servicios de alimentos y los compradores institucionales dependen de los formatos reconstituidos para estandarizar recetas y reducir la volatilidad del suministro. La alta penetración de mezclas sin lactosa y fortificadas fortalece la demanda en segmentos de consumidores enfocados en la salud. Las tecnologías avanzadas de envasado y las sólidas alternativas de cadena de frío también mejoran la estabilidad del producto y la eficiencia de distribución. La región se beneficia de una fuerte integración del comercio electrónico, lo que permite un mejor alcance de mercado y un crecimiento constante tanto en aplicaciones minoristas como industriales.
Europa
Europa posee una participación de mercado del 28%, impulsada por una infraestructura de procesamiento de lácteos madura, estándares de calidad estrictos y un uso creciente de leche reconstituida en aplicaciones de queso, yogur y panadería. La demanda se refuerza por la creciente preferencia por formulaciones orgánicas y de etiqueta limpia, particularmente en Europa Occidental. Los fabricantes adoptan métodos de producción sostenibles y envases reciclables para alinearse con las regulaciones ambientales de la UE, apoyando la premiumización de la categoría. Los programas institucionales y los fabricantes de alimentos utilizan leche reconstituida para estabilizar el suministro en medio de la fluctuante disponibilidad de leche fresca. La fuerte presencia minorista y el aumento en la adopción de mezclas de bebidas en polvo contribuyen aún más a la expansión constante del mercado.
Asia-Pacífico
Asia-Pacífico domina el mercado global de leche reconstituida con una participación del 34%, impulsada por el alto consumo en economías emergentes, la expansión de los demográficos de ingresos medios y la rápida urbanización. Los formatos en polvo siguen siendo esenciales debido a la infraestructura de refrigeración limitada en áreas rurales y la fuerte demanda de los segmentos de panadería, confitería y nutrición infantil. Los gobiernos incorporan cada vez más la leche reconstituida en programas de nutrición escolar y salud pública, aumentando el volumen. El crecimiento del comercio electrónico acelera la accesibilidad del producto, mientras que la creciente preferencia por variantes fortificadas y con sabor fortalece la adopción de la categoría premium. La expansión de la capacidad de procesamiento de lácteos y la modernización de la cadena de suministro apoyan el impulso de crecimiento regional a largo plazo.
América Latina
América Latina representa aproximadamente el 4% del mercado de leche reconstituida, respaldado por la creciente demanda en servicios de alimentos, panadería y consumo doméstico asequible de productos lácteos. La variabilidad económica y la infraestructura desigual de la cadena de frío hacen que la leche en polvo y reconstituida sea atractiva, especialmente en los segmentos de ingresos bajos y medios. La adopción aumenta en Brasil, México y Colombia, donde los fabricantes expanden redes de distribución e introducen ofertas fortificadas y con sabor. Los programas de nutrición liderados por el gobierno también incorporan formatos reconstituidos debido a la eficiencia en costos. Sin embargo, la competencia de la leche fresca en los centros urbanos modera el crecimiento general, requiriendo que las marcas enfatizen la asequibilidad, conveniencia y vida útil prolongada.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación del 2%, impulsada principalmente por la dependencia de la leche en polvo importada debido a la limitada producción local de lácteos y las desafiantes condiciones climáticas. La leche reconstituida se utiliza ampliamente en el consumo doméstico, la restauración institucional y las aplicaciones de alimentos procesados. El aumento de la urbanización y el crecimiento poblacional impulsan la demanda, particularmente en los países del Golfo y África Oriental. Las marcas amplían su presencia en el mercado a través de sobres de bajo costo, formulaciones fortificadas y asociaciones de distribución con minoristas locales. Aunque la asequibilidad y la estabilidad en el almacenamiento apoyan el consumo, la dependencia de la cadena de suministro y las fluctuaciones de la moneda continúan influyendo en el rendimiento del mercado a largo plazo.
Segmentaciones del Mercado:
Por Fuente:
- Leche Descremada
- Leche Entera
Por Tipo:
- Sin lactosa
- Leche orgánica
Por Tipo de Empaque:
- Sobres
- Botella
Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Oriente Medio
- África
Panorama Competitivo
El mercado de leche reconstituida está conformado por procesadores lácteos establecidos globalmente y especialistas regionales, con actores clave como Meiji Holdings, Pine Hill Dairy, Arla Foods, Fonterra, Schreiber Foods, Saputo, Mengniu Dairy, Lactalis, Nestlé y Dairy Farmers of America. El mercado de leche reconstituida refleja una combinación de grandes procesadores lácteos multinacionales y productores regionales ágiles que se centran en la eficiencia, la consistencia del producto y la versatilidad de aplicaciones amplias. Las empresas fortalecen sus posiciones al expandir la capacidad de producción de leche en polvo, mejorar la tecnología de secado por aspersión y optimizar las proporciones de grasa a sólidos para satisfacer diversos requisitos industriales y minoristas. La creciente demanda de formulaciones fortificadas, sin lactosa y con sabor fomenta una mayor inversión en innovación de productos e investigación centrada en la nutrición. Los participantes del mercado también mejoran la competitividad a través de empaques avanzados, procesamiento eficiente en energía y redes de distribución integradas. Las asociaciones estratégicas, las cadenas de suministro digitalizadas y las estrategias de expansión regional apoyan además el crecimiento sostenido del mercado global.
Análisis de Jugadores Clave
- Meiji Holdings
- Pine Hill Dairy
- Arla Foods
- Fonterra
- Schreiber Foods
- Saputo
- Mengniu Dairy
- Lactalis
- Nestlé
- Dairy Farmers of America
Desarrollos Recientes
- En mayo de 2025, Nova Dairy lanzó un nuevo polvo de leche desnatada dirigido específicamente a consumidores conscientes de la salud que necesitan una opción de leche baja en grasa y conveniente, ofreciendo nutrientes esenciales como proteínas y calcio sin la grasa, haciéndolo versátil para bebidas, repostería y cocina, y proporcionando una larga vida útil y fácil almacenamiento para familias e individuos enfocados en la salud.
- En febrero de 2025, Dairy Farmers of America (DFA) lanzó Milk50, una leche real con solo 50 calorías, 75% menos azúcar que la leche desnatada y 9g de proteína por porción, utilizando ultra-filtración para eliminar el azúcar mientras retiene los nutrientes, disponible en sabores original, vainilla y chocolate para competir con opciones basadas en plantas.
- En octubre de 2024, Britannia Industries y el Grupo Bel inauguraron una nueva planta de fabricación de queso en Ranjangaon, Maharashtra, aumentando significativamente la producción local del queso "Britannia The Laughing Cow" de su empresa conjunta, con una inversión para satisfacer la creciente demanda de la India y apoyar a los agricultores locales de productos lácteos.
- En mayo de 2024, Lactalis Canadá lanzó Enjoy!, una nueva marca de leche de origen vegetal, tras convertir su instalación de Sudbury en un centro de producción vegana, ampliando su cartera canadiense con bebidas de avena, almendra y avellana sin lácteos y altas en proteínas, complementando sus marcas tradicionales de lácteos como Astro, Black Diamond y Cracker Barrel.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Fuente, Tipo, Tipo de Empaque y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá de manera constante a medida que aumente la demanda de soluciones lácteas asequibles y de larga duración en las economías emergentes.
- Las industrias de servicios de alimentos y panadería aumentarán su dependencia de la leche reconstituida para garantizar la consistencia y la eficiencia de costos.
- Las formulaciones fortificadas, sin lactosa y funcionales ganarán una mayor penetración en los segmentos de nutrición premium.
- Las innovaciones en empaques, como los sobres de porción individual y las bolsas con barrera de humedad, mejorarán la conveniencia para el consumidor y la vida útil del producto.
- Los canales de comercio electrónico acelerarán la distribución y ampliarán el acceso al mercado en regiones urbanas y semiurbanas.
- Las iniciativas de sostenibilidad impulsarán la inversión en tecnologías de secado energéticamente eficientes y empaques ecológicos.
- Los programas de nutrición gubernamentales seguirán apoyando la adopción a gran escala, especialmente en los países en desarrollo.
- Los fabricantes diversificarán las estrategias de abastecimiento para mitigar la volatilidad en el suministro y los precios de la leche cruda.
- Las marcas aumentarán el enfoque en la optimización del sabor y la mejora de la solubilidad para fortalecer la aceptación del consumidor.
- Los actores regionales ampliarán su capacidad y asociaciones para competir de manera más efectiva con los procesadores lácteos multinacionales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de leche reconstituida y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de leche reconstituida entre 2024 y 2032?
¿Qué segmento del mercado de leche reconstituida tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la leche reconstituida?
¿Quiénes son las empresas líderes en el mercado de la leche reconstituida?
¿Qué región comandó la mayor parte del mercado de leche reconstituida en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Leche Reconstituida Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Leche Reconstituida Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 43035.58 million → 2032: USD 65546.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Leche Reconstituida Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Leche Reconstituida Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Leche Reconstituida Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Leche Reconstituida Market Drivers
- 3.3 Mercado de Leche Reconstituida Market Restraints & Challenges
- 3.4 Mercado de Leche Reconstituida Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Leche Reconstituida Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Leche Reconstituida Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Leche Reconstituida category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Leche Reconstituida Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Leche Reconstituida Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Leche Reconstituida market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Leche Reconstituida Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Leche Reconstituida Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Leche Reconstituida Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Leche Reconstituida (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Leche Reconstituida Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Leche Reconstituida Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Leche Reconstituida Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Leche Reconstituida Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Leche Reconstituida Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Leche Reconstituida Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Leche Reconstituida Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Leche Reconstituida Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Leche Reconstituida Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
