
Visión General del Mercado:
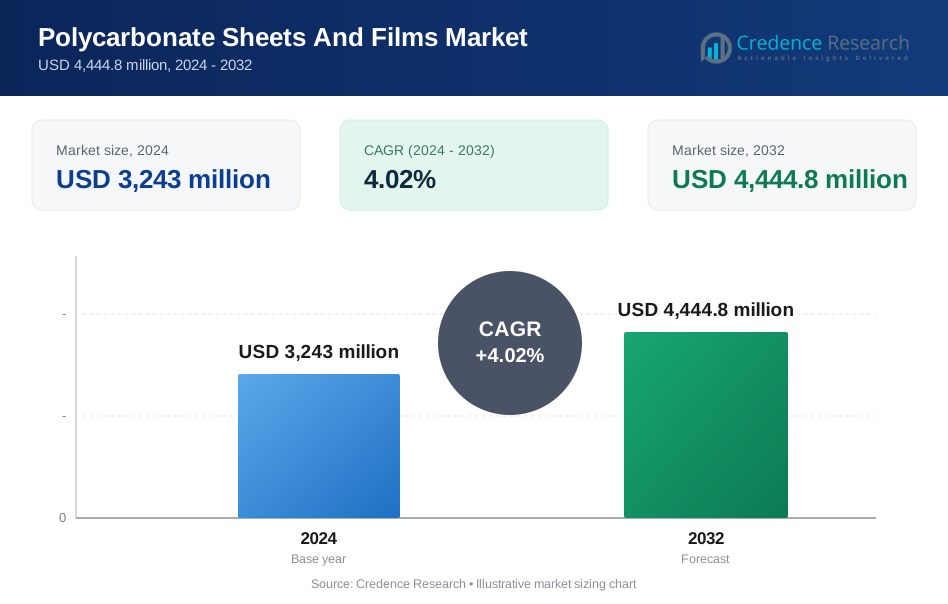
Se proyecta que el Mercado de Láminas y Películas de Policarbonato crecerá de USD 3,243 millones en 2024 a un estimado de USD 4,444.8 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 4.02% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Láminas y Películas de Policarbonato 2024 | USD 3,243 millones |
| Mercado de Láminas y Películas de Policarbonato, CAGR | 4.02% |
| Tamaño del Mercado de Láminas y Películas de Policarbonato 2032 | USD 4,444.8 millones |
El crecimiento en el Mercado de Láminas y Películas de Policarbonato está impulsado por la creciente modernización de infraestructuras y la adopción de materiales ligeros en la fabricación automotriz. El sector de la electrónica prefiere las películas de policarbonato para pantallas duraderas y componentes ópticos, mientras que la construcción industrial se beneficia de soluciones de láminas energéticamente eficientes. Los fabricantes se centran en grados resistentes a los rayos UV y reciclables, mejorando la sostenibilidad y el rendimiento del ciclo de vida. Los avances tecnológicos, como las técnicas mejoradas de extrusión y recubrimiento, optimizan aún más la calidad del producto y la diversidad de aplicaciones en diversas industrias.
Regionalmente, Asia Pacífico domina el Mercado de Láminas y Películas de Policarbonato debido a la fuerte industrialización, la expansión de la construcción y la producción electrónica en China, Japón y Corea del Sur. América del Norte sigue, respaldada por el creciente uso en edificios ecológicos y componentes de vehículos eléctricos. Europa sigue siendo un contribuyente significativo debido a sus estrictos estándares ambientales y capacidades avanzadas de fabricación. Regiones emergentes como América Latina y Medio Oriente muestran una demanda creciente con proyectos de infraestructura en curso e inversiones en materiales de construcción energéticamente eficientes.

Perspectivas del Mercado:
- El mercado de láminas y películas de policarbonato se situó en USD 3,243 millones en 2024 y se proyecta que alcance los USD 4,444.8 millones para 2032, registrando un CAGR del 4.02% durante el período de pronóstico.
- Asia-Pacífico lidera con aproximadamente el 45% de participación debido a la fuerte producción en construcción y electrónica, seguido por América del Norte con un 25% impulsado por la demanda de renovación y automotriz, y Europa con un 20% apoyado por estándares avanzados de fabricación y seguridad.
- Asia-Pacífico es también la región de más rápido crecimiento, con casi un 45% de participación, respaldada por la urbanización, el gasto en infraestructura y la expansión de bases de producción automotriz.
- Por industria de usuario final, la construcción representa alrededor del 40% de participación debido a la demanda de techos y acristalamientos, mientras que el sector automotriz contribuye con casi un 20% impulsado por la adopción de materiales ligeros.
- Por tipo, las láminas y películas sólidas dominan con aproximadamente el 50% de participación debido a su resistencia al impacto y claridad óptica, mientras que las láminas de múltiples capas tienen cerca del 30% debido a los beneficios de aislamiento.
Impulsores del Mercado:
Aumento de la Demanda en Aplicaciones de Construcción e Infraestructura
El mercado de láminas y películas de policarbonato gana impulso gracias a la actividad constante de construcción en todo el mundo. Los constructores prefieren el policarbonato debido a su alta resistencia al impacto y ligereza. Los proyectos de techado, acristalamiento y tragaluces dependen de materiales transparentes y duraderos. El material apoya diseños de edificios energéticamente eficientes en diversos climas. El crecimiento de la vivienda urbana sostiene la demanda de material a largo plazo. Los espacios comerciales adoptan el policarbonato por su seguridad y flexibilidad de diseño. Los proyectos de renovación también incrementan la demanda de reemplazo. Facilita una instalación más rápida y una carga estructural menor.
- Por ejemplo, Palram Industries Ltd. informa que las láminas de policarbonato sólido ofrecen una resistencia al impacto hasta 250 veces más fuerte que el vidrio, apoyando el acristalamiento de seguridad en grandes techos comerciales.
Creciente Adopción en la Fabricación Automotriz y de Transporte
El mercado de láminas y películas de policarbonato se beneficia de la adopción de materiales ligeros en vehículos. Los fabricantes de automóviles utilizan policarbonato para reducir el peso del vehículo. Un menor peso apoya la eficiencia de combustible y los objetivos de emisiones. Los acabados interiores y el acristalamiento exterior favorecen las láminas resistentes al impacto. Las plataformas de vehículos eléctricos aumentan las tendencias de sustitución de materiales. Las regulaciones de seguridad impulsan la demanda de materiales resistentes a roturas. El policarbonato apoya formas complejas con libertad de diseño. Mejora la durabilidad en condiciones operativas adversas.
- Por ejemplo, Covestro AG suministra Makrolon® policarbonato utilizado en acristalamiento panorámico automotriz, que pesa alrededor de un 50% menos que el vidrio convencional mientras cumple con los estándares de seguridad automotriz.
Expansión del Uso en la Fabricación de Equipos Eléctricos y Electrónicos
El mercado de láminas y películas de policarbonato ve una fuerte demanda de la fabricación de equipos electrónicos. Los dispositivos de consumo requieren películas duraderas y resistentes al calor. Los paneles de visualización utilizan policarbonato por su claridad óptica. Las aplicaciones de aislamiento eléctrico dependen de propiedades dieléctricas estables. Los dispositivos miniaturizados favorecen películas delgadas y flexibles. La electrónica industrial requiere un rendimiento térmico consistente. Los fabricantes confían en el policarbonato por su larga vida útil. Apoya un rendimiento fiable en ensamblajes compactos.
Preferencia por Resistencia al Impacto y Versatilidad de Diseño
El mercado de láminas y películas de policarbonato crece debido a la selección de materiales impulsada por el rendimiento. Las industrias buscan alternativas al vidrio y al acrílico. La alta resistencia al impacto mejora la seguridad en espacios públicos. Los diseñadores valoran la facilidad de fabricación y conformado. El policarbonato permite el doblado en frío sin riesgo de fractura. Los recubrimientos superficiales mejoran la resistencia a los arañazos y a los rayos UV. Los usuarios finales se benefician de una larga vida útil del producto. Satisface tanto los requisitos funcionales como estéticos.
Tendencias del Mercado:
Cambio Hacia Tecnologías de Láminas Multicapa y Revestidas
Las tendencias del mercado de láminas y películas de policarbonato se inclinan hacia productos avanzados en capas. Los fabricantes desarrollan estructuras de múltiples paredes y huecas. Estos diseños mejoran la capacidad de aislamiento y carga. Los recubrimientos mejoran la protección UV y la dureza superficial. La claridad óptica mejora con procesos de extrusión refinados. La diferenciación de productos apoya estrategias de precios premium. Los compradores industriales prefieren variantes de alto rendimiento. Fortalece las carteras de productos de valor añadido.
- Por ejemplo, SABIC ofrece láminas multicapa LEXAN™ con superficies protegidas contra los rayos UV que mantienen la claridad durante más de 10 años en aplicaciones de construcción al aire libre, apoyando una larga vida útil.
Enfoque Creciente en Soluciones de Materiales Reciclables y Circulares
El mercado de láminas y películas de policarbonato se alinea con una producción enfocada en la sostenibilidad. Los productores invierten en grados de policarbonato reciclables. El uso de materiales circulares gana atención en todas las industrias. La fabricación en circuito cerrado reduce la producción de residuos. Los clientes demandan materiales ambientalmente responsables. La presión regulatoria apoya la adopción de productos sostenibles. Las tecnologías de recuperación de materiales continúan mejorando. Alinea las cadenas de suministro con objetivos ecológicos.
- Por ejemplo, Teijin Limited opera procesos de reciclaje químico que recuperan materia prima de policarbonato con calidad casi virgen, apoyando su reutilización en componentes electrónicos y automotrices.
Personalización y Desarrollo de Productos Específicos para Aplicaciones
El mercado de láminas y películas de policarbonato avanza hacia soluciones personalizadas. Los usuarios finales demandan espesores y acabados específicos para aplicaciones. Los compradores industriales buscan propiedades térmicas y ópticas a medida. Las láminas teñidas y texturizadas ganan aceptación. Los tamaños personalizados reducen el desperdicio de instalación. La creación rápida de prototipos apoya una adaptación más rápida del producto. Los proveedores mejoran los servicios de soporte técnico. Mejora la retención de clientes y los márgenes.
Aumento de la Automatización en la Fabricación y Procesamiento
El mercado de láminas y películas de policarbonato refleja niveles más altos de automatización. Los productores adoptan sistemas de extrusión y corte de precisión. La automatización mejora la consistencia y la calidad superficial. La eficiencia de producción reduce las tasas de defectos. La monitorización digital mejora el control del proceso. La automatización apoya la estabilidad de la producción a gran escala. La dependencia laboral disminuye en las instalaciones. Mejora la competitividad de costos a largo plazo.
Análisis de Desafíos del Mercado:
Volatilidad en los Precios de Materias Primas y Cadenas de Suministro
El mercado de láminas y películas de policarbonato enfrenta inestabilidad en los precios de las materias primas. La resina de policarbonato depende de materias primas petroquímicas. Las fluctuaciones de precios afectan la planificación de costos y los márgenes. Las interrupciones en la cadena de suministro impactan los horarios de producción. La dependencia de importaciones aumenta la exposición a riesgos globales. Los productores más pequeños luchan con la absorción de costos. Los precios contractuales limitan la flexibilidad en períodos volátiles. Presiona la rentabilidad a lo largo de la cadena de valor.
Competencia de Materiales Transparentes Alternativos
El mercado de láminas y películas de policarbonato enfrenta competencia de sustitutos. El acrílico y el vidrio templado compiten en aplicaciones clave. Los compradores sensibles al costo prefieren alternativas de menor precio. Algunos sectores favorecen materiales tradicionales por familiaridad. Las compensaciones de rendimiento influyen en las decisiones de elección de materiales. Las brechas de conocimiento limitan la adopción de policarbonato en algunas regiones. La educación del mercado requiere inversión sostenida. Ralentiza la penetración en industrias conservadoras.
Oportunidades de Mercado:
Expansión en Economías Emergentes de Infraestructura e Industria
El mercado de láminas y películas de policarbonato tiene un fuerte potencial de crecimiento en regiones emergentes. La expansión de infraestructura apoya la demanda de materiales. Los parques industriales aumentan el consumo de láminas duraderas. Los proyectos de tránsito urbano requieren acristalamiento resistente a impactos. Los gobiernos invierten en materiales de seguridad pública. El aumento de los niveles de ingresos apoya los materiales de construcción modernos. La capacidad de fabricación local sigue mejorando. Desbloquea nuevas fuentes de ingresos regionales.
Innovación en Aplicaciones de Alto Rendimiento y Especializadas
El mercado de láminas y películas de policarbonato ofrece oportunidades a través de la innovación. Las calidades de alta temperatura y retardantes de llama ganan relevancia. Las aplicaciones médicas y de seguridad demandan materiales certificados. La integración en edificios inteligentes apoya soluciones avanzadas de acristalamiento. Los sistemas de protección livianos expanden el uso en defensa. La investigación se centra en mejorar el rendimiento óptico. Los productos especializados comandan márgenes más altos. Fortalece la posición competitiva a largo plazo.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de láminas y películas de policarbonato muestra una clara diferenciación en los segmentos de tipo. Las láminas y películas sólidas lideran debido a su alta resistencia al impacto, claridad óptica y amplio uso industrial. Los sectores de construcción y automotriz prefieren estos productos para acristalamiento de seguridad y paneles protectores. Las láminas y películas corrugadas ganan terreno en techos y estructuras agrícolas. Estos productos ofrecen ligereza y fácil instalación. Las láminas y películas de múltiples paredes apoyan las necesidades de aislamiento térmico. Los edificios verdes y cobertizos industriales favorecen tales estructuras. Beneficia aplicaciones que demandan eficiencia energética y reducción de carga.
- Por ejemplo, Palram Industries Ltd. produce láminas de múltiples paredes con valores de aislamiento térmico que reducen la transferencia de calor en comparación con los plásticos de una sola capa.
Por Industria de Usuario Final
El mercado de láminas y películas de policarbonato refleja una demanda diversa en las industrias de usuarios finales. La construcción sigue siendo el mayor consumidor debido a las necesidades de techado, revestimiento y acristalamiento. Los fabricantes de automóviles adoptan el policarbonato para interiores ligeros y componentes exteriores. La industria eléctrica y electrónica utiliza películas para aislamiento y pantallas duraderas. La agricultura aplica láminas en invernaderos y cubiertas protectoras. La industria aeroespacial adopta el policarbonato para paneles interiores y componentes transparentes. Otras industrias incluyen señalización y equipos de seguridad. Apoya el rendimiento, la durabilidad y la flexibilidad de diseño en diversos sectores.
- Por ejemplo, 3M Company suministra películas basadas en policarbonato para pantallas electrónicas que cumplen con los estándares de retardante de llama UL, apoyando la fiabilidad en la electrónica industrial y de consumo.
Segmentación:
Por Tipo- Láminas y películas sólidas
- Láminas y películas corrugadas
- Láminas y películas multicapa
- Aeroespacial
- Agricultura
- Automotriz
- Construcción
- Eléctrica & Electrónica
- Otros
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia-Pacífico
El mercado de láminas y películas de policarbonato tiene la mayor participación en Asia-Pacífico, representando aproximadamente el 45% de la demanda global. China lidera el consumo regional debido a la fuerte actividad de construcción y fabricación de electrónica. Japón y Corea del Sur apoyan el crecimiento a través de aplicaciones avanzadas en automoción y electricidad. La rápida urbanización aumenta la demanda de materiales para techos y acristalamientos. La adopción de invernaderos agrícolas también apoya el crecimiento del volumen. India emerge como un mercado clave de crecimiento debido a la expansión de infraestructuras. Se beneficia de la fabricación competitiva en costos y el aumento del consumo doméstico.
América del Norte
El mercado de láminas y películas de policarbonato en América del Norte representa casi el 25% de la participación global. Estados Unidos domina la demanda regional debido a las tendencias de renovación de la construcción y al aligeramiento de automóviles. La fuerte demanda de acristalamientos resistentes a impactos sostiene un consumo constante. Las aplicaciones eléctricas y electrónicas mantienen la demanda de películas en diversas industrias. El enfoque regulatorio en la seguridad de los edificios favorece la adopción del policarbonato. La innovación en láminas recubiertas y de alto rendimiento fortalece la posición de los proveedores. Mantiene una demanda estable en sectores de usuarios finales maduros.
Europa, América del Sur y Oriente Medio & África
El mercado de láminas y películas de policarbonato en Europa representa alrededor del 20% de la participación global. Alemania, Francia y el Reino Unido lideran debido a los estándares avanzados de construcción y la fabricación automotriz. Las políticas de sostenibilidad apoyan la adopción de materiales duraderos y reciclables. América del Sur contribuye con casi un 6% de participación, impulsada por los sectores de construcción y agricultura de Brasil. Medio Oriente y África tienen aproximadamente un 4% de participación con demanda de edificios comerciales y proyectos de infraestructura. Los materiales resistentes al clima ganan preferencia en esta región. Se apoya en una expansión gradual a través de proyectos de desarrollo a largo plazo.
Análisis de los Principales Actores:
- Covestro AG
- SABIC
- Teijin Limited
- LG Chem
- Trinseo
- Mitsubishi Gas Chemical Company
- Palram Industries Ltd.
- 3M Company
Análisis Competitivo:
El mercado de láminas y películas de policarbonato presenta una fuerte competencia entre fabricantes globales y regionales. Los grandes actores se centran en la calidad del producto, la expansión de la capacidad y el soporte técnico. Las empresas invierten en capacidades avanzadas de extrusión y recubrimiento para fortalecer sus carteras. La diferenciación de productos se centra en la durabilidad, la resistencia a los rayos UV y la claridad óptica. La estrategia de precios y los contratos de suministro a largo plazo moldean las relaciones con los compradores. Los fabricantes regionales compiten a través de la eficiencia de costos y la fortaleza de la distribución local. La innovación y la personalización mejoran la retención de clientes en las industrias de uso final. Permanece moderadamente consolidado con líderes claros y varios proveedores de nicho.
Desarrollos Recientes:
- Covestro AG demostró una innovación sustancial en múltiples aplicaciones en el sector de láminas y películas de policarbonato. En febrero de 2024, la empresa presentó soluciones de películas inteligentes adaptadas para electrónica impresa en LOPEC 2024, destacando su resina de policarbonato Makrolon® AG y la tecnología de película Makrofol® PC con calentadores integrados para lentes de cubierta LiDAR diseñadas con Canatu para aplicaciones automotrices. La empresa amplió su capacidad de producción de películas de policarbonato en Tailandia en marzo de 2023, con una inversión en el rango de decenas de millones de euros programada para completarse en 2025. Covestro continuó fortaleciendo su posición presentando soluciones de policarbonato de alto rendimiento en Computex 2025 en mayo de 2025, enfatizando materiales para electrónica de consumo y superficies inteligentes automotrices con tecnología de Electrónica Estructural In-Mold (IMSE®) que permite la integración de iluminación, háptica, pantallas y circuitos electrónicos. Más recientemente, en noviembre de 2025, Covestro presentó su sustrato polimérico Certevo® en TRUSTECH 2025 en París, demostrando cómo este material innovador se está integrando en aplicaciones de impresión de seguridad del mundo real, incluyendo certificados, diplomas, documentos de registro de vehículos y documentos fiscales, con capacidades para personalización láser y personalización de color segura de documentos de policarbonato.
- Trinseo hizo una salida estratégica de la producción de policarbonato virgen mientras establecía una asociación tecnológica con un fabricante indio emergente. En octubre de 2024, la empresa anunció su decisión de salir de la producción de policarbonato virgen en su instalación en Stade, Alemania, con la producción prevista para finalizar en enero de 2025, como parte de una reorganización empresarial más amplia que combina sus negocios de Materiales Ingenierizados, Soluciones Plásticas y Poliestireno. En noviembre de 2024, Trinseo firmó acuerdos con Deepak Nitrite Limited (a través de su subsidiaria Deepak Chem Tech) para suministrar una licencia de tecnología de policarbonato, así como todo el equipo de producción de policarbonato patentado ubicado en Stade, Alemania, para su uso en India, con un valor total de transacción de 52.5 millones de USD, esperando recibir aproximadamente 9 millones de USD para finales de 2024 y un adicional de 21 millones de USD en la primera mitad de 2025. Esta asociación estratégica representa los pasos iniciales de Trinseo en un acuerdo de colaboración con Deepak mientras ambas empresas exploran oportunidades adicionales para aprovechar carteras tecnológicas y expandirse en mercados de mayor crecimiento como India.
- LG Chem amplió su cartera de policarbonato y películas a través de asociaciones estratégicas y desarrollo de productos innovadores. En abril de 2024, la empresa anunció una asociación estratégica con Webasto, un líder global en sistemas de techos solares automotrices, para suministrar película de acristalamiento conmutables (SGF) para sistemas avanzados de techos solares automotrices diseñados para vehículos europeos, con producción en masa planificada para más adelante en 2024 y ventas a gran escala comenzando en la segunda mitad de 2025, con una capacidad anual para 3 millones de vehículos. La empresa amplió aún más sus iniciativas de sostenibilidad en agosto de 2024 al desarrollar los primeros envases cosméticos del mundo hechos de carbonato de polietileno (PEC), un plástico derivado del dióxido de carbono, que ofrece flexibilidad, transparencia y excelentes propiedades de barrera de oxígeno. En septiembre de 2025, LG Chem completó el desarrollo de materiales fotopoliméricos tanto líquidos como en película (PID) optimizados para sustratos avanzados de CI, con el PID líquido ofreciendo un patrón de alta resolución con curado a baja temperatura mientras está libre de PFAS y solventes orgánicos. Más significativamente, en octubre de 2025, LG Chem y ZEISS establecieron una alianza estratégica para el suministro industrial de películas fotopoliméricas en óptica avanzada, con co-desarrollo de soluciones fotopoliméricas para pantallas holográficas automotrices de próxima generación dirigidas a la producción OEM para 2029.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos Por Tipo y Por Industria de Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La actividad de construcción en proyectos residenciales y comerciales continuará apoyando una demanda constante de materiales.
- Los fabricantes de automóviles aumentarán el uso de componentes de policarbonato ligero para mejorar la eficiencia y la seguridad.
- La producción de electrónica ampliará la aplicación de películas duraderas y resistentes al calor.
- Las calidades de policarbonato sostenibles y reciclables ganarán una mayor aceptación en el mercado.
- Las economías emergentes crearán nueva demanda a través del crecimiento de la infraestructura y la industria.
- La automatización en la fabricación mejorará la consistencia del producto y el control de costos.
- Las tecnologías de láminas recubiertas y multicapa verán una adopción más amplia entre los usuarios finales.
- Las asociaciones estratégicas apoyarán el desarrollo de soluciones específicas para aplicaciones.
- La optimización de la cadena de suministro seguirá siendo una prioridad para los principales fabricantes.
- La personalización de productos fortalecerá las relaciones a largo plazo con los clientes y la competitividad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de láminas y películas de policarbonato, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de láminas y películas de policarbonato entre 2025 y 2032?
¿Qué segmento del mercado de láminas y películas de policarbonato tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de láminas y películas de policarbonato?
¿Quiénes son las empresas líderes en el mercado de láminas y películas de policarbonato?
¿Qué región comandó la mayor parte del mercado de láminas y películas de policarbonato en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Láminas y Películas de Policarbonato Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Láminas y Películas de Policarbonato Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,243 million → 2032: USD 4,444.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Láminas y Películas de Policarbonato Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Láminas y Películas de Policarbonato Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Láminas y Películas de Policarbonato Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Láminas y Películas de Policarbonato Market Drivers
- 3.3 Mercado de Láminas y Películas de Policarbonato Market Restraints & Challenges
- 3.4 Mercado de Láminas y Películas de Policarbonato Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Láminas y Películas de Policarbonato Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Láminas y Películas de Policarbonato Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Láminas y Películas de Policarbonato category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Láminas y Películas de Policarbonato Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Láminas y Películas de Policarbonato Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Láminas y Películas de Policarbonato market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Láminas y Películas de Policarbonato Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Láminas y Películas de Policarbonato Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Láminas y Películas de Policarbonato Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Láminas y Películas de Policarbonato (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Láminas y Películas de Policarbonato Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Láminas y Películas de Policarbonato Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Láminas y Películas de Policarbonato Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Láminas y Películas de Policarbonato Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Láminas y Películas de Policarbonato Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Láminas y Películas de Policarbonato Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Láminas y Películas de Policarbonato Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Láminas y Películas de Policarbonato Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Láminas y Películas de Policarbonato Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
