
Visión General del Mercado:
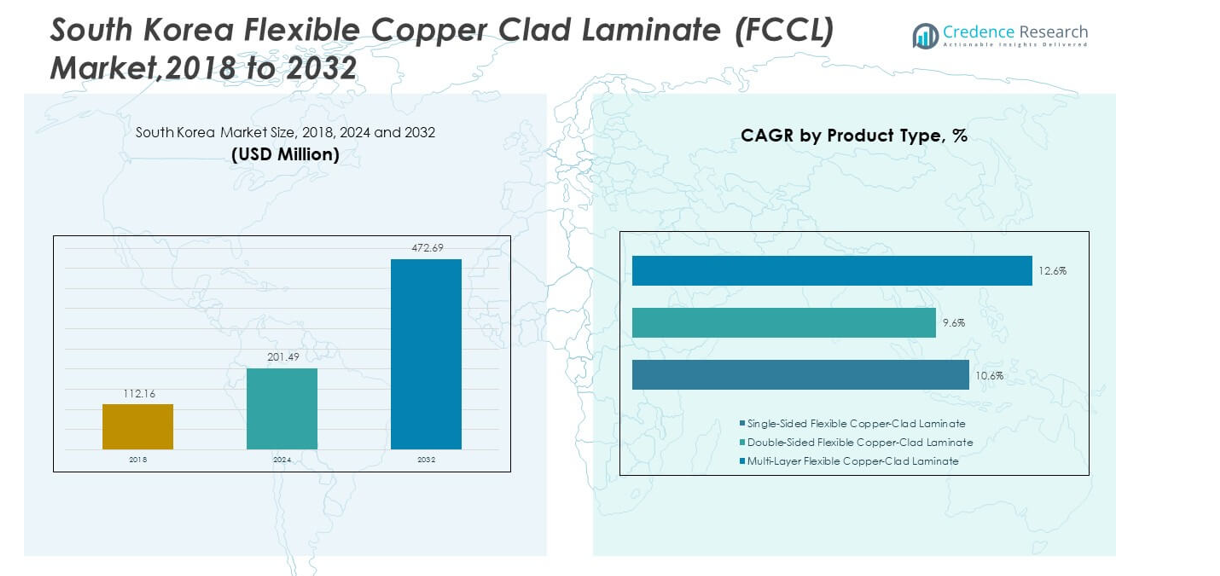
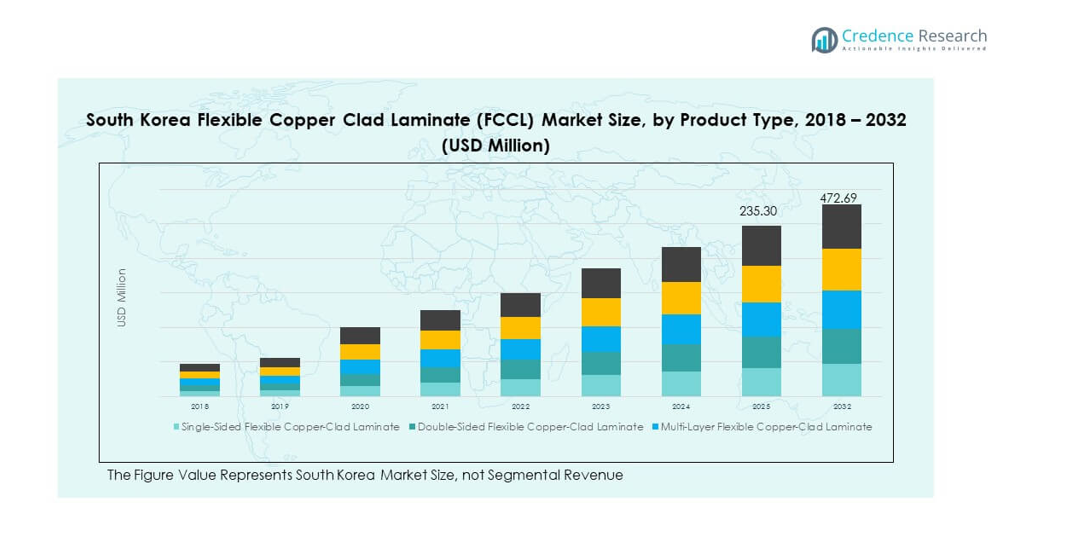
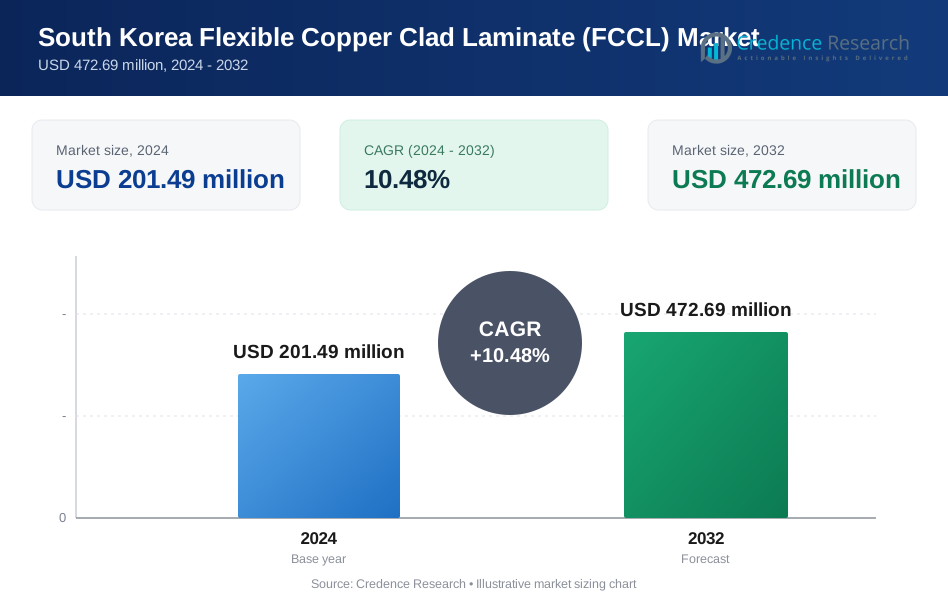
El tamaño del mercado de laminado flexible revestido de cobre (FCCL) en Corea del Sur se valoró en USD 112.16 millones en 2018, aumentó a USD 201.49 millones en 2024 y se anticipa que alcanzará USD 472.69 millones para 2032, con un CAGR del 10.48% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Laminado Flexible Revestido de Cobre (FCCL) en Corea del Sur 2024 | USD 201.49 millones |
| Mercado de Laminado Flexible Revestido de Cobre (FCCL) en Corea del Sur, CAGR | 10.48% |
| Tamaño del Mercado de Laminado Flexible Revestido de Cobre (FCCL) en Corea del Sur 2032 | USD 472.69 millones |
La fuerte demanda de materiales electrónicos ligeros impulsa una expansión constante en el mercado de laminado flexible revestido de cobre (FCCL) en Corea del Sur. Los fabricantes de PCB flexibles prefieren laminados delgados y estables que soporten la flexión sin pérdida de rendimiento. El auge de los dispositivos 5G aumenta la necesidad de grados de FCCL compatibles con alta frecuencia en los principales sitios de fabricación. Los módulos de baterías de vehículos eléctricos integran circuitos flexibles que dependen de estructuras de laminado resistentes al calor. Los fabricantes de pantallas adoptan FCCL para capas de interconexión de alta densidad utilizadas en pantallas OLED y plegables. Las mejoras en el suministro mejoran los niveles de calidad que coinciden con las especificaciones estrictas de los dispositivos. La fuerte actividad de I+D fortalece la innovación en materiales.
El mercado de laminado flexible revestido de cobre (FCCL) en Corea del Sur muestra fuertes lazos regionales con Asia Pacífico debido a sus avanzados clústeres electrónicos. Corea del Sur lidera la adopción debido a su densa red de fabricantes de semiconductores, smartphones y pantallas. China mantiene una amplia base de producción y atrae a proveedores de PCB que buscan beneficios de escala. Taiwán sigue siendo un contribuyente estable a través de su robusto ecosistema de sustratos IC y PCB. Japón muestra un fuerte crecimiento a través de innovaciones premium en FCCL centradas en la fiabilidad y baja pérdida de señal. Los países del sudeste asiático comienzan a emerger debido a nuevos centros de ensamblaje de electrónica y al aumento de la inversión.
Perspectivas del Mercado:
- El mercado de laminado flexible de cobre (FCCL) en Corea del Sur creció de USD 112.16 millones en 2018 a USD 201.49 millones en 2024 y se proyecta que alcance USD 472.69 millones para 2032, expandiéndose a una tasa compuesta anual del 10.48%, impulsado por una fuerte actividad en la fabricación de electrónica, pantallas y semiconductores.
- El Área Capital de Seúl tiene la mayor participación con un 45–50%, respaldada por avanzados clústeres de semiconductores y una fuerte fabricación de dispositivos; la región de Gyeongsang sigue con un 25–30% impulsada por la electrónica automotriz y las instalaciones vinculadas a la exportación; las regiones de Jeolla–Chungcheong tienen un 15–20% debido a la expansión de la infraestructura de ensamblaje de PCB e IoT.
- La región de más rápido crecimiento es la zona de Jeolla–Chungcheong, con una participación del 15–20%, respaldada por crecientes inversiones en la fabricación de PCB flexibles, dispositivos IoT y parques industriales regionales enfocados en la producción de componentes digitales.
- La distribución por segmentos del gráfico muestra que el FCCL de una sola cara contribuye aproximadamente con un 25–30% de participación, respaldado por su uso generalizado en circuitos flexibles compactos en la electrónica de consumo convencional.
- El FCCL de doble cara y multicapa juntos representan aproximadamente un 70–75% de participación, reflejando una mayor adopción en smartphones, pantallas plegables y estructuras de interconexión avanzadas que dominan la producción electrónica coreana.
Impulsores del Mercado:
Creciente Uso de FCCL en Electrónica de Consumo Avanzada
El mercado de laminado flexible de cobre (FCCL) en Corea del Sur gana fuerte impulso debido a una mayor producción de dispositivos en los principales centros. Los productores mejoran los grados de laminado delgado para satisfacer los diseños compactos en smartphones y wearables. Esto apoya la estabilidad de flexión que mejora la fiabilidad de los circuitos flexibles durante los ciclos de producción masiva. Los fabricantes de pantallas adoptan FCCL premium para mejorar el control de señales en productos OLED y plegables. Las necesidades de rendimiento de alta frecuencia determinan la selección de materiales en capas de interconexión densas. Las mejoras en I+D ayudan a las empresas locales a mantener los estándares de calidad exigidos por los líderes mundiales de dispositivos. La fuerte expansión electrónica mantiene la demanda constante en programas de suministro a largo plazo.
- Por ejemplo, el FCCL de poliimida FELIOS™ de Panasonic utiliza una película de PI de 12.5 μm que soporta una alta resistencia a la flexión, ampliamente utilizada en pantallas plegables.
Integración Creciente de FCCL en Vehículos Eléctricos y Electrónica Automotriz
Los vehículos eléctricos crean una nueva necesidad de FCCL resistente al calor en módulos de circuitos compactos. Los sistemas de control de baterías dependen de circuitos flexibles que reducen el peso en diseños compactos. Ayuda a los diseñadores a lograr un rendimiento eléctrico estable durante eventos térmicos severos. Los OEMs presionan a los proveedores para entregar laminados con un control dimensional más estricto para partes de seguridad. Los sistemas avanzados de conducción requieren una integridad de señal estable bajo patrones de carga continua. Los proveedores de primer nivel aumentan pedidos a medida que expanden las líneas de producción de componentes inteligentes. La fuerte electrificación automotriz crea ganancias de volumen consistentes en muchas plantas.
- Por ejemplo, SK Nexilis fabrica un papel de cobre ultra delgado de 4 μm utilizado en circuitos de baterías flexibles, mejorando la fiabilidad térmica en unidades de control de vehículos eléctricos.
Cambio Hacia la Capacidad de Fabricación de PCB de Alta Densidad
La producción de interconexiones de alta densidad fortalece la demanda de FCCL en sitios estratégicos de Corea. Los fabricantes necesitan laminados de baja pérdida para soportar el flujo rápido de señales dentro de placas compactas. Esto permite un espaciado más estrecho de capas que mejora la producción en categorías de dispositivos premium. Los productores invierten en nuevas líneas de laminación para mejorar la consistencia en rendimientos más altos. Las empresas locales de PCB responden a los cambios de suministro global expandiendo los clústeres tecnológicos. La creciente actividad de empaquetado de chips aumenta la necesidad de pilas de FCCL duraderas. Las mejoras de capacidad ayudan a las empresas a asegurar contratos largos en electrónica avanzada.
Crecimiento Fuerte en los Ecosistemas de Semiconductores y Pantallas
La expansión de semiconductores impulsa un uso más amplio de FCCL en módulos de empaquetado y prueba de chips. Mejora la estabilidad en circuitos que gestionan el calor alrededor de conjuntos de chips avanzados. Los fabricantes de pantallas prefieren laminados flexibles para interconexiones delgadas dentro de paneles de próxima generación. Los proveedores de materiales introducen superficies de cobre más limpias para mejorar los resultados de grabado. Los dispositivos de datos de alta velocidad requieren FCCL con fuerza dieléctrica estable en cargas máximas. Las sinergias de producción a través de clústeres acortan los tiempos de entrega para los principales fabricantes. Un ecosistema fuerte asegura la integración sostenida de FCCL en muchos dispositivos premium.
Tendencias del Mercado:
Adopción de Grados de FCCL Ultrafinos para Diseños de Sistemas Compactos
Los materiales delgados y ligeros definen una fuerte tendencia en el mercado de laminados flexibles con cobre (FCCL) de Corea del Sur. Los productores suministran capas ultrafinas que cumplen con los objetivos de miniaturización en dispositivos de gama alta. Mejora la flexibilidad del circuito sin reducir la estabilidad eléctrica en puntos de flexión. Los fabricantes de dispositivos portátiles eligen FCCL delgado para ofrecer estructuras de producto delgadas y duraderas. Las pantallas plegables impulsan la necesidad de mayor resistencia a la flexión bajo movimientos repetidos. Los productores modifican mezclas de resina para mejorar la resistencia al pelado en zonas de unión estrechas. La intensidad de la tendencia aumenta con los rápidos lanzamientos de equipos inteligentes compactos en muchos sectores.
- Por ejemplo, los circuitos flexibles de Nippon Mektron soportan más de 200,000 ciclos de flexión en un pequeño radio, permitiendo diseños duraderos de dispositivos portátiles y plegables.
Cambio hacia FCCL Compatible con Alta Frecuencia para Dispositivos 5G y RF
La expansión del 5G impulsa mejoras en FCCL utilizado en circuitos frontales RF en toda Corea. Los ingenieros requieren grados de laminado con baja pérdida dieléctrica a altas velocidades de señal. Apoya el enrutamiento preciso en antenas y filtros dentro de formatos de dispositivos compactos. Los fabricantes de equipos de red invierten en FCCL estable para operaciones multibanda. Los grupos de I+D prueban nuevos sustratos para un mejor manejo del calor durante eventos de transferencia máxima. Aumenta la demanda de superficies de cobre controladas con precisión adaptadas para diseños RF. Esta tendencia gana ritmo a medida que más módulos 5G y Wi-Fi ingresan a dispositivos de consumo e industriales.
- Por ejemplo, el FCCL Pyralux® AP de DuPont presenta una constante dieléctrica de 3.4 y un factor de pérdida de 0.004, lo que lo hace adecuado para módulos 5G de alta frecuencia.
Aumento de la Automatización en Líneas de Fabricación de FCCL
Los productores integran herramientas automatizadas de inspección óptica y manejo en nuevas plantas de FCCL. La automatización mejora la precisión en la detección de defectos en estructuras de laminado delgadas. Reduce el desperdicio de material durante ciclos de producción a gran escala en muchos grados. El soporte robótico fortalece el control de alineación durante tareas de laminación en múltiples etapas. La producción inteligente mejora la trazabilidad y acelera los ciclos de decisión del operador. Los proveedores utilizan herramientas basadas en datos para mantener la consistencia durante cambios frecuentes de lotes. Las tendencias de automatización aumentan con compromisos de exportación más fuertes a los principales fabricantes de electrónica.
Creciente Uso de Materiales FCCL Ecoeficientes
La sostenibilidad impulsa una aceptación más amplia de FCCL ecoeficiente en grandes redes de OEM. Alienta a los productores a suministrar sistemas de resina libres de halógenos con mejor estabilidad térmica. Las marcas de dispositivos buscan materiales que fortalezcan la seguridad mientras reducen las emisiones durante el procesamiento. Los objetivos de reciclabilidad dan forma al diseño de laminados en circuitos flexibles utilizados en muchos dispositivos. Varias plantas invierten en líneas de energía más limpias para cumplir con los objetivos de huella corporativa. Los compradores globales prefieren proveedores alineados con pautas de sostenibilidad a largo plazo. Esta tendencia se acelera con objetivos ambientales más fuertes en la electrónica de consumo.
Análisis de Desafíos del Mercado:
Altas Barreras Técnicas y Requisitos de Producción Complejos
El mercado de laminado flexible de cobre (FCCL) en Corea del Sur enfrenta dificultades debido a estrictos estándares técnicos en los ecosistemas de dispositivos. Requiere un control preciso de la adhesión del cobre que demanda líneas avanzadas de tratamiento de superficies. Las películas ultradelgadas aumentan el riesgo de defectos durante los pasos de laminación y grabado. Los productores deben mantener propiedades dieléctricas uniformes mientras aumentan los volúmenes. Los dispositivos de alta frecuencia introducen requisitos más estrictos para la estabilidad de pérdidas y el comportamiento térmico. Surgen brechas de suministro cuando las plantas enfrentan fluctuaciones de rendimiento en grados sensibles. Estas barreras limitan la entrada de empresas más pequeñas que carecen de capital profundo o fuerza en I+D.
Competencia Intensa y Sensibilidades de Materias Primas
Los productores enfrentan presión de costos vinculada a cambios de precios para el papel de cobre y resinas especiales. Desafía los márgenes cuando la demanda global se ajusta en los segmentos de PCB y semiconductores. Competidores de China y Taiwán introducen grados de alto volumen a precios agresivos. Las empresas locales deben diferenciarse a través de la calidad en lugar de ventajas de costo. La presión regulatoria sobre los productos químicos utilizados en los sistemas de resina aumenta los costos de cumplimiento. Los OEMs exigen tiempos de entrega más rápidos que tensionan los ciclos de producción existentes. Estos factores se combinan para crear un riesgo competitivo y operativo sostenido.
Oportunidades de Mercado:
Expansión del FCCL en Plataformas Emergentes de Movilidad y Dispositivos Inteligentes
El mercado de laminado flexible de cobre (FCCL) en Corea del Sur obtiene nuevas oportunidades de las crecientes arquitecturas de vehículos eléctricos y módulos inteligentes. Apoya a los diseñadores que buscan circuitos ligeros que reemplacen estructuras rígidas en espacios reducidos. El crecimiento de dispositivos portátiles aumenta la demanda de FCCL con mayor resistencia a la flexión. La robótica y los dispositivos IoT requieren laminados compactos con control térmico estable. Las pantallas avanzadas aumentan la necesidad de materiales de interconexión premium en paneles delgados. Los proveedores locales pueden expandir sus ofertas de exportación a los crecientes centros de ensamblaje asiáticos. Estos segmentos crean oportunidades a largo plazo para empresas con fuertes líneas de innovación.
Potencial de Crecimiento en Tecnologías FCCL de Alta Frecuencia y Baja Pérdida
La electrónica de alta velocidad abre oportunidades para FCCL adaptado a sistemas RF, IA y 5G. Alienta a los proveedores a invertir en reformas de resina que reduzcan pérdidas en cargas máximas. Las empresas de empaquetado de chips demandan materiales confiables para caminos de señal densos. Las mejoras en la estabilidad térmica ayudan a cumplir con estrictas reglas de rendimiento en placas avanzadas. Los productores con fuerte capacidad de I+D pueden asegurar victorias de diseño de OEMs globales. La capacidad mejorada fortalece la posición de Corea en cadenas de suministro de electrónica premium. Esta oportunidad se expande con el creciente interés global en sistemas digitales de alto rendimiento.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
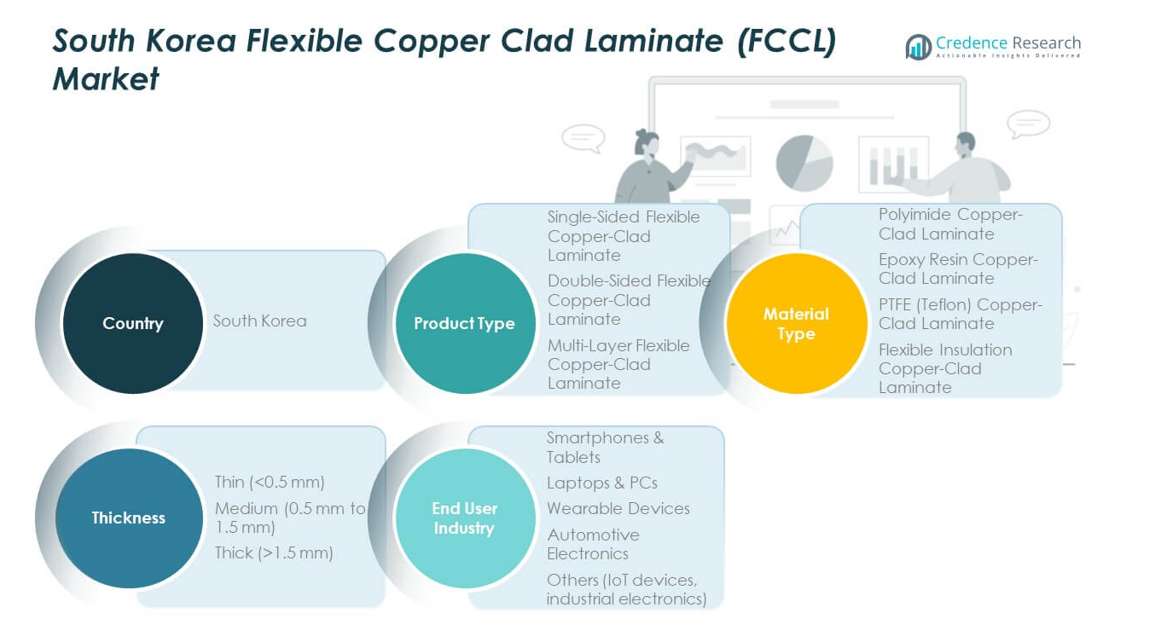
El mercado de laminado flexible de cobre (FCCL) en Corea del Sur muestra una fuerte adopción en todas las categorías de productos. El FCCL de un solo lado asegura un uso constante en circuitos impresos flexibles para dispositivos compactos. El FCCL de doble cara gana amplia preferencia para electrónica de consumo de gama media que necesita mayor densidad de enrutamiento. El FCCL multicapa fortalece su posición en pantallas avanzadas y módulos de alto rendimiento donde la fiabilidad y la precisión de la señal son importantes. La demanda aumenta a medida que los fabricantes se desplazan hacia estructuras de interconexión más delgadas para productos premium. Cada tipo de producto respalda un flujo de trabajo de fabricación definido que se alinea con la arquitectura de dispositivos en evolución. El impulso de crecimiento se mantiene firme en los crecientes clústeres de electrónica.
- Por ejemplo, las estructuras FCCL de múltiples capas de LG Innotek soportan la formación de circuitos de paso fino hasta líneas de 20 μm/espaciado de 20 μm, lo que permite interconexiones densas en smartphones.
Por Tipo de Material
Los laminados a base de poliimida lideran debido a su estabilidad térmica y superior resistencia a la flexión. Los laminados de resina epoxi apoyan dispositivos del mercado masivo donde el costo y la durabilidad deben alinearse con los objetivos de producción. Los laminados de PTFE ganan interés en módulos de alta frecuencia utilizados en sistemas de comunicación que necesitan baja pérdida dieléctrica. Los laminados de aislamiento flexible sirven a aplicaciones más amplias que requieren un rendimiento moderado a precios estables. La selección de materiales cambia con la complejidad del dispositivo y los requisitos térmicos en los centros de producción coreanos.
- Por ejemplo, las películas de poliimida de Toray soportan temperaturas continuas cercanas a 400°C, apoyando estructuras FCCL para circuitos exigentes en semiconductores y aeroespacial.
Por Espesor
Los laminados delgados tienen gran relevancia para dispositivos portátiles, pantallas plegables y circuitos con espacio limitado. Los grados de espesor medio apoyan la electrónica convencional con rigidez equilibrada y tolerancia al calor. Los laminados gruesos mantienen su valor en la electrónica automotriz y sistemas industriales donde la durabilidad es crítica.
Por Industria de Usuario Final
Los smartphones y tablets dominan la demanda debido a los altos ciclos de producción. Las laptops y PCs mantienen un consumo estable para capas de interconexión internas. Los dispositivos portátiles se expanden rápidamente con el creciente uso de dispositivos multifuncionales. La electrónica automotriz gana tracción a través de la adopción de vehículos eléctricos. Otros segmentos, incluidos IoT y electrónica industrial, añaden vías de crecimiento consistentes.
Segmentación:
Por Tipo de Producto
- Laminado Flexible de Cobre Recubierto de un Solo Lado
- Laminado Flexible de Cobre Recubierto de Doble Lado
- Laminado Flexible de Cobre de Múltiples Capas
- Laminado de Cobre Recubierto de Poliimida
- Laminado de Cobre Recubierto de Resina Epoxi
- Laminado de Cobre Recubierto de PTFE (Teflón)
- Laminado de Cobre con Aislamiento Flexible
- Delgado (<0.5 mm)
- Medio (0.5 mm a 1.5 mm)
- Grueso (>1.5 mm)
- Smartphones & Tablets
- Laptops & PCs
- Dispositivos Portátiles
- Electrónica Automotriz
- Otros (dispositivos IoT, electrónica industrial)
Análisis Regional:
Área de la Capital de Seúl – Centro Electrónico Dominante
El mercado de laminados flexibles de cobre en Corea del Sur muestra su mayor concentración de demanda en el Área de la Capital de Seúl, que tiene la mayor cuota de mercado entre las regiones nacionales. Se beneficia de la presencia de importantes fabricantes de semiconductores, pantallas y electrónica que dependen de grados avanzados de FCCL. El área lidera los ciclos de innovación a través de una fuerte actividad de I+D y la adopción temprana de materiales de interconexión premium. Impulsa los volúmenes de adquisición para circuitos flexibles utilizados en smartphones, pantallas plegables y dispositivos de alta densidad. Las cadenas de suministro permanecen firmemente integradas alrededor de los principales clústeres industriales cerca de Seúl e Incheon. La sólida infraestructura de la región apoya una distribución eficiente y una rápida adopción de tecnología. Continúa marcando el ritmo de crecimiento de la demanda nacional de FCCL.
Región de Gyeongsang – Base de Manufactura en Expansión
La región de Gyeongsang tiene una participación moderada en el mercado de laminados flexibles de cobre (FCCL) de Corea del Sur debido a sus crecientes bases de producción electrónica y automotriz. Se beneficia de sólidas instalaciones industriales que utilizan FCCL en módulos de potencia, unidades de infoentretenimiento y sistemas de movilidad inteligente. Busan y Ulsan contribuyen a través de la fabricación activa de componentes para segmentos orientados a la exportación. La demanda aumenta a medida que los proveedores incrementan la producción de electrónica para vehículos eléctricos y piezas de computación de alto rendimiento. La región apoya la adquisición constante para categorías de grosor de FCCL de gama media a alta. Las redes de fabricación en esta área fortalecen la diversificación de productos en la electrónica industrial. Sigue siendo un contribuyente clave al impulso de crecimiento nacional del FCCL.
Regiones de Jeolla y Chungcheong – Zonas de Crecimiento Emergente
Las regiones de Jeolla y Chungcheong tienen una participación más pequeña pero en rápida expansión en el mercado de laminados flexibles de cobre (FCCL) de Corea del Sur. Estas regiones ganan tracción a través de crecientes inversiones en la fabricación de PCB, líneas de ensamblaje de IoT y electrónica de precisión. Los parques industriales emergentes mejoran la capacidad de producción para atraer proveedores que necesitan una fuente confiable de FCCL. La demanda local se fortalece a medida que las fábricas se alinean con los objetivos nacionales para materiales avanzados y componentes digitales. Estas regiones apoyan laminados de aislamiento flexible y tipos de materiales de rango medio utilizados en electrónica diversificada. El potencial de crecimiento aumenta con los esfuerzos regionales para mejorar las capacidades de fabricación. Esto posiciona a estas zonas como importantes contribuyentes futuros al suministro e innovación de FCCL.
Análisis de Jugadores Clave:
- NexFlex
- Doosan Corporation (Electro-Materials)
- SKC
- Samsung Electro-Mechanics
- LG Innotek
- BH Flex
- SI Flex
- Interflex
- Daeduck Electronics
- LS Cable & System
Análisis Competitivo:
El mercado de laminados flexibles de cobre (FCCL) de Corea del Sur presenta una estructura altamente competitiva impulsada por sólidos ecosistemas electrónicos y de semiconductores nacionales. Incluye jugadores establecidos que invierten en sistemas avanzados de resina, laminados ultradelgados y tratamientos de cobre de precisión para asegurar contratos a largo plazo. Las empresas compiten a través de la calidad del material, la resistencia a la flexión, la estabilidad de la señal y la fiabilidad del suministro para circuitos de alta densidad. Se observa una creciente diferenciación a medida que las compañías se enfocan en grados premium de FCCL para smartphones, dispositivos portátiles y electrónica automotriz. El impulso competitivo se mantiene fuerte debido a programas activos de I+D. Varios proveedores aprovechan asociaciones estratégicas para fortalecer su alcance de exportación. Los cambios en la cuota de mercado se alinean con la capacidad de innovación, la escala de producción y la integración con el cliente.
Desarrollos Recientes:
- En noviembre de 2025, Samsung Electro-Mechanics firmó un memorando de entendimiento (MOU) con Sumitomo Chemical Group para establecer una empresa conjunta para la fabricación de 'Glass Core', un material clave para los sustratos de paquetes de semiconductores de próxima generación. Samsung Electro-Mechanics está produciendo actualmente prototipos de sustratos de paquete de vidrio en su línea piloto de la planta de Sejong, con la producción en masa planificada para comenzar después de 2027. La tecnología Glass Core reduce el grosor aproximadamente un 40 por ciento en comparación con los sustratos convencionales, mientras mejora el control de deformación y el rendimiento de señal en sustratos de gran área.
- En septiembre de 2025, Samsung Electro-Mechanics presentó tecnologías avanzadas de sustratos de paquete de próxima generación en el KPCA Show 2025. La compañía mostró sustratos FCBGA para IA y servidores que actualmente están en producción en masa, incluyendo sustratos recién introducidos que son más de 10 veces más grandes en área y presentan más del triple de capas internas en comparación con los FCBGA estándar. Samsung Electro-Mechanics se convirtió en la primera empresa en Corea en producir en masa con éxito sustratos FCBGA para IA y servidores en octubre de 2022 y sigue siendo el único fabricante coreano en producir en masa FCBGA para servidores.
- En junio de 2025, LG Innotek presentó su innovadora tecnología de poste de cobre (Cu-Post) para sustratos de semiconductores, que la compañía comenzó a desarrollar en 2021. Esta tecnología innovadora reduce el tamaño del sustrato de semiconductores hasta un 20 por ciento mientras mantiene los niveles de rendimiento y permite diseños de circuitos más densos. El método Cu-Post emplea pilares de cobre en lugar de bolas de soldadura convencionales, mejorando significativamente la disipación térmica con la conductividad térmica del cobre siendo más de siete veces mayor que la soldadura tradicional. LG Innotek ha asegurado aproximadamente 40 patentes relacionadas con esta tecnología y planea aplicarla a sustratos RF-SiP y FC-CSP, con el objetivo de hacer crecer su negocio de componentes de semiconductores a 3 billones de wones ($2.2 mil millones) en ingresos anuales para 2030.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en los segmentos de Tipo de Producto, Tipo de Material, Grosor e Industria de Usuario Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Aumenta la demanda de FCCL de alta frecuencia adaptados para 5G, RF y necesidades de computación avanzada.
- La innovación en materiales se acelera a través de nuevos sistemas de resina que mejoran el rendimiento de señal y térmico.
- Los proveedores expanden la producción de FCCL de película delgada para apoyar el crecimiento en dispositivos portátiles y plegables.
- Aumenta la adopción de electrónica automotriz con una integración más fuerte de vehículos eléctricos y expansión de módulos de sensores.
- El volumen de exportación crece a medida que los productores nacionales apuntan a centros de ensamblaje de PCB asiáticos y globales.
- La automatización de la fabricación fortalece el control de rendimiento en categorías de laminados ultradelgados.
- Las fábricas inteligentes utilizan herramientas basadas en datos para optimizar la adhesión del cobre y la estabilidad dieléctrica.
- Las empresas locales invierten en líneas de FCCL premium que mejoran la competitividad global.
- Los objetivos de sostenibilidad impulsan un uso más amplio de estructuras de laminado libres de halógenos y ecoeficientes.
- Las asociaciones industriales se profundizan para apoyar ciclos rápidos de productos en las principales marcas de electrónica.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado de laminados flexibles de cobre revestido (FCCL) en Corea del Sur y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de Laminados de Cobre Flexible Recubierto (FCCL) de Corea del Sur entre 2024 y 2032?
¿Qué segmento del mercado de laminados flexibles de cobre revestido (FCCL) de Corea del Sur tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de laminados flexibles de cobre revestido (FCCL) en Corea del Sur?
¿Quiénes son las empresas líderes en el mercado de laminados de cobre flexible recubierto (FCCL) de Corea del Sur?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 201.49 million → 2032: USD 472.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Drivers
- 3.3 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Restraints & Challenges
- 3.4 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Laminado Flexible de Cobre Revestido (FCCL) de Corea del Sur Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
