
Visión General del Mercado
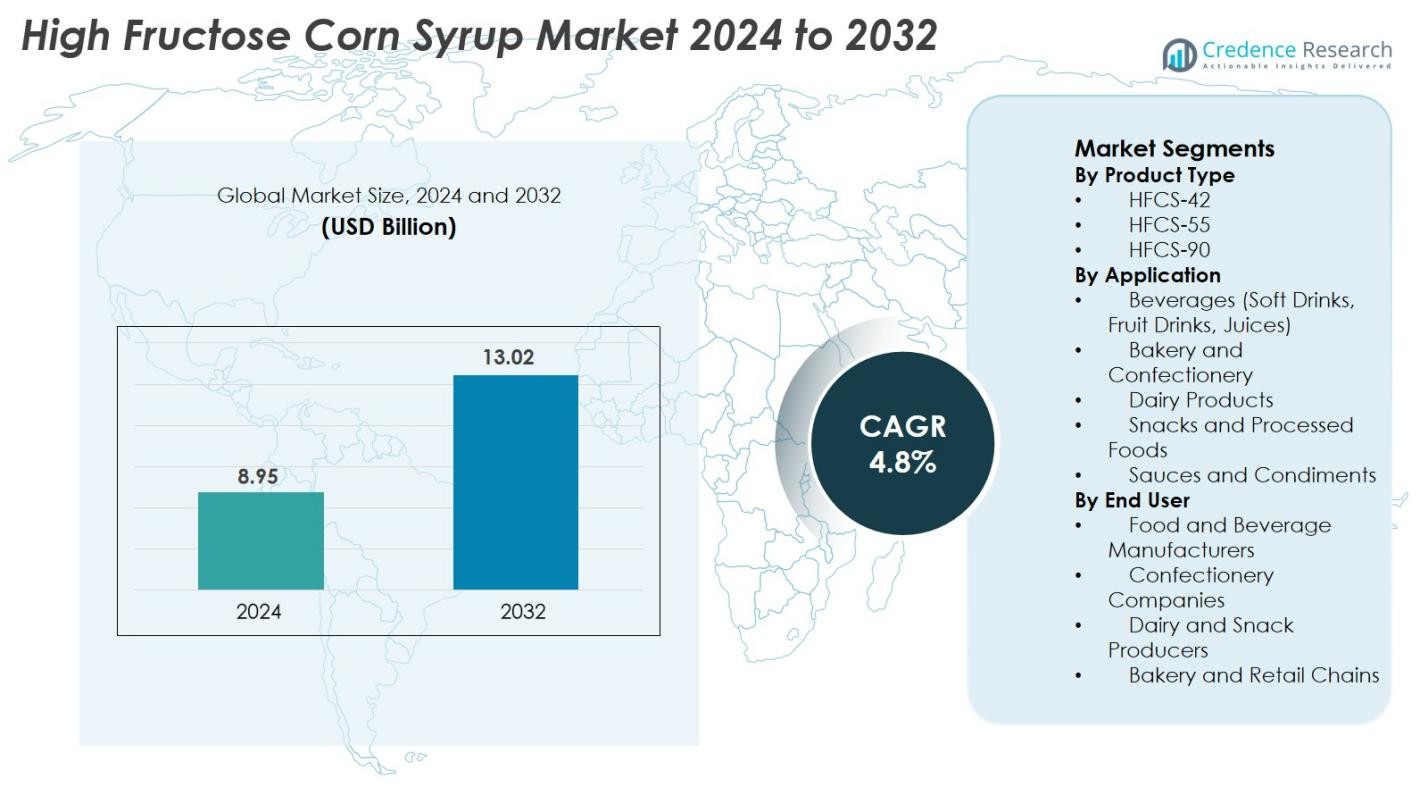
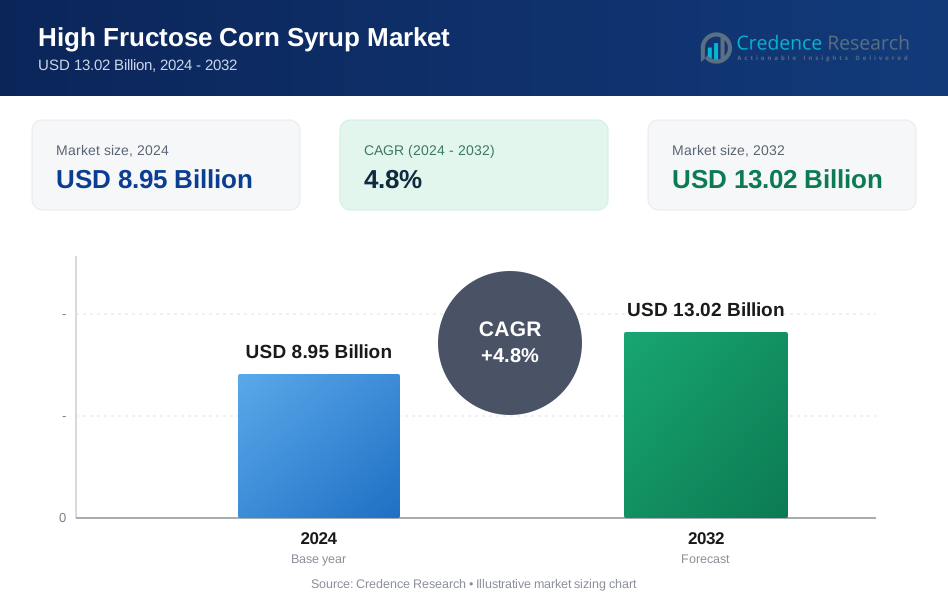
El tamaño del mercado de jarabe de maíz con alto contenido de fructosa se valoró en 8.95 mil millones de USD en 2024 y se anticipa que alcanzará los 13.02 mil millones de USD para 2032, con un CAGR del 4.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Jarabe de Maíz con Alto Contenido de Fructosa 2024 | 8.95 mil millones de USD |
| Mercado de Jarabe de Maíz con Alto Contenido de Fructosa, CAGR | 4.8% |
| Tamaño del Mercado de Jarabe de Maíz con Alto Contenido de Fructosa 2032 | 13.02 mil millones de USD |
El mercado de jarabe de maíz con alto contenido de fructosa está impulsado por grandes productores globales como Archer Daniels Midland Company, Cargill Inc., Ingredion Incorporated, Tate & Lyle PLC, Roquette Frères, Global Sweeteners Holdings Limited, Baolingbao Biology Co., Ltd., y COFCO Biochemical, todos los cuales mantienen fuertes capacidades de fabricación y redes de distribución establecidas. Estas empresas se centran en expandir la eficiencia de producción, mejorar las formulaciones de HFCS y fortalecer las asociaciones con fabricantes de bebidas, panadería y alimentos procesados. América del Norte lidera el mercado global con aproximadamente el 38% de participación, respaldada por el uso extensivo de HFCS en refrescos y alimentos envasados, seguida por Asia-Pacífico con alrededor del 28% de participación debido a la creciente demanda de su sector de alimentos y bebidas en rápida expansión.
Perspectivas del Mercado
- El mercado de jarabe de maíz con alto contenido de fructosa se valoró en 8.95 mil millones de USD en 2024 y se proyecta que alcance los 13.02 mil millones de USD para 2032, registrando un CAGR del 4.8% durante el período de pronóstico.
- Los fuertes impulsores del mercado incluyen la creciente demanda de bebidas endulzadas, alimentos procesados y productos de panadería, con HFCS-55 manteniendo la mayor participación de producto con aproximadamente el 62% debido a su uso extensivo en refrescos.
- Las tendencias clave incluyen el aumento de la adopción de HFCS en mercados emergentes, el creciente uso en alimentos listos para comer y las mejoras tecnológicas en el refinamiento del maíz que mejoran la consistencia y eficiencia del producto.
- El panorama competitivo está conformado por actores importantes como ADM, Cargill, Ingredion, Tate & Lyle, Roquette y COFCO Biochemical, quienes se centran en la expansión de capacidad, optimización de productos y asociaciones estratégicas con grandes fabricantes de alimentos.
- Regionalmente, América del Norte lidera con alrededor del 38% de participación, seguida por Asia-Pacífico con casi el 28%, mientras que las bebidas dominan el segmento de aplicación con aproximadamente el 48% de participación a nivel mundial.
Análisis de Segmentación del Mercado
Por Tipo de Producto
El mercado de jarabe de maíz con alto contenido de fructosa exhibe una fuerte demanda en HFCS-42, HFCS-55 y HFCS-90, con HFCS-55 dominando el segmento con un 62% de participación debido a su uso intensivo en refrescos y bebidas endulzadas. Su perfil de mayor dulzura y eficiencia de costos impulsan su adopción generalizada entre los grandes productores de bebidas. HFCS-42 mantiene una demanda constante en alimentos procesados, postres lácteos y salsas, mientras que HFCS-90 sirve aplicaciones de nicho que requieren mezclas de mayor dulzura. El crecimiento en todos los tipos de productos está respaldado por el aumento del consumo de bebidas listas para beber y el sector de alimentos procesados en expansión en economías emergentes.
- Por ejemplo, Tate & Lyle implementó sistemas avanzados de conversión enzimática que permiten la producción de HFCS-90 con una pureza de fructosa de 90 g por 100 g, apoyando su uso en mezclas de edulcorantes de alta intensidad.
Por Aplicación
En términos de aplicación, las bebidas, incluidas las gaseosas, jugos y bebidas de frutas, lideran el mercado con un 48% de participación, impulsadas por el uso constante de HFCS-55 para mejorar el sabor y la estabilidad. Los productos de panadería y confitería muestran un aumento en el uso de HFCS-42 para la retención de humedad y la mejora de la textura, mientras que los productos lácteos y los snacks procesados dependen cada vez más del HFCS para la uniformidad del sabor y la vida útil prolongada. Las salsas y condimentos también utilizan HFCS-42 para el control de la viscosidad y la dulzura rentable. La expansión del segmento está respaldada por la creciente preferencia de los consumidores por los alimentos envasados a nivel mundial.
- Por ejemplo, Keurig Dr Pepper (anteriormente Dr Pepper Snapple Group) depende en gran medida del HFCS-55 en su cartera de refrescos carbonatados para garantizar la estabilidad del producto y la uniformidad de la dulzura.
Por Usuario Final
Entre los usuarios finales, los fabricantes de alimentos y bebidas representan el 54% de la participación, lo que los convierte en los principales contribuyentes al consumo de HFCS. Su dominio se debe al uso a gran escala en bebidas, productos de panadería, alimentos procesados y formulaciones lácteas. Las empresas de confitería dependen del HFCS-42 para la modulación de la textura y la estabilidad de la dulzura, mientras que los productores de lácteos y snacks lo integran para mantener la consistencia del sabor y la vida útil del producto. Las cadenas de panadería y minoristas aumentan aún más la demanda debido a la creciente preferencia por agentes edulcorantes de bajo costo en las líneas de producción comercial, particularmente en los mercados emergentes.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Bebidas Endulzadas y Alimentos Procesados
El mercado de Jarabe de Maíz de Alta Fructosa está impulsado significativamente por el creciente consumo de bebidas endulzadas, alimentos procesados y productos listos para comer en los mercados globales. Los fabricantes de bebidas prefieren cada vez más el HFCS-55 porque ofrece una dulzura similar al azúcar, se mezcla uniformemente en líquidos y mejora la estabilidad del sabor, especialmente en refrescos carbonatados y bebidas a base de frutas. La expansión de la industria de comida rápida y snacks envasados impulsa aún más la adopción, ya que el HFCS proporciona retención de humedad, vida útil prolongada y beneficios de formulación rentables. La rápida urbanización y los estilos de vida ocupados también elevan la demanda de alimentos convenientes y asequibles donde el HFCS-42 se utiliza comúnmente en productos de panadería, confitería y lácteos. La creciente penetración de los hábitos dietéticos occidentales en Asia-Pacífico y América Latina refuerza este impulsor, creando una demanda sostenida de HFCS como un ingrediente edulcorante versátil. Juntos, estos factores hacen que el consumo de bebidas endulzadas y alimentos procesados sea un catalizador dominante para la expansión del mercado.
- Por ejemplo, General Mills anteriormente utilizaba jarabe de maíz de alta fructosa (JMAF) en algunos alimentos procesados como cereales y snacks por propósitos funcionales como la retención de humedad y la estabilidad en el estante. Sin embargo, la empresa ha eliminado desde entonces el JMAF de la mayoría de sus marcas populares de cereales en EE.UU., a menudo reemplazándolo con azúcar convencional (sacarosa) en respuesta a la demanda del consumidor.
Eficiencia de Costos Comparada con el Azúcar Tradicional
La rentabilidad del JMAF en relación con el azúcar de caña y remolacha sigue siendo un importante impulsor de crecimiento, especialmente para los fabricantes de alimentos y bebidas a gran escala que buscan optimizar los gastos de producción. El JMAF se beneficia de menores costos de producción debido a procesos eficientes de conversión de maíz, disponibilidad estable de materia prima y menor volatilidad de precios en comparación con los mercados mundiales de azúcar influenciados por riesgos climáticos y restricciones comerciales. Su forma líquida también reduce los costos de transporte, manejo y mezcla, convirtiéndolo en una opción preferida para las empresas de procesamiento de bebidas y alimentos que requieren edulcorantes de alto volumen. El JMAF-55 y el JMAF-42 ofrecen niveles de dulzura consistentes que minimizan los desafíos de reformulación, reduciendo aún más las complejidades operativas. En regiones emergentes donde los aranceles al azúcar y las fluctuaciones de la cadena de suministro son comunes, el JMAF proporciona una alternativa financieramente ventajosa. A medida que los fabricantes continúan priorizando la optimización de costos sin comprometer el sabor, la textura o la estabilidad del producto, los beneficios económicos del JMAF continúan reforzando su adopción generalizada en múltiples segmentos de aplicación.
- Por ejemplo, Cargill informa que su tecnología de molienda húmeda permite eficiencias de conversión superiores al 92% de rendimiento de almidón a glucosa, reduciendo significativamente los costos de producción de edulcorantes en comparación con el azúcar refinado, y permitiendo un suministro de JMAF de costo estable para los fabricantes de bebidas.
Ventajas Funcionales en Formulaciones Alimentarias
El Jarabe de Maíz de Alta Fructosa es ampliamente adoptado debido a sus beneficios multifuncionales más allá de la dulzura, proporcionando fuertes ventajas de formulación que impulsan el crecimiento del mercado. El JMAF mejora la retención de humedad en productos horneados, mejora la depresión del punto de congelación en postres lácteos, previene la cristalización en confitería y contribuye al dorado y textura deseables en alimentos procesados. El JMAF-42 es particularmente valorado por su capacidad para mantener la suavidad en panes, pasteles y repostería durante el almacenamiento, mientras que el JMAF-55 ofrece una excelente mejora del sabor y consistencia en bebidas. Su estabilidad bajo condiciones variables de temperatura y pH permite a los fabricantes producir productos uniformes con una vida útil prolongada. Estas fortalezas funcionales son difíciles de replicar con edulcorantes alternativos, convirtiendo al JMAF en un ingrediente crítico en numerosas categorías de productos. A medida que los productores de alimentos buscan cada vez más ingredientes que ofrezcan fiabilidad en el rendimiento, atributos sensoriales mejorados y rentabilidad, las capacidades de formulación multifuncionales del JMAF siguen siendo un motor clave que respalda su demanda a largo plazo.
Tendencias Clave & Oportunidades
Expansión en Mercados Emergentes y Evolución de los Patrones de Consumo Alimentario
Una tendencia importante que está dando forma al mercado del Jarabe de Maíz de Alta Fructosa es la rápida adopción de dietas al estilo occidental en las economías emergentes, lo que impulsa una mayor incorporación de bebidas endulzadas, snacks empaquetados y alimentos listos para consumir. Regiones como Asia-Pacífico, Medio Oriente y América Latina muestran un aumento en el consumo de bebidas y productos de panadería a base de HFCS debido a la urbanización, el aumento del ingreso disponible y la proliferación de cadenas alimentarias globales. Este cambio presenta oportunidades sustanciales para que los fabricantes amplíen capacidades y establezcan asociaciones con productores locales de bebidas y alimentos. Además, las transiciones dietéticas nacionales favorecen el crecimiento de cadenas de venta al por menor de alimentos a gran escala, acelerando la demanda de edulcorantes económicos como el HFCS-42. A medida que los estilos de vida de los consumidores evolucionan hacia opciones impulsadas por la conveniencia, las marcas multinacionales de bebidas y snacks están aumentando la utilización de HFCS para mantener perfiles de sabor consistentes en los mercados globales. La expansión en regiones en desarrollo crea así fuertes oportunidades de mercado a largo plazo para los proveedores de HFCS.
- Por ejemplo, Ingredion expandió sus operaciones de almidón y edulcorantes en China a través de su instalación en Shandong, construyendo una nueva instalación de última generación adyacente a la existente, lo que más que duplica su capacidad y capacidades de producción de almidón en el país, apoyando la creciente demanda de fabricantes locales de bebidas, lácteos y alimentos procesados.
Innovación en Formulaciones y Expansión en Aplicaciones de Etiqueta Limpia
Las tendencias emergentes indican un aumento en la actividad de I&D dirigida al desarrollo de formulaciones modificadas de HFCS con atributos funcionales y nutricionales mejorados. Los fabricantes se están enfocando en crear variantes de HFCS que apoyen el posicionamiento de etiqueta limpia, contribuciones calóricas más bajas o estabilidad mejorada en aplicaciones de alta acidez y alta temperatura. También surgen oportunidades al combinar HFCS con sabores naturales, concentrados de frutas o recetas reducidas en azúcar para alinearse con las expectativas cambiantes de los consumidores de formulaciones más saludables sin comprometer el sabor. Además, los avances en el procesamiento enzimático y las tecnologías de conversión de almidón permiten la creación de grados de HFCS de mayor pureza adecuados para aplicaciones premium de bebidas y lácteos. A medida que los productores de alimentos buscan reformular productos para una mejor vida útil, textura y retención de sabor, la compatibilidad del HFCS con técnicas de procesamiento modernas lo posiciona fuertemente dentro de las líneas de desarrollo de nuevos productos. Esta transición impulsada por la innovación abre oportunidades para una aplicación ampliada en categorías alimentarias en evolución.
- Por ejemplo, Novozymes, un líder global en enzimas industriales, desarrolló soluciones avanzadas de glucoamilasa como Spirizyme® Ultra que mejoran los rendimientos de conversión de almidón a glucosa hasta en un 5%, apoyando directamente la producción de variantes de jarabe de maíz de alta fructosa (HFCS) de mayor pureza utilizadas en bebidas y formulaciones lácteas.
Desafíos Clave
Preocupaciones de Salud y Creciente Preferencia por Endulzantes Naturales
Un desafío significativo para el mercado del Jarabe de Maíz de Alta Fructosa es el creciente escrutinio público respecto a los impactos percibidos en la salud por el consumo de HFCS, particularmente su asociación con la obesidad, la diabetes y los trastornos metabólicos. Aunque los organismos reguladores consideran que el HFCS es comparable al azúcar en términos de seguridad, el sentimiento del consumidor favorece cada vez más las alternativas naturales como la miel, la stevia, el azúcar de caña, el jarabe de agave y los endulzantes a base de frutas. Este cambio se ve amplificado por las tendencias en alimentos de etiqueta limpia, orgánicos y mínimamente procesados, lo que lleva a muchas marcas a reformular productos para eliminar el HFCS. Los productores de bebidas, las marcas de panadería y los fabricantes de snacks enfrentan una creciente presión para comercializar productos con soluciones de endulzantes naturales para atraer a los consumidores conscientes de la salud. Tales cambios en la demanda pueden reducir el uso de HFCS en ciertas categorías, requiriendo que los productores adapten sus estrategias para mantener la relevancia en un panorama nutricional en evolución.
Presión Regulatoria y Volatilidad en las Cadenas de Suministro de Maíz
El mercado de HFCS también enfrenta desafíos regulatorios y de cadena de suministro impulsados por políticas gubernamentales, estructuras arancelarias y fluctuaciones en los precios del maíz. La disponibilidad de maíz, influenciada por la variabilidad climática, las enfermedades de los cultivos y la demanda de producción de biocombustibles, puede causar inestabilidad de precios que afecta los márgenes de fabricación de HFCS. Además, las restricciones comerciales o subsidios que alteran la estructura de costos de los productos a base de maíz pueden impactar la competitividad del HFCS en relación con el azúcar u otros endulzantes. La presión regulatoria en torno al etiquetado de ingredientes, las guías dietéticas y las políticas de reducción de azúcar en muchos países crea más obstáculos, obligando a las empresas a reevaluar la inclusión de HFCS en sus carteras de productos. Estas complejidades, combinadas con iniciativas impulsadas por la sostenibilidad en las industrias alimentarias globales, desafían a los fabricantes a estabilizar las cadenas de suministro y cumplir con los marcos regulatorios en evolución mientras sostienen el crecimiento del mercado.
Análisis Regional
América del Norte
América del Norte lidera el mercado del Jarabe de Maíz de Alta Fructosa con un 38% de participación, respaldada por el extenso consumo de bebidas endulzadas, alimentos procesados y snacks empaquetados. Estados Unidos sigue siendo el mercado dominante debido a su producción a gran escala de bebidas y su bien establecida infraestructura de procesamiento de maíz. La alta disponibilidad de materia prima, cadenas de suministro estables y la fuerte presencia de los principales productores de HFCS refuerzan el dominio regional. La demanda se ve impulsada además por la expansión de la comida rápida y el uso constante de HFCS-55 en refrescos carbonatados. A pesar de la creciente preferencia por endulzantes naturales, el HFCS mantiene una fuerte demanda en aplicaciones alimentarias y de bebidas convencionales.
Europa
Europa posee un 22% de participación en el mercado global de HFCS, impulsada por aplicaciones en panadería, confitería y productos lácteos en lugar de bebidas, donde el azúcar sigue siendo más común. Los países de Europa del Este adoptan cada vez más el HFCS debido a su menor costo y al creciente procesamiento de alimentos manufacturados. El levantamiento de las cuotas de producción de azúcar ha influido en la economía comparativa de los endulzantes, creando oportunidades selectivas para el uso de HFCS. La demanda también se ve respaldada por el aumento en el consumo de alimentos convenientes y el incremento de importaciones de ingredientes a base de HFCS. Sin embargo, el fuerte cambio hacia endulzantes naturales y productos de etiqueta limpia en Europa Occidental presenta un factor moderador para la expansión del HFCS en la región.
Asia-Pacífico
Asia-Pacífico captura el 28% del mercado, impulsado por la rápida urbanización, el aumento de los ingresos disponibles y la creciente adopción de dietas al estilo occidental. China, Japón, Corea del Sur e India muestran una fuerte demanda de HFCS en bebidas, snacks procesados, confitería y productos lácteos. Las capacidades de producción local continúan expandiéndose, especialmente en China, apoyando la eficiencia de costos y una mayor disponibilidad. El próspero sector de bebidas gaseosas de la región impulsa el consumo de HFCS-55, mientras que el HFCS-42 se utiliza ampliamente en categorías de panadería y alimentos envasados. La joven demografía de APAC, el sector minorista de rápido crecimiento y la creciente penetración de marcas de alimentos globales crean colectivamente un fuerte potencial de crecimiento a largo plazo.
América Latina
América Latina representa el 8% del mercado, con México, Brasil y Argentina emergiendo como consumidores clave de HFCS en bebidas y alimentos envasados. La integración de larga data de HFCS en bebidas gaseosas en México apoya una demanda constante, mientras que las industrias de confitería y panadería en expansión de Brasil fortalecen aún más el crecimiento del mercado. Las ventajas de costos sobre el azúcar y la creciente adopción de HFCS-42 en salsas, snacks y productos lácteos contribuyen a la expansión del mercado. Aunque el comportamiento del consumidor consciente de la salud está en aumento, la fuerte preferencia de la región por bebidas endulzadas y productos alimenticios convenientes continúa apoyando el uso de HFCS en las principales industrias de procesamiento de alimentos.
Oriente Medio y África (MEA)
La región de Oriente Medio y África tiene aproximadamente un 4% de participación, respaldada por el creciente volumen de importaciones de HFCS y la creciente adopción en segmentos de panadería, confitería y bebidas. Los países del CCG, liderados por Arabia Saudita y los EAU, muestran un uso creciente de edulcorantes en jugos, bebidas con sabor y alimentos procesados, beneficiando la demanda de HFCS. La creciente población urbana de África y la creciente penetración de marcas multinacionales de alimentos crean oportunidades adicionales para productos basados en HFCS. Sin embargo, el procesamiento limitado de maíz local y la dependencia de las importaciones mantienen los costos más altos que en otras regiones. El cambio gradual hacia el consumo de alimentos envasados continúa apoyando el potencial del mercado.
Segmentaciones del Mercado
Por Tipo de Producto
- HFCS-42
- HFCS-55
- HFCS-90
Por Aplicación
- Bebidas (Refrescos, Bebidas de Frutas, Jugos)
- Panadería y Confitería
- Productos Lácteos
- Snacks y Alimentos Procesados
- Salsas y Condimentos
Por Usuario Final
- Fabricantes de Alimentos y Bebidas
- Empresas de Confitería
- Productores de Lácteos y Snacks
- Cadenas de Panadería y Minoristas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Jarabe de Maíz de Alta Fructosa presenta un panorama competitivo diverso y bien establecido, dominado por fabricantes globales de ingredientes alimentarios con fuertes capacidades de producción, extensas redes de distribución y acceso constante a materias primas a base de maíz. Empresas líderes como Archer Daniels Midland Company, Cargill Inc., Ingredion Incorporated, Tate & Lyle PLC, Roquette Frères, Global Sweeteners Holdings Limited, Baolingbao Biology Co., Ltd., COFCO Biochemical, Xiwang Group Co., Ltd., y Tereos Group juegan un papel central en la configuración de la dinámica del mercado a través de inversiones continuas en tecnologías de procesamiento, mejora de formulaciones y expansión regional. Muchos actores se centran en mejorar la pureza, consistencia y rendimiento funcional de los grados de HFCS para atender a fabricantes de bebidas, panadería y confitería. Las colaboraciones estratégicas con grandes empresas de alimentos y bebidas, las expansiones de capacidad en regiones de alta demanda y la optimización de costos siguen siendo estrategias competitivas clave. A medida que crece la demanda de edulcorantes asequibles en mercados emergentes, los principales productores intensifican sus esfuerzos para fortalecer la penetración en el mercado mientras se adaptan a las tendencias regulatorias y de consumo en evolución.
Análisis de Jugadores Clave
- Roquette Frères
- Ingredion Incorporated
- Global Sweeteners Holdings Limited
- Cargill, Inc.
- Archer Daniels Midland Company (ADM)
- Tate & Lyle PLC
- Baolingbao Biology Co., Ltd.
- COFCO Biochemical
- Xiwang Group Co., Ltd.
- Tereos Group
Desarrollos Recientes
- En septiembre de 2025, Tyson Foods, Inc. reveló que eliminará el HFCS (entre otros aditivos) de todos sus productos de marca en EE. UU. para finales de 2025.
- En julio de 2025, The Coca‑Cola Company anunció el lanzamiento de una versión en EE. UU. de su refresco insignia endulzado con azúcar de caña (en lugar de HFCS).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que la demanda de bebidas endulzadas y alimentos procesados continúe aumentando a nivel global.
- HFCS-55 seguirá siendo el edulcorante preferido por los fabricantes de refrescos debido a su perfil de dulzura y eficiencia en la formulación.
- Los mercados emergentes en Asia-Pacífico y América Latina impulsarán un crecimiento significativo en el consumo durante la próxima década.
- Los fabricantes de alimentos adoptarán cada vez más HFCS para optimizar costos y obtener ventajas de suministro estable sobre el azúcar tradicional.
- Los avances en tecnologías de refinación de maíz mejorarán la pureza del producto y ampliarán las posibilidades de aplicación.
- Los sectores de panadería, confitería y lácteos continuarán integrando HFCS-42 para mejorar la textura y los beneficios de vida útil.
- Los actores del mercado intensificarán las expansiones de capacidad para apoyar la creciente demanda regional y reducir la dependencia de importaciones.
- Las tendencias de concienciación sobre la salud pueden fomentar el desarrollo de formulaciones modificadas de HFCS con atributos nutricionales mejorados.
- Los cambios regulatorios en las políticas de azúcar y edulcorantes influirán en las estrategias de producción y la dinámica de precios.
- La optimización de la cadena de suministro global seguirá siendo una prioridad para asegurar la disponibilidad constante y estructuras de costos competitivas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de jarabe de maíz de alta fructosa y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de jarabe de maíz de alta fructosa entre 2025 y 2032?
¿Qué segmento del mercado de jarabe de maíz de alta fructosa tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de jarabe de maíz de alta fructosa?
¿Quiénes son las empresas líderes en el mercado de jarabe de maíz de alta fructosa?
¿Qué región comandó la mayor parte del mercado de jarabe de maíz de alta fructosa en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Jarabe de Maíz de Alta Fructosa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Jarabe de Maíz de Alta Fructosa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.95 Billion → 2032: USD 13.02 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Jarabe de Maíz de Alta Fructosa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Jarabe de Maíz de Alta Fructosa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Jarabe de Maíz de Alta Fructosa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Jarabe de Maíz de Alta Fructosa Market Drivers
- 3.3 Mercado de Jarabe de Maíz de Alta Fructosa Market Restraints & Challenges
- 3.4 Mercado de Jarabe de Maíz de Alta Fructosa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Jarabe de Maíz de Alta Fructosa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Jarabe de Maíz de Alta Fructosa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Jarabe de Maíz de Alta Fructosa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Jarabe de Maíz de Alta Fructosa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Jarabe de Maíz de Alta Fructosa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Jarabe de Maíz de Alta Fructosa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Jarabe de Maíz de Alta Fructosa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Jarabe de Maíz de Alta Fructosa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Jarabe de Maíz de Alta Fructosa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Jarabe de Maíz de Alta Fructosa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Jarabe de Maíz de Alta Fructosa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Jarabe de Maíz de Alta Fructosa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Jarabe de Maíz de Alta Fructosa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Jarabe de Maíz de Alta Fructosa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Jarabe de Maíz de Alta Fructosa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Jarabe de Maíz de Alta Fructosa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Jarabe de Maíz de Alta Fructosa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Jarabe de Maíz de Alta Fructosa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Jarabe de Maíz de Alta Fructosa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
