
Visión General del Mercado
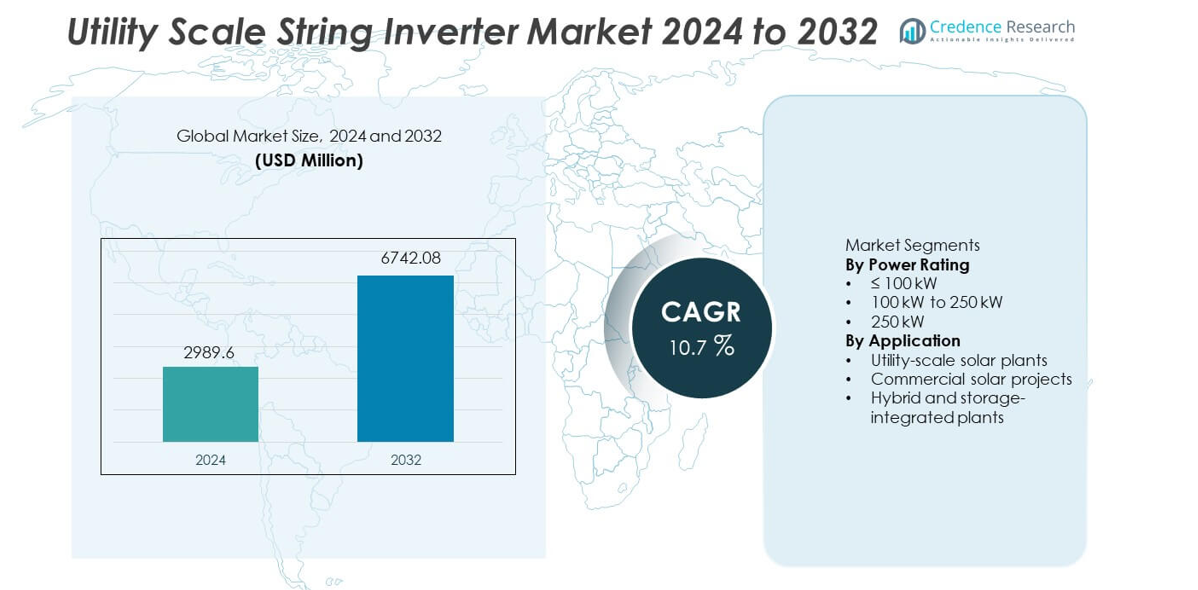
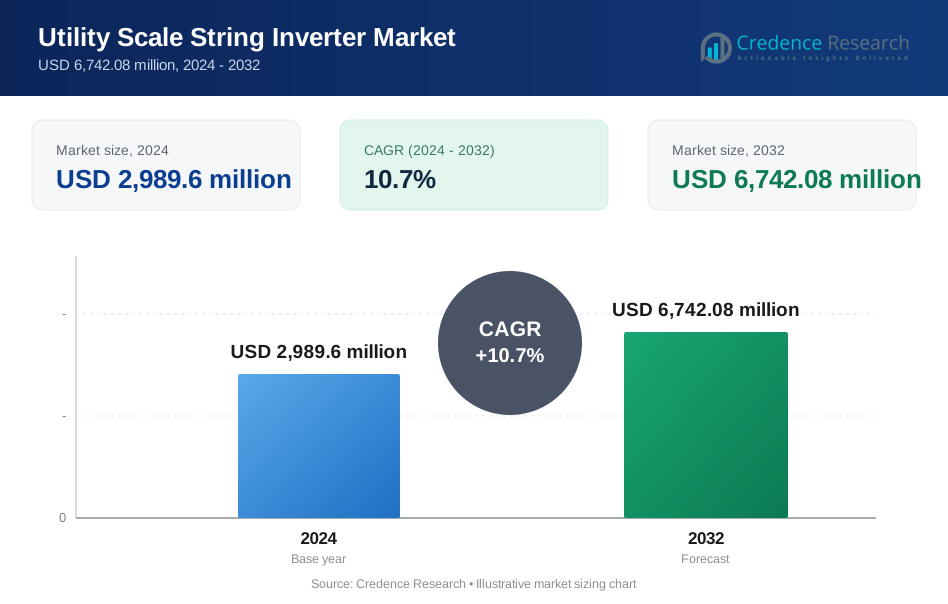
El mercado de inversores string a escala de utilidad fue valorado en USD 2,989.6 millones en 2024 y se proyecta que alcance los USD 6,742.08 millones para 2032, registrando un CAGR del 10.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Inversores String a Escala de Utilidad 2024 | USD 2,989.6 millones |
| Mercado de Inversores String a Escala de Utilidad, CAGR | 10.7% |
| Tamaño del Mercado de Inversores String a Escala de Utilidad 2032 | USD 6,742.08 millones |
El mercado de inversores string a escala de utilidad incluye a líderes como Huawei Technologies, Sungrow Power Supply, SMA Solar Technology, FIMER, Ingeteam, Power Electronics, TMEIC, Sineng Electric, Growatt New Energy y Delta Electronics. Estas empresas compiten a través de diseños de inversores de alta potencia, funciones avanzadas de soporte de red y sólidas asociaciones EPC. Asia Pacífico lidera el mercado con una participación exacta del 35.9%, impulsada por despliegues solares a gran escala en China, India y Australia. América del Norte sigue con una participación del 27.6%, apoyada por la expansión solar a escala de utilidad y el reemplazo de sistemas de inversores más antiguos. Europa tiene una participación del 24.3%, impulsada por políticas de descarbonización y el crecimiento de proyectos híbridos de solar y almacenamiento. El enfoque competitivo se mantiene en la eficiencia, escalabilidad y fiabilidad a largo plazo para grandes plantas solares.
Perspectivas del Mercado
- El mercado de inversores string a escala de utilidad fue valorado en USD 2,989.6 millones en 2024 y se proyecta que crezca a un CAGR del 10.7% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la rápida expansión de proyectos solares a escala de utilidad, la disminución de los costos de los inversores y el fuerte apoyo gubernamental para el despliegue de energías renovables.
- El segmento de clasificación de potencia de 100 kW a 250 kW lidera con una participación de mercado del 46.8%, mientras que las plantas solares a escala de utilidad dominan la demanda de aplicaciones con una participación del 58.9% debido a las grandes instalaciones de proyectos.
- La dinámica competitiva sigue siendo fuerte, con los principales actores centrados en inversores string de alta potencia, características avanzadas de soporte de red, monitoreo digital y capacidades de servicio a largo plazo, mientras que la eficiencia de costos impulsa la competencia en mercados emergentes.
- Asia Pacífico lidera la demanda regional con una participación de mercado del 35.9%, seguida por América del Norte con un 27.6% y Europa con un 24.3%, apoyada por grandes adiciones de capacidad solar, modernización de la red y desarrollo de proyectos híbridos.
Análisis de Segmentación del Mercado:
Por Clasificación de Potencia
El mercado de inversores string a escala de utilidad, por clasificación de potencia, incluye categorías de ≤100 kW, 100 kW a 250 kW, y >250 kW, con el segmento de 100 kW a 250 kW liderando con una cuota de mercado del 46.8%. Este segmento gana una fuerte adopción debido a su equilibrio óptimo entre densidad de potencia, eficiencia y flexibilidad del sistema para grandes instalaciones solares. Los desarrolladores de servicios públicos prefieren este rango para el diseño modular de plantas, un mantenimiento más sencillo y una reducción del tiempo de inactividad en comparación con los inversores centrales. La mejora en la eficiencia del inversor, mayores relaciones DC-AC y una mejor tolerancia a fallos respaldan aún más la adopción. El creciente despliegue de grandes parques solares y el creciente enfoque en reducir el costo nivelado de la electricidad continúan impulsando el dominio de este rango de potencia.
- Por ejemplo, Sungrow desplegó su inversor multi-MPPT con una entrada DC de alta capacidad, apoyando una carga DC significativa y una recuperación de fallos más rápida en grandes parques solares.
Por Aplicación
Por aplicación, el mercado se segmenta en plantas solares a escala de utilidad, proyectos solares comerciales y plantas híbridas e integradas con almacenamiento, con las plantas solares a escala de utilidad representando el 58.9% de la cuota de mercado. Las grandes granjas solares adoptan cada vez más inversores string debido a una mayor disponibilidad del sistema, operación simplificada y mejor rendimiento bajo sombreado parcial. Las funciones de soporte de red, como el control de potencia reactiva y el soporte de fallos, mejoran la idoneidad para aplicaciones de servicios públicos. La rápida expansión de la capacidad solar a escala de utilidad, las políticas de energía renovable de apoyo y la disminución de los costos de los inversores impulsan una fuerte demanda. Las plantas híbridas e integradas con almacenamiento muestran una adopción creciente, pero las instalaciones solares a escala de utilidad siguen siendo el motor principal de crecimiento.
- Por ejemplo, Huawei instaló sus inversores string SUN2000-215K en grandes granjas solares, ofreciendo alta eficiencia máxima y apoyando múltiples canales MPPT para gestionar terrenos irregulares. Estas capacidades mejoran el rendimiento energético y la fiabilidad operativa en instalaciones a gran escala.
Principales Impulsores de Crecimiento
Rápida Expansión de Instalaciones Solares a Escala de Utilidad
El rápido crecimiento de los proyectos solares a escala de utilidad impulsa fuertemente la demanda de inversores string. Los gobiernos y las empresas de servicios públicos continúan invirtiendo en grandes parques solares para cumplir con los objetivos de energía renovable. Los inversores string apoyan el diseño modular de plantas, mayor disponibilidad y mantenimiento más fácil en comparación con los inversores centrales. Los desarrolladores prefieren estos sistemas para reducir el tiempo de inactividad y mejorar el rendimiento en grandes instalaciones. La caída de los costos de los módulos solares y los marcos de políticas de apoyo aceleran aún más el despliegue de proyectos. La expansión de la capacidad solar en regiones emergentes y desarrolladas sostiene el crecimiento a largo plazo de los inversores string a escala de utilidad.
- Por ejemplo, Sungrow suministró inversores string para un complejo solar de 2,200 MW en China, donde cada inversor soporta 12 canales MPPT y un voltaje máximo de entrada DC de 1,500 V. Esta configuración mejoró la flexibilidad del diseño y redujo el tiempo de inactividad del mantenimiento en todo el sitio.
Mejora de la Eficiencia y Capacidades de Soporte de Red
Los avances en la tecnología de inversores mejoran significativamente la eficiencia del sistema y la compatibilidad con la red. Los inversores string modernos ofrecen mayor eficiencia de conversión, monitoreo avanzado y mejor detección de fallos. Las funciones de soporte de red, como el control de potencia reactiva y la regulación de voltaje, mejoran el cumplimiento con los códigos de red de servicios públicos. Estas características aumentan la adopción en grandes plantas solares conectadas a redes débiles o variables. Las empresas de servicios públicos favorecen los inversores que apoyan la estabilidad de la red mientras maximizan la producción. La innovación continua en electrónica de potencia sigue siendo un fuerte impulsor de crecimiento.
- Por ejemplo, SMA Solar implementó su inversor de cadena Sunny Highpower PEAK3 con una potencia nominal de 150 kW, una eficiencia máxima del 98.8 y control dinámico de potencia reactiva integrado.
Menores Costos de Instalación y Mantenimiento
Los inversores de cadena reducen los costos generales del proyecto mediante una instalación simplificada y un reemplazo modular. Los tamaños de unidad más pequeños disminuyen la complejidad del transporte y manejo. Los equipos de mantenimiento pueden reemplazar inversores individuales sin apagar plantas enteras. Esta flexibilidad reduce el riesgo operativo y mejora el tiempo de actividad del sistema. Los desarrolladores se benefician de menores costos de ciclo de vida y un mejor retorno de la inversión. La eficiencia de costos sigue siendo un factor clave que respalda una adopción más amplia a escala de servicios públicos.
Tendencias y Oportunidades Clave
Aumento de la Adopción de Inversores de Cadena de Alta Potencia
El mercado muestra un fuerte cambio hacia inversores de cadena de mayor potencia por encima de 100 kW. Los fabricantes desarrollan modelos con mayor densidad de potencia y enfriamiento avanzado. Estos sistemas reducen la cantidad de inversores mientras mantienen los beneficios modulares. Las empresas de servicios públicos adoptan unidades de alta potencia para optimizar el espacio y los costos de cableado. Esta tendencia crea oportunidades para proveedores que ofrecen soluciones escalables y de alta capacidad. La demanda de inversores de cadena de alta potencia sigue aumentando en grandes parques solares.
- Por ejemplo, Sineng Electric desarrolló un inversor de cadena de 275 kW que soporta un sistema de 1,500 V DC, 12 entradas MPPT y un rango de temperatura de operación de hasta 60 °C.
Crecimiento de Plantas Solares Híbridas e Integradas con Almacenamiento
La integración de almacenamiento de energía con plantas solares crea nuevas oportunidades. Los inversores de cadena soportan arquitecturas de sistema flexibles para proyectos híbridos. Las empresas de servicios públicos implementan estos sistemas para gestionar la intermitencia y mejorar la confiabilidad de la red. El crecimiento en la adopción de almacenamiento de baterías fortalece la demanda de soluciones de inversores compatibles. El desarrollo de proyectos híbridos amplía el alcance del mercado más allá de las plantas solares convencionales. Esta tendencia respalda oportunidades de diversificación a largo plazo.
- Por ejemplo, Ingeteam implementó su plataforma de inversores INGECON SUN STORAGE que soporta sistemas de baterías de hasta 1,500 V DC y un flujo de potencia bidireccional de 100 kW por unidad.
Desafíos Clave
Conformidad con la Red y Complejidad de Interconexión
Los proyectos a escala de servicios públicos enfrentan estrictos requisitos de códigos de red. Los inversores deben cumplir con estándares en evolución para voltaje, frecuencia y respuesta a fallos. El cumplimiento aumenta la complejidad del diseño y los costos de prueba. Los retrasos en la certificación pueden ralentizar los tiempos del proyecto. Los desarrolladores requieren soluciones confiables que cumplan con las regulaciones locales de la red. Gestionar los diversos requisitos de la red sigue siendo un desafío clave para los fabricantes.
Condiciones Operativas Adversas y Preocupaciones de Confiabilidad
Las plantas solares a escala de servicios públicos operan en condiciones ambientales extremas. Las altas temperaturas, el polvo y la humedad impactan el rendimiento de los inversores. Asegurar la confiabilidad a largo plazo bajo estas condiciones aumenta los requisitos de ingeniería. El acceso para mantenimiento en ubicaciones remotas añade complejidad. Las fallas pueden impactar la producción de la planta y los ingresos. Los fabricantes deben equilibrar costo, durabilidad y rendimiento para abordar los desafíos de confiabilidad.
Análisis Regional
Norteamérica
América del Norte tiene una cuota de mercado del 27,6% en el mercado de inversores string a escala de servicios públicos. El crecimiento está impulsado por grandes despliegues solares a escala de servicios públicos en los Estados Unidos y Canadá. Los desarrolladores prefieren cada vez más los inversores string por su mayor disponibilidad del sistema y mantenimiento simplificado. La sustitución de sistemas de inversores envejecidos en las primeras plantas solares también respalda la demanda. La modernización de la red y los estándares de interconexión fomentan la adopción de tecnologías avanzadas de inversores con características de soporte de red. Las crecientes inversiones en proyectos solares más almacenamiento fortalecen aún más la demanda. Las sólidas carteras de proyectos y el apoyo político estable sostienen una expansión constante del mercado regional.
Europa
Europa representa el 24,3% de la cuota de mercado global de inversores string a escala de servicios públicos. Los fuertes objetivos de energía renovable y las políticas de descarbonización impulsan las adiciones de capacidad solar en Alemania, España, Francia e Italia. Las empresas de servicios públicos adoptan inversores string para mejorar el rendimiento energético y reducir el tiempo de inactividad en grandes parques solares. Los requisitos de flexibilidad de la red y los estrictos estándares de cumplimiento favorecen las soluciones avanzadas de inversores. El crecimiento en proyectos híbridos de solar y almacenamiento también respalda la demanda. La sustitución de inversores centrales en plantas más antiguas contribuye al crecimiento constante del mercado en toda la región.
Asia Pacífico
Asia Pacífico lidera el mercado con una cuota del 35,9%. La rápida expansión de la capacidad solar a escala de servicios públicos en China, India, Japón y Australia impulsa una fuerte demanda de inversores. Los gobiernos apoyan grandes parques solares a través de programas nacionales de energías renovables. Los desarrolladores prefieren los inversores string por su diseño modular y una puesta en marcha más rápida. La competitividad de costos y la fabricación local fortalecen la adopción. La expansión de la red en economías emergentes aumenta aún más las instalaciones. Las altas carteras de proyectos solares posicionan a Asia Pacífico como el mercado regional dominante y de más rápido crecimiento.
América Latina
América Latina tiene una cuota de mercado del 7,4% en el mercado de inversores string a escala de servicios públicos. El crecimiento está respaldado por el aumento de las inversiones solares en Brasil, Chile y México. Las empresas de servicios públicos despliegan inversores string para mejorar el rendimiento en proyectos a gran escala ubicados en regiones remotas. La favorable irradiación solar y las subastas de renovables fomentan el desarrollo de proyectos. La sensibilidad presupuestaria impulsa la preferencia por soluciones de inversores rentables y confiables. Las mejoras graduales de la red y la adopción de proyectos híbridos apoyan un crecimiento regional moderado pero consistente.
Oriente Medio y África
La región de Oriente Medio y África representa el 4,8% de la cuota de mercado global. Los grandes proyectos solares a escala de servicios públicos en los países del Golfo impulsan la demanda de inversores string. Las duras condiciones climáticas favorecen los sistemas modulares con un mantenimiento más sencillo. Las iniciativas gubernamentales de energías renovables apoyan nuevas instalaciones. En África, el desarrollo solar sigue siendo gradual pero en expansión debido a las necesidades de electrificación. Las inversiones en infraestructura a largo plazo y la disminución de los costos solares apoyan un progreso constante del mercado regional.
Segmentaciones del Mercado:
Por Clasificación de Potencia
- ≤ 100 kW
- 100 kW a 250 kW
- 250 kW
Por Aplicación
- Plantas solares a escala de servicios públicos
- Proyectos solares comerciales
- Plantas híbridas e integradas con almacenamiento
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El análisis del paisaje competitivo destaca un mercado altamente competitivo liderado por Huawei Technologies, Sungrow Power Supply, SMA Solar Technology, FIMER, Ingeteam, Power Electronics, TMEIC, Sineng Electric, Growatt New Energy y Delta Electronics. La competencia se centra en la eficiencia, la fiabilidad y el cumplimiento de la red para grandes instalaciones solares. Los principales actores invierten en inversores de cadena de alta potencia, refrigeración avanzada y monitoreo digital para mejorar el tiempo de actividad y reducir los costos operativos. Las características de soporte de red sólido, incluida la regulación de voltaje y la capacidad de soportar fallos, fortalecen la aceptación por parte de las empresas de servicios públicos. Los fabricantes expanden las redes de servicio global para apoyar grandes carteras de proyectos y contratos de mantenimiento a largo plazo. La optimización de costos a través de la fabricación local y la integración de la cadena de suministro mejora la competitividad, especialmente en regiones sensibles al precio. Las asociaciones estratégicas con empresas EPC y servicios públicos apoyan los despliegues a gran escala. La innovación continua en densidad de potencia, ciberseguridad e integración de almacenamiento define el posicionamiento competitivo en el mercado de inversores de cadena a escala de utilidad.
Análisis de Jugadores Clave
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- SMA Solar Technology AG
- FIMER S.p.A.
- Ingeteam
- Power Electronics S.L.
- TMEIC Corporation
- Sineng Electric
- Growatt New Energy
- Delta Electronics
Desarrollos Recientes
- En septiembre de 2025, SMA Solar Technology AG anunció planes de producción en EE. UU. El plan cubre inversores de cadena PEAK3 para sistemas fotovoltaicos a gran escala.
- En abril de 2025, FIMER S.p.A. (bajo nueva propiedad de McLaren Applied) anunció oficialmente su participación en Intersolar Europe 2025 para presentar su cartera de energía de próxima generación.
- En junio de 2024, Huawei Technologies Co., Ltd. presentó la serie SUN2000-330KTL como parte de su línea de PV para servicios públicos durante la SNEC PV Power Expo en Shanghái
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Clasificación de Potencia, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La expansión de la capacidad solar a escala de servicios públicos mantendrá una fuerte demanda de inversores.
- Los inversores de cadena de alta potencia ganarán una adopción más amplia en grandes parques solares.
- Los proyectos híbridos de solar y almacenamiento aumentarán las necesidades de complejidad de los inversores.
- Las características de soporte y cumplimiento de la red darán forma al desarrollo de productos.
- Los diseños modulares seguirán siendo preferidos por su fiabilidad y tiempo de actividad.
- La optimización de costos influirá en las decisiones de adquisición de los desarrolladores.
- Asia Pacífico continuará liderando las nuevas instalaciones.
- El monitoreo digital y el análisis se convertirán en características estándar.
- El rendimiento en climas adversos impulsará mejoras en el diseño.
- La competencia se intensificará a través de la innovación, la eficiencia y la calidad del servicio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de inversores de cadena a escala de utilidad y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de inversores de cadena a escala de utilidad entre 2024 y 2032?
¿Qué segmento del mercado de inversores de cadena a escala de utilidad tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de inversores de cadena a escala de utilidad?
¿Quiénes son las empresas líderes en el mercado de inversores de cadena a escala de utilidad?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Inversores de Cadena a Escala de Servicios Públicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,989.6 million → 2032: USD 6,742.08 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Drivers
- 3.3 Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Restraints & Challenges
- 3.4 Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Inversores de Cadena a Escala de Servicios Públicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Inversores de Cadena a Escala de Servicios Públicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Inversores de Cadena a Escala de Servicios Públicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Inversores de Cadena a Escala de Servicios Públicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Inversores de Cadena a Escala de Servicios Públicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Inversores de Cadena a Escala de Servicios Públicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Inversores de Cadena a Escala de Servicios Públicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Inversores de Cadena a Escala de Servicios Públicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Inversores de Cadena a Escala de Servicios Públicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Inversores de Cadena a Escala de Servicios Públicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Inversores de Cadena a Escala de Servicios Públicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Inversores de Cadena a Escala de Servicios Públicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Inversores de Cadena a Escala de Servicios Públicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Inversores de Cadena a Escala de Servicios Públicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Inversores de Cadena a Escala de Servicios Públicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Inversores de Cadena a Escala de Servicios Públicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Inversores de Cadena a Escala de Servicios Públicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
