
Visión General del Mercado:
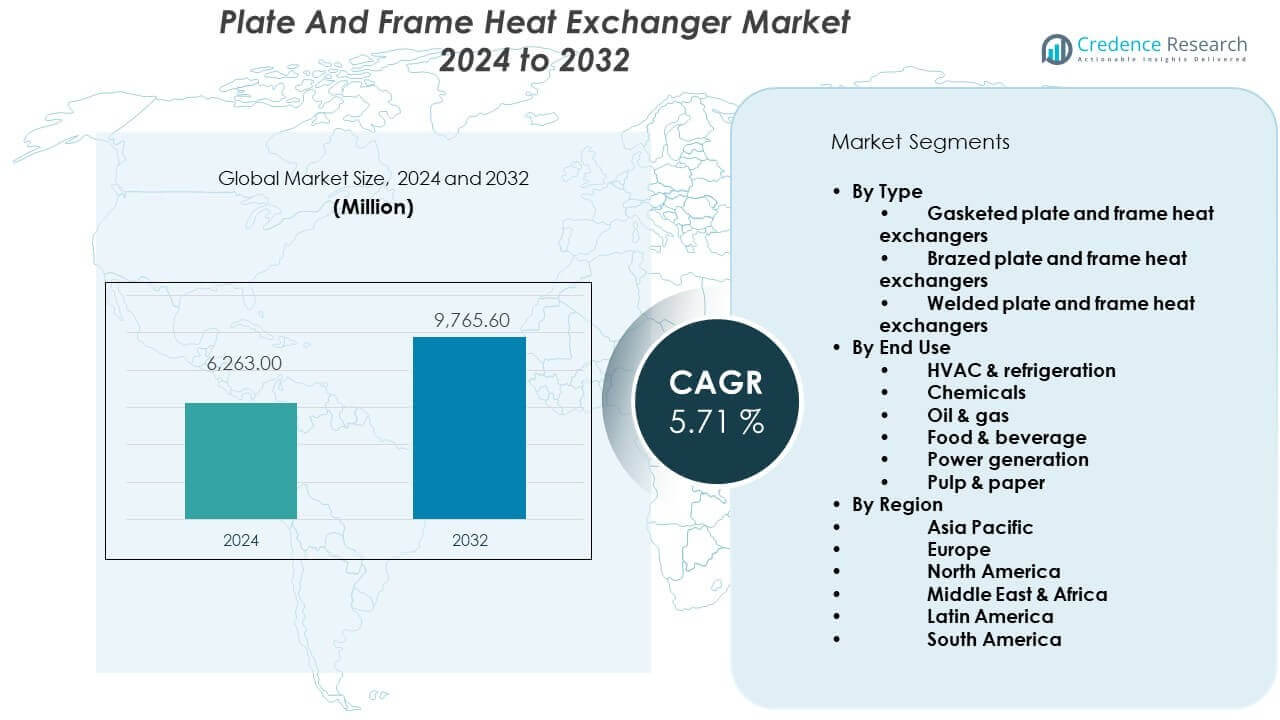
Se proyecta que el mercado de intercambiadores de calor de placas y marcos crezca de USD 6,263 millones en 2024 a un estimado de USD 9,765.6 millones para 2032, con una tasa de crecimiento anual compuesta del 5.71% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Intercambiadores de Calor de Placas y Marcos 2024 | USD 6,263 millones |
| Mercado de Intercambiadores de Calor de Placas y Marcos, CAGR | 5.71% |
| Tamaño del Mercado de Intercambiadores de Calor de Placas y Marcos 2032 | USD 9,765.6 millones |
El crecimiento del mercado está impulsado por la creciente demanda de sistemas térmicos energéticamente eficientes en diversas industrias. Las plantas de manufactura buscan reducir las pérdidas de energía y los gastos operativos. Los procesadores de alimentos y bebidas dependen de diseños de intercambiadores higiénicos y fáciles de limpiar. Las industrias químicas y farmacéuticas requieren un control de temperatura preciso para procesos estables. Los sistemas HVAC utilizan intercambiadores de placas y marcos para optimizar el espacio y la eficiencia. Las redes de calefacción distrital adoptan estos sistemas para una transferencia de calor confiable. La construcción modular apoya actualizaciones rápidas y reduce el tiempo de inactividad.
Europa lidera el mercado debido a estrictas regulaciones de eficiencia energética y emisiones. Países como Alemania y Francia invierten fuertemente en la modernización de la calefacción distrital. América del Norte muestra una demanda estable de HVAC, procesamiento de alimentos y modernización industrial. Estados Unidos apoya el reemplazo de sistemas de intercambio de calor envejecidos. Asia Pacífico emerge como una región de alto crecimiento debido a la rápida expansión industrial. China e India aumentan las inversiones en químicos, energía y manufactura. El sudeste asiático gana demanda de la expansión de las industrias de procesamiento de alimentos y exportación.
Perspectivas del Mercado:
- Se proyecta que el mercado de intercambiadores de calor de placas y marcos crecerá de USD 6,263 millones en 2024 a USD 9,765.6 millones para 2032, registrando un CAGR del 5.71%, respaldado por su diseño compacto, alta eficiencia de transferencia de calor y fácil mantenimiento.
- Europa (32–35%), Asia-Pacífico (30–33%) y América del Norte (22–25%) dominan el mercado debido a estrictas regulaciones energéticas, rápida expansión industrial y fuerte demanda de HVAC y renovación, respectivamente.
- Asia-Pacífico, con una participación del 30–33%, es la región de más rápido crecimiento, impulsada por la industrialización en China e India, la expansión de la capacidad de fabricación y la creciente adopción de sistemas térmicos energéticamente eficientes.
- Por tipo, los intercambiadores de calor de placas y marcos con juntas representan aproximadamente el 45–48%, impulsados por su flexibilidad, facilidad de limpieza y adecuación para industrias de procesos que requieren mantenimiento frecuente.
- Por uso final, HVAC & refrigeración tienen casi un 35–38% de participación, respaldados por el crecimiento de la construcción urbana, las mejoras en edificios comerciales y la creciente demanda de soluciones térmicas que ahorran espacio.
Impulsores del Mercado:
Creciente Demanda Industrial de Sistemas Térmicos Compactos y Eficientes en Industrias de Procesos Básicos
Las industrias buscan sistemas de transferencia de calor compactos que se adapten a instalaciones con espacio limitado. Las unidades de placas y marcos ofrecen alta eficiencia térmica con huellas pequeñas. Las plantas químicas dependen del control preciso de temperatura para reacciones estables. Los procesadores de alimentos prefieren diseños higiénicos con ciclos de limpieza rápidos. Las empresas de servicios públicos utilizan estos sistemas para tareas de calor consistentes. Los equipos de mantenimiento valoran el fácil acceso a las placas y el servicio rápido. El mercado de intercambiadores de calor de placas y marcos se beneficia de estas necesidades operativas. El rendimiento confiable apoya ciclos de producción largos.
- Por ejemplo, Alfa Laval informa que sus intercambiadores de calor de placas con juntas logran coeficientes de transferencia de calor superiores a 5,000 W/m²K en tareas de procesos industriales, apoyando diseños compactos y control térmico estable. El rendimiento confiable apoya ciclos de producción largos.
Creciente Énfasis en el Control de Costos Operativos y Objetivos de Rendimiento Energético
La presión de los costos energéticos impulsa la demanda de sistemas de intercambio de calor eficientes. Las empresas rastrean las pérdidas de energía en los procesos térmicos. Las caídas de presión más bajas ayudan a reducir las necesidades de energía de bombeo. El mercado de intercambiadores de calor de placas y marcos apoya las actualizaciones de sistemas centradas en costos. Las plantas buscan cumplir con los puntos de referencia energéticos internos. La transferencia de calor estable mejora la consistencia del rendimiento. La operación predecible ayuda en la planificación presupuestaria. El control de costos fortalece la adopción a largo plazo.
- Por ejemplo, Danfoss afirma que sus intercambiadores de calor de placas soldadas reducen la energía de bombeo hasta en un 30% en comparación con los diseños tradicionales de carcasa debido a los canales de flujo optimizados.
Expansión de la Infraestructura de HVAC y Calefacción Distrital en Desarrollos Urbanos
La construcción urbana aumenta la demanda de sistemas de calefacción eficientes. Los edificios comerciales requieren diseños mecánicos compactos. Los diseñadores de HVAC seleccionan sistemas de placas por su flexibilidad de diseño. El mercado de intercambiadores de calor de placas y marcos apoya las redes de calefacción distrital. Los proyectos municipales valoran la capacidad de expansión modular. La distribución de calor confiable mejora la estabilidad de la red. La densidad urbana aumenta la actividad de reemplazo del sistema. El crecimiento de la infraestructura sostiene una demanda constante.
Requisitos de Fiabilidad de Procesos en Operaciones de Manufactura Continua
La producción continua requiere un control térmico estable. Las paradas no planificadas aumentan el riesgo financiero. Los operadores prefieren equipos que permitan un mantenimiento rápido. El mercado de intercambiadores de calor de placas y bastidor cumple con los requisitos de tiempo de actividad. Las placas modulares permiten un servicio parcial. La transferencia de calor consistente protege la calidad del producto. La fiabilidad apoya una larga vida útil de los activos. La estabilidad del proceso impulsa las decisiones de inversión.
Tendencias del Mercado:
Cambio hacia Configuraciones de Intercambio de Calor Modulares y Escalables
Los usuarios finales prefieren sistemas térmicos escalables. Los diseños de placas modulares apoyan la expansión de capacidad por fases. Las instalaciones evitan el reemplazo completo del sistema. El mercado de intercambiadores de calor de placas y bastidor se alinea con la planificación flexible de plantas. Los componentes estandarizados reducen el esfuerzo de ingeniería. La instalación más rápida acorta los cronogramas de proyectos. La escalabilidad apoya la disciplina de capital. Los diseños se adaptan a los cambios de proceso.
- Por ejemplo, Kelvion Holding GmbH destaca que la capacidad en sus unidades de placas con juntas puede expandirse agregando placas sin alterar el tamaño del bastidor, permitiendo aumentos de producción de más del 50% dentro del mismo espacio en plantas industriales.
Aumento del Uso de Materiales Avanzados para Placas y Diseños de Superficie
Los fabricantes mejoran la geometría de las placas para una mejor eficiencia. Las aleaciones avanzadas mejoran la resistencia a la corrosión. Las superficies optimizadas aumentan la turbulencia a menor presión. El mercado de intercambiadores de calor de placas y bastidor refleja el progreso en materiales. Las industrias manejan fluidos agresivos de manera más segura. Una vida útil más larga reduce los ciclos de reemplazo. La estabilidad del rendimiento mejora la fiabilidad. Las mejoras de diseño apoyan las ganancias de eficiencia.
Integración de Intercambiadores de Calor en Sistemas de Recuperación de Calor Residual
Las industrias se centran en recuperar el calor de proceso no utilizado. El calor residual apoya las necesidades de calefacción secundaria. Los intercambiadores compactos se adaptan fácilmente a los módulos de recuperación. El mercado de intercambiadores de calor de placas y bastidor apoya la integración de la recuperación. Las plantas mejoran el balance energético general. El uso reducido de combustible disminuye los costos operativos. La reutilización térmica se alinea con los objetivos de sostenibilidad. Las ganancias de eficiencia añaden valor a largo plazo.
Preferencia Creciente por Sistemas Fáciles de Limpiar en Industrias Reguladas
Los sectores regulados exigen estrictos estándares de higiene. Las plantas de alimentos y farmacéuticas requieren limpieza frecuente. Los sistemas de placas permiten un desmontaje rápido. El mercado de intercambiadores de calor de placas y bastidor se adapta a operaciones reguladas. El tiempo de limpieza reducido mejora el tiempo de actividad. El acceso para inspección apoya las auditorías de cumplimiento. La facilidad de limpieza protege la seguridad del producto. Las regulaciones sostienen la demanda de reemplazo.
Análisis de Desafíos del Mercado:
Alta Sensibilidad al Ensuciamiento y Calidad del Fluido en Ciertas Aplicaciones
El ensuciamiento reduce la eficiencia térmica con el tiempo. La mala calidad del fluido aumenta la frecuencia de limpieza. Algunos procesos enfrentan riesgos de incrustación. El mercado de intercambiadores de calor de placas y bastidor enfrenta variaciones de rendimiento. Los operadores deben gestionar la filtración cuidadosamente. El mantenimiento frecuente aumenta el esfuerzo laboral. El riesgo de inactividad afecta la productividad. El diseño específico para la aplicación se vuelve crítico.
Limitaciones de Presión y Temperatura en Comparación con Tecnologías Alternativas
Las condiciones extremas limitan el uso de intercambiadores de placas. Los procesos de alta presión prefieren otros diseños. Algunas aplicaciones requieren paredes de equipo más gruesas. El mercado de intercambiadores de calor de placas y marcos enfrenta restricciones técnicas. Los ingenieros evalúan cuidadosamente los límites operativos. Los diseños especiales aumentan el costo del equipo. Una selección incorrecta arriesga el fracaso. La evaluación técnica añade complejidad.
Oportunidades de Mercado:
Potencial de Crecimiento a partir de Proyectos de Modernización Industrial y Mejora Energética
Las instalaciones envejecidas buscan mejoras en eficiencia. Los proyectos de modernización favorecen equipos compactos. Las limitaciones de espacio restringen los sistemas voluminosos. El mercado de intercambiadores de calor de placas y marcos se beneficia de la demanda de modernización. Las auditorías energéticas impulsan las decisiones de reemplazo. Las unidades modernas reducen las pérdidas de calor. El control mejorado aumenta la eficiencia. Las mejoras apoyan el ahorro a largo plazo.
Demanda Emergente de Nuevas Industrias de Procesos en Regiones en Desarrollo
La expansión industrial crea nueva demanda de equipos. Las nuevas plantas adoptan diseños térmicos modernos. Las regiones en desarrollo invierten en capacidad de manufactura. El mercado de intercambiadores de calor de placas y marcos se alinea con proyectos de nueva planta. Los ingenieros favorecen soluciones estandarizadas. La producción local mejora el acceso al suministro. El control térmico confiable apoya las operaciones. La expansión sostiene el crecimiento futuro.
Análisis de Segmentación de Mercado:
Por Tipo
Los intercambiadores de calor de placas y marcos con juntas mantienen una fuerte demanda debido a su flexibilidad y fácil mantenimiento. Estos sistemas son adecuados para aplicaciones que requieren limpieza frecuente y ajuste de capacidad. Los intercambiadores de calor de placas y marcos soldados sirven a sistemas compactos con alta eficiencia térmica. Los sistemas de HVAC y refrigeración prefieren unidades soldadas por su construcción sellada y ahorro de espacio. Los intercambiadores de calor de placas y marcos soldados abordan tareas de alta presión y alta temperatura. Las plantas de procesamiento químico y de petróleo confían en diseños soldados por su resistencia a fugas y durabilidad. El mercado de intercambiadores de calor de placas y marcos se beneficia de este claro ajuste basado en el tipo a través de las condiciones operativas. Apoya una amplia adopción en el uso industrial ligero y pesado.
- Por ejemplo, API Heat Transfer especifica que sus intercambiadores de placas totalmente soldados SIGMAWIG están clasificados para presiones de hasta 35 bar (580 psig), mientras que sus unidades de placas y carcasa SIGMASHELL pueden manejar presiones operativas de hasta 150 bar (2,176 psig), satisfaciendo los rigurosos requisitos de la industria del petróleo y gas.
Por Uso Final
HVAC y refrigeración representan un segmento de uso final importante debido al crecimiento de la construcción urbana. Los edificios comerciales requieren una transferencia de calor eficiente en espacios mecánicos limitados. Las plantas químicas dependen de un control térmico estable para la fiabilidad del proceso. Las instalaciones de petróleo y gas utilizan sistemas de placas en tareas auxiliares de calefacción y refrigeración. Los productores de alimentos y bebidas valoran los diseños higiénicos y los ciclos de limpieza rápidos. Las aplicaciones de generación de energía confían en los intercambiadores de calor para sistemas auxiliares y de balance de planta. Las fábricas de pulpa y papel demandan equipos robustos para operación continua. La diversidad de uso final apoya una demanda estable a través de los ciclos industriales.
- Por ejemplo, Xylem señala que sus intercambiadores de calor de placas se utilizan en redes de refrigeración distrital y HVAC manejando caudales superiores a 1,000 m³/h, apoyando grandes operaciones comerciales y a escala de servicios públicos.
Segmentación:
Por Tipo- Intercambiadores de calor de placas y marcos con juntas
- Intercambiadores de calor de placas y marcos soldados
- Intercambiadores de calor de placas y marcos soldados
- HVAC & refrigeración
- Productos químicos
- Petróleo y gas
- Alimentos y bebidas
- Generación de energía
- Papel y pulpa
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Europa: Base Industrial Madura y Fuerte Enfoque en Eficiencia Energética
Europa posee una participación líder en el mercado global, representando alrededor del 32–35% de la demanda total. La región se beneficia de estrictas regulaciones de eficiencia energética y emisiones. La modernización industrial apoya una demanda constante de reemplazo. Las redes de calefacción distrital dependen de sistemas eficientes de transferencia de calor. Las industrias alimentaria, química y energética mantienen compras consistentes de equipos. El mercado de intercambiadores de calor de placas y marcos en Europa se beneficia de altos estándares de ingeniería. Se beneficia de la inversión a largo plazo en infraestructura sostenible.
Asia Pacífico: Rápida Expansión Industrial y Crecimiento de Infraestructura
Asia Pacífico representa la región de más rápido crecimiento con una participación de mercado estimada del 30–33%. La industrialización en China e India impulsa una fuerte demanda de equipos. Los centros de manufactura expanden la capacidad de procesamiento químico, energético y alimentario. La construcción urbana apoya aplicaciones de HVAC y refrigeración. Los compradores sensibles al costo prefieren intercambiadores de calor compactos y eficientes. El mercado de intercambiadores de calor de placas y marcos se beneficia de proyectos a gran escala de nueva planta. Gana impulso por el creciente conocimiento sobre eficiencia energética.
América del Norte, Oriente Medio & África, y América Latina: Demanda Estable y Emergente
América del Norte representa casi el 22–25% del mercado debido a las actualizaciones de HVAC y modernizaciones industriales. Estados Unidos lidera la demanda en industrias comerciales y de procesos. Oriente Medio & África tienen alrededor del 6–7% de participación, apoyadas por proyectos de petróleo, gas y refrigeración distrital. América Latina contribuye aproximadamente con el 5–6%, impulsada por inversiones en procesamiento de alimentos y energía. La modernización industrial apoya un crecimiento gradual en estas regiones. El mercado de intercambiadores de calor de placas y marcos gana estabilidad por la demanda regional diversificada. Se beneficia del desarrollo continuo de infraestructura y ciclos de reemplazo.
Análisis de Jugadores Clave:
- Alfa Laval
- Danfoss
- Kelvion Holding GmbH
- SPX Flow
- Xylem
- API Heat Transfer
Análisis Competitivo:
El mercado de intercambiadores de calor de placas y armazón muestra una consolidación moderada con jugadores globales y regionales compitiendo en eficiencia y fiabilidad. Las empresas líderes se centran en el rendimiento del producto, el control de costos del ciclo de vida y el alcance del servicio. La innovación se centra en diseños compactos y materiales de placa avanzados. Los jugadores globales aprovechan las fuertes redes de distribución y la ventaja de la base instalada. Las empresas regionales compiten a través del precio y el servicio localizado. Los clientes prefieren proveedores con referencias industriales probadas. El mercado de intercambiadores de calor de placas y armazón recompensa a los proveedores con un fuerte apoyo de ingeniería. Permanece competitivo a través de la diferenciación en lugar del precio solamente.
Desarrollos Recientes:
- Danfoss completó su adquisición estratégica de Hydro Holding Spa el 11 de diciembre de 2025, un hito significativo para su división de Transporte de Fluidos. El fabricante con sede en Italia, que generó 60 millones de euros en facturación anual con 350 empleados, proporciona a Danfoss una sólida base de producción local de accesorios en Italia y la República Checa. Hydro Holding, establecida a través de un desarrollo estratégico que comenzó en 2015, reúne experiencia en accesorios de acero al carbono y acero inoxidable, fortaleciendo la posición de Danfoss como un líder europeo en soluciones de mangueras y accesorios. La integración en Danfoss Power Solutions crea un poderoso conjunto de mangueras y accesorios, permitiendo a la empresa realizar importantes sinergias comerciales y de fabricación mientras satisface las necesidades cambiantes de los OEM y distribuidores europeos.
- En noviembre de 2025, Alfa Laval amplió su asociación estratégica con Électricité de France (EDF) para acelerar los proyectos de energía nuclear de próxima generación en Francia. Bajo esta colaboración, la tecnología avanzada de intercambiadores de calor de placas con juntas y semi-soldadas de Alfa Laval se desplegará en los sitios de construcción de reactores EPR2 de EDF en Penly, Gravelines y Bugey, apoyando el desarrollo de seis nuevos reactores. La asociación enfatiza un enfoque estandarizado y modular para optimizar el gasto de capital y acelerar la implementación. Además, Alfa Laval Corea firmó un Memorando de Entendimiento con Hanwha Ocean Ecotech en noviembre de 2025 para colaborar en soluciones de sistemas de combustible de amoníaco para buques de doble combustible. Esta asociación aprovecha la experiencia de Alfa Laval en sistemas de combustible de amoníaco y tecnologías de mitigación con las capacidades de Hanwha en ingeniería de sistemas marinos, con el objetivo de entregar instalaciones piloto e impulsar la descarbonización del transporte marítimo global.
- En abril de 2025, Alfa Laval presentó el intercambiador de calor semi-soldado TS25, una adición significativa a su cartera de intercambiadores de calor de placas semi-soldadas. El TS25 está específicamente diseñado para aplicaciones limitadas por la caída de presión, como el enfriamiento de electrolizadores, la producción de ácido sulfúrico y los sistemas de bombas de calor industriales. Con un diseño compacto que maximiza el rendimiento térmico, el intercambiador ofrece una eficiencia y seguridad excepcionales en la producción de energía limpia y en las industrias de procesos. La empresa demostró previamente su compromiso con la eficiencia energética en Chillventa 2024 (septiembre de 2024), donde lanzó intercambiadores de calor energéticamente eficientes para bombas de calor, incluyendo el condensador de bomba de calor de amoníaco de mayor capacidad y la gama SE de intercambiadores de calor soldados, todos diseñados para aprovechar el calor residual de aguas residuales, agua de mar y procesos industriales.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos por tipo y por uso final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Las instalaciones industriales aumentarán la adopción de sistemas térmicos compactos para abordar las limitaciones de espacio.
- Los objetivos de eficiencia energética seguirán influyendo en las decisiones de reemplazo de intercambiadores de calor.
- Los diseños de placas modulares apoyarán la expansión de capacidad por fases en las industrias de procesos.
- Los materiales avanzados de placas mejorarán la durabilidad en entornos operativos corrosivos.
- La modernización de HVAC mantendrá una demanda constante de los edificios comerciales.
- Los proyectos de calefacción y refrigeración distritales ampliarán el uso de sistemas de placas.
- Los diseños enfocados en el mantenimiento reducirán el tiempo de inactividad en operaciones continuas.
- Los centros industriales emergentes adoptarán soluciones estandarizadas de intercambio de calor.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de intercambiadores de calor de placa y marco, y cuál es su tamaño proyectado para 2032?
¿Qué segmento del mercado de intercambiadores de calor de placas y marcos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de intercambiadores de calor de placas y marco?
¿Quiénes son las empresas líderes en el mercado de intercambiadores de calor de placas y marcos?
¿Qué región comandó la mayor parte del mercado de intercambiadores de calor de placas y marcos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Intercambiadores de Calor de Placas y Marcos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Intercambiadores de Calor de Placas y Marcos Market Snapshot
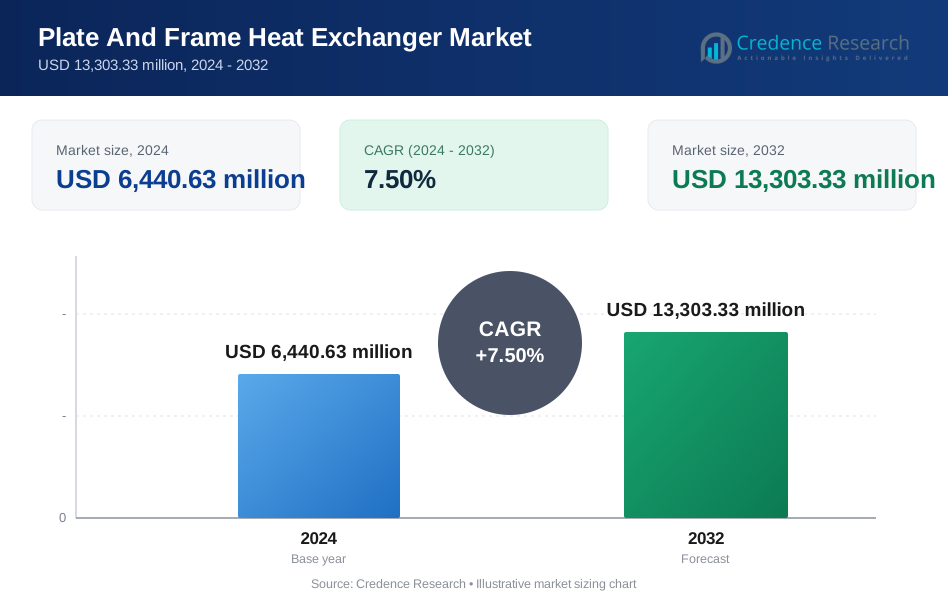
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,440.63 million → 2032: USD 13,303.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Intercambiadores de Calor de Placas y Marcos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Intercambiadores de Calor de Placas y Marcos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Intercambiadores de Calor de Placas y Marcos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Intercambiadores de Calor de Placas y Marcos Market Drivers
- 3.3 Mercado de Intercambiadores de Calor de Placas y Marcos Market Restraints & Challenges
- 3.4 Mercado de Intercambiadores de Calor de Placas y Marcos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Intercambiadores de Calor de Placas y Marcos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Intercambiadores de Calor de Placas y Marcos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Intercambiadores de Calor de Placas y Marcos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Intercambiadores de Calor de Placas y Marcos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Intercambiadores de Calor de Placas y Marcos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Intercambiadores de Calor de Placas y Marcos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Intercambiadores de Calor de Placas y Marcos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Intercambiadores de Calor de Placas y Marcos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Intercambiadores de Calor de Placas y Marcos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Intercambiadores de Calor de Placas y Marcos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Intercambiadores de Calor de Placas y Marcos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Intercambiadores de Calor de Placas y Marcos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Intercambiadores de Calor de Placas y Marcos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Intercambiadores de Calor de Placas y Marcos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Intercambiadores de Calor de Placas y Marcos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Intercambiadores de Calor de Placas y Marcos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Intercambiadores de Calor de Placas y Marcos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Intercambiadores de Calor de Placas y Marcos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Intercambiadores de Calor de Placas y Marcos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
