
Visión General del Mercado
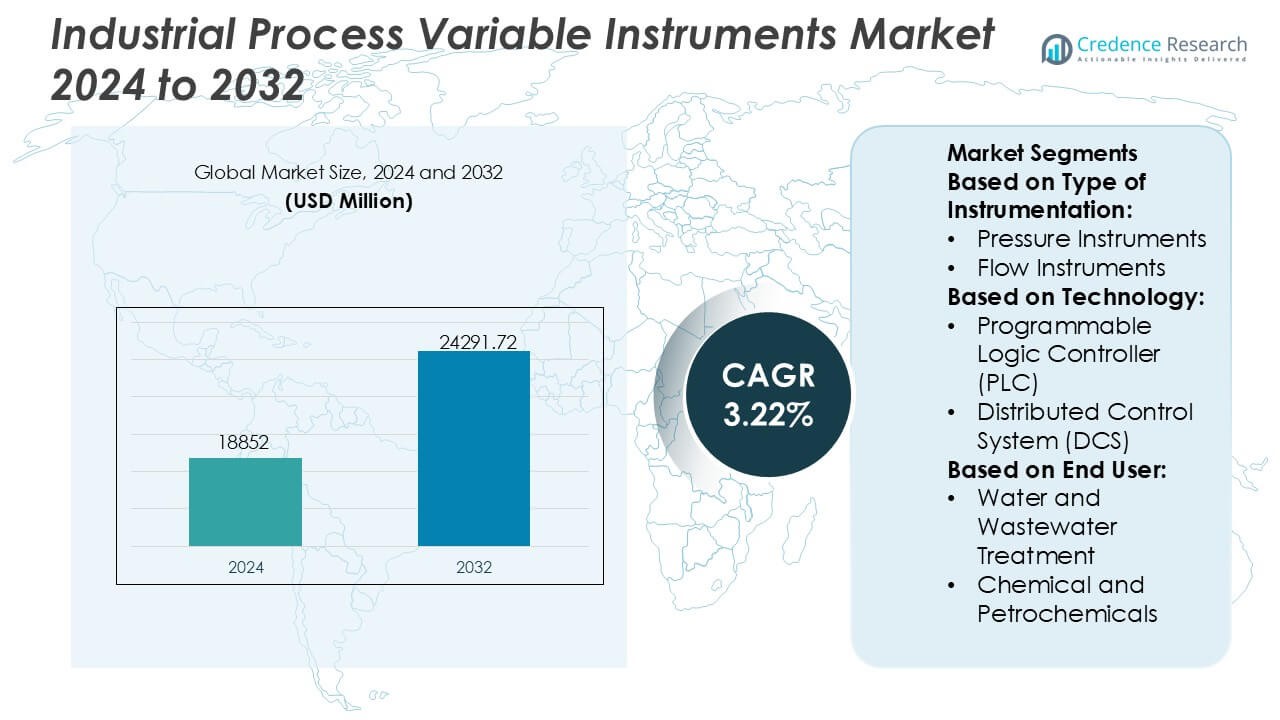
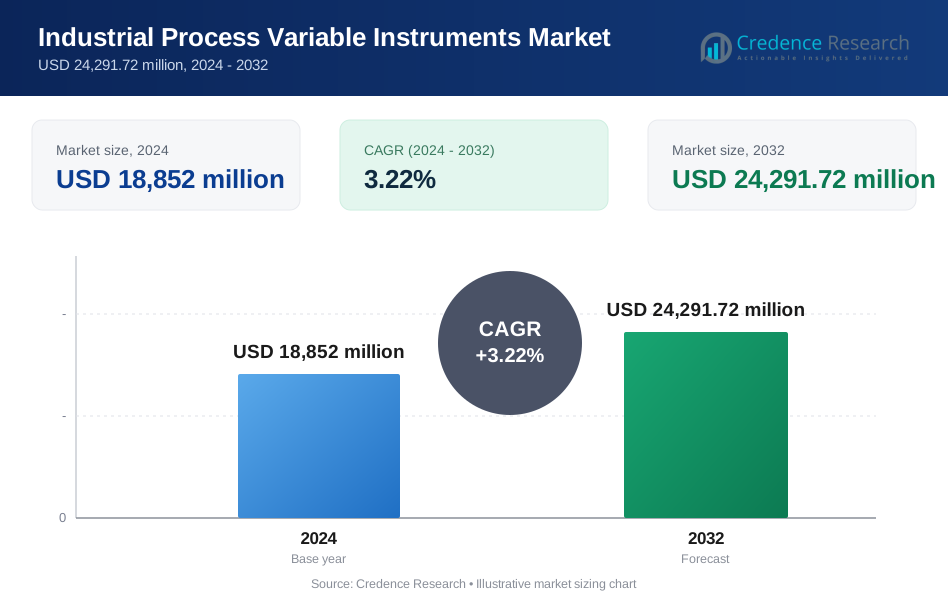
El tamaño del mercado de Instrumentos de Variables de Procesos Industriales se valoró en USD 18,852 millones en 2024 y se anticipa que alcanzará los USD 24,291.72 millones para 2032, con un CAGR del 3.22% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Instrumentos de Variables de Procesos Industriales 2024 | USD 18,852 Millones |
| Mercado de Instrumentos de Variables de Procesos Industriales, CAGR | 3.22% |
| Tamaño del Mercado de Instrumentos de Variables de Procesos Industriales 2032 | USD 24,291.72 Millones |
El mercado de Instrumentos de Variables de Procesos Industriales presenta una mezcla competitiva de líderes globales en automatización que avanzan en la precisión de detección, la integración digital y la inteligencia de procesos en tiempo real en diversas industrias. Estas empresas fortalecen sus posiciones invirtiendo en transmisores inteligentes, sistemas analíticos y soluciones de control alineadas con IIoT, análisis en la nube y marcos de mantenimiento predictivo. Sus estrategias se centran en mejorar la precisión de la medición, mejorar la interoperabilidad del sistema y apoyar la modernización digital de plantas heredadas. Regionalmente, Asia-Pacífico lidera el mercado con una participación exacta del 34%, impulsada por la rápida expansión industrial, una fuerte producción manufacturera y la aceleración en la adopción de instrumentación avanzada en industrias químicas, de servicios públicos y de procesos.
Perspectivas del Mercado
- El mercado alcanzó los USD 18,852 millones en 2024 y crecerá hasta los USD 24,291.72 millones para 2032 con un CAGR del 3.22%, apoyado por inversiones sostenidas en automatización y tecnologías de medición avanzadas.
- La creciente demanda de transmisores inteligentes, instrumentos analíticos y soluciones de monitoreo habilitadas para IIoT impulsa la adopción tecnológica en industrias de procesos continuos y discretos.
- La intensidad competitiva aumenta a medida que los proveedores globales de automatización se centran en la precisión de detección, la interoperabilidad del sistema y las capacidades de mantenimiento predictivo para fortalecer su presencia en la industria.
- Los altos costos de integración y las complejidades de los sistemas heredados restringen el despliegue más rápido de instrumentación moderna, particularmente en sectores sensibles a los costos.
- Asia-Pacífico mantiene una participación líder del 34%, mientras que los instrumentos de presión dominan los tipos de instrumentación con una participación del 28%, reforzando las fuertes contribuciones regionales y a nivel de segmento al crecimiento global.
Análisis de Segmentación del Mercado:
Por Tipo de Instrumentación
Los instrumentos de presión representan el subsegmento dominante, con una participación exacta del 28% del mercado, apoyados por la creciente adopción en entornos de procesos de alta presión y la creciente necesidad de cumplimiento de seguridad en industrias críticas. Su demanda aumenta a medida que las instalaciones despliegan transmisores avanzados y medidores digitales para la detección de fugas, protección de equipos y mantenimiento predictivo. Los instrumentos de flujo y nivel ganan tracción con la expansión de proyectos de automatización, mientras que los instrumentos analíticos se benefician de estándares más estrictos de calidad y emisiones. El segmento en su conjunto avanza a través de la integración con diagnósticos inteligentes, mayor precisión de detección y sistemas de monitoreo habilitados para IoT industrial.
- Por ejemplo, la división PPM de Hexagon (ahora parte de Hexagon Asset Lifecycle Intelligence) integró su plataforma Smart Instrumentation con datos de clientes de instalaciones que gestionan más de 69,000 etiquetas (puntos de instrumentación) en plantas de proceso globales (como Nynas en Suecia), y su Intergraph Smart® API permite amplias capacidades de intercambio automatizado de datos a través de diversos dispositivos de presión, flujo y analíticos, demostrando capacidades de gestión de instrumentación digital a gran escala.
Por Tecnología
Los Controladores Lógicos Programables (PLC) lideran el segmento tecnológico con una participación de mercado exacta del 36%, impulsados por su fiabilidad, modularidad y facilidad de integración en entornos de automatización discreta y de procesos. Las industrias priorizan los PLC para el control en tiempo real, la simplificación de la resolución de problemas y la compatibilidad con protocolos de comunicación modernos, reforzando su adopción en proyectos tanto de modernización como de nueva construcción. Los Sistemas de Control Distribuido (DCS) crecen de manera constante en operaciones de procesos continuos, mientras que la expansión de SCADA se alinea con la gestión remota de activos y la digitalización de infraestructuras. Los Sistemas de Ejecución de Manufactura (MES) ganan impulso con la creciente demanda de visibilidad de producción, trazabilidad de calidad e inteligencia operativa.
- Por ejemplo, la plataforma de monitoreo y control remoto FieldNET® de Lindsay Corporation procesó más de 49 mil millones de puntos de datos individuales de sistemas de riego en una sola temporada de cultivo, y su hardware de control inteligente logró una optimización de bombas que redujo el tiempo de funcionamiento operativo en hasta 500 horas anuales por instalación, mostrando la eficiencia de la automatización vinculada a PLC respaldada por telemetría del sistema verificable.
Por Usuario Final
El sector de Energía y Servicios Públicos emerge como el subsegmento dominante con una participación de mercado exacta del 31%, respaldado por la modernización a gran escala de activos de generación de energía, actualizaciones de infraestructura de red y mandatos de fiabilidad más estrictos. Las empresas de servicios públicos despliegan cada vez más instrumentos de medición de precisión y soluciones de control automatizado para mejorar la gestión de carga, la eficiencia y el cumplimiento normativo. El tratamiento de agua y aguas residuales se expande con el aumento de la urbanización y las iniciativas de sostenibilidad, mientras que los sectores de químicos, petroquímicos y petróleo y gas dependen de instrumentación avanzada para operaciones seguras. Los sectores de metales y minería también adoptan dispositivos robustos para entornos hostiles, reforzando la amplia penetración en el mercado a través de ecosistemas industriales.
Principales Impulsores del Crecimiento
- Aceleración de la Automatización Industrial y la Transformación Digital
Las iniciativas de automatización aceleran la demanda de instrumentos avanzados de variables de proceso a medida que las industrias buscan mayor eficiencia, mejor fiabilidad de los activos y reducción de riesgos operativos. Los fabricantes integran sensores inteligentes, transmisores digitales y dispositivos de control inteligentes para apoyar marcos de monitoreo en tiempo real y mantenimiento predictivo. La creciente adopción de IIoT, la conectividad de máquinas y la inteligencia de borde fomenta la actualización generalizada de la instrumentación heredada. El cambio hacia operaciones de planta autónomas, respaldado por tecnologías de medición compactas y de alta precisión, fortalece los ciclos de reemplazo y impulsa la expansión sostenida del mercado en entornos industriales continuos y discretos.
- Por ejemplo, el tractor autónomo 8R de Deere & Company utiliza un módulo de computación perimetral para procesar aproximadamente 15 millones de mediciones de sensores por segundo y utiliza seis pares de cámaras estéreo (12 en total) para clasificar obstáculos, con una precisión de menos de una pulgada (precisión a nivel de centímetros).
- Normas Regulatorias Exigentes y Requisitos de Cumplimiento de Calidad
El endurecimiento de las regulaciones globales sobre la calidad del producto, las emisiones ambientales y la seguridad en el lugar de trabajo eleva significativamente la necesidad de instrumentación de medición y control precisa. Las industrias despliegan dispositivos avanzados de presión, temperatura, flujo y análisis para garantizar el cumplimiento de los marcos regulatorios y mantener los estándares de certificación. Las crecientes obligaciones de monitoreo en sectores como farmacéutico, procesamiento de alimentos, tratamiento de agua y petroquímicos refuerzan la adopción de instrumentación de alto rendimiento. La necesidad de trazabilidad, calidad de lote consistente y umbrales operativos seguros acelera aún más las inversiones en soluciones de medición automatizadas que minimizan desviaciones y aseguran la integridad operativa.
- Por ejemplo, los sistemas de reducción de NOx de Yara International han logrado reducciones anuales verificadas de más de 200,000 toneladas de emisiones de NOx a nivel mundial en instalaciones industriales utilizando instrumentación de monitoreo continuo de emisiones, y sus operaciones digitales de amoníaco integran sistemas avanzados de monitoreo de condiciones y control de procesos para ahorrar millones en costos operativos, demostrando una adherencia regulatoria medible impulsada por la instrumentación.
- Expansión de la Infraestructura Energética e Industrias de Procesos
Las inversiones a gran escala en generación de energía, proyectos de energía renovable, procesamiento químico e infraestructura de petróleo y gas crean una fuerte demanda de instrumentos de variables de proceso confiables. Las crecientes actividades upstream y midstream intensifican la necesidad de dispositivos robustos y de alta precisión capaces de operar en ambientes corrosivos y de alta temperatura. Las expansiones de refinerías, desarrollos de terminales de GNL y el aumento del consumo global de electricidad apoyan las actualizaciones continuas de instrumentación. La modernización de los sistemas de servicios públicos y plantas industriales también impulsa la adopción de transmisores inteligentes, válvulas de control y sistemas analíticos que mejoran el rendimiento, el desempeño de los activos y la continuidad operativa.
Tendencias y Oportunidades Clave
- Rápida Adopción de Instrumentación Inteligente Habilitada para IIoT
La industria experimenta una rápida migración hacia instrumentos inteligentes habilitados para IIoT que proporcionan autodiagnóstico, monitoreo de condiciones en tiempo real y análisis basados en la nube. Estos sistemas mejoran la visibilidad operativa y reducen el tiempo de inactividad mediante conocimientos predictivos. Las plataformas de medición inalámbrica y los sensores de baja potencia amplían la flexibilidad de despliegue, apoyando ubicaciones remotas y peligrosas. Las oportunidades se intensifican a medida que las industrias buscan ecosistemas digitales escalables compatibles con protocolos de comunicación modernos. El crecimiento en plantas conectadas, la optimización de procesos impulsada por IA y las estrategias de mantenimiento basadas en datos posicionan la instrumentación inteligente como un habilitador crítico del rendimiento industrial de próxima generación.
- Por ejemplo, la plataforma telemática KSAS (Kubota Smart Agriculture System) de Kubota Corporation recopila diariamente una gran cantidad de datos de operación de máquinas en flotas conectadas, y su tractor autónomo Agri-Robo utiliza dos receptores GNSS a bordo y una precisión de posicionamiento de 1 centímetro para automatizar el control de implementos, respaldado por un monitoreo continuo del estado transmitido que demuestra una integración verificada y rica en sensores del IIoT.
- Aumento de la Tendencia hacia Arquitecturas de Control Modulares e Integradas
Las industrias están transitando cada vez más de componentes de control aislados a arquitecturas modulares integradas que unifican PLCs, plataformas DCS y entornos SCADA. Este cambio permite una supervisión de procesos sincronizada, una configuración más rápida y una interoperabilidad de dispositivos simplificada. El movimiento hacia marcos de automatización holísticos apoya el intercambio de datos sin problemas a través de las capas de producción, abriendo oportunidades para instrumentación avanzada diseñada para la integración de múltiples sistemas. Los fabricantes capitalizan la demanda de soluciones de medición escalables y plug-and-play que reducen la complejidad de la ingeniería y fortalecen el soporte del ciclo de vida. Esta tendencia expande la innovación en transmisores modulares, sistemas de control híbridos y tecnologías de medición adaptativas.
- Por ejemplo, el ecosistema de control integrado FendtONE de AGCO Corporation unifica flujos de datos a bordo y fuera de bordo, controlando hasta 74 funciones diferentes a través de botones y disparadores asignables en los tractores Fendt 700 Vario, mientras que su arquitectura modular enlazada por CAN-bus permite un control de implementos robusto y eficiente respaldado por protocolos de comunicación agrícola estándar (como ISOBUS), demostrando una integración verificada y rica en sensores del IIoT.
- Crecimiento de la Optimización de Procesos Impulsada por la Sostenibilidad
Los objetivos de sostenibilidad crean oportunidades para la instrumentación que mejora la eficiencia energética, reduce el desperdicio y apoya operaciones industriales de bajo impacto. Instrumentos avanzados de flujo, presión y análisis ayudan a optimizar el consumo de recursos, detectar emisiones y mejorar el rendimiento ambiental general. Las industrias adoptan iniciativas de procesos verdes que requieren mediciones precisas para asegurar el cumplimiento de los objetivos de reducción de carbono. El creciente interés en plantas de conversión de residuos en energía, combustibles renovables y manufactura circular fortalece la demanda de instrumentación alineada con la gestión ambiental. Los proveedores que ofrecen soluciones con beneficios de sostenibilidad medibles ganan ventaja competitiva en los mercados globales.
Desafíos Clave
- Altos Costos de Instalación y Complejidades de Integración
Las actualizaciones de automatización e instrumentación a gran escala requieren un gasto de capital sustancial, particularmente para industrias intensivas en procesos con infraestructura heredada. Surgen desafíos de integración al fusionar dispositivos inteligentes modernos con arquitecturas de control obsoletas, creando cargas adicionales de ingeniería, calibración y compatibilidad. Los procedimientos de instalación complejos, los riesgos de tiempo de inactividad y los problemas de interoperabilidad entre múltiples proveedores dificultan aún más el despliegue sin problemas. Las pequeñas y medianas empresas a menudo retrasan la modernización debido a presupuestos limitados, ralentizando la penetración tecnológica. Estos obstáculos de costo e integración limitan el ritmo de la transformación digital y prolongan la dependencia de sistemas de instrumentación más antiguos y menos eficientes.
- Escasez de Técnicos Calificados y Experiencia en Mantenimiento
La adopción de instrumentación avanzada requiere técnicos capacitados en calibración digital, sistemas de comunicación en red, ciberseguridad y diagnósticos predictivos. Sin embargo, las industrias enfrentan una creciente brecha laboral a medida que el personal experimentado se jubila y la disponibilidad de mano de obra calificada disminuye. Los recursos de capacitación limitados y los rápidos cambios en las tecnologías agravan este desafío, resultando en ciclos de resolución de problemas más largos, mayores riesgos operativos y subutilización de las capacidades avanzadas de los dispositivos. Las limitaciones de personal impiden el mantenimiento efectivo de sistemas de medición complejos, retrasando las actualizaciones y reduciendo la confiabilidad general del sistema. Esta escasez de habilidades sigue siendo una barrera persistente para el avance completo de la instrumentación.
Análisis Regional
América del Norte
América del Norte lidera el mercado con una participación exacta del 32% , respaldada por una fuerte adopción de la automatización en los sectores de petróleo y gas, químicos, farmacéuticos y generación de energía. Los operadores industriales priorizan instrumentos de medición avanzados para mejorar la confiabilidad operativa, la seguridad y el cumplimiento normativo. La integración generalizada de IIoT, análisis en la nube y sensores inteligentes fortalece las iniciativas de modernización en refinerías, plantas de manufactura y servicios públicos. La expansión de la infraestructura de energía limpia y la modernización digital de activos heredados aceleran aún más la demanda. La fuerte presencia de fabricantes globales de instrumentación y la robusta inversión en optimización de procesos continúan reforzando el liderazgo de la región.
Europa
Europa posee una participación exacta del 27% , impulsada por estrictas regulaciones ambientales, fuerte actividad manufacturera y un alto énfasis en la eficiencia de procesos. Las industrias adoptan instrumentos avanzados de presión, flujo y análisis para cumplir con las normas de emisiones, directivas de eficiencia energética y marcos de control de calidad. El crecimiento en los sectores de procesamiento químico, farmacéutico y de alimentos y bebidas sostiene actualizaciones constantes de instrumentación. La transición de la región hacia la Industria 4.0 acelera la adopción de sistemas de monitoreo habilitados para DCS, PLC e IIoT. Las inversiones en operaciones industriales sostenibles y la modernización de instalaciones de tratamiento de agua impulsan aún más la demanda de soluciones precisas de medición y control automatizado.
Asia-Pacífico
Asia-Pacífico domina con una participación exacta del 34% , impulsada por la rápida expansión industrial, el aumento de las inversiones en automatización y una fuerte producción manufacturera en China, India, Japón y el sudeste asiático. El crecimiento en químicos, petroquímicos, generación de energía y tratamiento de agua impulsa el despliegue a gran escala de instrumentos avanzados de variables de proceso. La creciente adopción de fábricas inteligentes y los programas de modernización industrial liderados por el gobierno fortalecen la transformación tecnológica de la región. El desarrollo significativo de infraestructura y la expansión de industrias pesadas amplifican la demanda de medición de precisión, controles avanzados y herramientas de monitoreo en tiempo real. La competitiva manufactura local y las ofertas de instrumentación rentables refuerzan aún más su liderazgo.
América Latina
América Latina representa una participación exacta del 4% , respaldada por la expansión de la exploración de petróleo y gas, operaciones mineras y actividades de procesamiento químico. Las industrias adoptan cada vez más sistemas automatizados de medición y control para mejorar la eficiencia de producción, reducir riesgos operativos y cumplir con los requisitos normativos en evolución. La modernización de las redes de servicios públicos y tratamiento de agua también contribuye a una demanda constante de instrumentación. Sin embargo, la volatilidad económica y los ciclos de inversión industrial inconsistentes moderan el ritmo de crecimiento. A pesar de las limitaciones, las iniciativas crecientes de digitalización y el aumento del despliegue de soluciones de monitoreo habilitadas para IIoT crean oportunidades para transmisores avanzados, sensores y dispositivos de control en sectores clave.
Oriente Medio y África
La región de Oriente Medio y África posee una participación exacta del 3% , impulsada principalmente por la fuerte actividad de petróleo y gas, la expansión de la generación de energía y los programas de diversificación industrial en curso. Las refinerías y plantas petroquímicas invierten en instrumentación de alto rendimiento para mejorar la precisión de los procesos, la seguridad y la continuidad operativa. La creciente demanda de dispositivos fiables de flujo, presión y analíticos apoya la modernización de las instalaciones de servicios públicos y desalinización. La adopción de la automatización industrial aumenta a medida que los gobiernos promueven la eficiencia energética y las mejoras de infraestructura. Aunque las fluctuaciones políticas y económicas limitan una adopción más amplia, las inversiones específicas en monitoreo digital fortalecen las perspectivas del mercado a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Instrumentación:
- Instrumentos de Presión
- Instrumentos de Flujo
Por Tecnología:
- Controlador Lógico Programable (PLC)
- Sistema de Control Distribuido (DCS)
Por Usuario Final:
- Tratamiento de Agua y Aguas Residuales
- Químicos y Petroquímicos
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Instrumentos de Variables de Procesos Industriales incluye a jugadores como Hexagon, Lindsay Corporation, Deere & Company, Yara International, Kubota Corporation, AGCO Corporation (EE.UU.), Trimble Inc., CNH Industrial NV, Valmont Industries, Inc., y Topcon Corporation. El Mercado de Instrumentos de Variables de Procesos Industriales está definido por una combinación de líderes globales en automatización y proveedores de instrumentación especializada que expanden continuamente sus capacidades para apoyar el monitoreo y control avanzados de procesos. Las empresas se enfocan en mejorar la precisión de la medición, la durabilidad de los sensores y la interoperabilidad del sistema, alineando sus carteras con la Industria 4.0, la conectividad IIoT y los requisitos de mantenimiento predictivo. Los proveedores invierten cada vez más en diagnósticos inteligentes, análisis habilitados para la nube y plataformas de control integradas para mejorar la toma de decisiones en tiempo real en entornos industriales complejos. Las iniciativas estratégicas enfatizan la modernización digital de plantas heredadas, las ofertas de servicios de ciclo de vida y la personalización específica de la industria, lo que permite a los proveedores fortalecer el compromiso con el cliente y mantener la competitividad a largo plazo en sectores altamente regulados.
Análisis de Jugadores Clave
- Hexagon
- Lindsay Corporation
- Deere & Company
- Yara International
- Kubota Corporation
- AGCO Corporation (EE.UU.)
- Trimble Inc.
- CNH Industrial NV
- Valmont Industries, Inc.
- Topcon Corporation
Desarrollos Recientes
- En junio de 2025, Bruker Corporation anunció la adquisición de Biocrates Life Sciences AG, un proveedor líder de soluciones de metabolómica cuantitativa basadas en espectrometría de masas con sede en Innsbruck, Austria. No se divulgaron los términos financieros.
- En mayo de 2025, Waters Corporation adquirió Halo Labs, mejorando sus capacidades en análisis biológico. La plataforma Aura de Halo Labs ofrece tecnologías de imagen avanzadas para detectar y analizar partículas en productos terapéuticos, como terapias celulares, proteicas y génicas.
- En enero de 2025, ABB Robotics y Agilent Technologies anunciaron una colaboración estratégica para avanzar en la automatización de laboratorios. Esta asociación tiene como objetivo integrar los instrumentos analíticos avanzados y el software de Agilent con la tecnología robótica de ABB para automatizar tareas repetitivas como el manejo de muestras, pruebas y procesamiento de datos.
- En octubre de 2024, Thermo Fisher Scientific lanzó los instrumentos iCAP MX Series ICP-MS, que comprenden los modelos de cuadrupolo simple iCAP MSX y de triple cuadrupolo iCAP MTX. Diseñados para laboratorios ambientales, de seguridad alimentaria, industriales y de investigación, estos instrumentos ofrecen alta sensibilidad y precisión en el análisis de elementos traza en matrices complejas.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en el Tipo de Instrumentación, Tecnología, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado acelerará la adopción de instrumentos de medición inteligentes habilitados para IIoT para visibilidad en tiempo real y mantenimiento predictivo.
- Las industrias aumentarán la inversión en transformación digital, fortaleciendo la demanda de soluciones de monitoreo de procesos automatizados.
- Los instrumentos analíticos avanzados ganarán mayor aceptación a medida que se intensifiquen los requisitos de cumplimiento normativo y aseguramiento de la calidad.
- Los sensores inalámbricos y las plataformas de monitoreo remoto se expandirán en entornos industriales distribuidos y peligrosos.
- La integración de diagnósticos impulsados por IA mejorará la toma de decisiones y reducirá el tiempo de inactividad no planificado.
- El crecimiento en energía renovable y la modernización de servicios públicos crearán nuevas oportunidades para la instrumentación de precisión.
- Las industrias de procesos priorizarán dispositivos de alta precisión y robustez adecuados para condiciones operativas adversas.
- Las válvulas de control avanzadas y los actuadores inteligentes verán una creciente adopción en arquitecturas de automatización complejas.
- Las economías emergentes expandirán la infraestructura industrial, aumentando la demanda de soluciones de instrumentación escalables.
- Las plataformas de optimización de procesos basadas en la nube ganarán prominencia a medida que las industrias se desplacen hacia modelos operativos centrados en datos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Instrumentos de Variables de Proceso Industrial y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de instrumentos de variables de proceso industrial entre 2024 y 2032?
¿Qué segmento del mercado de instrumentos de variables de proceso industrial tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de instrumentos de variables de proceso industrial?
¿Quiénes son las empresas líderes en el mercado de instrumentos de variables de proceso industrial?
¿Qué región comandó la mayor parte del mercado de instrumentos de variables de proceso industrial en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Instrumentos de Variables de Procesos Industriales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Instrumentos de Variables de Procesos Industriales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 18,852 million → 2032: USD 24,291.72 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Instrumentos de Variables de Procesos Industriales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Instrumentos de Variables de Procesos Industriales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Instrumentos de Variables de Procesos Industriales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Instrumentos de Variables de Procesos Industriales Market Drivers
- 3.3 Mercado de Instrumentos de Variables de Procesos Industriales Market Restraints & Challenges
- 3.4 Mercado de Instrumentos de Variables de Procesos Industriales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Instrumentos de Variables de Procesos Industriales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Instrumentos de Variables de Procesos Industriales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Instrumentos de Variables de Procesos Industriales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Instrumentos de Variables de Procesos Industriales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Instrumentos de Variables de Procesos Industriales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Instrumentos de Variables de Procesos Industriales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Instrumentos de Variables de Procesos Industriales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Instrumentos de Variables de Procesos Industriales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Instrumentos de Variables de Procesos Industriales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Instrumentos de Variables de Procesos Industriales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Instrumentos de Variables de Procesos Industriales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Instrumentos de Variables de Procesos Industriales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Instrumentos de Variables de Procesos Industriales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Instrumentos de Variables de Procesos Industriales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Instrumentos de Variables de Procesos Industriales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Instrumentos de Variables de Procesos Industriales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Instrumentos de Variables de Procesos Industriales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Instrumentos de Variables de Procesos Industriales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Instrumentos de Variables de Procesos Industriales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
