
Visión General del Mercado:
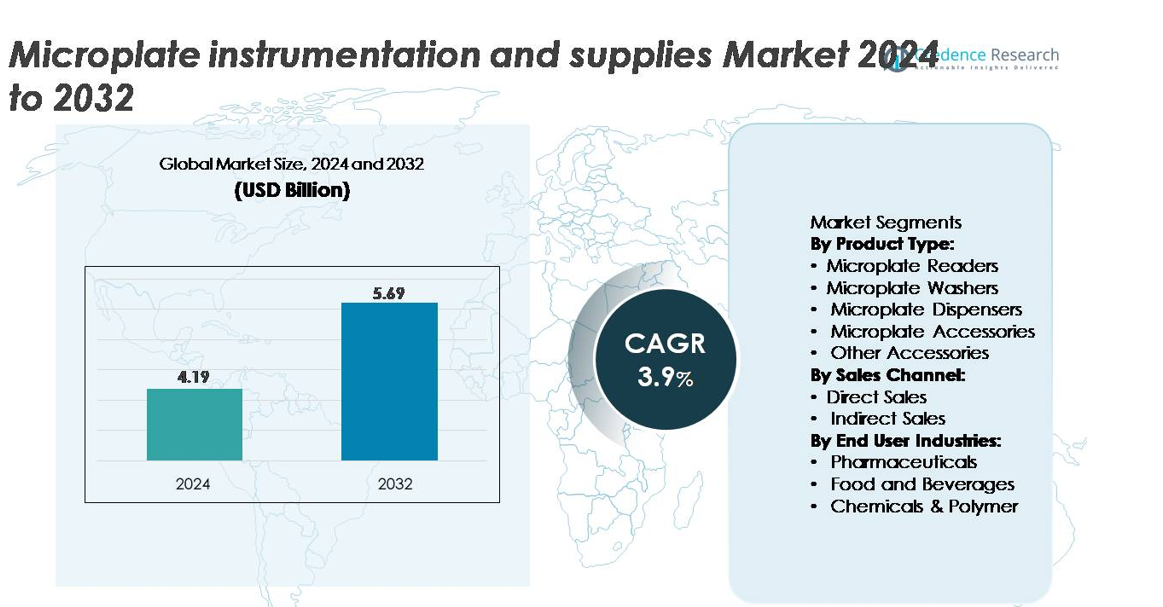
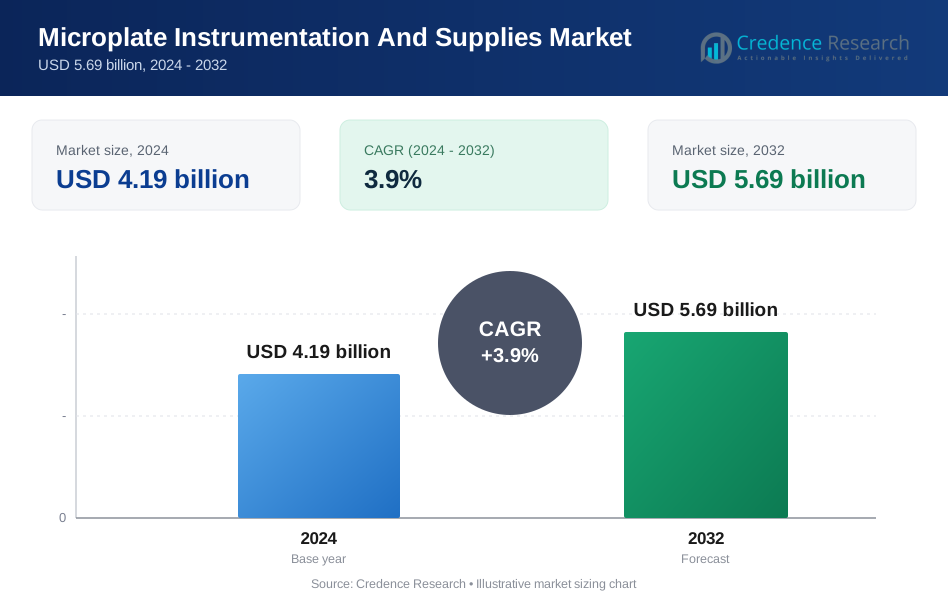
El mercado global de instrumentación y suministros de microplacas fue valorado en USD 4.19 mil millones en 2024 y se proyecta que alcance los USD 5.69 mil millones para 2032, reflejando un CAGR constante del 3.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Instrumentación y Suministros de Microplacas 2024 | USD 4.19 mil millones |
| Mercado de Instrumentación y Suministros de Microplacas, CAGR | 3.9% |
| Tamaño del Mercado de Instrumentación y Suministros de Microplacas 2032 | USD 5.69 mil millones |
El mercado de instrumentación y suministros de microplacas está conformado por la fuerte participación de actores clave como Corning Inc., Hudson Robotics, BMG LABTECH, Promega Corporation y Tecan Group Ltd., cada uno contribuyendo con fortalezas especializadas en tecnologías de detección, química de ensayos, consumibles e integración de flujos de trabajo automatizados. Estas empresas compiten avanzando en sistemas de detección multimodo, microplacas de alta precisión, procesamiento habilitado por robótica y reactivos de ensayo de alta sensibilidad para apoyar la investigación farmacéutica, diagnósticos y pruebas industriales. América del Norte lidera el mercado con aproximadamente un 35% de participación, respaldada por un ecosistema biotecnológico maduro, altas tasas de automatización de laboratorios y una fuerte demanda de instituciones de investigación farmacéutica y clínica. Europa y Asia Pacífico siguen de cerca, impulsadas por la expansión de la infraestructura de investigación y el creciente requerimiento de diagnósticos.
Perspectivas del Mercado
- El mercado global de instrumentación y suministros de microplacas fue valorado en 4.19 mil millones de USD en 2024 y se proyecta que alcance los 5.69 mil millones de USD para 2032, registrando un CAGR del 3.9% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente adopción de la detección de alto rendimiento, el aumento de la automatización en I+D farmacéutica y el uso expandido de ELISA y ensayos basados en células en laboratorios clínicos e industriales.
- Las tendencias clave incluyen avances en detección multimodo, crecimiento de formatos de placas de alta densidad miniaturizadas e integración creciente de robótica y conectividad digital para flujos de trabajo optimizados.
- Competitivamente, los principales actores como Corning, Tecan, BMG LABTECH, Promega y Hudson Robotics se centran en la innovación óptica, el manejo automatizado de líquidos y consumibles de alto rendimiento, mientras que las restricciones del mercado incluyen altos costos de instrumentos y variabilidad en la estandarización de ensayos.
- Regionalmente, América del Norte posee ~35% de participación, seguida por Europa con ~28% y Asia Pacífico con ~25%; por tipo de producto, los lectores de microplacas dominan con la mayor participación del segmento debido a su papel central en los flujos de trabajo analíticos.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los lectores de microplacas representan la mayor participación del segmento por tipo de producto, impulsados por su papel esencial en la detección de alto rendimiento, cinética enzimática y cuantificación basada en absorbancia/fluorescencia/luminiscencia en flujos de trabajo de investigación y diagnóstico. Su creciente integración de detección multimodo, calibración automatizada y óptica avanzada refuerza la adopción generalizada tanto en laboratorios académicos como industriales. Las lavadoras y dispensadores de microplacas apoyan la eficiencia del flujo de trabajo, pero quedan rezagados en penetración general debido a alcances de aplicación más estrechos. Los accesorios y otros componentes consumibles continúan creciendo de manera constante a medida que los laboratorios amplían los ensayos basados en microplacas y requieren soluciones confiables de manejo de placas, sellado y gestión de fluidos.
- Por ejemplo, el PHERAstar FSX de BMG LABTECH puede leer una placa completa de 1536 pocillos en 27 segundos y admite formatos ultra-HTS de hasta 3456 pocillos con modos avanzados TR-FRET y AlphaScreen. Las lavadoras y dispensadores de microplacas apoyan la eficiencia del flujo de trabajo, pero quedan rezagados en penetración general debido a alcances de aplicación más estrechos.
Por Canal de Ventas
Las ventas directas representan el canal dominante, respaldadas por fuertes relaciones fabricante-cliente, adquisición de equipos-consumibles en paquete y la necesidad de instalación especializada, capacitación y soporte de servicio para instrumentación sofisticada de microplacas. Los principales proveedores utilizan cada vez más el compromiso directo para promover lectores multimodo, módulos de automatización integrados y contratos de mantenimiento a largo plazo, impulsando una mayor retención y compras repetidas. Los canales de ventas indirectas, incluidos distribuidores y revendedores de equipos científicos, mantienen relevancia en mercados emergentes y laboratorios más pequeños donde la sensibilidad al precio y la disponibilidad más amplia de productos influyen en las decisiones de compra, pero generan una participación comparativamente menor que los compromisos directos B2B.
- Por ejemplo, Tecan informa que sus estaciones de trabajo Fluent® Automation instaladas directamente pueden procesar hasta 384 muestras por ejecución y ejecutar pasos de manejo de líquidos con una precisión típica (CV) de (le 4%) a 1 µL para el cabezal MCA 384. El rendimiento óptimo con estos sistemas depende de una calibración adecuada en el sitio, el cumplimiento de las instrucciones de cuidado del sistema y la capacitación adecuada del usuario.
Por Industrias de Usuarios Finales
Los productos farmacéuticos tienen la mayor participación entre las industrias de usuarios finales debido a la adopción intensiva de ensayos basados en microplacas para el descubrimiento de fármacos, la selección de compuestos, bioensayos y análisis basados en células. Los flujos de trabajo de cribado de alto rendimiento, el aumento del desarrollo de biológicos y los estrictos requisitos de control de calidad fortalecen la dependencia de lectores, lavadoras y dispensadores avanzados. Las empresas de alimentos y bebidas utilizan sistemas de microplacas para pruebas microbiológicas y detección de alérgenos, mientras que el sector de productos químicos y polímeros los emplea para el análisis de estabilidad de materiales y evaluaciones colorimétricas. Sin embargo, ningún segmento iguala la escala, el volumen de ensayos o la sofisticación de la instrumentación que demandan los laboratorios de I+D y control de calidad farmacéuticos.
Principales Impulsores de Crecimiento:
Expansión de Cribado de Alto Rendimiento (HTS) y Flujos de Trabajo Automatizados
El creciente énfasis en el cribado de alto rendimiento en la investigación farmacéutica y biotecnológica sigue siendo un motor central de la demanda de instrumentación avanzada de microplacas. A medida que las organizaciones aceleran el desarrollo de ensayos, la identificación de compuestos líderes y el perfilado de compuestos, requieren lectores, lavadoras y dispensadores de microplacas capaces de manejar grandes volúmenes de ensayos con precisión y consistencia. Las plataformas automatizadas integradas con robótica, sistemas de manejo de líquidos y detección multimodo son cada vez más preferidas para minimizar el error humano y optimizar el rendimiento. El impulso hacia ensayos miniaturizados y una toma de decisiones más rápida apoya aún más la adopción, ya que los sistemas basados en microplacas ofrecen resultados reproducibles y escalables con un menor consumo de reactivos. El aumento del uso de formatos de 96, 384 y 1536 pocillos en el descubrimiento de fármacos, genómica, proteómica y estudios de toxicología refuerza este impulso. Juntos, estas tendencias posicionan a las tecnologías de microplacas como herramientas indispensables en los ecosistemas de automatización de laboratorios.
- Por ejemplo, el PHERAstar FSX de BMG LABTECH puede leer una placa completa de 1536 pocillos en 27 segundos y admite formatos ultra-HTS de hasta 3456 pocillos, lo que permite un rápido perfilado de compuestos en laboratorios de cribado.
Aumento de la Adopción en Diagnósticos Clínicos y Pruebas Moleculares
Los laboratorios clínicos dependen cada vez más de los flujos de trabajo basados en microplacas para inmunoensayos, pruebas de actividad enzimática, cribado serológico y diagnósticos moleculares, impulsando una expansión constante del mercado. El cambio hacia la detección temprana de enfermedades, la expansión de los paneles de enfermedades infecciosas y el aumento de la carga de trabajo en los laboratorios hospitalarios elevan la necesidad de lectores y lavadoras de microplacas confiables y de alto rendimiento. Los procesadores automatizados de ELISA y las plataformas multimodo flexibles ayudan a los laboratorios a lograr una mayor precisión, tiempos de respuesta más rápidos y una menor intervención manual. Los instrumentos de microplacas permiten pruebas escalables durante emergencias de salud pública y programas de vigilancia de rutina, apoyando tanto entornos de diagnóstico centralizados como descentralizados. La adopción de formatos de ensayo avanzados, incluida la detección basada en quimioluminiscencia y fluorescencia, amplía aún más su uso. Con los laboratorios clínicos priorizando la estandarización de flujos de trabajo, la trazabilidad y la integración digital con sistemas de información, la instrumentación de microplacas se convierte en un habilitador crítico de la eficiencia diagnóstica.
- "Por ejemplo, el GloMax® Discover de Promega puede detectar señales de luminiscencia tan bajas como 3×10-213 cruzar 10 a la potencia negativa 21 3×10⁻²¹ moles de luciferasa, lo que permite una detección altamente sensible de biomarcadores virales e inmunológicos en laboratorios clínicos".
Creciente Uso de Sistemas de Microplacas en Seguridad Alimentaria, Medio Ambiente y Pruebas Industriales
Más allá de los productos farmacéuticos y los diagnósticos clínicos, las tecnologías de microplacas están ganando rápidamente terreno en la seguridad alimentaria, el monitoreo ambiental y los laboratorios de control de calidad industrial. El aumento de la vigilancia global sobre contaminantes, alérgenos, patógenos microbianos y residuos químicos requiere herramientas analíticas de alto rendimiento que puedan ofrecer resultados precisos y reproducibles. Los lectores y lavadores de microplacas apoyan las pruebas basadas en ELISA para toxinas, adulterantes y organismos de deterioro, permitiendo un cribado más rápido de muestras y el cumplimiento de los estándares regulatorios. En sectores industriales como los productos químicos y polímeros, las microplacas facilitan ensayos colorimétricos, de turbidez y basados en enzimas que apoyan las pruebas de formulación y el análisis de estabilidad. Los laboratorios ambientales emplean microplacas para evaluaciones de calidad del agua, toxicología y demanda bioquímica de oxígeno. A medida que estas industrias se orientan hacia flujos de trabajo automatizados y miniaturizados para reducir costos y mejorar el rendimiento analítico, la instrumentación y los consumibles de microplacas experimentan una fuerte demanda a largo plazo.
Tendencias y Oportunidades Clave:
Avances en Tecnologías de Detección Multimodal y de Alta Sensibilidad
El mercado está presenciando una creciente innovación en sistemas de detección multimodal que combinan absorbancia, fluorescencia, luminiscencia y detección resuelta en el tiempo en una sola plataforma. Los laboratorios buscan instrumentos versátiles que puedan adaptarse a los requisitos de ensayo en evolución sin inversión de capital adicional. Surgen oportunidades a medida que los fabricantes introducen mejoras en la arquitectura óptica, una resolución espectral mejorada y un rango dinámico mejorado, permitiendo a los investigadores detectar analitos de baja abundancia con mayor confianza. Las características integradas como el control de temperatura, la regulación de CO₂ y el análisis cinético amplían el alcance de la aplicación a ensayos basados en células e imágenes de células vivas. El crecimiento en la investigación de biomarcadores, estudios de expresión génica y medicina de precisión mejora aún más la oportunidad de mercado para sistemas de detección avanzados y flexibles.
- Por ejemplo, el CLARIOstar® Plus de BMG LABTECH ofrece escaneo espectral basado en monocromador con resolución de longitud de onda de 1 nm y sensibilidad de detección de fluorescencia hasta 0.2 fmol FITC, permitiendo una cuantificación precisa de señales bajas.
Integración de Análisis Impulsados por IA, Conectividad y Ecosistemas de Laboratorio Digitales
La digitalización está transformando el panorama de la instrumentación de microplacas, creando nuevas oportunidades para entornos de laboratorio inteligentes y conectados. Los fabricantes de instrumentos están incorporando cada vez más análisis basados en IA, procesamiento de datos en tiempo real y control de calidad automatizado para ayudar a los laboratorios a mejorar la precisión del análisis y reducir la variabilidad operativa. La conectividad en la nube permite la transferencia de datos sin problemas, el monitoreo remoto y la coordinación de múltiples instrumentos, alineándose con la adopción más amplia de los Sistemas de Gestión de Información de Laboratorio (LIMS). Surgen oportunidades a medida que los laboratorios priorizan datos listos para auditorías, informes automatizados y capacidades de mantenimiento predictivo. Estos avances apoyan programas de cribado a gran escala, redes de pruebas descentralizadas y tuberías de I+D integradas, impulsando la adopción de plataformas de microplacas de próxima generación habilitadas digitalmente.
- Por ejemplo, la plataforma LabNavigator™ de Tecan apoya la guía de flujo de trabajo automatizado e integra con Introspect™, que rastrea la utilización de instrumentos y registra métricas operativas a intervalos de 1 segundo, permitiendo la captura de datos trazables y listos para auditoría en dispositivos conectados.
Expansión de la Microfluídica y Formatos de Ensayo Miniaturizados
Las tendencias de miniaturización en investigación y diagnóstico están creando nuevos caminos para el crecimiento dentro del ecosistema de microplacas. Las placas basadas en microfluídica, los formatos de pocillos de bajo volumen y las placas de alta densidad (como las de 1536 o 3456 pocillos) apoyan un mayor rendimiento mientras reducen el consumo de muestras y reactivos. A medida que la sostenibilidad y la eficiencia de costos se convierten en objetivos principales, los laboratorios adoptan cada vez más estos consumibles avanzados y tecnologías de dispensación compatibles. También surgen oportunidades de la convergencia de la microfluídica con el cultivo celular 3D, los sistemas de órgano-en-chip y los ensayos multiplexados, permitiendo una mayor relevancia biológica y profundidad experimental. Este cambio hacia flujos de trabajo miniaturizados expande los límites funcionales de la instrumentación de microplacas.
Desafíos Clave:
Altos Costos de Equipamiento y Restricciones Presupuestarias en Laboratorios Académicos y Pequeños
Uno de los desafíos más persistentes en el mercado de instrumentación de microplacas es el alto costo de capital de los lectores multimodo avanzados, lavadoras automáticas y sistemas de dispensación integrados. Muchas instituciones académicas, pequeños laboratorios de investigación y centros de diagnóstico operan con presupuestos limitados y no pueden justificar fácilmente las inversiones en plataformas sofisticadas. Los contratos de mantenimiento, las licencias de software y los servicios de calibración aumentan aún más el costo total de propiedad. Como resultado, los ciclos de adquisición se prolongan y los compradores a menudo optan por instrumentos reacondicionados o dispositivos básicos de un solo modo. Esta restricción dificulta una adopción más amplia de tecnologías de vanguardia y limita la penetración en regiones sensibles al precio.
Variabilidad en la Estandarización de Ensayos y Reproducibilidad Interlaboratorio
A pesar de su uso generalizado, los flujos de trabajo basados en microplacas a menudo enfrentan desafíos relacionados con la estandarización de ensayos, la reproducibilidad y la consistencia entre laboratorios. Las diferencias en los materiales de las placas, la geometría de los pocillos, la sensibilidad del lector y la precisión en el manejo de líquidos pueden introducir variabilidad en los resultados de los ensayos. Los laboratorios que realizan cinética enzimática, análisis basados en células o inmunoensayos cuantitativos pueden experimentar resultados inconsistentes a menos que los flujos de trabajo sean rigurosamente validados. La ausencia de directrices universales para la selección de placas, técnicas de pipeteo y calibración de instrumentos añade complejidad. Esta variabilidad aumenta el riesgo de error experimental, reduce la confianza en la comparabilidad de los datos y demanda recursos adicionales para la optimización y validación de métodos.
Análisis Regional:
Norteamérica
Norteamérica representa alrededor del 35% del mercado global de instrumentación y suministros de microplacas, impulsado por su fuerte ecosistema de I+D farmacéutica, amplias capacidades biotecnológicas y alta adopción de flujos de trabajo automatizados en laboratorios. La presencia de fabricantes líderes y CROs, junto con una inversión federal y privada sustancial en el descubrimiento de fármacos y diagnósticos moleculares, fortalece la demanda regional. Los laboratorios clínicos despliegan cada vez más lectores y lavadoras de microplacas avanzados para apoyar inmunoensayos y pruebas de enfermedades infecciosas. Los marcos de reembolso favorables, los estándares regulatorios establecidos y la rápida integración de sistemas de laboratorio digitales refuerzan aún más la posición líder de Norteamérica.
Europa
Europa representa aproximadamente el 28% del mercado, respaldada por una sólida infraestructura de investigación biomédica, una fuerte colaboración entre la academia y la industria, y una alta adopción de tecnologías de ELISA y ensayos basados en células. Países como Alemania, el Reino Unido, Francia y los Países Bajos impulsan una demanda significativa debido a la activa fabricación farmacéutica y los estrictos requisitos regulatorios para la seguridad alimentaria y el monitoreo ambiental. La creciente modernización de los laboratorios de diagnóstico y la expansión de programas de cribado de alto rendimiento fortalecen las ventas de lectores multimodo avanzados y sistemas automatizados de manejo de líquidos. El énfasis de Europa en la garantía de calidad y la sostenibilidad también apoya la demanda de accesorios de microplacas de precisión y consumibles.
Asia Pacífico
Asia Pacífico representa aproximadamente el 25% del mercado global y es la región de más rápido crecimiento debido a la expansión de la producción farmacéutica, el aumento de los volúmenes de diagnósticos clínicos y la creciente inversión en investigación en ciencias de la vida. China, Japón, Corea del Sur e India lideran la adopción a medida que los laboratorios modernizan la capacidad de pruebas e incorporan flujos de trabajo automatizados de microplacas para el cribado de medicamentos, la vigilancia de enfermedades infecciosas y el control de calidad. El aumento de la financiación gubernamental para genómica, proteómica y medicina traslacional acelera aún más las actualizaciones de equipos. Las startups de biotecnología en rápida expansión de la región, las organizaciones de investigación por contrato y los laboratorios de pruebas de seguridad alimentaria continúan impulsando la demanda de instrumentos de microplacas y consumibles asociados.
América Latina
América Latina representa casi el 7% del mercado, impulsada por la creciente adopción de ensayos basados en microplacas en diagnósticos clínicos, monitoreo de seguridad alimentaria y pruebas de calidad farmacéutica. Brasil y México dominan la demanda regional debido a su infraestructura sanitaria en expansión y la creciente inversión en biotecnología y programas de salud pública. Los laboratorios están transitando gradualmente de flujos de trabajo manuales de ELISA a sistemas automatizados y semiautomatizados para mejorar la precisión y reducir el tiempo de respuesta. Aunque las limitaciones presupuestarias restringen la adquisición de equipos de alta gama, la creciente conciencia sobre la estandarización de ensayos y el cumplimiento normativo está apoyando constantemente la demanda de lectores de microplacas, lavadoras y consumibles.
Oriente Medio y África
La región de Oriente Medio y África representa alrededor del 5% del mercado, con un crecimiento concentrado en los países del Consejo de Cooperación del Golfo (CCG) y Sudáfrica. Las crecientes inversiones en laboratorios hospitalarios, instalaciones de pruebas de enfermedades infecciosas y programas de seguridad alimentaria apoyan la adopción de lectores y lavadoras de microplacas. Las iniciativas gubernamentales para fortalecer la infraestructura de diagnóstico y expandir las capacidades de pruebas moleculares contribuyen al aumento de las instalaciones de instrumentos. Sin embargo, el mercado sigue limitado por la actividad de I+D reducida y la adopción más lenta de plataformas automatizadas de alta gama. La demanda está aumentando gradualmente a medida que la modernización de la atención médica se acelera y los fabricantes internacionales expanden las redes de distribución en toda la región.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Lectores de Microplacas
- Lavadoras de Microplacas
- Dispensadores de Microplacas
- Accesorios de Microplacas
- Otros Accesorios
Por Canal de Ventas:
- Ventas Directas
- Ventas Indirectas
Por Industrias de Usuarios Finales:
- Farmacéuticas
- Alimentos y Bebidas
- Químicos y Polímeros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo:
El paisaje competitivo del mercado de instrumentación y suministros para microplacas se caracteriza por una combinación de fabricantes globales de instrumentos analíticos y proveedores especializados de tecnología de laboratorio que compiten en innovación, rendimiento e integración de flujos de trabajo. Las empresas líderes se centran en expandir plataformas de detección multimodal, sistemas automatizados de lavado y dispensación, y consumibles de alta calidad para satisfacer las demandas de I+D farmacéutica, diagnósticos clínicos y cribado de alto rendimiento. Las prioridades estratégicas incluyen mejorar la sensibilidad óptica, mejorar la reproducibilidad de los ensayos e integrar la conectividad digital para la trazabilidad de datos y el monitoreo remoto. Los proveedores buscan cada vez más fusiones, asociaciones y colaboraciones OEM para ampliar el alcance geográfico y fortalecer las carteras de productos. Los fabricantes de consumibles compiten a través de la innovación en materiales, la optimización del diseño de pocillos y la fiabilidad en ensayos de alto volumen. Con un énfasis creciente en la automatización, el análisis de datos impulsado por IA y los formatos de ensayo miniaturizados, la diferenciación competitiva depende cada vez más del avance tecnológico, la versatilidad de las aplicaciones y las capacidades de servicio y mantenimiento a largo plazo.
Análisis de Jugadores Clave:
- Corning Inc. (Proporcionando microplacas y superficies de ensayo de alta calidad)
- Hudson Robotics (Avanzando soluciones robóticas para el procesamiento de microplacas)
- BMG LABTECH (Especializado en lectores de microplacas multimodo)
- Promega Corporation (Innovando en ensayos de luminiscencia y fluorescencia)
- Tecan Group Ltd. (Desarrollando soluciones automatizadas de manejo de líquidos y detección)
Desarrollos Recientes
- En mayo de 2025, Tecan amplió la colaboración con HP para lanzar el Duo Digital Dispenser™, combinando capacidades de dispensación de células individuales y reactivos, permitiendo flujos de trabajo de dispensación de reactivos y aislamiento celular significativamente más rápidos para el descubrimiento de fármacos y aplicaciones de células individuales.
- En abril de 2025, informes de toda la industria destacaron avances en el rendimiento y precisión de los lectores de microplacas, con los últimos lectores multimodo soportando altas densidades de pocillos (hasta formatos de 1536 e incluso 3456 pocillos), ofreciendo tiempos de lectura más rápidos y una versatilidad mejorada de ensayos, una tendencia que beneficia a empresas como BMG LABTECH y otras.
- En enero de 2025, Tecan lanzó Veya™, una nueva plataforma de manejo de líquidos diseñada para ofrecer flujos de trabajo automatizados y escalables para laboratorios de todos los tamaños
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de producto, Canal de ventas, Industrias de usuarios finales y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La adopción de flujos de trabajo de microplacas totalmente automatizados se acelerará a medida que los laboratorios prioricen un mayor rendimiento, precisión y reducción de la intervención manual.
- Las plataformas de detección multimodo continuarán avanzando con una mejor sensibilidad, mayor compatibilidad de ensayos y mejoras en la ingeniería óptica.
- La integración de análisis aumentados por IA fortalecerá la interpretación de datos, el control de calidad y las capacidades de mantenimiento predictivo.
- La demanda de microplacas miniaturizadas y de alta densidad aumentará a medida que las organizaciones de investigación se centren en reducir el consumo de reactivos y aumentar la escalabilidad de los ensayos.
- El crecimiento en ensayos basados en células y análisis de células vivas impulsará la innovación en sistemas de detección controlados por temperatura y regulados por CO₂.
- La conectividad digital y la monitorización habilitada por la nube se expandirán, apoyando el acceso remoto, la integración de LIMS y flujos de trabajo de documentación simplificados.
- Los materiales sostenibles para microplacas y consumibles de bajo desperdicio ganarán tracción a medida que los laboratorios adopten prácticas responsables con el medio ambiente.
- La expansión de diagnósticos clínicos, seguridad alimentaria y pruebas ambientales ampliará la base de aplicaciones para la instrumentación de microplacas.
- Las estrategias de fabricación regional y distribución localizada fortalecerán la resiliencia de la cadena de suministro y reducirán los tiempos de entrega de adquisiciones.
- La diferenciación competitiva dependerá cada vez más de los ecosistemas de software, la compatibilidad con la automatización modular y el soporte de servicio a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Instrumentación y Suministros de Microplacas, y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de instrumentación y suministros de microplacas entre 2024 y 2032?
¿Quiénes son los principales actores en este mercado?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Instrumentación y Suministros de Microplacas?
¿Quiénes son las empresas líderes en el mercado de Instrumentación y Suministros de Microplacas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Instrumentación y Suministros para Microplacas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Instrumentación y Suministros para Microplacas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.19 billion → 2032: USD 5.69 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Instrumentación y Suministros para Microplacas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Instrumentación y Suministros para Microplacas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Instrumentación y Suministros para Microplacas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Instrumentación y Suministros para Microplacas Market Drivers
- 3.3 Mercado de Instrumentación y Suministros para Microplacas Market Restraints & Challenges
- 3.4 Mercado de Instrumentación y Suministros para Microplacas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Instrumentación y Suministros para Microplacas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Instrumentación y Suministros para Microplacas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Instrumentación y Suministros para Microplacas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Instrumentación y Suministros para Microplacas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Instrumentación y Suministros para Microplacas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Instrumentación y Suministros para Microplacas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Instrumentación y Suministros para Microplacas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Instrumentación y Suministros para Microplacas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Instrumentación y Suministros para Microplacas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Instrumentación y Suministros para Microplacas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Instrumentación y Suministros para Microplacas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Instrumentación y Suministros para Microplacas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Instrumentación y Suministros para Microplacas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Instrumentación y Suministros para Microplacas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Instrumentación y Suministros para Microplacas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Instrumentación y Suministros para Microplacas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Instrumentación y Suministros para Microplacas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Instrumentación y Suministros para Microplacas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Instrumentación y Suministros para Microplacas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
