
Visión General del Mercado:
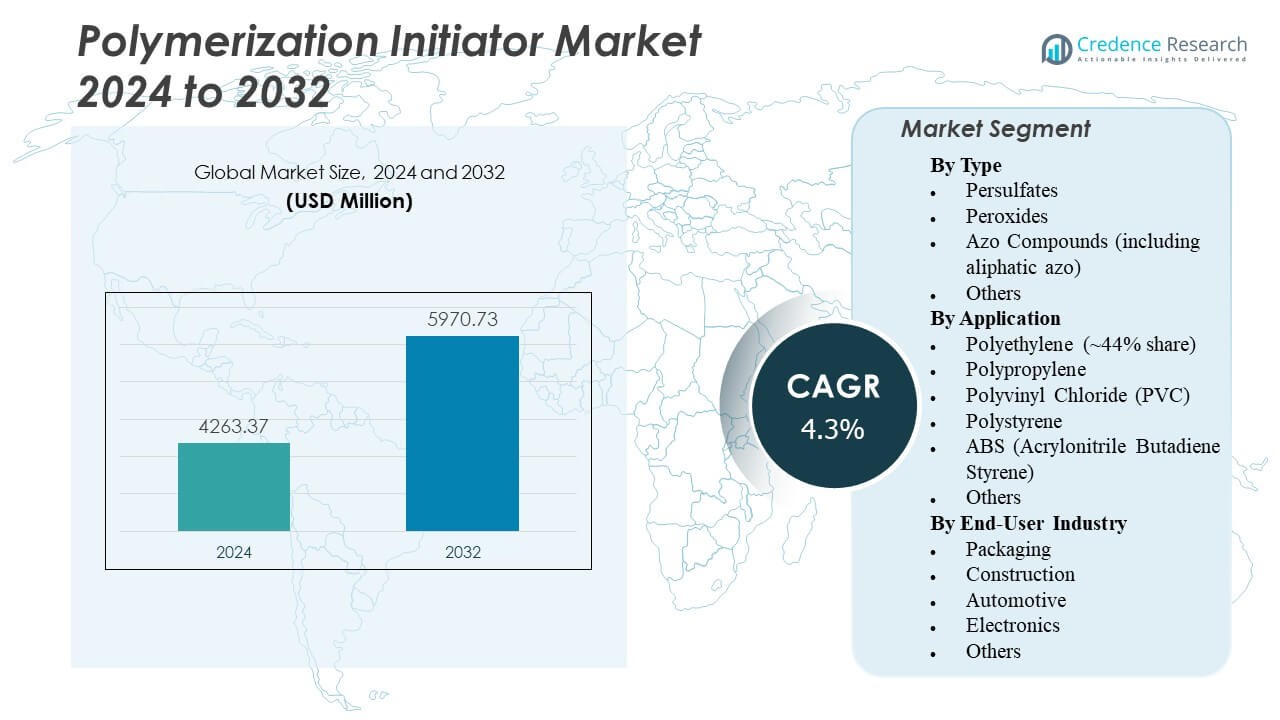
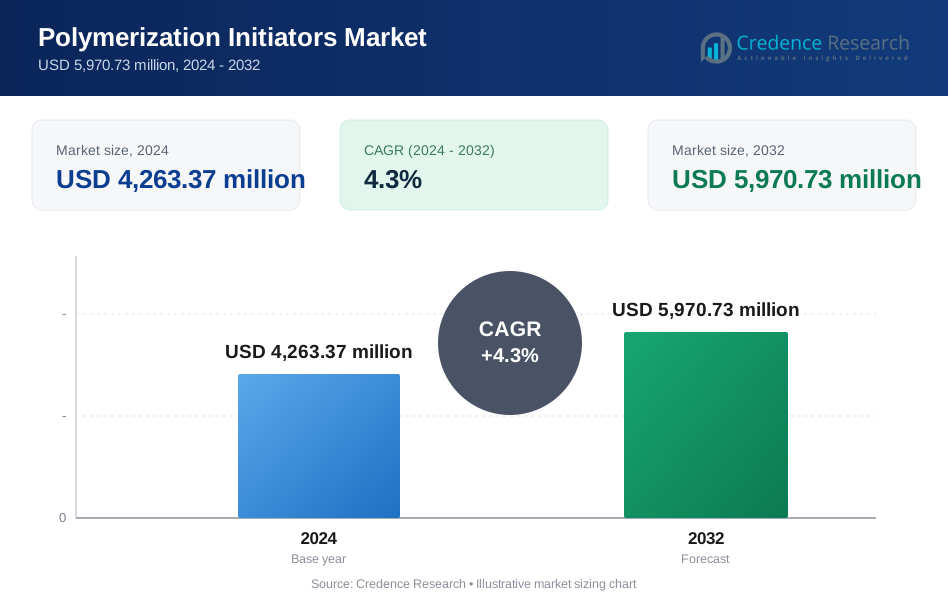
Se proyecta que el Mercado de Iniciadores de Polimerización crezca de USD 4,263.37 millones en 2024 a un estimado de USD 5,970.73 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 4.3% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Iniciadores de Polimerización 2024 | USD 4,263.37 Millones |
| Mercado de Iniciadores de Polimerización, CAGR | 4.3% |
| Tamaño del Mercado de Iniciadores de Polimerización 2032 | USD 5,970.73 Millones |
El aumento de la demanda de polímeros en los sectores de embalaje, automotriz y construcción impulsa un crecimiento constante del mercado. Los fabricantes se centran en procesos de polimerización eficientes para mejorar la producción y el rendimiento del material. Los avances tecnológicos en iniciadores basados en peróxido y azo mejoran el control y la estabilidad de la reacción. La creciente adopción de materiales ecológicos y de bajas emisiones apoya los objetivos de sostenibilidad. Las colaboraciones estratégicas entre productores químicos e industrias de uso final fortalecen las cadenas de suministro y la innovación en polímeros especializados.
Asia-Pacífico lidera el Mercado de Iniciadores de Polimerización debido a su fuerte base de fabricación de polímeros en China, India, Japón y Corea del Sur. América del Norte muestra un crecimiento constante respaldado por la innovación industrial y una infraestructura química bien desarrollada. Europa mantiene una posición estable con la creciente adopción de iniciadores sostenibles bajo estrictas regulaciones ambientales. Los mercados emergentes en América Latina y Medio Oriente & África muestran crecientes oportunidades impulsadas por la expansión de infraestructura y el aumento del consumo de polímeros en aplicaciones de construcción y embalaje.
Perspectivas del Mercado:
- El Mercado de Iniciadores de Polimerización está valorado en USD 4,263.37 millones en 2024 y se proyecta que alcance USD 5,970.73 millones para 2032, registrando un CAGR del 4.3%.
- La creciente demanda de polímeros en los sectores de embalaje, construcción y automotriz continúa impulsando una expansión constante del mercado.
- Los avances tecnológicos en iniciadores basados en peróxido y azo mejoran la eficiencia, estabilidad y control durante la polimerización.
- El creciente enfoque en materiales sostenibles y de bajas emisiones alienta a los fabricantes a adoptar tecnologías de polimerización ecológicas.
- La alta capacidad de producción en Asia-Pacífico solidifica el dominio de la región, respaldado por una rápida industrialización.
- América del Norte muestra un fuerte impulso de crecimiento, impulsado por la innovación y la automatización de procesos en la fabricación química.
- El mercado de Europa se beneficia de las regulaciones de sostenibilidad, mientras que América Latina y Medio Oriente & África emergen a través de crecientes inversiones industriales.
Impulsores del Mercado
Aumento de la Demanda de las Industrias de Fabricación de Polímeros y Plásticos
El mercado de iniciadores de polimerización gana un fuerte impulso gracias al creciente aumento de la producción de polímeros y plásticos en diversas industrias. Los fabricantes aumentan su capacidad para satisfacer el incremento global de resinas sintéticas y recubrimientos. Los sectores de embalaje y construcción en expansión dependen en gran medida de materiales basados en polímeros, impulsando el uso constante de iniciadores. Esto apoya la producción de materiales duraderos y de alto rendimiento esenciales para la infraestructura moderna. Los productores químicos optimizan las formulaciones para mejorar la eficiencia del proceso y acelerar el curado. La innovación en iniciadores radicales y de peróxido mejora la estabilidad y reactividad del producto. Esta expansión fortalece las cadenas de suministro globales para la fabricación a gran escala de plásticos.
- por ejemplo, los peróxidos orgánicos Luperox® de Arkema redujeron el tiempo de curado de 9 minutos a 170°C a 3 minutos a 185°C en el entrecruzamiento de EPDM para aplicaciones plásticas.
Crecientes Aplicaciones en Recubrimientos, Adhesivos y Compuestos
La rápida adopción de iniciadores de polimerización en recubrimientos y adhesivos impulsa el crecimiento a largo plazo. Los recubrimientos industriales utilizan iniciadores para mejorar la resistencia del film y la resistencia térmica. Los fabricantes de adhesivos dependen de ellos para un mejor curado y rendimiento en entornos variables. Ayuda a ofrecer calidad consistente en aplicaciones de construcción, electrónica y automotriz. La industria de materiales compuestos se beneficia del refuerzo polimérico impulsado por una fuerte química de iniciadores. La creciente preferencia por materiales ligeros aumenta el consumo de iniciadores en los sectores aeroespacial y de transporte. Los fabricantes se centran en formulaciones sin solventes para cumplir con los estándares de sostenibilidad en evolución.
Avances Tecnológicos en Formulaciones de Iniciadores
La innovación tecnológica continua da forma al mercado de iniciadores de polimerización a través de una mayor eficiencia y precisión. Nuevos fotoiniciadores y compuestos azo permiten la polimerización controlada bajo condiciones específicas. La investigación se centra en la activación a baja temperatura para sistemas de curado más seguros y rápidos. Ayuda a reducir el consumo de energía y mejora la previsibilidad del proceso. Los iniciadores inteligentes ahora ofrecen reactividad selectiva, minimizando reacciones secundarias no deseadas. Tales desarrollos impulsan la adopción en impresión digital, recubrimientos y usos biomédicos. Los actores globales invierten en I+D para adaptar los iniciadores a sistemas poliméricos de próxima generación.
Enfoque Creciente en Sostenibilidad y Alternativas de Base Biológica
El mercado experimenta una transición constante hacia iniciadores de base biológica para abordar las regulaciones ambientales. La creciente conciencia sobre la química verde impulsa el interés en compuestos biodegradables. Esto alienta a los productores a explorar materias primas renovables como peróxidos orgánicos y catalizadores naturales. Las empresas químicas alinean sus carteras con los principios de la economía circular y procesos de bajo carbono. La industria del embalaje apoya iniciadores ecológicos para reducir el impacto ambiental. Los estrictos estándares de emisión en Europa y América del Norte fortalecen la demanda de productos sostenibles. La colaboración entre innovadores químicos e instituciones de investigación acelera las vías de producción más limpias.
- Por ejemplo, los iniciadores de base biológica Perkadox® de Nouryon, derivados de materias primas renovables, permiten hasta un 50% menos de huella de carbono en la producción de polímeros.
Tendencias del Mercado
Cambio Hacia Fotoiniciadores y Sistemas Curables por UV
Las tendencias del mercado de iniciadores de polimerización se orientan hacia fotoiniciadores de alta eficiencia para recubrimientos y tintas. Los sistemas curables por UV ganan preferencia por sus tiempos de curado más rápidos y bajas emisiones. Permite la polimerización instantánea adecuada para impresión digital, electrónica y dispositivos médicos. Los avances en la tecnología de curado LED mejoran la compatibilidad con diversos sustratos. Los fabricantes desarrollan variantes de bajo olor y sin solventes para cumplir con las normas ambientales. Las aplicaciones industriales se expanden en recubrimientos de fibra óptica y empaques de microelectrónica. Estos desarrollos redefinen las velocidades de procesamiento y los estándares de rendimiento de superficie a nivel mundial.
- Por ejemplo, los sistemas Miltec UV permiten una fotopolimerización rápida, curando recubrimientos en segundos mientras ocupan solo de 5 a 10 pies de espacio en la línea de producción, en comparación con los hornos térmicos convencionales que requieren más de 100 pies para un procesamiento similar.
Integración de Tecnologías de Automatización y Optimización de Procesos
La automatización en las plantas de producción respalda la calidad consistente del iniciador y la mezcla precisa. Los sistemas de monitoreo digital rastrean la cinética de reacción en tiempo real. Mejora la productividad mientras asegura la formación estable de cadenas poliméricas. La modelización impulsada por IA predice el rendimiento del iniciador bajo condiciones térmicas variables. Este enfoque reduce el desperdicio de producción y el tiempo de inactividad operativo. La adopción de sistemas de control de procesos en unidades poliméricas a gran escala mejora la reproducibilidad. La tendencia subraya un cambio hacia la fabricación inteligente dentro de los sectores químicos.
Creciente Papel de los Iniciadores de Polimerización Especializados y Personalizados
La demanda de iniciadores personalizados aumenta en industrias de nicho que requieren resultados de polimerización a medida. Los compuestos especiales diseñados para aplicaciones biomédicas y nanocompuestas ganan tracción. Apoya el desarrollo de materiales avanzados con propiedades eléctricas o mecánicas únicas. Las aplicaciones de alto valor en fotolitografía y adhesivos de precisión fomentan la innovación. Las empresas diseñan iniciadores multifuncionales capaces de activación dual bajo exposición UV y térmica. El cambio hacia la producción especializada en pequeños lotes aumenta la diversidad del mercado. La investigación colaborativa con usuarios finales impulsa el co-desarrollo de iniciadores de próxima generación.
- Por ejemplo, los derivados de antraceno combinados con fotoiniciadores como el 907 logran hasta un 90-100% de conversión después de 5 minutos de exposición a UV-LED a 365 nm.
Aumento de Inversiones en la Industrialización de Asia-Pacífico
La región de Asia-Pacífico se convierte en un centro vital para la expansión de la fabricación de iniciadores. China, India y Corea del Sur atraen inversiones en instalaciones de química de polímeros. Se beneficia de un suministro abundante de materias primas y políticas comerciales favorables. Los gobiernos apoyan la producción local a través de incentivos para la innovación química. El aumento en las exportaciones automotrices y de empaques impulsa el consumo regional. Los productores nacionales integran prácticas sostenibles para cumplir con los estándares de exportación. Esta tendencia posiciona a Asia-Pacífico como el contribuyente regional de más rápido desarrollo en la producción global de iniciadores.
Análisis de Desafíos del Mercado
Regulaciones Ambientales Estrictas y Preocupaciones de Seguridad
El mercado de iniciadores de polimerización enfrenta desafíos debido a leyes ambientales y de seguridad estrictas. Muchos iniciadores a base de peróxido y azo implican riesgos de descomposición peligrosos. El cumplimiento de los estándares de emisión y eliminación aumenta los costos operativos. Obliga a los fabricantes a invertir en sistemas de manejo más seguros y tecnologías más limpias. Los cambios regulatorios en Europa limitan ciertas formulaciones químicas, reduciendo la flexibilidad para los productores. Las empresas más pequeñas luchan con el aumento de los gastos de certificación y cumplimiento. Equilibrar la demanda industrial con las obligaciones ecológicas se convierte en un desafío clave de gestión.
Volatilidad en el Suministro y Precios de Materias Primas
Las fluctuaciones en los precios del crudo y de las materias primas orgánicas afectan las estructuras de costos de los iniciadores. La dependencia de insumos petroquímicos expone a los productores a la inestabilidad del mercado. Esto obstaculiza los márgenes de ganancia, especialmente para los iniciadores a base de peróxido e hidrocarburos. Las interrupciones en la cadena de suministro causadas por tensiones geopolíticas agravan la disponibilidad. Las restricciones de transporte y los aumentos en los precios de la energía elevan los costos logísticos. Los fabricantes exploran la diversificación de las fuentes de materias primas para mitigar riesgos. La estabilidad a largo plazo depende de una adquisición eficiente y de estrategias de producción local.
Oportunidades de Mercado
Emergencia de Soluciones de Polimerización Basadas en Bio y Verdes
El Mercado de Iniciadores de Polimerización encuentra nuevas oportunidades en iniciadores derivados de fuentes biológicas y química verde. La conciencia ambiental impulsa la demanda de alternativas renovables y de baja toxicidad. Esto estimula la innovación en formulaciones sin peróxido y polimerización catalizada por enzimas. La investigación explora materias primas de biomasa que apoyan la sostenibilidad sin sacrificar el rendimiento. Los gobiernos promueven la eco-innovación mediante financiamiento para tecnologías químicas más limpias. La creciente adopción de plásticos biodegradables en el embalaje mejora las perspectivas comerciales. Esta transición permite a los productores asegurar un crecimiento a largo plazo alineado con los objetivos climáticos globales.
Expansión del Uso en Aplicaciones Industriales y Médicas de Alto Valor
Campos emergentes como los compuestos avanzados, polímeros dentales y resinas fotopoliméricas crean nuevos frentes de crecimiento. La integración de iniciadores en la fabricación aditiva impulsa la demanda de sistemas de reactividad controlada. Esto impulsa el desarrollo de productos para resinas de impresión 3D, recubrimientos especiales y biomateriales funcionales. El aumento del gasto en salud apoya el uso de polímeros en dispositivos médicos y prótesis. La colaboración entre empresas químicas e investigadores médicos fomenta diseños de iniciadores de grado de precisión. Tales avances expanden la diversidad de productos y fortalecen la competitividad industrial. El enfoque continuo en I+D asegura un impulso sostenido en segmentos de alto valor.
Análisis de Segmentación del Mercado:
Por Tipo
El Mercado de Iniciadores de Polimerización se divide en persulfatos, peróxidos, compuestos azo y otros. Los peróxidos tienen la participación dominante debido a su uso extensivo en la polimerización radical para recubrimientos, adhesivos y elastómeros. Ofrecen excelente estabilidad térmica y eficiencia de costos, lo que los hace adecuados para la producción de polímeros a gran escala. Los persulfatos encuentran un uso creciente en la polimerización en emulsión para látex y recubrimientos a base de agua. Los compuestos azo, incluidos los tipos azo alifáticos, ganan demanda en polímeros especiales que requieren temperaturas de reacción controladas. Otros iniciadores abordan aplicaciones de nicho con perfiles de reactividad avanzados.
- Por ejemplo, el peróxido Luperox® 101 de Arkema ofrece excelente estabilidad térmica y eficiencia de costos, apoyando un manejo seguro en el procesamiento de polímeros y haciéndolo adecuado para la producción de polímeros a gran escala.
Por Aplicación
El mercado se segmenta por aplicación en polietileno, polipropileno, cloruro de polivinilo (PVC), poliestireno, ABS y otros. El polietileno representa casi el 44% de la demanda total debido a su uso generalizado en embalaje, construcción y productos automotrices. Se beneficia del uso constante de iniciadores para un crecimiento eficiente de la cadena polimérica. El polipropileno y el PVC siguen con aplicaciones significativas en bienes de consumo y materiales de construcción. El poliestireno apoya la fabricación de componentes de aislamiento y electrónicos, mientras que el ABS se utiliza en piezas automotrices duraderas. Otros polímeros especiales expanden la adopción de iniciadores en adhesivos y recubrimientos.
- Por ejemplo, la producción de polietileno de alta densidad utiliza catalizadores Ziegler-Natta compuestos de trietilaluminio y tetracloruro de titanio para la polimerización controlada.
Por Industria de Usuario Final
La segmentación de usuarios finales incluye embalaje, construcción, automotriz, electrónica y otros. El embalaje lidera debido a su dependencia de materiales poliméricos ligeros y reciclables que requieren sistemas de iniciadores estables. La construcción mantiene un crecimiento constante a partir de adhesivos, selladores y recubrimientos superficiales. Fortalece el rendimiento en aplicaciones de infraestructura e industriales. El uso automotriz se centra en polímeros resistentes al calor y de alta resistencia para componentes e interiores. La electrónica depende de iniciadores para materiales de aislamiento y encapsulación. Otros sectores como el de la salud y bienes de consumo continúan expandiendo la utilización de iniciadores a nivel mundial.
Segmentación:
Por Tipo
- Persulfatos
- Peróxidos
- Compuestos de Azo (incluyendo azo alifático)
- Otros
Por Aplicación
- Polietileno (~44% de participación)
- Polipropileno
- Cloruro de Polivinilo (PVC)
- Poliestireno
- ABS (Acrilonitrilo Butadieno Estireno)
- Otros
Por Industria de Usuario Final
- Embalaje
- Construcción
- Automotriz
- Electrónica
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
El mercado de iniciadores de polimerización encuentra su mayor base en la región de Asia-Pacífico, que representa aproximadamente el 35% de la cuota de mercado global. La fuerte capacidad de producción de polímeros en China, India, Japón y Corea del Sur impulsa este dominio. La alta demanda de las industrias de embalaje, automotriz, construcción y electrónica sostiene el consumo de iniciadores en toda la región. La rápida industrialización, la disponibilidad de materias primas y las políticas gubernamentales de apoyo mejoran aún más el rendimiento regional. Muchos productores químicos regionales enfatizan la producción a gran escala de peróxidos y persulfatos, reforzando el liderazgo de Asia-Pacífico en el suministro global de iniciadores y el potencial de exportación.
América del Norte sigue de cerca, manteniendo alrededor del 28% de la cuota de mercado global. La región se beneficia de una base de fabricación química bien establecida y una fuerte demanda de los sectores automotriz, electrónico y de embalaje. Mantiene una posición líder en innovación de polímeros especializados, respaldada por tecnología de procesos avanzada y estrictos estándares de seguridad. La fuerte inversión en I+D y la integración de la fabricación digital fortalecen la competitividad en todas las aplicaciones de iniciadores. La presencia de importantes productores multinacionales y la demanda constante de usuarios finales contribuyen a su dominio continuo en los mercados químicos de valor agregado.
Europa captura aproximadamente el 23% del mercado global, respaldada por sus industrias maduras de polímeros, recubrimientos y construcción. El enfoque de la región en la sostenibilidad y el cumplimiento normativo impulsa la adopción de iniciadores de bajas emisiones y de base biológica. La demanda se mantiene estable en aplicaciones automotrices, de construcción y embalaje, reflejando un consumo industrial estable. Los productores europeos invierten fuertemente en la optimización de procesos y tecnologías ambientales para cumplir con los estándares en evolución. Regiones emergentes como América Latina y Medio Oriente & África juntas representan casi el 14% de la participación global, impulsadas por la creciente industrialización, el desarrollo de infraestructuras y la expansión de la capacidad de polimerización para aplicaciones de consumo y construcción.
Análisis de Jugadores Clave:
- Arkema S.A.
- LANXESS AG
- BASF SE
- United Initiators GmbH
- Nouryon
- ADEKA Corporation
- NOF Corporation
- Pergan GmbH
- Dongsung Chemical
- LyondellBasell Industries
- AkzoNobel
- Celanese Corporation
Análisis Competitivo:
El Mercado de Iniciadores de Polimerización presenta un conjunto concentrado de jugadores globales con sólidos portafolios de productos. Las empresas clave incluyen BASF SE, Arkema S.A., LANXESS AG, Nouryon, United Initiators GmbH y ADEKA Corporation. Estas firmas suministran peróxidos, persulfatos, compuestos azo y iniciadores especiales en mercados globales. Mantienen competitividad a través de fuertes capacidades de I&D, amplia presencia regional y cadenas de suministro integradas. Esto ayuda a estas empresas a abordar la demanda en polietileno, polipropileno y polímeros especiales para aplicaciones de embalaje, automotriz y electrónica. Su escala permite una producción rentable y un abastecimiento estable de materias primas. Los nuevos o pequeños entrantes enfrentan altas barreras de capital y regulatorias. La presencia global y la amplitud de productos de los jugadores establecidos preservan la estabilidad del mercado y la ventaja competitiva.
Desarrollos Recientes:
- En octubre de 2025, Arkema USA lanzó iniciadores de polimerización avanzados con estabilidad térmica mejorada y tasas de reacción controladas para la producción de polímeros especiales.
- En septiembre de 2025, SI Group completó la adquisición de una startup de química de polímeros con sede en EE.UU. para expandir su oferta de iniciadores de polimerización.
- En agosto de 2025, Celanese Corporation recibió la aprobación de la FDA para nuevos iniciadores de polimerización utilizados en polímeros de grado alimenticio y aplicaciones médicas.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación e Industria de Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Se espera que el mercado de iniciadores de polimerización experimente una expansión constante impulsada por el aumento de la producción de polímeros en los sectores de embalaje, automotriz y construcción.
- El creciente demanda de plásticos de alto rendimiento fortalecerá la adopción de peróxidos e iniciadores basados en azo en la fabricación industrial.
- La innovación en tecnologías de baja temperatura y fotoiniciadores mejorará la eficiencia del proceso y la seguridad del producto en diversas aplicaciones.
- El aumento de la inversión en iniciadores bio-basados y ecológicos alineará el mercado con los objetivos de sostenibilidad global.
- La expansión de la fabricación digital y la automatización de procesos mejorará el control de reacciones y reducirá el tiempo de inactividad de la producción.
- Los avances en química radical abrirán oportunidades para nuevas mezclas de polímeros en materiales electrónicos y de salud.
- Las asociaciones estratégicas entre productores químicos e industrias de uso final impulsarán formulaciones de iniciadores a medida para usos especializados.
- El aumento de la industrialización en Asia-Pacífico continuará haciendo de la región un centro global para la producción y exportación de iniciadores.
- El énfasis regulatorio en el cumplimiento ambiental fomentará la innovación en compuestos de iniciadores de baja emisión.
- La inversión continua en I&D ayudará a los fabricantes a expandir sus carteras hacia la química verde y los sistemas de polimerización de próxima generación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de iniciadores de polimerización y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de iniciadores de polimerización entre 2024 y 2032?
¿Qué segmento del mercado de iniciadores de polimerización tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de iniciadores de polimerización?
¿Quiénes son las empresas líderes en el mercado de iniciadores de polimerización?
¿Qué región tuvo la mayor participación en el mercado de iniciadores de polimerización en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Iniciadores de Polimerización Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Iniciadores de Polimerización Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,263.37 million → 2032: USD 5,970.73 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Iniciadores de Polimerización Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Iniciadores de Polimerización Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Iniciadores de Polimerización Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Iniciadores de Polimerización Market Drivers
- 3.3 Mercado de Iniciadores de Polimerización Market Restraints & Challenges
- 3.4 Mercado de Iniciadores de Polimerización Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Iniciadores de Polimerización Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Iniciadores de Polimerización Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Iniciadores de Polimerización category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Iniciadores de Polimerización Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Iniciadores de Polimerización Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Iniciadores de Polimerización market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Iniciadores de Polimerización Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Iniciadores de Polimerización Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Iniciadores de Polimerización Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Iniciadores de Polimerización (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Iniciadores de Polimerización Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Iniciadores de Polimerización Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Iniciadores de Polimerización Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Iniciadores de Polimerización Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Iniciadores de Polimerización Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Iniciadores de Polimerización Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Iniciadores de Polimerización Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Iniciadores de Polimerización Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Iniciadores de Polimerización Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
