
Visión General del Mercado:
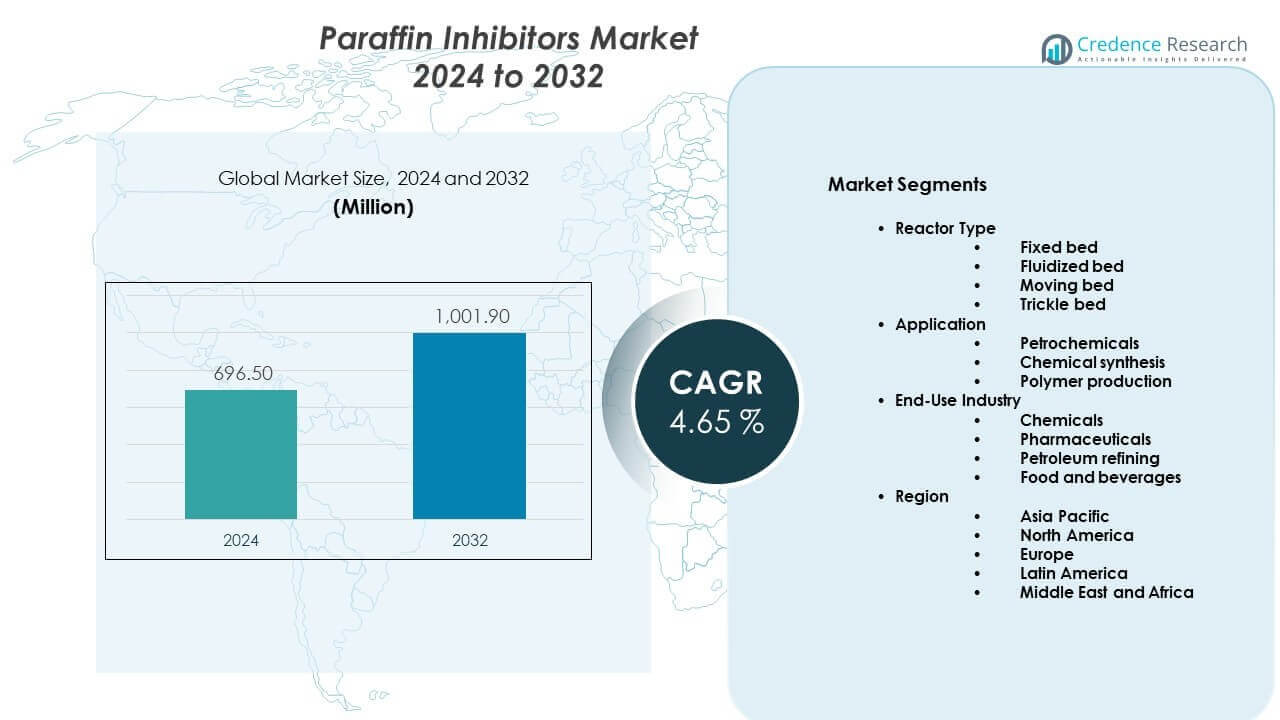
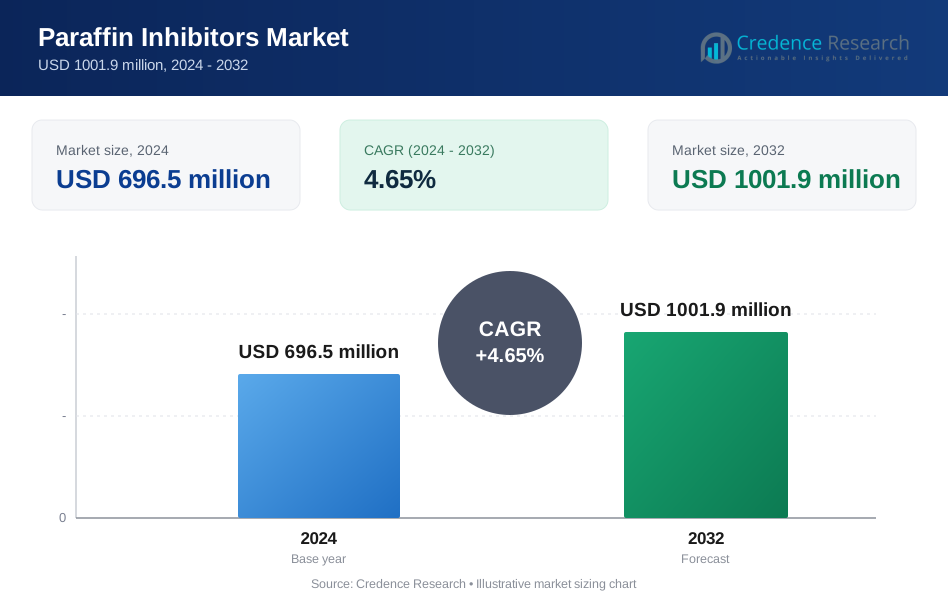
Se proyecta que el mercado de inhibidores de parafina crecerá de USD 696.5 millones en 2024 a USD 1001.9 millones para 2032. Se espera que el mercado se expanda a una Tasa de Crecimiento Anual Compuesta (CAGR) del 4.65% durante el período de pronóstico. El crecimiento refleja la creciente demanda de soluciones de aseguramiento de flujo en las operaciones de petróleo y gas en la fase upstream.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Inhibidores de Parafina 2024 | USD 696.5 millones |
| Mercado de Inhibidores de Parafina, CAGR | 4.65% |
| Tamaño del Mercado de Inhibidores de Parafina 2032 | USD 1001.9 millones |
La deposición de parafina sigue siendo un desafío importante en los sistemas de producción de petróleo crudo. Los operadores buscan soluciones químicas para prevenir bloqueos en las tuberías y pérdida de flujo. Los inhibidores de parafina apoyan la producción constante en reservorios fríos y profundos. El aumento de la perforación en alta mar incrementa las necesidades de control de cera. Los campos petroleros maduros también impulsan la demanda de productos químicos mejorados para el aseguramiento del flujo. Los productores se centran en reducir el tiempo de inactividad y los costos de mantenimiento. La inyección química ofrece un método de prevención rentable. Los objetivos de producción continua fortalecen la adopción en activos en tierra y en alta mar.
Norteamérica lidera debido a la extensa producción de esquisto y redes de tuberías maduras. Estados Unidos muestra un fuerte uso en campos petroleros no convencionales. Oriente Medio sigue siendo un mercado clave debido a la alta producción de crudo. Los países del Golfo dependen de los inhibidores para mantener la estabilidad de las exportaciones. Europa muestra una demanda constante de los campos en alta mar en el Mar del Norte. Asia-Pacífico emerge como una región de crecimiento con creciente actividad de exploración. China e India expanden la producción para satisfacer las necesidades energéticas. América Latina gana terreno a través de desarrollos en alta mar.
Perspectivas del Mercado:
- El mercado de inhibidores de parafina fue valorado en USD 696.5 millones en 2024 y se proyecta que alcance los USD 1001.9 millones para 2032, creciendo a una CAGR del 4.65% debido a la demanda constante de aseguramiento de flujo.
- Norteamérica lidera con alrededor del 35% de participación debido a la producción de esquisto, seguida por Oriente Medio y África con casi el 25% por la alta producción de crudo, y Europa con aproximadamente el 22% impulsada por la actividad en alta mar.
- Asia-Pacífico es la región de más rápido crecimiento con casi el 12% de participación, respaldada por el aumento de la actividad de exploración, la expansión de campos en tierra y el creciente demanda de energía doméstica.
- Por operación, las actividades upstream dominan con más del 55% de participación, reflejando la exposición directa a la deposición de parafina en pozos de producción y sistemas de recolección.
- Por aplicación, los campos en tierra representan casi el 60% de participación debido a las extensas redes de tuberías y los frecuentes desafíos de flujo relacionados con la cera.
Impulsores del Mercado:
Problemas Persistentes de Deposición de Parafina en los Sistemas de Producción de Petróleo
La acumulación de parafina sigue interrumpiendo el flujo de crudo en los sistemas de producción. Los cristales de cera restringen las tuberías y reducen la eficiencia de salida. Los operadores despliegan soluciones químicas para gestionar este riesgo. El mercado de inhibidores de parafina se beneficia de esta necesidad operativa constante. Apoya el flujo estable en reservorios de baja temperatura. Los campos en tierra muestran problemas regulares de mantenimiento relacionados con la cera. Los activos en alta mar enfrentan mayores riesgos debido a los entornos fríos. Los productores priorizan la prevención para proteger el rendimiento de los activos. Estos factores sostienen una demanda química constante.
- Por ejemplo, Shell informa que la deposición de cera puede reducir las tasas de flujo en más del 20% en líneas frías en tierra, impulsando programas rutinarios de inyección de inhibidores.
Expansión De Actividades De Exploración En Alta Mar Y Aguas Profundas
La exploración en alta mar aumenta la exposición a los desafíos de formación de cera. Los reservorios en aguas profundas operan bajo bajas temperaturas del lecho marino. La garantía de flujo se vuelve crítica en largos enlaces submarinos. El mercado de inhibidores de parafina apoya la producción ininterrumpida en alta mar. Ayuda a mantener el control de la viscosidad durante el transporte. Los operadores se centran en la fiabilidad química bajo presión. Las inversiones en proyectos en alta mar refuerzan el uso de tratamientos preventivos. Los operadores de campo favorecen programas de inyección consistentes. Este impulsor sigue siendo estructuralmente fuerte.
- Por ejemplo, BP ha revelado que largos enlaces submarinos que superan los 40 kilómetros requieren químicos de garantía de flujo continuo para evitar paradas relacionadas con la cera.
Enfoque Creciente En La Eficiencia De Producción Y El Tiempo De Actividad De Los Activos
Los productores de petróleo buscan reducir eventos de paradas no planificadas. La deposición de cera conduce a costosas operaciones de limpieza. Los inhibidores químicos ayudan a mantener un flujo continuo. El mercado de inhibidores de parafina se alinea con los objetivos de tiempo de actividad. Reduce la frecuencia de intervenciones mecánicas. Los operadores buscan un rendimiento de tratamiento predecible. La producción estable apoya la continuidad de los ingresos. La planificación de mantenimiento mejora con la química preventiva. Los objetivos de eficiencia fortalecen la adopción.
Crecimiento En Campos Petrolíferos Maduros Que Requieren Apoyo De Garantía De Flujo
Los campos maduros enfrentan una disminución de presión y mayores riesgos de cera. La infraestructura envejecida aumenta la sensibilidad del flujo. El control de parafina se vuelve esencial para la vida extendida del campo. El mercado de inhibidores de parafina apoya las estrategias de recuperación. Permite una producción sostenida de activos en fase final. Los operadores invierten en programas químicos rentables. Los métodos de recuperación mejorada de petróleo aumentan las necesidades de compatibilidad. La personalización del tratamiento gana importancia. Este impulsor apoya la demanda a largo plazo.
Tendencias Del Mercado:
Cambio Hacia Formulaciones Químicas Personalizadas Para Perfiles De Crudo Específicos
Las composiciones de crudo varían entre regiones y reservorios. Los operadores demandan inhibidores adaptados al contenido de cera. Las formulaciones personalizadas ganan preferencia sobre los productos genéricos. El mercado de inhibidores de parafina refleja este cambio técnico. Los proveedores invierten en análisis de crudo en laboratorio. La validación de rendimiento específica del campo se vuelve común. La precisión del tratamiento mejora la confianza operativa. La química personalizada reduce los riesgos de sobredosificación. Esta tendencia mejora la diferenciación de proveedores.
- Por ejemplo, Baker Hughes ha publicado datos de campo que muestran que los inhibidores de parafina personalizados redujeron el grosor de la deposición de cera en más del 30% después de un análisis de laboratorio específico del crudo.
Integración Del Monitoreo Digital Con Programas De Inyección Química
Las herramientas digitales apoyan mejores estrategias de gestión química. Los sensores rastrean la temperatura y el comportamiento del flujo en las tuberías. Los operadores vinculan los datos con los sistemas de dosificación de inhibidores. El mercado de inhibidores de parafina se adapta a los flujos de trabajo digitales. Mejora la precisión en el momento del tratamiento. La inyección automatizada reduce la intervención manual. Las decisiones basadas en datos mejoran la eficiencia. La adopción digital transforma los modelos de prestación de servicios. Esta tendencia gana terreno de manera constante.
- Por ejemplo, SLB informa que la integración de datos en tiempo real de tuberías con la inyección química automatizada redujo el uso excesivo de inhibidores en casi un 25% en activos monitoreados.
Preferencia Creciente Por Productos Químicos De Aseguramiento De Flujo Multifuncionales
Los operadores buscan soluciones que aborden múltiples riesgos de flujo. Los productos combinados de control de cera y sarro ganan atención. La química multifuncional reduce la complejidad del tratamiento. El mercado de inhibidores de parafina evoluciona hacia un alcance de rendimiento más amplio. Simplifica la logística química en el sitio. Los operadores valoran la reducción de los requisitos de almacenamiento. Los programas de tratamiento se vuelven más eficientes. Las carteras de productos se expanden en respuesta. Esta tendencia influye en el desarrollo de productos.
Creciente Uso De Servicios De Gestión Química Basados En Contratos
Los productores de petróleo externalizan funciones de gestión química. Los contratos de servicio a largo plazo reemplazan las compras puntuales de productos químicos. Los proveedores ofrecen servicios combinados de monitoreo y optimización. El mercado de inhibidores de parafina ve una integración de servicios más fuerte. Mejora la colaboración proveedor-cliente. Los contratos basados en el rendimiento ganan popularidad. La confiabilidad del servicio se convierte en un diferenciador. Esta tendencia transforma la dinámica competitiva.
Análisis De Desafíos Del Mercado:
Variabilidad Del Rendimiento En Diversas Condiciones De Reservorios Y Tuberías
El rendimiento del control de parafina varía según las propiedades del crudo. La temperatura y las tasas de flujo afectan la eficiencia del inhibidor. Los operadores enfrentan incertidumbre durante el despliegue en el campo. El mercado de inhibidores de parafina gestiona este desafío técnico. Requiere extensos esfuerzos de pruebas de campo. Los resultados inconsistentes aumentan la precaución operativa. La optimización del tratamiento demanda experiencia especializada. La garantía de rendimiento sigue siendo compleja. Este desafío impacta la confianza en la adopción.
Sensibilidad Al Costo Y Restricciones Presupuestarias En Mercados Petroleros Volátiles
La volatilidad de los precios del petróleo influye en las decisiones de gasto químico. Los operadores reducen los gastos operativos discrecionales. Los programas de tratamiento de parafina enfrentan escrutinio presupuestario. El mercado de inhibidores de parafina experimenta presión de precios. Debe justificar el costo a través de ganancias de rendimiento. Los equipos de adquisiciones buscan alternativas de menor costo. Los proveedores equilibran márgenes con competitividad. Este desafío afecta la estabilidad del mercado.
Oportunidades Del Mercado:
Aumento De La Actividad De Exploración Y Producción En Regiones Energéticas Emergentes
Las regiones emergentes expanden la capacidad de producción de petróleo de manera constante. Los nuevos campos enfrentan necesidades de aseguramiento de flujo en etapas tempranas. El control de parafina se convierte en parte de la planificación de diseño inicial. El mercado de inhibidores de parafina se beneficia de la adopción temprana. Apoya fases de aumento de producción más suaves. Las compañías petroleras nacionales invierten en estrategias de prevención. El crecimiento de la infraestructura local crea nueva demanda. Esta oportunidad apoya la expansión geográfica.
Avances Tecnológicos En Soluciones Químicas Compatibles Con El Medio Ambiente
Los estándares ambientales influyen en los criterios de selección de productos químicos. Los operadores prefieren formulaciones con menor impacto ambiental. El desarrollo de la química verde gana importancia estratégica. El mercado de inhibidores de parafina se adapta a través de la innovación. Apoya el cumplimiento de regulaciones más estrictas. Los componentes biodegradables ganan atención. Las soluciones sostenibles mejoran el posicionamiento de los proveedores. Esta oportunidad se alinea con los cambios a largo plazo de la industria.
Análisis de Segmentación del Mercado:
Por Química
Los inhibidores de policarboxilato modificado tienen una fuerte adopción debido a su rendimiento estable en el control de cera. Estos productos se adaptan a una amplia gama de perfiles de crudo. Las formulaciones de poliacrilato apoyan el control de viscosidad bajo condiciones de temperatura moderada. Los operadores seleccionan estos productos químicos por su eficiencia de costos y comportamiento predecible. Los tipos de poliéster hiper-ramificado abordan estructuras complejas de cera en sistemas de crudo pesado. Estos productos ofrecen un mejor rendimiento de dispersión. Los copolímeros de acrilato EVA sirven en ambientes de flujo frío con mayor contenido de cera. El mercado de inhibidores de parafina refleja la creciente demanda de química adaptada a las condiciones del yacimiento.
Por Operación
Las operaciones upstream dominan el consumo debido a la exposición directa a la formación de cera. Los pozos de producción requieren control continuo de parafina para mantener el flujo. Apoya la extracción estable de crudo en campos maduros y nuevos. Los segmentos midstream utilizan inhibidores para proteger tuberías y activos de almacenamiento. Los sistemas de transporte de larga distancia dependen del tratamiento químico para la continuidad del flujo. Las instalaciones downstream aplican inhibidores en unidades de manejo y procesamiento de crudo. El tratamiento apoya una transferencia más fluida de materia prima a través de los sistemas de refinería.
- Por ejemplo, Saudi Aramco ha indicado que sus programas de mantenimiento preventivo y monitoreo avanzado han reducido los costos de intervención en pozos y los aplazamientos de producción mediante el uso de métodos de despliegue alternativos y análisis de datos en tiempo real.
Por Aplicación
Las aplicaciones en tierra representan una demanda constante debido al despliegue generalizado en campos. Los operadores enfrentan deposiciones frecuentes de cera en tuberías de superficie. La inyección química sigue siendo un método de control preferido. Las aplicaciones en alta mar muestran fuertes requisitos técnicos debido a las bajas temperaturas del lecho marino. Apoya el flujo ininterrumpido en sistemas submarinos y de aguas profundas. Los campos offshore priorizan formulaciones confiables para conexiones prolongadas. Esta segmentación destaca la diversidad operativa en los entornos de producción.
Segmentación:
Por Química- Policarboxilato modificado
- Poliacrilato
- Poliéster hiper-ramificado
- Copolímero de acrilato EVA
- Upstream
- Midstream
- Downstream
- En tierra
- En alta mar
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte y Europa
América del Norte posee la mayor participación del mercado global con casi el 35%. Estados Unidos impulsa la demanda a través de operaciones en yacimientos de esquisto y maduros. La deposición de cera sigue siendo común en las largas redes de tuberías en tierra. El mercado de inhibidores de parafina se beneficia del fuerte uso de productos químicos en activos upstream y midstream. Apoya la garantía de flujo en zonas de producción con clima frío. Europa representa alrededor del 22% de la cuota de mercado. Los campos offshore del Mar del Norte mantienen una demanda constante debido a las condiciones operativas de baja temperatura.
Oriente Medio y África
La región de Oriente Medio y África representa cerca del 25% de la cuota de mercado global. La alta producción de crudo respalda el uso constante de inhibidores. Los países del Golfo dependen del tratamiento químico para proteger las tuberías de exportación. El mercado de inhibidores de parafina se alinea con los objetivos de estabilidad de producción en esta región. Apoya tanto los campos en tierra como en alta mar. Los reservorios maduros requieren programas continuos de control de cera. Las compañías petroleras nacionales mantienen contratos de suministro de productos químicos a largo plazo.
Asia Pacífico y América Latina
Asia Pacífico posee aproximadamente el 12% de la cuota de mercado y muestra una expansión gradual. China e India aumentan el uso de productos químicos para apoyar el crecimiento de la producción nacional. Los campos en tierra dominan los patrones de demanda regional. El mercado de inhibidores de parafina gana tracción a través del aumento de la actividad de exploración. Apoya las nuevas fases de desarrollo de campos. América Latina representa casi el 6% de la cuota de mercado. Los proyectos offshore en Brasil y México fortalecen las tendencias de demanda regional.
Análisis de Jugadores Clave:
- BASF SE
- Baker Hughes Company
- Clariant
- Evonik Industries
- Halliburton
- Schlumberger
- Dow Chemical Company
- NALCO
- Dorf Ketal Chemicals
- ChampionX
Análisis Competitivo:
El mercado de inhibidores de parafina muestra una concentración moderada con empresas globales de servicios químicos y de campos petroleros. Los principales actores compiten a través de la experiencia en formulación y la fiabilidad del rendimiento en el campo. Las empresas se enfocan en una química adaptada a diversos perfiles de crudo. Esto recompensa a los proveedores con fuertes capacidades de soporte técnico. La diferenciación de productos se basa en la tolerancia a la temperatura y la eficiencia de la dosificación. Los contratos estratégicos con productores de petróleo fortalecen el posicionamiento a largo plazo. La presencia regional y la fiabilidad del suministro influyen en la selección de los compradores. La intensidad competitiva se mantiene estable en las carteras centradas en el upstream.
Desarrollos Recientes:
- En 2025, Nalco Water (una empresa de Ecolab) centró sus recientes avances en la garantía de flujo relacionada con el agua y aguas abajo, lanzando el Estudio Ecolab Watermark™ para resaltar la intersección entre la gestión del agua y las operaciones industriales. Tras la escisión de su negocio campeón aguas arriba (ahora ChampionX), las actualizaciones recientes de Nalco se han centrado en ayudas para el procesamiento de refinerías y petroquímicos, incluidos inhibidores que previenen el ensuciamiento y la deposición de cera en la infraestructura aguas abajo, aprovechando la automatización digital para minimizar el desperdicio químico y mejorar la confiabilidad de la planta.
- En mayo de 2024, Dorf Ketal Chemicals India anunció la adquisición de Impact Fluid Solutions, un proveedor con sede en Texas de aditivos especiales para fluidos de fondo de pozo. Esta adquisición fue un movimiento estratégico para ampliar la cartera de Dorf Ketal más allá de sus fortalezas tradicionales en refinación y petroquímica hacia el sector de petróleo y gas aguas arriba. El acuerdo permite a Dorf Ketal aprovechar las tecnologías de protección de pozo y garantía de flujo de Impact, mejorando su capacidad para ofrecer soluciones químicas integrales, incluidas aquellas para el control de parafina, a una base de clientes global.
- En 2024, BASF SE, Baker Hughes y Clariant avanzaron en sus carteras de garantía de flujo y control de parafina a través de inversiones estratégicas e integración digital. En mayo de 2024, BASF anunció una importante inversión para expandir la producción global de sus inhibidores de parafina Basoflux® en su sitio en Tarragona, España, específicamente dirigida a campos de crudo parafínico y "petróleo desafiante". Esta expansión se centra en dispersiones acuosas más sostenibles que reducen el uso de solventes, con las primeras entregas a clientes programadas para principios de 2025.
- Baker Hughes continuó promoviendo sus tecnologías establecidas de garantía de flujo, incluyendo el inhibidor sólido de parafina ParaSorb™ para mitigación a largo plazo en el fondo de pozo y la serie FORSA™ para prevenir la deposición de cera y reducir los puntos de vertido.
- Mientras tanto, Clariant integró sus soluciones de control de parafina en su ecosistema digital, notablemente el sistema inteligente de gestión química CHEMVISION™, que utiliza análisis de datos en tiempo real para optimizar la dosificación química y predecir fallos de flujo. Este esfuerzo de digitalización se alinea con la estrategia de "resiliencia y agilidad" destacada en el Informe Integrado de Clariant 2024, que enfatiza la innovación y la excelencia operativa en un entorno de mercado desafiante.
Alcance del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de química, operación y segmentos de aplicación. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La garantía de flujo sigue siendo una prioridad crítica para los productores de petróleo crudo en campos maduros y nuevos.
- La demanda de inhibidores de parafina continúa aumentando en yacimientos petrolíferos envejecidos con mayores riesgos de deposición de cera.
- Los desarrollos en alta mar sostienen la necesidad a largo plazo de soluciones químicas confiables para el control del flujo.
- Las formulaciones de inhibidores personalizadas ganan una adopción más amplia para coincidir con las propiedades específicas del crudo.
- Las herramientas de monitoreo digital mejoran la precisión de los programas de inyección química.
- Los modelos de gestión química basados en servicios se expanden entre los grandes operadores petroleros.
- Las regiones de producción emergentes crean nuevas oportunidades de demanda para productos químicos de garantía de flujo.
- Las regulaciones ambientales influyen en el desarrollo de formulaciones de inhibidores más seguras.
- La capacidad de soporte técnico se convierte en un factor clave en la selección de proveedores.
- Los objetivos de estabilidad de producción a largo plazo apoyan el uso constante de inhibidores de parafina.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de inhibidores de parafina y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de inhibidores de parafina entre 2025 y 2032?
¿Qué segmento del mercado de inhibidores de parafina tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de inhibidores de parafina?
¿Quiénes son las empresas líderes en el mercado de inhibidores de parafina?
¿Qué región comandó la mayor parte del mercado de inhibidores de parafina en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Inhibidores de Parafina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Inhibidores de Parafina Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 696.5 million → 2032: USD 1001.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Inhibidores de Parafina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Inhibidores de Parafina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Inhibidores de Parafina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Inhibidores de Parafina Market Drivers
- 3.3 Mercado de Inhibidores de Parafina Market Restraints & Challenges
- 3.4 Mercado de Inhibidores de Parafina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Inhibidores de Parafina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Inhibidores de Parafina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Inhibidores de Parafina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Inhibidores de Parafina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Inhibidores de Parafina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Inhibidores de Parafina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Inhibidores de Parafina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Inhibidores de Parafina Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Inhibidores de Parafina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Inhibidores de Parafina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Inhibidores de Parafina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Inhibidores de Parafina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Inhibidores de Parafina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Inhibidores de Parafina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Inhibidores de Parafina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Inhibidores de Parafina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Inhibidores de Parafina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Inhibidores de Parafina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Inhibidores de Parafina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
