
Visión General del Mercado
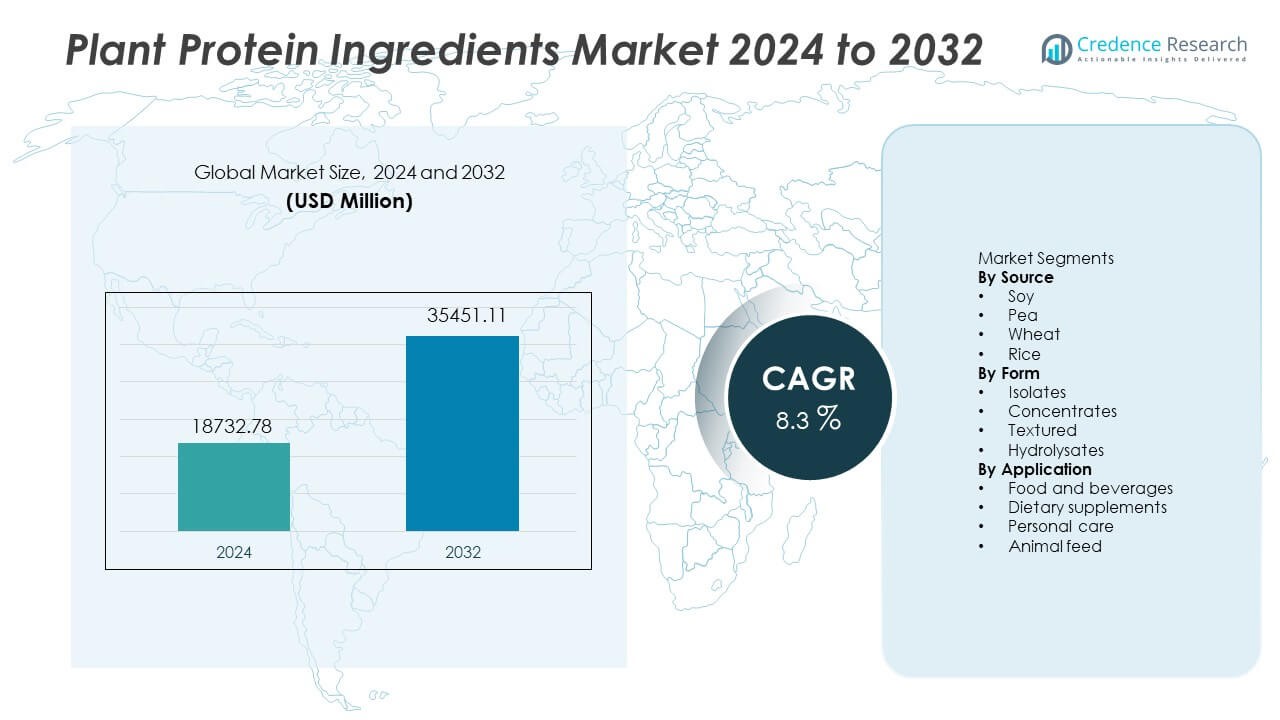
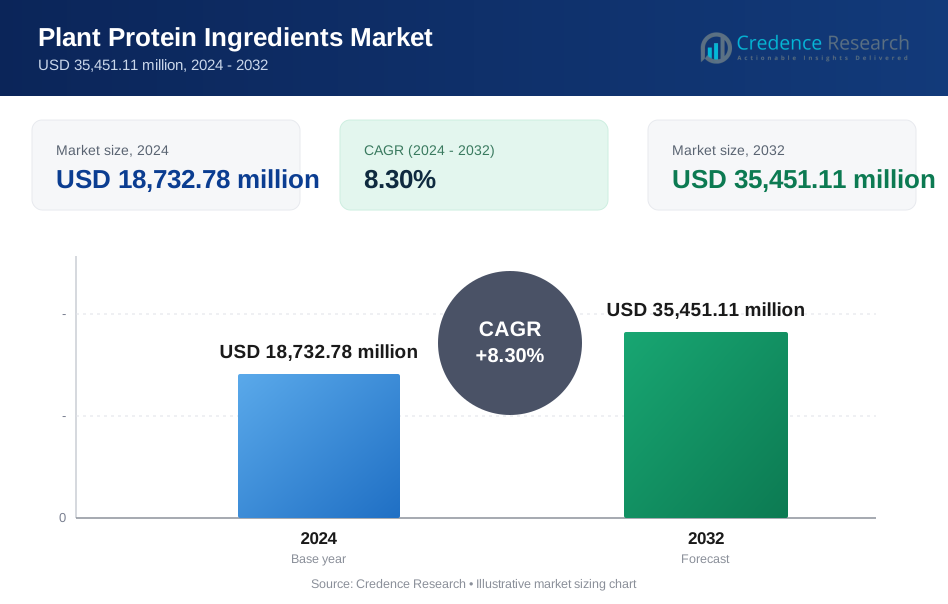
El mercado de ingredientes de proteínas vegetales fue valorado en USD 18,732.78 millones en 2024 y se espera que alcance los USD 35,451.11 millones para 2032, registrando un CAGR del 8.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ingredientes de Proteínas Vegetales 2024 | USD 18,732.78 Millones |
| Mercado de Ingredientes de Proteínas Vegetales, CAGR | 8.3% |
| Tamaño del Mercado de Ingredientes de Proteínas Vegetales 2032 | USD 35,451.11 Millones |
Cargill, Archer Daniels Midland Company, Roquette Frères, Kerry Group, Ingredion, Glanbia, DuPont Nutrition & Biosciences, Tate & Lyle, Burcon NutraScience y Axiom Foods lideran el entorno competitivo en el mercado de ingredientes de proteínas vegetales. Estos actores amplían las carteras de soja y guisante, invierten en soluciones sin alérgenos y fortalecen las asociaciones de suministro con grandes marcas de alimentos. América del Norte sigue siendo la región líder con una participación del 32%, respaldada por la alta adopción de alternativas a la carne y lácteos de origen vegetal en los canales minoristas y de servicios de alimentos.
Perspectivas del Mercado
- El mercado de ingredientes de proteínas vegetales alcanzó los USD 18,732.78 millones en 2024 y se espera que toque los USD 35,451.11 millones para 2032 con un CAGR del 8.3.
- La demanda aumenta debido a las fuertes dietas basadas en plantas y los objetivos de sostenibilidad, mientras que la soja lidera el segmento de fuentes con una participación del 38% respaldada por un suministro establecido y un uso alimentario más amplio.
- Las tendencias clave incluyen la expansión de alternativas lácteas y cárnicas, el crecimiento de productos con etiquetas limpias y sin alérgenos, y el aumento de la adopción de nutrición deportiva entre los consumidores jóvenes.
- La competencia sigue siendo fuerte ya que Cargill, ADM, Roquette e Ingredion invierten en nuevos formatos de proteínas y mejoran el rendimiento del sabor, mientras que las empresas más pequeñas desarrollan fuentes novedosas como el garbanzo.
- América del Norte lidera con una participación del 32%, seguida de Europa con un 28% y Asia Pacífico con un 27%, mientras que los aislados tienen una participación del 48% por forma, impulsados por su alta pureza y amplia integración de productos.
 Análisis de Segmentación del Mercado:
Por Fuente
La soja tiene una participación del 38% del segmento de fuentes y lidera la demanda. La soja domina debido a su amplia disponibilidad y contenido equilibrado de aminoácidos. El guisante ocupa el segundo lugar y crece a través del uso sin alérgenos y de etiqueta limpia. El trigo y el arroz cumplen funciones de nicho en mezclas especializadas. Los fabricantes de alimentos dependen de la soja para una textura consistente y calidad proteica. Las fuertes cadenas de suministro globales mantienen la soja a precios competitivos frente a otras fuentes vegetales. Los crecientes programas de seguridad alimentaria también fortalecen el uso de la soja en las principales regiones.
- Por ejemplo, Cargill opera numerosas instalaciones de procesamiento de soja en todo el mundo y procesa una cantidad sustancial de soja cada año. La empresa continúa invirtiendo en la expansión y modernización de sus operaciones globales de oleaginosas para satisfacer la creciente demanda.
Por Forma
Los aislados representan un 48% de la cuota del segmento de formas y lideran la adopción. Los aislados proporcionan alta pureza y características sensoriales neutras en todos los formatos de productos. Los concentrados apoyan a los compradores enfocados en el valor que necesitan un menor costo de formulación. Las proteínas texturizadas permiten estructuras atractivas de análogos de carne en hamburguesas vegetales. Los hidrolizados satisfacen las necesidades de absorción rápida en la nutrición deportiva y médica. Las empresas de alimentos y bebidas priorizan los aislados por su solubilidad consistente. El aumento de la fortificación de proteínas en bebidas listas continúa apoyando la demanda de aislados.
- Por ejemplo, Ingredion hizo una inversión significativa para transformar su instalación en Nebraska para producir aislados de proteínas vegetales, lo que aumentó sustancialmente sus capacidades de fabricación y expandió su cartera de productos.
Por Aplicación
Los alimentos y bebidas tienen un 52% de la cuota del segmento de aplicación y siguen siendo dominantes. La demanda crece en sustitutos lácteos, alternativas a la carne y bebidas funcionales en todo el mundo. Los suplementos dietéticos atraen a usuarios enfocados en estilos de vida de fitness y bienestar. Los formuladores de cuidado personal adoptan proteínas vegetales para afirmaciones cosméticas limpias. El alimento animal utiliza proteínas vegetales para reducir la dependencia de fuentes de alimento tradicionales. Las marcas de alimentos eligen proteínas vegetales para reemplazar ingredientes animales. La expansión de carteras de productos veganos refuerza el liderazgo en alimentos y bebidas.
Impulsores Clave del Crecimiento
Aumento del Cambio Hacia Dietas Basadas en Plantas
Los consumidores globales cambian sus dietas para reducir la proteína animal. Las proteínas vegetales apoyan las afirmaciones de salud y etiquetas limpias. Las marcas de alimentos expanden líneas de alternativas lácteas y de carne para satisfacer la nueva demanda. El crecimiento proviene de un mayor acceso minorista y un mejor sabor del producto. Las redes sociales aumentan la conciencia sobre la nutrición vegetal entre los jóvenes usuarios. La rápida adopción en mercados urbanos apoya la expansión constante de la industria.
- Por ejemplo, Beyond Meat, Inc. hizo que sus productos de hamburguesas y pollo a base de plantas estuvieran disponibles en numerosos puntos de venta minorista en los Estados Unidos y en muchos puntos de venta internacionales a finales de 2024.
Enfoque en Sostenibilidad y Abastecimiento Ético
Los productores de alimentos reducen las emisiones al reemplazar ingredientes animales. Las proteínas vegetales necesitan menos recursos y ofrecen un mejor uso del suelo. Las empresas invierten en cultivos sostenibles para cumplir con los objetivos climáticos. La agricultura ética mejora la confianza en la marca y apoya el suministro a largo plazo. El apoyo político en las principales regiones fomenta opciones de proteínas con menor carbono. Estas acciones ayudan a escalar el abastecimiento de proteínas vegetales.
- Por ejemplo, Unilever PLC se comprometió con proyectos de agricultura regenerativa y pilotó cuatro iniciativas de abastecimiento de cultivos para mejorar la salud del suelo y reducir la huella de carbono.
Expansión de la Demanda de Deportes y Nutrición
Los usuarios de fitness eligen proteínas vegetales para la recuperación muscular. Las marcas desarrollan mezclas para satisfacer las necesidades de aminoácidos. Los fabricantes de productos ofrecen bebidas y barras listas para una fácil ingesta. El crecimiento aumenta a través de canales en línea y asociaciones con gimnasios. Los segmentos de nutrición médica consideran fuentes vegetales para una fácil digestión. El creciente interés juvenil en los deportes amplía la base de compradores.
Tendencias y Oportunidades Clave
Innovación de Etiqueta Limpia y Libre de Alérgenos
Los productores eliminan aditivos para cumplir con las normas de etiqueta limpia. Las proteínas de guisante y arroz libres de alérgenos atraen a consumidores sensibles. Las empresas prueban soluciones de sabor natural para reducir el uso de azúcar. Los grupos alimentarios multinacionales invierten en listas de ingredientes simples para generar confianza. Los snacks limpios y las bebidas listas muestran una fuerte repetición de compra. Estos cambios crean oportunidades para nuevas marcas privadas.
- Por ejemplo, Cargill Incorporated expandió su cartera de proteínas alternativas en 2024 a través de nuevas colaboraciones y el lanzamiento de soluciones innovadoras de proteína de guisante texturizada que combinan guisante y trigo para lograr una textura similar a la carne.
Crecimiento de Alternativas de Carne y Lácteos
Los fabricantes diseñan formatos de plantas que imitan la textura animal. La extrusión avanzada mejora la mordida y la masticación en sustitutos de carne. Las líneas de productos lácteos se expanden hacia quesos, cremas y helados. Los supermercados otorgan más espacio en los estantes para productos vegetales. Las cadenas de servicios de alimentos añaden menús veganos en las principales ciudades. Esta tendencia impulsa pedidos de gran volumen para los proveedores.
- Por ejemplo, Impossible Foods utiliza extrusión de alta humedad y lanzó nuevas alternativas de pollo y cerdo a base de plantas en años anteriores.
Desafíos Clave
Limitaciones de Sabor y Textura
Algunas proteínas vegetales muestran notas de sabor fuertes. Los desarrolladores de productos mezclan fuentes para mejorar la sensación en boca. Las brechas de textura ralentizan la adopción de algunas alternativas de carne. El enmascaramiento de sabores aumenta el costo para productos económicos. Los productores necesitan nuevos procesos para llegar a un público más amplio. Estas preocupaciones desafían la compra repetida cuando las opciones tienen sabores desiguales.
Presión de la Cadena de Suministro y Costos
Los rendimientos de los cultivos cambian con los riesgos climáticos en diferentes regiones. Las fluctuaciones de precios afectan los márgenes de las marcas alimentarias. Las empresas dependen de un abastecimiento estable para grandes líneas de productos. La presión de costos limita el acceso en mercados sensibles al precio. La inversión en agricultura local reduce la exposición extranjera. Estos límites desafían los contratos a largo plazo y el suministro regular.
Análisis Regional
América del Norte
América del Norte tiene una participación del 32% del mercado de Ingredientes de Proteínas Vegetales y continúa expandiéndose a través de una fuerte adopción de carne a base de plantas, alternativas lácteas y bebidas funcionales. Las cadenas de servicios de alimentos añaden productos veganos en las principales ciudades, mientras que los lanzamientos en el comercio minorista aumentan la visibilidad en los estantes. Las marcas de nutrición deportiva promueven formulaciones a base de plantas en canales en línea y tiendas de fitness. Estados Unidos lidera con una alta conciencia del consumidor y fuertes startups de alimentos centrados en plantas. Canadá expande la demanda a través de programas de sostenibilidad y estilos de vida veganos en crecimiento. Las inversiones en el procesamiento de guisantes y soja apoyan el suministro doméstico a largo plazo.
Europa
Europa representa un 28% del mercado impulsado por un fuerte apoyo regulatorio para proteínas sostenibles y categorías de alimentos más limpias. Países como Alemania, el Reino Unido y los Países Bajos muestran fuertes tendencias veganas influenciadas por la conciencia ambiental y ética. Los grandes fabricantes de alimentos reformulan productos lácteos y de panadería con proteínas vegetales para mejorar el rendimiento de sostenibilidad. El apoyo gubernamental para la producción de alimentos con menor huella de carbono fomenta el cambio de proteínas animales. Las reglas de etiqueta limpia también promueven perfiles de ingredientes naturales. El creciente aumento de ventas minoristas de bebidas vegetales fortalece el futuro abastecimiento de proteínas.
Asia Pacífico
Asia Pacífico tiene una participación del 27% respaldada por el aumento del consumo de alimentos a base de plantas en China, India, Japón y Corea del Sur. Los consumidores más jóvenes adoptan proteínas vegetales para gestionar objetivos de bienestar y fitness. Las alternativas lácteas locales aumentan el uso de ingredientes de soja y arroz debido a su sabor familiar y aceptación cultural. Los fabricantes de alimentos invierten en snacks y bebidas a base de plantas en mercados urbanos. La expansión del comercio electrónico mejora la distribución de suplementos dietéticos. Los crecientes programas de seguridad alimentaria en las principales economías también fomentan el abastecimiento de proteínas vegetales. La creciente participación en nutrición deportiva fortalece la demanda a largo plazo.
América Latina
América Latina tiene una participación del 7% del mercado y crece a medida que los países adoptan bebidas a base de plantas y alimentos fortificados. Brasil y México lideran la demanda, respaldados por el aumento de actividades físicas y la expansión de canales minoristas enfocados en la salud. Los fabricantes de alimentos integran proteínas de soya y guisante en bocadillos y bebidas estilo lácteo dirigidas a usuarios más jóvenes. Las fortalezas agrícolas fomentan la obtención rentable de formulaciones a base de soya. La demanda urbana de bebidas sin lactosa y veganas amplía el espacio en los estantes minoristas. La creciente conciencia sobre la sostenibilidad fomenta un cambio gradual de las proteínas animales.
Oriente Medio y África
Oriente Medio y África representan una participación del 6%, fortalecida por la creciente demanda de alimentos importados a base de plantas, alternativas lácteas y nutrición deportiva. Los países del Golfo experimentan una fuerte adopción en el servicio de alimentos y un creciente interés en el estilo de vida vegano entre residentes y expatriados. Los mercados africanos adoptan proteínas vegetales en programas de nutrición que apoyan las necesidades dietéticas. El procesamiento local limitado requiere dependencia de proveedores internacionales y marcas de ingredientes globales. Los fabricantes de alimentos introducen productos lácteos a base de plantas para satisfacer la demanda sin lactosa. Las inversiones en agricultura local apoyan la disponibilidad de proteínas a largo plazo a medida que mejora la madurez del mercado.
Segmentaciones del Mercado:
Por Fuente
- Soya
- Guisante
- Trigo
- Arroz
Por Forma
- Isolados
- Concentrados
- Texturizados
- Hidrolizados
Por Aplicación
- Alimentos y bebidas
- Suplementos dietéticos
- Cuidado personal
- Alimento para animales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo o análisis en el mercado incluye a Cargill, Archer Daniels Midland Company, Roquette Frères, Kerry Group, Ingredion, Glanbia, DuPont Nutrition & Biosciences, Tate & Lyle, Burcon NutraScience y Axiom Foods, que siguen siendo las principales empresas que moldean la competencia en el mercado de Ingredientes de Proteínas Vegetales. El panorama competitivo refleja una inversión activa en nuevas tecnologías de procesamiento, mayor pureza de proteínas y mejor rendimiento de sabor en aplicaciones a base de plantas. Las empresas amplían la capacidad en el procesamiento de proteínas de soya y guisante para asegurar el suministro a largo plazo para los fabricantes de alimentos globales. Las asociaciones estratégicas con marcas de alternativas lácteas, sustitutos de carne y nutrición deportiva ayudan a fortalecer la presencia en el mercado. Las empresas también amplían sus carteras de productos al agregar opciones sin alérgenos y no transgénicas para cumplir con las prioridades de etiquetas limpias. Los programas de sostenibilidad y la obtención de cultivos locales se convierten en diferenciadores clave a medida que los compradores se mueven hacia una producción baja en carbono. Nuevos participantes prueban fuentes de proteínas alternativas como el haba y el garbanzo para ampliar la elección del mercado y crear caminos de innovación futura.
Análisis de Jugadores Clave
- Cargill
- Archer Daniels Midland Company
- Roquette Frères
- Kerry Group
- Ingredion
- Glanbia
- DuPont Nutrition & Biosciences
- Tate & Lyle
- Burcon NutraScience
- Axiom Foods
Desarrollos Recientes
- En julio de 2024, Ingredion lanzó una nueva proteína de guisante bajo su marca VITESSENCE Pea 100 HD, optimizada para barras prensadas en frío y amplió su línea de soluciones de fortificación de proteínas.
- En febrero de 2024, Roquette Frères lanzó una nueva línea de aislados y hidrolizados de proteínas vegetales de alta pureza, incluyendo NUTRALYS® H85 y NUTRALYS® Pea F853M.
- En octubre de 2023, Tyson Foods, Inc. se asoció con Protix, un productor líder de ingredientes a base de insectos, para avanzar en la producción sostenible de proteínas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Fuente, Forma, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La futura expansión vendrá de lanzamientos más amplios de carne y lácteos de origen vegetal.
- Las empresas alimentarias invertirán en mejorar el sabor y los perfiles de sabor neutro.
- La nutrición deportiva crecerá a medida que los jóvenes usuarios busquen recuperación con proteínas vegetales.
- Las opciones libres de alérgenos ampliarán la demanda en grupos de consumidores sensibles.
- Las marcas añadirán abastecimiento local para reducir riesgos de suministro global.
- Los fabricantes de productos adoptarán nuevos cultivos como el haba y el garbanzo.
- La extrusión avanzada mejorará la textura en formatos de alternativas cárnicas.
- Las estanterías minoristas expandirán comidas y bebidas listas de origen vegetal.
- Las reglas de etiqueta limpia impulsarán ingredientes naturales en mercados globales.
- Las instalaciones de procesamiento regional fortalecerán la capacidad de producción a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de ingredientes de proteínas vegetales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ingredientes de proteínas vegetales entre 2024 y 2032?
¿Qué segmento del mercado de ingredientes de proteínas vegetales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de ingredientes de proteínas vegetales?
¿Quiénes son las empresas líderes en el mercado de ingredientes de proteínas vegetales?
¿Qué región comandó la mayor parte del mercado de Ingredientes de Proteínas Vegetales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ingredientes de Proteína Vegetal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ingredientes de Proteína Vegetal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 18,732.78 million → 2032: USD 35,451.11 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ingredientes de Proteína Vegetal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ingredientes de Proteína Vegetal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ingredientes de Proteína Vegetal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ingredientes de Proteína Vegetal Market Drivers
- 3.3 Mercado de Ingredientes de Proteína Vegetal Market Restraints & Challenges
- 3.4 Mercado de Ingredientes de Proteína Vegetal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ingredientes de Proteína Vegetal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ingredientes de Proteína Vegetal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ingredientes de Proteína Vegetal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ingredientes de Proteína Vegetal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ingredientes de Proteína Vegetal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ingredientes de Proteína Vegetal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ingredientes de Proteína Vegetal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ingredientes de Proteína Vegetal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ingredientes de Proteína Vegetal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ingredientes de Proteína Vegetal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ingredientes de Proteína Vegetal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ingredientes de Proteína Vegetal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ingredientes de Proteína Vegetal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ingredientes de Proteína Vegetal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ingredientes de Proteína Vegetal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ingredientes de Proteína Vegetal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ingredientes de Proteína Vegetal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ingredientes de Proteína Vegetal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ingredientes de Proteína Vegetal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
