
Visión General del Mercado:
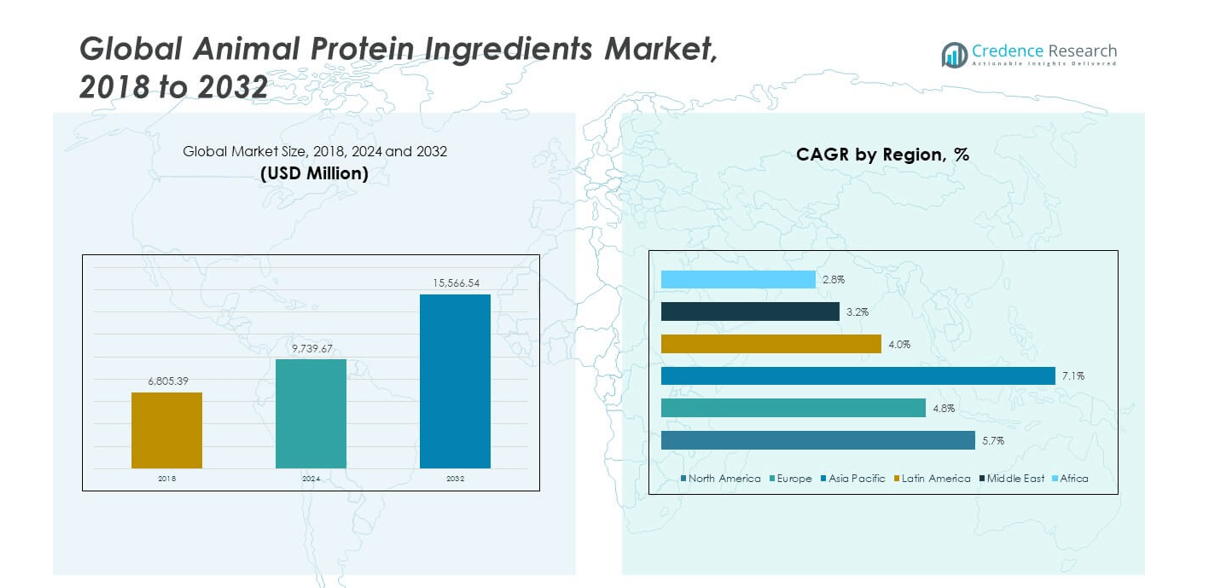
El tamaño del mercado global de ingredientes de proteína animal se valoró en USD 6,805.39 millones en 2018, alcanzando USD 9,739.67 millones en 2024 y se anticipa que llegará a USD 15,566.54 millones para 2032, con un CAGR del 5.62% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ingredientes de Proteína Animal 2024 | USD 9,739.67 millones |
| Mercado de Ingredientes de Proteína Animal, CAGR | 5.62% |
| Tamaño del Mercado de Ingredientes de Proteína Animal 2032 | USD 15,566.54 millones |
El mercado global de ingredientes de proteína animal crece debido a la creciente demanda de dietas ricas en proteínas. Los fabricantes de alimentos utilizan proteínas animales para mejorar la nutrición y la textura. Las marcas de nutrición deportiva aumentan la fortificación de proteínas en sus líneas de productos. Los productores de alimentos para mascotas incrementan la inclusión de proteínas para formulaciones premium. La expansión del procesamiento de carne apoya la recuperación de proteínas de subproductos. Los beneficios funcionales impulsan su uso en aplicaciones de panadería y lácteos. Los sectores farmacéutico y de alimentación adoptan proteínas por sus ventajas de biodisponibilidad. Las tendencias de etiquetas limpias favorecen las fuentes de proteínas animales reconocibles.
América del Norte lidera debido a las fuertes industrias de alimentos procesados y nutrición. Europa sigue con un procesamiento de carne avanzado y cumplimiento regulatorio. Asia Pacífico emerge rápidamente con un crecimiento poblacional y cambios en el consumo de proteínas. China e India expanden su capacidad de fabricación de alimentos de manera constante. América Latina gana impulso a través del crecimiento del sector ganadero. Brasil apoya el suministro mediante la producción de carne a gran escala. Oriente Medio y África muestran una adopción gradual a través de iniciativas de seguridad alimentaria. El crecimiento regional refleja cambios dietéticos y expansión industrial.
Perspectivas del Mercado:
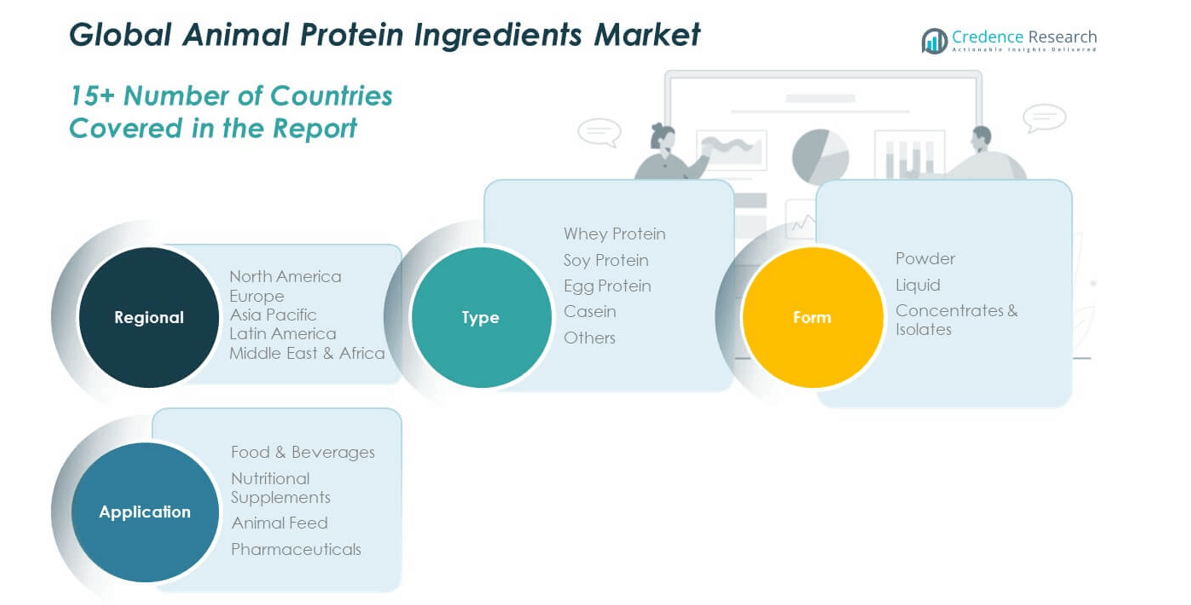
- El tamaño del mercado global de ingredientes de proteínas animales se valoró en USD 6,805.39 millones en 2018, alcanzó USD 9,739.67 millones en 2024, y se proyecta que alcanzará USD 15,566.54 millones para 2032, expandiéndose a una CAGR de 5.62% debido a la demanda sostenida de proteínas en los sectores de alimentos, nutrición y piensos.
- América del Norte lidera con aproximadamente el 42% de participación, seguida por Europa con casi el 26% y Asia Pacífico con alrededor del 23%, impulsada por una fuerte capacidad de procesamiento de alimentos, madurez regulatoria y consumo de proteínas a gran escala.
- Asia Pacífico es la región de más rápido crecimiento con casi el 23% de participación, respaldada por el crecimiento poblacional, el aumento en la ingesta de proteínas, la expansión de la manufactura de alimentos y la fuerte demanda de China e India.
- Por tipo, la proteína de suero domina con aproximadamente el 38% de participación, seguida por la proteína de soya con alrededor del 27%, respaldada por su alta biodisponibilidad, eficiencia de costos y amplia aplicación en productos alimenticios y de nutrición.
- La proteína de huevo y la caseína juntas representan casi el 28% de participación, mientras que otras contribuyen con la porción restante, reflejando un uso diversificado en panadería, lácteos, suplementos y formulaciones especializadas.
Impulsores del Mercado:
Aumento de la Demanda de Productos Alimenticios Altos en Proteínas y Nutrientes
El mercado global de ingredientes de proteínas animales se beneficia de la fuerte demanda de dietas ricas en proteínas. Los consumidores buscan alimentos que apoyen la salud muscular y la saciedad. Las marcas de alimentos utilizan proteínas animales para mejorar los perfiles nutricionales. Los productores de lácteos y panadería dependen de ellas para la textura y estructura. Los productos de nutrición deportiva favorecen perfiles completos de aminoácidos. La nutrición clínica las utiliza por sus beneficios de digestibilidad. Las poblaciones envejecidas aumentan la demanda de ingesta funcional de proteínas. Los estilos de vida urbanos apoyan los alimentos empaquetados altos en proteínas.
- Por ejemplo, Glanbia Nutritionals informa que los concentrados de proteína de suero ofrecen más del 80% de contenido proteico con altos niveles de leucina, apoyando afirmaciones de síntesis de proteínas musculares utilizadas en productos de nutrición deportiva y médica.
Expansión del Procesamiento Industrial de Carne y Utilización de Subproductos
El mercado global de ingredientes de proteínas animales gana fuerza del alcance del procesamiento de carne. Los subproductos de mataderos suministran materias primas proteicas. Las instalaciones de renderizado convierten residuos en ingredientes utilizables. Esto mejora la eficiencia de recursos a lo largo de las cadenas de valor. Los procesadores reducen costos de disposición a través de la recuperación de proteínas. Los productores de piensos dependen de entradas proteicas consistentes. La automatización industrial mejora la calidad y volumen de salida. La estabilidad del suministro apoya contratos a largo plazo.
- Por ejemplo, Darling Ingredients procesa más de 10 millones de toneladas de subproductos animales anualmente a través de su red global de renderizado, convirtiendo más del 99% de la materia prima en proteínas, grasas e ingredientes especiales para uso en alimentos y piensos.
Creciente Adopción en los Segmentos de Alimentación Animal y Nutrición para Mascotas
El mercado global de ingredientes de proteínas animales ve una demanda constante en el sector de piensos. Los productores de ganado priorizan el crecimiento y la eficiencia alimentaria. La acuicultura depende de las proteínas animales para las tasas de conversión. Las marcas de alimentos para mascotas aumentan el contenido proteico para líneas premium. La digestibilidad apoya los resultados de salud animal. Permite una mejor absorción de nutrientes. El aumento de la propiedad de mascotas apoya la demanda de volumen. Las tendencias de premiumización fortalecen los márgenes.
Ventajas Funcionales En La Formulación De Alimentos Y Rendimiento Del Procesamiento
El Mercado Global de Ingredientes de Proteínas Animales se expande debido a las necesidades de rendimiento funcional. Las proteínas mejoran la emulsificación y la retención de agua. Las mezclas de carne las utilizan para el soporte estructural. Los alimentos procesados dependen de la estabilidad durante el calentamiento. El control de la vida útil apoya los formatos envasados. Ayuda a la retención del sabor y la sensación en boca. Los fabricantes valoran el rendimiento predecible. La consistencia del producto impulsa el uso repetido.
Tendencias del Mercado:
Cambio Hacia Fracciones de Proteínas Especializadas y Específicas para Aplicaciones
El Mercado Global de Ingredientes de Proteínas Animales tiende hacia soluciones de proteínas a medida. Los proveedores desarrollan fracciones para usos específicos. Los procesadores de alimentos buscan resultados funcionales precisos. Las marcas nutricionales demandan perfiles de aminoácidos definidos. Esta tendencia apoya estrategias de precios premium. Reduce el tiempo de prueba de formulación. La personalización fortalece las relaciones con los proveedores. Las líneas de innovación ganan prioridad.
- Por ejemplo, Fonterra ha comercializado aislados de proteína de suero con una pureza de proteína superior al 90%, diseñados para una rápida solubilidad y sabor neutro en bebidas nutricionales listas para beber.
Enfoque Creciente En La Trazabilidad Y Estándares De Certificación De Calidad
El Mercado Global de Ingredientes de Proteínas Animales refleja un enfoque más fuerte en la calidad. Los compradores demandan registros de origen trazables. La certificación mejora la confianza del comprador. Apoya el cumplimiento normativo en exportaciones. Las auditorías de seguridad alimentaria aumentan la responsabilidad del proveedor. Las cadenas de suministro transparentes ganan preferencia. La confianza impulsa la adquisición a largo plazo. La reputación de la marca influye en las decisiones de abastecimiento.
- Por ejemplo, Cargill opera instalaciones de proteínas animales certificadas bajo los estándares ISO 22000 y FSSC 22000, con sistemas de trazabilidad digital que rastrean el origen de la materia prima a través de lotes de ingredientes terminados en múltiples regiones.
Integración De Tecnologías Avanzadas De Procesamiento Y Secado
El Mercado Global de Ingredientes de Proteínas Animales adopta sistemas de procesamiento modernos. El secado por pulverización mejora el control de solubilidad. El tratamiento enzimático mejora la biodisponibilidad. La automatización mejora la consistencia de los lotes. Los sistemas energéticamente eficientes reducen la tensión operativa. Apoya modelos de producción escalables. La inversión en tecnología eleva las barreras de entrada. La eficiencia apoya la estabilidad de los márgenes.
Premiumización En Aplicaciones De Nutrición Humana Y Bienestar
El Mercado Global de Ingredientes de Proteínas Animales se alinea con el posicionamiento de bienestar. Las marcas comercializan proteínas para estilos de vida activos. Los perfiles de sabor limpio apoyan el consumo directo. Las bebidas fortificadas utilizan proteínas refinadas. La nutrición clínica apunta a las necesidades de recuperación. Permite el posicionamiento de productos premium. La marca vincula la calidad de la proteína con los resultados de salud. Los productos de valor añadido ganan espacio en los estantes.
Análisis De Desafíos Del Mercado:
Volatilidad En La Disponibilidad De Materias Primas Y Presión En La Estructura De Costos
El Mercado Global de Ingredientes de Proteínas Animales enfrenta inestabilidad en el suministro de materias primas. Los ciclos de producción ganadera influyen en la consistencia de los insumos. Los brotes de enfermedades interrumpen las redes de abastecimiento. Las fluctuaciones de precios afectan la fiabilidad de los contratos. Complica la planificación de adquisiciones a largo plazo. Los procesadores más pequeños enfrentan presión en los márgenes. La dependencia de regiones específicas aumenta la exposición. La gestión del riesgo de suministro necesita una diversificación estratégica.
Carga de Cumplimiento Regulatorio y Cambios en las Percepciones del Consumidor
El Mercado Global de Ingredientes de Proteína Animal enfrenta demandas regulatorias complejas. Las normas de seguridad alimentaria varían entre regiones. El cumplimiento aumenta los costos operativos. Los requisitos de transparencia en el etiquetado incrementan el escrutinio. Las preocupaciones sobre el abastecimiento ético influyen en las decisiones de compra. Los debates sobre sostenibilidad afectan la aceptación de la marca. Desafía las estrategias de comunicación. El monitoreo regulatorio requiere inversión continua.
Oportunidades de Mercado:
Expansión de Aplicaciones de Nutrición de Alto Valor y Alimentos Funcionales
El Mercado Global de Ingredientes de Proteína Animal encuentra oportunidades en productos enfocados en la nutrición. Los alimentos funcionales demandan fuentes de proteínas biodisponibles. La nutrición médica utiliza proteínas para apoyar la recuperación. Las marcas deportivas buscan perfiles de aminoácidos limpios y completos. Apoya el posicionamiento de productos premium. La innovación impulsa ofertas diferenciadas. Los consumidores urbanos prefieren alimentos fortificados. La creación de valor aumenta a través de la experiencia en formulación.
Potencial de Crecimiento en Economías Emergentes y Programas de Acceso a Proteínas
El Mercado Global de Ingredientes de Proteína Animal gana alcance en regiones emergentes. El crecimiento poblacional aumenta la demanda de proteínas. La urbanización apoya la adopción de alimentos envasados. Los programas gubernamentales de nutrición expanden el acceso a proteínas. Mejora el crecimiento de volumen a largo plazo. La capacidad de procesamiento local aumenta de manera constante. Los flujos de inversión apoyan la expansión de la cadena de suministro. La penetración del mercado mejora a través de estrategias de asequibilidad.
Análisis de Segmentación del Mercado:
Por Tipo
El Mercado Global de Ingredientes de Proteína Animal muestra una clara diferenciación por tipo de proteína. La proteína de suero lidera debido a su alta biodisponibilidad y amplio uso en productos de nutrición. La proteína de soya apoya la eficiencia de costos y el equilibrio funcional en las formulaciones alimentarias. La proteína de huevo gana tracción por sus propiedades de emulsificación y unión. La caseína satisface las necesidades de nutrición de liberación lenta en suplementos y lácteos. Otras proteínas abordan aplicaciones de nicho y preferencias regionales. Apoya la diversidad de portafolio entre los usuarios finales.
- Por ejemplo, Arla Foods Ingredients suministra proteínas de suero con un Puntaje de Aminoácidos Corregido por Digestibilidad de Proteínas de 1.0, cumpliendo con los estándares de proteína completa para nutrición clínica y deportiva.
Por Forma
La segmentación basada en la forma destaca la flexibilidad de procesamiento y aplicación. La forma en polvo domina debido a la facilidad de almacenamiento y transporte. Las proteínas líquidas sirven para formulaciones listas para usar en bebidas y alimentos procesados. Los concentrados e isolados atraen demanda para aplicaciones de alta pureza. Permite un control preciso de la formulación en usos nutricionales y farmacéuticos. Los fabricantes seleccionan la forma según las necesidades de estabilidad y rendimiento.
Por Aplicación
El análisis de aplicaciones refleja una amplia cobertura de demanda. Los alimentos y bebidas tienen la mayor participación debido a los beneficios funcionales y nutricionales. Los suplementos nutricionales dependen de perfiles completos de aminoácidos. El alimento para animales utiliza proteínas para mejorar la eficiencia del crecimiento. Los productos farmacéuticos los adoptan por sus ventajas de digestibilidad y biodisponibilidad. Sostiene una demanda equilibrada entre los sectores de consumo e industrial.
Segmentación:
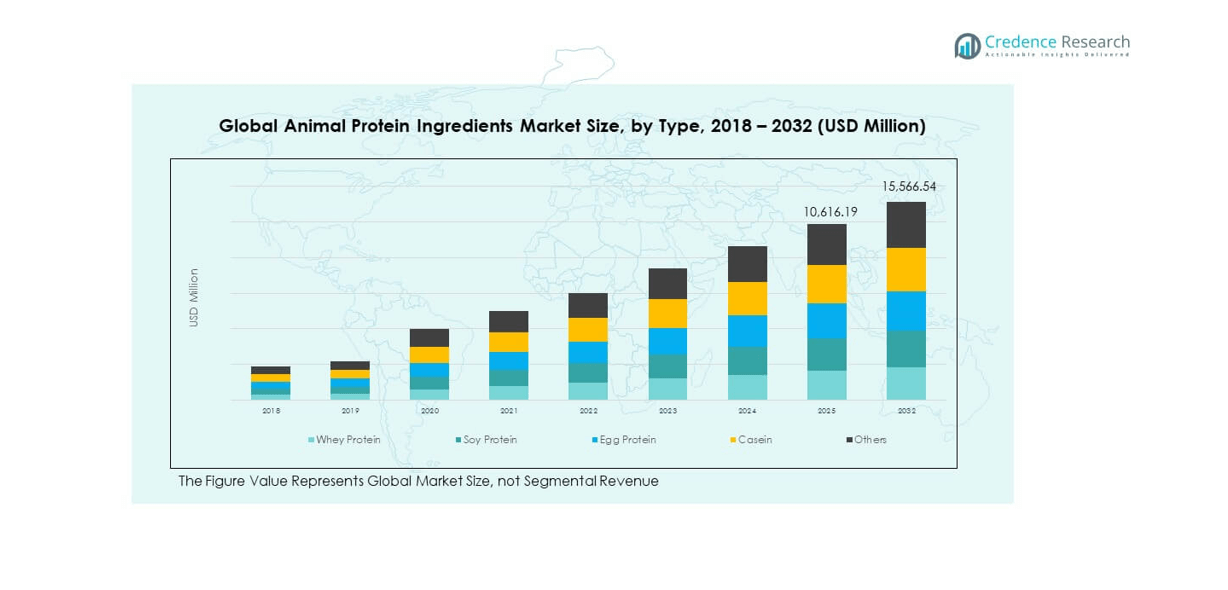
Por Tipo
- Proteína de suero
- Proteína de soja
- Proteína de huevo
- Caseína
- Otros
- Polvo
- Líquido
- Concentrados & Aislados
- Alimentos & Bebidas
- Suplementos Nutricionales
- Alimento para Animales
- Farmacéuticos
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado global de ingredientes de proteínas animales en América del Norte se valoró en USD 2,915.81 millones en 2018 a USD 4,128.85 millones en 2024 y se anticipa que alcanzará USD 6,617.66 millones para 2032, con un CAGR del 5.7% durante el período de pronóstico, representando casi el 42% de la cuota de mercado en 2024. El mercado global de ingredientes de proteínas animales en América del Norte se beneficia de una industria alimentaria y de nutrición madura. La alta ingesta de proteínas respalda una demanda estable en todas las aplicaciones. Los procesadores de alimentos dependen de las proteínas animales para el control de textura y formulación. La nutrición deportiva y la nutrición clínica muestran una adopción constante. La premiumización de alimentos para mascotas aumenta los niveles de inclusión. La infraestructura de procesamiento avanzada respalda la fiabilidad del suministro. La claridad regulatoria mejora la estandarización del producto. La inversión en innovación fortalece la competitividad regional.
Europa
El tamaño del mercado global de ingredientes de proteínas animales en Europa se valoró en USD 1,805.03 millones en 2018 a USD 2,483.69 millones en 2024 y se anticipa que alcanzará USD 3,720.51 millones para 2032, con un CAGR del 4.8% durante el período de pronóstico, representando aproximadamente el 26% de la cuota de mercado en 2024. El mercado global de ingredientes de proteínas animales en Europa refleja una fuerte disciplina regulatoria. Los estándares de seguridad alimentaria guían la selección de ingredientes. El procesamiento de lácteos y carnes sigue siendo una fuente de demanda principal. La adopción de alimentos funcionales respalda el enriquecimiento de proteínas. El enfoque en la sostenibilidad influye en las decisiones de abastecimiento. La nutrición para mascotas muestra una demanda constante en todos los países. Se beneficia de tecnologías de procesamiento avanzadas. La orientación a la exportación respalda la escala y la estabilidad.
Asia Pacífico
El tamaño del mercado global de ingredientes de proteínas animales en Asia Pacífico se valoró en USD 1,479.12 millones en 2018 a USD 2,274.02 millones en 2024 y se anticipa que alcanzará USD 4,064.74 millones para 2032, con un CAGR del 7.1% durante el período de pronóstico, manteniendo casi el 23% de la cuota de mercado en 2024. El mercado global de ingredientes de proteínas animales en Asia Pacífico se expande debido al aumento del consumo de proteínas. La urbanización incrementa la demanda de alimentos envasados. China e India impulsan el crecimiento del volumen. Los sectores de alimentación y acuicultura utilizan ampliamente las proteínas animales. Los grupos de ingresos medios apoyan la demanda de productos nutricionales. La capacidad de procesamiento local aumenta de manera constante. Atrae inversiones a lo largo de las cadenas de valor. El crecimiento supera a las regiones maduras.
América Latina
El tamaño del mercado de ingredientes de proteínas animales en América Latina se valoró en USD 314.64 millones en 2018, alcanzando USD 444.59 millones en 2024 y se anticipa que llegará a USD 627.13 millones para 2032, con un CAGR del 4.0% durante el período de pronóstico, contribuyendo con aproximadamente el 5% de la cuota de mercado en 2024. El mercado global de ingredientes de proteínas animales en América Latina se beneficia de una fuerte producción ganadera. Brasil y Argentina apoyan la disponibilidad de materias primas. Las exportaciones de carne aumentan la utilización de subproductos. Las aplicaciones de alimentación dominan la demanda regional. La modernización del procesamiento mejora la eficiencia. Apoya el suministro de proteínas rentables. El consumo de alimentos domésticos aumenta gradualmente. El enfoque en la exportación mejora los beneficios de escala.
Oriente Medio
El tamaño del mercado de ingredientes de proteínas animales en Oriente Medio se valoró en USD 179.29 millones en 2018, alcanzando USD 233.15 millones en 2024 y se anticipa que llegará a USD 310.37 millones para 2032, con un CAGR del 3.2% durante el período de pronóstico, representando casi el 2% de la cuota de mercado en 2024. El mercado global de ingredientes de proteínas animales en Oriente Medio crece a través de iniciativas de seguridad alimentaria. El fortalecimiento de proteínas apoya los programas de nutrición. Las importaciones satisfacen la mayoría de las necesidades de ingredientes. La capacidad de procesamiento se expande a un ritmo controlado. Apoya la demanda de los sectores de panadería y lácteos. La adopción de alimentos para mascotas aumenta en áreas urbanas. Los sistemas regulatorios evolucionan de manera constante. El crecimiento del mercado sigue siendo moderado.
África
El tamaño del mercado de ingredientes de proteínas animales en África se valoró en USD 111.50 millones en 2018, alcanzando USD 175.37 millones en 2024 y se anticipa que llegará a USD 226.11 millones para 2032, con un CAGR del 2.8% durante el período de pronóstico, representando alrededor del 2% de la cuota de mercado en 2024. El mercado global de ingredientes de proteínas animales en África se encuentra en una etapa temprana. El crecimiento de la población impulsa la demanda básica de proteínas. La asequibilidad de los alimentos moldea los patrones de compra. Las aplicaciones de alimentación representan el mayor consumo. La infraestructura de procesamiento sigue siendo limitada. Depende de las importaciones para proteínas especializadas. El desarrollo industrial gradual apoya la expansión. Los fundamentos de la demanda a largo plazo siguen siendo favorables.
Análisis de los Principales Actores:
- Cargill, Inc.
- Archer Daniels Midland Company (ADM)
- Grupo Kerry
- Glanbia Nutritionals
- DuPont Nutrition & Biosciences
- Darling Ingredients Inc.
- Ingredion Incorporated
- Royal FrieslandCampina
- Tate & Lyle PLC
- Arla Foods Ingredients Group
Análisis Competitivo:
El mercado global de ingredientes de proteínas animales presenta competencia entre proveedores multinacionales de ingredientes y procesadores especializados. Los grandes actores aprovechan el abastecimiento integrado y las capacidades de procesamiento avanzadas. La escala apoya el control de costos y la fiabilidad del suministro. La amplitud del portafolio permite el servicio en aplicaciones de alimentos, nutrición y alimentación. Las empresas regionales compiten a través del abastecimiento localizado y la flexibilidad de precios. La calidad del producto, la trazabilidad y la certificación impulsan la preferencia del comprador. Las asociaciones estratégicas fortalecen el alcance de la distribución. El enfoque en la innovación se centra en el rendimiento funcional y la digestibilidad. La intensidad competitiva sigue siendo moderada debido a los altos requisitos de capital y la supervisión regulatoria.
Desarrollos Recientes:
- Tate & Lyle completó la adquisición de CP Kelco, un proveedor líder de pectina, gomas especiales y otros ingredientes de origen natural, creando un líder en capacidades de textura. Esta combinación mejora significativamente el portafolio de soluciones y el alcance global de Tate & Lyle, resultando en más de 5,000 empleados trabajando en aproximadamente 75 ubicaciones en 38 países, sirviendo a clientes en más de 120 países. La empresa ampliada fortalece su experiencia en endulzamiento, textura y fortificación, permitiendo el desarrollo de ingredientes y soluciones que reducen azúcar, calorías y grasa, mientras añaden fibra y proteína para aplicaciones en bebidas, lácteos, panadería, snacks, sopas, salsas y aderezos. Sobre una base pro forma, asumiendo que la combinación tuvo lugar el 1 de abril de 2024, el grupo ampliado Tate & Lyle habría generado ingresos de £2.12 mil millones para el año terminado el 31 de marzo de 2025.
- En noviembre de 2024, Kerry Group firmó un acuerdo para vender Kerry Dairy Holdings (Irlanda) Limited a Kerry Co-Operative Creameries Limited por un esperado €500 millones, marcando un cambio crucial hacia convertirse en una empresa dedicada exclusivamente al sabor y la nutrición. La división Kerry Dairy, que generó €1.28 mil millones en ingresos en el año fiscal 2023, abarca productos lácteos de consumo y marcas populares, incluyendo Dairygold y Cheestrings. Esta desinversión estratégica permite a Kerry concentrar recursos en sus segmentos en crecimiento de sabor y nutrición, incluyendo salud proactiva, protección de alimentos y tecnologías de preservación, mientras mantiene una participación del 30% inicialmente, con la Cooperativa adquiriendo la propiedad total de manera gradual.
- En septiembre de 2024, Cargill adquirió dos molinos de alimento de Compana Pet Brands—uno en Denver, Colorado, y otro en Kansas City, Kansas—con la transacción finalizando el 3 de septiembre de 2024. Esta expansión estratégica fortalece el negocio de Nutrición y Salud Animal de Cargill en las regiones occidental y central de EE.UU., permitiendo a la empresa servir mejor a clientes que van desde grandes agricultores y ganaderos hasta minoristas locales que venden golosinas para caballos y alimentos para mascotas. La proximidad del molino de Kansas City a la instalación existente de Cargill en Kansas City posiciona a la empresa para un crecimiento regional continuo y capacidades de suministro fortalecidas.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de tipo, forma y aplicación. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El mercado continuará beneficiándose del crecimiento constante en las preferencias dietéticas ricas en proteínas a nivel mundial.
- Los fabricantes de alimentos y bebidas aumentarán el uso de proteínas animales para mejorar funcional y nutricionalmente.
- Los segmentos de nutrición deportiva y clínica impulsarán la demanda de ingredientes proteicos de alta calidad y biodisponibles.
- Los productores de alimentos para mascotas expandirán las formulaciones premium con una mayor inclusión de proteínas animales.
- Las aplicaciones para piensos seguirán siendo una base de demanda estable debido a las necesidades de ganadería y acuicultura.
- Las mejoras en la tecnología de procesamiento mejorarán la consistencia del rendimiento y el desempeño del producto.
- La trazabilidad y la certificación de calidad ganarán importancia en las decisiones de adquisición.
- Asia Pacífico seguirá siendo un motor clave de crecimiento debido a los cambios poblacionales y dietéticos.
- El enfoque en la sostenibilidad fomentará el uso eficiente de los subproductos del procesamiento de carne.
- Las asociaciones estratégicas apoyarán la expansión regional y la diversificación del portafolio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Ingredientes de Proteína Animal y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ingredientes de proteínas animales entre 2025 y 2032?
¿Qué segmento del mercado de ingredientes de proteínas animales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de ingredientes de proteínas animales?
¿Quiénes son las empresas líderes en el mercado de ingredientes de proteínas animales?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ingredientes de Proteína Animal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ingredientes de Proteína Animal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,739.67 million → 2032: USD 15,566.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ingredientes de Proteína Animal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ingredientes de Proteína Animal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ingredientes de Proteína Animal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ingredientes de Proteína Animal Market Drivers
- 3.3 Mercado de Ingredientes de Proteína Animal Market Restraints & Challenges
- 3.4 Mercado de Ingredientes de Proteína Animal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ingredientes de Proteína Animal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ingredientes de Proteína Animal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ingredientes de Proteína Animal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ingredientes de Proteína Animal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ingredientes de Proteína Animal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ingredientes de Proteína Animal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ingredientes de Proteína Animal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ingredientes de Proteína Animal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ingredientes de Proteína Animal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ingredientes de Proteína Animal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ingredientes de Proteína Animal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ingredientes de Proteína Animal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ingredientes de Proteína Animal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ingredientes de Proteína Animal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ingredientes de Proteína Animal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ingredientes de Proteína Animal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ingredientes de Proteína Animal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ingredientes de Proteína Animal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ingredientes de Proteína Animal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
