
Visión General del Mercado:
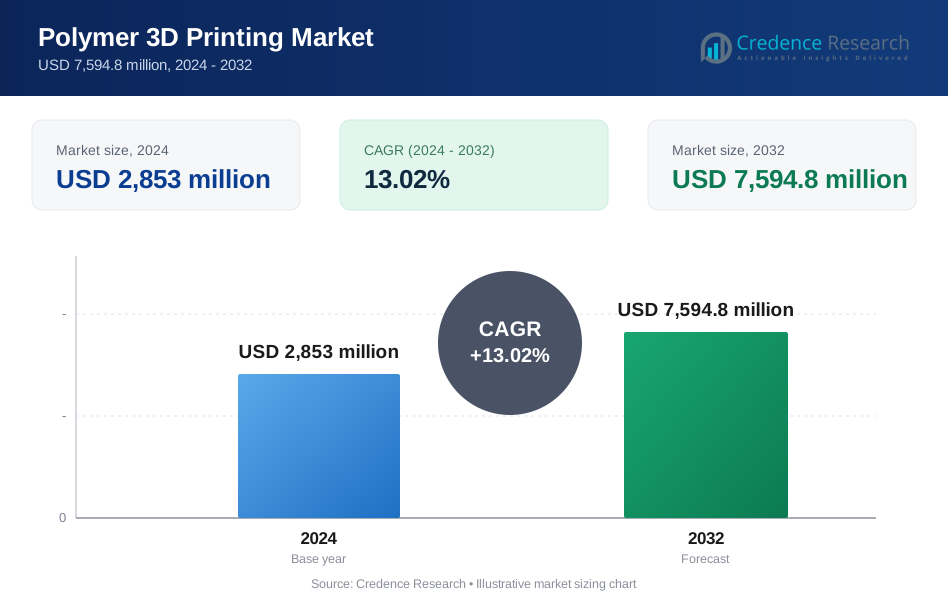
Se proyecta que el mercado de impresión 3D de polímeros crecerá de USD 2,853 millones en 2024 a USD 7,594.8 millones para 2032. Se espera que el mercado se expanda a una CAGR del 13.02% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Impresión 3D de Polímeros 2024 | USD 2,853 millones |
| Mercado de Impresión 3D de Polímeros, CAGR | 13.02% |
| Tamaño del Mercado de Impresión 3D de Polímeros 2032 | USD 7,594.8 millones |
El crecimiento del mercado está impulsado por la rápida adopción en la fabricación y el diseño de productos. Las empresas utilizan la impresión 3D de polímeros para prototipado rápido y producciones cortas. Los avances en materiales mejoran la resistencia, la resistencia al calor y la calidad de la superficie. Los costos de los equipos continúan disminuyendo, mejorando el acceso para pequeñas empresas. La automatización y la integración de software aumentan la precisión y la velocidad de impresión. Los usuarios finales buscan una personalización más rápida y una reducción en las necesidades de herramientas. Los objetivos de sostenibilidad también favorecen la impresión de polímeros debido a la menor generación de residuos. Estos factores en conjunto apoyan la expansión constante del mercado.
América del Norte lidera el mercado debido a la adopción temprana de tecnología y una fuerte demanda industrial. Estados Unidos apoya la innovación a través de casos de uso en aeroespacial, salud y automotriz. Europa sigue con una fuerte adopción en Alemania, el Reino Unido y Francia, impulsada por la manufactura avanzada. Asia Pacífico es la región de más rápido crecimiento. China, Japón y Corea del Sur expanden su capacidad a través de la automatización industrial. Los mercados emergentes adoptan la impresión de polímeros para una producción local rentable.

Perspectivas del Mercado:
- El mercado de impresión 3D de polímeros fue valorado en USD 2,853 millones en 2024 y se proyecta que alcance USD 7,594.8 millones para 2032, expandiéndose a una CAGR del 13.02% impulsado por la creciente adopción industrial y la innovación en materiales.
- Norteamérica (38%), Europa (28%) y Asia Pacífico (25%) dominan debido a la adopción temprana de tecnología, fuertes bases de manufactura y ecosistemas activos de I+D en los sectores aeroespacial, automotriz y de salud.
- Asia Pacífico, con una participación del 25%, es la región de más rápido crecimiento, respaldada por la rápida industrialización, la expansión de la manufactura de electrónicos y el aumento de inversiones en tecnologías de producción avanzadas en China, Japón y Corea del Sur.
- Por tipo de material, los termoplásticos representan alrededor del 46% de la demanda total debido a la eficiencia de costos y versatilidad, mientras que las resinas tienen casi el 27% respaldadas por los requisitos de precisión y calidad de superficie.
- Por tecnología, el Modelado por Deposición Fundida representa aproximadamente el 42% de la participación debido a su accesibilidad, mientras que la Sinterización Selectiva por Láser representa casi el 24%, impulsada por la demanda de producción de piezas complejas y sin soporte.
Impulsores del Mercado:
Expansión de la Prototipación Industrial y Ciclos de Producción Cortos
El mercado de impresión 3D de polímeros se beneficia de la rápida demanda de prototipado industrial. Los fabricantes buscan una validación de diseño más rápida a lo largo de los ciclos de vida del producto. Las impresoras de polímeros reducen la dependencia de herramientas en las etapas iniciales de desarrollo. Los ingenieros prueban geometrías complejas sin retrasos en la producción. La velocidad de iteración apoya lanzamientos de productos más rápidos. La eficiencia de costos mejora durante la producción de bajo volumen. La flexibilidad de diseño apoya la innovación en todos los sectores. Estos factores fortalecen la adopción entre los usuarios industriales.
- Por ejemplo, Stratasys informa que los sistemas FDM permiten la iteración de prototipos el mismo día, reemplazando los tiempos de espera de herramientas que típicamente se extienden varias semanas en métodos tradicionales.
Aumento de la Demanda de Componentes Ligeros y Personalizados
Los usuarios finales prefieren componentes de polímero ligeros para mejorar el rendimiento. Las empresas automotrices y aeroespaciales priorizan las estrategias de reducción de peso. Los materiales poliméricos apoyan estructuras internas complejas. La personalización satisface diversos requisitos de aplicación. La producción de corto plazo se adapta a las necesidades de componentes especializados. El mercado de impresión 3D de polímeros se alinea con los objetivos de manufactura flexible. Permite cambios rápidos sin costos de retooling. La demanda continúa en entornos de manufactura avanzada.
Por ejemplo, Airbus utiliza piezas de cabina impresas en 3D de polímero que reducen el peso de los componentes hasta un 30%, apoyando la eficiencia de combustible y la flexibilidad de diseño.
Crecimiento en Aplicaciones de Salud y Dispositivos Médicos
La adopción en salud se acelera debido a los requisitos específicos del paciente. La impresión de polímeros apoya implantes personalizados y herramientas quirúrgicas. Las empresas médicas valoran la precisión y la repetibilidad. La rápida respuesta mejora los flujos de trabajo de atención al paciente. La claridad regulatoria mejora la confianza en los dispositivos basados en polímeros. La biocompatibilidad del material expande los casos de uso clínico. El mercado de impresión 3D de polímeros se beneficia de este cambio. Apoya la producción médica escalable.
Disminución de Costos de Equipos y Acceso Más Amplio a la Tecnología
Los precios de las impresoras disminuyen en sistemas de nivel de entrada y medio. Las pequeñas empresas obtienen acceso a herramientas avanzadas de fabricación. Las mejoras en capacitación y software simplifican la adopción. Los sistemas de polímero requieren menor experiencia operativa. Las cadenas de suministro se benefician de modelos de producción descentralizados. El mercado de impresión 3D de polímeros gana mayor penetración. Apoya a startups y fabricantes por contrato. La accesibilidad sigue siendo un motor clave de crecimiento.
Tendencias del Mercado:
Cambio Hacia Modelos de Fabricación Distribuidos y Localizados
Los fabricantes adoptan estrategias de producción localizadas para mayor resiliencia. La impresión de polímeros apoya la creación de piezas bajo demanda. La dependencia del inventario se reduce en las cadenas de suministro. Las instalaciones locales acortan los plazos de entrega. La producción personalizada satisface los requisitos regionales. El mercado de impresión 3D de polímeros se alinea con las tendencias de descentralización. Apoya redes de fabricación flexibles. La adopción aumenta en instalaciones distribuidas.
- Por ejemplo, HP afirma que su tecnología Multi Jet Fusion puede producir piezas de polímero funcionales hasta 10 veces más rápido que el SLS convencional, permitiendo centros de producción localizados.
Aumento del Uso de Bibliotecas de Piezas Digitales e Inventarios Virtuales
Las empresas almacenan diseños en formatos digitales seguros. El inventario físico se convierte en stock digital. Las impresoras de polímero permiten la fabricación instantánea de piezas. El tiempo de inactividad se reduce durante las operaciones de mantenimiento. Los flujos de trabajo digitales mejoran la fiabilidad del suministro. El mercado de impresión 3D de polímeros se integra con sistemas de fabricación inteligente. Apoya estrategias de inventario virtual. Esta tendencia transforma la gestión de piezas de repuesto.
- Por ejemplo, Materialise apoya bibliotecas de piezas digitales certificadas para clientes aeroespaciales, permitiendo que las piezas de polímero aprobadas se impriman bajo demanda en lugar de almacenarse.
Integración con Sistemas de Automatización y Fábricas Inteligentes
Las fábricas conectan impresoras de polímero con flujos de trabajo automatizados. La robótica maneja la extracción de piezas y el post-procesamiento. Las plataformas de software gestionan las colas de impresión de manera eficiente. El análisis de datos mejora el control de calidad. Las fábricas inteligentes demandan herramientas de producción flexibles. El mercado de impresión 3D de polímeros se adapta a los marcos de la Industria 4.0. Apoya entornos de fabricación conectados. Las tendencias de integración continúan fortaleciéndose.
Preferencia Creciente por la Impresión Multi-Material y Funcional
Los usuarios demandan piezas con propiedades mecánicas variadas. Los sistemas de polímero multi-material satisfacen esta necesidad. Los componentes funcionales reemplazan a los prototipos visuales. Las características eléctricas y térmicas ganan importancia. La complejidad del diseño aumenta en diversas aplicaciones. El mercado de impresión 3D de polímeros se adapta mediante actualizaciones de sistemas. Apoya piezas funcionales para uso final. La diversidad de materiales sigue siendo una tendencia clave.
Análisis de Desafíos del Mercado:
Limitaciones de Desempeño de Materiales en Aplicaciones Exigentes
Los materiales de polímero enfrentan limitaciones de resistencia y calor. Algunas industrias requieren un desempeño similar al del metal. La durabilidad a largo plazo genera preocupaciones para las piezas de uso final. Los procesos de calificación siguen siendo complejos. Las brechas de rendimiento limitan la adopción en entornos críticos. El mercado de impresión 3D de polímeros aborda estos problemas gradualmente. Invierte en el desarrollo de materiales. Los desafíos persisten en aplicaciones de alta tensión.
Problemas de Consistencia del Proceso y Estandarización de Calidad
La calidad de impresión varía entre máquinas y operadores. El control del proceso requiere supervisión experta. La repetibilidad sigue siendo una preocupación para la producción en masa. Los estándares de certificación varían según la región. La garantía de calidad aumenta la complejidad operativa. El mercado de impresión 3D de polímeros enfrenta el escrutinio de los clientes. Debe asegurar una producción consistente. Los esfuerzos de estandarización continúan en toda la industria.
Oportunidades de Mercado:
Expansión en Productos de Consumo y Fabricación Personalizada
Las marcas de consumo buscan capacidades de personalización masiva. La impresión de polímeros apoya diseños de productos personalizados. Las producciones cortas se ajustan a los patrones de demanda del consumidor. Los productos de moda y estilo de vida adoptan la fabricación rápida. Las actualizaciones de diseño llegan al mercado más rápido. El mercado de impresión 3D de polímeros se beneficia de las tendencias de personalización. Apoya la diferenciación creativa de productos. La adopción por parte del consumidor abre nuevas fuentes de ingresos.
Potencial de Crecimiento en Educación y Adopción por Pequeñas Empresas
Las instituciones educativas invierten en herramientas de impresión de polímeros. Los programas de formación desarrollan habilidades para la futura fuerza laboral. Las pequeñas empresas adoptan impresoras para producción de nicho. La fabricación local reduce las barreras de entrada. Los ecosistemas de innovación ganan impulso a través del acceso. El mercado de impresión 3D de polímeros expande su base de usuarios. Apoya el crecimiento de la fabricación a nivel local. El potencial de adopción a largo plazo sigue siendo fuerte.
Análisis de Segmentación de Mercado:
Por Tipo de Material
Los termoplásticos dominan debido a su resistencia, reciclabilidad y amplio uso industrial. Estos materiales apoyan piezas funcionales y ciclos rápidos de iteración. Las resinas sirven para aplicaciones que necesitan detalles finos y superficies lisas. Los elastómeros responden a la demanda de componentes flexibles y resistentes al impacto. Los compuestos permiten mayor rigidez y durabilidad para usos exigentes. La elección del material depende de las necesidades de rendimiento y los objetivos de costo. El mercado de impresión 3D de polímeros refleja una diversificación constante de materiales. Apoya una adopción más amplia en diferentes industrias.
- Por ejemplo, BASF suministra polvos de polímero PA6 y PA12 para SLS que cumplen con los requisitos de resistencia mecánica para carcasas industriales y componentes de herramientas.
Por Tecnología
El Modelado por Deposición Fundida lidera debido a su bajo costo y facilidad de uso. Este método es adecuado para prototipos y tareas básicas de producción. La estereolitografía ofrece alta precisión y acabados suaves. La Sinterización Selectiva por Láser soporta geometrías complejas sin estructuras de soporte. El Procesamiento Digital de Luz ofrece velocidad y consistencia para la producción en lotes. La selección de tecnología se alinea con la complejidad de la pieza y el volumen. El mercado de impresión 3D de polímeros muestra una demanda equilibrada en todas las plataformas. Apoya tanto sistemas de entrada como industriales.
- Por ejemplo, EOS GmbH informa que sus sistemas SLS que utilizan PA12 logran una resistencia a la tracción superior a 48 MPa, apoyando piezas industriales duraderas para uso final.
Por Aplicación / Uso Final
La creación de prototipos sigue siendo la aplicación principal debido a la rapidez y flexibilidad. El uso en producción se expande para tiradas cortas y piezas personalizadas. La industria aeroespacial adopta la impresión de polímeros para componentes ligeros. Las empresas automotrices la utilizan para herramientas y piezas interiores. El sector de la salud depende de la personalización y precisión. Los bienes de consumo se benefician de la libertad de diseño y actualizaciones rápidas. El mercado de impresión 3D de polímeros atiende a diversos usuarios finales. Permite rutas de fabricación eficientes y flexibles.
Segmentación:
- Por Tipo de Material
- Termoplásticos
- Resinas
- Elastómeros
- Compuestos
- Por Tecnología
- Modelado por Deposición Fundida (FDM)
- Estereolitografía (SLA)
- Sinterización Selectiva por Láser (SLS)
- Procesamiento Digital de Luz (DLP)
- Por Aplicación / Uso Final
- Prototipado
- Producción
- Aeroespacial
- Automotriz
- Salud
- Bienes de Consumo
- Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Análisis Regional:
América del Norte
América del Norte posee la mayor participación del mercado de impresión 3D de polímeros, representando alrededor del 38% de los ingresos globales. La región se beneficia de la adopción temprana de tecnología en sectores industriales. La fuerte demanda proviene de la industria aeroespacial, la salud y la manufactura avanzada. Estados Unidos lidera debido a su alto gasto en I+D y ecosistemas aditivos maduros. Canadá apoya el crecimiento a través de la colaboración académica e industrial. El mercado de impresión 3D de polímeros se beneficia de la fuerte innovación en materiales. Mantiene el liderazgo mediante actualizaciones tecnológicas continuas.
Europa
Europa representa aproximadamente el 28% de la cuota de mercado global. Alemania, el Reino Unido y Francia impulsan la demanda regional a través de la automatización industrial. Las empresas automotrices y aeroespaciales dependen de la impresión de polímeros para herramientas y piezas ligeras. El fuerte apoyo regulatorio promueve la adopción de manufactura avanzada. El desarrollo de materiales sigue siendo una fortaleza regional. El mercado de impresión 3D de polímeros se beneficia de la experiencia en ingeniería. Muestra un crecimiento estable en toda Europa Occidental.
Asia Pacífico, América Latina y Oriente Medio y África
Asia Pacífico representa casi el 25% del mercado de impresión 3D de polímeros. China, Japón y Corea del Sur expanden el uso en los sectores de electrónica y automotriz. La rápida industrialización apoya la adopción de tecnología. América Latina posee alrededor del 5%, liderada por Brasil y México. La manufactura enfocada en costos impulsa la adopción selectiva. Oriente Medio y África contribuyen con alrededor del 4%, apoyados por la diversificación industrial. Muestra un progreso en etapas iniciales pero constante.
Análisis de Jugadores Clave:
- Stratasys
- 3D Systems
- BASF
- Arkema
- HP
- EOS GmbH
- Formlabs
- Markforged
- Materialise
- Evonik
Análisis Competitivo:
El mercado de impresión 3D de polímeros muestra una fuerte competencia entre los proveedores globales de tecnología y los especialistas en materiales. Los principales actores compiten en el rendimiento de las impresoras, la amplitud de materiales y la integración de software. Las empresas se centran en la fiabilidad y la escalabilidad para atender a los usuarios industriales. Los proveedores de materiales fortalecen sus posiciones a través de formulaciones avanzadas de polímeros. Las empresas de hardware amplían sus carteras para cubrir las necesidades de prototipado y producción. Las asociaciones estratégicas apoyan el desarrollo del ecosistema. El mercado de impresión 3D de polímeros recompensa a las empresas con una sólida experiencia en aplicaciones. Favorece a los actores que equilibran la innovación con el control de costos.
Desarrollos Recientes:
- En noviembre de 2025 en Formnext, HP Additive Manufacturing presentó la impresora 3D de filamento industrial HP IF 600HT, marcando la entrada de la compañía en la fabricación aditiva basada en filamentos. Programada para su lanzamiento en la primera mitad de 2026, con un modelo más grande (HP IF 1000 XL) planeado para la segunda mitad de 2026, este sistema modular cuenta con extrusores intercambiables diseñados para polímeros de alta temperatura y está dirigido a aplicaciones aeroespaciales, automotrices y médicas. HP confirmó la disponibilidad general de HP 3D HR PA 11 Gen2, ofreciendo hasta un 80% de reutilización de polvo y hasta un 40% de reducción en los costos variables de las piezas. Además, HP anunció asociaciones ampliadas con Continuum Powders y TECNALIA para desarrollar OptiPowder M247LC, una superaleación de níquel de bajo carbono para aplicaciones aeroespaciales y energéticas. La compañía también presentó la Red de Fabricación Aditiva (AMN), un programa basado en datos diseñado para conectar la demanda global de piezas con proveedores de servicios calificados.
- En septiembre de 2025, EOS Partners GmbH adquirió una participación mayoritaria en FLEXiCODE GmbH y FLEXiCODE Schweiz AG, un proveedor de servicios de TI especializado en el ecosistema IFS. Anteriormente, en abril de 2025, EOS y Godrej Enterprises Group anunciaron una asociación estratégica centrada en desarrollar soluciones de fabricación aditiva para las industrias de aviación y espacio de la India, con planes para establecer capacidades de diseño y producción basadas en AM para componentes funcionalmente mejorados. Además, en septiembre de 2025, la empresa aeroespacial y de defensa Ursa Major amplió su inversión en la tecnología de fabricación aditiva de metal de EOS al adquirir tres sistemas adicionales AMCM M 450-4 FLX, demostrando confianza en la probada tecnología de fusión por lecho de polvo láser de EOS.
- En julio de 2025, Stratasys lanzó GrabCAD Print Pro 2025, una plataforma de software avanzada diseñada para optimizar los flujos de trabajo de fabricación aditiva. Este lanzamiento de software permite a los operadores crear accesorios complejos sin necesidad de herramientas CAD, reduciendo el tiempo de preparación de días a horas. La plataforma consolida múltiples licencias de software en una sola interfaz y es compatible con las cinco tecnologías de Stratasys junto con sistemas selectos de fusión por lecho de polvo y estereolitografía de terceros. Además, en noviembre de 2025, Stratasys anunció una serie de innovaciones en sus plataformas FDM, SAF y P3 DLP, ampliando las opciones de materiales y mejorando el rendimiento. Anteriormente en 2025, en la conferencia RAPID + TCT en abril, Stratasys presentó el material ToughONE, un avance para la impresión 3D PolyJet que proporciona mayor resistencia y propiedades funcionales para aplicaciones de producción.
- En marzo de 2025, 3D Systems completó la venta de su cartera de software Geomagic a la División de Inteligencia de Manufactura de Hexagon por $123 millones, con aproximadamente $100 millones en ingresos netos fortaleciendo el balance de la compañía. Esta desinversión estratégica permite a 3D Systems concentrarse en plataformas de software de fabricación aditiva clave, incluyendo 3D Sprint, 3DXpert y Oqton Industrial Manufacturing OS. La compañía tiene la intención de aprovechar las capacidades de inteligencia artificial y automatización para permitir la adopción acelerada de tecnologías de impresión 3D en entornos de producción de alto volumen.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en los segmentos de Tipo de Material y Tecnología. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Los usuarios industriales expandirán la impresión 3D de polímeros desde la creación de prototipos hasta los flujos de trabajo de producción regular.
- Los proveedores de materiales desarrollarán grados de polímeros más fuertes y resistentes al calor para aplicaciones exigentes.
- Los fabricantes de impresoras mejorarán la fiabilidad del sistema para apoyar el uso industrial continuo.
- Las plataformas de software mejorarán la gestión de impresión, el control de calidad y la optimización del diseño.
- La fabricación personalizada ganará mayor aceptación en productos de consumo e industriales.
- Las aplicaciones en el sector salud aumentarán debido a la demanda de soluciones específicas para pacientes.
- Las pequeñas y medianas empresas adoptarán impresoras de polímeros a medida que los costos continúen disminuyendo.
- Los objetivos de sostenibilidad fomentarán la adopción debido a la reducción de desechos de materiales.
- Los centros de fabricación regionales se fortalecerán a través de la producción aditiva localizada.
- La intensidad competitiva aumentará a medida que nuevos participantes apunten a aplicaciones de nicho.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de impresión 3D en polímero y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de impresión 3D de polímeros entre 2025 y 2032?
¿Qué segmento del mercado de impresión 3D de polímeros tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de impresión 3D en polímero?
¿Quiénes son las empresas líderes en el mercado de impresión 3D de polímeros?
¿Qué región comandó la mayor parte del mercado de impresión 3D de polímeros en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Impresión 3D de Polímeros Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Impresión 3D de Polímeros Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,853 million → 2032: USD 7,594.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Impresión 3D de Polímeros Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Impresión 3D de Polímeros Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Impresión 3D de Polímeros Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Impresión 3D de Polímeros Market Drivers
- 3.3 Mercado de Impresión 3D de Polímeros Market Restraints & Challenges
- 3.4 Mercado de Impresión 3D de Polímeros Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Impresión 3D de Polímeros Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Impresión 3D de Polímeros Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Impresión 3D de Polímeros category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Impresión 3D de Polímeros Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Impresión 3D de Polímeros Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Impresión 3D de Polímeros market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Impresión 3D de Polímeros Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Impresión 3D de Polímeros Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Impresión 3D de Polímeros Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Impresión 3D de Polímeros (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Impresión 3D de Polímeros Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Impresión 3D de Polímeros Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Impresión 3D de Polímeros Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Impresión 3D de Polímeros Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Impresión 3D de Polímeros Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Impresión 3D de Polímeros Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Impresión 3D de Polímeros Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Impresión 3D de Polímeros Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Impresión 3D de Polímeros Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
