
Visión General del Mercado:
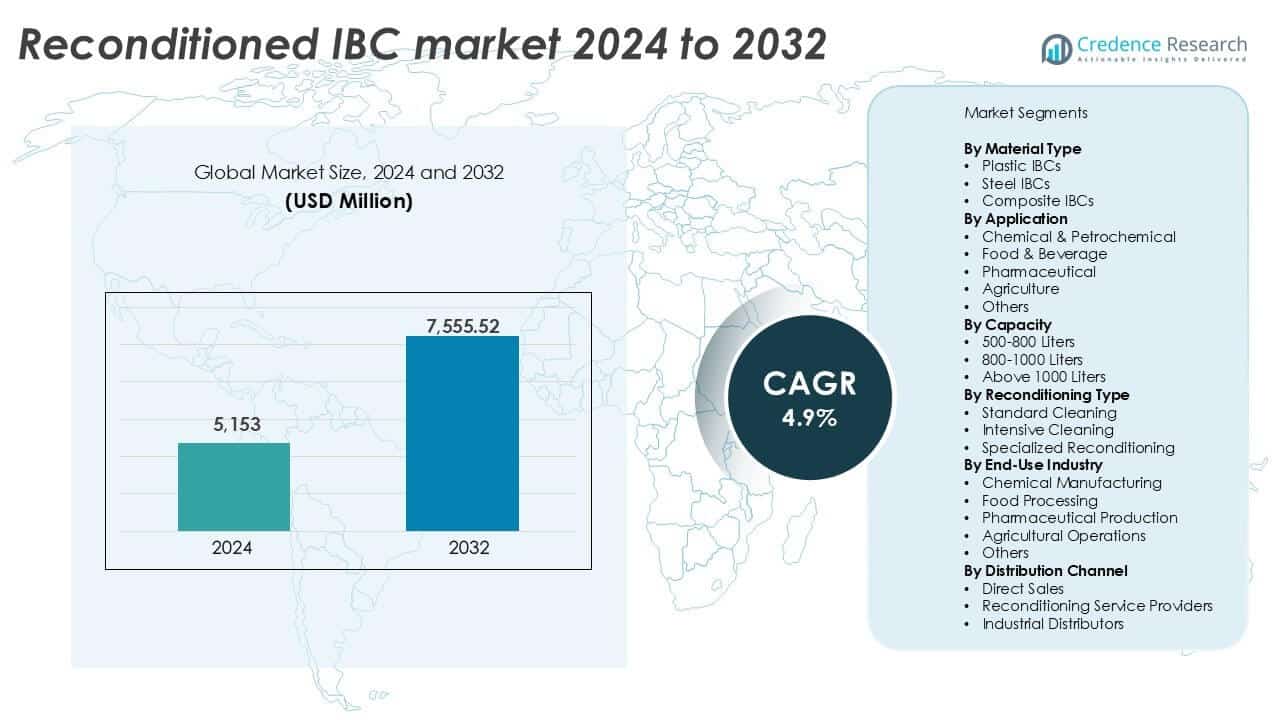
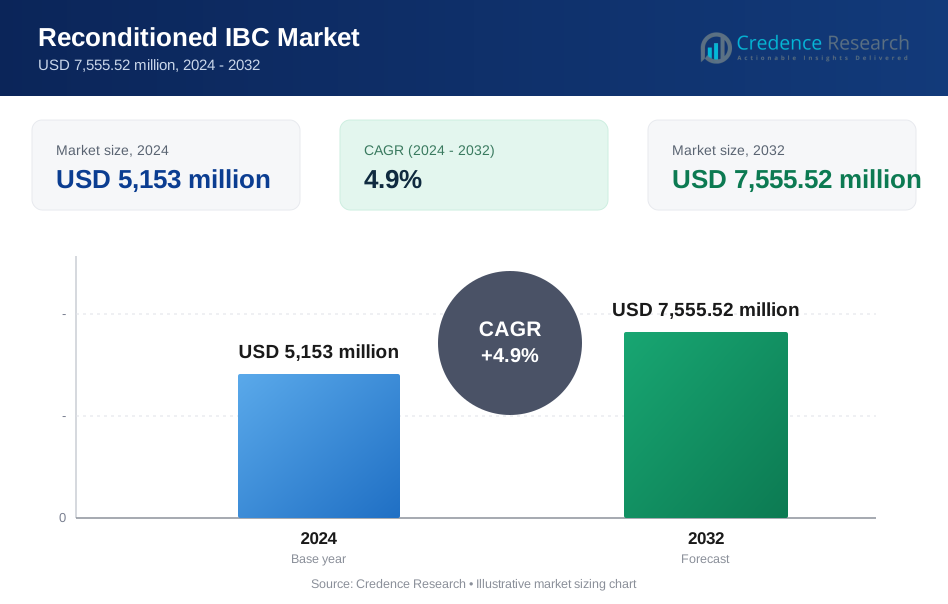
El tamaño del mercado de IBC reacondicionados se valoró en USD 5,153 millones en 2024 y se anticipa que alcanzará los USD 7,555.52 millones para 2032, con un CAGR del 4.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de IBC Reacondicionados 2024 | USD 5,153 millones |
| Mercado de IBC Reacondicionados, CAGR | 4.9% |
| Tamaño del Mercado de IBC Reacondicionados 2032 | USD 7,555.52 millones |
Los principales actores en el mercado de IBC reacondicionados incluyen Mauser Packaging Solutions, Greif Inc., Schütz Container Systems, Berry Global Inc., y Brambles Limited (CHEP). Estas empresas lideran el mercado a través de instalaciones de reacondicionamiento a gran escala, redes de recolección globales y fuertes carteras de clientes en los sectores de químicos, alimentos y farmacéuticos. Time Technoplast, Snyder Industries, Hoyer Group y CurTec Holdings BV mantienen posiciones competitivas ofreciendo servicios de limpieza certificados y soluciones logísticas específicas para cada región. América del Norte es la región líder, con un 35% de participación de mercado en 2024, impulsada por estrictas regulaciones ambientales, altos estándares de reacondicionamiento y la adopción generalizada de modelos de agrupamiento y alquiler de IBC en sectores industriales.
Perspectivas del Mercado
- El mercado de IBC reacondicionados se valoró en USD 5,153 millones en 2024 y se proyecta que alcance los USD 7,555.52 millones para 2032, creciendo a un CAGR del 4.9% durante el período de pronóstico.
- La creciente demanda de embalajes sostenibles y rentables en los sectores de químicos, alimentos y agricultura está impulsando una fuerte adopción de los IBC reacondicionados.
- Las empresas están adoptando modelos de alquiler y agrupamiento, mientras que las herramientas de RFID y trazabilidad están mejorando el monitoreo del ciclo de vida de los contenedores y la garantía de calidad.
- Actores clave como Mauser Packaging Solutions, Greif Inc., y Schütz dominan con capacidades de reacondicionamiento certificadas, pero las pequeñas empresas regionales enfrentan desafíos de inconsistencia en la calidad.
- América del Norte lidera con un 35% de participación, seguida por Europa con un 30%, mientras que Asia Pacífico tiene un 22%; por capacidad, el segmento de 800–1000 litros domina con más del 50% de participación, impulsado por la logística de palets estándar y la alta reutilización en las industrias de uso final.
Análisis de Segmentación del Mercado:
Por Tipo de Material
Los IBC de plástico dominan el mercado de IBC reacondicionados, representando más del 60% de la cuota total en 2024. Su estructura ligera, menores costos de reacondicionamiento y amplia compatibilidad química impulsan una fuerte adopción en diversas industrias. Las unidades de plástico son más fáciles de limpiar y más resistentes a la corrosión, lo que las hace ideales para su reutilización. Los IBC de acero les siguen debido a su resistencia en aplicaciones de líquidos a alta presión o inflamables, especialmente en sectores petroquímicos. Los IBC compuestos ven una adopción más lenta pero ganan terreno en casos de uso híbrido que requieren rendimiento de materiales duales. La demanda de embalajes sostenibles impulsa el reacondicionamiento de IBC de plástico en las cadenas logísticas globales.
- Por ejemplo, Schütz reacondiciona IBC de plástico con botellas internas probadas a presión de 100 kPa y jaulas de acero inspeccionadas para clasificaciones de carga de hasta 1,600 kg.
Por Aplicación
El segmento químico y petroquímico lidera con casi el 45% de la cuota de aplicación, impulsado por las necesidades de manejo de líquidos de alto volumen y transporte de materiales peligrosos. Estos sectores se benefician de los IBC reacondicionados debido a sus ahorros de costos y cumplimiento con los estándares de embalaje de la ONU/DOT. Alimentos y bebidas es el segundo segmento más grande, aprovechando contenedores reacondicionados certificados para ingredientes no sensibles. Los sectores farmacéutico y agrícola muestran una adopción constante con demandas específicas para almacenamiento sellado, higiénico o compatible con pesticidas. La categoría "Otros" incluye pinturas, recubrimientos y tratamiento de agua, expandiendo la base del mercado a través de la reutilización de ciclo corto y programas de agrupación de contenedores.
- Por ejemplo, Mauser Packaging Solutions reacondiciona IBC certificados bajo estándares UN 31HA1, con pruebas de fugas realizadas a 20 kPa para líquidos peligrosos.
Por Capacidad
Los IBC con capacidad de 800–1000 litros dominan el mercado, contribuyendo con más del 50% del volumen total en 2024. Este tamaño ofrece un equilibrio óptimo entre almacenamiento a granel y facilidad de manejo para la logística estándar de palets. La alta demanda proviene de los sectores químico, de bebidas y fluidos industriales, donde la estandarización y la compatibilidad con montacargas impulsan la eficiencia. El segmento de 500–800 litros tiene una participación notable en regiones con uso de líquidos densos o en pequeños lotes. Los IBC de más de 1000 litros están creciendo en las industrias agrícola y de aguas residuales debido a su ventaja en la reducción de la frecuencia de recarga y la optimización de la economía del transporte.
Principales Impulsores del Crecimiento
Atractivo de Eficiencia de Costos y Sostenibilidad
Los IBC reacondicionados ofrecen un costo total de propiedad significativamente menor en comparación con los contenedores nuevos, haciéndolos atractivos para industrias sensibles a los costos. Las empresas reducen los gastos de embalaje en un 25–40% a través de programas de reacondicionamiento, particularmente en sectores de manejo a granel como químicos, agricultura e ingredientes alimentarios. Además, los IBC reacondicionados reducen los residuos en vertederos y promueven prácticas de economía circular. Con la creciente presión sobre las empresas para cumplir con los objetivos de sostenibilidad, el embalaje reacondicionado apoya la reducción de la huella de carbono sin comprometer el rendimiento. Las marcas prefieren cada vez más la reutilización sobre el reciclaje debido a su menor impacto ambiental. Los gobiernos en América del Norte y Europa también promueven la reutilización a través de directivas de residuos de embalaje. Estos factores impulsan una demanda constante de IBC reacondicionados, especialmente entre grandes fabricantes y distribuidores con ciclos de uso repetido. A medida que las empresas se orientan hacia la presentación de informes ESG y cadenas de suministro verdes, los IBC reacondicionados continúan ganando favor en diversas aplicaciones industriales.
- Por ejemplo, Schütz informa que cada IBC reacondicionado ahorra hasta 150 kg de plástico virgen y acero en comparación con la producción de una nueva unidad, apoyando modelos de embalaje circular.
Expansión de las Necesidades de Transporte de Fluidos Industriales y Agrícolas
El aumento en la logística de líquidos en los sectores industriales impulsa directamente la adopción de IBC reacondicionados. Industrias como petroquímicos, lubricantes, pinturas, fertilizantes e ingredientes alimentarios requieren contenedores de transporte duraderos y compatibles con cargas a granel. Los IBC ofrecen mayor eficiencia de volumen y apilabilidad en comparación con los tambores, lo que los hace ideales para el envío intermodal. Las unidades reacondicionadas extienden este valor a una fracción del costo de un IBC nuevo, creando un sólido argumento comercial para los gestores de flotas y operadores de almacenes. Las aplicaciones agrícolas se benefician especialmente de los IBC en el manejo de fertilizantes líquidos, pesticidas y productos químicos para riego. El enfoque rural en la logística de ahorro de costos impulsa aún más los ciclos de reutilización. La demanda también está aumentando en los mercados emergentes del sudeste asiático y América Latina, donde las pequeñas y medianas empresas priorizan el embalaje orientado al valor. Con la expansión logística regional y las mejoras en infraestructura, se espera que la demanda de IBC asequibles y reutilizables para almacenamiento y transporte siga siendo un impulsor clave en los próximos años.
- Por ejemplo, los IBC reacondicionados de Greif soportan capacidades nominales de 1,000 litros y están certificados para múltiples ciclos de transporte bajo pruebas de rendimiento de la ONU.
Apoyo Regulatorio para la Reutilización y Trazabilidad de Contenedores
El creciente enfoque regulatorio global en la reducción de residuos de embalaje ha creado un entorno favorable para los IBC reacondicionados. La Regulación de Embalajes y Residuos de Embalaje (PPWR) de la UE, las iniciativas de reutilización de la EPA de EE.UU. y otros marcos nacionales están impulsando a las industrias hacia modelos de reutilización. Los reacondicionadores certificados ahora operan bajo directrices claras de la ONU/DOT e ISO para la limpieza de IBC, pruebas de fugas y verificación de integridad. Esto ha mejorado la confianza de la industria en los contenedores reutilizados, especialmente para el manejo de materiales peligrosos. Las mejoras tecnológicas en el seguimiento de contenedores, como las etiquetas RFID y la gestión de inventario basada en códigos QR, también han permitido un mejor monitoreo de los ciclos de vida de los IBC. Estos sistemas ayudan a garantizar la seguridad y el cumplimiento mientras extienden la usabilidad del contenedor. Los organismos reguladores están reconociendo cada vez más el reacondicionamiento verificado como una práctica segura y sostenible, fortaleciendo aún más el mercado. Esta alineación entre política y práctica impulsa la adopción en sectores que anteriormente dudaban debido a preocupaciones de seguridad, incluidos los químicos, farmacéuticos y procesamiento de alimentos.
Tendencias y Oportunidades Clave
Crecimiento de los Servicios de Agrupación y Alquiler de IBC
El auge de los modelos de contenedores compartidos está transformando la logística de IBC. Las empresas dependen cada vez más de servicios de agrupamiento de terceros que suministran, recogen, limpian y redistribuyen IBC reacondicionados en diferentes regiones. Este modelo reduce el gasto de capital mientras aumenta la utilización de activos. Los principales actores ofrecen servicios integrales que incluyen reacondicionamiento, seguimiento y cumplimiento normativo, lo cual atrae tanto a pymes como a empresas multinacionales. El agrupamiento ayuda a reducir las necesidades de espacio de almacenamiento, el tiempo de inactividad y la pérdida de IBC. Con el crecimiento del comercio electrónico, los 3PL y los proveedores de almacenamiento también adoptan modelos de alquiler para mayor flexibilidad y rapidez. En Europa y América del Norte, las redes logísticas circulares basadas en alquiler están escalando rápidamente, impulsadas por la demanda de los sectores químico y alimentario. La tendencia también abre oportunidades para plataformas digitales que gestionen el seguimiento de contenedores, ciclos de retorno y monitoreo de condiciones en tiempo real, creando un ecosistema de empaques inteligentes y reutilizables. Este cambio hacia la propiedad basada en servicios sigue desbloqueando valor en el panorama de los IBC reacondicionados.
- Por ejemplo, Mauser Packaging Solutions opera redes globales de agrupamiento de IBC con seguimiento habilitado por RFID en más de 100 ubicaciones de servicio.
Avances en Tecnología de Reacondicionamiento y Herramientas de Inspección
Las mejoras tecnológicas están mejorando la calidad y seguridad de los IBC reacondicionados. Los sistemas de limpieza automatizados con tecnología de vapor, alcalina o ultrasónica ahora ofrecen una descontaminación interior consistente, crucial para aplicaciones alimentarias y farmacéuticas. Los sistemas de detección de fugas que utilizan pruebas de presión, sistemas de visión e inspecciones robóticas garantizan que la integridad del contenedor cumpla con los estándares ISO y de la ONU. Estas innovaciones aumentan la confianza en las unidades reacondicionadas y reducen los riesgos operativos. Los sensores inteligentes y el etiquetado RFID permiten además el seguimiento de condiciones y la gestión de activos a lo largo del ciclo de vida del IBC. Algunos proveedores ahora ofrecen trazabilidad basada en blockchain para contenidos de alto valor, asegurando a los compradores la limpieza y el historial del contenedor. La creciente capacidad de reacondicionar con precisión abre nuevos mercados, incluyendo la reutilización de grado farmacéutico y alimentario. A medida que los usuarios finales demandan mayor transparencia y estandarización, estos avances tecnológicos ayudan a escalar la adopción en las cadenas de suministro globales mientras se mantienen los estándares de cumplimiento normativo y seguridad.
Desafíos Clave
Preocupaciones de Seguridad y Limitaciones de Compatibilidad
A pesar de las mejoras, algunas industrias siguen siendo cautelosas respecto al uso de IBC reacondicionados debido a los riesgos de contaminación y seguridad. El manejo de productos peligrosos o de alta pureza a menudo requiere una validación estricta que los contenedores reutilizados no siempre pueden garantizar. Los residuos químicos, la retención de olores y las microabrasiones en los IBC de plástico pueden representar riesgos de seguridad durante la reutilización. En sectores como el farmacéutico, biotecnológico y de procesamiento de alimentos, donde la higiene es innegociable, la adopción de unidades reacondicionadas es limitada. Además, ciertos productos químicos reaccionan con los contenidos almacenados previamente o con la superficie limpiada, reduciendo la compatibilidad de uso cruzado. Aunque existen estándares, no todos los reacondicionadores siguen protocolos uniformes, lo que lleva a una calidad inconsistente en algunas regiones. Esta inconsistencia crea barreras de confianza y aceptación regulatoria, especialmente en aplicaciones de exportación. Los usuarios finales pueden optar por nuevos contenedores a pesar del costo, para garantizar operaciones sin riesgo. Superar estas limitaciones de seguridad sigue siendo un desafío clave para expandir la penetración de IBC reacondicionados en sectores sensibles o regulados.
Mercado Fragmentado y Variabilidad de la Cadena de Suministro
El mercado de IBC reacondicionados está altamente fragmentado, con una mezcla de grandes actores certificados y pequeños operadores no regulados. Las disparidades regionales en infraestructura, redes de recolección y capacidades de reacondicionamiento crean desajustes entre la oferta y la demanda. En las economías emergentes, la falta de logística de retorno organizada y de instalaciones de limpieza obstaculiza el crecimiento del mercado. Los operadores a pequeña escala pueden no adherirse a los procesos estándar de prueba o limpieza, lo que lleva a una variabilidad en la calidad del producto. Esto afecta la confianza del cliente y limita el uso repetido en industrias que requieren estándares estrictos. Además, las interrupciones en la cadena de suministro, especialmente durante crisis globales, afectan el retorno, la inspección y la redistribución oportuna de los contenedores. La imprevisibilidad en la disponibilidad de IBC y las estructuras de precios inconsistentes a través de geografías crean más desafíos para los usuarios que buscan soluciones de embalaje estables y conformes. Para crecer de manera uniforme, el mercado debe invertir en sistemas estandarizados, evaluación comparativa de calidad e infraestructura robusta de logística inversa. Sin esto, el mercado de IBC reacondicionados corre el riesgo de quedar restringido a aplicaciones de bajo margen o no críticas.
Análisis Regional
América del Norte
América del Norte posee la mayor participación del mercado global de IBC reacondicionados, representando más del 35% en 2024. La región se beneficia de una fuerte adopción en las industrias química, alimentaria y farmacéutica. Las estrictas regulaciones ambientales y la infraestructura de reacondicionamiento bien desarrollada apoyan altas tasas de reutilización de contenedores. EE.UU. lidera debido a su madura red logística, servicios de agrupamiento generalizados y directrices de reacondicionamiento establecidas bajo la EPA y el DOT. El mercado de Canadá también está creciendo con una adopción creciente en la agricultura y los servicios petroleros. Los principales actores operan centros de recolección regionales y se adhieren a protocolos certificados de limpieza y prueba de fugas, asegurando un suministro de IBC reacondicionados de alta calidad.
Europa
Europa captura alrededor del 30% del mercado de IBC reacondicionados en 2024, impulsada por los mandatos de economía circular de la UE y las Regulaciones de Residuos de Envases. Alemania, Francia y el Reino Unido lideran en la reutilización de contenedores debido a estrictas normas de residuos industriales y una infraestructura de reciclaje avanzada. El reacondicionamiento de IBC está estrechamente monitoreado bajo estándares de la ONU, haciendo de Europa una región altamente regulada pero amigable con la innovación. Los sectores químico y alimentario impulsan la demanda, mientras que los servicios de agrupamiento son ampliamente utilizados. Los objetivos de sostenibilidad animan a las empresas a cambiar a formatos de embalaje reutilizados. Europa del Este está viendo una creciente adopción a través de asociaciones con reacondicionadores occidentales, expandiendo la red regional en general.
Asia Pacífico
Asia Pacífico representa aproximadamente el 22% del mercado global, con un crecimiento significativo impulsado por la expansión manufacturera, las exportaciones agrícolas y el aumento de la producción química. China, India y Japón son los principales contribuyentes. China lidera en volumen, respaldada por servicios de reacondicionamiento de bajo costo y un transporte industrial de fluidos generalizado. El mercado de India está acelerando debido a la creciente conciencia sobre la reutilización de contenedores en agroquímicos y químicos especializados. La modernización logística regional y el impulso por reducir los costos de embalaje apoyan la transición a IBC reacondicionados. Sin embargo, la estandarización de la calidad varía ampliamente entre países, lo que limita la adopción en sectores regulados como el farmacéutico y alimentario.
América Latina
América Latina representa alrededor del 7% del mercado de IBC reacondicionados, con una actividad creciente en Brasil, México y Argentina. Los sectores de agricultura y procesamiento de alimentos dominan el uso, particularmente en fertilizantes, aceites comestibles y bebidas. Las menores presiones de costos hacen que los IBC reacondicionados sean atractivos para las pymes regionales. Sin embargo, la fragmentación de la cadena de suministro y las prácticas de reacondicionamiento inconsistentes plantean desafíos de adopción. Brasil muestra el desarrollo más estructurado, con centros de limpieza regionales que apoyan la exportación de productos agro a granel. A medida que el comercio crece y el embalaje sostenible gana atención, se espera que la cuota de mercado aumente de manera constante, respaldada por asociaciones con proveedores multinacionales y empresas de agrupamiento de terceros.
Oriente Medio y África (MEA)
La región MEA tiene una modesta participación del 6% del mercado global en 2024. Los países del Golfo ven una demanda moderada en los sectores de petroquímicos y tratamiento de agua, con los EAU y Arabia Saudita liderando la adopción. El crecimiento de África sigue siendo incipiente pero prometedor, especialmente en los sectores de agricultura y minería, donde los IBC reacondicionados ayudan a reducir los costos de embalaje. La infraestructura de reacondicionamiento limitada y la supervisión regulatoria obstaculizan la escala, aunque los proveedores internacionales están ingresando a través de asociaciones. Sudáfrica muestra potencial con el uso creciente en fertilizantes y fluidos industriales. Se espera que la inversión gradual en infraestructura y las iniciativas impulsadas por la sostenibilidad mejoren la penetración del mercado regional con el tiempo.
Segmentaciones del Mercado:
Por Tipo de Material
- IBCs de Plástico
- IBCs de Acero
- IBCs Compuestos
Por Aplicación
- Químico y Petroquímico
- Alimentos y Bebidas
- Farmacéutico
- Agricultura
- Otros
Por Capacidad
- 500-800 Litros
- 800-1000 Litros
- Más de 1000 Litros
Por Tipo de Reacondicionamiento
- Limpieza Estándar
- Limpieza Intensiva
- Reacondicionamiento Especializado
Por Industria de Uso Final
- Fabricación Química
- Procesamiento de Alimentos
- Producción Farmacéutica
- Operaciones Agrícolas
- Otros
Por Canal de Distribución
- Ventas Directas
- Proveedores de Servicios de Reacondicionamiento
- Distribuidores Industriales
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de IBC reacondicionados está moderadamente consolidado, con jugadores globales y regionales compitiendo a través de precios, calidad de servicio y certificaciones de cumplimiento. Empresas líderes como Mauser Packaging Solutions, Greif Inc., y Schütz Container Systems mantienen posiciones fuertes mediante operaciones verticalmente integradas, tecnologías de limpieza patentadas y redes de recolección expansivas. Berry Global, Time Technoplast y Brambles (CHEP) fortalecen aún más su presencia a través de modelos de alquiler y agrupamiento. Estos jugadores se benefician de relaciones establecidas en los sectores químico, alimentario e industrial. Los reacondicionadores más pequeños compiten en mercados locales ofreciendo servicios flexibles y de bajo costo, pero a menudo carecen de estandarización global. Las asociaciones estratégicas, la adquisición de reacondicionadores regionales y las inversiones en tecnologías de reacondicionamiento automatizado son estrategias competitivas comunes. La certificación bajo estándares de la ONU, DOT o ISO es un diferenciador clave, especialmente en aplicaciones de materiales peligrosos. El mercado también está viendo innovación en sistemas de trazabilidad, con algunas empresas implementando RFID o blockchain para mejorar el seguimiento del ciclo de vida de los contenedores y el cumplimiento normativo.
Análisis de Jugadores Clave
- Mauser Packaging Solutions
- Greif Inc.
- Schütz Container Systems
- Berry Global Inc.
- BWAY Corporation
- Hoyer Group
- Time Technoplast Limited
- Brambles Limited (CHEP)
- CurTec Holdings BV
- Snyder Industries
Desarrollos Recientes
- En julio de 2025, Schütz anunció una expansión de $31 millones en St. Joseph, Missouri, añadiendo nuevas líneas de fabricación y empleos para mejorar la capacidad de producción de contenedores, incluidos los IBC.
- En junio de 2025, Mauser abrió una nueva instalación de reacondicionamiento y reciclaje en el sitio de BASF en Tarragona, España, expandiendo su presencia en empaques sostenibles y aumentando la capacidad de reacondicionamiento en Europa.
- En abril de 2023, Greif completó una adquisición para aumentar su participación en Centurion Container LLC, fortaleciendo su red de reacondicionamiento de IBC y capacidades de servicio en América del Norte.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Material, Aplicación, Capacidad, Tipo de Reacondicionamiento, Industria de Uso Final, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado continuará expandiéndose debido a la creciente demanda de soluciones de embalaje a granel sostenibles.
- La adopción de modelos de agrupamiento y alquiler crecerá en los sectores logístico y químico.
- Las mejoras tecnológicas en los procesos de reacondicionamiento mejorarán la calidad y la vida útil de los contenedores.
- La certificación y el cumplimiento de los estándares UN/DOT se volverán más críticos para el acceso al mercado.
- Asia Pacífico verá un crecimiento más rápido debido a la expansión industrial y la demanda impulsada por costos.
- América del Norte y Europa mantendrán el liderazgo a través de estrictos marcos regulatorios.
- Las herramientas de seguimiento digital como RFID y blockchain mejorarán la trazabilidad de los contenedores.
- Las industrias alimentaria y farmacéutica aumentarán gradualmente la adopción con una mejor garantía de limpieza.
- La consolidación entre los reacondicionadores se intensificará para estandarizar la calidad y expandir el alcance.
- Las regulaciones ambientales seguirán empujando a las empresas hacia formatos de embalaje reutilizables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de IBC reacondicionados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de IBC reacondicionados entre 2024 y 2032?
¿Qué segmento del mercado de IBC reacondicionados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de IBC reacondicionados?
¿Quiénes son las empresas líderes en el mercado de IBC reacondicionados?
¿Qué región comandó la mayor parte del mercado de IBC reacondicionados en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de IBC reacondicionados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de IBC reacondicionados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,153 million → 2032: USD 7,555.52 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de IBC reacondicionados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de IBC reacondicionados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de IBC reacondicionados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de IBC reacondicionados Market Drivers
- 3.3 Mercado de IBC reacondicionados Market Restraints & Challenges
- 3.4 Mercado de IBC reacondicionados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de IBC reacondicionados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de IBC reacondicionados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de IBC reacondicionados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de IBC reacondicionados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de IBC reacondicionados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de IBC reacondicionados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de IBC reacondicionados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de IBC reacondicionados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de IBC reacondicionados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de IBC reacondicionados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de IBC reacondicionados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de IBC reacondicionados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de IBC reacondicionados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de IBC reacondicionados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de IBC reacondicionados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de IBC reacondicionados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de IBC reacondicionados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de IBC reacondicionados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de IBC reacondicionados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
