
Visión General del Mercado
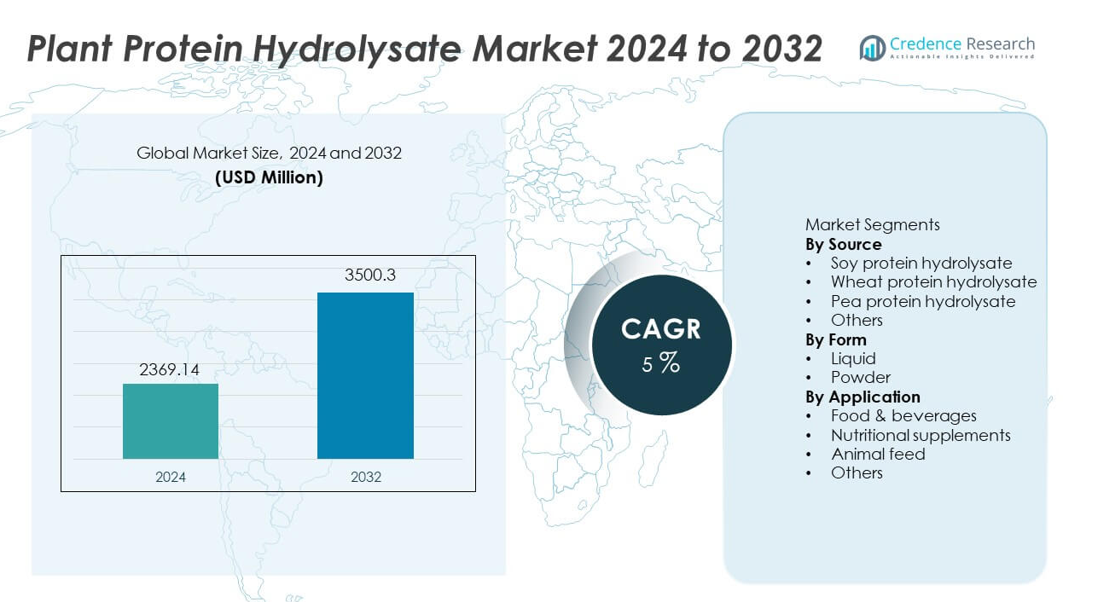
El mercado de Hidrolizado de Proteína Vegetal fue valorado en USD 2,369.14 millones en 2024 y se proyecta que alcance los USD 3,500.3 millones para 2032, expandiéndose a una CAGR del 5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Hidrolizado de Proteína Vegetal 2024 | USD 2,369.14 millones |
| Mercado de Hidrolizado de Proteína Vegetal, CAGR | 5% |
| Tamaño del Mercado de Hidrolizado de Proteína Vegetal 2032 | USD 3,500.3 millones |
Los principales actores en el mercado de Hidrolizado de Proteína Vegetal incluyen Kerry Group, Archer Daniels Midland Company, Cargill, Tate & Lyle, Glanbia PLC, FrieslandCampina, Arla Foods, Ingredion, Corbion y Axiom Foods, cada uno expandiendo su presencia a través de procesos enzimáticos avanzados, formulaciones de proteínas funcionales y un uso más amplio en suplementos y alimentos fortificados. Estas empresas fortalecen la competitividad mejorando la digestibilidad, solubilidad y perfiles de aminoácidos para la nutrición deportiva y aplicaciones clínicas. América del Norte lidera el mercado con un 36% de participación, respaldada por una fuerte adopción del fitness y uso de nutracéuticos, seguida por Europa con un 30% de participación, impulsada por el abastecimiento sostenible, requisitos de etiqueta limpia y creciente demanda en nutrición de rendimiento y productos dietéticos.
Perspectivas del Mercado
- El mercado de Hidrolizado de Proteína Vegetal alcanzó los USD 2,369.14 millones en 2024 y alcanzará los USD 3,500.3 millones para 2032, creciendo a una CAGR de 5.
- La demanda aumenta a medida que la nutrición de rendimiento basada en plantas se expande, con el hidrolizado de proteína de soya liderando el segmento de fuente con un 38% de participación debido al abastecimiento rentable y altos niveles de aminoácidos.
- Las tendencias aumentan a medida que los hidrolizados de proteína de guisante y trigo ganan visibilidad en bebidas funcionales y suplementos nutricionales de etiqueta limpia, respaldados por características amigables con las alergias y sostenibles.
- La competencia se fortalece a medida que las principales empresas invierten en hidrólisis enzimática, enmascaramiento de sabor y mejora de la solubilidad para aumentar la aceptación del producto en las categorías de nutrición deportiva y clínica.
- América del Norte lidera con un 36% de participación, seguida por Europa con un 30%, Asia Pacífico con un 22%, América Latina con un 7% y Medio Oriente y África con un 5%, reflejando la adopción global de soluciones de proteínas de rendimiento basadas en plantas.
Análisis de Segmentación del Mercado:
Por Fuente
El hidrolizado de proteína de soya lidera este segmento con un 38% de participación, respaldado por su alto contenido de aminoácidos, abastecimiento rentable y amplio uso en nutrición deportiva y alimentos funcionales. El hidrolizado de proteína de guisante crece de manera constante como una alternativa de etiqueta limpia con fuerte digestibilidad y propiedades amigables con los alérgenos. El hidrolizado de proteína de trigo sigue siendo importante en aplicaciones de panadería, pero muestra un crecimiento más lento debido a preocupaciones sobre el gluten. Otras fuentes vegetales emergentes se expanden gracias al creciente interés en opciones de proteínas sostenibles. El crecimiento sigue siendo impulsado por la nutrición fitness, las dietas basadas en plantas y el uso creciente de proteínas hidrolizadas en bebidas listas para beber.
- Por ejemplo, Kerry Group informó sobre una mejora en sus instalaciones que apoyó la producción de proteínas vegetales de etiqueta limpia en toda Europa. Kerry ha invertido en una mejora significativa de sus instalaciones en Georgia, EE. UU., lo que más que duplica la capacidad anterior y respalda la creciente demanda de mercados de proteínas alternativas.
Por Forma
El polvo representa el 62% de la participación, impulsado por la fuerte demanda en suplementos deportivos, reemplazos de comidas y premezclas secas. Las formulaciones en polvo ofrecen una vida útil más larga, transporte más fácil y mayor estabilidad en mezclas funcionales. Los hidrolizados líquidos mantienen una presencia constante en bebidas y nutrición infantil, pero siguen siendo secundarios debido a las limitaciones de almacenamiento y menor estabilidad en el estante. El cambio hacia batidos de proteínas vegetales y bocadillos fortificados continúa fortaleciendo la adopción del polvo. Los fabricantes introducen polvos de hidrolizado instantáneos y con sabor para ampliar su uso en canales de servicios de alimentos y minoristas.
- Por ejemplo, Glanbia Nutritionals amplió su capacidad de hidrolizado vegetal instantáneo, mejorando la solubilidad para bebidas de rendimiento y mezclas listas para mezclar. Glanbia ofrece varias soluciones de proteínas vegetales, como su BevEdge Pea Protein, que está diseñada para una dispersión y sabor superiores en mezclas de bebidas en polvo, una mejora notable sobre las proteínas vegetales convencionales que se mezclan mal.
Por Aplicación
Los suplementos nutricionales dominan con un 44% de participación, respaldados por un fuerte uso en nutrición deportiva, batidos de proteínas y fórmulas de recuperación. Los productos alimenticios y bebidas adoptan proteínas hidrolizadas para mejorar la densidad de proteínas en alternativas lácteas, productos de panadería y bebidas funcionales. Las aplicaciones en alimentación animal crecen gracias a una mejor digestibilidad y adecuación como alternativas sostenibles a los concentrados de proteínas animales. Otros usos incluyen nutrición médica, formulaciones clínicas y productos dietéticos especializados. La creciente conciencia sobre el fitness, el envejecimiento de la población y el interés en proteínas de rápida absorción apoyan una fuerte demanda en múltiples áreas de aplicación.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Proteínas de Etiqueta Limpia y Basadas en Plantas
La demanda aumenta a medida que los consumidores se inclinan hacia las proteínas vegetales debido a preocupaciones de sostenibilidad, intolerancia a la lactosa y el creciente interés en dietas veganas y flexitarianas. Los hidrolizados de proteínas vegetales ofrecen alta digestibilidad y absorción más rápida que apoyan la nutrición deportiva y estilos de vida activos. Los fabricantes destacan el abastecimiento natural, perfiles libres de alérgenos y formulación no transgénica. Las marcas de servicios de alimentos expanden su uso en alternativas lácteas y bebidas funcionales, fortaleciendo la adopción comercial. La posición de etiqueta limpia y las tendencias de enriquecimiento de proteínas continúan impulsando la expansión en múltiples categorías de uso final.
- Por ejemplo, Tate & Lyle amplió la producción de ingredientes de origen vegetal en Indiana para servir a fabricantes globales de alimentos con etiquetas limpias. Los esfuerzos de expansión han incluido inversión en líneas de producción y un enfoque en almidones especiales, que son componentes clave en muchos productos alimenticios y bebidas de origen vegetal y con etiquetas limpias.
Aumento del Uso en Nutrición Deportiva y Productos de Rendimiento
El crecimiento se acelera a medida que los atletas y usuarios de fitness adoptan hidrolizados de proteínas vegetales para la recuperación post-entrenamiento y el apoyo muscular. Las proteínas hidrolizadas ayudan a una absorción más rápida de aminoácidos y mejoran la digestión en comparación con las proteínas vegetales convencionales. Los suplementos, barras de proteínas y bebidas de rendimiento listas para beber incluyen cada vez más ingredientes hidrolizados. Las marcas amplían formulaciones para atletas veganos que buscan fuentes de proteínas de alta calidad. El aumento de la conciencia sobre la nutrición deportiva basada en plantas apoya una fuerte adopción en mercados deportivos avanzados.
- Por ejemplo, Arla Foods Ingredients validó las características de rápida absorción a través de estudios clínicos que muestran que sus hidrolizados de proteína de suero están "predigeridos" para un acceso más rápido al torrente sanguíneo.
Expansión de la Aplicación en Productos Clínicos y Nutricionales
Los hidrolizados de proteínas vegetales ganan aceptación en fórmulas infantiles, alimentos médicos y nutrición clínica debido a sus propiedades hipoalergénicas y mejor digestibilidad. La creciente demanda de dietas clínicas enriquecidas con proteínas, especialmente entre personas mayores y pacientes con trastornos digestivos, respalda el potencial del mercado a largo plazo. La aprobación regulatoria de ingredientes de origen vegetal amplía las oportunidades en segmentos especializados de atención médica. La investigación innovadora aumenta el uso de hidrolizados vegetales en nutrición terapéutica y productos de apoyo inmunológico.
Tendencias y Oportunidades Clave
Innovación en Productos de Proteínas Funcionales y Saborizadas
Los fabricantes desarrollan hidrolizados saborizados y funcionales que mejoran el sabor y el rendimiento nutricional en bebidas, barras y alimentos fortificados. Los edulcorantes naturales, el enmascaramiento de sabores y la solubilidad instantánea mejoran la aceptación del producto. Esta tendencia abre oportunidades para bocadillos de proteínas premium y formulaciones de reemplazo de comidas.
- Por ejemplo, Corbion desarrolló mezclas de hidrolizados de proteínas, ayudando a los desarrolladores a cumplir con perfiles nutricionales específicos en bocadillos fortificados.
Crecimiento de Fuentes de Proteínas Sostenibles y No Alergénicas
Las opciones de proteínas sostenibles y no alergénicas, como los hidrolizados de guisante y arroz, ganan impulso entre los usuarios conscientes de la salud. Las empresas promueven la obtención ecológica, el menor impacto ambiental y las formulaciones no transgénicas. La demanda se fortalece en regiones con dietas basadas en plantas en aumento y conciencia sobre la sostenibilidad.
- Por ejemplo, Ingredion produce concentrados y harinas de proteínas de origen vegetal a partir de guisantes en su planta canadiense, apoyando el suministro no alergénico en mercados globales. La instalación en Vanscoy, Saskatchewan, experimentó una expansión y mejoras significativas para alinearse con estrictos estándares de fabricación y calidad, produciendo una gama de productos proteicos adecuados para diversas aplicaciones alimentarias y de bebidas.
Desafíos Clave
Costos de Producción Más Altos en Comparación con Proteínas Convencionales
Los hidrolizados de proteínas vegetales requieren procesamiento especializado, hidrólisis enzimática y control de calidad, lo que aumenta los costos de producción. Estos puntos de precio limitan la adopción en mercados sensibles al costo y restringen la penetración en el mercado convencional. Los fabricantes buscan eficiencias de escala y cadenas de suministro alternativas para gestionar las presiones de costos.
Limitaciones de Sabor, Textura y Formulación
El amargor y los sabores desagradables afectan la percepción del consumidor, especialmente en formulaciones líquidas. Los desafíos de textura requieren enmascaramiento de sabores y optimización de ingredientes. Mejorar la palatabilidad sigue siendo crítico para expandir el uso en bebidas y suplementos de rendimiento.
Análisis Regional
América del Norte
América del Norte lidera el mercado con un 36% de participación, respaldada por la alta adopción de nutrición deportiva basada en plantas, bebidas fortificadas con proteínas y productos dietéticos veganos. Estados Unidos impulsa una fuerte demanda de hidrolizados de guisante y soya en suplementos de rendimiento y alimentos funcionales. La creciente conciencia sobre el enriquecimiento de proteínas entre los consumidores mayores apoya las aplicaciones de nutrición clínica. Las principales marcas amplían la disponibilidad minorista a través del comercio electrónico y tiendas enfocadas en la salud. Las crecientes tendencias basadas en plantas y la cultura del fitness continúan fortaleciendo la aceptación del producto en canales convencionales.
Europa
Europa tiene un 30% de participación, impulsada por la creciente preferencia por fuentes de proteínas sostenibles, productos con etiquetas limpias e ingredientes no alergénicos. Países como Alemania, el Reino Unido y Francia impulsan una fuerte adopción en suplementos deportivos y nutrición médica. Los fabricantes de nutracéuticos incorporan cada vez más proteínas hidrolizadas debido a su digestibilidad y disponibilidad de aminoácidos. Los compromisos de sostenibilidad y los requisitos de abastecimiento no transgénico fomentan la innovación en la industria. Las crecientes poblaciones veganas y el interés en la nutrición de rendimiento continúan impulsando la expansión de la categoría en toda la región.
Asia Pacífico
Asia Pacífico representa un 22% de participación, respaldada por la creciente conciencia sobre el fitness, el aumento del ingreso disponible y la creciente demanda de alimentos fortificados con proteínas. China, Japón e India muestran un aumento en el consumo impulsado por suplementos deportivos y bebidas funcionales de proteínas vegetales. Los hidrolizados de guisante y soya ganan fuerte aceptación debido a los patrones tradicionales de consumo de proteínas vegetales. Los fabricantes locales invierten en formulaciones nutracéuticas y clínicas para dirigirse a los mercados urbanos de rápido crecimiento. El enfoque gubernamental en programas de nutrición fortalece las oportunidades a largo plazo.
América Latina
América Latina captura un 7% de participación, impulsada por la creciente adopción de nutrición deportiva y productos de salud basados en plantas en Brasil, México y Argentina. La cultura del fitness fomenta una mayor aceptación de las proteínas hidrolizadas en suplementos y bebidas fortificadas. Las condiciones económicas afectan la demanda de productos premium, pero la creciente conciencia sobre el bienestar apoya un crecimiento constante. Las marcas locales introducen productos de proteínas vegetales asequibles utilizando cadenas de suministro regionales, fortaleciendo la competitividad de precios.
Oriente Medio y África
Oriente Medio y África tienen un 5% de participación, respaldada por la adopción gradual de soluciones dietéticas basadas en plantas y las crecientes tendencias de fitness urbano en los países del Golfo y Sudáfrica. Los suplementos nutricionales ganan visibilidad a través de farmacias y tiendas de nutrición especializadas. La producción local limitada aumenta la dependencia de proteínas hidrolizadas importadas, especialmente para aplicaciones deportivas y clínicas. Las campañas de concienciación y la creciente penetración del comercio electrónico apoyan el desarrollo a largo plazo de la categoría.
Segmentaciones del Mercado:
Por Fuente
- Hidrolizado de proteína de soya
- Hidrolizado de proteína de trigo
- Hidrolizado de proteína de guisante
- Otros
Por Forma
- Líquido
- Polvo
Por Aplicación
- Alimentos y bebidas
- Suplementos nutricionales
- Alimento para animales
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo incluye empresas líderes como Kerry Group, Archer Daniels Midland Company, Cargill, Tate & Lyle, Glanbia PLC, FrieslandCampina, Arla Foods, Ingredion, Corbion y Axiom Foods, todas trabajando para expandir las ofertas de hidrolizados de proteínas vegetales en suplementos nutricionales, alimentos funcionales y bebidas deportivas. Los principales actores invierten en tecnologías de hidrólisis enzimática, soluciones para enmascarar sabores y mejora de la solubilidad de las proteínas para aumentar la funcionalidad en productos terminados. Las empresas se centran en el abastecimiento sostenible y formulaciones libres de alérgenos para apoyar el posicionamiento de etiquetas limpias. Las asociaciones estratégicas con fabricantes nutracéuticos y de alimentos ayudan a fortalecer la distribución global y el desarrollo de productos. Los actores regionales introducen proteínas vegetales asequibles utilizando materiales de origen local, intensificando la competencia. Las marcas premium enfatizan perfiles altos de aminoácidos y beneficios de absorción rápida para captar la demanda entre los consumidores de fitness, mientras que los nuevos participantes se dirigen a aplicaciones dietéticas especializadas, incluyendo nutrición médica e infantil.
Análisis de Jugadores Clave
- Kerry Group
- Archer Daniels Midland Company (ADM)
- Cargill
- Tate & Lyle
- Glanbia PLC
- FrieslandCampina
- Arla Foods
- Ingredion
- Corbion
- Axiom Foods
Desarrollos Recientes
- En julio de 2024, Ingredion introduce el nuevo Pea Protein VITESSENCE Pea 100 HD. Este nuevo producto es útil para mantener las barras prensadas en frío suaves hasta el final de su vida útil. Junto con los beneficios nutricionales para la preferencia del consumidor, asegura que las barras tengan la textura y los atributos sensoriales deseados durante toda su vida útil.
- En febrero de 2024, Roquette, un fabricante de ingredientes a base de plantas, lanzó cuatro nuevos productos de proteína de guisante diseñados para mejorar el sabor, la sensación en boca y el rendimiento general en alimentos vegetales y proteicos. Los más recientes en la oferta de NUTRALYS son los aislados NUTRALYS Pea F853M y NUTRALYS H85 (hidrolizado) y las versiones texturizadas NUTRALYS T Pea 700FL y NUTRALYS T Pea 700M.
- En noviembre de 2023, Agri Sciences Biologicals introdujo Yaarn, un producto promotor del crecimiento a base de proteínas hidrolizadas para el cultivo de cultivos de los agricultores. Yaarn está hecho de lana de oveja y contiene de manera única una mezcla altamente eficiente y exclusiva de proteínas hidrolizadas, péptidos y aminoácidos que confiere múltiples beneficios, específicamente para aumentar la absorción de nutrientes, mejorar la calidad de los frutos y aumentar el rendimiento general y el vigor de las plantas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Fuente, Forma, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de proteínas de rendimiento a base de plantas aumentará entre los consumidores de fitness.
- El uso en nutrición clínica se expandirá debido a perfiles hipoalergénicos y digestibles.
- Las bebidas funcionales y los snacks fortificados adoptarán más proteínas hidrolizadas.
- Las fuentes de guisante y plantas sostenibles ganarán mayor adopción en productos convencionales.
- La mejora del enmascaramiento del sabor y la solubilidad apoyará una aceptación más amplia de productos.
- Las formulaciones premium aumentarán para gamas de nutrición deportiva centradas en la recuperación.
- Los canales de comercio electrónico mejorarán la visibilidad en los mercados globales de suplementos.
- El cumplimiento de etiquetas limpias impulsará la eliminación de aditivos artificiales de las formulaciones.
- La obtención local y el procesamiento regional ayudarán a reducir los costos de producción.
- La inversión a largo plazo en I+D se centrará en la optimización de aminoácidos y la biodisponibilidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Hidrolizado de Proteína de Pescado y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de hidrolizados de proteínas de pescado entre 2024 y 2032?
¿Qué segmento del mercado de hidrolizados de proteínas de pescado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Hidrolizados de Proteína de Pescado?
¿Quiénes son las empresas líderes en el mercado de Hidrolizados de Proteína de Pescado?
¿Qué región comandó la mayor parte del mercado de Hidrolizado de Proteína de Pescado en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Hidrolizado de Proteína de Pescado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Hidrolizado de Proteína de Pescado Market Snapshot
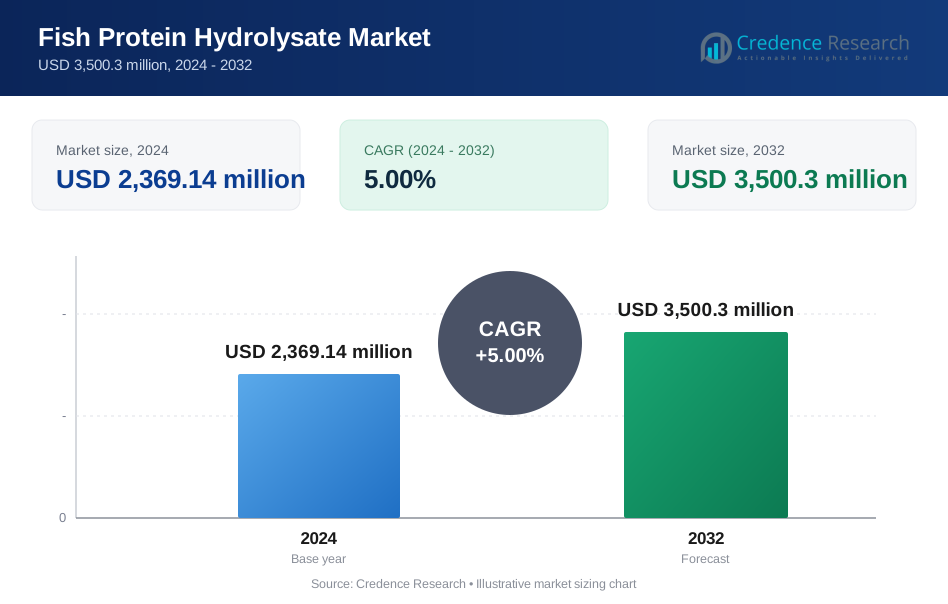
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,369.14 million → 2032: USD 3,500.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Hidrolizado de Proteína de Pescado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Hidrolizado de Proteína de Pescado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Hidrolizado de Proteína de Pescado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Hidrolizado de Proteína de Pescado Market Drivers
- 3.3 Mercado de Hidrolizado de Proteína de Pescado Market Restraints & Challenges
- 3.4 Mercado de Hidrolizado de Proteína de Pescado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Hidrolizado de Proteína de Pescado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Hidrolizado de Proteína de Pescado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Hidrolizado de Proteína de Pescado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Hidrolizado de Proteína de Pescado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Hidrolizado de Proteína de Pescado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Hidrolizado de Proteína de Pescado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Hidrolizado de Proteína de Pescado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Hidrolizado de Proteína de Pescado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Hidrolizado de Proteína de Pescado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Hidrolizado de Proteína de Pescado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Hidrolizado de Proteína de Pescado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Hidrolizado de Proteína de Pescado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Hidrolizado de Proteína de Pescado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Hidrolizado de Proteína de Pescado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Hidrolizado de Proteína de Pescado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Hidrolizado de Proteína de Pescado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Hidrolizado de Proteína de Pescado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Hidrolizado de Proteína de Pescado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Hidrolizado de Proteína de Pescado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
