
Visión General del Mercado
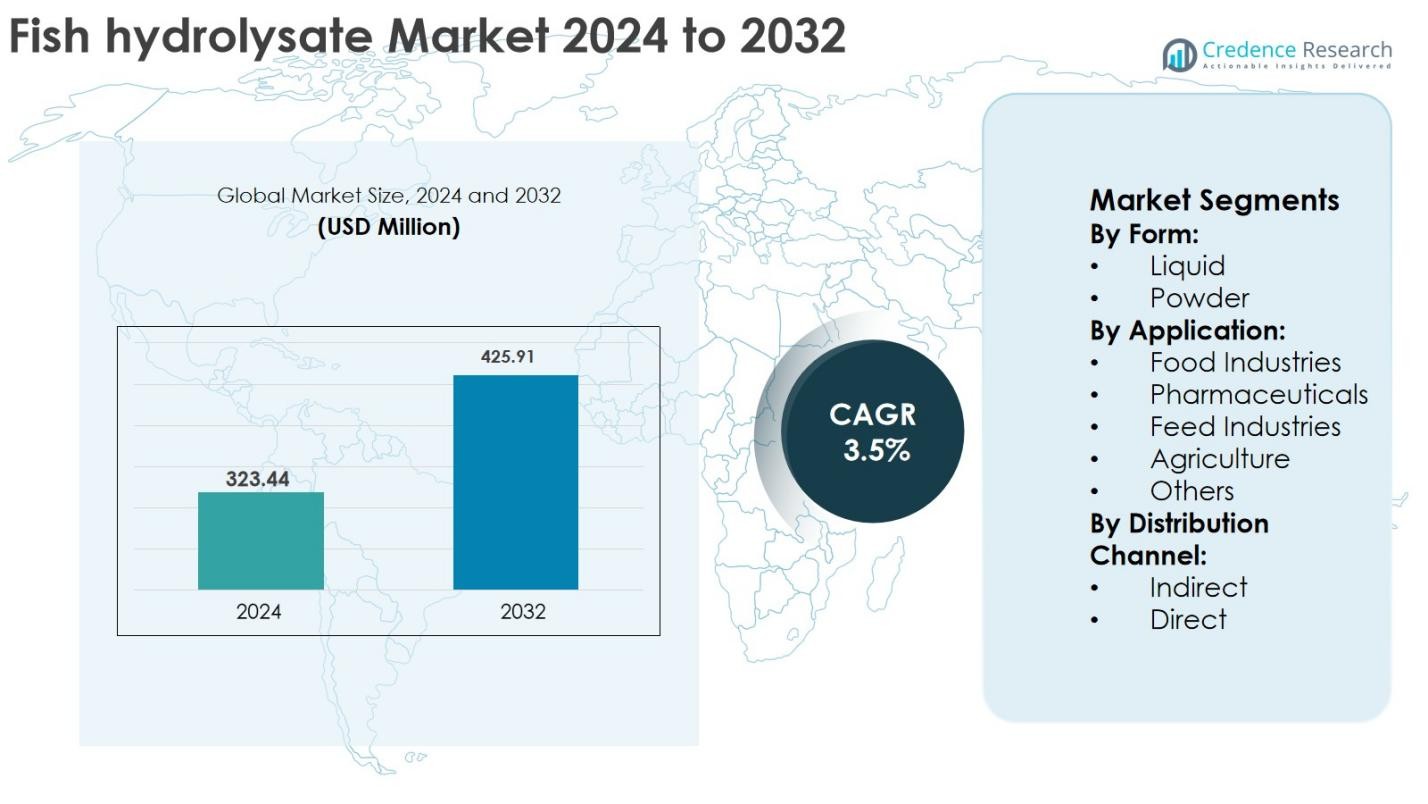
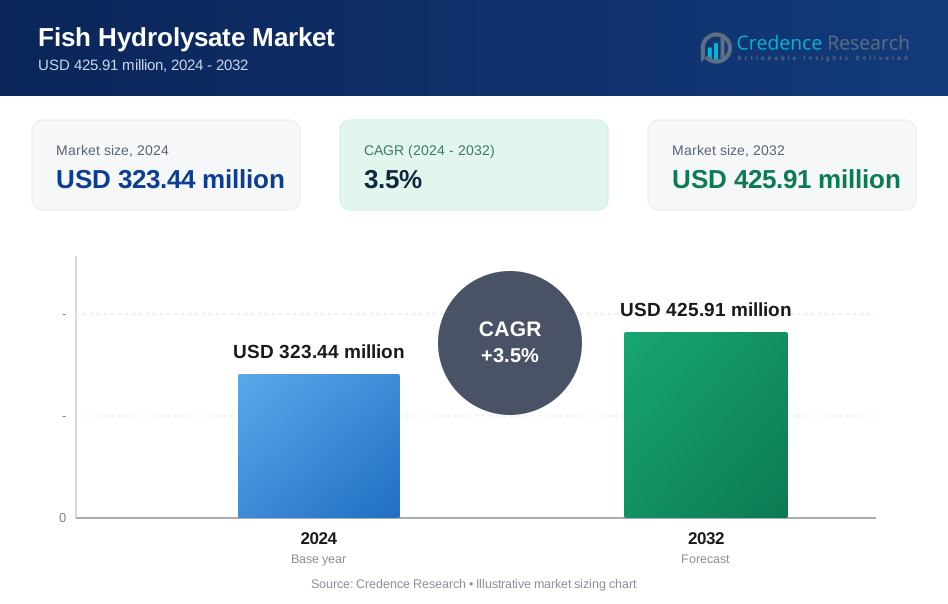
El tamaño del mercado de hidrolizado de pescado se valoró en USD 323.44 millones en 2024 y se anticipa que alcanzará USD 425.91 millones para 2032, con un CAGR del 3.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Hidrolizado de Pescado 2024 | USD 323.44 Millones |
| Mercado de Hidrolizado de Pescado, CAGR | 3.5% |
| Tamaño del Mercado de Hidrolizado de Pescado 2032 | USD 425.91 Millones |
El mercado de hidrolizado de pescado se caracteriza por la presencia de jugadores globales y regionales establecidos que se enfocan en el abastecimiento sostenible, formulaciones específicas para aplicaciones y procesamiento con valor agregado. Empresas líderes como Hofseth BioCare ASA, Diana Group S.r.l, Bio-marine Ingredients Ireland, Copalis, Scanbio Marine Group AS, Omega Protein Corporation, Sopropêche, Sociedad Pesquera Landes SA, Janatha Fish Meal & Oil Products, y TC Union Agrotech compiten activamente a través de la innovación de productos y ofertas diversificadas para usos finales en segmentos de alimentación, agricultura y nutracéuticos. Regionalmente, América del Norte dominó el mercado de hidrolizado de pescado con un 32% de participación de mercado en 2024, respaldada por una fuerte demanda de alimentación y agricultura orgánica. Europa le siguió con un 29% de participación, impulsada por prácticas de economía circular y la fortaleza de la acuicultura, mientras que Asia Pacífico representó el 26%, reflejando una rápida expansión de la acuicultura y disponibilidad de materia prima.
 Perspectivas del Mercado
- El mercado de hidrolizado de pescado se valoró en USD 323.44 millones en 2024 y se proyecta que alcance USD 425.91 millones para 2032, creciendo a un CAGR del 3.5% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de insumos sostenibles en la agricultura y el aumento del uso en acuicultura y alimentación animal debido a su alta digestibilidad y contenido de péptidos bioactivos.
- Las tendencias clave del mercado incluyen la expansión de la adopción en la agricultura orgánica, el creciente uso en nutracéuticos y los avances tecnológicos en la hidrólisis enzimática para mejorar la consistencia y el rendimiento del producto.
- El mercado muestra una fragmentación moderada, con los principales actores enfocándose en el abastecimiento sostenible, formulaciones personalizadas y expansión en aplicaciones de alimentación, agricultura y alimentos.
- América del Norte tuvo un 32% de participación de mercado en 2024, seguida por Europa con un 29% y Asia Pacífico con un 26%, mientras que el segmento de forma líquida dominó con un 58% de participación debido a su mayor biodisponibilidad y facilidad de aplicación.
Análisis de Segmentación del Mercado:
Por Forma
El mercado de hidrolizados de pescado por forma está liderado por el segmento líquido, que representó el 58% del mercado en 2024, impulsado por su alta biodisponibilidad, fácil absorción y adecuación para la aplicación directa en agricultura y nutrición animal. Los hidrolizados líquidos de pescado ofrecen una absorción más rápida de nutrientes, particularmente aminoácidos y péptidos, lo que los hace altamente efectivos en pulverizaciones foliares y formulaciones de alimentación líquida. La creciente adopción de prácticas de agricultura orgánica, el aumento de la demanda de bioestimulantes naturales y el uso creciente en alimentación acuícola apoyan significativamente la demanda de la forma líquida, mientras que las formas en polvo ganan tracción debido a su mayor vida útil y facilidad de transporte.
- Por ejemplo, las líneas de bioestimulantes líquidos a base de pescado de Ocean Organics se utilizan ampliamente en cultivos especiales y césped porque pueden aplicarse directamente a través de fertirrigación y pulverización foliar, mejorando el vigor de las plantas y la tolerancia al estrés, como se documenta en ensayos de campo de productores.
Por Aplicación
Por aplicación, el segmento de industrias de alimentación dominó con un 42% de participación de mercado en 2024, respaldado por la creciente demanda de ingredientes de alimentación ricos en proteínas y digestibles en acuicultura, ganadería y nutrición de mascotas. Los hidrolizados de pescado mejoran la palatabilidad de los alimentos, la absorción de nutrientes y la salud intestinal, impulsando su adopción generalizada. La expansión de la producción acuícola, el creciente enfoque en alternativas de alimentación sostenibles y la presión regulatoria para reducir aditivos sintéticos son impulsores clave del crecimiento. Las aplicaciones alimentarias y farmacéuticas también están creciendo de manera constante, respaldadas por el creciente interés en péptidos bioactivos e ingredientes de nutrición funcional.
- Por ejemplo, Skretting y Cargill han informado un aumento en el uso de hidrolizados de proteínas marinas en alimentos acuícolas de alto rendimiento para mejorar la palatabilidad y apoyar la función intestinal en especies como el salmón y el camarón, como se documenta en sus guías técnicas de alimentación e informes de sostenibilidad.
Por Canal de Distribución
En términos de canal de distribución, el canal indirecto mantuvo el 64% de participación de mercado en 2024, debido a la fuerte presencia de distribuidores, mayoristas y proveedores regionales que aseguran un amplio alcance de mercado. La distribución indirecta permite a los fabricantes acceder a diversas industrias de usuarios finales, incluyendo agricultura, alimentación y procesamiento de alimentos, mientras se reduce la complejidad logística. Las redes de distribuidores establecidas, especialmente en mercados emergentes, apoyan la disponibilidad constante de productos y la asistencia técnica. Mientras tanto, los canales directos están expandiéndose entre los grandes compradores que buscan optimización de costos, formulaciones personalizadas y acuerdos de suministro a largo plazo.
Impulsores Clave del Crecimiento
Creciente Demanda de Insumos Sostenibles y Orgánicos
El mercado de hidrolizados de pescado se beneficia fuertemente del creciente cambio global hacia productos sostenibles, orgánicos y ambientalmente responsables. Los hidrolizados de pescado, derivados de subproductos del procesamiento de pescado, apoyan las prácticas de economía circular al convertir residuos en insumos de alto valor. En la agricultura, se adoptan cada vez más como bioestimulantes naturales que mejoran la salud del suelo, la absorción de nutrientes y la resiliencia de los cultivos sin dañar los ecosistemas. Las crecientes restricciones regulatorias sobre fertilizantes sintéticos y aditivos químicos fomentan aún más el uso de alternativas a base de pescado. Además, la preferencia del consumidor por productos alimenticios orgánicos impulsa indirectamente la demanda, ya que los agricultores buscan insumos compatibles que mejoren los rendimientos mientras cumplen con los estándares de certificación orgánica.
- Por ejemplo, empresas como Alaska Sea Grant y Trident Seafoods han promovido el uso de fertilizante líquido de pescado producido a partir de subproductos de procesamiento, destacando su papel en la reducción de desechos y la creación de insumos agrícolas de valor añadido documentados en sus materiales de extensión e informes de sostenibilidad.
Expansión de las Industrias de Acuicultura y Nutrición Animal
El rápido crecimiento en la producción acuícola y ganadera acelera significativamente la demanda de hidrolizados de pescado como ingredientes funcionales para piensos. Los hidrolizados de pescado ofrecen alta digestibilidad, perfiles mejorados de aminoácidos y mayor palatabilidad del alimento, lo que los hace adecuados para la nutrición de acuicultura, aves, cerdos y mascotas. El aumento del consumo global de mariscos y la necesidad de mejorar la eficiencia de los piensos impulsan su adopción, especialmente en sistemas de acuicultura intensiva. Además, el creciente enfoque en la salud animal, la mejora de la inmunidad y la reducción del uso de antibióticos apoyan la integración de péptidos bioactivos presentes en los hidrolizados de pescado. Estos beneficios posicionan a los hidrolizados de pescado como insumos esenciales para formulaciones de piensos modernas y orientadas al rendimiento.
- Por ejemplo, Symrise Pet Food utiliza hidrolizados de proteína de pescado como palatantes naturales en alimentos premium para perros y gatos, informando mayores niveles de aceptación e ingesta en comparación con comidas de proteína convencionales en sus pruebas internas de palatabilidad.
Creciente Uso en Aplicaciones Alimentarias y Farmacéuticas
Las industrias alimentaria y farmacéutica utilizan cada vez más hidrolizados de pescado debido a sus propiedades bioactivas y beneficios funcionales. Ricos en péptidos, aminoácidos y minerales, los hidrolizados de pescado se incorporan en nutracéuticos, suplementos dietéticos y alimentos funcionales dirigidos a la salud intestinal, la recuperación muscular y el apoyo inmunológico. Las poblaciones envejecidas, la creciente conciencia sobre la salud y la demanda de fuentes de proteína natural fortalecen el crecimiento del mercado. En el ámbito farmacéutico, la investigación en curso destaca las propiedades antioxidantes, antiinflamatorias y antihipertensivas de los péptidos derivados del pescado, ampliando las posibles aplicaciones terapéuticas. Estos desarrollos alientan a los fabricantes a invertir en tecnologías de procesamiento avanzadas y en el desarrollo de productos de valor añadido.
Tendencias y Oportunidades Clave
Avances Tecnológicos en Hidrólisis Enzimática
Los avances en técnicas de hidrólisis enzimática representan una tendencia importante en el mercado de hidrolizados de pescado. La mejora en la especificidad de las enzimas permite la producción de hidrolizados consistentes y de alta calidad con perfiles de péptidos específicos. Estas innovaciones mejoran la eficacia del producto en aplicaciones agrícolas, de piensos y farmacéuticas, al tiempo que reducen el tiempo de procesamiento y el consumo de energía. Los fabricantes adoptan cada vez más procesos de hidrólisis controlada para mejorar la solubilidad, el enmascaramiento del sabor y la biodisponibilidad de nutrientes. Esta tendencia crea oportunidades para la diferenciación de productos, formulaciones premium y soluciones personalizadas adaptadas a requisitos específicos de uso final, fortaleciendo la posición competitiva y ampliando el alcance de aplicación.
- Por ejemplo, Hofseth Biocare utiliza hidrólisis enzimática controlada de materia prima de salmón para producir perfiles de péptidos estandarizados en productos como ProGo, informando alta digestibilidad y propiedades bioactivas específicas en su documentación técnica y estudios publicados.
Aumento de la Adopción en Agricultura Orgánica y de Precisión
Los hidrolizados de pescado están ganando terreno en los sistemas de agricultura orgánica y de precisión, ya que los agricultores buscan insumos que apoyen la optimización del rendimiento y la tolerancia al estrés. Su compatibilidad con el riego por goteo y la aplicación foliar se alinea bien con las prácticas de agricultura de precisión. La creciente conciencia sobre la regeneración del suelo, el aumento de la actividad microbiana y la agricultura resiliente al clima crea fuertes oportunidades para la expansión del mercado. Las economías emergentes, en particular, presentan un potencial no explotado a medida que los gobiernos promueven la agricultura sostenible y reducen la dependencia de fertilizantes químicos. Estas tendencias abren caminos para asociaciones con empresas agroindustriales y la expansión en regiones agrícolas de alto crecimiento.
- Por ejemplo, los fertilizantes de hidrolizado de pescado listados por OMRI de fabricantes norteamericanos son ampliamente utilizados por cultivadores orgánicos a través de la fertirrigación y la pulverización foliar, ayudándoles a cumplir con los requisitos del Programa Nacional Orgánico del USDA mientras mejoran el vigor de los cultivos y la actividad biológica del suelo.
Desafíos Clave
Dependencia de la Cadena de Suministro en la Disponibilidad de Materias Primas
El mercado de hidrolizados de pescado enfrenta desafíos relacionados con la disponibilidad y consistencia de los subproductos de pescado crudo. Los patrones de pesca estacionales, las cuotas de pesca reguladoras y los factores ambientales pueden interrumpir las cadenas de suministro y afectar la estabilidad de la producción. Las variaciones en la calidad de las materias primas también influyen en la composición y rendimiento del hidrolizado, requiriendo estrictas medidas de control de calidad. La dependencia de especies de pescado específicas e instalaciones de procesamiento regionales aumenta aún más la vulnerabilidad, lo que podría llevar a la volatilidad de precios y restricciones de suministro para los fabricantes.
Altos Costos de Procesamiento y Conciencia Limitada
Los altos costos de procesamiento asociados con la hidrólisis enzimática, las pruebas de calidad y el almacenamiento presentan una barrera para la adopción generalizada, particularmente entre los usuarios finales a pequeña escala. El equipo de procesamiento avanzado y la mano de obra calificada aumentan los gastos de producción, impactando en el precio del producto. Además, la conciencia limitada sobre los beneficios del hidrolizado de pescado en ciertas regiones restringe la penetración del mercado. En los sectores agrícola y de alimentación, las brechas de conocimiento sobre métodos de aplicación y resultados de rendimiento ralentizan la adopción. Abordar estos desafíos requiere iniciativas educativas específicas, innovaciones de producción rentables y asociaciones de distribución estratégicas.
Análisis Regional
Norteamérica
Norteamérica representó el 32% de la cuota de mercado en 2024 en el mercado de hidrolizados de pescado, impulsada por una fuerte demanda de las industrias de alimentación animal, agricultura y nutracéuticos. La región se beneficia de prácticas avanzadas de acuicultura, alta adopción de insumos de agricultura orgánica y mercados bien establecidos de alimentos y suplementos dietéticos. Estados Unidos lidera el consumo regional debido al uso creciente de hidrolizados de pescado en la nutrición de mascotas y la agricultura sostenible. Las fuertes capacidades de I+D y la presencia de fabricantes clave apoyan la innovación de productos. El apoyo regulatorio para la utilización sostenible de subproductos fortalece aún más la posición de mercado de Norteamérica.
Europa
Europa tuvo una participación de mercado del 29% en 2024, respaldada por estrictas regulaciones ambientales y una alta adopción de prácticas de economía circular. Países como Noruega, Francia e Irlanda desempeñan un papel crítico debido a sus fuertes pesquerías, operaciones de acuicultura e infraestructura avanzada de procesamiento de pescado. Los hidrolizados de pescado se utilizan ampliamente en la agricultura orgánica, bioestimulantes y aplicaciones de alimento acuático en toda la región. La creciente demanda de los consumidores por ingredientes alimentarios naturales y con etiquetas limpias apoya aún más el crecimiento del mercado. Además, la investigación en curso sobre péptidos bioactivos para aplicaciones farmacéuticas y nutracéuticas mejora las perspectivas de crecimiento a largo plazo de Europa.
Asia Pacífico
Asia Pacífico capturó una participación de mercado del 26% en 2024 y representa el mercado regional de más rápido crecimiento para los hidrolizados de pescado. La rápida expansión de la acuicultura, particularmente en China, India, Vietnam e Indonesia, impulsa una fuerte demanda de ingredientes de alimentación ricos en proteínas y digestibles. El aumento de las actividades agrícolas y la creciente conciencia sobre los insumos orgánicos apoyan aún más la expansión del mercado. La región se beneficia de la abundante disponibilidad de materia prima debido a las industrias de procesamiento de pescado a gran escala. Las iniciativas gubernamentales que promueven prácticas sostenibles de agricultura y acuicultura, junto con el creciente consumo de alimentos y suplementos, continúan acelerando el crecimiento del mercado regional.
América Latina
América Latina representó el 8% de la participación de mercado en 2024, respaldada por la expansión de los sectores de acuicultura y agricultura en países como Chile, Perú y Brasil. La región se beneficia de fuertes recursos pesqueros y del creciente uso de subproductos del procesamiento de pescado. Los hidrolizados de pescado están ganando terreno como fertilizantes naturales e ingredientes de alimentación, particularmente en operaciones de acuicultura orientadas a la exportación. La creciente conciencia sobre prácticas agrícolas sostenibles y la mejora de las redes de distribución apoyan el desarrollo del mercado. Sin embargo, la infraestructura de procesamiento limitada en ciertos países restringe ligeramente una adopción más rápida en comparación con las regiones desarrolladas.
Oriente Medio y África
La región de Oriente Medio y África tuvo aproximadamente un 5% de participación de mercado en 2024, reflejando un mercado emergente pero en crecimiento constante. Las crecientes inversiones en acuicultura, especialmente en los países del Golfo, apoyan la demanda de ingredientes de alimentación de alta calidad como los hidrolizados de pescado. En África, el crecimiento es impulsado por la expansión de la agricultura y el creciente interés en los mejoradores de suelo orgánicos. La capacidad de procesamiento local limitada y la menor conciencia actualmente restringen la penetración del mercado. Sin embargo, la mejora de las iniciativas de seguridad alimentaria, los programas de agricultura sostenible y el desarrollo gradual de la infraestructura pesquera se espera que apoyen el crecimiento futuro.
Segmentaciones del Mercado:
Por Forma:
- Líquido
- Polvo
Por Aplicación:
- Industrias Alimentarias
- Farmacéuticos
- Industrias de Alimentación
- Agricultura
- Otros
Por Canal de Distribución:
- Indirecto
- Directo
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de hidrolizados de pescado presenta un panorama competitivo moderadamente fragmentado, caracterizado por la presencia de fabricantes globales y especialistas regionales enfocados en aplicaciones agrícolas, de alimentación y nutracéuticas. Los actores clave como Hofseth BioCare ASA, Diana Group S.r.l, Bio-marine Ingredients Ireland, Copalis, Scanbio Marine Group AS, Omega Protein Corporation, Sopropêche, Sociedad Pesquera Landes SA, Janatha Fish Meal & Oil Products, y TC Union Agrotech compiten activamente a través de la calidad del producto, formulaciones específicas para aplicaciones y prácticas de abastecimiento sostenible. Las empresas invierten cada vez más en tecnologías avanzadas de hidrólisis enzimática para mejorar los perfiles de péptidos, mejorar la biodisponibilidad y garantizar la consistencia. Las iniciativas estratégicas incluyen expansiones de capacidad, asociaciones con empresas de acuicultura y agronegocios, y la utilización de subproductos del procesamiento de pescado para apoyar los objetivos de economía circular. Además, los actores se centran en la expansión geográfica, soluciones personalizadas y el cumplimiento normativo para fortalecer la presencia en el mercado y mantener la competitividad a largo plazo.
Análisis de Actores Clave
- Scanbio Marine Group AS
- TC Union Agrotech
- Diana Group S.r.l
- Sociedad Pesquera Landes SA
- Hofseth BioCare ASA
- Janatha Fish Meal & Oil Products
- Omega Protein Corporation
- Sopropêche
- Bio-marine Ingredients Ireland
- Copalis
Desarrollos Recientes
- En 2025, BioMar Group completó la adquisición de la propiedad total de LetSea, mejorando la capacidad de I+D en ingredientes marinos, incluidos los hidrolizados y proteínas funcionales de pescado, destinados a mejorar la salud y el rendimiento de los peces.
- En febrero de 2025, Hofseth BioCare ASA firmó una asociación estratégica con Symrise AG para escalar su capacidad de hidrólisis enzimática y expandir el alcance del mercado de ingredientes marinos en la salud humana y la nutrición de mascotas, incluyendo acuerdos de financiación y distribución exclusiva.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Forma, Aplicación, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de hidrolizado de pescado experimentará un crecimiento constante de la demanda impulsado por la expansión de aplicaciones en los sectores de agricultura, alimentación, alimentos y nutracéuticos.
- La adopción de hidrolizados de pescado como bioestimulantes naturales aumentará a medida que las prácticas de agricultura sostenible y orgánica ganen mayor aceptación.
- Las industrias de acuicultura y nutrición animal seguirán siendo los principales generadores de demanda debido a la necesidad de fuentes de proteína de alta digestibilidad.
- Los avances en tecnologías de hidrólisis enzimática mejorarán la consistencia del producto, la bioactividad y el rendimiento específico de la aplicación.
- Los fabricantes se centrarán cada vez más en formulaciones de valor añadido adaptadas para la agricultura de precisión y aplicaciones de alimentación especializada.
- La utilización de subproductos del procesamiento de pescado fortalecerá las prácticas de economía circular y apoyará los objetivos de sostenibilidad.
- Las economías emergentes presentarán fuertes oportunidades de crecimiento debido a la expansión de actividades acuícolas y agrícolas.
- Las asociaciones estratégicas y las expansiones de capacidad se intensificarán a medida que las empresas busquen fortalecer su presencia regional.
- El apoyo regulatorio para insumos ecológicos fomentará la sustitución de aditivos sintéticos por alternativas basadas en pescado.
- La innovación en aplicaciones de alimentos funcionales y nutracéuticos ampliará el potencial de crecimiento a largo plazo del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de hidrolizados de pescado y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de hidrolizados de pescado entre 2024 y 2032?
¿Qué segmento del mercado de hidrolizados de pescado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de hidrolizados de pescado?
¿Quiénes son las empresas líderes en el mercado de hidrolizados de pescado?
¿Qué región comandó la mayor parte del mercado de hidrolizados de pescado en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Hidrolizado de Pescado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Hidrolizado de Pescado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 323.44 million → 2032: USD 425.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Hidrolizado de Pescado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Hidrolizado de Pescado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Hidrolizado de Pescado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Hidrolizado de Pescado Market Drivers
- 3.3 Mercado de Hidrolizado de Pescado Market Restraints & Challenges
- 3.4 Mercado de Hidrolizado de Pescado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Hidrolizado de Pescado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Hidrolizado de Pescado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Hidrolizado de Pescado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Hidrolizado de Pescado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Hidrolizado de Pescado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Hidrolizado de Pescado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Hidrolizado de Pescado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Hidrolizado de Pescado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Hidrolizado de Pescado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Hidrolizado de Pescado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Hidrolizado de Pescado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Hidrolizado de Pescado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Hidrolizado de Pescado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Hidrolizado de Pescado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Hidrolizado de Pescado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Hidrolizado de Pescado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Hidrolizado de Pescado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Hidrolizado de Pescado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Hidrolizado de Pescado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
