
Visión General del Mercado:
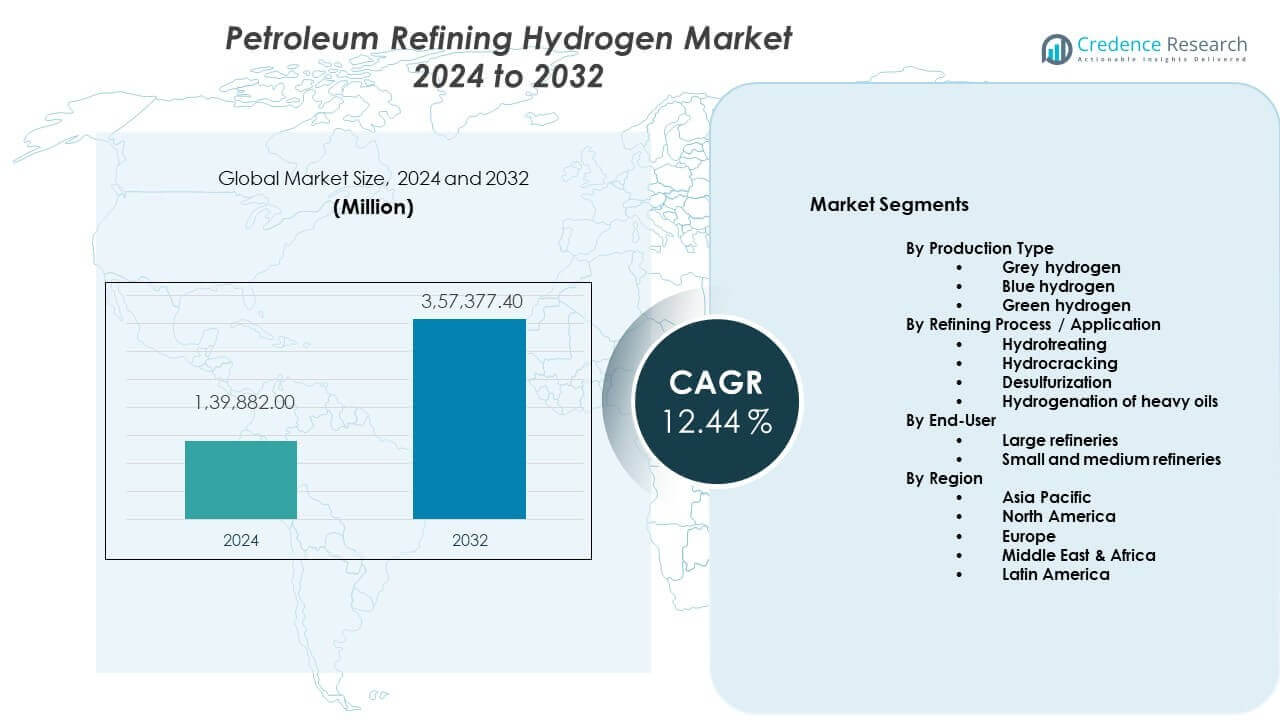
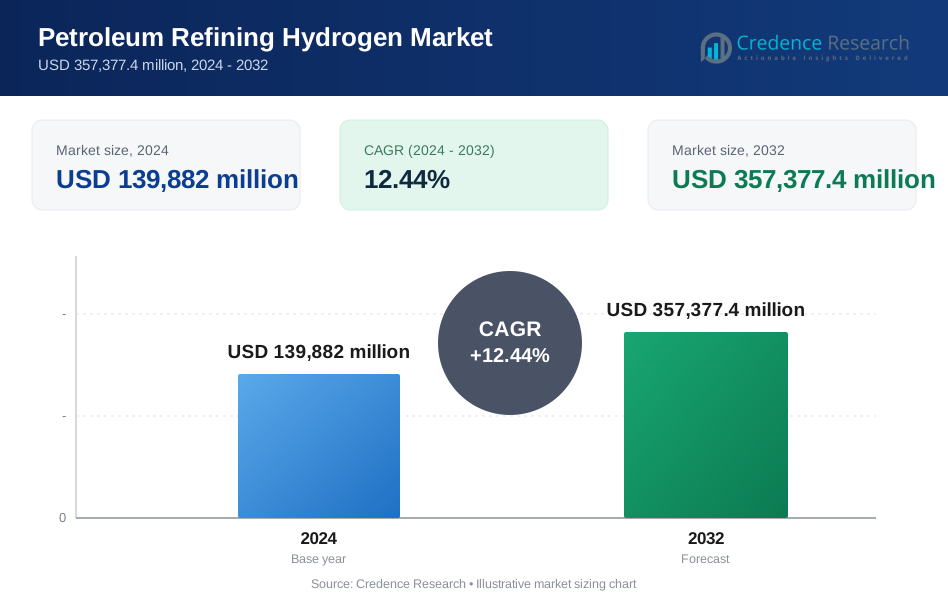
Se proyecta que el mercado de hidrógeno para refinación de petróleo crecerá de USD 139,882 millones en 2024 a USD 357,377.4 millones para 2032. Se espera que el mercado se expanda a una Tasa de Crecimiento Anual Compuesta (CAGR) del 12.44% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Hidrógeno para Refinación de Petróleo 2024 | USD 139,882 millones |
| Mercado de Hidrógeno para Refinación de Petróleo, CAGR | 12.44% |
| Tamaño del Mercado de Hidrógeno para Refinación de Petróleo 2032 | USD 357,377.4 millones |
El crecimiento del mercado está impulsado por regulaciones más estrictas sobre el azufre y una mayor demanda de combustibles limpios. Las refinerías utilizan más hidrógeno para producir diésel y gasolina con ultra bajo contenido de azufre. El aumento del procesamiento de crudo pesado eleva el consumo de hidrógeno por barril. Los activos de refinerías envejecidos requieren actualizaciones que favorecen las rutas de procesamiento basadas en hidrógeno. La expansión de hidrocrackers e hidrotratadores apoya un crecimiento constante de la demanda. La integración de generación de hidrógeno en el sitio mejora la seguridad del suministro y el control de costos. Los refinadores también adoptan unidades de recuperación de hidrógeno para aumentar la eficiencia. Estos factores fortalecen la demanda a largo plazo de hidrógeno en las operaciones de refinación.
Norteamérica y Europa lideran debido a estrictas normas ambientales y sistemas de refinación avanzados. Estados Unidos muestra una fuerte adopción en refinerías complejas con alta intensidad de actualización. Europa Occidental mantiene la demanda a través de mandatos de calidad de combustible y modernización de refinerías. Asia-Pacífico emerge como la región de expansión más rápida debido al aumento del consumo de combustible. China e India invierten en grandes adiciones de capacidad de refinación. Las refinerías de Medio Oriente expanden el uso de hidrógeno para procesar grados de crudo más pesados. América Latina muestra un crecimiento gradual apoyado por actualizaciones de refinerías y programas de combustibles más limpios.
Perspectivas del Mercado:
- El mercado alcanzó los USD 139,882 millones en 2024 y se proyecta que llegue a USD 357,377.4 millones para 2032, creciendo a una CAGR del 12.44%, impulsado por el aumento de la intensidad del hidrógeno en las operaciones de refinería.
- Asia Pacífico lidera con aproximadamente el 45% de participación debido a grandes expansiones de refinerías en China e India, seguido por Europa con un 20% respaldado por estrictos estándares de combustible, y América del Norte con un 25% apoyado por la complejidad avanzada de las refinerías.
- América del Norte es la región de más rápido crecimiento con casi el 25% de participación, impulsada por actualizaciones de refinerías, alta adopción de recuperación de hidrógeno y regulaciones de emisiones más estrictas.
- Por tipo de producción, el hidrógeno gris domina con alrededor del 48% de participación debido a la eficiencia de costos y la infraestructura establecida de reformado de metano con vapor en grandes refinerías.
- Por proceso de refinación, la desulfuración posee aproximadamente el 50% de participación para combustibles con ultra bajo contenido de azufre, mientras que el hidrocracking representa casi el 35% debido a la demanda de conversión de crudo pesado a ligero.
Impulsores del Mercado:
Normas Más Estrictas de Calidad de Combustible y Requisitos de Cumplimiento de Refinerías
El mercado de hidrógeno en la refinación de petróleo gana fuerza con reglas más estrictas de calidad de combustible en todo el mundo. Los gobiernos imponen límites bajos de azufre en los combustibles de transporte. Las refinerías dependen del hidrógeno para los procesos de desulfuración y mejora. Los mandatos de combustibles más limpios aumentan el uso de hidrógeno por barril. Los refinadores expanden la capacidad de hidrotratamiento para cumplir con los objetivos de cumplimiento. La fiabilidad del proceso depende de un suministro estable de hidrógeno. El enfoque de inversión se desplaza hacia unidades intensivas en hidrógeno. La presión regulatoria sostiene el crecimiento de la demanda a largo plazo.
- Por ejemplo, ExxonMobil aumentó el consumo de hidrógeno en su refinería de Baytown después de expandir la capacidad de hidrotratamiento para cumplir con los límites de azufre de 10 ppm del Tier 3 de EE.UU. Los mandatos de combustibles más limpios aumentan el uso de hidrógeno por barril.
Aumento del Procesamiento de Crudos Pesados y Ácidos
Las tendencias de suministro de crudo favorecen las materias primas más pesadas y ácidas. Estos grados contienen más azufre e impurezas. Las refinerías requieren más hidrógeno para procesar tales insumos. Los hidrocrackers y reformadores dependen de un flujo constante de hidrógeno. Las configuraciones complejas de refinerías aumentan la intensidad de hidrógeno. Los operadores optimizan los rendimientos a través de rutas de conversión más profundas. El mercado de hidrógeno en la refinación de petróleo se beneficia de los cambios en la calidad del crudo. La complejidad de las materias primas aumenta directamente los niveles de consumo de hidrógeno.
- Por ejemplo, la refinería de Jazan de Saudi Aramco procesa crudo pesado y ácido y opera grandes unidades de hidrocracking respaldadas por redes integradas de hidrógeno que superan varios cientos de MMSCFD.
Expansión de Proyectos de Mejora y Conversión de Refinerías
Las refinerías invierten en mejoras de unidades para aumentar los márgenes. Las unidades de conversión mejoran la producción de combustibles de alto valor. El hidrógeno apoya las reacciones de craqueo y saturación. Los proyectos de modernización priorizan la disponibilidad y pureza del hidrógeno. La producción en el sitio gana preferencia sobre el suministro comercial. Las expansiones de capacidad aumentan la demanda base de hidrógeno. Los refinadores alinean las mejoras con la demanda de combustible a largo plazo. Estas inversiones refuerzan la dependencia del hidrógeno.
Crecimiento en la Demanda Global de Combustibles de Transporte
La demanda de combustible para transporte sigue siendo fuerte en las economías emergentes. Las flotas de vehículos se expanden en Asia y África. Las refinerías aumentan el rendimiento para satisfacer las necesidades de combustible. Los mayores volúmenes requieren más hidrógeno para el tratamiento. Los estándares de calidad se aplican incluso en mercados de alto crecimiento. El hidrógeno garantiza especificaciones de combustible consistentes. El mercado de hidrógeno para la refinación de petróleo está estrechamente vinculado con las tendencias de demanda de combustible. El crecimiento del consumo apoya el uso sostenido de hidrógeno.
Tendencias del Mercado:
Cambio Hacia Sistemas de Generación de Hidrógeno In Situ
Las refinerías prefieren unidades de producción de hidrógeno propias. Los sistemas in situ mejoran la fiabilidad del suministro. El control de costos se facilita con la generación interna. Los reformadores de metano con vapor dominan la capacidad instalada. Algunas refinerías prueban rutas de reforma autotérmica. La integración reduce la dependencia logística de proveedores externos. Apoya operaciones estables de la refinería. Esta tendencia redefine las estrategias de abastecimiento de hidrógeno.
- Por ejemplo, Reliance Industries opera múltiples unidades de hidrógeno basadas en SMR en el complejo de Jamnagar para apoyar operaciones continuas de hidrotratamiento e hidrocracking.
Adopción de Tecnologías Avanzadas de Recuperación de Hidrógeno
Las refinerías se centran en la eficiencia de reutilización del hidrógeno. Las unidades de recuperación capturan hidrógeno de los gases residuales. La purificación mejora las tasas de utilización del hidrógeno. Este enfoque reduce la demanda de hidrógeno fresco. La optimización de procesos reduce el desperdicio operativo. Los controles digitales mejoran el rendimiento del sistema de recuperación. Las plantas apuntan a una mayor eficiencia general del hidrógeno. Las actualizaciones tecnológicas impulsan esta tendencia.
- Por ejemplo, Shell implementó sistemas de adsorción por cambio de presión en su refinería de Pernis, permitiendo la recuperación de hidrógeno de alta pureza de las corrientes de gas residual de la refinería utilizadas en unidades de hidrotratamiento.
Integración de Monitoreo Digital en Redes de Hidrógeno
Los operadores de refinerías implementan sistemas de control digital. Los sensores rastrean la pureza y el flujo del hidrógeno. Los datos en tiempo real mejoran la estabilidad del proceso. Las herramientas predictivas reducen los riesgos de inactividad. La automatización mejora la seguridad en los sistemas de hidrógeno. Los gemelos digitales apoyan las decisiones de optimización. Las operaciones basadas en datos ganan importancia. Esta tendencia mejora el control operativo.
Adopción Temprana de Vías de Hidrógeno Bajo en Carbono
Algunas refinerías exploran opciones de hidrógeno bajo en carbono. La captura de carbono se integra con unidades de reforma. Los proyectos piloto prueban modelos de suministro de hidrógeno azul. Los objetivos de sostenibilidad corporativa influyen en las decisiones de inversión. La planificación a largo plazo incluye vías de reducción de emisiones. Las señales políticas apoyan los ensayos tempranos. El mercado de hidrógeno para la refinación de petróleo comienza una descarbonización gradual. La adopción sigue siendo selectiva pero estratégica.
Análisis de Desafíos del Mercado:
Alto Costo de Capital y Requisitos de Infraestructura Complejos
Las unidades de producción de hidrógeno requieren una alta inversión inicial. Los costos de equipos siguen siendo sustanciales para las refinerías. La instalación requiere experiencia en ingeniería especializada. Los estándares de seguridad aumentan la complejidad del proyecto. Las necesidades de mantenimiento se suman a los costos operativos. Las refinerías más pequeñas enfrentan barreras de adopción. Las restricciones de financiamiento ralentizan los planes de expansión. El mercado de hidrógeno para la refinación de petróleo enfrenta presión relacionada con los costos.
Volatilidad en los Precios de las Materias Primas y Riesgos Operativos
Las fluctuaciones en el precio del gas natural afectan los costos del hidrógeno. La volatilidad de los insumos interrumpe la planificación de costos. Las refinerías luchan con la estabilidad de los márgenes. Las interrupciones en el suministro afectan la disponibilidad de hidrógeno. Los riesgos de seguridad en los procesos requieren una gestión estricta. El cumplimiento aumenta la carga operativa. La escasez de mano de obra calificada plantea desafíos. Estos factores limitan la flexibilidad operativa.
Oportunidades de Mercado:
Expansión de la Capacidad de Refinación en Economías Emergentes
Los mercados emergentes invierten en nuevos proyectos de refinerías. Las adiciones de capacidad aumentan la demanda de hidrógeno. Los gobiernos apoyan la producción de combustible doméstico. Las refinerías modernas adoptan diseños intensivos en hidrógeno. La integración comienza desde las primeras etapas del proyecto. La demanda regional de combustible apoya el crecimiento a largo plazo. El desarrollo de infraestructura crea oportunidades de suministro. El mercado de hidrógeno en la refinación de petróleo se beneficia de la expansión.
Integración con la Transición Energética y Objetivos de Reducción de Emisiones
Las refinerías alinean estrategias con los objetivos climáticos. El hidrógeno apoya la producción de combustibles más limpios. La captura de carbono se vincula con las unidades de hidrógeno. Los incentivos políticos fomentan las actualizaciones tecnológicas. Surgen asociaciones a lo largo de las cadenas de valor energético. La innovación abre caminos para operaciones de bajas emisiones. Las refinerías buscan ventaja competitiva a través de la sostenibilidad. Estos cambios crean vías de crecimiento futuro.
Análisis de Segmentación de Mercado:
Por Tipo de Producción
El mercado de hidrógeno en la refinación de petróleo muestra una clara diferenciación por tipo de producción. El hidrógeno gris domina debido a la eficiencia de costos y la integración probada con los sistemas de refinería. Las refinerías dependen de este tipo para volúmenes constantes y estabilidad operativa. El hidrógeno azul gana relevancia donde los objetivos de emisión se endurecen. La captura de carbono mejora el rendimiento ambiental sin cambios importantes en el proceso. La adopción depende del apoyo político y el acceso al capital. El hidrógeno verde sigue siendo limitado en escala. Los altos costos de producción y las restricciones de suministro limitan su uso. Las refinerías prueban el hidrógeno verde principalmente para la planificación de transición a largo plazo.
- Por ejemplo, Chevron utiliza hidrógeno gris de la reforma de gas natural en sus refinerías de EE. UU. para apoyar unidades de desulfurización a gran escala. El hidrógeno azul gana relevancia donde los objetivos de emisión se endurecen.
Por Proceso de Refinación / Aplicación
El hidrotratamiento representa una aplicación central debido a los estrictos estándares de calidad del combustible. Las refinerías dependen del hidrógeno para eliminar compuestos de azufre y nitrógeno. La hidrocracking sigue con una fuerte demanda por las necesidades de conversión de crudo pesado. Apoya mayores rendimientos de combustibles ligeros. La desulfurización tiene un papel central en la producción de combustibles con ultra bajo contenido de azufre. La hidrogenación de aceites pesados gana tracción en refinerías complejas. Este proceso mejora la viscosidad y estabilidad de las corrientes residuales. La elección de la aplicación depende de la pizarra de crudo y la configuración de la refinería.
- Por ejemplo, la refinería Whiting de BP expandió la capacidad de hidrocracking para procesar crudo canadiense pesado, apoyada por sistemas de hidrógeno de alta presión para una conversión más profunda.
Por Usuario Final
Las grandes refinerías representan la mayoría de la demanda de hidrógeno. Las operaciones complejas requieren un suministro de hidrógeno alto y continuo. Las instalaciones integradas favorecen la producción in situ para el control de costos. Las refinerías pequeñas y medianas muestran un crecimiento moderado de la demanda. La escala limitada restringe grandes inversiones en unidades de hidrógeno. Estas refinerías a menudo dependen del suministro comercial. La demanda del usuario final refleja la complejidad de la refinería y la profundidad del procesamiento.
Segmentación:
Por Tipo de Producción
- Hidrógeno gris
- Hidrógeno azul
- Hidrógeno verde
Por Proceso de Refinación / Aplicación
- Hidrotratamiento
- Hidrocracking
- Desulfuración
- Hidrogenación de aceites pesados
Por Usuario Final
- Grandes refinerías
- Refinerías pequeñas y medianas
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico
Asia Pacífico lidera el mercado de hidrógeno para refinación de petróleo con aproximadamente el 45% de la cuota de mercado. China e India impulsan la demanda a través de expansiones de refinerías a gran escala. El aumento del consumo de combustible apoya niveles más altos de procesamiento. Las refinerías en la región procesan grados de crudo más pesados. La demanda de hidrógeno crece con normas de calidad de combustible más estrictas. El enfoque gubernamental en la seguridad energética apoya la inversión en refinerías. El fuerte crecimiento de capacidad sostiene el liderazgo regional.
América del Norte
América del Norte posee casi el 25% de la cuota de mercado y muestra un fuerte impulso de crecimiento. Estados Unidos lidera debido a la complejidad avanzada de las refinerías. Las regulaciones estrictas de azufre aumentan la intensidad de hidrógeno por barril. Las refinerías invierten en unidades de actualización y conversión. La producción de hidrógeno in situ sigue siendo ampliamente adoptada. La infraestructura estable apoya una distribución eficiente de hidrógeno. Se beneficia de la adopción temprana de soluciones de bajas emisiones.
Europa, Oriente Medio y África, y América Latina
Europa representa alrededor del 20% de la cuota de mercado debido a estrictas normas ambientales. Las refinerías se centran en el cumplimiento de la calidad del combustible y la modernización. La región de Oriente Medio y África posee cerca del 7% de la cuota. Las grandes refinerías orientadas a la exportación procesan grados de crudo pesados. América Latina representa alrededor del 3% de la cuota con mejoras graduales. Los programas nacionales de combustible apoyan una demanda moderada de hidrógeno. El crecimiento regional refleja el ritmo de inversión en refinerías y la fortaleza de las regulaciones.
Análisis de Jugadores Clave:
- Saudi Aramco
- ExxonMobil
- Chevron
- BP Plc
- Shell
- Indian Oil Corporation Ltd
- Air Products and Chemicals
- Linde plc
- Reliance Industries Ltd
- TotalEnergies
Análisis Competitivo:
El mercado de hidrógeno para refinería de petróleo muestra una fuerte competencia entre las empresas energéticas integradas y los proveedores de gases industriales. Las grandes compañías petroleras controlan la demanda de hidrógeno a través de sistemas de refinería propios. Los actores de gases industriales se centran en contratos de suministro a largo plazo y modelos de generación in situ. La escala, la fiabilidad y la eficiencia de costos definen la fortaleza competitiva. Las empresas invierten en tecnologías avanzadas de reformado y purificación. Las asociaciones estratégicas apoyan las actualizaciones de refinerías y la expansión de capacidad. Sigue siendo intensivo en capital con altas barreras de entrada. La experiencia operativa y los registros de seguridad influyen en la preferencia del cliente.
Desarrollos Recientes:
- En noviembre de 2025, ExxonMobil formó una colaboración estratégica con el líder de la industria química BASF para avanzar en la tecnología de pirólisis de metano, un enfoque de próxima generación para producir hidrógeno de bajas emisiones y carbono sólido. Las dos empresas firmaron un acuerdo de desarrollo conjunto para construir una planta de demostración en el Complejo Baytown de ExxonMobil en Texas, capaz de producir hasta 2,000 toneladas de hidrógeno de baja emisión de carbono y 6,000 toneladas de producto de carbono sólido anualmente, con el objetivo de estar listo para el mercado comercial. Esta asociación complementa la estrategia más amplia de hidrógeno de ExxonMobil y combina el concepto superior de reactor de BASF, validado en su planta de pruebas de Ludwigshafen durante más de una década, con la experiencia de ExxonMobil en la ampliación industrial.
- La principal ambición de hidrógeno de ExxonMobil sigue anclada en su proyecto insignia de Baytown, diseñado para ser una de las plantas de hidrógeno de bajo carbono más grandes del mundo, produciendo aproximadamente mil millones de pies cúbicos estándar por día. En septiembre de 2024, la empresa firmó un Acuerdo Marco de Proyecto con Mitsubishi Corporation para participar en la instalación de Baytown, con una decisión final de inversión esperada en 2025 y el inicio anticipado en 2029. Notablemente, ExxonMobil ha asegurado una validación importante de su enfoque comercial a través de una participación accionaria del 35 por ciento de Abu Dhabi National Oil Company (ADNOC) y acuerdos de compra vinculantes con Marubeni, estableciendo una cadena de suministro de amoníaco de EE. UU. a Japón que mitiga el riesgo tanto financiero como de viabilidad de mercado del proyecto. Para asegurar una diferenciación tecnológica a largo plazo, la empresa también está probando un sistema de Célula de Combustible de Carbonato en Róterdam diseñado para capturar carbono mientras produce energía limpia, avanzando en su cartera de metodologías de producción de hidrógeno más allá de la reforma convencional de metano con captura de carbono.
- En un movimiento histórico para el mercado de hidrógeno de refinación de petróleo, Saudi Aramco completó su adquisición del 50 por ciento de participación en la Blue Hydrogen Industrial Gases Company (BHIG) en marzo de 2025, con Air Products Qudra reteniendo la participación restante. BHIG tiene como objetivo la producción de hidrógeno de menor carbono a partir de gas natural mediante tecnología de captura y almacenamiento de carbono, con operaciones comerciales que se espera comiencen en coordinación con las actividades de captura y almacenamiento de carbono de Aramco en Jubail, reforzando el cambio de la empresa de la planificación a la ejecución en toda su cartera de hidrógeno. La adquisición representa un hito estratégico, transformando a Aramco de un socio de desarrollo en un propietario operativo de infraestructura de hidrógeno azul en producción comercial.
- Además, el Proyecto de Hidrógeno Verde NEOM de Saudi Aramco ha alcanzado el 80 por ciento de finalización, con la instalación de $8.4 mil millones diseñada para producir 600 toneladas de hidrógeno verde diariamente, convirtiéndolo en amoníaco para exportación. La empresa también estableció el Centro de Hidrógeno Verde de Yanbu en asociación con ACWA Power y EnBW, con el objetivo de 400,000 toneladas de hidrógeno anualmente para mercados internacionales, señalando un cambio hacia la captura de oportunidades de exportación global. Para fortalecer aún más su cartera tecnológica, la empresa lanzó una unidad de prueba de captura directa de aire con Siemens Energy, demostrando una inversión continua en tecnologías habilitadoras de próxima generación para la producción de hidrógeno y la descarbonización.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Tipo de Producción, Por Proceso de Refinación / Aplicación, Por Usuario Final y Por Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de hidrógeno en refinerías aumentará a medida que se endurezcan los límites de azufre en los combustibles en las principales regiones.
- El procesamiento de crudo pesado aumentará la intensidad de hidrógeno por barril en refinerías complejas.
- La producción de hidrógeno en el sitio ganará una adopción más amplia para garantizar la fiabilidad del suministro y el control de costos.
- Los sistemas de recuperación y reutilización de hidrógeno mejorarán la eficiencia general de la refinería y reducirán las pérdidas.
- Las asociaciones de gases industriales se expandirán para apoyar proyectos de mejora a gran escala en refinerías.
- Asia Pacífico seguirá siendo el principal motor de crecimiento debido a las continuas adiciones de capacidad.
- Los objetivos de control de emisiones influirán cada vez más en las opciones de obtención y producción de hidrógeno.
- Los sistemas de control digital mejorarán la seguridad de la red de hidrógeno y la fiabilidad operativa.
- Las refinerías grandes y complejas seguirán dominando los patrones generales de consumo de hidrógeno.
- Las actualizaciones tecnológicas continuas darán forma a la competitividad a largo plazo en las operaciones de refinación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de hidrógeno en la refinación de petróleo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de hidrógeno en la refinación de petróleo entre 2025 y 2032?
¿Qué segmento del mercado de hidrógeno en la refinación de petróleo tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de hidrógeno en la refinación de petróleo?
¿Quiénes son las empresas líderes en el mercado de hidrógeno para la refinación de petróleo?
¿Qué región comandó la mayor parte del mercado de hidrógeno para la refinación de petróleo en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Hidrógeno para Refinación de Petróleo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Hidrógeno para Refinación de Petróleo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 139,882 million → 2032: USD 357,377.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Hidrógeno para Refinación de Petróleo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Hidrógeno para Refinación de Petróleo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Hidrógeno para Refinación de Petróleo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Hidrógeno para Refinación de Petróleo Market Drivers
- 3.3 Mercado de Hidrógeno para Refinación de Petróleo Market Restraints & Challenges
- 3.4 Mercado de Hidrógeno para Refinación de Petróleo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Hidrógeno para Refinación de Petróleo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Hidrógeno para Refinación de Petróleo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Hidrógeno para Refinación de Petróleo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Hidrógeno para Refinación de Petróleo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Hidrógeno para Refinación de Petróleo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Hidrógeno para Refinación de Petróleo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Hidrógeno para Refinación de Petróleo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Hidrógeno para Refinación de Petróleo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Hidrógeno para Refinación de Petróleo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Hidrógeno para Refinación de Petróleo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Hidrógeno para Refinación de Petróleo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Hidrógeno para Refinación de Petróleo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Hidrógeno para Refinación de Petróleo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Hidrógeno para Refinación de Petróleo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Hidrógeno para Refinación de Petróleo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Hidrógeno para Refinación de Petróleo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Hidrógeno para Refinación de Petróleo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Hidrógeno para Refinación de Petróleo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Hidrógeno para Refinación de Petróleo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
