
Visión General del Mercado
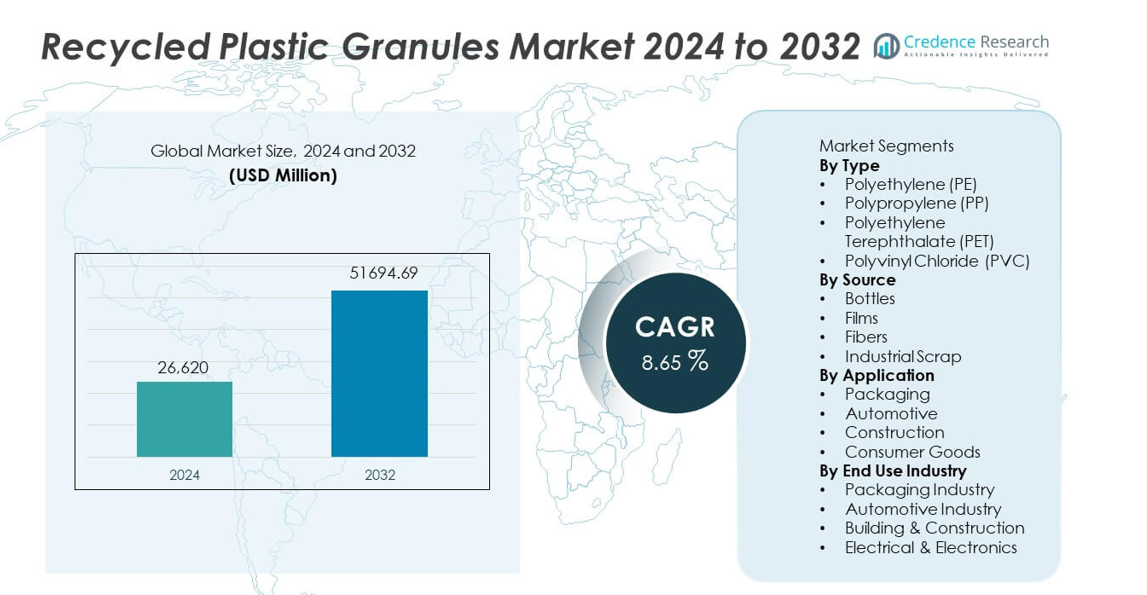
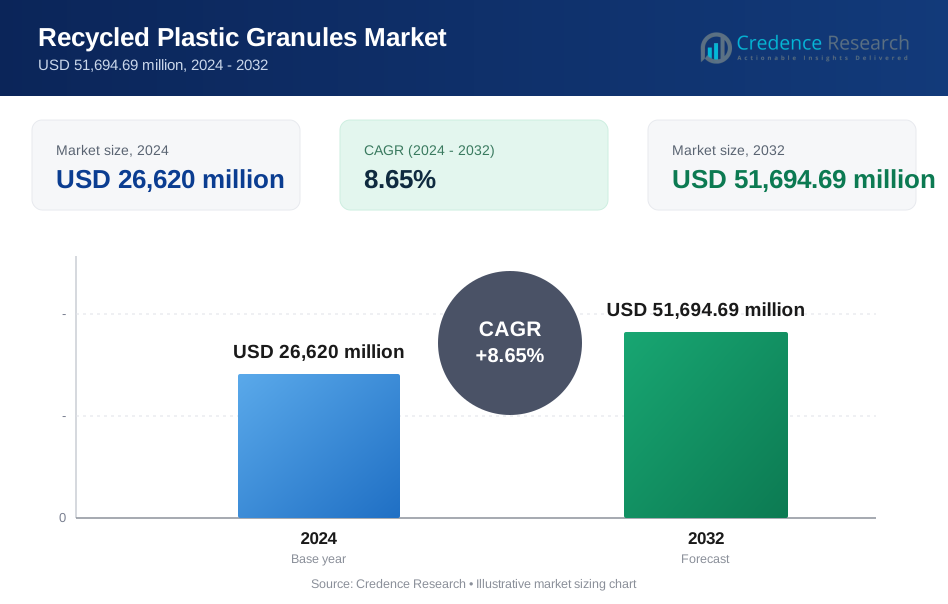
El mercado de gránulos de plástico reciclado fue valorado en USD 26,620 millones en 2024 y se proyecta que alcance los USD 51,694.69 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.65% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gránulos de Plástico Reciclado 2024 | USD 26,620 millones |
| Mercado de Gránulos de Plástico Reciclado, CAGR | 8.65% |
| Tamaño del Mercado de Gránulos de Plástico Reciclado 2032 | USD 51,694.69 millones |
Los principales actores en el mercado de gránulos de plástico reciclado incluyen Veolia Environnement, SUEZ, Indorama Ventures Public Company Limited, Plastipak Holdings, KW Plastics, Biffa plc, Clean Harbors, Envision Plastics, MBA Polymers y Republic Services. Estas empresas lideran a través de tecnologías de reciclaje avanzadas, redes de recolección a gran escala y fuertes asociaciones con fabricantes de envases, automóviles y bienes de consumo. Su enfoque en gránulos de PET, PE y PP de alta calidad apoya los compromisos de sostenibilidad global y los objetivos de economía circular. Asia Pacífico sigue siendo la región líder con una participación de mercado del 36%, impulsada por la expansión de la capacidad de reciclaje y la fuerte demanda manufacturera. Europa sigue con un 32%, respaldada por estrictas regulaciones ambientales, mientras que América del Norte tiene un 28%, impulsada por la creciente adopción de contenido reciclado en diversas industrias.
Perspectivas del Mercado
- El mercado de gránulos de plástico reciclado alcanzó los USD 26,620 millones en 2024 y crecerá a una tasa compuesta anual (CAGR) del 8.65% hasta 2032, impulsado por la creciente demanda de materiales sostenibles.
- El polietileno (PE) lidera el segmento de tipo con una participación del 39%, respaldado por una fuerte adopción en películas de embalaje, bolsas y contenedores en las principales industrias.
- El creciente enfoque en prácticas de economía circular, PET reciclado de grado alimenticio y tecnologías de reciclaje avanzadas da forma a las principales tendencias del mercado a medida que las marcas aumentan los compromisos de contenido reciclado.
- La variabilidad de calidad en la materia prima de desecho y la infraestructura de recolección limitada restringen el crecimiento, especialmente en regiones con bajas tasas de reciclaje y sistemas de gestión de residuos fragmentados.
- Asia Pacífico tiene una participación del 36%, seguida por Europa con un 32% y América del Norte con un 28%, respaldada por un fuerte apoyo regulatorio, objetivos de sostenibilidad crecientes y capacidades de reciclaje en expansión.
Análisis de Segmentación del Mercado:
Por Tipo
El polietileno (PE) domina el segmento de tipo con un 39% de participación en el mercado, impulsado por su amplio uso en películas de embalaje, bolsas y contenedores. Los gránulos de PE ofrecen gran flexibilidad, durabilidad y reciclabilidad, lo que los convierte en la opción preferida para aplicaciones de alto volumen. El polipropileno (PP) sigue debido a la creciente demanda en componentes automotrices y bienes del hogar. El PET muestra un fuerte crecimiento respaldado por altas tasas de reciclaje de botellas de bebidas y desechos textiles. El PVC mantiene una participación menor ya que se utiliza principalmente en construcción y tuberías. Las crecientes regulaciones para materiales sostenibles continúan aumentando la demanda de PE y PET reciclados en industrias globales.
- Por ejemplo, Indorama Ventures amplió su producción de reciclaje de PET mediante mejoras en sus instalaciones en EE. UU. y Europa. La empresa opera una instalación en Tailandia que procesa botellas de PET post-consumo utilizando tecnología avanzada de escamas a resina.
Por Fuente
Las botellas lideran el segmento de fuente con un 44% de participación, respaldadas por sistemas de recolección a gran escala y alta reciclabilidad de botellas de bebidas de PET. Una sólida infraestructura de gestión de residuos y programas de devolución de depósitos aumentan las tasas de recuperación de botellas, convirtiéndolas en la materia prima más confiable para gránulos reciclados de alta calidad. Las películas siguen como una fuente creciente debido al aumento del reciclaje de películas agrícolas, envolturas de embalaje y bolsas de venta al por menor. Las fibras ganan terreno con iniciativas aumentadas de reciclaje textil. Los desechos industriales contribuyen de manera constante debido a su disponibilidad continua. La expansión de programas de economía circular y los objetivos de sostenibilidad corporativa impulsan el crecimiento continuo en gránulos derivados de botellas.
- Por ejemplo, Veolia opera múltiples instalaciones de reciclaje de plástico en todo el mundo y procesa cantidades significativas de desechos plásticos cada año. Veolia está invirtiendo en una instalación innovadora en el Reino Unido que procesará plásticos mixtos de hogares y negocios, contribuyendo sustancialmente a la capacidad de la industria de reciclaje doméstico utilizando tecnología establecida.
Por Aplicación
El embalaje domina el segmento de aplicación con un 48% de participación en el mercado, impulsado por la fuerte demanda de las industrias de alimentos, bebidas y bienes de consumo que adoptan gránulos reciclados para botellas, películas, bandejas y embalajes flexibles. Las regulaciones que exigen contenido reciclado en materiales de embalaje aceleran aún más la adopción. El sector automotriz crece a medida que los fabricantes utilizan PP y PE reciclados para componentes interiores para reducir costos y mejorar la sostenibilidad. Las aplicaciones de construcción se expanden con el creciente uso de PVC y PE reciclados en tuberías, láminas y materiales de aislamiento. Los fabricantes de bienes de consumo cambian cada vez más a plásticos reciclados para productos domésticos duraderos y rentables.
Principales Impulsores de Crecimiento
Creciente Demanda de Materiales Sostenibles y Circulares
La demanda de gránulos de plástico reciclado crece a medida que las industrias se orientan hacia materiales ambientalmente responsables. Los gobiernos imponen objetivos estrictos de reciclaje y promueven prácticas de economía circular, empujando a los fabricantes a aumentar el contenido reciclado en embalajes, piezas automotrices y bienes de consumo. Las marcas adoptan plásticos reciclados para cumplir con compromisos ESG y reducir huellas de carbono. La creciente conciencia pública sobre la contaminación plástica también apoya una mayor adopción. Estos factores fortalecen la expansión del mercado a largo plazo en los principales sectores de uso final.
- Por ejemplo, SUEZ mejoró su sistema de clasificación Valorsys en Francia para manejar 70,000 toneladas de residuos plásticos por año utilizando sensores ópticos de alta velocidad. La planta produce gránulos de PE y PP de alta pureza que cumplen con las especificaciones de grado industrial.
Expansión de Aplicaciones en Envases y Bienes de Consumo
La industria del embalaje impulsa un fuerte crecimiento a medida que las empresas reemplazan los plásticos vírgenes con PE, PP y PET reciclados para cumplir con los requisitos regulatorios y de sostenibilidad. Las marcas de alimentos y bebidas aumentan el uso de PET reciclado en botellas y bandejas, mientras que los fabricantes de envases flexibles adoptan películas de PE reciclado. Los productores de bienes de consumo integran polímeros reciclados en productos para el hogar, juguetes y accesorios para reducir los costos de materiales y mejorar la imagen de la marca. Esta creciente diversidad de aplicaciones impulsa la demanda del mercado.
- Por ejemplo, la instalación Clean Tech UK de Plastipak procesa un volumen significativo de botellas de PET anualmente y las convierte en rPET de grado alimenticio. La empresa es un importante proveedor global de contenedores y preformas de plástico y utiliza su tecnología patentada de descontaminación en múltiples etapas en sus operaciones.
Avances en Tecnología de Reciclaje y Eficiencia de Procesamiento
Las innovaciones en tecnologías de clasificación, lavado y peletización mejoran la calidad, pureza y consistencia de los gránulos de plástico reciclado. Los sistemas avanzados apoyan mayores tasas de recuperación de flujos de residuos mixtos y permiten la producción de materiales reciclados de grado alimenticio. El reciclaje químico amplía las oportunidades al convertir plásticos difíciles de reciclar en materia prima de alta calidad. Estas mejoras tecnológicas fortalecen la fiabilidad del suministro y fomentan que las industrias adopten gránulos reciclados en aplicaciones más exigentes.
Tendencias y Oportunidades Clave
Creciente Enfoque en Plásticos Reciclados de Grado Alimenticio y Alta Pureza
El PET y PE reciclado de grado alimenticio ganan tracción a medida que las marcas se comprometen a usar contenido reciclado en botellas de bebidas, bandejas de alimentos y envases minoristas. Las tecnologías mejoradas de descontaminación y purificación apoyan la producción de gránulos de alta pureza que cumplen con los estándares de seguridad globales. Esta tendencia abre nuevas oportunidades para que los recicladores suministren materiales de grado premium. La creciente demanda de empresas multinacionales de bienes de consumo rápido acelera aún más el desarrollo del mercado.
- Por ejemplo, Loop Industries está desarrollando una instalación Infinite Loop™ diseñada para despolimerizar residuos de PET postconsumo en monómeros de calidad virgen. El proceso produce monómeros que cumplen con las especificaciones para aprobaciones de grado alimenticio.
Aumento de los Compromisos Corporativos con los Objetivos de Contenido Reciclado
Las marcas globales establecen metas ambiciosas de contenido reciclado, creando una fuerte demanda de gránulos reciclados en los sectores de embalaje, electrónica y automotriz. Las asociaciones entre recicladores, fabricantes y empresas de gestión de residuos expanden las redes de recolección y la capacidad de procesamiento. Las inversiones en cadenas de suministro circulares mejoran la trazabilidad y la disponibilidad de materiales. Estos compromisos crean oportunidades a largo plazo para que los productores de plástico reciclado escalen sus operaciones.
- Por ejemplo, Coca-Cola colabora con Indorama Ventures para apoyar la capacidad de procesamiento en varias plantas de reciclaje conjuntas en diferentes países, incluyendo una instalación importante en Filipinas.
Desafíos Clave
Variabilidad de Calidad y Contaminación en Materia Prima Reciclada
La calidad inconsistente de la materia prima sigue siendo un desafío importante, ya que los flujos de residuos mezclados a menudo contienen contaminantes como adhesivos, tintes y empaques multicapa. Estas impurezas afectan las propiedades mecánicas y la apariencia de los gránulos reciclados, limitando su idoneidad para aplicaciones de alto rendimiento. Los fabricantes deben invertir en tecnologías avanzadas de clasificación y purificación para cumplir con los estándares de calidad. Sin embargo, los altos costos de procesamiento pueden restringir la adopción en segmentos sensibles al precio.
Infraestructura de Recolección Limitada y Restricciones de Suministro
Muchas regiones carecen de sistemas eficientes de recolección y segregación de residuos, lo que resulta en tasas de reciclaje más bajas y disponibilidad limitada de materia prima de alta calidad. Las redes de reciclaje informales dominan en varios mercados en desarrollo, lo que lleva a inconsistencias en el suministro y problemas de calidad. La creciente demanda de plásticos reciclados supera la oferta disponible, creando presión de costos para los fabricantes. Fortalecer los sistemas de recolección y expandir las instalaciones de reciclaje sigue siendo esencial para abordar estas restricciones.
Análisis Regional
América del Norte
América del Norte tiene una participación de mercado del 28%, impulsada por una fuerte presión regulatoria para aumentar el contenido reciclado en envases y bienes de consumo. La región se beneficia de una infraestructura de reciclaje avanzada, una alta conciencia sobre la reducción de residuos plásticos y una fuerte demanda de las industrias de bienes de consumo rápido (FMCG) y automotriz. El crecimiento se acelera a medida que las principales marcas se comprometen con iniciativas de economía circular y amplían la obtención de PE, PP y PET reciclados de alta calidad. Los avances tecnológicos en clasificación y reciclaje químico apoyan la producción de gránulos de calidad premium. La creciente inversión en reciclaje de botella a botella y soluciones de embalaje sostenible continúa fortaleciendo la expansión del mercado.
Europa
Europa representa una participación de mercado del 32%, respaldada por estrictas regulaciones ambientales, altos objetivos de reciclaje y una fuerte adopción de la economía circular. La UE exige contenido reciclado en los envases, impulsando una demanda significativa de gránulos de PET y PE reciclados. Los sistemas de recolección bien establecidos y las tecnologías avanzadas de procesamiento mejoran la disponibilidad de materia prima y la calidad del material. La demanda de productos sostenibles por parte de los consumidores sigue siendo fuerte, lo que anima a los fabricantes a integrar materiales reciclados en los sectores automotriz, de construcción y bienes del hogar. La inversión continua en reciclaje químico y sistemas de ciclo cerrado apoya aún más el crecimiento regional.
Asia Pacífico
Asia Pacífico lidera el mercado global con una participación del 36%, impulsada por el alto consumo de plástico, la expansión de la capacidad de reciclaje y la fuerte demanda de las industrias de embalaje, textiles y automotriz. Países como China, India, Indonesia y Vietnam aumentan la inversión en infraestructura de reciclaje mecánico y químico para gestionar los crecientes volúmenes de residuos plásticos. Las capacidades de producción rentables de la región y su gran base manufacturera apoyan la producción a gran escala de gránulos reciclados. Las crecientes regulaciones de sostenibilidad y los compromisos de marcas multinacionales fortalecen el crecimiento del mercado a largo plazo.
América Latina
América Latina tiene una participación de mercado del 3%, respaldada por una creciente conciencia sobre el reciclaje y un mayor uso de plásticos reciclados en envases y bienes de consumo. Brasil y México lideran la demanda regional debido a la expansión de los sectores de bienes de consumo de rápido movimiento (FMCG) y a iniciativas gubernamentales de apoyo para la gestión de residuos. La infraestructura de recolección limitada plantea desafíos, pero las inversiones de recicladores privados ayudan a mejorar la disponibilidad de materia prima. La demanda de PET y PE reciclados crece en envases de alimentos, botellas de bebidas y productos para el hogar. El desarrollo económico y los programas de sostenibilidad en aumento continúan apoyando la expansión constante del mercado.
Oriente Medio y África
La región de Oriente Medio y África captura una participación de mercado del 1%, influenciada por el desarrollo gradual de sistemas de reciclaje y el creciente interés en materiales sostenibles. Los países del CCG invierten en tecnologías avanzadas de reciclaje para apoyar los objetivos nacionales de reducción de residuos. La demanda aumenta en envases, construcción y bienes de consumo a medida que los fabricantes adoptan plásticos reciclados para cumplir con los requisitos regulatorios y corporativos de sostenibilidad. África ve una creciente participación de los sectores informales de reciclaje, mejorando la recolección de materia prima. Se espera que la inversión regional en infraestructura de reciclaje fortalezca el crecimiento del mercado con el tiempo.
Segmentaciones del Mercado:
Por Tipo
- Polietileno (PE)
- Polipropileno (PP)
- Tereftalato de Polietileno (PET)
- Cloruro de Polivinilo (PVC)
Por Fuente
- Botellas
- Películas
- Fibras
- Desperdicio Industrial
Por Aplicación
- Empaque
- Automotriz
- Construcción
- Bienes de Consumo
Por Industria de Uso Final
- Industria de Empaque
- Industria Automotriz
- Construcción
- Eléctrica y Electrónica
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo incluye a jugadores importantes como Veolia Environnement, SUEZ, Indorama Ventures Public Company Limited, Plastipak Holdings, KW Plastics, Biffa plc, Clean Harbors, Envision Plastics, MBA Polymers y Republic Services. Estas empresas fortalecen su posición en el mercado a través de operaciones de reciclaje a gran escala, tecnologías avanzadas de recuperación de materiales y sólidas asociaciones con fabricantes de envases, automotriz y bienes de consumo. Los recicladores líderes invierten fuertemente en la producción de PET y PE de alta pureza, respaldados por capacidades mejoradas de clasificación, lavado y reciclaje químico. Las adquisiciones estratégicas y las expansiones de capacidad mejoran la disponibilidad de materia prima y la consistencia del suministro. Las empresas también colaboran con propietarios de marcas para cumplir con los objetivos de contenido reciclado y apoyar los objetivos de economía circular. La creciente demanda de plásticos reciclados de grado alimenticio impulsa la innovación en procesos de descontaminación y purificación. Los recicladores regionales intensifican aún más la competencia al ofrecer gránulos rentables adaptados a las necesidades del mercado local.
Análisis de Jugadores Clave
- Veolia Environnement
- SUEZ
- Indorama Ventures Public Company Limited
- Plastipak Holdings
- KW Plastics
- Biffa plc
- Clean Harbors
- Envision Plastics
- MBA Polymers
- Republic Services
Desarrollos Recientes
- En octubre de 2025, se describió a Plastipak Holdings, Inc. como enfocándose en la producción de envases sostenibles utilizando plásticos reciclados.
- En noviembre de 2024, Veolia Environnement promovió su programa global PlastiLoop existente en Asia, específicamente en el inaugural Plastics Recycling Show Asia (PRSA) en Singapur, para fomentar el uso de polímeros reciclados de alta calidad (incluyendo pellets).
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Fuente, Aplicación, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de gránulos de plástico reciclado aumentará a medida que las industrias incrementen la adopción de materiales sostenibles.
- El uso de PET y PE reciclado de grado alimenticio se expandirá debido a las regulaciones de embalaje y compromisos de marca.
- El reciclaje químico ganará impulso, permitiendo una producción de mayor calidad a partir de plásticos difíciles de reciclar.
- Las inversiones en tecnologías avanzadas de clasificación y purificación mejorarán la consistencia y el rendimiento de los gránulos.
- Las iniciativas de economía circular fortalecerán las asociaciones entre recicladores, fabricantes y recolectores de residuos.
- Los sectores automotriz y de construcción adoptarán más PP, PE y PVC reciclados para reducir costos de materiales y emisiones.
- Las marcas globales establecerán objetivos más altos de contenido reciclado, aumentando la demanda a largo plazo de gránulos de calidad premium.
- Los mercados emergentes expandirán la infraestructura de reciclaje, mejorando la disponibilidad de materia prima y la capacidad de procesamiento.
- Los sistemas de seguimiento digital mejorarán la transparencia en el abastecimiento y certificación de materiales reciclados.
- La competencia se intensificará a medida que nuevos participantes adopten tecnologías de reciclaje eficientes y apunten a aplicaciones de alto crecimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de gránulos de plástico reciclado y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de gránulos de plástico reciclado entre 2025 y 2032?
En términos de los tipos de plástico, ¿qué categoría de mercado está en la delantera?
¿Cuál segmento de métodos de reciclaje se estima que tendrá la mayor Tasa de Crecimiento Anual Compuesta (CAGR) durante el período de pronóstico?
¿Quiénes son las empresas líderes en el mercado de gránulos de plástico reciclado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gránulos de Plástico Reciclado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gránulos de Plástico Reciclado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 26,620 million → 2032: USD 51,694.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gránulos de Plástico Reciclado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gránulos de Plástico Reciclado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gránulos de Plástico Reciclado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gránulos de Plástico Reciclado Market Drivers
- 3.3 Mercado de Gránulos de Plástico Reciclado Market Restraints & Challenges
- 3.4 Mercado de Gránulos de Plástico Reciclado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gránulos de Plástico Reciclado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gránulos de Plástico Reciclado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gránulos de Plástico Reciclado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gránulos de Plástico Reciclado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gránulos de Plástico Reciclado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gránulos de Plástico Reciclado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gránulos de Plástico Reciclado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gránulos de Plástico Reciclado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gránulos de Plástico Reciclado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gránulos de Plástico Reciclado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gránulos de Plástico Reciclado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gránulos de Plástico Reciclado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gránulos de Plástico Reciclado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gránulos de Plástico Reciclado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gránulos de Plástico Reciclado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gránulos de Plástico Reciclado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gránulos de Plástico Reciclado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gránulos de Plástico Reciclado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gránulos de Plástico Reciclado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
