
Visión General del Mercado
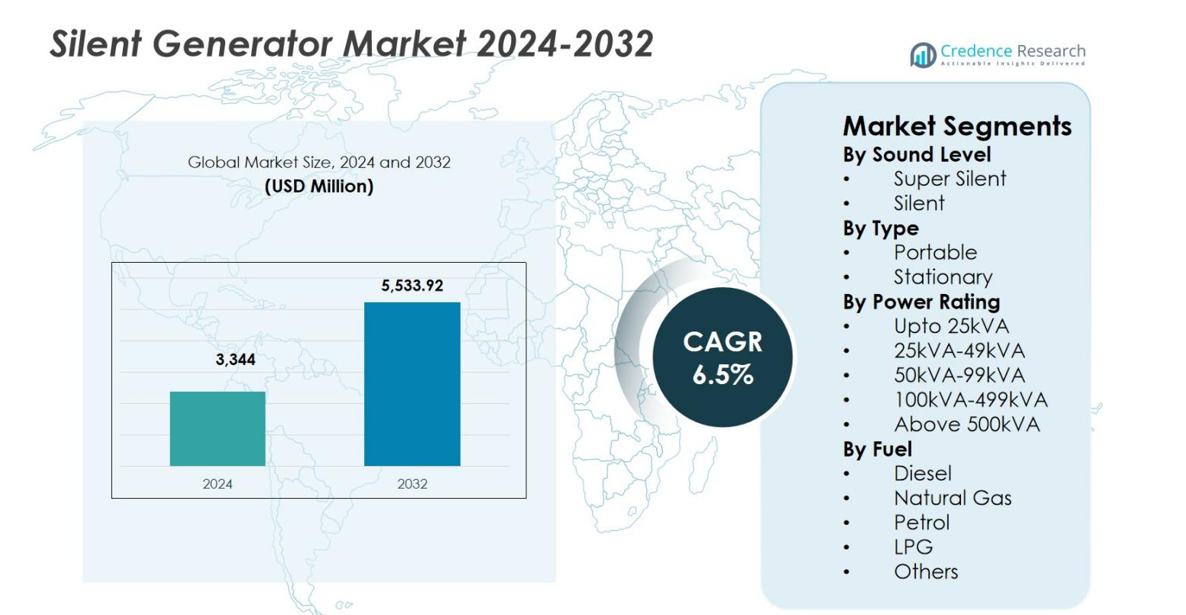
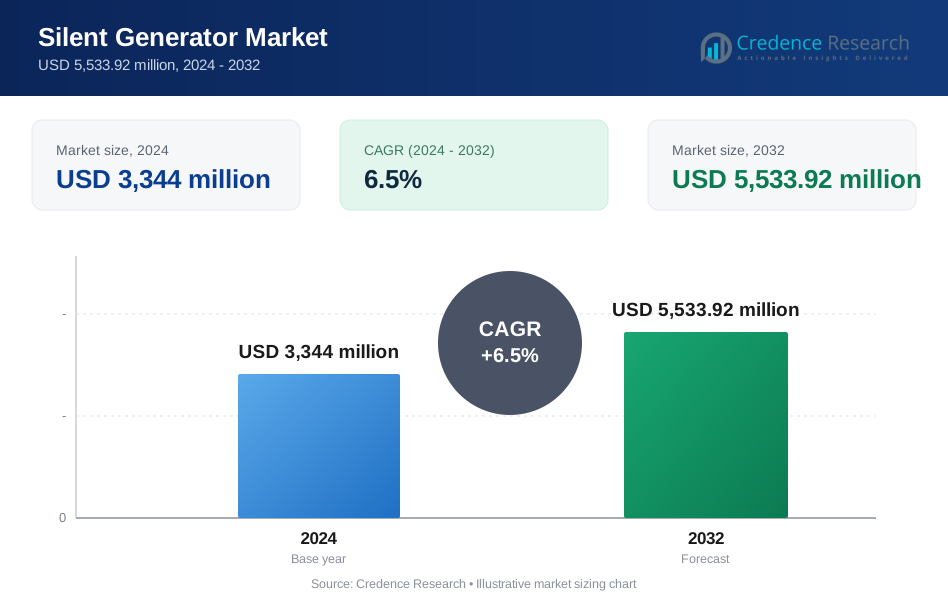
El tamaño del mercado de generadores silenciosos fue valorado en USD 3,344 millones en 2024 y se anticipa que alcance USD 5,533.92 millones para 2032, creciendo a una CAGR del 6.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Generadores Silenciosos 2024 | USD 3,344 millones |
| Mercado de Generadores Silenciosos, CAGR | 6.5% |
| Tamaño del Mercado de Generadores Silenciosos 2032 | USD 5,533.92 millones |
El mercado de generadores silenciosos está impulsado por la fuerte presencia de fabricantes establecidos como Cummins Inc., Rolls-Royce plc, Atlas Copco, Generac Power Systems, Honda India, Mahindra Powerol, Yanmar Holdings, Greaves Cotton, Multiquip y Huu Toan, que se centran en el rendimiento de bajo ruido, la eficiencia de combustible y el cumplimiento normativo en diversas aplicaciones. Estas empresas enfatizan la innovación de productos, amplios portafolios de clasificación de potencia y robustas redes de servicio para abordar las necesidades de energía de respaldo comercial, industrial y residencial. Regionalmente, Asia-Pacífico lidera el mercado de generadores silenciosos con una participación del 34.1%, respaldada por la rápida urbanización, expansión de infraestructura, crecimiento manufacturero y frecuentes desafíos de confiabilidad energética. América del Norte y Europa siguen, impulsadas por estrictas regulaciones de ruido, expansión de centros de datos y fuerte adopción en instalaciones de salud y comerciales.
Perspectivas del Mercado
- El mercado de generadores silenciosos fue valorado en USD 3,344 millones en 2024 y se proyecta que alcance USD 5,533.92 millones para 2032, creciendo a una CAGR del 6.5% durante el período de pronóstico.
- El aumento de la demanda de soluciones de energía de respaldo confiables y de bajo ruido en los sectores residencial, comercial e industrial está impulsando el crecimiento, respaldado por la urbanización, centros de datos, hospitales y proyectos de construcción.
- Las tendencias clave incluyen la adopción de recintos acústicos avanzados, tecnologías de amortiguación de vibraciones, sistemas de monitoreo digital y configuraciones de generadores híbridos para mejorar la eficiencia y el cumplimiento de las regulaciones de ruido y emisiones.
- Los principales actores como Cummins Inc., Rolls-Royce plc, Atlas Copco, Generac Power Systems, Honda India, Mahindra Powerol y Yanmar Holdings se centran en la innovación de productos, la expansión de la red de servicios y soluciones de ciclo de vida para fortalecer la presencia en el mercado.
- Regionalmente, Asia-Pacífico lidera con una participación del 34.1% en 2024, seguida por América del Norte 32.6% y Europa 28.4%, con el segmento Super Silencioso manteniendo una participación del 8% y el tipo Estacionario capturando una participación del 67.4% en 2024.
Análisis de Segmentación del Mercado:
Por Nivel de Sonido:
Por nivel de sonido, el segmento Super Silent domina el Mercado de Generadores Silenciosos, representando un 61.8% de la cuota de mercado en 2024. Este liderazgo se debe a las estrictas regulaciones de contaminación acústica en entornos urbanos, residenciales, de salud y comerciales, donde la operación a bajo decibel es obligatoria. Los generadores super silenciosos son ampliamente adoptados en hospitales, centros de datos, hoteles y complejos residenciales debido a sus avanzados recintos acústicos, sistemas de aislamiento de vibraciones y diseños de escape optimizados. El aumento de la urbanización, la densidad de infraestructuras y el uso creciente de energía de respaldo en lugares sensibles al ruido continúan reforzando la demanda, posicionando a los generadores super silenciosos como la opción preferida sobre las variantes silenciosas estándar.
- Por ejemplo, Ascot International suministra un generador ultra silencioso de 1250kVA diseñado para centros de datos, que emite 65dBA de ruido a 1 metro para permitir su instalación cerca de salas de servidores sin interrupciones operativas.
Por Tipo:
Por tipo, los generadores silenciosos estacionarios mantuvieron la cuota dominante de 67.4% en 2024, respaldados por su amplia implementación en instalaciones industriales, edificios comerciales, proyectos de infraestructura y entornos institucionales. Las unidades estacionarias ofrecen mayor estabilidad de potencia, capacidad de servicio continuo e integración con sistemas eléctricos fijos, lo que las hace ideales para aplicaciones de energía principal y de respaldo. El crecimiento está impulsado por la expansión de la capacidad de fabricación, centros de datos, infraestructura de salud y grandes complejos comerciales que requieren un suministro de energía ininterrumpido. Además, las crecientes inversiones en edificios inteligentes y automatización industrial fortalecen aún más la demanda de generadores silenciosos estacionarios sobre las alternativas portátiles.
- Por ejemplo, Generac equipó instalaciones de salud como hospitales con Sistemas de Energía Modulares para operación en paralelo, asegurando redundancia para que un generador respalde cargas críticas dentro de 10 segundos según los estándares NEC 700 y NFPA 110 si otro falla.
Por Clasificación de Potencia:
Por clasificación de potencia, el segmento de 100kVA–499kVA lideró el Mercado de Generadores Silenciosos con una cuota del 34.6% en 2024. Este segmento se beneficia de su versatilidad en complejos comerciales, hospitales, plantas industriales de tamaño medio, infraestructura de telecomunicaciones y sitios de construcción. Los generadores en este rango equilibran una alta salida de potencia con eficiencia de combustible, tamaño manejable y cumplimiento de estándares de emisión y ruido. Las crecientes inversiones en bienes raíces comerciales, instalaciones de salud y desarrollo de infraestructuras impulsan una demanda sostenida. La capacidad del segmento para satisfacer necesidades tanto de energía de respaldo como continua lo convierte en la categoría de potencia más atractiva comercialmente.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Energía de Respaldo Confiable
El Mercado de Generadores Silenciosos se beneficia significativamente de la creciente dependencia de un suministro de energía ininterrumpido en los sectores residencial, comercial e industrial. La rápida urbanización, la expansión de centros de datos, instalaciones de salud y complejos comerciales aumentan la necesidad de sistemas de respaldo confiables. Los generadores silenciosos son preferidos debido a sus bajas emisiones de ruido, lo que los hace adecuados para entornos densamente poblados y sensibles al ruido. La frecuente inestabilidad de la red, los cortes relacionados con el clima y la creciente demanda de electricidad en economías emergentes aceleran aún más la adopción. A medida que la fiabilidad de la energía se vuelve crítica para la continuidad operativa, los generadores silenciosos sirven cada vez más como activos de infraestructura esenciales.
- Por ejemplo, los generadores de la serie Cummins QuietConnect proporcionan energía de respaldo para hogares con niveles de sonido de 65 dB(A) medidos a 23 pies bajo carga normal, utilizando un motor V-Twin refrigerado por aire de 999 cc que admite gas natural o combustible LP.
Regulaciones Estrictas de Contaminación Acústica
La estricta aplicación de las regulaciones de control de ruido impulsa fuertemente el mercado de generadores silenciosos. Los gobiernos y las autoridades municipales en regiones urbanas imponen límites de decibelios definidos para equipos que operan en áreas residenciales, comerciales e institucionales. Los generadores silenciosos, equipados con recintos acústicos avanzados y tecnologías de control de vibraciones, aseguran el cumplimiento normativo sin comprometer el rendimiento. Este entorno regulatorio impulsa a los usuarios finales a reemplazar generadores convencionales por alternativas más silenciosas. Los requisitos de cumplimiento en hospitales, hoteles, instituciones educativas y sitios de construcción continúan expandiendo la base instalada de generadores silenciosos en todo el mundo.
- Por ejemplo, DECIBEL insonorizó generadores diésel en un hotel Marriott utilizando silenciadores perforados de doble cara de metal y puertas insonorizadas, reduciendo el ruido por debajo de 60 dB para cumplir con los estándares del cliente y asegurar la comodidad de los huéspedes.
Expansión de Infraestructura y Actividades de Construcción
El desarrollo de infraestructura a gran escala y las actividades de construcción apoyan directamente el crecimiento del mercado de generadores silenciosos. Las inversiones continuas en redes de transporte, proyectos inmobiliarios, instalaciones de manufactura e infraestructura pública requieren soluciones de energía temporal y de respaldo confiables. Los generadores silenciosos se utilizan ampliamente en sitios de construcción debido a su capacidad para operar continuamente con mínima interrupción por ruido. El crecimiento en ciudades inteligentes, corredores industriales y proyectos de reurbanización urbana fortalece aún más la demanda, ya que los desarrolladores priorizan el cumplimiento de estándares ambientales y expectativas de ruido comunitario.
Tendencias y Oportunidades Clave
Integración de Tecnologías Avanzadas de Reducción y Control de Ruido
Los avances tecnológicos representan una tendencia clave que moldea el mercado de generadores silenciosos. Los fabricantes integran cada vez más aislamiento acústico de múltiples capas, sistemas de flujo de aire optimizados y montajes amortiguadores de vibraciones para lograr una atenuación de ruido superior. Los sistemas de monitoreo digital y los controladores inteligentes mejoran la eficiencia del rendimiento y la planificación del mantenimiento. Estas innovaciones mejoran la fiabilidad operativa mientras cumplen con estrictos estándares de ruido y emisiones. Las actualizaciones continuas de productos crean oportunidades para ofertas premium, permitiendo a los fabricantes diferenciar sus carteras y apuntar a aplicaciones de alto valor en atención médica, centros de datos e infraestructura comercial.
- Por ejemplo, Cummins incorpora paneles de múltiples capas en sus recintos acústicos, consistentes en capas exteriores de acero con aislamiento y revestimientos internos perforados, logrando una reducción de ruido de 20–35 dB en aplicaciones al aire libre.
Creciente Adopción en Aplicaciones Urbanas y Residenciales
La expansión urbana crea fuertes oportunidades para generadores silenciosos en desarrollos residenciales y de uso mixto. La creciente adopción de sistemas de energía de respaldo para el hogar, comunidades cerradas y edificios de gran altura impulsa la demanda de generadores compactos y de bajo ruido. Los generadores silenciosos soportan energía ininterrumpida sin molestar a los ocupantes o vecindarios circundantes. El aumento de la conciencia sobre la comodidad, la seguridad y el cumplimiento normativo apoya aún más la adopción residencial. Esta tendencia abre nuevas oportunidades para que los fabricantes desarrollen soluciones de generadores silenciosos más pequeños, eficientes en combustible y estéticamente integrados.
- Por ejemplo, Sudhir Power ofrece generadores diésel de respaldo para el hogar que van desde 7.5 kVA hasta 82.5 kVA, diseñados para paneles eléctricos residenciales en entornos urbanos. Estas unidades, que cumplen con CPCB IV, aseguran una entrega de energía de alta calidad sin dañar los dispositivos electrónicos en hogares u oficinas.
Desafíos Clave
Alto Costo Inicial y Requisitos de Mantenimiento
La alta inversión inicial presenta un desafío clave en el Mercado de Generadores Silenciosos. Los materiales avanzados para insonorización, los recintos especializados y la ingeniería orientada al cumplimiento aumentan los costos de fabricación. Estos factores resultan en precios de compra más altos en comparación con los generadores convencionales, limitando la adopción entre los usuarios sensibles al costo. El mantenimiento de componentes acústicos y partes especializadas añade además a los gastos operativos. La sensibilidad al precio en regiones en desarrollo puede restringir la penetración del mercado, particularmente en pequeñas empresas y segmentos residenciales con presupuestos limitados.
Aumento de la Competencia de Soluciones de Energía Alternativa
El aumento de la competencia de tecnologías de energía alternativa desafía el crecimiento en el Mercado de Generadores Silenciosos. Los sistemas de energía renovable, las soluciones de almacenamiento de baterías y las configuraciones de energía híbrida sirven cada vez más como sustitutos de los generadores convencionales. Estas alternativas ofrecen menor ruido operativo, emisiones reducidas y beneficios de costos a largo plazo. Los incentivos gubernamentales que promueven la adopción de energía limpia intensifican aún más la presión competitiva. A medida que los usuarios finales buscan soluciones de energía sostenibles y más silenciosas, los fabricantes de generadores silenciosos deben innovar y posicionar estratégicamente sus productos para mantener la relevancia en el mercado.
Análisis Regional
Norteamérica
Norteamérica representó el 32.6% de la cuota de mercado de Generadores Silenciosos en 2024, impulsada por una fuerte demanda en edificios comerciales, instalaciones de salud, centros de datos y aplicaciones de respaldo de energía residencial. La región se beneficia de una infraestructura bien establecida, altos requisitos de fiabilidad de energía y estricta aplicación de regulaciones de ruido y emisiones. Los generadores silenciosos se despliegan ampliamente en áreas urbanas para asegurar el cumplimiento con los límites de ruido municipales. Los frecuentes cortes de energía relacionados con el clima, incluidos huracanes y tormentas de invierno, apoyan además la adopción. Los avances tecnológicos y el reemplazo de flotas de generadores envejecidas también contribuyen al crecimiento sostenido del mercado en los Estados Unidos y Canadá.
Europa
Europa mantuvo el 28.4% de cuota de mercado en 2024, respaldada por estrictas regulaciones ambientales y de contaminación acústica en sectores residenciales, comerciales e industriales. Países como Alemania, el Reino Unido, Francia e Italia demuestran una alta adopción debido a estrictas normas de ruido urbano y desarrollo de infraestructura enfocada en la sostenibilidad. Los generadores silenciosos se utilizan extensamente en hospitales, hoteles, instituciones públicas y sitios de construcción para asegurar el cumplimiento normativo. El crecimiento se ve además apoyado por la modernización de los sistemas de respaldo de energía, la expansión de ciudades inteligentes y el aumento de inversiones en soluciones de generadores híbridos integrados con energías renovables en Europa Occidental y del Norte.
Asia-Pacífico
Asia-Pacífico dominó el Mercado de Generadores Silenciosos con un 34.1% de cuota en 2024, impulsada por la rápida urbanización, la expansión de infraestructura y el aumento de la demanda de electricidad. El fuerte crecimiento en actividades de construcción, instalaciones de manufactura, infraestructura de telecomunicaciones y bienes raíces comerciales impulsa la adopción generalizada. Países como China, India, Japón y naciones del Sudeste Asiático dependen en gran medida de los generadores silenciosos debido a la inestabilidad de la red y frecuentes interrupciones de energía. El aumento en la aplicación de regulaciones de ruido urbano y la expansión del uso de energía de respaldo residencial fortalecen aún más la demanda. La fabricación rentable y el aumento de la industrialización posicionan a Asia-Pacífico como el motor de crecimiento líder a nivel mundial.
América Latina
América Latina capturó 3.1% del mercado de generadores silenciosos en 2024, respaldada por crecientes inversiones en infraestructura, salud y construcción comercial. Países como Brasil, México y Chile impulsan la demanda regional debido a las crecientes preocupaciones sobre la confiabilidad del suministro eléctrico y el desarrollo urbano. Los generadores silenciosos son cada vez más adoptados en hospitales, hoteles y complejos comerciales para minimizar las molestias por ruido en entornos urbanos densos. Las fluctuaciones de la red y el aumento de la demanda de electricidad apoyan aún más la expansión del mercado. Sin embargo, las restricciones presupuestarias y la aplicación regulatoria más lenta limitan la adopción en comparación con regiones más desarrolladas.
Oriente Medio y África
Oriente Medio y África representaron 1.8% de la cuota de mercado en 2024, impulsados por el desarrollo de infraestructura, proyectos de construcción y la creciente demanda de energía de respaldo confiable. Los generadores silenciosos se utilizan ampliamente en edificios comerciales, instalaciones de petróleo y gas, centros de salud y proyectos de hospitalidad, particularmente en los países del Consejo de Cooperación del Golfo. Las condiciones climáticas extremas y los desafíos de confiabilidad de la red aumentan la dependencia de las soluciones de energía de respaldo. La expansión urbana y las actividades de construcción a gran escala apoyan la demanda, aunque los altos costos iniciales y los marcos regulatorios desiguales restringen una penetración más rápida del mercado en partes de África.
Segmentaciones del mercado:
Por Nivel de Sonido
- Súper Silencioso
- Silencioso
Por Tipo
- Portátil
- Estacionario
Por Clasificación de Potencia
- Hasta 25kVA
- 25kVA-49kVA
- 50kVA-99kVA
- 100kVA-499kVA
- Más de 500kVA
Por Combustible
- Diésel
- Gas Natural
- Gasolina
- GLP
- Otros
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de generadores silenciosos está conformado por la presencia de actores clave como Cummins Inc., Rolls-Royce plc, Atlas Copco, Generac Power Systems, Honda India, Mahindra Powerol, Yanmar Holdings, Greaves Cotton, Multiquip y Huu Toan. Los participantes del mercado se centran en expandir las carteras de productos con recintos acústicos avanzados, motores eficientes en combustible y diseños que cumplen con las normativas de emisiones para satisfacer los requisitos regulatorios en evolución. Las empresas enfatizan la fiabilidad, durabilidad y el rendimiento de bajo ruido para fortalecer su posicionamiento en aplicaciones comerciales, industriales y residenciales. Las iniciativas estratégicas incluyen la expansión de capacidad, la localización de la fabricación y el fortalecimiento de las redes de distribuidores y servicios para mejorar el alcance regional. Los jugadores también invierten en monitoreo digital, soluciones de generadores híbridos y servicios postventa para mejorar el valor del ciclo de vida. La intensidad competitiva sigue siendo alta a medida que los fabricantes equilibran la optimización de costos con la innovación tecnológica para abordar diversas clasificaciones de potencia y requisitos específicos de aplicación.
Análisis de Jugadores Clave
- YANMAR HOLDINGS Co., Ltd. (Japón)
- MAHINDRA POWEROL (India)
- Multiquip Inc. (EE.UU.)
- Atlas Copco (India) Ltd.
- Huu Toan (Vietnam)
- Cummins Inc. (EE.UU.)
- Greaves Cotton Limited (India)
- Honda India (India)
- Generac Power Systems, Inc. (EE.UU.)
- Rolls-Royce plc (Reino Unido)
Desarrollos Recientes
- En septiembre de 2025, Cummins lanzó una plataforma de generadores de motores de 17 litros que produce hasta 1 MW de potencia, ampliando su Serie Centum para necesidades compactas y de alta salida en entornos urbanos.
- En mayo de 2025, Rehlko (anteriormente Kohler Energy) amplió su asociación estratégica con Liebherr para avanzar en la próxima generación de grandes generadores industriales de la Serie KD.
- En octubre de 2024, HIMOINSA, parte del Grupo Yanmar, lanzó los generadores de la Serie HGY con motor Yanmar diseñados para suministro de energía crítica, con tecnología avanzada de motores de 1250kVA a 3500kVA con capacidades súper silenciosas que admiten combustibles alternativos como HVO e hidrógeno.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Nivel de Sonido, Tipo, Clasificación de Potencia, Combustible y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda del mercado de generadores silenciosos aumentará constantemente debido a la creciente dependencia del suministro de energía ininterrumpido en los sectores comerciales e industriales.
- La expansión urbana y la mayor densidad de población fortalecerán la adopción de soluciones de energía de bajo ruido en desarrollos residenciales y de uso mixto.
- Regulaciones más estrictas sobre ruido y emisiones seguirán impulsando el reemplazo de generadores convencionales por modelos silenciosos.
- El desarrollo de infraestructuras y proyectos de construcción a gran escala sostendrán la demanda de generadores silenciosos estacionarios.
- Las instalaciones de salud y los centros de datos seguirán siendo usuarios finales clave debido a los requisitos críticos de confiabilidad de energía.
- Los avances tecnológicos en aislamiento acústico y control de vibraciones mejorarán el rendimiento y la aceptación del usuario.
- La integración de monitoreo digital y gestión remota mejorará la eficiencia operativa y la planificación del mantenimiento.
- El crecimiento en economías emergentes acelerará la expansión del mercado debido a la inestabilidad de la red y la creciente demanda de electricidad.
- Los fabricantes se centrarán en la eficiencia del combustible y configuraciones híbridas para alinearse con los objetivos de sostenibilidad.
- Las estrategias competitivas enfatizarán cada vez más la fabricación local y la expansión de redes de servicio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de generadores silenciosos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de generadores silenciosos entre 2024 y 2032?
¿Cómo difieren los generadores silenciosos de los generadores tradicionales y qué ventajas ofrecen?
¿En qué industrias están encontrando una mayor utilización los generadores silenciosos y por qué?
¿Cómo contribuyen los avances en la tecnología de generadores al crecimiento del mercado y qué tendencias están surgiendo al respecto?
¿Quiénes son las empresas líderes en el mercado de generadores silenciosos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Generadores Silenciosos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Generadores Silenciosos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,344 million → 2032: USD 5,533.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Generadores Silenciosos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Generadores Silenciosos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Generadores Silenciosos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Generadores Silenciosos Market Drivers
- 3.3 Mercado de Generadores Silenciosos Market Restraints & Challenges
- 3.4 Mercado de Generadores Silenciosos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Generadores Silenciosos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Generadores Silenciosos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Generadores Silenciosos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Generadores Silenciosos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Generadores Silenciosos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Generadores Silenciosos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Generadores Silenciosos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Generadores Silenciosos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Generadores Silenciosos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Generadores Silenciosos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Generadores Silenciosos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Generadores Silenciosos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Generadores Silenciosos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Generadores Silenciosos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Generadores Silenciosos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Generadores Silenciosos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Generadores Silenciosos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Generadores Silenciosos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Generadores Silenciosos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
