
Visión General del Mercado
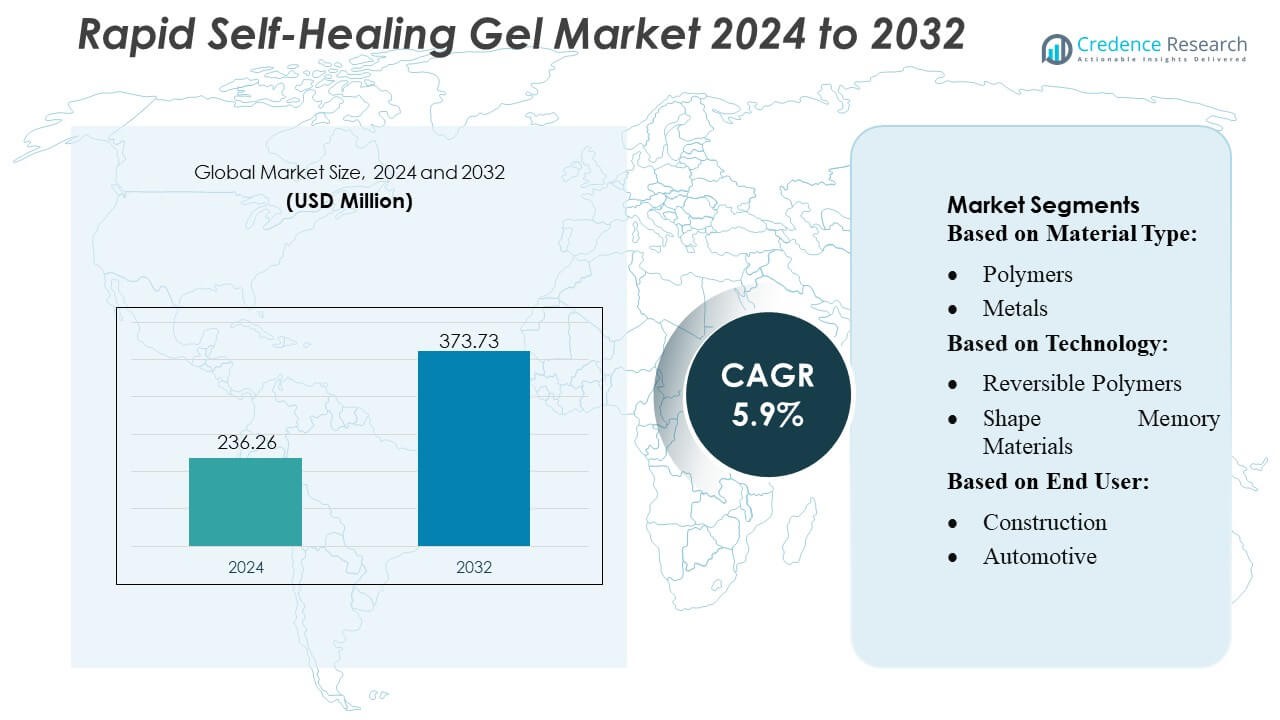
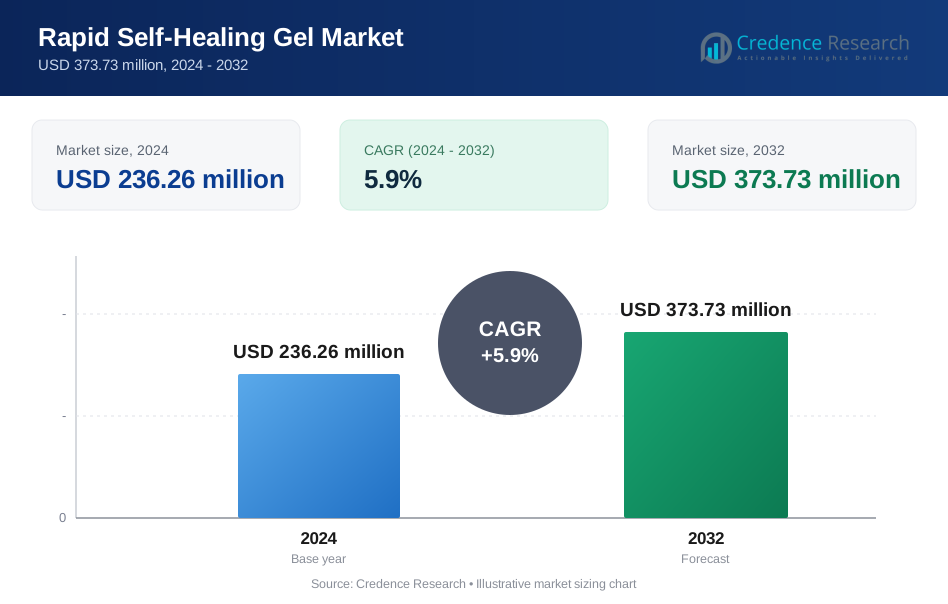
El tamaño del mercado de geles autorreparables rápidos se valoró en USD 236.26 millones en 2024 y se anticipa que alcanzará los USD 373.73 millones para 2032, con un CAGR del 5.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Geles Autorreparables Rápidos 2024 | USD 236.26 Millones |
| Mercado de Geles Autorreparables Rápidos, CAGR | 5.9% |
| Tamaño del Mercado de Geles Autorreparables Rápidos 2032 | USD 373.73 Millones |
El mercado de geles autorreparables rápidos presenta un entorno competitivo moldeado por innovadores de materiales que priorizan la ingeniería avanzada de polímeros, la compatibilidad biomédica y las capacidades de fabricación escalables. Las empresas se enfocan en desarrollar geles con mayor resistencia, comportamiento de recuperación rápida y rendimiento multifuncional para satisfacer la creciente demanda en aplicaciones de salud, electrónica e industriales. Las colaboraciones estratégicas con institutos de investigación aceleran la innovación y apoyan la comercialización en segmentos terapéuticos y de ingeniería de alto valor. Asia-Pacífico lidera el mercado global con una participación exacta del 30%, impulsada por una fuerte actividad investigadora, una creciente inversión en salud y la rápida adopción de materiales inteligentes en electrónica, robótica y fabricación industrial.
 Perspectivas del Mercado
- El mercado de geles autorreparables rápidos se valoró en USD 236.26 millones en 2024 y se proyecta que alcance los USD 373.73 millones para 2032, registrando un CAGR del 5.9%.
- El creciente demanda de cuidado avanzado de heridas, terapias regenerativas y componentes electrónicos flexibles impulsa la expansión del mercado, respaldada por la creciente adopción en salud y robótica blanda.
- El mercado muestra fuertes tendencias hacia formulaciones bio-basadas, mayor resistencia mecánica y geles de recuperación rápida optimizados para aplicaciones médicas e industriales.
- La competencia se intensifica a medida que los fabricantes invierten en ingeniería de polímeros escalables, sistemas de gel multifuncionales y colaboraciones con instituciones de investigación para acelerar la innovación de productos.
- Asia-Pacífico lidera con una participación del 30%, mientras que las aplicaciones en salud tienen la mayor participación de segmento debido a la alta utilización en la curación de heridas y regeneración de tejidos en hospitales y clínicas especializadas.
Análisis de Segmentación del Mercado:
Por Tipo de Material
Los polímeros dominan el mercado de geles de autorreparación rápida con una participación estimada del 41%, impulsados por su flexibilidad, densidad de entrecruzamiento ajustable y eficiencia superior de autorreparación. Su capacidad para restaurar la integridad mecánica en minutos respalda la adopción en electrónica portátil, vendajes médicos y robótica blanda. Los geles de autorreparación a base de concreto también crecen de manera constante a medida que los desarrolladores de infraestructura buscan materiales que reduzcan los ciclos de mantenimiento y extiendan la vida útil estructural. Los metales y cerámicas permanecen como nichos debido a su mayor costo y despliegue comercial limitado, mientras que otros materiales emergentes ganan tracción a través de inversiones en investigación dirigidas a mejorar la estabilidad térmica y la biocompatibilidad.
- Por ejemplo, NEI Corporation desarrolló sus recubrimientos NANOMYTE® MEND que reparan autónomamente los arañazos superficiales en menos de un minuto a través de una red de polímeros reversible, con profundidades de arañazos reducidas en más de 10 micrómetros durante los ciclos de autorreparación validados en evaluaciones de laboratorio.
Por Tecnología
Los polímeros reversibles lideran este segmento con aproximadamente un 38% de participación, respaldados por enlaces covalentes dinámicos e interacciones supramoleculares que permiten una autorreparación repetida sin activación externa. Su fuerte idoneidad para la electrónica flexible, implantes biomédicos y bienes de consumo impulsa la expansión del mercado. Las tecnologías de microencapsulación ganan impulso a medida que los fabricantes integran agentes de reparación en recubrimientos y compuestos de construcción para durabilidad en entornos hostiles. Los materiales de memoria de forma avanzan a través de aplicaciones que requieren disparadores térmicos o mecánicos, mientras que los sistemas de materiales biológicos evolucionan rápidamente en el cuidado de heridas e ingeniería de tejidos debido a las capacidades de regeneración natural.
- Por ejemplo, Michelin Group demostró un rendimiento de autosellado medible en sus sistemas de elastómeros utilizados en la tecnología de neumáticos MICHELIN Selfseal®, donde la matriz de polímero patentada puede sellar perforaciones de hasta 6 milímetros de diámetro sin pérdida de presión, habilitada por propiedades de flujo viscoelástico adaptativo validadas a través de simulaciones controladas en banco.
Por Usuario Final
El sector de la salud emerge como el usuario final dominante con casi un 36% de participación, impulsado por la creciente adopción de geles de autorreparación en el manejo de heridas, sistemas de administración de medicamentos y terapias regenerativas. El segmento se beneficia de la creciente demanda de materiales biocompatibles y adaptativos que aceleran la curación y reducen las intervenciones clínicas. La construcción sigue de cerca a medida que los proyectos de infraestructura incorporan soluciones de autorreparación para mitigar la propagación de grietas y reducir los costos de mantenimiento del ciclo de vida. Los sectores automotriz y aeroespacial adoptan estos geles para mejorar la seguridad y longevidad de los componentes, mientras que las aplicaciones eléctricas y electrónicas se expanden a través de la integración en sensores, circuitos y recubrimientos protectores.
Impulsores Clave del Crecimiento
- Aumento de la Demanda de Cuidado Avanzado de Heridas y Medicina Regenerativa
El aumento de la demanda de soluciones avanzadas de cuidado de heridas impulsa una fuerte adopción de geles de autorreparación rápida, particularmente en el manejo de heridas crónicas, tratamiento de quemaduras y curación postoperatoria. Su capacidad para proporcionar equilibrio de humedad, acelerar la regeneración de tejidos y ofrecer protección antimicrobiana mejora los resultados clínicos en hospitales e instalaciones ambulatorias. La mayor prevalencia de úlceras asociadas a la diabetes y lesiones traumáticas fortalece la expansión del mercado. Los proveedores de salud priorizan geles con cinética de recuperación rápida, redes de polímeros biocompatibles y potencial reducido de cicatrización, alentando a los fabricantes a invertir en formulaciones de hidrogeles de próxima generación para aplicaciones terapéuticas de alto valor.
- Por ejemplo, Covestro AG desarrolló una dispersión de poliuretano de grado médico utilizada en apósitos de hidrogel para heridas que ofrece valores de resistencia a la tracción superiores a 25 megapascales y una elongación a la rotura que alcanza los 600 milímetros por milímetro, lo que permite una mayor flexibilidad y recuperación estructural validada mediante pruebas biomecánicas.
- Expansión del Uso en Robótica Blanda y Electrónica Flexible
La creciente integración de la robótica blanda y los dispositivos electrónicos flexibles acelera significativamente el desarrollo del mercado. Los geles de auto-reparación rápida juegan un papel crucial en la mejora de la durabilidad del sistema, permitiendo la reparación autónoma de daños y mejorando la vida útil en sensores, dispositivos portátiles y actuadores. Las industrias adoptan estos materiales para mantener la conductividad, elasticidad y continuidad estructural después de una ruptura mecánica. Los avances en geles iónicamente reticulados, redes de polímeros conductores y mecanismos de curación sensibles a la energía aumentan la compatibilidad con sistemas electrónicos de próxima generación, apoyando la adopción comercial en electrónica de consumo, automatización industrial y dispositivos de ingeniería biomédica.
- Por ejemplo, MacDermid Autotype Ltd. diseñó su tecnología de película conductora Autotex® Soft Touch con una dureza superficial de 1.5 newtons en pruebas de dureza de lápiz y una resistencia a la flexión medida que supera los 200,000 ciclos de doblado a un radio de 5 milímetros, lo que permite un rendimiento confiable en electrónica de interfaz de usuario flexible validada mediante evaluaciones aceleradas de fatiga mecánica.
- Aumento de la Innovación en Materiales e Inversiones en I+D
Las inversiones en I+D aceleran el desarrollo de geles de auto-reparación de alto rendimiento con fuerza mecánica optimizada, estabilidad ambiental y velocidad de curación. Universidades, institutos de investigación y empresas de materiales desarrollan químicas de enlace reversibles, agentes de curación microencapsulados y matrices de polímeros híbridos para mejorar el rendimiento en condiciones exigentes. Estas innovaciones amplían la aplicabilidad en sellado automotriz, recubrimientos aeroespaciales y refuerzo de construcción. A medida que los fabricantes priorizan la síntesis escalable, los ingredientes de baja toxicidad y la producción rentable, el mercado se beneficia de ciclos de comercialización más rápidos y una aceptación industrial más amplia de las plataformas de materiales de auto-reparación.
Tendencias y Oportunidades Clave
1. Creciente Adopción de Materiales de Gel Biodegradables y Sostenibles
Una tendencia importante implica el cambio hacia geles de auto-reparación biodegradables y ecológicos hechos de polímeros naturales como quitosano, alginato, ácido hialurónico y colágeno. El creciente énfasis regulatorio en materiales verdes y objetivos de sostenibilidad fortalece esta transición en el ámbito de la salud, el embalaje y los bienes de consumo. Los geles de origen biológico reducen las preocupaciones de toxicidad, mejoran la biocompatibilidad y mejoran la degradabilidad sin comprometer el rendimiento de curación. Las empresas ven fuertes oportunidades para diferenciar productos a través de formulaciones de etiqueta limpia, sistemas reciclables y propiedades biomiméticas inspiradas en mecanismos naturales de auto-reparación.
- Por ejemplo, Akzo Nobel N.V. comercializó su tecnología de biopolímeros Eka® derivada de fuentes de celulosa renovable, que demuestra un grado de polimerización documentado de 1,100 y un peso molecular de 180,000 gramos por mol, lo que permite la formación de una red de hidrogel estable validada en pruebas de rendimiento para aplicaciones sostenibles de recubrimientos y adhesivos.
2. Integración del Diseño de Materiales Impulsado por IA y Modelado Predictivo
Surge una oportunidad creciente a partir de la integración del modelado molecular impulsado por IA, algoritmos de aprendizaje automático y herramientas de diseño predictivo para acelerar la formulación de geles autorreparables de próxima generación. Las plataformas computacionales ayudan a optimizar la densidad de entrecruzamiento, la cinética de reparación y las propiedades mecánicas, reduciendo los costos experimentales y los tiempos de desarrollo. La IA permite la evaluación rápida de combinaciones de polímeros, facilitando soluciones a medida para dispositivos médicos, robótica y aplicaciones de ingeniería de alto estrés. Esta tendencia mejora la confiabilidad del producto, apoya la personalización y aumenta el rendimiento de la innovación en las líneas de I+D comerciales.
- Por ejemplo, Huntsman International LLC implementó un flujo de trabajo de simulación asistido por IA en sus programas de I+D de poliuretano que redujo las iteraciones de prueba de formulación de 180 pruebas a 35 pruebas y permitió la predicción de valores de módulo de tracción dentro de un margen de desviación de menos de 5 megapascales, verificado a través de pruebas de referencia mecánicas controladas de materiales prototipo.
3. Expansión hacia Aplicaciones Industriales y Estructurales de Alto Rendimiento
El creciente interés en geles estructurales autorreparables para los sectores automotriz, aeroespacial y de construcción crea nuevas oportunidades comerciales. Los geles avanzados ofrecen alta resistencia, resistencia a la temperatura y capacidad de reparación repetida, permitiendo su uso en selladores, recubrimientos, absorbentes de vibraciones y sistemas de reparación de grietas. Mejorar la compatibilidad con compuestos, aleaciones y concreto mejora la expansión del mercado hacia aplicaciones de alta resistencia. A medida que las industrias buscan materiales que extiendan la vida útil, reduzcan el costo de mantenimiento y mejoren la seguridad, los geles autorreparables rápidos ganan prominencia como parte de las estrategias de materiales inteligentes de próxima generación.
Desafíos Clave
1. Altos Costos de Producción y Fabricación a Gran Escala Limitada
Los altos costos de síntesis y los complejos procesos de producción siguen siendo desafíos importantes para la adopción generalizada. Muchos geles autorreparables rápidos requieren polímeros especializados, aditivos funcionales y métodos de fabricación en múltiples etapas que aumentan el precio del material. La fabricación a gran escala también enfrenta problemas relacionados con la consistencia de los lotes, los requisitos de purificación y la estabilidad de almacenamiento a largo plazo. Estas limitaciones dificultan la comercialización en sectores sensibles al costo, como bienes de consumo y componentes automotrices. Las empresas deben optimizar las elecciones de materias primas, simplificar los flujos de trabajo de producción e invertir en químicas escalables para reducir los gastos.
2. Limitaciones de Rendimiento Bajo Condiciones Ambientales Extremas
A pesar de sus fuertes capacidades de reparación, muchos geles enfrentan degradación del rendimiento bajo temperaturas extremas, humedad o estrés mecánico. Las tasas de reparación reducidas, la fragilidad o la pérdida de adhesión en entornos hostiles limitan la adopción en la industria aeroespacial, maquinaria industrial e infraestructura al aire libre. Asegurar propiedades estables como la resistencia a la tracción, la conductividad y los ciclos de reparación repetibles sigue siendo un desafío técnico. Los fabricantes deben abordar problemas relacionados con la durabilidad, la resistencia ambiental y la confiabilidad a largo plazo para permitir una integración más amplia en sistemas de ingeniería de alto rendimiento.
Análisis Regional
Norteamérica
América del Norte posee una participación estimada del 34% del mercado de geles autorreparables rápidos, impulsada por la investigación biomédica avanzada, una fuerte inversión en medicina regenerativa y la adopción temprana de materiales inteligentes. La región se beneficia de una infraestructura clínica robusta y un alto gasto en cuidado de heridas crónicas, quemaduras y terapias de reparación de tejidos. La rápida integración de geles autorreparables en sensores portátiles, electrónica flexible y robótica blanda fortalece la demanda de los desarrolladores de tecnología. Los programas de innovación financiados por el gobierno y la colaboración entre universidades y empresas biotecnológicas mejoran la comercialización. El crecimiento se acelera a medida que los fabricantes expanden las formulaciones de gel biodegradables, biocompatibles y optimizadas para el rendimiento, adaptadas para aplicaciones médicas e industriales.
Europa
Europa representa aproximadamente el 28% del mercado, respaldada por un fuerte énfasis regulatorio en la biocompatibilidad, materiales sostenibles e innovación en dispositivos médicos. La región experimenta una creciente adopción de geles autorreparables rápidos en sistemas de administración de medicamentos, aplicaciones ortopédicas y cuidado avanzado de heridas. Las principales instituciones de investigación y fabricantes químicos impulsan avances en sistemas poliméricos reversibles y geles de base biológica. La demanda crece en robótica blanda y programas de manufactura inteligente alineados con los objetivos de la Industria 4.0. Los estrictos estándares de calidad mejoran el desarrollo de productos, mientras que las iniciativas de I+D financiadas por el gobierno aceleran la transferencia de tecnología para los sectores industrial, sanitario y de consumo, reforzando la posición competitiva de Europa.
Asia-Pacífico
Asia-Pacífico posee casi el 30% del mercado y representa la región de más rápido crecimiento debido al aumento del gasto en salud, la rápida industrialización y el fuerte respaldo gubernamental para la innovación en materiales avanzados. China, Japón y Corea del Sur lideran la investigación en química de polímeros, robótica blanda y geles bioingenierizados, permitiendo la comercialización a gran escala. La creciente adopción en electrónica flexible, productos para el manejo de heridas y materiales de refuerzo para la construcción fortalece la demanda regional. Las ventajas de manufactura, los crecientes ecosistemas de startups y los entornos de financiación favorables apoyan el desarrollo acelerado de productos. El aumento de la prevalencia de enfermedades crónicas y la demanda de soluciones regenerativas asequibles amplían aún más la presencia de APAC en el mercado.
América Latina
América Latina captura alrededor del 5% del mercado de geles autorreparables rápidos, con un crecimiento impulsado por la modernización creciente de la atención médica, la expansión de las importaciones de dispositivos médicos y la mejora en la adopción de terapias avanzadas para el cuidado de heridas. Brasil y México lideran el mercado regional debido a su mejor infraestructura clínica desarrollada y vías regulatorias de apoyo. El aumento de la conciencia sobre los tratamientos regenerativos incrementa el interés en los geles autorreparables para la recuperación quirúrgica, quemaduras y lesiones traumáticas. Las aplicaciones industriales crecen gradualmente a medida que los fabricantes exploran geles para recubrimientos, selladores y capas protectoras. La sensibilidad al costo, la capacidad limitada de I+D y la transferencia de tecnología más lenta siguen siendo barreras para una expansión más rápida.
Oriente Medio y África
La región de Oriente Medio y África posee aproximadamente el 3% del mercado, respaldada por mejoras graduales en la infraestructura sanitaria, el aumento de la carga de enfermedades crónicas y las crecientes inversiones gubernamentales en innovación médica. La demanda se centra en el cuidado de heridas, geles de soporte ortopédico y tratamientos retenedores de humedad en hospitales. Los EAU y Arabia Saudita impulsan la adopción a través de asociaciones con empresas biotecnológicas globales e iniciativas de modernización. Las aplicaciones industriales se expanden modestamente en la construcción y recubrimientos protectores. Sin embargo, la capacidad limitada de manufactura, la mayor dependencia de importaciones y los marcos regulatorios inconsistentes restringen la comercialización a gran escala, manteniendo el crecimiento moderado pero avanzando constantemente.
Segmentaciones del Mercado:
Por Tipo de Material:
- Polímeros
- Metales
Por Tecnología:
- Polímeros Reversibles
- Materiales con Memoria de Forma
Por Usuario Final:
- Construcción
- Automotriz
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de geles de auto-reparación rápida incluye jugadores como NEI Corporation, Michelin Group, Covestro AG, MacDermid Autotype Ltd., Akzo Nobel N.V., Huntsman International LLC, Evonik Industries Corporation, High Impact Technology, LLC, BASF SE, y The Dow Chemical Company. El mercado de geles de auto-reparación rápida continúa evolucionando a medida que las empresas aumentan su enfoque en la ingeniería de materiales avanzados, tecnologías de producción escalables e innovación específica para aplicaciones. Los participantes de la industria invierten fuertemente en mejoras de la química de polímeros, mecanismos de unión reversibles y estructuras de gel híbridas para mejorar la resistencia mecánica, la velocidad de reparación y la estabilidad a largo plazo. La colaboración entre institutos de investigación, desarrolladores de dispositivos médicos y fabricantes de tecnología acelera la traducción de avances de laboratorio en soluciones comerciales. Las empresas también se expanden en áreas de alto crecimiento como la medicina regenerativa, la robótica blanda, la electrónica flexible y los recubrimientos protectores industriales. El creciente énfasis en la sostenibilidad, la biocompatibilidad y las formulaciones de baja toxicidad fortalece las estrategias de diferenciación, mientras que los precios competitivos, el desarrollo de propiedad intelectual y el cumplimiento normativo moldean el posicionamiento en el mercado.
Análisis de Jugadores Clave
- NEI Corporation
- Grupo Michelin
- Covestro AG
- MacDermid Autotype Ltd.
- Akzo Nobel N.V.
- Huntsman International LLC
- Evonik Industries Corporation
- High Impact Technology, LLC
- BASF SE
- The Dow Chemical Company
Desarrollos Recientes
- En junio de 2025, la firma biotecnológica australiana MicroBioGen y el gigante francés Lesaffre firmaron un acuerdo global para utilizar la tecnología de levadura de MicroBioGen con la experiencia de Lesaffre para mejorar soluciones de panadería, alimentos y bioquímicos, combinando las cepas de MicroBioGen con el poder de I+D y producción de Lesaffre para una innovación sostenible.
- En diciembre de 2024, Yeastup AG, una empresa suiza de tecnología alimentaria, recaudó fondos en la Serie A para construir una gran instalación que convierta la levadura de cervecería gastada en proteínas y fibras, utilizando un antiguo sitio lácteo para procesar más de 20,000 toneladas anualmente, agregando valor a los subproductos de cervecería para alimentos, nutracéuticos y cosméticos.
- En octubre de 2023, DuPont y U.S. Steel lanzaron COASTALUME™, un producto de techado y revestimiento metálico duradero y auto-reparador que combina GALVALUME® de U.S. Steel con la película Tedlar® de DuPont™ para una resistencia superior a la sal, UV y corrosión, diseñado específicamente para entornos costeros rigurosos.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Material, Tecnología, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que la demanda de cuidado avanzado de heridas y terapias regenerativas continúe en aumento.
- Los fabricantes desarrollarán geles con velocidades de curación más rápidas y mejor resistencia mecánica para uso médico e industrial.
- La adopción en robótica blanda y electrónica flexible se acelerará a medida que los ingenieros busquen materiales duraderos y auto-reparadores.
- Las formulaciones de geles bio-basados y biodegradables ganarán tracción a medida que las prioridades de sostenibilidad se fortalezcan globalmente.
- El diseño de materiales impulsado por IA apoyará ciclos de innovación más rápidos y un rendimiento de gel personalizado.
- La integración en sensores portátiles y dispositivos de salud inteligentes mejorará la adopción comercial.
- Las aplicaciones estructurales en automoción, aeroespacial y construcción crearán nuevas oportunidades de crecimiento.
- Las empresas invertirán en sistemas de producción escalables para reducir costos y mejorar la consistencia del material.
- El apoyo regulatorio para materiales de gel biocompatibles y seguros facilitará aprobaciones de mercado más rápidas.
- Las asociaciones entre la industria y las instituciones de investigación se intensificarán para acelerar la comercialización de geles de alto rendimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Gel de Auto-Reparación Rápida y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de geles autoconstructivos rápidos entre 2024 y 2032?
¿Qué segmento del mercado de geles de auto-reparación rápida tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de geles de auto-reparación rápida?
¿Quiénes son las empresas líderes en el mercado de geles de auto-reparación rápida?
¿Qué región tuvo la mayor participación en el mercado de geles de auto-reparación rápida en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gel de Autocuración Rápida Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gel de Autocuración Rápida Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 236.26 million → 2032: USD 373.73 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gel de Autocuración Rápida Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gel de Autocuración Rápida Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gel de Autocuración Rápida Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gel de Autocuración Rápida Market Drivers
- 3.3 Mercado de Gel de Autocuración Rápida Market Restraints & Challenges
- 3.4 Mercado de Gel de Autocuración Rápida Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gel de Autocuración Rápida Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gel de Autocuración Rápida Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gel de Autocuración Rápida category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gel de Autocuración Rápida Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gel de Autocuración Rápida Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gel de Autocuración Rápida market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gel de Autocuración Rápida Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gel de Autocuración Rápida Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gel de Autocuración Rápida Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gel de Autocuración Rápida (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gel de Autocuración Rápida Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gel de Autocuración Rápida Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gel de Autocuración Rápida Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gel de Autocuración Rápida Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gel de Autocuración Rápida Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gel de Autocuración Rápida Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gel de Autocuración Rápida Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gel de Autocuración Rápida Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gel de Autocuración Rápida Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
