
Visión General del Mercado de Gasificación:
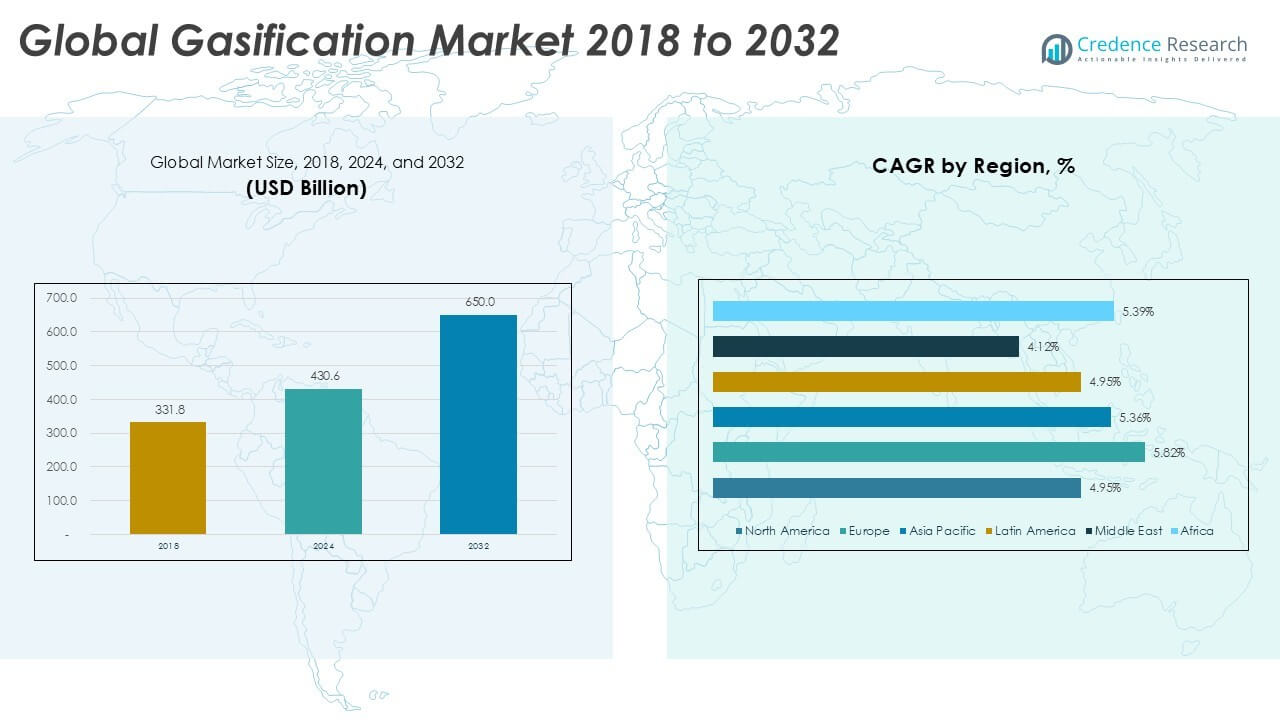
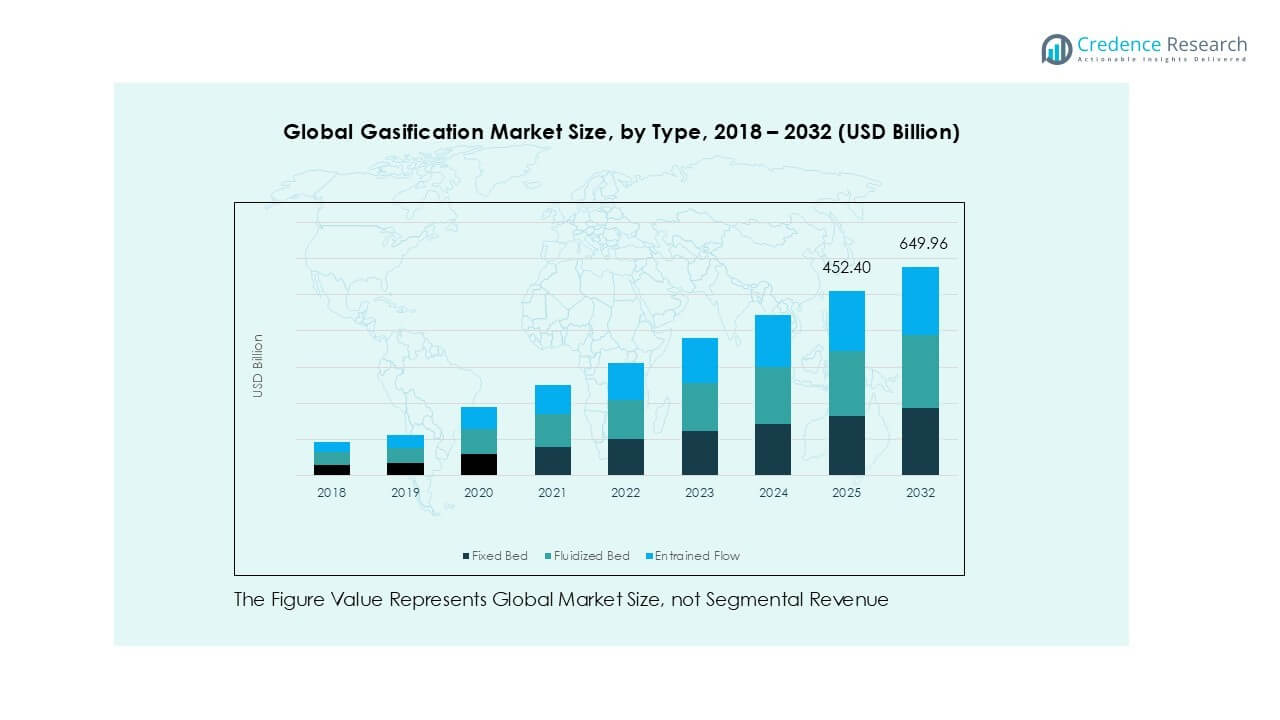
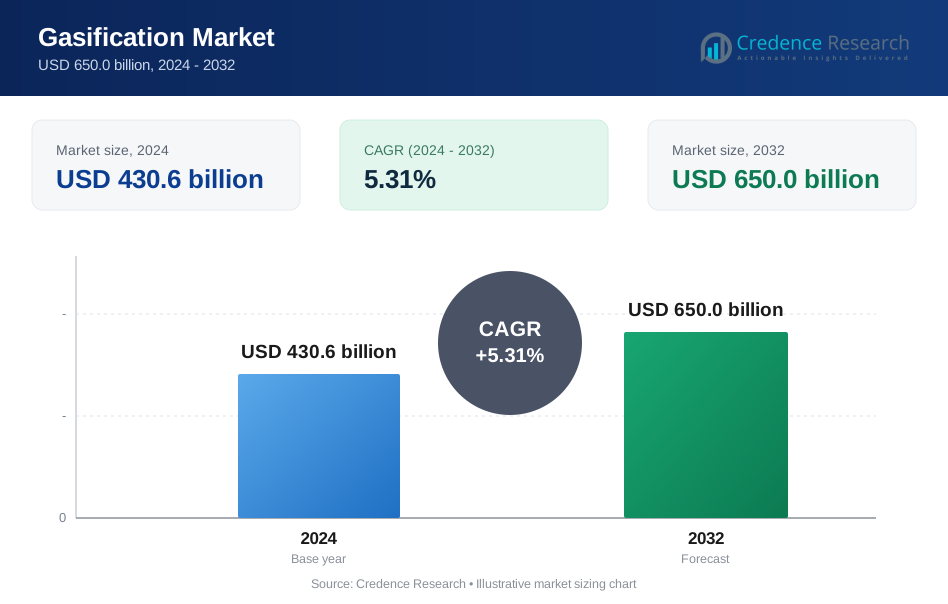
El tamaño del mercado global de gasificación fue valorado en USD 331.8 mil millones en 2018, aumentó a USD 430.6 mil millones en 2024, y se anticipa que alcanzará USD 650.0 mil millones para 2032, con un CAGR del 5.31% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gasificación 2024 | USD 430.6 mil millones |
| Mercado de Gasificación, CAGR | 5.31% |
| Tamaño del Mercado de Gasificación 2032 | USD 650.0 mil millones |
Los principales actores en el mercado global de gasificación incluyen Shell Plc, Mitsubishi Heavy Industries, KBR Inc., General Electric y Air Liquide, cada uno ofreciendo tecnologías de gasificadores patentadas y soluciones de proyectos de extremo a extremo. Estas compañías lideran en despliegues a escala industrial en los sectores de energía, químicos e hidrógeno. Shell y Mitsubishi dominan grandes proyectos basados en carbón y gas, mientras que Air Liquide se especializa en el procesamiento de gas de síntesis y la integración con gases industriales. Regionalmente, Asia Pacífico posee la mayor cuota de mercado con un 34.9% en 2024, impulsada por la alta disponibilidad de carbón, rápida industrialización e iniciativas gubernamentales de carbón a químicos, particularmente en China e India. Europa y América del Norte siguen, respaldadas por inversiones en proyectos de conversión de residuos en energía, hidrógeno limpio y CCUS.
Perspectivas del Mercado de Gasificación
- El mercado global de gasificación fue valorado en USD 430.6 mil millones en 2024 y se proyecta que alcance USD 650.0 mil millones para 2032, creciendo a un CAGR del 5.31% durante el período de pronóstico.
- El aumento de la demanda de energía limpia, producción de hidrógeno y productos químicos basados en gas de síntesis está impulsando el mercado, respaldado por abundantes reservas de carbón y la creciente adopción de biomasa como materia prima.
- Las tendencias incluyen una creciente inversión en sistemas de gasificación integrados con conversión de residuos en energía y CCUS, junto con diseños de gasificadores modulares y flexibles en cuanto a materia prima para cumplir con los objetivos de sostenibilidad.
- Actores clave como Shell, Mitsubishi Heavy Industries, KBR y Air Liquide lideran el mercado a través de alianzas estratégicas, tecnología patentada y expansión regional, especialmente en Asia y Europa.
- Asia Pacífico tuvo la mayor participación con un 34.9% en 2024, seguida por Europa y América del Norte; el carbón siguió siendo la materia prima dominante con más del 45% de participación, mientras que la generación de electricidad lideró los segmentos de aplicación con más del 40% de los ingresos globales.
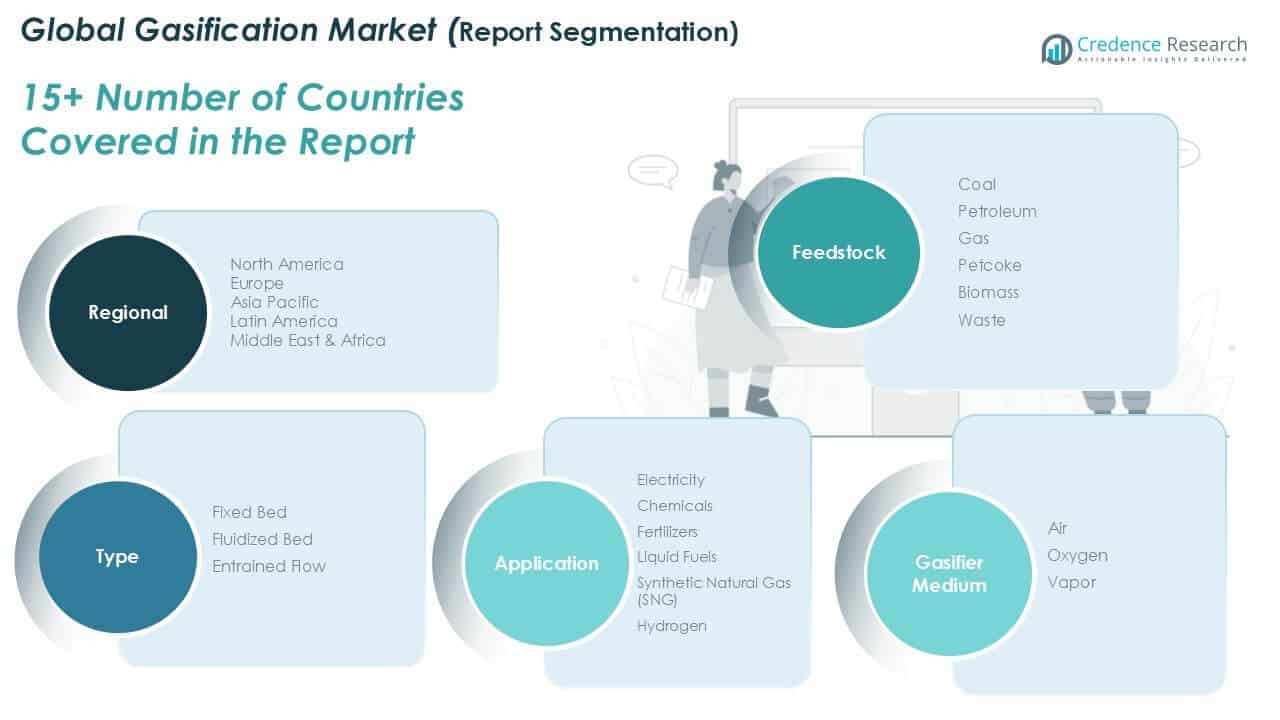
Análisis de Segmentación del Mercado de Gasificación:
Por Materia Prima
El carbón dominó el mercado global de gasificación por materia prima, representando más del 45% de la cuota de ingresos en 2024. Su abundancia, alto contenido de carbono y compatibilidad con plantas industriales a gran escala impulsan este dominio. Los países de Asia-Pacífico, especialmente China e India, dependen en gran medida de la gasificación a base de carbón para la producción de energía y productos químicos. Aunque el petróleo y el gas se utilizan en algunas refinerías, su adopción es limitada debido a los costos más altos y la menor eficiencia de carbono. Las materias primas de biomasa y residuos están ganando impulso debido a los objetivos de economía circular y los mandatos de energía renovable, pero siguen siendo segmentos de nicho con escalabilidad limitada.
- Por ejemplo, el proyecto Shenhua Baotou Coal-to-Olefins de China procesa más de 4 millones de toneladas de carbón anualmente para producir gas de síntesis y 600,000 toneladas de olefinas utilizando tecnología de gasificación de carbón.
Por Tipo
Los gasificadores de flujo arrastrado lideraron el mercado con una participación superior al 50% en 2024, impulsados por su capacidad para procesar una amplia gama de materias primas, incluyendo carbón y coque de petróleo, con alta eficiencia y presión. Ofrecen mayor rendimiento y gas de síntesis más limpio, lo que los hace ideales para la producción química y de combustibles a gran escala. Los gasificadores de lecho fijo tienen una participación menor y sirven aplicaciones localizadas debido a los menores costos de capital y diseño simple. Los sistemas de lecho fluidizado se están expandiendo en proyectos de conversión de residuos y biomasa, beneficiándose de la distribución uniforme de temperatura y la idoneidad para materias primas de baja calidad.
- Por ejemplo, la refinería Pernis de Shell en los Países Bajos utiliza gasificación de flujo arrastrado para convertir aceites residuales y coque de petróleo en gas de síntesis para la generación de hidrógeno y energía.
Por Aplicación
La generación de electricidad sigue siendo la aplicación dominante, contribuyendo con más del 40% de los ingresos globales de gasificación en 2024. La creciente demanda de energía descentralizada, particularmente en economías en desarrollo, y el apoyo a la conversión de carbón más limpia refuerzan este segmento. La producción química ocupa el segundo lugar, con gas de síntesis utilizado para la fabricación de metanol, amoníaco e hidrógeno. Los fertilizantes y combustibles líquidos siguen, apoyados por proyectos de ciclo combinado de gasificación integrada (IGCC) y Fischer-Tropsch. Los segmentos de Gas Natural Sintético (SNG) e hidrógeno están experimentando un crecimiento más rápido, respaldados por políticas de transición verde, esfuerzos de descarbonización e inversiones en infraestructura de economía de hidrógeno en América del Norte y Europa.
Principales Impulsores de Crecimiento del Mercado de Gasificación
Abundancia de Carbón y Diversificación de Materias Primas
El mercado global de gasificación se beneficia de la abundante disponibilidad de carbón y la creciente diversificación de materias primas como biomasa, coque de petróleo y residuos municipales. El carbón sigue dominando debido a su bajo costo y amplia disponibilidad, especialmente en Asia-Pacífico, donde las plantas industriales de energía y productos químicos impulsan la demanda. Mientras tanto, los países están adoptando cada vez más la gasificación de biomasa y residuos para reducir el uso de vertederos y cumplir con las regulaciones de economía circular. Esta diversificación mejora la seguridad energética, estabiliza las cadenas de suministro y apoya los objetivos de sostenibilidad a largo plazo. Los avances tecnológicos también permiten un manejo eficiente de materias primas mixtas, mejorando la economía de las plantas y el rendimiento ambiental. El cambio hacia materias primas alternativas se acelera aún más por las crecientes preocupaciones sobre las emisiones de gases de efecto invernadero y las regulaciones de carbono. Estos factores en conjunto amplían el alcance y la adaptabilidad de la gasificación tanto en mercados desarrollados como emergentes, posicionándola como una solución de energía limpia flexible y escalable.
- Por ejemplo, el nuevo proyecto de carbón a productos químicos de China en Mongolia Interior está diseñado para producir alrededor de 70.59 millones de metros cúbicos de hidrógeno anualmente a partir de gas de síntesis derivado del carbón, demostrando cómo las materias primas fósiles existentes pueden ser reutilizadas para obtener productos más limpios.
Aumento de la Demanda de Energía Limpia y Producción de Hidrógeno
La gasificación está ganando impulso como una solución estratégica para la generación de energía de bajas emisiones y la producción de hidrógeno limpio. A medida que los países apuntan a emisiones netas cero, los sistemas de gasificación ofrecen un camino para descarbonizar los sectores de electricidad e industriales utilizando captura, utilización y almacenamiento de carbono integrados (CCUS). El hidrógeno derivado del gas de síntesis se está adoptando cada vez más en los sectores de transporte, refinación y producción de amoníaco. Con marcos políticos que apoyan el hidrógeno azul y los estándares de combustibles limpios, varias naciones están invirtiendo en centros de hidrógeno basados en gasificación. Además, se está explorando la integración de la gasificación con la electrólisis impulsada por energías renovables en sistemas híbridos, mejorando su papel en los ecosistemas de hidrógeno del futuro. A medida que la demanda global de hidrógeno se dispara, proyectándose que alcanzará más de 500 millones de toneladas anualmente para 2050, la gasificación se presenta como un habilitador clave de producción de hidrógeno a gran escala y rentable. Esto posiciona a la tecnología como un componente central en las hojas de ruta de energía limpia de Europa, América del Norte y Asia.
- Por ejemplo, la producción global de hidrógeno de todas las fuentes fue de aproximadamente 94 millones de toneladas en 2021, con la gasificación del carbón representando una porción significativa de esta producción.
Crecimiento en la Demanda de Químicos Industriales y Fertilizantes
Los sectores industriales continúan impulsando la adopción de la gasificación para la producción de químicos y fertilizantes debido a la alta pureza y fiabilidad del gas de síntesis como materia prima. El gas de síntesis es un insumo clave para el metanol, el amoníaco y la urea, que se utilizan ampliamente en múltiples industrias, incluyendo la agricultura, plásticos y textiles. El crecimiento de la población global y la demanda de alimentos están impulsando la producción de fertilizantes, particularmente en Asia y América Latina. Mientras tanto, el uso del metanol en combustibles y plásticos estimula aún más la demanda. La gasificación permite una producción química consistente y de alto rendimiento con mejor control de emisiones que los métodos de combustión tradicionales. También permite a las industrias aprovechar las materias primas disponibles localmente, especialmente el carbón y el coque de petróleo, asegurando la seguridad energética y el control de costos. Países como China, India e Indonesia han expandido proyectos de carbón a productos químicos, reforzando el papel de la gasificación en impulsar la integración vertical dentro de las cadenas de valor industriales. A medida que la demanda de químicos y fertilizantes continúa aumentando, la gasificación proporciona una ruta de producción rentable y escalable.
Tendencias y Oportunidades Clave del Mercado de Gasificación
Expansión de Proyectos de Gasificación de Residuos a Energía y Biomasa
El cambio hacia la gestión sostenible de residuos y la energía renovable ha acelerado el despliegue de plantas de conversión de residuos en energía (WtE) y de gasificación basada en biomasa. Los residuos sólidos municipales, los residuos agrícolas y la biomasa industrial ofrecen un vasto potencial sin explotar para la recuperación de energía, especialmente en economías densamente pobladas y basadas en la agricultura. La gasificación permite una conversión más limpia y eficiente de estos materiales en comparación con la incineración o el vertido en vertederos. Los gobiernos de Europa, el sudeste asiático y partes de África están ofreciendo incentivos para proyectos de gasificación de biomasa descentralizados y conectados a la red para abordar la electrificación rural y reducir las emisiones de metano. Además, los centros urbanos están desplegando gasificadores compactos de WtE para gestionar los volúmenes de residuos y generar electricidad o calefacción distrital. Estos proyectos se alinean con los principios de la economía circular y los objetivos de acción climática, al tiempo que crean empleo y reducen la dependencia de importaciones de combustibles fósiles. Los avances en el diseño de gasificadores y la filtración de aire también hacen que las plantas modernas de WtE sean más viables, abriendo nuevas vías de inversión a nivel mundial.
- Por ejemplo, Ankur Scientific Energy Technologies ha instalado cientos de gasificadores de biomasa en países como India, Bangladesh, Uganda y Madagascar para la generación descentralizada de energía en entornos rurales e industriales.
Integración con Tecnologías de Captura y Utilización de Carbono
La integración de la gasificación con la captura, utilización y almacenamiento de carbono (CCUS) presenta una oportunidad transformadora para reducir la huella de carbono de la producción de gas de síntesis. Los flujos concentrados de CO₂ de la gasificación permiten una captura más eficiente que otros procesos industriales, lo que la hace adecuada para estrategias de reducción de carbono. Varios proyectos a escala comercial, especialmente en América del Norte y China, están demostrando cómo la gasificación puede proporcionar hidrógeno bajo en carbono, combustibles sintéticos y productos químicos cuando se combina con infraestructura de CCUS. Esta sinergia apoya a las industrias intensivas en energía a cumplir sus objetivos de emisión mientras continúan operando. Además, el CO₂ capturado se está reutilizando cada vez más en la recuperación mejorada de petróleo (EOR), materiales de construcción y cultivo de algas, creando nuevas fuentes de ingresos. Con el aumento del financiamiento global para tecnologías de gestión de carbono, se espera que las instalaciones de gasificación con capacidades de CCUS ganen preferencia en licencias, financiamiento y apoyo político. Esta tendencia se alinea con los objetivos corporativos de descarbonización y las estrategias nacionales de transición energética.
Desafíos Clave del Mercado de Gasificación
Alta Inversión de Capital y Complejidad Operativa
Uno de los principales desafíos que enfrenta el mercado global de gasificación es la alta inversión de capital inicial y la complejidad operativa asociada con las instalaciones a gran escala. La construcción de plantas de ciclo combinado de gasificación integrada (IGCC) o de carbón a productos químicos requiere compromisos financieros significativos, a menudo superando varios cientos de millones de dólares. Estos proyectos involucran ingeniería compleja, sistemas de preprocesamiento de materia prima y controles ambientales estrictos. Además, las fluctuaciones en la calidad de la materia prima, los riesgos de inactividad de la planta y las altas necesidades de mantenimiento aumentan los costos operativos. En las economías emergentes, el acceso a financiamiento y mano de obra calificada a menudo se convierte en un obstáculo, retrasando la ejecución de proyectos. Además, la incertidumbre en los incentivos políticos y los largos ciclos de permisos complican aún más la viabilidad del proyecto. Esto disuade a las pequeñas y medianas empresas de ingresar al mercado y ralentiza la adopción en regiones con restricciones de capital. Racionalizar los diseños de gasificadores modulares, mejorar la flexibilidad de la materia prima y fortalecer los modelos de financiamiento público-privado serán esenciales para superar estas barreras y expandir el despliegue de la gasificación.
Preocupaciones Ambientales y Regulatorias
A pesar de su potencial de energía limpia, la gasificación enfrenta escrutinio por sus impactos ambientales, particularmente cuando se utiliza carbón o petcoke como materia prima. Las emisiones de CO₂, material particulado y contaminantes traza como mercurio y azufre pueden plantear problemas de cumplimiento bajo regulaciones ambientales cada vez más estrictas. El uso de agua, especialmente en los procesos de enfriamiento y limpieza de gas, es otro punto de preocupación en regiones con estrés hídrico. La oposición pública a proyectos de gasificación de carbón a gran escala ha aumentado debido a preocupaciones sobre el uso del suelo, la calidad del aire y la salud comunitaria. Además, políticas climáticas globales más estrictas y mecanismos de fijación de precios del carbono podrían hacer que la gasificación basada en materia prima fósil sea económicamente menos atractiva sin tecnologías de mitigación de carbono en su lugar. Las incertidumbres regulatorias en permisos y licencias también causan retrasos en los proyectos y dudas entre los inversores. Para abordar estos desafíos, las empresas están invirtiendo en diseños de bajas emisiones, sistemas de agua de circuito cerrado e integración de CCUS, mientras que los gobiernos deben alinear los marcos políticos para promover soluciones de gasificación sostenibles y flexibles en cuanto a materia prima.
Análisis Regional del Mercado de Gasificación
América del Norte
América del Norte representó el 18.8% del mercado global de gasificación en 2024, alcanzando un valor de USD 101.77 mil millones, frente a USD 79.99 mil millones en 2018. Se proyecta que el mercado crecerá hasta USD 149.49 mil millones para 2032, registrando un CAGR de 4.95%. El crecimiento está impulsado por mayores inversiones en hidrógeno limpio, sistemas de conversión de residuos en energía y proyectos avanzados de IGCC. EE. UU. lidera la demanda regional, respaldado por políticas de diversificación energética e integración de captura de carbono. El creciente uso industrial de gas de síntesis en productos químicos y refinación, junto con el respaldo político para tecnologías de bajas emisiones, refuerza el potencial a largo plazo del mercado en esta región.
Europa
Europa tuvo una participación del 22.5% del mercado global de gasificación en 2024, con un valor de USD 119.77 mil millones, aumentando desde USD 89.58 mil millones en 2018. Se espera que el mercado alcance los USD 187.84 mil millones para 2032, creciendo a una CAGR del 5.82%, la más alta entre los principales mercados desarrollados. La demanda se ve impulsada por sólidos marcos de gestión de residuos, la adopción de la gasificación de biomasa y políticas de reducción de carbono bajo el Pacto Verde de la UE. Alemania, Francia y los Países Bajos lideran las inversiones en proyectos enfocados en WtE e hidrógeno. La región también se beneficia de un entorno regulatorio maduro y un creciente interés en soluciones energéticas descentralizadas.
Asia Pacífico
Asia Pacífico lideró el mercado global de gasificación con una participación del 34.9% en 2024, alcanzando los USD 150.17 mil millones, frente a los USD 115.39 mil millones en 2018. Para 2032, se proyecta que el mercado llegue a USD 227.48 mil millones, creciendo a una CAGR del 5.36%. La rápida industrialización, los proyectos de gas de síntesis basados en carbón y la creciente demanda de fertilizantes y metanol apoyan este liderazgo. China domina el mercado de la región, seguida por India e Indonesia. La expansión de la disponibilidad de materia prima nacional y los programas gubernamentales de carbón a productos químicos también impulsan la adopción. El énfasis de la región en la seguridad energética, junto con un cambio hacia gasificadores de biomasa y residuos, continúa mejorando el impulso de crecimiento.
América Latina
América Latina representó el 7.3% del mercado global de gasificación en 2024, con un valor de USD 31.43 mil millones, frente a USD 24.72 mil millones en 2018. Se espera que el mercado crezca a USD 46.15 mil millones para 2032, registrando una CAGR del 4.95%. El crecimiento regional es impulsado por la creciente demanda de fertilizantes y amoníaco y el creciente interés en los sistemas energéticos basados en biomasa. Brasil y Argentina lideran la adopción, aprovechando los residuos agrícolas y forestales para la generación de energía. Las asociaciones público-privadas están apoyando modelos de energía descentralizada en áreas rurales y semiurbanas. Sin embargo, las políticas inconsistentes y la financiación limitada plantean desafíos para el desarrollo de proyectos a gran escala.
Oriente Medio
Oriente Medio representó el 3.7% del mercado global de gasificación en 2024, alcanzando los USD 19.33 mil millones, frente a USD 15.86 mil millones en 2018. Se proyecta que el mercado alcance los USD 26.65 mil millones para 2032, con una CAGR del 4.12%. La adopción de la gasificación es apoyada por las conversiones de petróleo a productos químicos y la generación de hidrógeno en refinerías. Países como Arabia Saudita y los Emiratos Árabes Unidos invierten en proyectos IGCC y de combustibles limpios para diversificar sus carteras energéticas. Sin embargo, los bajos precios del gas natural y la dependencia de combustibles convencionales limitan una implementación más amplia. El crecimiento futuro depende de las estrategias regionales para el hidrógeno azul y los compromisos de reducción de emisiones.
África
África contribuyó con un 1.5% al mercado global de gasificación en 2024, con un valor de USD 8.13 mil millones, frente a USD 6.24 mil millones en 2018. Se prevé que el mercado crezca a USD 12.35 mil millones para 2032, registrando una CAGR del 5.39%. El crecimiento es impulsado por las necesidades de electrificación rural y la disponibilidad de residuos agrícolas como materia prima. Nigeria, Sudáfrica y Kenia están explorando sistemas de gasificación de biomasa descentralizados para expandir el acceso a la energía. Los programas de mini-redes respaldados por el gobierno y los proyectos de sostenibilidad financiados por donantes apoyan aún más la adopción. Aunque persisten las brechas de infraestructura y financiación, África presenta un potencial a largo plazo para iniciativas de gasificación limpias y basadas en la comunidad.
Segmentaciones del Mercado de Gasificación:
Por Materia Prima
- Carbón
- Petróleo
- Gas
- Coque de petróleo
- Biomasa
- Residuos
Por Tipo
- Lecho Fijo
- Lecho Fluidizado
- Flujo Arrastrado
Por Aplicación
- Electricidad
- Productos Químicos
- Fertilizantes
- Combustibles Líquidos
- Gas Natural Sintético (SNG)
- Hidrógeno
Por Medio del Gasificador
- Aire
- Oxígeno
- Vapor
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Gasificación
El mercado global de gasificación presenta una mezcla de gigantes energéticos establecidos, empresas de tecnología industrial y especialistas regionales que compiten en diversas aplicaciones. Shell Plc lidera con tecnologías avanzadas de gasificación e inversiones centradas en hidrógeno, respaldadas por sólidas finanzas y ejecución de proyectos globales. SEDIN Engineering y Synthesis Energy Systems Inc. se enfocan en sistemas de gas de síntesis personalizados y mercados de nicho, particularmente en Asia. Mitsubishi Heavy Industries y KBR Inc. ofrecen soluciones de gasificación química e IGCC a gran escala, aprovechando su experiencia en ingeniería. General Electric y Siemens integran la gasificación con sistemas de turbinas y energía, mientras que Air Liquide fortalece su posición a través de la purificación de gas de síntesis y aplicaciones de gases industriales. Las empresas están adoptando estrategias como sistemas flexibles en cuanto a materia prima, gasificadores modulares e integración de CCUS para mejorar la competitividad. Las asociaciones, licencias de tecnología y expansiones regionales son comunes, especialmente en áreas de alto crecimiento como Asia Pacífico y Europa. Se espera que la intensidad competitiva aumente a medida que la demanda de hidrógeno limpio, los mandatos de conversión de residuos en energía y las políticas de descarbonización den forma a la dinámica futura del mercado.
Análisis de Jugadores Clave
- Shell Plc
- SEDIN Engineering Company Limited
- Synthesis Energy Systems Inc.
- Mitsubishi Heavy Industries
- KBR Inc.
- General Electric
- Siemens
- Air Liquide
- Otros Jugadores Clave
Desarrollos Recientes
- En diciembre de 2023, Air Liquide anunció que construirá, poseerá y operará una instalación global de captura de carbono en el área industrial de Róterdam, Países Bajos, utilizando su tecnología patentada Cryocap™. La nueva unidad se instalará en la planta de producción de hidrógeno del grupo en el puerto de Róterdam y se conectará a Porthos, una de las mayores infraestructuras de captura y almacenamiento de carbono de Europa, para reducir significativamente las emisiones de CO₂ en esta gran área industrial.
- En octubre de 2023, Air Liquide anunció la creación de una nueva plataforma en Bécancour, Québec, Canadá, con una inversión de más de 140 millones de euros, para suministrar gases industriales bajos en carbono como hidrógeno, oxígeno, nitrógeno y argón. Además del electrolizador PEM de 20 MW actualmente en uso en el grupo, la infraestructura creada por Air Liquide incluirá una nueva unidad de separación de aire que producirá oxígeno y nitrógeno renovables y capacidad de almacenamiento líquido, que se conectará a la red de tuberías local.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Materia Prima, Tipo, Aplicación, Medio Gasificador y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de la gasificación aumentará a medida que los países persigan estrategias de seguridad energética a largo plazo.
- La producción de hidrógeno a partir de gas de síntesis recibirá un mayor apoyo político e industrial.
- La gasificación de residuos para energía se expandirá para abordar los desafíos de gestión de residuos urbanos.
- La gasificación de biomasa crecerá con las iniciativas de energía renovable y economía circular.
- La integración con sistemas de captura de carbono mejorará el rendimiento ambiental.
- La demanda industrial de productos químicos basados en gas de síntesis seguirá siendo un motor clave de crecimiento.
- Los diseños de gasificadores modulares y flexibles apoyarán un despliegue más rápido de proyectos.
- Asia Pacífico continuará liderando las adiciones de capacidad y nuevas inversiones.
- Las regulaciones sobre emisiones impulsarán tecnologías de gasificación más limpias y eficientes.
- Las asociaciones estratégicas acelerarán el desarrollo tecnológico y la expansión del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de gasificación global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de gasificación entre 2024 y 2032?
¿Qué segmento del mercado de gasificación global tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de gasificación?
¿Quiénes son las empresas líderes en el mercado global de gasificación?
¿Qué región comandó la mayor parte del mercado de gasificación global en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gasificación Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gasificación Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 430.6 billion → 2032: USD 650.0 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gasificación Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gasificación Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gasificación Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gasificación Market Drivers
- 3.3 Mercado de Gasificación Market Restraints & Challenges
- 3.4 Mercado de Gasificación Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gasificación Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gasificación Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gasificación category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gasificación Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gasificación Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gasificación market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gasificación Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gasificación Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gasificación Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gasificación (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gasificación Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gasificación Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gasificación Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gasificación Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gasificación Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gasificación Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gasificación Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gasificación Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gasificación Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
