
Visión General del Mercado:
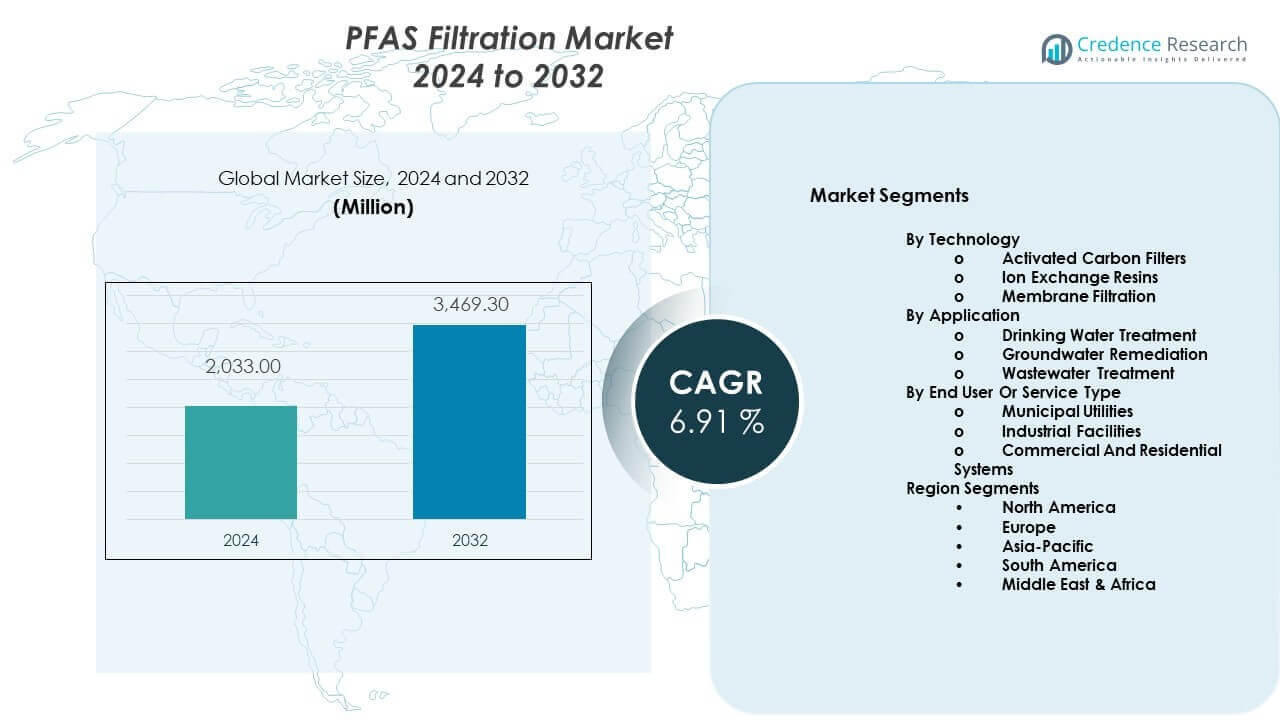
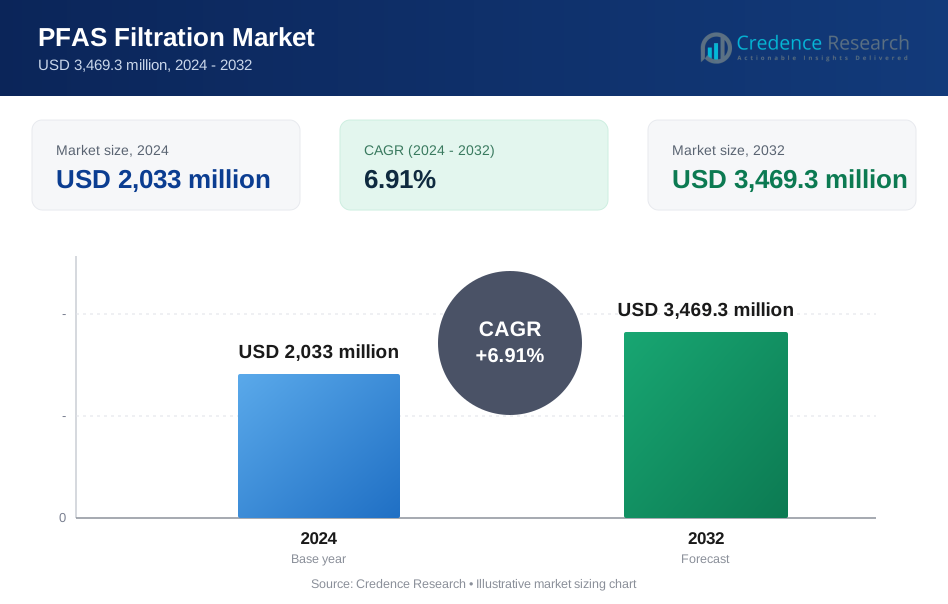
Se proyecta que el mercado de filtración de PFAS crezca de USD 2,033 millones en 2024 a un estimado de USD 3,469.3 millones para 2032, con un CAGR de 6.91% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Filtración de PFAS 2024 | USD 2,033 millones |
| Mercado de Filtración de PFAS, CAGR | 6.91% |
| Tamaño del Mercado de Filtración de PFAS 2032 | USD 3,469.3 millones |
El crecimiento proviene de la creciente preocupación por los riesgos para la salud de los PFAS. Los gobiernos endurecen las normas de agua potable y aguas residuales en todo el mundo. Las empresas de servicios públicos invierten en filtración avanzada para cumplir con los nuevos límites. Los sitios industriales también enfrentan estrictas reglas de descarga. El uso de sistemas de carbón activado, intercambio iónico y membranas se amplía. La conciencia pública aumenta las pruebas en los sistemas municipales. Las mejoras en la infraestructura apoyan un crecimiento constante de la demanda. Los proyectos de limpieza industrial añaden volumen a largo plazo. Las pruebas en pozos privados también se expanden. Los avances tecnológicos mejoran la eficiencia de eliminación. La reducción de costos apoya una adopción más amplia. Estos impulsores combinados mantienen una demanda fuerte en todos los sectores.
Norteamérica lidera debido a regulaciones estrictas y altas tasas de prueba. Estados Unidos impulsa la adopción en sistemas municipales e industriales. Europa sigue con un fuerte apoyo político y financiamiento público. Países como Alemania y Francia amplían las mejoras en el tratamiento de agua. Asia-Pacífico emerge como una región de rápido crecimiento. La industrialización aumenta las preocupaciones de contaminación en China e India. Los proyectos urbanos de agua incrementan las necesidades de filtración. Las regiones emergentes invierten lenta pero constantemente. La alineación regulatoria mejora la adopción futura.
Perspectivas del Mercado:
- El mercado de filtración de PFAS fue valorado en USD 2,033 millones en 2024 y se proyecta que alcance USD 3,469.3 millones para 2032, creciendo a una CAGR del 6.91% durante el período de pronóstico.
- América del Norte lidera con aproximadamente un 38% de participación debido a regulaciones estrictas, Europa sigue con casi un 28% impulsada por un fuerte apoyo político, y Asia-Pacífico tiene alrededor del 22% respaldada por la rápida industrialización y proyectos de agua urbana.
- Asia-Pacífico es la región de más rápido crecimiento con aproximadamente un 22% de participación, respaldada por la expansión de la actividad industrial, el aumento de la conciencia sobre la contaminación y nuevas inversiones en infraestructura de agua.
- Por tecnología, los filtros de carbón activado representan casi un 45% de participación debido a su amplio uso municipal, mientras que las resinas de intercambio iónico tienen alrededor del 35% respaldadas por necesidades de alta selectividad.
- Por aplicación, el tratamiento de agua potable lidera con alrededor del 50% de participación, seguido de la remediación de aguas subterráneas con casi un 30%, impulsada por programas de limpieza de sitios históricos.
Impulsores del Mercado:
Regulaciones Más Estrictas de Agua Potable y Marcos de Cumplimiento
El mercado de filtración de PFAS se fortalece con estándares más estrictos de agua potable en todo el mundo. Los gobiernos definen límites de PFAS permitidos más bajos. Los reguladores imponen plazos de cumplimiento en todas las utilidades. Los operadores municipales enfrentan presión legal y pública. Las actualizaciones de infraestructura se vuelven obligatorias para muchos sistemas. Las brechas de cumplimiento aumentan los riesgos de aplicación. Las agencias públicas asignan presupuestos para actualizaciones de filtración. Se beneficia de una supervisión regulatoria sostenida. La estabilidad de las normas a largo plazo apoya la confianza en la planificación.
- Por ejemplo, la EPA de EE. UU. estableció límites exigibles de 4 partes por trillón para PFOA y PFOS en 2024, obligando a las utilidades a actualizar los sistemas de tratamiento. Las agencias públicas asignan presupuestos para actualizaciones de filtración. La estabilidad de las normas a largo plazo apoya la confianza en la planificación.
Aumento de la Conciencia Pública sobre la Salud y Evidencia de Toxicidad
Los estudios científicos vinculan la exposición a PFAS con riesgos para la salud. La cobertura mediática aumenta considerablemente la preocupación pública. Las comunidades exigen suministros de agua más seguros. Los grupos de defensa del consumidor influyen en las decisiones políticas. Las utilidades responden a los riesgos reputacionales. Los contaminadores industriales enfrentan escrutinio social. Los programas de pruebas se expanden a nivel nacional. Se observa demanda de comunidades afectadas. La urgencia impulsada por la salud acelera los ciclos de adquisición.
- Por ejemplo, los estudios de CDC y ATSDR confirmaron la bioacumulación de PFAS en más del 97% de los estadounidenses evaluados, intensificando la presión pública. Los programas de pruebas se expanden a nivel nacional. La urgencia impulsada por la salud acelera los ciclos de adquisición.
Controles de Efluentes Industriales y Presión de Responsabilidad
Las industrias enfrentan permisos de descarga estrictos para compuestos PFAS. El incumplimiento lleva a fuertes sanciones. Las obligaciones de limpieza se extienden a través de sitios históricos. Las reclamaciones legales aumentan la actividad de remediación. Los fabricantes adoptan la filtración en puntos de origen. Los proyectos de reutilización de aguas residuales requieren tratamiento avanzado. Las firmas de seguros impulsan la mitigación de riesgos. El mercado de filtración de PFAS se beneficia de la evitación de responsabilidades. Los objetivos ESG corporativos refuerzan la adopción.
Infraestructura de Agua Envejecida y Requisitos de Actualización
Muchas regiones dependen de sistemas de agua obsoletos. Las plantas antiguas carecen de capacidad para eliminar PFAS. Los ciclos de reemplazo se alinean con las actualizaciones de filtración. La financiación federal apoya los planes de modernización. La expansión urbana estresa las redes existentes. Los sistemas rurales buscan soluciones modulares. Los eventos de contaminación de emergencia obligan a una acción rápida. Se beneficia de la demanda impulsada por el reemplazo. Los ciclos de planificación de capital aseguran instalaciones constantes.
Tendencias del Mercado:
Cambio Hacia Sistemas de Filtración Multietapa e Híbridos
Los diseñadores de sistemas prefieren enfoques de tratamiento en capas. Las configuraciones híbridas mejoran la fiabilidad de la eliminación. El carbón activado se combina con unidades de intercambio iónico. El pulido con membrana gana tracción aguas abajo. Las empresas de servicios públicos buscan redundancia en activos críticos. La validación del rendimiento se vuelve más basada en datos. Los proveedores promueven diseños de sistemas integrados. El mercado de filtración de PFAS refleja la optimización a nivel de sistema. La adquisición favorece a los proveedores de soluciones llave en mano.
- Por ejemplo, Xylem desplegó sistemas de PFAS multietapa que combinan GAC e intercambio iónico, logrando más del 99% de eliminación de PFAS en pilotos municipales de EE.UU. Los proveedores promueven diseños de sistemas integrados. La adquisición favorece a los proveedores de soluciones llave en mano.
Crecimiento de Despliegues de Tratamiento Móviles y Temporales
Los eventos de contaminación a corto plazo impulsan soluciones móviles. Las unidades de respuesta de emergencia se despliegan rápidamente. Los proyectos de construcción utilizan plataformas de filtración temporales. Las bases militares prefieren sistemas reubicables. Las pruebas piloto apoyan el diseño de plantas a largo plazo. Los modelos de arrendamiento reducen los costos iniciales. Los contratos de servicio ganan importancia. Se adapta a las necesidades de despliegue flexible. La rapidez de instalación se convierte en una métrica clave.
- Por ejemplo, Calgon Carbon suministró unidades móviles de GAC a bases de la Fuerza Aérea de EE.UU., tratando millones de galones diarios durante la remediación de PFAS. Los modelos de arrendamiento reducen los costos iniciales. La rapidez de instalación se convierte en una métrica clave.
Enfoque Tecnológico en la Longevidad y Regeneración de Medios
Los operadores demandan ciclos de vida más largos para los medios. La regeneración reduce los gastos operativos. Los proveedores invierten en mejores químicas de resina. La eliminación de medios gastados enfrenta reglas más estrictas. Las garantías de rendimiento influyen en las decisiones de compra. El análisis de costos del ciclo de vida guía la selección. Los proveedores destacan los intervalos de reemplazo. El mercado de filtración de PFAS valora las ganancias de durabilidad. Las métricas de eficiencia impulsan la diferenciación competitiva.
Integración de Monitoreo Digital e Informes de Cumplimiento
Las empresas de servicios públicos adoptan herramientas de monitoreo en tiempo real. Los sensores rastrean con precisión los eventos de ruptura. Las plataformas de datos apoyan la preparación para auditorías. Las alertas automáticas reducen el riesgo operativo. La supervisión remota de sistemas gana aceptación. El software de informes se alinea con los reguladores. La gestión de activos mejora la planificación del mantenimiento. Se beneficia de las tendencias de integración digital. Los sistemas inteligentes atraen el apoyo de financiación pública.
Análisis de Desafíos del Mercado:
Alta Carga de Costos de Capital y Operativos para las Empresas de Servicios Públicos
La filtración avanzada requiere un gran desembolso de capital. Las empresas de servicios públicos más pequeñas enfrentan restricciones presupuestarias. El reemplazo de medios añade gastos recurrentes. Los costos de eliminación aumentan la carga total de propiedad. Los aumentos de tarifas encuentran resistencia pública. Las aprobaciones de financiación enfrentan ciclos largos. Las demoras en la adquisición ralentizan los despliegues. El mercado de filtración de PFAS enfrenta barreras de asequibilidad. La justificación de costos sigue siendo un obstáculo clave.
Complejidad De La Química De PFAS Y Validación Del Rendimiento
PFAS incluye miles de variantes de compuestos. La eficiencia de eliminación varía según la química. Los estándares de prueba carecen de plena armonización. La detección de avances sigue siendo un desafío. La calidad del agua específica del sitio afecta los resultados. Los operadores requieren una profunda experiencia técnica. Los protocolos de validación añaden tiempo a los despliegues. Enfrenta incertidumbre en la predicción del rendimiento. Las lagunas regulatorias crean ambigüedad operativa.
Oportunidades De Mercado:
Rápida Expansión De Soluciones Descentralizadas Y Punto De Uso
La demanda aumenta para unidades de filtración a nivel de hogar y edificio. Los propietarios buscan herramientas de protección rápida. Las lagunas municipales crean nuevos mercados privados. Los fabricantes diseñan sistemas compactos de alta eficiencia. Las regiones rurales adoptan unidades de punto de entrada. Los sitios comerciales invierten en sistemas preventivos. La preocupación pública acelera la adopción. El mercado de filtración de PFAS se beneficia de la descentralización.
Creciente Inversión En Programas De Remediación Y Limpieza Industrial
Los gobiernos financian programas de remediación de PFAS a largo plazo. Los operadores industriales invierten en la limpieza de suelos y aguas subterráneas. Las firmas de ingeniería aseguran contratos de varios años. Las empresas de tecnología introducen sistemas avanzados para sitios complejos. La restauración de terrenos baldíos crea nueva demanda. Los acuerdos legales desbloquean presupuestos de limpieza. Los nuevos proyectos apoyan un crecimiento constante. Gana tracción gracias al gasto en remediación a gran escala.
Análisis De Segmentación De Mercado:
Por Tecnología
Los filtros de carbón activado tienen una fuerte adopción debido a la capacidad probada de adsorción de PFAS. Las empresas de servicios públicos prefieren los sistemas de carbón por su facilidad de implementación y compatibilidad con mejoras. Las resinas de intercambio iónico ganan tracción donde la selectividad más alta y la vida útil más larga son importantes. Estas resinas son adecuadas para sitios con límites estrictos de descarga. La filtración por membrana apoya etapas de tratamiento avanzadas que exigen alta eficiencia de eliminación. La ósmosis inversa y la nanofiltración sirven perfiles de contaminación complejos. La elección de la tecnología depende de la química del agua y el costo del ciclo de vida. El mercado de filtración de PFAS refleja una adaptación tecnológica variada según los casos de uso.
- Por ejemplo, la resina AmberLite™ P2 de DuPont demostró tiempos de avance de PFAS extendidos frente a GAC en pruebas de campo en EE. UU. La filtración por membrana apoya etapas de tratamiento avanzadas que exigen alta eficiencia de eliminación. La elección de la tecnología depende de la química del agua y el costo del ciclo de vida.
Por Aplicación
El tratamiento de agua potable representa el enfoque principal de aplicación. Los sistemas de agua pública enfrentan plazos estrictos de cumplimiento. La remediación de aguas subterráneas apoya la limpieza de sitios industriales heredados. Los proyectos de remediación requieren soluciones flexibles y específicas del sitio. La adopción del tratamiento de aguas residuales crece debido a permisos de descarga más estrictos. Los proyectos de reutilización industrial también impulsan la demanda de filtración. El crecimiento de la aplicación está estrechamente vinculado a la supervisión regulatoria y la exposición a la contaminación.
- Por ejemplo, los proyectos de remediación liderados por AECOM en sitios industriales de EE. UU. integraron la filtración de PFAS en sistemas de bombeo y tratamiento de aguas subterráneas. El crecimiento de la aplicación está estrechamente vinculado a la supervisión regulatoria y la exposición a la contaminación.
Por Usuario Final O Tipo De Servicio
Las empresas de servicios públicos municipales representan una parte importante de las instalaciones. Las agencias públicas priorizan el cumplimiento y la seguridad pública. Las instalaciones industriales invierten para gestionar la responsabilidad y cumplir con las condiciones de los permisos. Los sectores con exposición química y manufacturera lideran la demanda. Los sistemas comerciales y residenciales se expanden con el aumento de la conciencia del consumidor. Las soluciones de punto de uso y punto de entrada ganan terreno. Se beneficia de la amplia participación de los usuarios finales a través de diferentes escalas.
Segmentación:
Por Tecnología
- Filtros de Carbón Activado
- Resinas de Intercambio Iónico
- Filtración por Membrana
Por Aplicación
- Tratamiento de Agua Potable
- Remediación de Aguas Subterráneas
- Tratamiento de Aguas Residuales
Por Usuario Final o Tipo de Servicio
- Servicios Públicos Municipales
- Instalaciones Industriales
- Sistemas Comerciales y Residenciales
Segmentos Regionales
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica
Norteamérica posee la mayor parte del mercado de filtración de PFAS con alrededor del 38%. Estados Unidos impulsa la mayor parte de la demanda debido a los estrictos estándares de agua federales y estatales. Las empresas de servicios públicos municipales invierten fuertemente en mejoras de tratamiento. Los proyectos de limpieza industrial añaden volumen constante. La financiación pública apoya los planes de infraestructura a largo plazo. La alta intensidad de pruebas sostiene la demanda de reemplazo. Se beneficia de una fuerte aplicación regulatoria.
Europa
Europa representa casi el 28% de la cuota de mercado de filtración de PFAS. La región aplica políticas precautorias de calidad del agua. Países como Alemania, Francia y los Países Bajos lideran la adopción. La conciencia pública apoya el despliegue temprano de filtración. Las empresas de servicios públicos se centran en el cumplimiento de las directivas de la UE en evolución. Los controles de descarga industrial apoyan las mejoras del sistema. Muestra una demanda estable en las redes municipales.
Asia-Pacífico y Resto del Mundo
Asia-Pacífico representa alrededor del 22% de la cuota de mercado de filtración de PFAS. El rápido crecimiento industrial aumenta los riesgos de contaminación. China, Japón y Corea del Sur lideran la adopción regional. Los proyectos de agua urbana impulsan nuevas instalaciones. Las regulaciones emergentes apoyan el crecimiento futuro de la demanda. América del Sur y Oriente Medio y África juntos poseen casi el 12%. Estas regiones invierten gradualmente a través de proyectos piloto y respaldados por donantes.
Análisis de Jugadores Clave:
- Veolia
- Xylem
- DuPont Water Solutions
- AECOM
- Pentair
- Calgon Carbon (Kuraray)
Análisis Competitivo:
El mercado de filtración de PFAS muestra una consolidación moderada con jugadores globales fuertes y proveedores de tecnología especializada. Las grandes empresas compiten a través de amplios portafolios y soluciones integradas de agua. La profundidad tecnológica y la experiencia regulatoria determinan la fortaleza competitiva. Las empresas invierten en el rendimiento de los medios, la fiabilidad del sistema y la eficiencia del ciclo de vida. La capacidad de servicio y la ejecución de proyectos influyen en la obtención de contratos. Las asociaciones con servicios públicos mejoran el acceso al mercado. La innovación se centra en la selectividad y durabilidad. La presencia regional apoya tiempos de respuesta más rápidos. Se mantiene competitivo a través de la demanda impulsada por el cumplimiento y la diferenciación técnica.
Desarrollos Recientes:
- En octubre de 2025, DuPont Water Solutions presentó un conjunto avanzado de tecnologías de tratamiento de agua en IFAT India 2025 en Mumbai, dirigido a aplicaciones municipales e industriales de PFAS. La nueva generación de sistemas de membranas aborda los principales problemas de los clientes: las membranas avanzadas manejan concentraciones de sal excepcionalmente altas (permitiendo la concentración de agua hasta un 25%), reducen sustancialmente el ensuciamiento y los requisitos de limpieza asociados, y ofrecen reducciones de costos operativos de hasta un 34%. Estas innovaciones apoyan directamente los objetivos de sostenibilidad de la India mientras extienden su aplicabilidad a mercados globales que enfrentan desafíos de escasez de agua y reutilización.
- En junio de 2025, Veolia lanzó una instalación emblemática de tratamiento de PFAS en la Planta de Tratamiento de Agua Stanton en Wilmington, Delaware, representando una inversión de $35 millones en infraestructura. La instalación está diseñada para procesar hasta 30 millones de galones de agua por día e incorpora 42 unidades de filtración de carbón activado granular que operan junto a un laboratorio dedicado para el monitoreo continuo del rendimiento y la garantía de calidad del agua. La planta ahora suministra agua conforme a PFAS a más de 100,000 residentes en toda la región. Este proyecto ejemplifica la estrategia de Veolia para establecer soluciones de PFAS escalables y alineadas con los reguladores en toda América del Norte, con un objetivo estratégico de generar €1 mil millones en ingresos anuales por PFAS a nivel global para 2030.
- En abril de 2024, Veolia continuó su expansión como proveedor pionero de tratamiento de PFAS al lanzar su 30º proyecto de tratamiento en el estado de Nueva York, cubriendo 17 pozos adicionales. Este hito demuestra la profundidad operativa de Veolia: la empresa ya ha tratado un total de 8 millones de metros cúbicos de agua en más de 30 sitios que abarcan Nueva York, Nueva Jersey y Pensilvania. El impacto acumulado alcanza a más de 140,000 residentes que ahora reciben agua potable conforme a PFAS por debajo de los umbrales regulatorios. La ventaja de Veolia como pionero en el mercado de EE.UU. ha establecido una base de conocimiento crítico aplicable a entornos regulatorios emergentes a nivel mundial, posicionando a la empresa como el principal practicante del sector en la remediación de PFAS a gran escala.
- Basándose en su experiencia operativa, Veolia lanzó formalmente su oferta de gestión de PFAS más completa, denominada "BeyondPFAS", en octubre de 2024. La plataforma representa un enfoque integral que abarca la detección, tratamiento y eliminación de compuestos PFAS. Esta estrategia de solución integrada diferencia a Veolia de los proveedores de soluciones puntuales, permitiendo a los clientes gestionar todo el ciclo de vida de PFAS dentro de un marco de asociación única. La oferta incorpora tecnologías patentadas, incluidas membranas de ósmosis inversa de alta recuperación, pilotos de fraccionamiento de espuma y sistemas avanzados de limpieza de filtros (LEAPfas), respaldados por asociaciones con start-ups especializadas y expertos en tecnología.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en por tecnología, aplicación y segmentos de usuario final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La presión regulatoria sostendrá el crecimiento de la demanda a largo plazo.
- Las empresas de servicios públicos priorizarán los sistemas de filtración listos para el cumplimiento.
- Las mejoras en la eficiencia de los medios reducirán los costos operativos.
- Los sistemas modulares ganarán adopción en comunidades más pequeñas.
- Los proyectos de limpieza industrial apoyarán instalaciones constantes.
- El monitoreo digital se integrará en las plataformas de tratamiento.
- La financiación pública impulsará las mejoras de infraestructura.
- Los sistemas en el punto de uso se expandirán en los mercados residenciales.
- Las asociaciones con proveedores darán forma a los despliegues a gran escala.
- La innovación se centrará en la selectividad y la vida útil de los medios.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de filtración de PFAS y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de filtración de PFAS entre 2025 y 2032?
¿Qué segmento del mercado de filtración de PFAS tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de filtración de PFAS?
¿Quiénes son las empresas líderes en el mercado de filtración de PFAS?
¿Qué región comandó la mayor parte del mercado de filtración de PFAS en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Filtración de PFAS Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Filtración de PFAS Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,033 million → 2032: USD 3,469.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Filtración de PFAS Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Filtración de PFAS Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Filtración de PFAS Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Filtración de PFAS Market Drivers
- 3.3 Mercado de Filtración de PFAS Market Restraints & Challenges
- 3.4 Mercado de Filtración de PFAS Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Filtración de PFAS Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Filtración de PFAS Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Filtración de PFAS category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Filtración de PFAS Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Filtración de PFAS Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Filtración de PFAS market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Filtración de PFAS Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Filtración de PFAS Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Filtración de PFAS Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Filtración de PFAS (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Filtración de PFAS Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Filtración de PFAS Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Filtración de PFAS Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Filtración de PFAS Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Filtración de PFAS Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Filtración de PFAS Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Filtración de PFAS Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Filtración de PFAS Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Filtración de PFAS Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
