
Visión General del Mercado
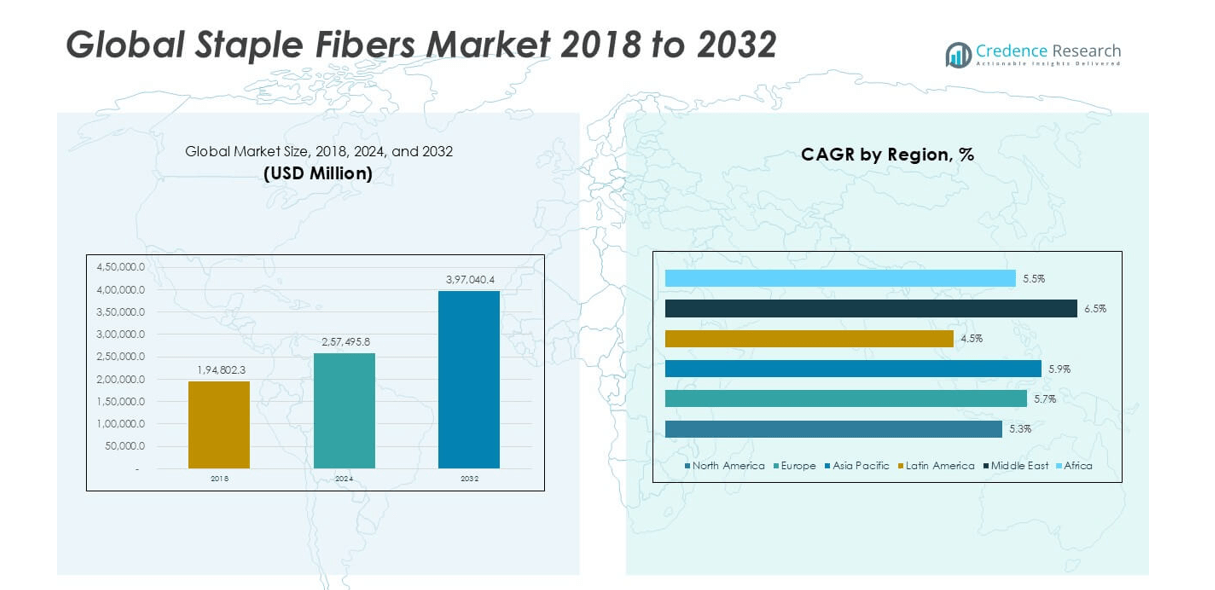
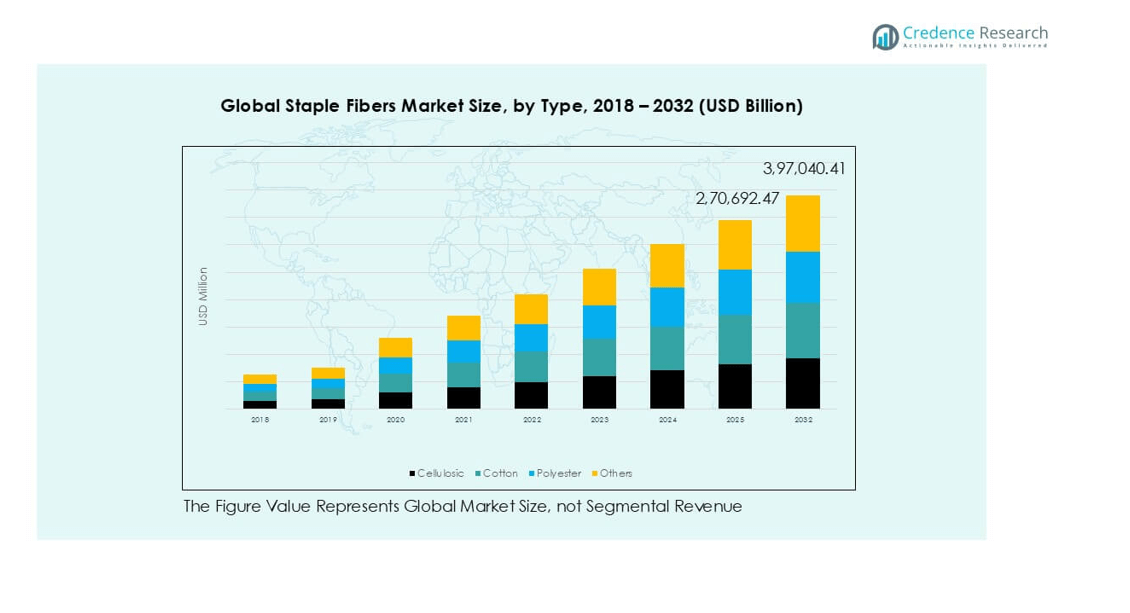
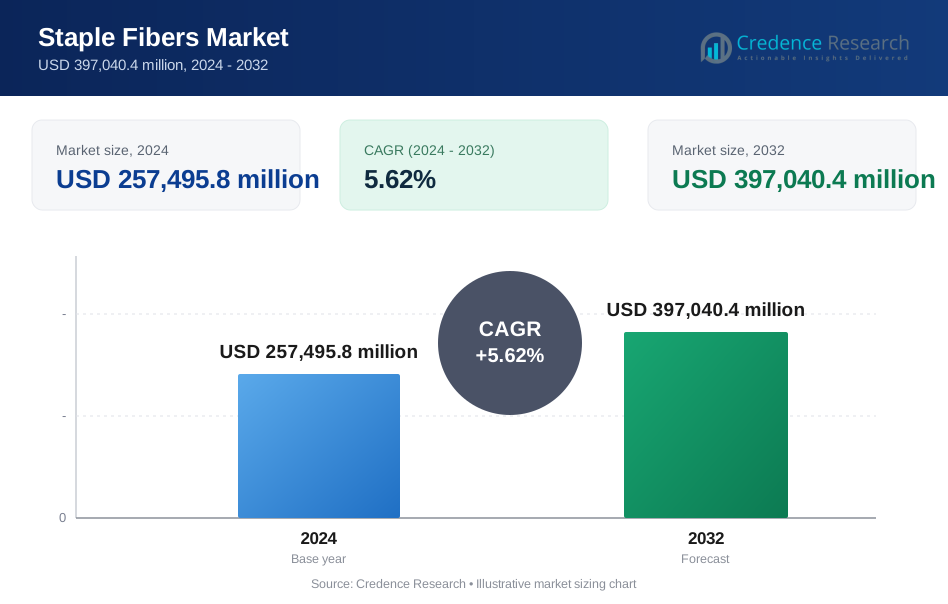
El tamaño del mercado global de fibras cortas se valoró en USD 1,94,802.3 millones en 2018 a USD 2,57,495.8 millones en 2024 y se anticipa que alcanzará USD 3,97,040.4 millones para 2032, con un CAGR del 5.62% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fibras Cortas 2024 | USD 2,57,495.8 millones |
| Mercado de Fibras Cortas, CAGR | 5.62% |
| Tamaño del Mercado de Fibras Cortas 2032 | USD 3,97,040.4 millones |
El mercado global de fibras cortas cuenta con una fuerte participación de Tongkun Group, Indorama Ventures, Zhejiang Hengsheng Chemical Fiber, Toray Industries, Alpek, Reliance Industries, China Petroleum and Chemical Corporation y Hubei Botao Synthetic Fiber. Estos actores compiten a través de la escala, la integración vertical y el liderazgo en costos, principalmente en fibras cortas de poliéster. Asia Pacífico lidera el mercado con una participación exacta del 34.2%, impulsada por grandes bases de fabricación textil en China e India. Europa sigue con una participación del 26.7%, respaldada por la demanda de textiles sostenibles y no tejidos automotrices. América del Norte tiene una participación del 21.9%, respaldada por textiles de ropa, higiene e industriales. Las empresas líderes expanden la capacidad e invierten en fibras recicladas para fortalecer el dominio regional.
Perspectivas del Mercado
- El mercado global de fibras cortas alcanzó USD 257,495.8 millones en 2024 y se proyecta que crezca a un CAGR del 5.62% hasta 2032, impulsado por la demanda constante de textiles y no tejidos.
- El aumento de la producción de ropa y el consumo de artículos para el hogar impulsan el uso de fibras, con el poliéster manteniendo la mayor participación del segmento debido a su durabilidad, eficiencia de costos y disponibilidad a gran escala.
- Las tendencias de sostenibilidad apoyan el crecimiento en poliéster reciclado y fibras celulósicas, mientras que las aplicaciones no tejidas se expanden en higiene, interiores automotrices y textiles de construcción.
- El panorama competitivo permanece moderadamente consolidado, liderado por grandes productores integrados en Asia, enfocándose en la expansión de capacidad, liderazgo en costos y carteras de fibras recicladas.
- Asia Pacífico lidera con una participación regional del 34.2%, seguida por Europa con el 26.7% y América del Norte con el 21.9%, mientras que América Latina, Medio Oriente y África muestran un crecimiento constante en los segmentos de ropa, infraestructura e higiene.
Análisis de Segmentación del Mercado:
Por Tipo
El segmento de tipo muestra al poliéster como el subsegmento dominante, manteniendo la mayor cuota de mercado. El poliéster se beneficia de una alta durabilidad, eficiencia de costos y producción global a gran escala. La demanda constante de poliéster es impulsada por la ropa, los textiles para el hogar y los usos industriales. Las fibras celulósicas ganan terreno debido al enfoque en la sostenibilidad y las ventajas de biodegradabilidad. El algodón mantiene una demanda estable en los sectores de ropa y decoración del hogar. Otros, incluidos el acrílico y el nailon, sirven aplicaciones industriales de nicho y mezcladas. El aumento de la producción textil, las iniciativas de reciclaje y la demanda de telas de alto rendimiento continúan apoyando el crecimiento del segmento.
- Por ejemplo, Indorama Ventures opera más de 140 sitios de fabricación en todo el mundo y produce más de 14 millones de toneladas de productos de poliéster y fibra anualmente, apoyando el suministro a gran escala de fibra de poliéster.
Por Aplicación
El segmento de aplicación está liderado por la ropa, que representa la mayor cuota de mercado. La demanda de ropa aumenta debido al crecimiento de la moda rápida y la expansión de las poblaciones de clase media. Las fibras de poliéster apoyan el hilado de hilos, la mezcla de telas y la producción masiva de prendas. La decoración del hogar sigue, respaldada por el crecimiento de la vivienda y las mejoras interiores. El uso automotriz se expande a través de interiores no tejidos y materiales de aislamiento. La demanda de construcción crece para productos de aislamiento y refuerzo. El cuidado personal y la higiene se benefician de toallitas no tejidas y productos absorbentes. Los cambios de estilo de vida y la urbanización siguen siendo impulsores clave del crecimiento.
- Por ejemplo, Toray Industries suministra fibras de poliéster a marcas globales de ropa y opera instalaciones de producción textil capaces de procesar cientos de miles de toneladas de fibras por año en toda Asia.
Impulsores Clave del Crecimiento
Crecimiento de la Producción Global de Ropa y Textiles
El aumento de la demanda de ropa impulsa fuertemente el mercado global de fibras de poliéster. Las poblaciones urbanas en expansión aumentan el consumo diario de ropa en todo el mundo. Los ciclos de moda rápida acortan la vida útil de los productos y aumentan los volúmenes de uso de fibras. Los fabricantes prefieren las fibras de poliéster por su flexibilidad en el hilado de hilos. Las fibras de poliéster dominan debido a su durabilidad y control de costos. Las fibras de algodón mantienen su relevancia en prendas enfocadas en la comodidad. Los hilos mezclados aumentan el rendimiento de las telas y la eficiencia de precios. Asia-Pacífico lidera la producción textil con fábricas a gran escala. Las economías orientadas a la exportación invierten en mejoras de capacidad y automatización. Los incentivos gubernamentales apoyan los parques textiles y las zonas de procesamiento de fibras. Las ventas de ropa en comercio electrónico aceleran aún más los volúmenes de producción. Las renovaciones de moda estacionales aumentan la frecuencia de adquisición de fibras en bruto. El enfoque de las marcas en la calidad consistente apoya la demanda de fibras estandarizadas. Las iniciativas de reciclaje textil también aumentan la reutilización de fibras de poliéster. Estos factores combinados sostienen el crecimiento del consumo a largo plazo en los mercados globales.
- Por ejemplo, el Consejo Nacional de Textiles y Confecciones de China (CNTAC) informa que China opera aproximadamente 40,000 empresas de fabricación de textiles y confecciones (por encima de un tamaño designado), procesando más de 45 millones de toneladas de fibras de base anualmente para la producción de ropa doméstica y de exportación.
Aumento de la Demanda de Decoración del Hogar y Textiles para Interiores
El crecimiento de la decoración del hogar actúa como un importante impulsor de la demanda. La construcción residencial impulsa el consumo de ropa de cama y tapicería. Los proyectos de vivienda urbana aumentan la demanda de cortinas y alfombras. Las fibras de base apoyan la producción de telas a granel a costos controlados. Las fibras de poliéster lideran debido a su resistencia a las manchas y su fuerza. Las fibras de algodón apoyan productos de cama y confort de alta calidad. Las telas mezcladas mejoran la durabilidad para el uso frecuente en el hogar. La expansión del sector hotelero apoya las compras de textiles en grandes volúmenes. Los hoteles prefieren materiales de fibra de fácil cuidado y larga duración. Los ciclos de reemplazo para textiles del hogar siguen siendo cortos. Las mejoras en el estilo de vida aumentan el gasto en estética interior. Las plataformas de comercio electrónico mejoran el acceso a productos textiles para el hogar. Los fabricantes aumentan la capacidad para telas no tejidas para el hogar. Estos impulsores fortalecen la demanda estable y recurrente en aplicaciones de decoración a nivel mundial.
- Por ejemplo, Welspun India opera instalaciones integradas de textiles para el hogar con una capacidad anual de 90,000 toneladas métricas de ropa de baño y una capacidad de 108 millones de metros de ropa de cama, confiando en gran medida en fibras de base de poliéster y algodón.
Expansión de Aplicaciones No Tejidas en Diversas Industrias
El crecimiento de los no tejidos apoya fuertemente la demanda de fibras de base. Los productos de cuidado personal requieren estructuras de fibra absorbente. Los productos de higiene utilizan fibras de base para suavidad y resistencia. Los interiores automotrices utilizan no tejidos para aislamiento y acústica. Las aplicaciones de construcción dependen de esteras de fibra para refuerzo. Los proyectos de infraestructura aumentan el uso de geotextiles. Las fibras de base de poliéster dominan las líneas de fabricación de no tejidos. La producción de alto volumen apoya la eficiencia de costos y la escalabilidad. Los materiales ligeros mejoran la eficiencia de combustible en vehículos. Los desechables médicos aumentan el consumo de fibra impulsado por la salud. Las poblaciones envejecidas aumentan las tasas de uso de productos de higiene. Los mercados emergentes invierten en plantas locales de producción de no tejidos. Las mejoras tecnológicas mejoran la unión y el rendimiento de las fibras. Estos factores expanden la adopción industrial en diversos sectores de uso final.
Tendencias y Oportunidades Clave
Cambio Hacia Fibras de Base Sostenibles y Recicladas
Las tendencias de sostenibilidad crean fuertes oportunidades de mercado. Las marcas se comprometen a reducir los objetivos de impacto ambiental. Las fibras de poliéster recicladas ganan mayor aceptación comercial. Los programas textiles circulares fomentan la reutilización de fibras. Los fabricantes invierten en reciclaje químico y mecánico. Las fibras celulósicas se benefician del uso de materias primas renovables. Las certificaciones ecológicas influyen en las preferencias de los compradores. Los gobiernos endurecen las regulaciones sobre la gestión de residuos textiles. La conciencia del consumidor apoya la demanda de productos más ecológicos. Las marcas de ropa promueven colecciones de fibras recicladas. Las empresas automotrices adoptan materiales reciclados para interiores. Las cadenas de suministro priorizan las fibras trazables y conformes. Los avances tecnológicos mejoran la calidad de las fibras recicladas. El posicionamiento en sostenibilidad mejora el valor de la marca y la competitividad a largo plazo.
- Por ejemplo, Indorama Ventures produce fibras de poliéster recicladas utilizando botellas de PET post-consumo, reciclando más de 100 mil millones de botellas en fibras de grado textil para aplicaciones en ropa y automotriz.
Oportunidades de Crecimiento en Economías Emergentes
Los mercados emergentes presentan fuertes oportunidades de expansión. El aumento de los ingresos incrementa el gasto en ropa y textiles para el hogar. El crecimiento poblacional apoya los volúmenes de consumo a largo plazo. La capacidad de fabricación textil local continúa expandiéndose. Los gobiernos apoyan las inversiones en producción de fibra nacional. El desarrollo de infraestructura impulsa la demanda de textiles para la construcción. El crecimiento de la producción automotriz aumenta el uso de fibras no tejidas. La mano de obra competitiva en costos atrae la adquisición textil global. La expansión minorista mejora la disponibilidad de productos en áreas rurales. Las inversiones privadas modernizan las unidades de hilado y procesamiento. Los acuerdos comerciales regionales apoyan la competitividad en exportaciones. Los productores de fibra se benefician de la proximidad a los centros textiles. La diversificación de la demanda reduce la dependencia de mercados maduros. Estas dinámicas crean caminos de crecimiento atractivos para los actores de la industria.
Desafíos Clave
Volatilidad en los Precios de Materias Primas
La fluctuación de precios de materias primas sigue siendo un desafío clave. Los precios de la fibra de poliéster dependen de las tendencias del petróleo crudo. Los precios del algodón fluctúan debido a las condiciones climáticas. Las interrupciones en el suministro afectan la estabilidad de la planificación de la producción. La volatilidad de costos presiona los márgenes de ganancia de los fabricantes. Los pequeños productores enfrentan capacidades limitadas de cobertura. Las oscilaciones de precios complican los contratos de suministro a largo plazo. Los compradores resisten ajustes frecuentes de precios. La gestión de inventarios se vuelve más compleja para las fábricas. La incertidumbre en los costos de insumos afecta las decisiones de inversión de capital. Las estrategias de fibras mezcladas reducen parcialmente los riesgos de exposición. Los insumos reciclados también enfrentan variabilidad en los costos de recolección. Gestionar la volatilidad de precios requiere una planificación de adquisiciones sólida. Este desafío sigue impactando la previsibilidad operativa en todos los mercados.
Regulaciones Ambientales y Presiones de Gestión de Residuos
El cumplimiento ambiental plantea otro desafío importante. Los gobiernos imponen normas más estrictas de emisiones y residuos. La fabricación de fibras requiere un alto uso de energía y agua. El tratamiento de aguas residuales aumenta los costos operativos para los productores. La disposición de fibras sintéticas atrae el escrutinio regulatorio. Las preocupaciones por la contaminación de microfibras afectan la aceptación del poliéster. Las inversiones en cumplimiento aumentan las necesidades de gasto de capital. Las empresas más pequeñas luchan con los costos de adaptación regulatoria. Los requisitos de certificación alargan los tiempos de aprobación de productos. Los mercados de exportación exigen documentación ambiental estricta. La infraestructura de reciclaje sigue siendo desigual entre regiones. Las actualizaciones tecnológicas requieren disponibilidad de mano de obra calificada. Equilibrar el cumplimiento y la rentabilidad sigue siendo difícil. Estas presiones influyen en la planificación estratégica en toda la industria de fibras básicas.
Análisis Regional
Norteamérica
Norteamérica tuvo aproximadamente un 21.9% de participación de mercado en 2018, con un valor de USD 42,642.22 millones. La región muestra una expansión constante con un CAGR del 5.3%. La demanda proviene de ropa, decoración del hogar y no tejidos automotrices. Las fibras de poliéster básicas dominan debido al control de costos y la estabilidad del rendimiento. Estados Unidos lidera el consumo regional a través de grandes mercados textiles e higiénicos. Las iniciativas de reciclaje apoyan la adopción de la reutilización de fibras. Las actualizaciones tecnológicas mejoran la eficiencia del hilo. Para 2024, el mercado alcanzó USD 55,383.67 millones. El crecimiento se mantiene estable hasta 2032, respaldado por textiles industriales y la recuperación del gasto del consumidor.
Europa
Europa representó casi el 26.7% de la cuota de mercado en 2018, valorada en USD 52,070.64 millones. La región crece a una tasa compuesta anual (CAGR) del 5.7%. La demanda constante de fibras es impulsada por la ropa y los textiles para el hogar. Las regulaciones de sostenibilidad aceleran el uso de fibras recicladas y celulósicas. Europa Occidental lidera el consumo, mientras que Europa Oriental apoya el crecimiento de la manufactura. Los interiores automotrices aumentan la demanda de fibras no tejidas. Los altos estándares textiles favorecen las fibras de mezcla de alta calidad. El mercado alcanzó USD 69,126.59 millones en 2024. El fuerte apoyo político para los textiles circulares sostiene el crecimiento a largo plazo. Se proyecta que Europa alcanzará USD 107,200.91 millones para 2032.
Asia Pacífico
Asia Pacífico dominó el mercado con aproximadamente el 34.2% de la cuota en 2018, alcanzando USD 66,680.81 millones. La región registra un CAGR del 5.9%. China e India lideran los volúmenes de producción textil global. La gran capacidad de hilado apoya el alto consumo de fibras de estaple. Las fibras de poliéster siguen siendo la opción principal debido a la eficiencia de escala. Las exportaciones de ropa impulsan el crecimiento continuo de la demanda. El aumento de los ingresos de la clase media impulsa las ventas textiles domésticas. El mercado alcanzó USD 89,729.93 millones en 2024. La infraestructura y la producción automotriz expanden aún más el uso de no tejidos. Se proyecta que Asia Pacífico alcanzará USD 141,624.31 millones para 2032.
América Latina
América Latina capturó aproximadamente el 10.3% de la cuota de mercado en 2018, valorada en USD 20,142.55 millones. La región crece a un CAGR del 4.5%. Brasil y México lideran la producción textil y de ropa. Las fibras de estaple apoyan la manufactura doméstica rentable. La demanda de ropa impulsa la mayor participación de aplicación. Las fibras de poliéster dominan debido a su durabilidad y disponibilidad. Las políticas de sustitución de importaciones fomentan el procesamiento local de fibras. El mercado alcanzó USD 25,146.30 millones en 2024. La expansión industrial gradual apoya el crecimiento constante. Para 2032, se espera que la región alcance USD 35,733.64 millones.
Oriente Medio
Oriente Medio mantuvo alrededor del 4.3% de la cuota de mercado en 2018, valorada en USD 8,454.42 millones. La región muestra el CAGR más rápido con un 6.5%. Los textiles para la construcción y el hogar impulsan la demanda. El desarrollo de infraestructura apoya el uso de fibras no tejidas. Las fibras de estaple de poliéster lideran debido a su resistencia al calor y fuerza. Los países del Golfo invierten en capacidad textil aguas abajo. La dependencia de las importaciones sigue siendo alta pero disminuye gradualmente. El mercado alcanzó USD 11,782.27 millones en 2024. Las estrategias de diversificación industrial apoyan el crecimiento del sector textil. Para 2032, se proyecta que el mercado alcanzará USD 19,415.28 millones.
África
África representó aproximadamente el 2.5% de la cuota de mercado en 2018, con un valor de USD 4,811.62 millones. La región crece a un CAGR del 5.5%. La expansión de la manufactura de ropa apoya la demanda de fibras de estaple. Surgen centros textiles locales en el norte y este de África. Las fibras de poliéster dominan debido a su asequibilidad y acceso al suministro. Los programas gubernamentales promueven la producción textil doméstica. El aumento de la población apoya el crecimiento del consumo a largo plazo. El mercado alcanzó USD 6,327.04 millones en 2024. La demanda de infraestructura y productos de higiene aumenta gradualmente. Se proyecta que África alcanzará USD 9,687.79 millones para 2032.
Segmentaciones del mercado:
Por tipo
- Celulósico
- Algodón
- Poliéster
- Otros
Por aplicación
- Automotriz
- Ropa
- Construcción
- Decoración del hogar
- Cuidado personal e higiene
- Otros
Por geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado global de fibras básicas sigue siendo moderadamente consolidado, con grandes productores integrados manteniendo posiciones fuertes. Los actores clave compiten en escala, eficiencia de costos e integración vertical a través de petroquímicos y textiles. Los productores de fibra de poliéster dominan a través de plantas de alta capacidad y redes de distribución globales. Los fabricantes asiáticos se benefician de la proximidad a los centros textiles y menores costos de producción. Las empresas invierten en carteras de fibras recicladas y sostenibles para cumplir con los requisitos de las marcas. Las expansiones de capacidad se centran en regiones de alta demanda en Asia Pacífico y Oriente Medio. Las asociaciones estratégicas apoyan la integración aguas abajo y acuerdos de compra estables. La consistencia del producto y la confiabilidad del suministro influyen en los contratos a largo plazo con hilanderos. Las mejoras tecnológicas mejoran la calidad de la fibra y la eficiencia energética. La competencia de precios sigue siendo intensa en segmentos comoditizados. Los principales actores fortalecen su presencia en el mercado a través de la diversificación, la alineación con la sostenibilidad y la expansión de la manufactura regional.
Análisis de Actores Clave
- Tongkun Group
- Indorama Ventures Public Company Limited
- Zhejiang Hengsheng Chemical Fiber Co., Ltd.
- Toray Industries, Inc.
- Alpek S.A.B. de C.V.
- Reliance Industries Limited
- China Petroleum and Chemical Corporation
- Hubei Botao Synthetic Fiber Co., Ltd.
Desarrollos Recientes
- En octubre de 2022, la empresa de conversión de fibras del Grupo Teijin, Teijin Frontier Co., Ltd., anunció que su base principal para la fabricación de fibra de poliéster, Teijin Polyester (Thailand) Limited (TPL), había lanzado una instalación automatizada avanzada para la producción altamente eficiente de filamentos de poliéster.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute diversos factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará debido a la expansión de la producción global de prendas de vestir y textiles.
- Las fibras de poliéster cortadas mantendrán su dominio debido al equilibrio entre costo y rendimiento.
- Las fibras recicladas y sostenibles ganarán una adopción más amplia en diversas aplicaciones.
- Las aplicaciones no tejidas se expandirán en usos de higiene, automotriz y construcción.
- Asia Pacífico seguirá siendo la región líder en producción y consumo.
- Las expansiones de capacidad se centrarán en economías emergentes de alto crecimiento.
- Los fabricantes invertirán en líneas de producción automatizadas y eficientes en energía.
- Los productos de fibras mezcladas aumentarán para mejorar la funcionalidad de las telas.
- La presión regulatoria acelerará las iniciativas textiles circulares.
- Las asociaciones estratégicas fortalecerán la estabilidad de la cadena de suministro y el alcance del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de fibras básicas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de fibras básicas entre 2025 y 2032?
¿Quiénes son los principales actores en este mercado?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de fibras básicas?
¿Quiénes son las empresas líderes en el mercado de fibras textiles?
¿Qué región comandó la mayor parte del mercado global de fibras básicas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fibras Cortas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fibras Cortas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 257,495.8 million → 2032: USD 397,040.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fibras Cortas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fibras Cortas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fibras Cortas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fibras Cortas Market Drivers
- 3.3 Mercado de Fibras Cortas Market Restraints & Challenges
- 3.4 Mercado de Fibras Cortas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fibras Cortas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fibras Cortas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fibras Cortas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fibras Cortas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fibras Cortas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fibras Cortas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fibras Cortas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fibras Cortas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fibras Cortas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fibras Cortas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fibras Cortas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fibras Cortas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fibras Cortas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fibras Cortas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fibras Cortas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fibras Cortas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fibras Cortas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fibras Cortas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fibras Cortas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
