
Visión General del Mercado
El mercado de fibra de polibenzimidazol fue valorado en USD 1478.5 millones en 2024 y se anticipa que alcance USD 2756.94 millones para 2032, creciendo a una CAGR del 8.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fibra de Polibenzimidazol 2024 | USD 1478.5 Millones |
| Mercado de Fibra de Polibenzimidazol, CAGR | 8.1% |
| Tamaño del Mercado de Fibra de Polibenzimidazol 2032 | USD 2756.94 Millones |
El mercado de fibra de polibenzimidazol presenta una fuerte competencia entre los principales actores como PBI Performance Products, Inc, Mitsubishi Chemical Advanced Materials AG, Victrex plc, Polymics Ltd, Bally Ribbon Mills, Goodfellow Corporation, Shanghai Songhan Plastics Technology Co., Ltd, Atkins & Pearce, TenCate Protective Fabrics, y Swicofil AG. Estas empresas fortalecen el alcance del mercado a través de tecnologías avanzadas de fibra PBI, desarrollo de resinas de alta pureza y soluciones personalizadas para aplicaciones en aeroespacial, defensa, semiconductores y ropa de protección. América del Norte se mantuvo como la región líder en 2024 con aproximadamente un 38% de participación, respaldada por sólidos programas aeroespaciales, alta adquisición de equipos para bomberos y una extensa actividad de fabricación de semiconductores.
Perspectivas del Mercado
- El mercado de fibra de polibenzimidazol alcanzó USD 1478.5 millones en 2024 y se proyecta que llegue a USD 2756.94 millones para 2032 con un CAGR del 8.1% durante 2025–2032.
- Los impulsores fuertes incluyen el aumento de la demanda de materiales resistentes al calor en aeroespacial, equipos de bomberos y fabricación de semiconductores, con las fibras PBI manteniendo la mayor participación de producto con aproximadamente un 42%.
- Las tendencias clave incluyen una mayor adopción de PBI en ropa de protección de próxima generación y el uso expandido en membranas de alta temperatura para sistemas de pilas de combustible y energía.
- El panorama competitivo presenta actores como PBI Performance Products, Mitsubishi Chemical Advanced Materials, Victrex, Polymics, y TenCate Protective Fabrics, con empresas enfocándose en la ingeniería de fibras de alto rendimiento y materiales de grado para salas limpias.
- América del Norte lideró el mercado con aproximadamente un 38% de participación, seguida por Europa con un 28% y Asia-Pacífico con un 26%, mientras que la ropa de protección dominó las aplicaciones con casi un 48% de participación en 2024.
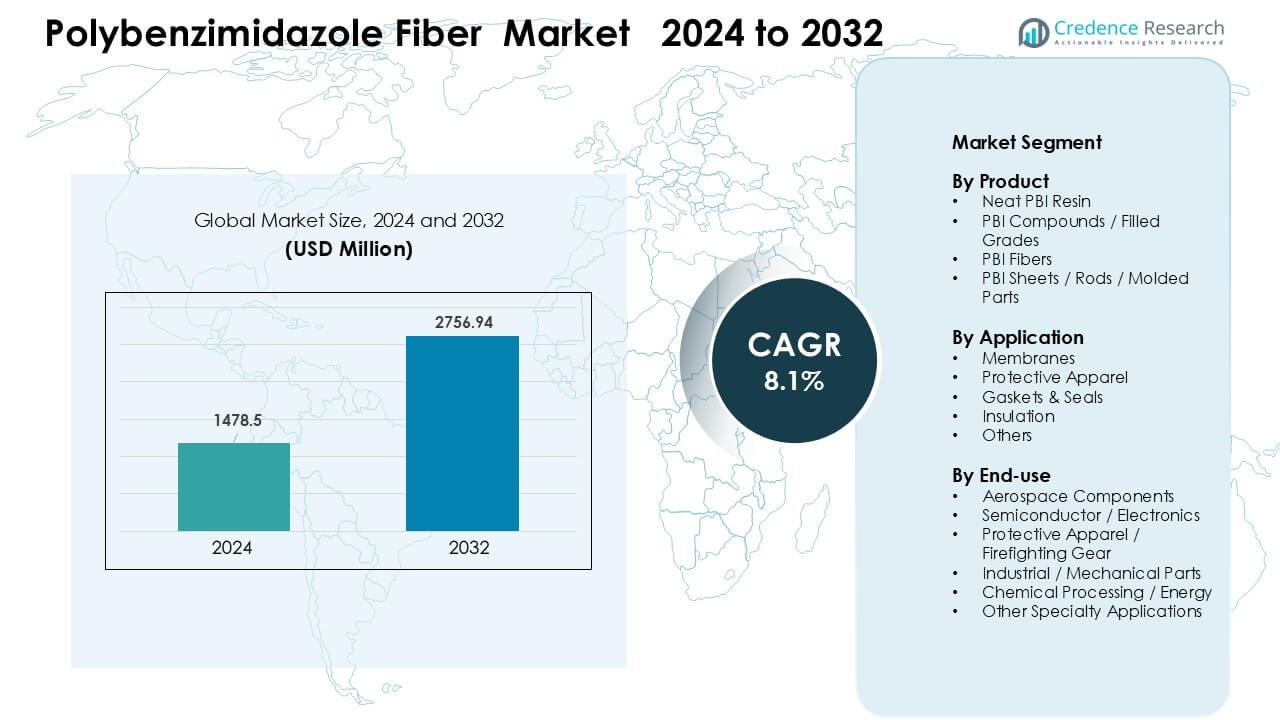 Análisis de Segmentación del Mercado:
Por Producto
Las fibras PBI mantuvieron la participación dominante en 2024 con aproximadamente un 42% del mercado de fibra de polibenzimidazol. La fuerte resistencia al calor, la estabilidad a las llamas y la baja emisión de gases apoyaron su amplio uso en equipos de seguridad industrial, defensa y aeroespacial. La resina PBI pura y los grados rellenos ganaron tracción constante en piezas de precisión debido a una mejor estabilidad dimensional. Las láminas, varillas y piezas moldeadas también se expandieron en usos de ingeniería de nicho donde la alta resistencia mecánica era importante. La adopción más amplia de polímeros avanzados en aeronaves y herramientas de semiconductores fortaleció aún más el liderazgo de las fibras PBI.
- Por ejemplo, PBI Advanced Materials Co., Ltd. es una empresa independiente y miembro del Grupo Sato de Japón, que fabrica y vende materiales PBI bajo licencia de PBI Performance Products (una empresa estadounidense que es el proveedor de materia prima), no de Toray Advanced Materials.
Por Aplicación
La ropa protectora lideró el mercado en 2024 con casi un 48% de participación debido a estrictos estándares de seguridad en la lucha contra incendios, operaciones militares y manejo industrial. La demanda aumentó a medida que los usuarios finales adoptaron trajes estables a altas temperaturas y llamas para mejorar la protección de los trabajadores. Las membranas crecieron en sistemas de filtración y celdas de combustible, mientras que las juntas y sellos avanzaron en operaciones de entornos hostiles. El aislamiento y otros usos especializados ganaron apoyo por el aumento de las necesidades de gestión térmica. La fuerte presión regulatoria y el aumento del cumplimiento de la seguridad en el lugar de trabajo ayudaron a mantener el liderazgo de la ropa protectora.
- Por ejemplo, Zylon® es un nombre registrado para la fibra de poli(p-fenileno-2,6-benzobisoxazol) (PBO), y es fabricado exclusivamente por la empresa japonesa Toyobo Co., Ltd.
Por Uso Final
La ropa protectora y el equipo de lucha contra incendios dominaron en 2024 con aproximadamente un 46% de participación, impulsados por una mayor adquisición en los sectores de defensa, aviación e industrias peligrosas. Los componentes aeroespaciales se expandieron con un uso más amplio de materiales ligeros y resistentes al calor en cabinas y alrededores de motores. Los usos en semiconductores y electrónica crecieron debido a la demanda de materiales de baja contaminación. Las partes mecánicas industriales y las aplicaciones de procesamiento químico vieron una adopción gradual a medida que las empresas actualizaban a polímeros de mayor rendimiento. Un enfoque amplio en la seguridad térmica y la confiabilidad de los materiales mantuvo a la ropa protectora como la categoría de uso final líder.
Principales Impulsores del Crecimiento
Alta Demanda de Materiales Avanzados Resistentes al Calor
El mercado de fibras de polibenzimidazol crece fuertemente debido al aumento de la demanda de materiales resistentes a altas temperaturas en aplicaciones aeroespaciales, de defensa y de seguridad industrial. Muchos usuarios finales ahora reemplazan los materiales convencionales de aramida y basados en carbono con PBI debido a su mayor estabilidad a las llamas, superior resistencia térmica por encima de 400°C y menor generación de humo. Estas ventajas apoyan un uso más amplio en equipos de bomberos, interiores de aviones y entornos industriales de alto riesgo donde la confiabilidad es importante. El crecimiento también proviene de la expansión de la producción aeroespacial y el aumento del gasto en defensa global, lo que impulsa a los fabricantes a obtener materiales con márgenes de rendimiento más altos. La fuerte presión regulatoria sobre la seguridad de los trabajadores impulsa aún más la adopción.
- Por ejemplo, Toray Advanced Composites suministra una amplia gama de materiales avanzados para estas industrias, incluidos materiales ignífugos para interiores de aviones y compuestos de alto rendimiento para aplicaciones críticas de defensa. Las fibras PBI están bien documentadas por su uso en equipos de bomberos, trajes de astronautas y capas de bloqueo de fuego en aviones.
Expansión de la Fabricación de Semiconductores y Electrónica
El sector de semiconductores y electrónica impulsa la demanda de fibras PBI debido a su baja emisión de gases, resistencia química y estabilidad dimensional. Estos atributos son vitales en sistemas de manejo de obleas, equipos de procesamiento de plasma y componentes de salas limpias donde el control de la contaminación es esencial. El rápido crecimiento en la capacidad de fabricación de chips en Asia, EE.UU. y Europa aumenta la necesidad de materiales de ingeniería de alta pureza. Las fibras PBI apoyan plataformas de litografía de próxima generación y líneas de empaquetado avanzado, que operan bajo altas temperaturas y condiciones de plasma severas. Más inversiones en fábricas y la creciente demanda de electrónica de alto rendimiento mantienen fuerte este impulsor.
- Por ejemplo, las fibras de PBI de Celanese se utilizan en el manejo de obleas y componentes de grabado por plasma, ofreciendo baja emisión de gases y resistencia química, lo cual es crucial para mantener los estándares de salas limpias en fábricas de semiconductores.
Aumento de la Adopción en Sistemas de Filtración y Energía de Alto Rendimiento
Las fibras de PBI ganan terreno en membranas, filtros y sistemas de aislamiento utilizados en celdas de combustible, almacenamiento de energía y procesamiento químico. Su estabilidad química y tolerancia al calor permiten una vida útil más larga en entornos agresivos. El crecimiento en el desarrollo de celdas de combustible de hidrógeno impulsa la demanda de membranas de intercambio de protones basadas en PBI y unidades de filtración de gases calientes. La separación de gases industriales y el manejo de productos químicos peligrosos también dependen de materiales robustos, apoyando un mayor consumo. A medida que los sistemas energéticos globales se desplazan hacia tecnologías más limpias, muchas empresas adoptan el PBI debido a su durabilidad a largo plazo y menores necesidades de mantenimiento. Estos factores hacen que los sistemas de filtración y energía de alto rendimiento sean un fuerte impulsor del mercado.
Tendencias y Oportunidades Clave
Aumento del Uso en la Innovación de Ropa Protectora
Una tendencia importante es el uso de fibras de PBI en ropa protectora de próxima generación diseñada para ser más ligera, con mejor protección térmica y mayor comodidad para el usuario. Los departamentos de bomberos, instalaciones industriales y unidades militares invierten en equipos de protección mejorados que pueden soportar exposiciones térmicas intensas y proporcionar tiempos de escape más largos. Los fabricantes combinan PBI con mezclas de para-aramida y viscosa FR para mejorar la flexibilidad y la gestión de la humedad. El aumento de incidentes de incendios industriales y estándares de seguridad globales más altos impulsan el reemplazo rápido de equipos más antiguos. Esta oportunidad se expande a medida que las economías emergentes elevan las normas de cumplimiento y modernizan la infraestructura de bomberos y rescate.
- Por ejemplo, Celanese desarrolló originalmente la fibra de PBI en asociación con la NASA y la Fuerza Aérea de EE.UU. y la comercializó en la década de 1980.
Crecimiento de Aplicaciones Aeroespaciales y Espaciales
Los fabricantes aeroespaciales adoptan fibras de PBI para mantas de aislamiento, barreras térmicas y componentes estructurales que requieren baja inflamabilidad y fiabilidad a largo plazo. La reducción de peso y el aumento de la seguridad siguen siendo objetivos centrales en los programas de aviación comercial y aeronaves de defensa, lo que aumenta el atractivo de los polímeros de alto rendimiento. El sector espacial en expansión crea nuevas oportunidades en vehículos de lanzamiento, satélites y sistemas de reingreso que operan bajo temperaturas extremas. El PBI apoya la estabilidad en entornos ricos en oxígeno, lo que lo hace valioso en misiones tripuladas. A medida que la producción global de aeronaves aumenta y la exploración espacial se acelera, el mercado obtiene oportunidades significativas a largo plazo.
- Por ejemplo, Solvay es un productor de polímeros de alto rendimiento, incluyendo productos de PBI (que adquirió de Celanese) y PVDF, pero la marca Zylon® (fibra PBO) es propiedad y fabricada por la empresa japonesa Toyobo.
Avances en Tecnología de Membranas de Alta Temperatura
El desarrollo de tecnologías avanzadas de membranas ofrece una fuerte oportunidad para las fibras de PBI a medida que las industrias buscan mayor eficiencia en la separación química, producción de hidrógeno y sistemas de energía de celdas de combustible. Las empresas buscan crear membranas que mantengan el rendimiento bajo condiciones de alta temperatura y corrosivas, donde el PBI sobresale. La creciente inversión en infraestructura de hidrógeno, captura de carbono y filtración industrial apoya estos avances. La capacidad del PBI para retener la resistencia mecánica a temperaturas elevadas lo convierte en un material preferido para diseños de membranas de próxima generación. Esta tendencia continúa a medida que los objetivos de sostenibilidad impulsan la demanda de materiales duraderos con una vida útil más larga.
Desafíos Clave
Altos Costos de Producción y Disponibilidad Limitada de Materias Primas
Un desafío clave es el alto costo de producción de PBI debido a la síntesis compleja, el procesamiento especializado y el suministro limitado de materias primas. La fabricación requiere una polimerización controlada y un hilado a alta temperatura, lo que aumenta los costos de capital y operativos. Estos gastos a menudo restringen la adopción a aplicaciones de alto valor, ralentizando la comercialización más amplia. Pocos productores operan a gran escala, creando riesgos de concentración de suministro y largos tiempos de entrega. Los nuevos participantes enfrentan altas barreras técnicas, limitando la competencia. Tales restricciones reducen la flexibilidad de precios, dificultando que las industrias con operaciones sensibles al costo adopten soluciones basadas en PBI.
Competencia de Materiales de Alto Rendimiento de Menor Costo
Otro desafío proviene de la fuerte competencia contra alternativas de menor costo como las fibras de aramida, las fibras de poliimida y los materiales avanzados a base de carbono. Muchos de estos sustitutos ofrecen un rendimiento térmico y mecánico aceptable a precios significativamente más bajos, lo que los hace preferidos en aplicaciones de riesgo medio. Las industrias a menudo eligen materiales basados en el equilibrio costo-rendimiento, y la posición premium del PBI limita su adopción fuera de entornos críticos. Las mejoras continuas en materiales FR alternativos intensifican aún más este desafío. Para seguir siendo competitivos, los proveedores de PBI deben mejorar la eficiencia de producción, expandir los beneficios de aplicación y desarrollar soluciones combinadas con mejor rentabilidad.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente el 38% de participación en el Mercado de Fibra de Polibenzimidazol en 2024, impulsada por una fuerte demanda en los sistemas de protección aeroespacial, de defensa y contra incendios. EE. UU. lideró la adopción debido a altos estándares de seguridad, producción avanzada de aeronaves y una mayor adquisición de equipos de bomberos de primera calidad. El crecimiento de la fabricación de semiconductores en la región también apoyó el uso de PBI en componentes de salas limpias y herramientas de procesamiento de alta temperatura. La creciente inversión en filtración a alta temperatura y sistemas de energía de hidrógeno fortaleció la demanda de materiales. El fuerte cumplimiento normativo y una base industrial bien establecida mantuvieron a América del Norte como el mercado regional líder.
Europa
Europa representó casi el 28% de participación en 2024, respaldada por estrictas normas de seguridad industrial, alta actividad de ingeniería automotriz y programas aeroespaciales avanzados. Alemania, Francia y el Reino Unido mostraron una fuerte adopción en ropa protectora, interiores de aeronaves y componentes resistentes a productos químicos. El crecimiento de la región en la investigación de celdas de combustible de hidrógeno y el desarrollo de membranas de alta temperatura impulsó aún más el uso de PBI. Los fuertes requisitos de cumplimiento para equipos resistentes al fuego y la protección de los trabajadores fomentaron la adquisición en instalaciones industriales. La expansión de las operaciones de empaquetado de semiconductores y la modernización aeroespacial ayudaron a Europa a mantener un crecimiento estable del mercado.
Asia-Pacífico
Asia-Pacífico capturó aproximadamente el 26% de participación en 2024 y se mantuvo como el mercado regional de más rápido crecimiento debido a la expansión de la fabricación de electrónica, la fabricación de semiconductores y la producción industrial. China, Japón, Corea del Sur y Taiwán aumentaron el uso de materiales PBI en sistemas de salas limpias, herramientas de procesamiento de plasma y componentes resistentes al calor. Las crecientes inversiones en el desarrollo aeroespacial y la modernización de equipos de bomberos apoyaron una mayor demanda. El creciente capacidad de procesamiento químico también impulsó los requisitos de sellos y membranas de alta temperatura. La fuerte expansión industrial y las actualizaciones tecnológicas ayudaron a Asia-Pacífico a acelerar el consumo de PBI en diversas aplicaciones.
América Latina
América Latina mantuvo cerca del 5% de participación en 2024, con un crecimiento gradual impulsado por la creciente adopción de equipos de seguridad industrial y la adquisición selectiva en el sector aeroespacial. Brasil y México lideraron la región debido a la expansión de las bases manufactureras y a regulaciones más estrictas de seguridad laboral. La demanda aumentó en operaciones de refinería, manejo de productos químicos y zonas industriales de alto riesgo que requieren ropa protectora resistente al fuego. La capacidad limitada de producción doméstica ralentizó una adopción más amplia, pero las importaciones de América del Norte y Europa apoyaron un consumo constante. El creciente interés en sistemas avanzados de filtración y energía añadió un mayor potencial de mercado.
Oriente Medio y África
La región de Oriente Medio y África representó alrededor del 3% de participación en 2024, apoyada principalmente por los sectores de petróleo, gas y procesamiento químico. Países como Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica adoptaron ropa protectora basada en PBI para operaciones de alta temperatura y peligrosas. Las crecientes inversiones en servicios aeroespaciales e infraestructura industrial ofrecieron oportunidades de crecimiento moderado. La capacidad limitada de fabricación local mantuvo alta la dependencia de las importaciones, ralentizando una adopción más amplia. Sin embargo, las actualizaciones continuas en protocolos de seguridad y la modernización industrial ayudaron a mantener una demanda regional constante.
Segmentaciones del Mercado:
Por Producto
- Resina PBI Pura
- Compuestos PBI / Grados Rellenos
- Fibras PBI
- Hojas / Barras / Piezas Moldeadas de PBI
Por Aplicación
- Membranas
- Ropa Protectora
- Juntas y Sellos
- Aislamiento
- Otros
Por Uso Final
- Componentes Aeroespaciales
- Semiconductores / Electrónica
- Ropa Protectora / Equipos de Bomberos
- Piezas Industriales / Mecánicas
- Procesamiento Químico / Energía
- Otras Aplicaciones Especializadas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Fibras de Polibenzimidazol está conformado por actores clave como PBI Performance Products, Inc, Mitsubishi Chemical Advanced Materials AG, Victrex plc, Polymics Ltd, Bally Ribbon Mills, Goodfellow Corporation, Shanghai Songhan Plastics Technology Co., Ltd, Atkins & Pearce, TenCate Protective Fabrics y Swicofil AG. Estas empresas se centran en formulaciones avanzadas de fibras PBI, producción de resinas de alta pureza y expansión del suministro para aplicaciones en aeroespacial, defensa, electrónica y ropa protectora. Muchos fabricantes invierten en mejorar la estabilidad térmica, la resistencia mecánica y la resistencia química para apoyar la próxima generación de equipos de bomberos, componentes semiconductores y sistemas de filtración de alta temperatura. Las asociaciones estratégicas con contratistas aeroespaciales, agencias de defensa y proveedores de seguridad industrial fortalecen la presencia en el mercado. Varios actores también exploran mezclas de PBI para reducir costos y mejorar la comodidad de las telas, permitiendo una adopción más amplia en ropa protectora. La creciente demanda de materiales para salas limpias y membranas de alto rendimiento impulsa a las empresas a mejorar la capacidad de producción y las redes de distribución globales.
Análisis de Jugadores Clave
- PBI Performance Products, Inc
- Mitsubishi Chemical Advanced Materials AG
- Victrex plc
- Polymics Ltd
- Bally Ribbon Mills
- Goodfellow Corporation
- Shanghai Songhan Plastics Technology Co., Ltd
- Atkins & Pearce
- TenCate Protective Fabrics
- Swicofil AG
Desarrollos Recientes
- En mayo de 2025, los resultados interinos de Victrex plc (H1 2025, publicados en mayo de 2025) enfatizan el progreso en sus programas de Composites Aeroespaciales / polímeros de alto rendimiento (por ejemplo, calificación de grado LMPAEK con OEMs y progreso del "mega-programa" que apunta a los mercados aeroespacial y de trauma). Aunque Victrex es más conocido por PAEK/PEEK en lugar de PBI, estas declaraciones muestran un continuo impulso en I+D/comercial hacia aplicaciones de polímeros aeroespaciales de alta temperatura, contexto relevante para la demanda de PBI incluso si no es un anuncio directo de fibra PBI de Victrex.
- En abril de 2025, PBI Performance Products, Inc. PBI sigue siendo el productor dedicado de fibra PBI en el mundo y continúa comercializando su familia Celazole®/PBI para aplicaciones de temperaturas extremas y protección (páginas de productos de la empresa e información "sobre"). No pude encontrar un comunicado de prensa reciente de abril de 2025 sobre un cambio de propiedad o una nueva planta en el sitio de PBI; la propiedad histórica por InterTech data de 2005.
- En julio de 2024, TenCate Protective Fabrics lanzó la capa exterior ultra ligera resistente al fuego PBI® Peak5® en asociación con PBI Performance Products, dirigida a equipos de lucha contra incendios estructurales y fortaleciendo la posición de TenCate en telas protectoras de alta gama basadas en PBI.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de fibras de ultra alta temperatura aumentará a medida que los programas aeroespaciales y de defensa se expandan.
- La adopción de equipos avanzados de protección para bomberos e industriales se fortalecerá debido a normas de seguridad más estrictas.
- El crecimiento de la fabricación de semiconductores incrementará la necesidad de componentes PBI de baja emisión de gases y estables al calor.
- Los sistemas de pilas de combustible e hidrógeno crearán nuevas oportunidades para membranas y unidades de filtración de PBI.
- Los fabricantes invertirán en procesos rentables para reducir la complejidad de producción y mejorar la escalabilidad.
- Las telas mezcladas de PBI ganarán terreno para equilibrar el rendimiento, la comodidad y la asequibilidad en prendas de protección.
- El crecimiento en la infraestructura de salas limpias impulsará un mayor consumo de materiales PBI resistentes a la contaminación.
- Los sectores de procesamiento químico y energía expandirán el uso de sellos, juntas y aislamiento de PBI en condiciones adversas.
- Los mercados emergentes adoptarán el PBI más ampliamente a medida que mejoren las regulaciones de seguridad y la modernización industrial.
- La innovación en materiales mejorará la resistencia mecánica y la resistencia térmica, apoyando aplicaciones de alto rendimiento más amplias.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de fibras de polibenzimidazol y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de fibra de polibenzimidazol entre 2024 y 2032?
¿Qué segmento del mercado de fibra de polibenzimidazol tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de fibra de polibenzimidazol?
¿Quiénes son las empresas líderes en el mercado de fibras de polibenzimidazol?
¿Qué región comandó la mayor parte del mercado de fibra de polibenzimidazol?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fibra de Polibenzimidazol Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fibra de Polibenzimidazol Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1478.5 million → 2032: USD 2756.94 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fibra de Polibenzimidazol Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fibra de Polibenzimidazol Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fibra de Polibenzimidazol Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fibra de Polibenzimidazol Market Drivers
- 3.3 Mercado de Fibra de Polibenzimidazol Market Restraints & Challenges
- 3.4 Mercado de Fibra de Polibenzimidazol Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fibra de Polibenzimidazol Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fibra de Polibenzimidazol Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fibra de Polibenzimidazol category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fibra de Polibenzimidazol Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fibra de Polibenzimidazol Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fibra de Polibenzimidazol market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fibra de Polibenzimidazol Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fibra de Polibenzimidazol Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fibra de Polibenzimidazol Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fibra de Polibenzimidazol (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fibra de Polibenzimidazol Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fibra de Polibenzimidazol Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fibra de Polibenzimidazol Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fibra de Polibenzimidazol Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fibra de Polibenzimidazol Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fibra de Polibenzimidazol Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fibra de Polibenzimidazol Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fibra de Polibenzimidazol Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fibra de Polibenzimidazol Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
