
Visión General del Mercado:
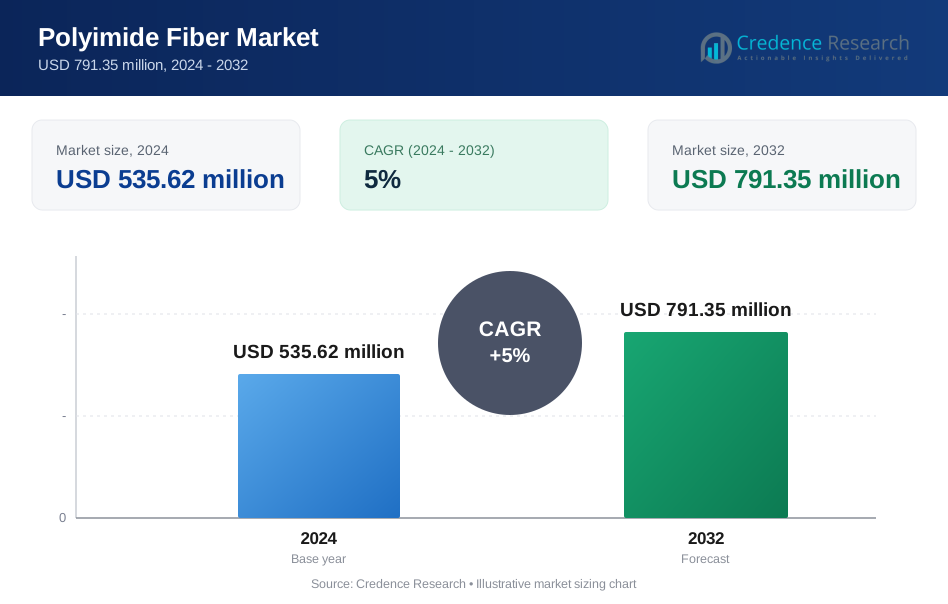
El tamaño del mercado de fibra de poliimida se valoró en USD 535.62 millones en 2024 y se anticipa que alcanzará los USD 791.35 millones para 2032, con un CAGR del 5% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fibra de Poliimida 2024 | USD 535.62 Millones |
| Mercado de Fibra de Poliimida, CAGR | 5% |
| Tamaño del Mercado de Fibra de Poliimida 2032 | USD 791.35 Millones |
Los principales impulsores del mercado refuerzan la trayectoria ascendente de la industria. La rápida industrialización, la creciente demanda de materiales avanzados resistentes al calor y el uso expandido de ropa protectora en los sectores aeroespacial, automotriz y electrónico impulsan un consumo constante. Gana impulso adicional por el aumento de inversiones en soluciones energéticamente eficientes y la creciente necesidad de fibras ligeras y de alta resistencia en entornos de fabricación. La innovación continua en la ingeniería de fibras apoya además su penetración en aplicaciones técnicamente exigentes.
El análisis regional destaca un fuerte crecimiento en Asia-Pacífico, impulsado por la rápida expansión manufacturera, el aumento de las capacidades de producción y la alta demanda de los sectores electrónicos e industriales. América del Norte mantiene una participación significativa debido a las industrias aeroespaciales y de defensa establecidas, mientras que Europa se beneficia de estrictas normas de seguridad y la creciente adopción de materiales protectores avanzados. Las economías emergentes en América Latina y el Medio Oriente también muestran un potencial creciente a medida que se fortalece la infraestructura industrial.
Perspectivas del Mercado:
- El mercado de fibras de poliimida crece de USD 535.62 millones en 2024 a USD 791.35 millones para 2032, impulsado por un CAGR constante del 5% respaldado por la creciente demanda de materiales resistentes a altas temperaturas en aplicaciones industriales.
- El aumento de la industrialización fortalece la adopción de fibras de poliimida debido a su rendimiento térmico estable, alta durabilidad y adecuación para entornos aeroespaciales, automotrices y de alta exigencia.
- El uso creciente en ropa de protección avanzada impulsa el impulso del mercado, respaldado por una fuerte demanda de materiales ignífugos, ligeros y no tóxicos que mejoran los estándares de seguridad laboral.
- La creciente dependencia de las fibras de poliimida en sistemas electrónicos y eléctricos acelera la demanda, impulsada por la necesidad de una resistencia dieléctrica superior, aislamiento térmico y resistencia química en arquitecturas de dispositivos compactos.
- Las industrias automotriz y aeroespacial refuerzan el crecimiento a largo plazo integrando fibras ligeras y de alta resistencia para mejorar la eficiencia del combustible, la estabilidad estructural y el cumplimiento de estrictas regulaciones de emisiones.
- Los altos costos de producción y el procesamiento complejo siguen siendo restricciones clave, ya que los fabricantes requieren equipos avanzados, mano de obra calificada y condiciones de fabricación controladas para garantizar una calidad de fibra consistente.
- Asia Pacífico lidera con un 54% de participación de mercado respaldada por una alta capacidad de fabricación, mientras que América del Norte y Europa mantienen una fuerte demanda a través de aplicaciones industriales impulsadas por la defensa, la industria aeroespacial y las regulaciones.
 Impulsores del Mercado:
Creciente Demanda de Materiales Resistentes a Altas Temperaturas
El mercado de fibras de poliimida crece debido al uso expandido en entornos que requieren resistencia térmica confiable. Ofrece un rendimiento estable bajo temperaturas extremas, lo que refuerza su valor en los sectores aeroespacial, automotriz e industrial. Los fabricantes lo utilizan para mejorar los estándares de seguridad en equipos expuestos a estrés térmico continuo. La preferencia por materiales con una vida útil prolongada refuerza la adopción constante en múltiples aplicaciones.
- Por ejemplo, la fibra de poliimida de alto rendimiento típicamente proporciona usabilidad a largo plazo a temperaturas de hasta 260°C o 300°C, y algunas versiones especializadas pueden soportar exposiciones a corto plazo a temperaturas de hasta 500°C o incluso 700°C en aplicaciones exigentes como aeroespacial, sistemas de aislamiento de alto voltaje y ropa de protección.
Creciente Uso en Ropa de Protección Avanzada y Equipos de Seguridad Industrial
La fuerte demanda de ropa de protección de alto rendimiento apoya el impulso del mercado. El mercado de fibras de poliimida se beneficia de sus propiedades ignífugas, ligeras y no tóxicas, que elevan la seguridad de los trabajadores en plantas químicas, unidades de procesamiento de metales y operaciones de extinción de incendios. Ayuda a los fabricantes a diseñar prendas que cumplan con estrictos requisitos regulatorios. La creciente conciencia sobre la seguridad laboral impulsa una integración más amplia de estas fibras en líneas de productos de protección.
- Por ejemplo, las fibras de poliimida resisten la ignición hasta un flujo de calor de 50 kW/m² sin producir gases inflamables, permitiendo un rendimiento confiable en entornos industriales de alto riesgo.
Creciente Adopción en Aplicaciones Electrónicas y Eléctricas
El aumento de la complejidad en los dispositivos electrónicos impulsa la necesidad de materiales de aislamiento que aseguren la fiabilidad. El mercado de fibras de poliamida apoya esta demanda a través de su excelente resistencia dieléctrica, baja conductividad térmica y resistencia química. Mejora el rendimiento de cables, componentes de circuitos y sistemas de aislamiento de alta temperatura. El impulso por dispositivos electrónicos compactos y duraderos fortalece las oportunidades a largo plazo.
Innovación en Materiales Ligeros para Aplicaciones Automotrices y Aeroespaciales
Las industrias automotriz y aeroespacial buscan materiales ligeros y de alta resistencia para mejorar la eficiencia de combustible y el rendimiento estructural. El mercado de fibras de poliamida gana impulso al ofrecer una relación favorable de resistencia-peso y una estabilidad térmica superior. Permite a los fabricantes cumplir con estrictas normas de emisiones mientras mantienen estándares de durabilidad. Las crecientes inversiones en compuestos avanzados apoyan un uso más amplio de las fibras de poliamida en componentes de próxima generación.
Tendencias del Mercado:
Avance en Aplicaciones de Materiales de Alto Rendimiento
El mercado de fibras de poliamida se expande con una rápida innovación en industrias que dependen de materiales resistentes a altas temperaturas y llamas. Gana impulso en los segmentos aeroespacial, automotriz e industrial pesado debido al creciente enfoque en la seguridad y eficiencia operativa. Los fabricantes aumentan la capacidad de producción para satisfacer la creciente necesidad de fibras duraderas que soporten el estrés mecánico y la exposición química. La tendencia hacia componentes ligeros en el transporte fortalece la demanda de soluciones basadas en poliamida. Las empresas invierten en tecnologías de procesamiento avanzadas para mejorar la resistencia, flexibilidad y tolerancia al calor de las fibras. La diversificación de productos acelera la penetración en el mercado en nuevas áreas de aplicación, incluyendo sistemas de filtración, aislamiento térmico y equipo de protección industrial.
- Por ejemplo, Teijin desarrolló fibras de poliamida avanzadas con estabilidad térmica desde -200°C hasta más de 300°C, permitiendo su uso en entornos aeroespaciales extremos.
Cambio Hacia la Fabricación Sostenible y Eficiente en Energía
La sostenibilidad continúa moldeando los patrones de crecimiento dentro del mercado de fibras de poliamida, respaldada por políticas globales más estrictas que abordan el uso de energía y las emisiones. Se alinea con las preferencias de la industria por materiales que ofrecen una larga vida útil y un impacto ambiental mínimo durante la operación. Los fabricantes exploran métodos de producción eco-eficientes que reducen la generación de residuos y optimizan la utilización de recursos. La demanda de fibras de bajo mantenimiento y alta durabilidad refuerza su atractivo en aplicaciones de ciclo largo como la electrónica, equipos industriales y sistemas aeroespaciales. Las empresas introducen formulaciones avanzadas que mejoran el rendimiento térmico y eléctrico mientras reducen los costos operativos generales. La transición hacia sistemas industriales conscientes de la energía fortalece la adopción de fibras de poliamida en mercados emergentes y establecidos.
- Por ejemplo, SRI International desarrolló una fibra PBO (nombre de marca Zylon®) con estabilidad térmica continua de hasta 300°C - 350°C, que se utiliza en componentes aeroespaciales
Análisis de Desafíos del Mercado:
Altos Costos de Producción y Procesos de Fabricación Complejos
El mercado de fibras de poliamida enfrenta desafíos persistentes vinculados a los altos costos de producción y los complejos requisitos de fabricación. Exige equipos especializados, condiciones de procesamiento controladas y formulaciones químicas avanzadas, lo que aumenta el gasto de capital para los productores. La disponibilidad limitada de mano de obra calificada y experiencia técnica restringe aún más la adopción a gran escala. Los fabricantes encuentran dificultades para mantener una calidad constante debido a la sensibilidad de la fibra a la temperatura y las variaciones del proceso. Estas limitaciones reducen la participación de pequeñas y medianas empresas y ralentizan la expansión de la capacidad en regiones emergentes. La carga financiera reduce la competitividad de costos en comparación con otras fibras de alto rendimiento.
Competencia Intensa de Materiales Sustitutos y Fragmentación del Mercado
El mercado de fibras de poliamida enfrenta competencia de fibras de aramida, fibras de carbono y otros materiales avanzados que ofrecen un rendimiento sólido a menor costo en ciertas aplicaciones. Lucha por diferenciarse en segmentos donde existen propiedades térmicas o mecánicas comparables en sustitutos. La fragmentación del mercado crea presión sobre las estrategias de precios, particularmente en los segmentos de ropa industrial y de protección. Los fabricantes enfrentan obstáculos para construir lealtad a largo plazo con los clientes debido a la evaluación frecuente de materiales alternativos por parte de los usuarios finales. Las variaciones regulatorias entre regiones añaden complejidad a los procesos de aprobación y certificación de productos. Estos problemas colectivamente restringen la rápida penetración en el mercado en industrias sensibles a los costos.
Oportunidades de Mercado:
Expansión en Industrias Aeroespaciales, Electrónicas y de Alta Temperatura
El mercado de fibras de poliamida tiene fuertes oportunidades en sectores que requieren materiales duraderos, resistentes al calor y ligeros. Se beneficia de la creciente demanda de compuestos avanzados utilizados en componentes de aeronaves, aislamiento electrónico y sistemas de filtración industrial. Los fabricantes obtienen nuevas perspectivas a través del desarrollo de fibras con mayor resistencia a la tracción y mejor resistencia térmica. El cambio hacia la miniaturización de la electrónica crea oportunidades para soluciones de aislamiento de alto rendimiento. El aumento de la inversión en programas de exploración espacial refuerza la necesidad de materiales capaces de sobrevivir a condiciones atmosféricas extremas. Estos factores apoyan un potencial de crecimiento constante a largo plazo en industrias de alta tecnología.
Creciente Adopción en Ropa de Protección y Aplicaciones Eficientes en Energía
El mercado de fibras de poliamida avanza con el creciente interés en ropa de protección resistente al fuego y a productos químicos. Permite a los fabricantes introducir prendas ligeras que cumplen con estrictos estándares de seguridad en el procesamiento de metales, plantas químicas y servicios de bomberos. El énfasis creciente en la seguridad laboral abre nuevas vías para la integración de fibras en equipos industriales. El movimiento hacia sistemas energéticamente eficientes aumenta la demanda de materiales con propiedades superiores de aislamiento térmico. Los fabricantes exploran oportunidades en equipos de energía renovable donde la durabilidad y la estabilidad térmica siguen siendo críticas. Estas tendencias destacan un amplio alcance para el desarrollo de productos y la diversificación del mercado.
Análisis de Segmentación del Mercado:
Por Tipo
Las fibras de meta-poliimida lideran la demanda debido a su fuerte estabilidad térmica, confiable resistencia a las llamas y producción rentable adecuada para la filtración industrial, ropa protectora y aislamiento de electrónica. Las fibras de para-poliimida siguen con mayor resistencia a la tracción y superior estabilidad dimensional que apoyan aplicaciones avanzadas en aeroespacial y automotriz. El mercado de fibra de poliimida se beneficia de ambas categorías, respaldado por mejoras continuas en la química de polímeros y la optimización del rendimiento. Cumple con estrictos requisitos de seguridad y durabilidad en entornos de alta temperatura. La adopción más amplia depende de la consistencia del material, la certificación y la compatibilidad con los estándares de fabricación en evolución.
- Por ejemplo, la fibra meta-aramida Nomex® de DuPont exhibe una tenacidad de rotura de 5.0 g/d y un módulo de tracción de 125 g/d, confirmando su rendimiento mecánico confiable bajo condiciones de estrés térmico.
Por Aplicación
La ropa protectora representa un segmento de aplicación importante, impulsado por estrictas regulaciones de seguridad laboral en plantas químicas, unidades de procesamiento de metales y operaciones de extinción de incendios. Las aplicaciones aeroespaciales y automotrices tienen una fuerte tracción debido al aumento de la integración de materiales ligeros y resistentes al calor. El uso en electricidad y electrónica crece de manera constante porque las fibras de poliimida ofrecen alta resistencia dieléctrica y aislamiento estable bajo estrés térmico. La filtración industrial gana un uso más amplio en entornos operativos hostiles que demandan una larga vida útil e integridad mecánica. Cada segmento de aplicación mejora la visibilidad del mercado en sectores de alto rendimiento.
- Por ejemplo, la tela protectora Nomex de DuPont ofrece excepcional resistencia térmica y durabilidad, soportando temperaturas de hasta 370°C mientras mantiene la resistencia mecánica, utilizada extensamente en equipos de extinción de incendios.
Por Industria de Usuario Final
Aeroespacial y defensa dominan la demanda a través de requisitos continuos de estabilidad térmica, rendimiento estructural y confiabilidad del material. Los fabricantes de automóviles aumentan el uso para cumplir con las normas de emisiones y mejorar la eficiencia del combustible a través de la ingeniería ligera. Las industrias de electrónica y electricidad dependen de las fibras de poliimida para un aislamiento seguro en dispositivos compactos y de alta potencia. La fabricación industrial integra el material en sistemas de filtración, productos de aislamiento y componentes resistentes al calor. Cada grupo de usuarios finales da forma a los patrones de adopción a largo plazo al priorizar el rendimiento, el cumplimiento y la eficiencia operativa.
Segmentaciones:
Por Tipo
- Fibra de Meta-Poliimida
- Fibra de Para-Poliimida
Por Aplicación
- Ropa Protectora
- Componentes Aeroespaciales
- Componentes Automotrices
- Eléctrica & Electrónica
- Filtración Industrial
- Equipo de Extinción de Incendios
- Materiales de Aislamiento
Por Industria de Usuario Final
- Aeroespacial & Defensa
- Automotriz
- Electrónica & Eléctrica
- Fabricación Industrial
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Rendimiento regional de Asia Pacífico — centro de fabricación de alto volumen
Asia Pacífico representa el 54% de los ingresos del mercado en 2024. China y Japón lideran el consumo gracias a sólidos ecosistemas de electrónica, empaquetado de semiconductores y aeroespacial. El mercado de fibras de poliamida gana impulso constante en esta región porque las redes de producción integradas apoyan la disponibilidad de materiales y la eficiencia de costos. Se beneficia de un gasto de capital sostenido en fábricas de semiconductores y líneas de pantallas avanzadas que requieren soluciones de fibra resistente al calor. Las empresas fortalecen su competitividad ampliando la capacidad y asegurando asociaciones de suministro a largo plazo. Los gobiernos apoyan la modernización industrial que mejora la adopción en aplicaciones de alto rendimiento.
Perspectiva regional de América del Norte — demanda impulsada por tecnología y defensa
América del Norte representa el 35% de los ingresos del mercado en 2024. EE.UU. impulsa el crecimiento a través de la industria aeroespacial, defensa, filtración industrial y electrónica avanzada que dependen de materiales de alta temperatura. Se basa en grados de fibra certificados que cumplen con estrictas especificaciones de aviación y militares, reforzando la posición de mercado premium de la región. Los fabricantes mantienen un fuerte enfoque en la validación de productos, pruebas de fiabilidad y trazabilidad de materiales. La expansión del mercado está estrechamente vinculada con los ciclos de gasto en defensa, programas satelitales y planes de producción de aviones comerciales. Los proveedores regionales continúan invirtiendo en I+D para mejorar el rendimiento de las fibras en entornos de temperaturas extremas.
Dinámica regional de Europa — cumplimiento normativo y aplicaciones especializadas
Europa representa el 25% de los ingresos del mercado en 2024. Alemania, Francia y el Reino Unido apoyan una demanda estable a través de la electrificación automotriz, filtración industrial y aplicaciones de aislamiento de alto valor. Se beneficia de actualizaciones tecnológicas que mejoran la durabilidad del material, la eficiencia y el cumplimiento normativo. Las empresas priorizan la sostenibilidad, las aprobaciones de OEM a largo plazo y el desarrollo de materiales enfocados en el ciclo de vida. El impulso de crecimiento se construye a través de estándares de rendimiento más estrictos en sistemas industriales y un uso ampliado en líneas de fabricación energéticamente eficientes. Los fabricantes regionales fortalecen la fiabilidad del suministro a través de asociaciones colaborativas con OEM automotrices e industriales.
Análisis de Jugadores Clave:
- DuPont
- Kolon Industries
- Teijin Ltd.
- Evonik Industries
- Ube Industries
- Mitsui Chemicals
- Toray Industries
- Solvay
- Kaneka Corporation
- Saint-Gobain
- Ensinger
- Jiangsu Shino New Materials Technology Co. Ltd.
Análisis Competitivo:
El Mercado de Fibra de Poliamida presenta un panorama competitivo conformado por empresas químicas globales, fabricantes de fibras especializadas y productores de materiales integrados. Los principales actores fortalecen su presencia en el mercado mediante la expansión de capacidad, optimización de procesos y desarrollo de grados avanzados de fibra de alta temperatura. Gana impulso estratégico de empresas que se enfocan en certificaciones aeroespaciales y automotrices, que crean fuertes barreras de entrada para nuevos competidores. Las empresas invierten en I&D para mejorar la resistencia a la tracción, la resistencia térmica y la durabilidad a largo plazo para asegurar contratos en aplicaciones de alto rendimiento. Las asociaciones con los sectores de electrónica, filtración industrial y defensa apoyan la demanda constante y refuerzan la credibilidad del proveedor. La competencia de precios sigue siendo visible en segmentos sensibles al costo, mientras que las fibras de grado premium comandan márgenes fuertes en los mercados aeroespacial y de ropa protectora. Las empresas buscan diferenciarse a través de la consistencia de calidad, el cumplimiento normativo y cadenas de suministro fiables, permitiendo una ventaja competitiva sostenida en los mercados globales.
Desarrollos Recientes:
- En octubre de 2025, DuPont se preparó para su escisión de Electrónica, enfocando la empresa restante en los mercados de salud, agua, construcción, industriales, aeroespacial, impresión, embalaje y automotriz.
- En noviembre de 2025, DuPont inició la construcción de una nueva planta de fabricación de lubricantes MOLYKOTE en China.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Industria Final y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado de fibras de poliimida se expandirá de manera constante debido a la creciente demanda de materiales resistentes a altas temperaturas en aplicaciones aeroespaciales, automotrices y electrónicas.
- La ropa de protección avanzada y el equipo de seguridad industrial impulsarán la adopción en plantas químicas, unidades de procesamiento de metales y operaciones de extinción de incendios.
- La innovación continua en ingeniería de fibras mejorará la resistencia a la tracción, la estabilidad térmica y la resistencia química, permitiendo la entrada en aplicaciones técnicamente exigentes.
- Las soluciones de fibra ligeras y de alta resistencia apoyarán a los sectores automotriz y aeroespacial en la mejora de la eficiencia del combustible y el rendimiento estructural.
- Las industrias electrónicas y eléctricas dependerán cada vez más de las fibras de poliimida para el aislamiento, la gestión del calor y la durabilidad en arquitecturas de dispositivos compactos.
- Los fabricantes invertirán en tecnologías de procesamiento avanzadas para mantener la consistencia del producto y expandir las capacidades de producción.
- Las asociaciones estratégicas con OEMs aeroespaciales, de defensa e industriales fortalecerán la penetración en el mercado y la fiabilidad del suministro a largo plazo.
- El cumplimiento normativo y las iniciativas de sostenibilidad influirán en el desarrollo y la adopción de productos en los mercados globales.
- Las economías emergentes en Asia-Pacífico, América Latina y el Medio Oriente ofrecerán oportunidades de crecimiento a través de la expansión de la infraestructura industrial.
- El enfoque en I&D y aplicaciones de fibra de próxima generación impulsará la innovación, permitiendo que las fibras de poliimida cumplan con los requisitos de rendimiento y seguridad en evolución.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de fibra de poliamida y cómo se espera que crezca?
¿Cuál es la tasa de crecimiento proyectada del mercado de fibra de poliamida durante el período de pronóstico?
¿Qué segmentos contribuyen de manera más significativa al mercado de fibras de poliamida?
¿Cuáles son los principales impulsores que alimentan el mercado de fibras de poliamida?
¿Quiénes son los principales actores en el mercado de fibras de poliamida?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fibra de Poliamida Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fibra de Poliamida Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 535.62 million → 2032: USD 791.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fibra de Poliamida Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fibra de Poliamida Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fibra de Poliamida Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fibra de Poliamida Market Drivers
- 3.3 Mercado de Fibra de Poliamida Market Restraints & Challenges
- 3.4 Mercado de Fibra de Poliamida Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fibra de Poliamida Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fibra de Poliamida Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fibra de Poliamida category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fibra de Poliamida Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fibra de Poliamida Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fibra de Poliamida market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fibra de Poliamida Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fibra de Poliamida Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fibra de Poliamida Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fibra de Poliamida (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fibra de Poliamida Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fibra de Poliamida Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fibra de Poliamida Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fibra de Poliamida Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fibra de Poliamida Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fibra de Poliamida Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fibra de Poliamida Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fibra de Poliamida Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fibra de Poliamida Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
