
Resumen del Mercado de Fertilizantes para Acuicultura:
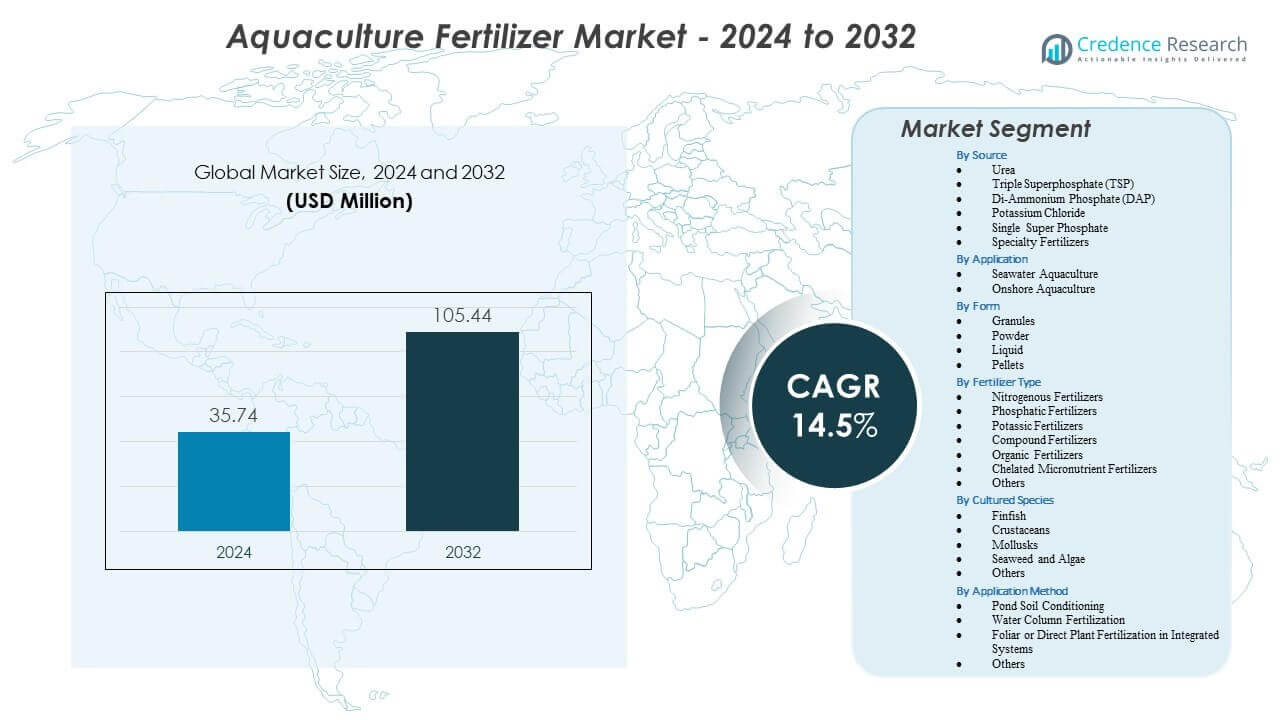
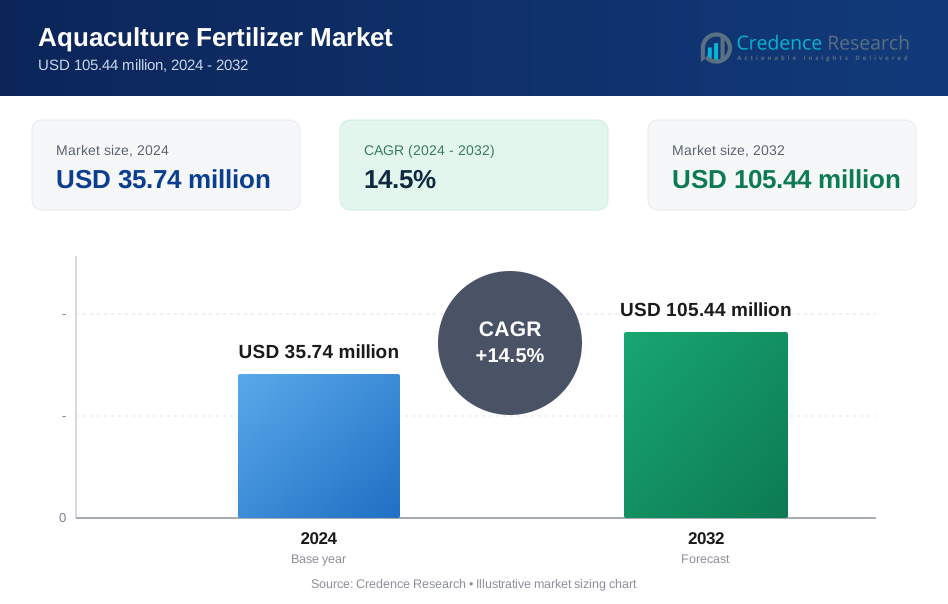
Se proyecta que el mercado de fertilizantes para acuicultura crecerá de USD 35.74 millones en 2024 a un estimado de USD 105.44 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 14.5% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fertilizantes para Acuicultura 2024 | USD 35.74 millones |
| Mercado de Fertilizantes para Acuicultura, CAGR | 14.5% |
| Tamaño del Mercado de Fertilizantes para Acuicultura 2032 | USD 105.44 millones |
Los fuertes impulsores del mercado provienen de la creciente necesidad de programas de nutrientes controlados que mejoren la productividad y las tasas de supervivencia en estanques de peces y camarones. Los agricultores adoptan mezclas de nutrientes solubles en agua para apoyar el crecimiento estable de algas, reducir la dependencia de alimentos y mantener condiciones adecuadas en los estanques a lo largo de los ciclos de crecimiento. Una mayor conciencia sobre la gestión científica del agua alienta a las granjas a monitorear la disponibilidad de nutrientes con mayor precisión, creando una demanda constante de formulaciones estandarizadas. Los gobiernos también amplían los programas de capacitación y asesoramiento enfocados en mejorar la fertilidad de los estanques, lo que fomenta una mejor programación de nutrientes y resultados más predecibles. Estas dinámicas combinadas fortalecen la expansión del mercado a largo plazo.
Regionalmente, Asia Pacífico lidera el mercado debido a su base dominante de producción acuícola y extensa red de granjas de agua dulce y marina en los principales países productores. América del Norte y Europa muestran un crecimiento constante respaldado por prácticas agrícolas modernas y un creciente interés en sistemas controlados en tierra. América Latina emerge como una región de rápido desarrollo impulsada por la expansión de la producción de camarones y tilapia, mientras que partes de África ganan tracción a través de inversiones en capacidad acuícola local. Cada región avanza a un ritmo diferente dependiendo de la intensidad de la agricultura, las prácticas de nutrientes y los esfuerzos de modernización de la industria.
Perspectivas del Mercado de Fertilizantes para Acuicultura:
- Se proyecta que el mercado de fertilizantes para acuicultura crecerá de USD 35.74 millones en 2024 a USD 105.44 millones para 2032, reflejando un CAGR del 14.5% impulsado por las crecientes necesidades de gestión de nutrientes en la acuicultura.
- Los fuertes impulsores del mercado incluyen una adopción más amplia de programas de nutrientes controlados que mejoran el crecimiento del fitoplancton, reducen la dependencia de los piensos y estabilizan las condiciones de los estanques en sistemas de cultivo de alta densidad.
- Las limitaciones del mercado involucran la capacidad técnica limitada entre los pequeños agricultores, la aplicación desigual de nutrientes y la vulnerabilidad a las fluctuaciones de la calidad del agua que reducen la efectividad de los fertilizantes.
- Asia Pacífico domina debido a su extensa base de acuicultura y prácticas de nutrientes estructuradas, mientras que América Latina y África muestran un rápido crecimiento vinculado a la expansión de granjas de camarones y peces de aleta.
- Los modelos de producción cambiantes, la mejora en la capacitación en gestión del agua y la creciente demanda de ciclos biológicos estables continúan dando forma a la demanda del mercado regional en todo el mundo.
Impulsores del Mercado de Fertilizantes para Acuicultura
Creciente Necesidad de Insumos Nutricionales Controlados en Sistemas de Acuicultura en Expansión
El mercado de fertilizantes para acuicultura se beneficia del rápido cambio hacia la gestión controlada de nutrientes en estanques. Los agricultores adoptan fertilizantes especializados para fortalecer el crecimiento del fitoplancton y mejorar los ciclos de alimentación natural. Esta tendencia apoya una mayor densidad de población sin dañar la calidad del agua. La demanda crece en estanques intensivos que requieren perfiles de nutrientes estables. Muchos productores invierten en productos que estabilizan los niveles de pH y oxígeno durante los ciclos de producción. Los gobiernos apoyan programas de capacitación que destacan el valor de la aplicación equilibrada de nutrientes. El mercado gana tracción en regiones donde la producción de peces y camarones aumenta cada año. Ayuda a muchas granjas a reducir la dependencia de los piensos y fortalecer la eficiencia de los cultivos.
- Por ejemplo, Yara International documenta su nitrato de calcio YaraLiva® con 15.5% de nitrógeno y 26.3% de calcio, que estabiliza la alcalinidad y mejora el amortiguamiento del agua en sistemas de estanques intensivos.
Mayor Enfoque en la Optimización del Rendimiento a Través de Prácticas Científicas de Gestión del Agua
Una mayor conciencia de los métodos modernos de gestión de estanques impulsa un uso más amplio de insumos nutricionales específicos. El mercado de fertilizantes para acuicultura se beneficia de que los agricultores elijan productos que mejoran los patrones de crecimiento de algas y reducen las condiciones inestables de los estanques. Muchos productores integran pruebas científicas para ajustar los horarios de nutrientes con mayor precisión. Ayuda a las granjas a crear ciclos de cosecha predecibles con menor mortalidad. Los fabricantes introducen mezclas que apoyan la productividad primaria en varios tipos de agua. Un mejor acceso a servicios de asesoramiento ayuda a las granjas más pequeñas a adoptar programas de nutrientes estructurados. Los agricultores también se esfuerzan por reducir la variabilidad entre lotes mejorando la disponibilidad de alimentos naturales. Este cambio apoya una producción anual más consistente.
Expansión de Operaciones Comerciales de Cultivo de Camarones y Peces de Aleta en Todo el Mundo
El aumento de la demanda de camarones y peces de aleta fortalece el interés en soluciones de mejora de nutrientes. El mercado de fertilizantes para acuicultura gana escala a medida que los productores expanden la superficie de las granjas e intensifican los sistemas de producción. Muchas operaciones adoptan fertilizantes que aumentan los niveles de plancton y mantienen una claridad constante del agua. Esto apoya un desarrollo juvenil saludable y ciclos de crecimiento más rápidos. Los gobiernos promueven la expansión de la acuicultura a través de esquemas de subsidios y proyectos de modernización de granjas. Las granjas más grandes adoptan herramientas de dosificación precisa de nutrientes para mejorar la productividad. Nuevos inversores también fomentan prácticas estandarizadas en grupos regionales. Estas acciones aceleran la adopción de insumos de nutrientes equilibrados.
- Por ejemplo, los datos de calidad del agua de YSI confirman que las sondas multiparamétricas EXO2 detectan nitratos, clorofila-a y turbidez con alta precisión, permitiendo a las granjas ajustar la dosificación de fertilizantes antes de que la productividad disminuya.
Creciente Movimiento Hacia la Eficiencia de Insumos y Menor Dependencia del Costo de Alimentación
Los productores buscan fertilizantes que mejoren la cadena alimentaria natural dentro de los estanques. El mercado de fertilizantes para acuicultura se beneficia de que las granjas reduzcan los presupuestos de alimentación al fortalecer la nutrición basada en plancton. Muchos operadores exploran mezclas de micronutrientes que mantienen los niveles de algas por períodos más prolongados. Esto ayuda a las granjas a limitar el desperdicio y reducir los gastos totales de producción. Una mejor eficiencia de nutrientes apoya condiciones más limpias en los estanques durante las fases de crecimiento máximo. Los gobiernos promueven prácticas que reducen la carga química mientras mantienen alta la productividad. Los agricultores reconocen el valor de los insumos que mejoran los ciclos biológicos. Esta tendencia fortalece la demanda a largo plazo de fertilizantes en múltiples especies.
Tendencias del Mercado de Fertilizantes para Acuicultura
Adopción de Herramientas de Gestión de Nutrientes de Precisión en Unidades Modernas de Acuicultura
Los productores se inclinan hacia herramientas digitales que apoyan la entrega dirigida de nutrientes. El mercado de fertilizantes para acuicultura crece gracias al uso más amplio de sensores que rastrean el oxígeno disuelto, la turbidez y los cambios de nutrientes. Muchas granjas aplican fertilizantes solo cuando los datos indican una caída en los niveles productivos de plancton. Esto construye un vínculo estructurado entre las condiciones del estanque y las decisiones sobre nutrientes. Los paneles de control basados en la nube ayudan a los operadores a estandarizar los horarios de nutrientes. La adopción de mezcladores automáticos reduce la dosificación desigual. El creciente interés en configuraciones de granjas inteligentes acelera la demanda de formulaciones compatibles. Esta tendencia mejora el control operativo en tamaños de estanques variados.
- Por ejemplo, HydroMet Cloud de OTT Hydromet permite que los paneles de control automaticen la programación de nutrientes basándose en datos de pH, temperatura y clorofila-a, actualizando cada 15 minutos.
Preferencia Creciente por Formulaciones de Fertilizantes Ecológicas y Biológicamente Derivadas
Los productores se inclinan hacia insumos más verdes que apoyan ambientes sostenibles en los estanques. El mercado de fertilizantes para acuicultura refleja la demanda de mezclas de nutrientes de base biológica con menor estrés ambiental. Muchas granjas eligen formulaciones suaves que fomentan poblaciones saludables de algas. Esto fortalece la calidad del suelo y del agua a largo plazo en los estanques de cultivo. Los fabricantes diseñan productos que apoyan la liberación equilibrada de nutrientes. Los agricultores exploran insumos orgánicos que se alinean con programas de certificación ecológica. La demanda aumenta en regiones que promueven prácticas de acuicultura limpia. Esta tendencia destaca el cambio hacia la resiliencia ambiental a largo plazo.
- Por ejemplo, OCP Group documenta su producto de fosfato de roca blanda con una disponibilidad de 10–12% de P₂O₅ y bajo contenido de cadmio (<7 ppm), apoyando la fertilización de estanques de manera ecológica.
Integración de Sistemas de Monitoreo de Calidad del Agua con Estrategias de Aplicación de Nutrientes
Los operadores de acuicultura combinan equipos de monitoreo con rutinas de fertilización para mejorar la consistencia. El mercado de fertilizantes para acuicultura se beneficia de sistemas que alertan a los agricultores antes de que la disminución de nutrientes afecte el crecimiento del stock. Muchas granjas utilizan unidades de monitoreo remoto para realizar ajustes oportunos. Esto apoya una mejor alineación entre el tipo de fertilizante y la condición del estanque. Los productores reducen el uso excesivo aplicando nutrientes con más precisión. La adopción de alarmas digitales y herramientas de calibración se expande en los grupos comerciales. Los fabricantes crean formulaciones que se combinan bien con unidades de entrega automatizadas. Esta tendencia apoya una mejor estabilidad de producción.
Innovación de Productos Impulsada por Requisitos Nutricionales Específicos de Especies
Los fabricantes lanzan fertilizantes diseñados para especies particulares de peces y camarones. El mercado de fertilizantes para acuicultura avanza a medida que los productores demandan insumos adaptados a la ecología local. Muchas mezclas apoyan ciclos de alimentación únicos y patrones de comportamiento del agua. Ayuda a las granjas a lograr mejores tasas de conversión sin dañar la estabilidad del estanque. Las líneas de productos ahora se centran en especies que dominan la acuicultura regional. Los equipos de investigación diseñan soluciones para diferentes niveles de salinidad y zonas climáticas. Los agricultores eligen productos basados en objetivos de crecimiento de especies. Esta tendencia fortalece la personalización en la gestión de nutrientes.
Análisis de Desafíos del Mercado de Fertilizantes para Acuicultura
Variabilidad en las Condiciones del Agua y Conocimiento Limitado de Nutrientes en Granjas a Pequeña Escala
Los cambios frecuentes en las condiciones de los estanques hacen que la gestión de nutrientes sea compleja para muchos operadores. El mercado de fertilizantes para acuicultura debe abordar las brechas en la comprensión de los agricultores sobre los niveles óptimos de nutrientes. Muchas granjas tienen dificultades para aplicar fertilizantes en los intervalos correctos. Esto reduce la consistencia de la productividad de los estanques a lo largo de los ciclos. Los productores más pequeños a menudo carecen de acceso a herramientas de prueba que guían los ajustes de nutrientes. Los recursos de capacitación limitados ralentizan la adopción de planes de nutrientes estructurados. La mala aplicación de insumos puede reducir el crecimiento y dañar los ecosistemas acuáticos. Estos problemas crean incertidumbre operativa.
Restricciones de la Cadena de Suministro y Sensibilidad al Precio en Regiones de Acuicultura en Desarrollo
Muchas regiones dependen de mezclas de nutrientes importadas que enfrentan retrasos logísticos. El mercado de fertilizantes para acuicultura siente el impacto de la disponibilidad fluctuante de materias primas. Los productores en áreas remotas enfrentan mayores costos de transporte que limitan el acceso a los productos. Esto aumenta la sensibilidad a las fluctuaciones de precios durante los picos estacionales. Algunas granjas reducen el uso durante períodos financieros ajustados, lo que perjudica la productividad general. Los fabricantes luchan por mantener redes de distribución estables en regiones aisladas. La capacidad de producción local limitada aumenta la vulnerabilidad durante las temporadas de alta demanda. Estos factores crean un desequilibrio entre oferta y demanda.
Oportunidades del Mercado de Fertilizantes para Acuicultura
Creciente Demanda de Insumos Sostenibles para Acuicultura y Métodos de Producción Rastreables
El creciente interés de los consumidores en mariscos producidos de manera responsable crea nuevas oportunidades para insumos ecológicos. El mercado de fertilizantes para acuicultura puede expandirse apoyando a las granjas que buscan certificación. Muchos productores buscan soluciones de nutrientes que mejoren los indicadores ambientales. Esto fortalece las oportunidades para líneas de productos orgánicos y de bajo impacto. Los fabricantes pueden asociarse con reguladores para promover programas de gestión sostenible de estanques. La demanda de uso de nutrientes trazables crece en mercados orientados a la exportación. Las granjas que adoptan registros transparentes de insumos ganan mayor confianza de los compradores. Estos elementos construyen un potencial de mercado a largo plazo.
Expansión de Modelos de Agricultura Intensiva e Inversión en Centros Modernos de Acuicultura
El cambio hacia sistemas intensivos aumenta la necesidad de ciclos de nutrientes controlados. El mercado de fertilizantes para acuicultura puede beneficiarse de nuevas granjas que utilizan herramientas avanzadas de monitoreo. Muchos inversores apoyan el desarrollo de parques de acuicultura bien planificados. Esto permite a los fabricantes suministrar paquetes de insumos estandarizados en grandes agrupaciones. El crecimiento en la producción de camarones y peces de aleta aumenta la demanda de nutrientes de precisión. Los centros de capacitación promueven métodos de dosificación estructurados para un mejor crecimiento. Los gobiernos fomentan modelos de granjas integradas que dependen de una fuerte gestión de nutrientes. Estos desarrollos expanden la adopción comercial en diversas regiones.
Análisis de Segmentación del Mercado de Fertilizantes para Acuicultura:
Por Fuente
El mercado de fertilizantes para acuicultura se beneficia de una amplia mezcla de fuentes de nutrientes que apoyan diversas condiciones de estanques. La urea y el DAP mantienen un uso constante en unidades intensivas debido a su fuerte liberación de nitrógeno. El TSP y el fosfato monocalcico simple apoyan la productividad primaria donde los niveles de fósforo permanecen bajos. Los insumos a base de potasio, como el cloruro de potasio, el sulfato de potasio y el nitrato de potasio, ayudan a estabilizar la calidad del agua. El MAP gana terreno en granjas que buscan una entrega de nutrientes más controlada. Los fertilizantes especiales atraen el interés de los productores que buscan mezclas personalizadas. Otros insumos se utilizan en sistemas mixtos donde las brechas de nutrientes difieren a lo largo de los ciclos.
- Por ejemplo, los gránulos MicroEssentials® (MES) de Mosaic contienen 12% de nitrógeno, 40% de fosfato y 10% de azufre, proporcionando una liberación uniforme de fósforo en sistemas con bajo P₂O₅ de referencia.
Por Aplicación
La acuicultura en agua salada impulsa una demanda constante de insumos que mantienen el crecimiento del plancton en salinidad variable. El mercado de fertilizantes para acuicultura también recibe apoyo de la acuicultura en tierra, donde los ecosistemas de estanques controlados permiten una programación precisa de nutrientes. Muchas granjas adoptan rutinas estructuradas que mejoran las tasas de supervivencia. Esto aumenta la dependencia de formulaciones equilibradas. El crecimiento en unidades terrestres fortalece la adopción de productos a largo plazo.
- Por ejemplo, se documenta que Haifa MKP (0-52-34) se disuelve completamente y apoya niveles más altos de clorofila-a en estanques marinos.
Por Forma
Los gránulos apoyan una amplia adopción debido a su fácil aplicación. Las formas en polvo siguen siendo útiles en estanques más pequeños con necesidades rápidas de corrección de nutrientes. Los fertilizantes líquidos ganan adopción en granjas de alta densidad que buscan una rápida dispersión de nutrientes. Los pellets sirven a los productores que prefieren opciones de liberación lenta. Cada forma apoya objetivos operativos específicos dentro del sector. El mercado de fertilizantes para acuicultura se beneficia de esta diversidad. Ayuda a las granjas a combinar el tipo de producto con el comportamiento del agua.
Por Tipo de Fertilizante
Los fertilizantes nitrogenados dominan los sistemas de alta intensidad donde la producción de alimentos naturales necesita un fuerte apoyo. Los fertilizantes fosfatados y potásicos ayudan a mantener ciclos de nutrientes equilibrados. Las formulaciones compuestas atraen a las granjas que buscan mezclas multi-nutrientes. Los fertilizantes orgánicos ganan atención en regiones que priorizan métodos sostenibles. Los micronutrientes quelados apoyan estanques con deficiencias de elementos traza. El mercado de fertilizantes para acuicultura se beneficia de esta variedad estructurada. Asegura flexibilidad a través de climas y especies.
Por Especies Cultivadas
La piscicultura impulsa una demanda constante de nutrientes debido a la mayor densidad de población. Los crustáceos como los camarones requieren fertilizantes que apoyen el crecimiento estable de algas. Las unidades de moluscos dependen de insumos que mantengan la disponibilidad de fitoplancton. Las granjas de algas y macroalgas buscan productos que fortalezcan la producción de biomasa. Otras especies añaden una demanda moderada pero estable. El mercado de fertilizantes para acuicultura apoya a cada grupo a través de ofertas de nutrientes adaptadas. Mejora los resultados generales de producción.
Por Método de Aplicación
El acondicionamiento del suelo del estanque prepara la capa base para ciclos saludables de crecimiento de algas. La fertilización de la columna de agua ayuda a las granjas a mantener niveles productivos de plancton. La fertilización foliar o directa de plantas apoya sistemas integrados que combinan la acuicultura con el crecimiento de plantas acuáticas. Otros métodos sirven configuraciones de nicho con requisitos únicos. El mercado de fertilizantes para acuicultura se adapta a cada técnica. Fortalece la estabilidad de nutrientes y el rendimiento general de la granja.
Segmentación:
Por Fuente
- Urea
- Triple Superfosfato (TSP)
- Fosfato Diamónico (DAP)
- Cloruro de Potasio
- Superfosfato Simple
- Fertilizantes Especiales
- Sulfato de Potasio
- Nitrato de Potasio
- Fosfato Monoamónico (MAP)
- Otros Fertilizantes Especiales
- Otros
Por Aplicación
- Acuicultura en Agua de Mar
- Acuicultura en Tierra
Por Forma
- Gránulos
- Polvo
- Líquido
- Pellets
Por Tipo de Fertilizante
- Fertilizantes Nitrogenados
- Fertilizantes Fosfatados
- Fertilizantes Potásicos
- Fertilizantes Compuestos
- Fertilizantes Orgánicos
- Fertilizantes de Micronutrientes Quelados
- Otros
Por Especies Cultivadas
- Peces
- Crustáceos
- Moluscos
- Algas y Macroalgas
- Otros
Por Método de Aplicación
- Acondicionamiento del Suelo del Estanque
- Fertilización de la Columna de Agua
- Fertilización Foliar o Directa de Plantas en Sistemas Integrados
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
El mercado de fertilizantes para acuicultura registra su presencia más fuerte en Asia Pacífico, manteniendo casi un 55% de la cuota global debido a la producción a gran escala en China, India, Vietnam e Indonesia. Los agricultores de la región adoptan fertilizantes que fortalecen los ciclos de plancton y apoyan unidades de alta densidad. Los programas gubernamentales fomentan la optimización de nutrientes, lo que incrementa el uso de productos estructurados. Muchos productores dependen de mezclas de nitrógeno y fósforo específicas de la región para apoyar condiciones variables de los estanques. Obtiene un crecimiento constante en los clústeres costeros donde la cría de camarones se expande rápidamente. La sólida infraestructura y la alta demanda de mariscos mantienen el liderazgo a largo plazo de la región.
América del Norte asegura aproximadamente un 15% de la cuota global y demuestra una demanda constante impulsada por sistemas de acuicultura avanzados. Los productores en EE.UU. y Canadá utilizan fertilizantes que cumplen con estrictos controles de calidad y apoyan especies de alto valor. Muchas granjas integran herramientas de nutrientes de precisión que guían las decisiones de dosificación. Se beneficia de fuertes inversiones en sistemas terrestres y de recirculación. Los fabricantes suministran formulaciones de liberación controlada para ayudar a estabilizar las condiciones del agua a lo largo de las estaciones. El entorno regulatorio de la región apoya un movimiento sostenido hacia entradas de nutrientes eficientes.
Europa mantiene cerca de un 12% de la cuota y muestra un creciente interés en el uso sostenible de fertilizantes en unidades marinas y en tierra. Los productores se centran en insumos ecológicos que apoyan el crecimiento equilibrado de algas y reducen la descarga de nutrientes. Muchos operadores adoptan métodos integrados que requieren una liberación predecible de nutrientes. Se beneficia de programas de investigación que destacan el equilibrio óptimo entre nitrógeno, fósforo y potasio. América Latina captura alrededor de un 10% de la cuota a través de una fuerte producción de camarones y tilapia, mientras que Oriente Medio y África representan un 8% a medida que los países fortalecen la capacidad acuícola doméstica. Cada región emergente desarrolla una demanda constante a través de la expansión de granjas y la mejora de la gestión de estanques.
Análisis de Jugadores Clave:
- Yara International ASA
- Nutrien Ltd.
- The Mosaic Company
- URALCHEM JSC
- Sinofert Holdings Limited
- Koch Industries, Inc.
- OCP S.A.
- ICL Group Ltd.
- Luxi Chemical Group Co. Ltd.
- Saudi Basic Industries Corporation (SABIC)
- CF Industries Holdings, Inc.
- Haifa Group
Análisis Competitivo:
El mercado de fertilizantes para acuicultura muestra una fuerte competencia impulsada por gigantes de fertilizantes con redes establecidas y tecnologías avanzadas de nutrientes. Los líderes globales invierten en innovación de productos que apoyan la productividad constante en sistemas de agua dulce y marina. Muchos jugadores se centran en mezclas de nutrientes equilibradas que mejoran la densidad del fitoplancton y apoyan condiciones de agua sostenibles. Esto alienta a las empresas a diferenciarse a través de formulaciones de liberación controlada, herramientas de dosificación precisa y soluciones específicas para especies. Las empresas aumentan su competitividad al asociarse con granjas acuícolas para mejorar las prácticas de nutrientes a nivel de campo. Los productores regionales fortalecen su presencia con formulaciones rentables adaptadas a las condiciones locales de los estanques. Los proveedores globales aprovechan las ventajas de escala, mientras que las empresas de nicho crecen a través de productos especializados en micronutrientes. La competencia se mantiene estable en todas las regiones a medida que las granjas demandan un rendimiento de nutrientes confiable y resultados de crecimiento predecibles.
Desarrollos Recientes:
- En mayo de 2025, Tosoh Corporation se asoció con cooperativas acuícolas locales en Japón para proporcionar fertilizantes enriquecidos con oligoelementos. La iniciativa apoya la producción sostenible de mariscos y mejora la calidad del agua en sistemas de acuicultura intensiva.
- En diciembre de 2024, ICAR-CIBA estableció una asociación con Agrocel Industries a través de un memorando de entendimiento para evaluar AQUALAABH, una mezcla mineral derivada del agua de mar. La investigación tiene como objetivo mejorar la productividad y la sostenibilidad en las operaciones de cultivo de camarones.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Fuente, Aplicación, Forma, Tipo de Fertilizante, Especies Cultivadas, Método de Aplicación y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El creciente movimiento hacia la acuicultura intensiva aumentará la demanda de formulaciones de nutrientes equilibrados en diversos sistemas de cultivo.
- El uso más amplio de herramientas de precisión impulsará a los productores a depender de rutinas de nutrientes basadas en datos que mejoren la productividad de los estanques.
- La expansión del cultivo de camarones y peces aumentará la necesidad de una entrega controlada de nutrientes en agrupaciones costeras e interiores.
- El creciente enfoque en insumos sostenibles fortalecerá el interés en mezclas de fertilizantes orgánicos y de bajo impacto en múltiples regiones.
- La integración de sensores con la programación de fertilizantes ayudará a las granjas a usar los nutrientes de manera más eficiente y a mantener ciclos biológicos constantes.
- El crecimiento en sistemas en tierra fomentará la adopción de formulaciones de rápida dispersión adecuadas para entornos cerrados y semicerrados.
- La investigación sobre las necesidades nutricionales específicas de las especies guiará a los fabricantes hacia líneas de productos más especializadas y dirigidas.
- La expansión de parques acuícolas creará oportunidades para programas de nutrientes estandarizados respaldados por servicios de asesoría técnica.
- El aumento de la demanda de métodos de producción trazables apoyará fertilizantes que se alineen con modelos de cultivo impulsados por certificaciones.
- El fortalecimiento del apoyo gubernamental al desarrollo de la acuicultura permitirá una capacitación más amplia sobre la optimización de nutrientes y la estabilidad del agua.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de fertilizantes para acuicultura y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de fertilizantes para acuicultura entre 2024 y 2032?
¿Qué segmento del mercado de fertilizantes para acuicultura tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de fertilizantes para acuicultura?
¿Quiénes son las empresas líderes en el mercado de fertilizantes para acuicultura?
¿Qué región comandó la mayor parte del mercado de fertilizantes para acuicultura en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fertilizantes para Acuicultura Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fertilizantes para Acuicultura Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 35.74 million → 2032: USD 105.44 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fertilizantes para Acuicultura Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fertilizantes para Acuicultura Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fertilizantes para Acuicultura Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fertilizantes para Acuicultura Market Drivers
- 3.3 Mercado de Fertilizantes para Acuicultura Market Restraints & Challenges
- 3.4 Mercado de Fertilizantes para Acuicultura Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fertilizantes para Acuicultura Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fertilizantes para Acuicultura Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fertilizantes para Acuicultura category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fertilizantes para Acuicultura Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fertilizantes para Acuicultura Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fertilizantes para Acuicultura market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fertilizantes para Acuicultura Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fertilizantes para Acuicultura Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fertilizantes para Acuicultura Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fertilizantes para Acuicultura (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fertilizantes para Acuicultura Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fertilizantes para Acuicultura Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fertilizantes para Acuicultura Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fertilizantes para Acuicultura Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fertilizantes para Acuicultura Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fertilizantes para Acuicultura Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fertilizantes para Acuicultura Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fertilizantes para Acuicultura Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fertilizantes para Acuicultura Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
