
Visión General del Mercado
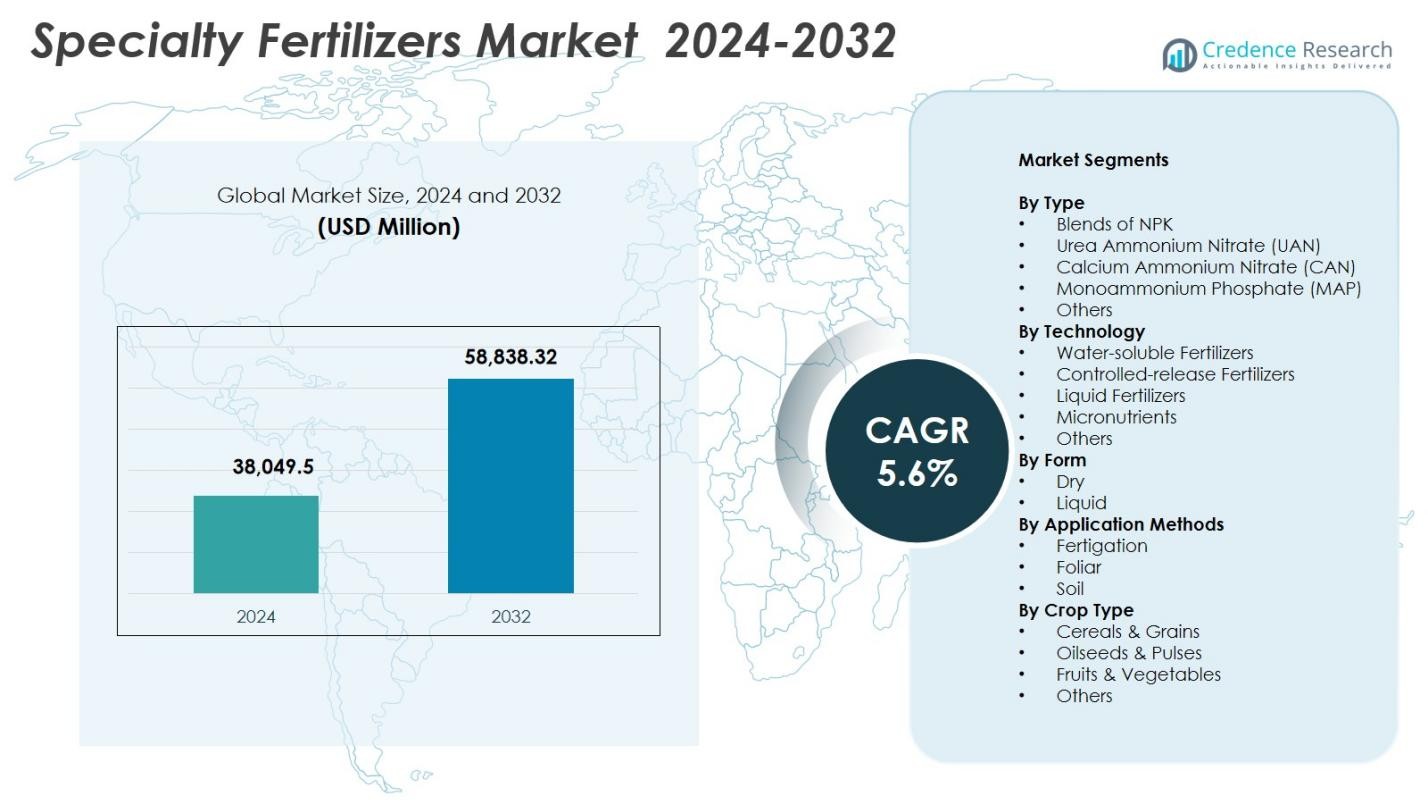
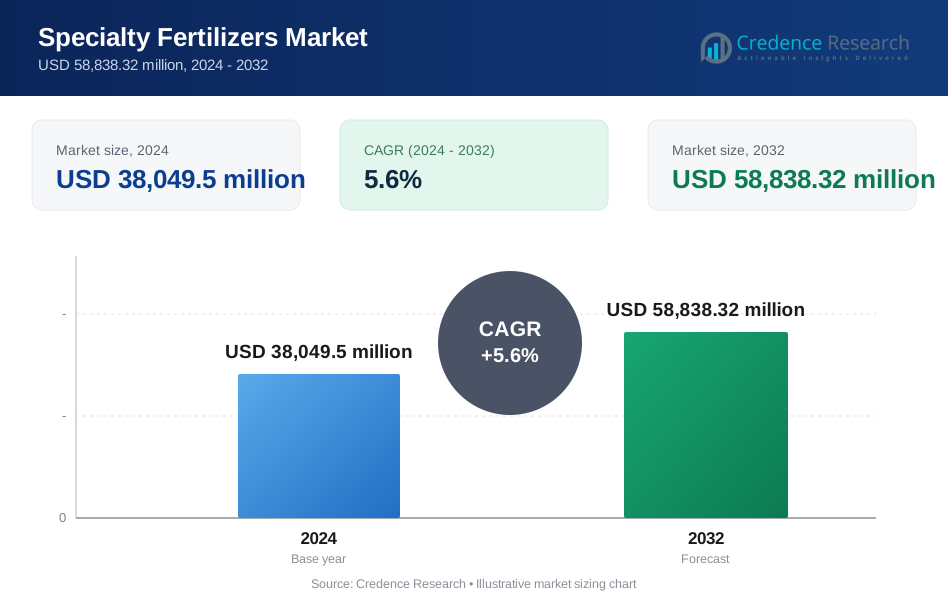
El tamaño del mercado de fertilizantes especializados fue valorado en USD 38,049.5 millones en 2024 y se anticipa que alcanzará los USD 58,838.32 millones para 2032, con un CAGR del 5.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fertilizantes Especializados 2024 | USD 38,049.5 millones |
| Mercado de Fertilizantes Especializados, CAGR | 5.6% |
| Tamaño del Mercado de Fertilizantes Especializados 2032 | USD 58,838.32 millones |
El mercado de fertilizantes especializados cuenta con jugadores líderes como Nutrien Ltd., Yara, ICL, The Mosaic Company, CF Industries Holdings Inc., Nufarm, SQM SA, OCP Group, Kingenta y K+S Aktiengesellschaft, cada uno avanzando en tecnologías de nutrientes de alta eficiencia para satisfacer las necesidades agrícolas en evolución. Estas empresas se centran en expandir formulaciones de liberación controlada, solubles en agua y ricas en micronutrientes que mejoran la productividad y sostenibilidad de los cultivos. Regionalmente, Asia-Pacífico lidera el mercado de fertilizantes especializados con una participación del 36.8%, impulsada por la rápida expansión agrícola, la creciente adopción de la agricultura de precisión y el fuerte apoyo gubernamental para la gestión eficiente de nutrientes, posicionando a la región a la vanguardia del crecimiento del mercado.
Perspectivas del Mercado
- El mercado de fertilizantes especializados alcanzó los USD 38,049.5 millones en 2024 y crecerá a un CAGR del 5.6% hasta 2032, impulsado por la creciente demanda de soluciones de nutrientes eficientes.
- Los fuertes impulsores del mercado incluyen la expansión de cultivos de alto valor, el aumento de la adopción de la agricultura de precisión y el creciente uso de fertilizantes solubles en agua y de liberación controlada, que mejoran la eficiencia del uso de nutrientes.
- Las tendencias clave destacan la rápida integración de herramientas digitales, la creciente demanda de formulaciones enriquecidas con micronutrientes y la creciente preferencia por los fertilizantes secos, que representaron un 62.7% de participación en 2024.
- Jugadores importantes como Nutrien, Yara, ICL, Mosaic y OCP Group continúan invirtiendo en tecnologías sostenibles y mezclas de nutrientes personalizadas, fortaleciendo su presencia en el mercado a través de la agricultura global.
- Asia-Pacífico lideró el mercado con una participación del 36.8% en 2024, seguida por Europa con un 30.1% y América del Norte con un 27.4%, reflejando una fuerte adopción de prácticas avanzadas de fertilización en las principales regiones agrícolas.
Análisis de Segmentación del Mercado:
Por Tipo:
El mercado de fertilizantes especializados por tipo está liderado por mezclas de NPK, que representaron un 34.2% de participación en 2024, impulsadas por su composición equilibrada de nutrientes y amplia aplicabilidad en diversos cultivos. Su capacidad para mejorar la eficiencia del uso de nutrientes y apoyar las prácticas de agricultura de precisión fortalece su adopción. La Urea Nitrato de Amonio (UAN) y el Nitrato de Amonio de Calcio (CAN) también muestran una fuerte utilización en la agricultura de alto rendimiento debido a la rápida disponibilidad de nutrientes, mientras que el Fosfato Monoamónico (MAP) sigue siendo esencial para cultivos intensivos en fósforo. La creciente demanda de soluciones de nutrientes personalizadas continúa impulsando el crecimiento de las formulaciones de NPK mezcladas a nivel mundial.
- Por ejemplo, el fertilizante granular complejo NPK Turbo-K™ de Haifa Group, basado en nitrato de potasio, proporciona macro y micronutrientes en gránulos uniformes, ideales para campos abiertos, invernaderos, huertos y césped, para maximizar el rendimiento y vigor de las plantas.
Por Tecnología:
Dentro del segmento de tecnología, los Fertilizantes solubles en agua dominan con un 41.6% de participación de mercado en 2024, respaldados por su compatibilidad con sistemas de riego por goteo, fertirrigación y aplicación de precisión. Su alta eficiencia en la absorción de nutrientes y el mínimo desperdicio impulsan su adopción en horticultura, agricultura en invernaderos y cultivos de alto valor. Los fertilizantes de liberación controlada también ganan impulso debido a la liberación constante de nutrientes y la reducción de lixiviación. Los fertilizantes líquidos y micronutrientes apoyan la nutrición dirigida para deficiencias específicas del suelo. El cambio hacia una gestión sostenible de insumos y una utilización eficiente de recursos continúa reforzando el liderazgo de las tecnologías solubles en agua.
- Por ejemplo, las líneas de NPK solubles en agua Agrolution y Solinure de ICL están formuladas para fertirrigación en cultivos de frutas y hortalizas, utilizando materias primas de alta pureza para prevenir la acumulación de depósitos y el taponamiento de goteros en sistemas de goteo e invernaderos.
Por Forma:
En términos de forma, el segmento de fertilizantes especiales secos tuvo una participación del 62.7% en 2024, impulsado por una vida útil más larga, facilidad de almacenamiento y amplia idoneidad para aplicaciones a gran escala en campos. Las formulaciones secas como gránulos y prills ofrecen tasas de aplicación controladas y distribución rentable para la agricultura comercial. Los fertilizantes líquidos mantienen un crecimiento constante debido a su rápida absorción por las plantas y su fuerte integración en sistemas de fertirrigación. El aumento de la mecanización en la agricultura y la necesidad de una entrega de nutrientes escalable continúan fortaleciendo el dominio de los fertilizantes especiales en forma seca en los principales mercados.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Fertilización de Alta Eficiencia
El Mercado de Fertilizantes Especiales crece significativamente debido al aumento en la adopción de prácticas de fertilización de alta eficiencia que mejoran la eficiencia en el uso de nutrientes y la productividad de los cultivos. Los agricultores están cambiando de fertilizantes convencionales a insumos dirigidos como formulaciones solubles en agua, de liberación controlada y micronutrientes para minimizar las pérdidas de nutrientes y maximizar el rendimiento por hectárea. La agricultura de precisión, la fertirrigación y el monitoreo de nutrientes basado en sensores fortalecen aún más la demanda. A medida que los requisitos alimentarios globales se intensifican y disminuyen las tierras cultivables, los fertilizantes especiales desempeñan un papel crítico en asegurar sistemas agrícolas sostenibles y de alto rendimiento.
- Por ejemplo, ICL Growing Solutions suministra fertilizantes completamente solubles en agua para fertirrigación bajo marcas como Agrolution, Solinure, NovaNPK, Novacid y Fertiflow, formulados para cultivos específicos, calidades de agua y condiciones de invernadero o campo abierto para aumentar el rendimiento mientras se reduce la lixiviación y volatilización de nutrientes.
Expansión de Cultivos de Alto Valor y Horticultura
La rápida expansión de cultivos de alto valor, incluidos frutas, verduras, ornamentales y productos de invernadero, sigue siendo un fuerte impulsor para el mercado de fertilizantes especializados. Estos cultivos requieren una gestión precisa de nutrientes y una alimentación constante, creando una fuerte demanda de fertilizantes líquidos, micronutrientes y mezclas solubles en agua. La creciente adopción de métodos de cultivo protegido, como la hidroponía, la agricultura vertical y los sistemas de invernadero, acelera el consumo de formulaciones de nutrientes premium. La creciente preferencia del consumidor por productos de calidad con mejor apariencia, vida útil y valor nutricional respalda aún más el cambio hacia soluciones de fertilización especializada.
- Por ejemplo, el sistema de nutrientes líquidos de tres partes Flora Series de General Hydroponics, formulado por primera vez en 1976 y ampliamente utilizado en hidroponía comercial, proporciona nutrientes primarios, secundarios y micronutrientes completos para cultivos frutales y de hojas, e incluso ha sido adoptado en investigaciones de entornos controlados, como los experimentos hidropónicos espaciales de la NASA, para garantizar una calidad de cultivo confiable.
Apoyo Gubernamental para la Agricultura Sostenible
Los incentivos gubernamentales que promueven prácticas agrícolas sostenibles apoyan fuertemente el crecimiento del mercado. Las políticas centradas en reducir el impacto ambiental, mejorar la salud del suelo y optimizar el uso de fertilizantes fomentan la adopción de formulaciones de nutrientes de liberación controlada y especializadas. Los subsidios para riego por goteo, equipos de fertirrigación y herramientas de agricultura de precisión impulsan la adopción de fertilizantes solubles en agua. Las presiones regulatorias para minimizar la pérdida de nitrógeno, la escorrentía y las emisiones de gases de efecto invernadero también aceleran la transición hacia fertilizantes especializados eficientes. Estos marcos de apoyo fomentan la modernización generalizada de la gestión de nutrientes en economías agrícolas en desarrollo y desarrolladas.
Tendencias y Oportunidades Clave
Integración de Tecnologías Digitales y de Agricultura de Precisión
La integración de la agricultura digital, incluidos el mapeo de nutrientes basado en GPS, los sensores de suelo habilitados para IoT y el monitoreo satelital de cultivos, crea nuevas oportunidades para la optimización de fertilizantes especializados. Los conocimientos basados en datos permiten a los agricultores aplicar nutrientes con mayor precisión, alineándose perfectamente con productos de alta eficiencia como micronutrientes, gránulos de liberación controlada y formulaciones líquidas. Esta transformación digital no solo aumenta la adopción de fertilizantes premium, sino que también mejora la trazabilidad y el análisis de rendimiento. A medida que la agricultura de precisión se expande globalmente, los fertilizantes especializados alineados con sistemas de aplicación inteligentes ganan un fuerte impulso en el mercado.
- Por ejemplo, el sistema See & Spray Ultimate de John Deere utiliza cámaras montadas en el brazo y procesadores a bordo para distinguir las malezas de los cultivos y aplicar insumos solo donde se necesitan, reduciendo el volumen de pulverización hasta en aproximadamente dos tercios en maíz, soja y algodón en comparación con el tratamiento de difusión.
Crecimiento de Fertilizantes Solubles en Agua y de Liberación Controlada
Los fertilizantes solubles en agua y de liberación controlada presentan grandes oportunidades, ya que los sistemas agrícolas modernos demandan una entrega uniforme de nutrientes, reducción de desperdicios y compatibilidad con riego automatizado. Estas tecnologías apoyan la gestión sostenible de nutrientes al proporcionar una alimentación constante a los cultivos y reducir las pérdidas ambientales. Su fuerte adopción en horticultura, agricultura en invernaderos y cultivos de exportación de alto valor fortalece aún más las perspectivas del mercado. A medida que la agricultura global se desplaza hacia métodos eficientes en recursos, los fabricantes que introducen formulaciones avanzadas con mejor solubilidad y características de liberación de nutrientes ganan ventaja competitiva.
- Por ejemplo, los fertilizantes Nutrigation totalmente solubles en agua de Haifa Group, diseñados para sistemas de goteo y aspersión, se han utilizado en programas de fertirrigación que mejoran la eficiencia del uso de nutrientes y el rendimiento al entregar NPK disuelto directamente a la zona activa de raíces en cultivos hortícolas de invernadero y de alto valor.
Desafíos Clave
Altos Costos de Producción y Limitada Asequibilidad
Los fertilizantes especiales enfrentan restricciones de crecimiento debido a sus mayores costos de producción en comparación con los fertilizantes convencionales. Tecnologías avanzadas como materiales de recubrimiento, polímeros de liberación controlada y quelación de micronutrientes aumentan significativamente los precios finales del producto, limitando la adopción entre agricultores de pequeña y mediana escala, especialmente en regiones en desarrollo. La sensibilidad al precio en economías agrícolas impulsadas por costos a menudo ralentiza la transición hacia fertilizantes premium. Los fabricantes deben equilibrar la asequibilidad con el rendimiento, mientras que los gobiernos pueden necesitar ampliar los subsidios para fomentar una adopción más amplia de insumos de alta eficiencia.
Presión de Cumplimiento Ambiental y Regulatorio
Las regulaciones ambientales cada vez más estrictas desafían al Mercado de Fertilizantes Especiales a medida que las autoridades restringen la escorrentía de nutrientes, la lixiviación y las emisiones de gases de efecto invernadero. Los fabricantes deben cumplir con estándares en evolución relacionados con la eficiencia de nutrientes, la biodegradabilidad de los recubrimientos y las tasas de aplicación permitidas. Estas demandas regulatorias aumentan los costos de I+D y certificación, complicando la entrada al mercado de nuevas formulaciones. Además, el uso inadecuado por parte de los agricultores aún puede causar riesgos ecológicos, lo que lleva a un monitoreo y cumplimiento más estrictos. Asegurar el cumplimiento mientras se mantiene la rentabilidad sigue siendo un desafío significativo para los actores de la industria.
Análisis Regional
América del Norte
América del Norte posee una cuota del 27.4% del Mercado de Fertilizantes Especiales en 2024, impulsada por la fuerte adopción de la agricultura de precisión, sistemas de fertirrigación y cultivo de cultivos de alto valor. La región se beneficia de una infraestructura agrícola avanzada, el uso generalizado de fertilizantes de liberación controlada y una fuerte demanda de formulaciones solubles en agua en la horticultura y la producción en invernaderos. El enfoque regulatorio en reducir las pérdidas de nutrientes y mejorar la salud del suelo acelera aún más el cambio hacia productos especiales. Estados Unidos lidera el consumo debido a la agricultura comercial a gran escala y la rápida integración de herramientas digitales de gestión de nutrientes, consolidando el papel dominante de la región en la adopción de fertilizantes especiales.
Europa
Europa representó una cuota de mercado del 30.1% en 2024, respaldada por estrictas regulaciones ambientales que promueven prácticas de fertilización sostenibles. El énfasis de la región en reducir la escorrentía de nitrógeno, mejorar la eficiencia del uso de nutrientes y cumplir con los objetivos de reducción de carbono impulsa la demanda de fertilizantes de liberación controlada, micronutrientes y solubles en agua. Los segmentos de cultivos de alto valor como frutas, verduras y viticultura fortalecen aún más la adopción del mercado. Países como Alemania, Francia, España e Italia lideran el consumo debido a sistemas agrícolas avanzados y una fuerte adopción de tecnologías de agricultura de precisión. Las iniciativas respaldadas por el gobierno que apoyan productos ecológicos refuerzan el liderazgo de Europa en la innovación de fertilizantes especiales y la gestión sostenible de nutrientes.
Asia-Pacífico
Asia-Pacífico domina el mercado de fertilizantes especiales con una participación del 36.8% en 2024, impulsado por la expansión de actividades agrícolas, la creciente adopción de fertilizantes de alta eficiencia y el rápido crecimiento de la horticultura y la agricultura en invernaderos. Países como China, India, Japón y Australia muestran fuertes transiciones hacia fertilizantes solubles en agua y líquidos para apoyar la producción de cultivos de alto rendimiento. Los subsidios gubernamentales que promueven la irrigación por goteo, la fortificación de micronutrientes y la gestión equilibrada de nutrientes fortalecen aún más la demanda. La creciente presión demográfica y la disminución de tierras cultivables obligan a los agricultores a adoptar formulaciones especiales que mejoran la productividad, convirtiendo a Asia-Pacífico en el centro de más rápido crecimiento para tecnologías avanzadas de fertilización.
América Latina
América Latina capturó una participación de mercado del 7.9% en 2024, respaldada por la expansión de la agricultura comercial y la creciente demanda de fertilizantes premium en cultivos como caña de azúcar, soja, café y frutas. Brasil y Argentina impulsan el consumo regional debido a las operaciones agrícolas a gran escala y la creciente adopción de productos de fertirrigación y liberación controlada. El enfoque de la región en mejorar la fertilidad del suelo y la eficiencia de nutrientes en tierras degradadas fortalece la dependencia de los fertilizantes especiales. Las inversiones en sistemas modernos de irrigación y horticultura orientada a la exportación mejoran aún más el crecimiento del mercado, posicionando a América Latina como una región emergente de alto potencial para soluciones avanzadas de nutrientes.
Oriente Medio y África
La región de Oriente Medio y África tuvo una participación del 4.8% en 2024, impulsada por la creciente adopción de fertilizantes solubles en agua y líquidos para apoyar la agricultura en climas áridos y semiáridos. Países como Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y Egipto aceleran la adopción a través de inversiones en irrigación controlada, agricultura en invernaderos y horticultura de alto valor. Las deficiencias de nutrientes en el suelo y la escasez de agua desafían la agricultura tradicional, creando una fuerte demanda de formulaciones especiales eficientes. Los programas gubernamentales que promueven la seguridad alimentaria y la modernización de las prácticas agrícolas contribuyen a una expansión constante del mercado en toda la región.
Segmentaciones del Mercado:
Por Tipo
- Mezclas de NPK
- Nitrato de Urea Amonio (UAN)
- Nitrato de Calcio Amonio (CAN)
- Fosfato Monoamónico (MAP)
- Otros
Por Tecnología
- Fertilizantes solubles en agua
- Fertilizantes de liberación controlada
- Fertilizantes líquidos
- Micronutrientes
- Otros
Por Forma
- Seco
- Líquido
Por Métodos de Aplicación
- Fertirrigación
- Foliar
- Suelo
Por Tipo de Cultivo
- Cereales y Granos
- Oleaginosas y Legumbres
- Frutas y Verduras
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de fertilizantes especializados presenta a líderes como Nutrien Ltd., Yara, ICL, The Mosaic Company, CF Industries Holdings Inc., Nufarm, SQM SA, OCP Group, Kingenta y K+S Aktiengesellschaft, todos los cuales se centran en expandir soluciones de nutrientes avanzadas y de alta eficiencia. Estas empresas fortalecen sus posiciones en el mercado a través de innovaciones en tecnologías de liberación controlada, formulaciones solubles en agua y mezclas mejoradas con micronutrientes que apoyan la agricultura de precisión. Las iniciativas estratégicas, que incluyen expansiones de capacidad, el fortalecimiento de la red de distribución y asociaciones con empresas de agritech, permiten un acceso más amplio a soluciones de fertilizantes premium. La sostenibilidad sigue siendo un tema competitivo central, con los principales actores invirtiendo en fabricación de bajas emisiones, recubrimientos eficientes en nutrientes y formulaciones ambientalmente seguras. Además, la creciente demanda de mezclas personalizadas específicas para cultivos impulsa a los fabricantes a mejorar sus capacidades de I+D y a colaborar estrechamente con agricultores y distribuidores de insumos. El impulso competitivo se ve aún más moldeado por las preocupaciones globales sobre la seguridad alimentaria, los cambios regulatorios hacia productos eficientes en nutrientes y la rápida adopción de plataformas de agricultura digital, que colectivamente crean un paisaje dinámico para las empresas impulsadas por la innovación.
Análisis de Jugadores Clave
- Kingenta
- Nutrien Ltd.
- Nufarm
- The Mosaic Company
- SQM SA
- Yara
- CF Industries and Holdings, Inc.
- ICL
- Grupo OCP
- K+S Aktiengesellschaft
Desarrollos Recientes
- En diciembre de 2025, Yara International ASA entró en negociaciones avanzadas con Air Products para una asociación en proyectos de amoníaco de bajas emisiones en EE.UU. y Arabia Saudita, un movimiento que podría fortalecer la red de producción de fertilizantes especiales de Yara.
- En abril de 2025, Pursell Agri-Tech y Wastech Group formaron una asociación para establecer una planta de producción de fertilizantes de liberación controlada en Malasia para servir a los agricultores del sudeste asiático con nutrientes especiales de mayor eficiencia.
- En diciembre de 2023, Yara International amplió su cartera de fertilizantes especiales y orgánicos mediante la adquisición de Agribios Italiana, con sede en Italia, fortaleciendo su posición en soluciones de nutrientes de valor agregado para horticultura y cultivos especiales.
- En noviembre de 2023, Nutrien Ltd. formó una asociación con una startup para desarrollar un fertilizante de liberación controlada de nitrógeno sostenible para la producción de cultivos de gran extensión, demostrando innovación en fertilizantes especiales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tecnología, Forma, Métodos de Aplicación, Tipo de Cultivo y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará una fuerte demanda a medida que los agricultores adopten cada vez más prácticas de fertilización de alta eficiencia y precisión.
- Los fertilizantes solubles en agua y de liberación controlada ganarán mayor penetración en cultivos de alto valor e invernaderos.
- Las herramientas de agricultura digital impulsarán una aplicación de nutrientes más precisa y aumentarán la adopción de formulaciones especiales.
- Las presiones de sostenibilidad empujarán a los fabricantes a introducir recubrimientos ecológicos y tecnologías de fertilizantes de bajas emisiones.
- La demanda de productos enriquecidos con micronutrientes aumentará debido a las crecientes preocupaciones sobre las deficiencias del suelo y la nutrición de los cultivos.
- La expansión del cultivo protegido, la hidroponía y la agricultura vertical acelerará el uso de fertilizantes líquidos y solubles.
- Los incentivos gubernamentales para la gestión equilibrada de nutrientes apoyarán una adopción más amplia de fertilizantes especiales en regiones en desarrollo.
- Las mezclas de nutrientes personalizadas y específicas para cultivos ganarán tracción a medida que los agricultores busquen mayor productividad y calidad de producción.
- Las inversiones en I+D aumentarán a medida que las empresas innoven nuevas formulaciones con mayor eficiencia en el uso de nutrientes.
- Los desafíos de seguridad alimentaria global reforzarán el cambio hacia fertilizantes especiales para maximizar el rendimiento de tierras cultivables limitadas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de fertilizantes especiales y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de fertilizantes especiales entre 2024 y 2032?
¿Qué segmento del mercado de fertilizantes especiales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de fertilizantes especiales?
¿Quiénes son las empresas líderes en el mercado de fertilizantes especiales?
¿Qué región comandó la mayor parte del mercado de fertilizantes especiales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fertilizantes Especiales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fertilizantes Especiales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 38,049.5 million → 2032: USD 58,838.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fertilizantes Especiales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fertilizantes Especiales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fertilizantes Especiales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fertilizantes Especiales Market Drivers
- 3.3 Mercado de Fertilizantes Especiales Market Restraints & Challenges
- 3.4 Mercado de Fertilizantes Especiales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fertilizantes Especiales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fertilizantes Especiales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fertilizantes Especiales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fertilizantes Especiales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fertilizantes Especiales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fertilizantes Especiales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fertilizantes Especiales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fertilizantes Especiales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fertilizantes Especiales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fertilizantes Especiales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fertilizantes Especiales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fertilizantes Especiales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fertilizantes Especiales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fertilizantes Especiales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fertilizantes Especiales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fertilizantes Especiales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fertilizantes Especiales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fertilizantes Especiales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fertilizantes Especiales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
