
Visión General del Mercado de Fabricación por Contrato de Biofarmacéuticos
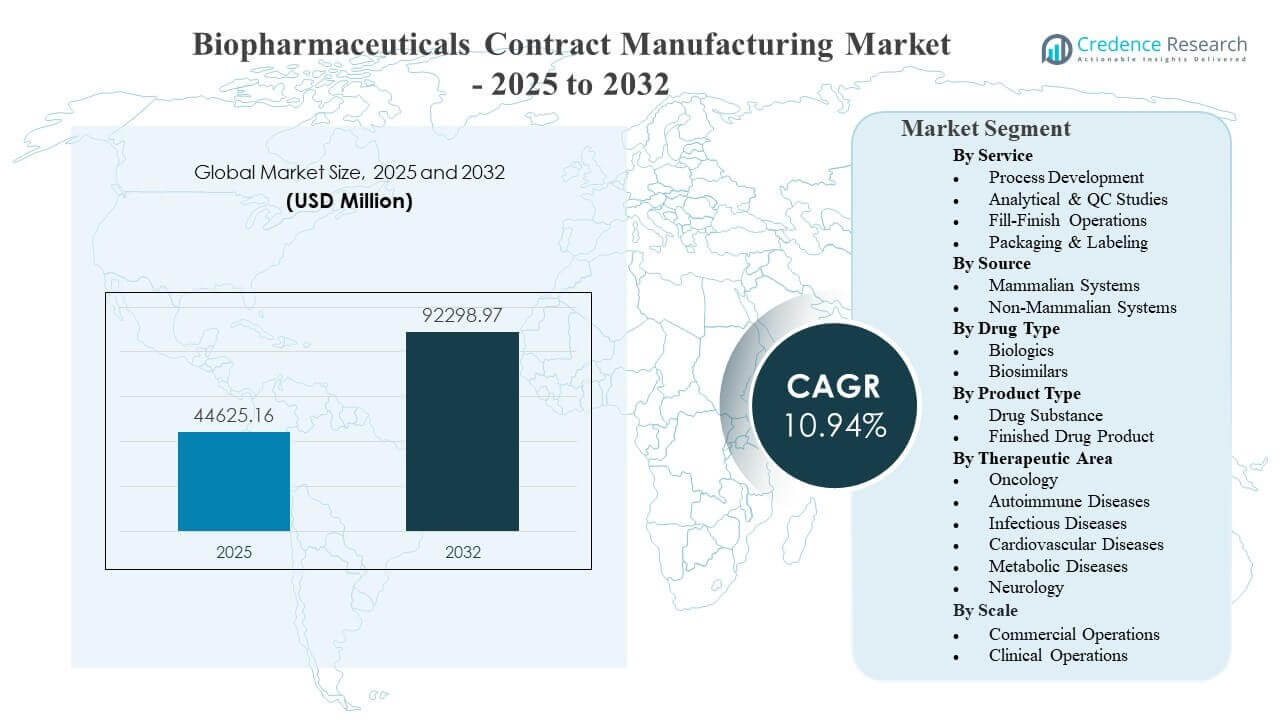
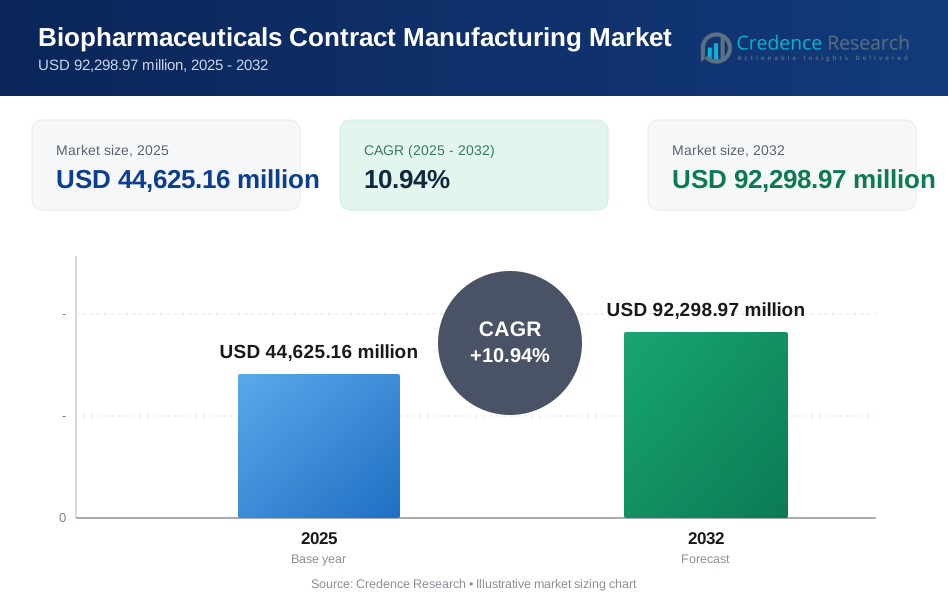
El tamaño del mercado global de Fabricación por Contrato de Biofarmacéuticos se estimó en USD 44,625.16 millones en 2025 y se espera que alcance los USD 92,298.97 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10.94% de 2025 a 2032. La demanda está impulsada principalmente por los patrocinadores biofarmacéuticos que aumentan la subcontratación para acelerar el desarrollo y la ampliación mientras gestionan la intensidad de capital, las cargas de cumplimiento y los riesgos de tiempo de comercialización en modalidades biológicas complejas. La expansión de la capacidad en la fabricación de biológicos a gran escala y la creciente preferencia por asociaciones CDMO de extremo a extremo refuerzan aún más el crecimiento del mercado, con decisiones de subcontratación cada vez más vinculadas a la velocidad de transferencia tecnológica, la profundidad analítica y la ejecución fiable del suministro comercial.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Fabricación por Contrato de Biofarmacéuticos 2025 | USD 44,625.16 millones |
| Mercado de Fabricación por Contrato de Biofarmacéuticos, CAGR | 10.94% |
| Tamaño del Mercado de Fabricación por Contrato de Biofarmacéuticos 2032 | USD 92,298.97 millones |
Tendencias y Perspectivas Clave del Mercado
- El Desarrollo de Procesos representó la mayor participación del 37.8% en 2025, reflejando una fuerte demanda de servicios de transferencia tecnológica, ampliación y robustez de procesos.
- Los Sistemas Mamíferos tuvieron una participación del 58.3% en 2025, respaldados por un amplio uso en biológicos complejos que requieren modificaciones postraduccionales similares a las humanas.
- La Oncología representó una participación del 32.4% en 2025, impulsada por una actividad sostenida en biológicos y una alta intensidad de fabricación en todo el desarrollo y suministro.
- América del Norte contribuyó con una participación del 35.80% en 2025, respaldada por una base innovadora profunda y fuertes requisitos de producción comercial de biológicos.
- Se proyecta que los Biosimilares se expandan a un CAGR del 12.25% durante el período de pronóstico, reflejando la adopción impulsada por costos y las crecientes necesidades de ejecución de la cartera.
Análisis de Segmentos
El mercado continúa desplazándose hacia modelos de subcontratación que reducen las cargas fijas de fabricación mientras mejoran la velocidad y flexibilidad en programas clínicos y comerciales. Los patrocinadores prefieren cada vez más proveedores que puedan ofrecer flujos de trabajo integrados que abarquen el desarrollo, la analítica y las transferencias de fabricación con mínima fricción, especialmente donde el rendimiento del proceso y la consistencia regulatoria son examinados de cerca. Esto fortalece la demanda de paquetes de servicios que combinan diseño de procesos, estrategias de control analítico y preparación para la ejecución de ampliación.
La toma de decisiones operativas también está influenciada por el acceso a la capacidad, el historial de calidad y la capacidad de gestionar la variabilidad en productos biológicos complejos. Los compradores ponen un gran énfasis en marcos analíticos y de control de calidad robustos que apoyen la confianza en la liberación y la comparabilidad, especialmente al pasar de operaciones clínicas a comerciales. A medida que se amplían las líneas de desarrollo y crece la diversidad de moléculas, los CDMOs se benefician de la demanda de capacidad modular, plataformas estandarizadas y vías de transferencia de tecnología simplificadas.
Por Perspectivas de Servicio
El Desarrollo de Procesos representó la mayor participación con un 37.8% en 2025. Este liderazgo está respaldado por la necesidad de definir procesos escalables y reproducibles desde el principio para reducir el riesgo posterior y prevenir fallos costosos en etapas posteriores. Los patrocinadores dependen cada vez más de los CDMOs para la experiencia en procesos de plataforma, resolución de problemas de escalado y optimización que mejora los rendimientos y el control de impurezas. Las vías integradas de desarrollo a fabricación también reducen retrasos al acortar la transferencia entre el trabajo a escala de laboratorio y la ejecución de producción GMP.
Por Perspectivas de Fuente
Los Sistemas Mamíferos representaron la mayor participación con un 58.3% en 2025. Las plataformas mamíferas siguen siendo preferidas para muchos biológicos donde la expresión compleja de proteínas y los perfiles de glicosilación similares a los humanos son críticos para la eficacia y seguridad. Los altos volúmenes de anticuerpos monoclonales y proteínas recombinantes mantienen elevada la utilización de la capacidad mamífera tanto en operaciones clínicas como comerciales. Los CDMOs con plataformas mamíferas probadas y una fuerte profundidad analítica están mejor posicionados para ganar acuerdos de suministro de larga duración y carteras de múltiples productos.
Por Perspectivas de Tipo de Medicamento
Los biológicos continúan representando la base de volumen fundamental para la fabricación por contrato porque grandes porciones de las líneas de desarrollo clínicas y carteras comerciales dependen de capacidades robustas de producción biológica. Los patrocinadores buscan cada vez más socios que puedan apoyar múltiples tipos de moléculas con sistemas de calidad consistentes y un rendimiento de fabricación repetible. Los biosimilares añaden impulso a través de programas enfocados en costos que requieren una ejecución de fabricación eficiente, una planificación de comparabilidad sólida y estrategias de control analítico disciplinadas. La posición competitiva en esta dimensión a menudo depende de la capacidad de ofrecer tanto eficiencia de costos como cumplimiento consistente a través de transiciones de escala.
Por Perspectivas de Tipo de Producto
La subcontratación de Sustancias Medicinales sigue estando estrechamente ligada a la demanda de capacidad de biorreactores, experiencia en procesos ascendentes y descendentes, y disciplinas de control de procesos que pueden ser difíciles de replicar internamente a una velocidad comparable. Los requisitos de Producto Farmacéutico Terminado refuerzan la demanda de operaciones estériles, integridad del cierre del contenedor y procesos de aseguramiento de calidad de alta consecuencia que apoyan la preparación para la distribución comercial. Muchos patrocinadores priorizan socios que puedan coordinar los flujos de trabajo de sustancia medicinal a llenado y acabado para reducir el riesgo de transferencia, mejorar la confiabilidad del cronograma y fortalecer la confianza en la liberación. El impulso hacia ofertas integradas también apoya modelos de gobernanza más simples y menos transferencias operativas a lo largo de la cadena de suministro.
Por Perspectivas de Área Terapéutica
La oncología representó la mayor cuota de 32.4% en 2025. Un alto nivel de actividad en el desarrollo de biológicos en oncología sostiene la demanda de programas de fabricación complejos con requisitos analíticos y de calidad estrictos. Los programas a menudo requieren una planificación de capacidad flexible debido a múltiples indicaciones, requisitos de dosis en evolución y cambios en los cronogramas a lo largo de las fases de prueba. Se prefieren los CDMO que pueden escalar rápidamente y mantener un rendimiento de calidad estable, especialmente donde los patrocinadores necesitan un suministro constante en ventanas de desarrollo multirregional y lanzamiento comercial temprano.
Por Perspectivas de Escala
Las Operaciones Comerciales suelen estar respaldadas por contratos de subcontratación de mayor duración donde la garantía de suministro, los procesos validados y la preparación regulatoria son criterios de compra decisivos. El crecimiento de las Operaciones Clínicas se refuerza por la amplitud de los activos de la cartera que requieren tamaños de lote flexibles, tiempos de respuesta rápidos y programación adaptable. Los patrocinadores estructuran cada vez más estrategias de subcontratación para reservar capacidad para el avance esperado del programa mientras evitan el exceso de compromiso durante los períodos de riesgo clínico temprano. Las decisiones de escala también están influenciadas por la combinación de modalidades, con biológicos especializados que a menudo requieren una ejecución a medida y una mayor intensidad de servicio.
Impulsores del Mercado de Fabricación por Contrato de Biofarmacéuticos
Expansión de las carteras de biológicos y complejidad de la fabricación
Las carteras biofarmacéuticas continúan ampliándose a través de anticuerpos monoclonales y otros formatos biológicos complejos que requieren controles de fabricación sofisticados y disciplina de cumplimiento. La carga operativa del desarrollo de procesos, el diseño de estrategias analíticas y la ejecución de escalado impulsa la subcontratación a socios especializados. Los CDMO se benefician cuando pueden estandarizar la ejecución a través de procesos de plataforma mientras aún apoyan los requisitos específicos de las moléculas. Esta combinación mejora la velocidad, reduce el riesgo de fallos y apoya una calidad repetible en múltiples programas.
- Por ejemplo, WuXi Biologics declaró que su plataforma de línea celular WuXia TrueSite TI de 4ª generación logra títulos promedio de anticuerpos monoclonales por encima de 8.0 g/L, mantiene una expresión estable en más del 99% de las líneas celulares clonales después de 60 pasajes, y apoya el escalado más allá de 20,000 L, demostrando cómo los sistemas de plataforma pueden manejar demandas de moléculas complejas a escala industrial.
Necesidades de aceleración a lo largo de los cronogramas de desarrollo y transferencia tecnológica
Los patrocinadores priorizan cada vez más la rapidez para llegar a la clínica y al mercado, lo que eleva el valor de socios experimentados que pueden ejecutar una rápida transferencia tecnológica y escalado. Los CDMO que ofrecen desarrollo integrado, análisis y fabricación GMP reducen los retrasos en las transferencias y la complejidad de la gobernanza. Las transiciones más rápidas entre etapas también mejoran el rendimiento de la cartera y permiten a los patrocinadores asignar recursos internos a prioridades de I+D. Este impulsor se amplifica donde los cronogramas clínicos son competitivos y la diferenciación del producto depende de la velocidad de ejecución.
Requisitos de calidad, cumplimiento y control analítico
La fabricación de productos biológicos requiere un control riguroso de las impurezas, la variabilidad del proceso y la comparabilidad del producto, lo que refuerza la demanda de capacidades analíticas y de control de calidad sólidas. La subcontratación apoya el acceso a sistemas de calidad establecidos, métodos validados y prácticas experimentadas de preparación regulatoria. Los patrocinadores también prefieren socios con un rendimiento comprobado en la gestión de desviaciones, rigor documental y preparación para auditorías. El énfasis en un rendimiento de calidad constante apoya el negocio recurrente y las relaciones de suministro comercial a largo plazo.
Acceso a capacidad y garantía de suministro comercial escalable
Los productos biológicos comerciales requieren un acceso confiable a capacidad a gran escala y un rendimiento de ejecución estable. Construir o expandir la capacidad interna es intensivo en capital y consume tiempo, lo que alienta a los patrocinadores a subcontratar a proveedores establecidos con huellas de fabricación flexibles. Las CDMO que expanden la capacidad y modernizan las instalaciones fortalecen su capacidad para apoyar contratos de larga duración. Este impulsor se refuerza por la necesidad de gestionar la continuidad del suministro y reducir el riesgo de retrasos en el lanzamiento o desabastecimientos.
- Por ejemplo, Samsung Biologics informó que la Planta 4 añade 240,000 litros de capacidad y aumenta la capacidad total en Bio Campus I a 604,000 litros, ilustrando cómo la expansión de la huella a gran escala fortalece el apoyo al suministro comercial de larga duración. Las CDMO que expanden la capacidad y modernizan las instalaciones fortalecen su capacidad para apoyar contratos de larga duración.
Desafíos del Mercado de Fabricación por Contrato de Biofarmacéuticos
Las limitaciones de capacidad y los largos plazos de entrega siguen siendo un desafío mientras los patrocinadores compiten por espacios de fabricación de biológicos calificados y capacidades de llenado-acabado validadas. Incluso cuando existe capacidad, alinear los horarios con los hitos del programa puede ser difícil debido a la variabilidad en los resultados clínicos y los perfiles de demanda cambiantes. Estas limitaciones pueden aumentar la presión sobre los precios y complicar la gobernanza de la subcontratación, especialmente para patrocinadores de tamaño mediano. El riesgo de ejecución se eleva cuando se realizan múltiples transferencias tecnológicas en diferentes sitios o cuando se reequilibran las redes de fabricación.
- Por ejemplo, la expansión de FUJIFILM Diosynth Biotechnologies en Hillerød, que duplicó la capacidad de sustancia activa a 12 × 20,000L biorreactores, solo programó el inicio de la producción de llenado-acabado para mediados de 2025 como una fase separada, destacando cómo la capacidad validada de llenado-acabado queda rezagada respecto a las adiciones de capacidad upstream y amplía la brecha de programación para los patrocinadores que requieren espacios de extremo a extremo.
La complejidad regulatoria y de calidad también crea desafíos, particularmente cuando los patrocinadores requieren un rendimiento de cumplimiento consistente a través de cadenas de suministro multirregionales. La variabilidad en las expectativas de documentación, la preparación para inspecciones y los procesos de control de cambios pueden ralentizar los plazos e incrementar los costos operativos. Las desviaciones del proceso o las preocupaciones de comparabilidad analítica pueden llevar a retrabajos, retrasos o estudios adicionales. Mantener una calidad consistente mientras se escala rápidamente sigue siendo un riesgo operativo y reputacional central tanto para los patrocinadores como para las CDMO.
Tendencias y Oportunidades del Mercado de Manufactura por Contrato de Biofarmacéuticos
El mercado se está orientando hacia asociaciones integradas de CDMO de extremo a extremo, donde los patrocinadores priorizan menos proveedores y una ejecución de la cadena de suministro más simplificada. La demanda está aumentando para proveedores que puedan vincular el desarrollo de procesos, el control analítico, la fabricación GMP y las operaciones de llenado y acabado bajo un marco de calidad unificado. Esto reduce la fricción en las transferencias y apoya transiciones de escala predecibles. Los proveedores con una fuerte gestión de proyectos y modelos de transferencia tecnológica estandarizados están ganando ventaja.
- Por ejemplo, Mabion, un CDMO enfocado en biológicos, demostró el impacto tangible de este modelo integrado cuando un enfoque de fabricación completamente alineado de extremo a extremo, que abarca desde el desarrollo del proceso ascendente hasta la liberación de lotes GMP bajo un único marco de calidad, redujo el tiempo estimado para la liberación del primer lote GMP en un 40%, mientras lograba una disminución triple en desviaciones atribuibles a un control más estricto sobre los atributos críticos de calidad y los análisis en proceso a lo largo de todo el continuo de desarrollo a liberación.
Las oportunidades también están aumentando en análisis avanzados, monitoreo de procesos digitales y modernización de la fabricación que mejora la consistencia de los lotes y la visibilidad operativa. Los patrocinadores valoran a los socios que pueden acortar las investigaciones, apoyar una toma de decisiones de liberación más rápida y proporcionar un soporte más sólido para la gestión del ciclo de vida. Las instalaciones modulares y las configuraciones de fabricación flexibles amplían los programas abordables al permitir cambios más rápidos y una mejor utilización. Estas tendencias apoyan la diferenciación a través de la velocidad, la transparencia y la ejecución consistente.
Perspectivas Regionales
América del Norte
América del Norte representó el 35.80% de participación en 2025, respaldada por una alta densidad de innovación en biológicos y fuertes requisitos de fabricación comercial. La región se beneficia de ecosistemas regulatorios y de calidad establecidos que refuerzan la subcontratación para programas de alta conformidad. Los compradores a menudo priorizan el historial, la garantía de escala y las capacidades de servicio integradas en el desarrollo y la fabricación. La fuerte demanda de grandes patrocinadores y una amplia cartera clínica sostienen la utilización de la capacidad y los contratos de larga duración.
Europa
Europa mantuvo el 26.70% de participación en 2025, respaldada por huellas maduras de CDMO, una fuerte capacidad GMP y clústeres de fabricación de biológicos establecidos. La fortaleza regional se refuerza por altos estándares en sistemas de calidad, operaciones regulatorias experimentadas y fuertes grupos de talento técnico. La demanda de subcontratación se mantiene en programas tanto clínicos como comerciales, particularmente donde se requieren capacidades especializadas. La posición competitiva a menudo depende de la fiabilidad, el rendimiento de cumplimiento y las redes de fabricación en múltiples sitios.
Asia Pacífico
Asia Pacífico representó el 29.10% de participación en 2025, respaldada por la expansión de la capacidad a gran escala y el creciente impulso de subcontratación tanto para el desarrollo como para la fabricación. La región se beneficia de inversiones continuas en instalaciones modernas, estandarización de procesos e integración de la cadena de suministro. Los patrocinadores aprovechan Asia Pacífico para mejorar la escalabilidad y el acceso al tiempo de capacidad mientras mantienen fuertes expectativas de calidad. El crecimiento se refuerza con adiciones de capacidad, economía competitiva y actividad biológica en expansión a través de centros regionales.
América Latina
América Latina representó un 5,40% de participación en 2025, reflejando un papel más pequeño pero creciente en el apoyo a la manufactura regional y necesidades seleccionadas de llenado-final o empaque. El crecimiento de la demanda está vinculado a estrategias de suministro localizadas, requisitos de acceso regional y expansión gradual de capacidades. Los patrocinadores pueden involucrar a socios regionales donde la proximidad y las ventajas de distribución regional son significativas. La inversión continua en calidad y preparación para el cumplimiento sigue siendo crítica para escalar trabajos de biológicos de mayor valor.
Oriente Medio y África
Oriente Medio y África capturaron un 3,00% de participación en 2025, apoyados por el desarrollo selectivo de capacidades y un enfoque creciente en fortalecer las cadenas de suministro de atención médica regional. La demanda de subcontratación está surgiendo en áreas específicas como empaque, etiquetado y apoyo a la manufactura local. El crecimiento está influenciado por inversiones impulsadas por políticas, expansión de infraestructura y mejora de marcos de calidad. Escalar la manufactura de biológicos de mayor complejidad dependerá de la continua construcción de capacidades y el desarrollo de la fuerza laboral.
Panorama Competitivo
La competencia está determinada por la capacidad de ofrecer capacidad confiable, un sólido desempeño en cumplimiento y una amplia gama de servicios integrados en desarrollo, análisis y manufactura. Los proveedores se diferencian a través de la escala, plataformas tecnológicas, velocidad de transferencia tecnológica y consistencia en la ejecución a través de redes de múltiples sitios. Los contratos a largo plazo a menudo reflejan una combinación de garantía de suministro comercial y capacidad de gestión del ciclo de vida. Los CDMO que pueden alinear la gobernanza, la transparencia y la disciplina operativa con las expectativas del patrocinador están mejor posicionados para captar negocios repetidos.
Lonza Group sigue siendo un participante destacado con un fuerte enfoque en la manufactura escalable de biológicos y servicios integrados de desarrollo a comercialización. La posición de la empresa se beneficia de una profunda experiencia en procesos, madurez del sistema de calidad y la capacidad de apoyar programas complejos de biológicos en múltiples etapas. Su enfoque se fortalece mediante la disciplina en la planificación de capacidad y el énfasis en la confiabilidad operativa para relaciones de suministro de larga duración. Este perfil se alinea bien con la demanda del patrocinador de una ejecución predecible y un riesgo reducido en la cadena de suministro.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Lonza Group
- Thermo Fisher Scientific, Inc.
- Samsung Biologics
- WuXi Biologics
- Boehringer Ingelheim GmbH
- Catalent, Inc.
- FUJIFILM Diosynth Biotechnologies
- AGC Biologics
- Rentschler Biotechnologie GmbH
- AbbVie Inc.
- Merck KGaA
- Inno Biologics Sdn Bhd
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2026, Catalent entró en una asociación global con GelMEDIX para el desarrollo y la fabricación clínica de terapias derivadas de células madre pluripotentes inducidas, o iPSC, con Catalent también proporcionando líneas iPSC compatibles con GMP y apoyo para el desarrollo de procesos, desarrollo analítico, escalado y fabricación GMP a través de etapas clínicas.
- En febrero de 2026, Samsung Biologics se asoció con CEPI para fortalecer la producción de vacunas preparadas para brotes, y el acuerdo incluyó un presupuesto inicial de hasta US$20 millones para construir un proceso de fabricación de respuesta rápida escalable para vacunas de proteínas recombinantes utilizando la infraestructura de células de mamíferos de Samsung Biologics.
- En febrero de 2026, Catalent y S.Biomedics anunciaron una asociación estratégica para apoyar el desarrollo y la fabricación de TED-A9, que el anuncio describió como el programa de terapia con células madre pluripotentes alogénicas de S.Biomedics.
- En diciembre de 2025, AGC Biologics se asoció con ATUM para integrar la plataforma de expresión Leap-In Transposase en sus ofertas de desarrollo de líneas celulares, un movimiento destinado a aumentar los rendimientos y acortar los plazos de desarrollo para anticuerpos monoclonales, multispecíficos y otros biológicos complejos.
Alcance del Informe
| Atributo del Informe | Detalles |
| Nombre del mercado | Mercado de Fabricación por Contrato de Biofarmacéuticos |
| Año base y tamaño | 2025; USD 44,625.16 millones |
| Año de pronóstico y tamaño | 2032; USD 92,298.97 millones |
| CAGR y período | 10.94% (2025–2032) |
| Unidades | USD millones |
| Cobertura de segmentos | Servicio, Fuente, Tipo de Medicamento, Tipo de Producto, Área Terapéutica, Escala |
| Cobertura regional | América del Norte; Europa; Asia Pacífico; América Latina; Medio Oriente & África |
| Empresas cubiertas | Lonza Group; Thermo Fisher Scientific, Inc.; Samsung Biologics; WuXi Biologics; Boehringer Ingelheim GmbH; Catalent, Inc.; FUJIFILM Diosynth Biotechnologies; AGC Biologics; Rentschler Biotechnologie GmbH; AbbVie Inc.; Merck KGaA; Inno Biologics Sdn Bhd |
| Páginas estimadas | 340 |
Segmentación
Por Servicio
- Desarrollo de Procesos
- Estudios Analíticos y de Control de Calidad
- Operaciones de Llenado y Acabado
- Empaque y Etiquetado
Por Fuente
- Sistemas Mamíferos
- Sistemas No Mamíferos
Por Tipo de Medicamento
- Biológicos
- Biocomparables
Por Tipo de Producto
- Sustancia Activa
- Producto Farmacéutico Terminado
Por Área Terapéutica
- Oncología
- Enfermedades Autoinmunes
- Enfermedades Infecciosas
- Enfermedades Cardiovasculares
- Enfermedades Metabólicas
- Neurología
Por Escala
- Operaciones Comerciales
- Operaciones Clínicas
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de la fabricación por contrato de biofármacos en 2025 y cuál será en 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para 2025–2032?
¿Qué segmento de servicio liderará el mercado en 2025?
¿Qué segmento de fuente tendrá la mayor participación en 2025?
¿Qué área terapéutica domina en 2025?
¿Qué región lidera el mercado en 2025 y cuáles son las otras regiones clave cubiertas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fabricación por Contrato de Biofarmacéuticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fabricación por Contrato de Biofarmacéuticos Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 44,625.16 million → 2032: USD 92,298.97 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fabricación por Contrato de Biofarmacéuticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fabricación por Contrato de Biofarmacéuticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fabricación por Contrato de Biofarmacéuticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fabricación por Contrato de Biofarmacéuticos Market Drivers
- 3.3 Mercado de Fabricación por Contrato de Biofarmacéuticos Market Restraints & Challenges
- 3.4 Mercado de Fabricación por Contrato de Biofarmacéuticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fabricación por Contrato de Biofarmacéuticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fabricación por Contrato de Biofarmacéuticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fabricación por Contrato de Biofarmacéuticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fabricación por Contrato de Biofarmacéuticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fabricación por Contrato de Biofarmacéuticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fabricación por Contrato de Biofarmacéuticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fabricación por Contrato de Biofarmacéuticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fabricación por Contrato de Biofarmacéuticos Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fabricación por Contrato de Biofarmacéuticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fabricación por Contrato de Biofarmacéuticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fabricación por Contrato de Biofarmacéuticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fabricación por Contrato de Biofarmacéuticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fabricación por Contrato de Biofarmacéuticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fabricación por Contrato de Biofarmacéuticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fabricación por Contrato de Biofarmacéuticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fabricación por Contrato de Biofarmacéuticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fabricación por Contrato de Biofarmacéuticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fabricación por Contrato de Biofarmacéuticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fabricación por Contrato de Biofarmacéuticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
