
Visión General del Mercado
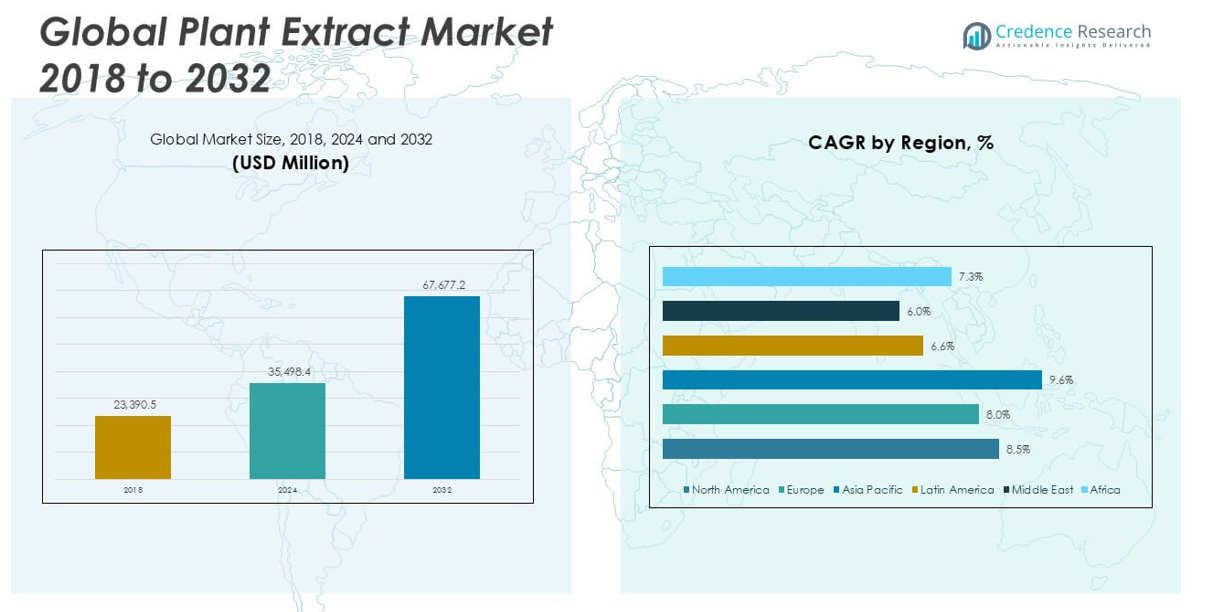
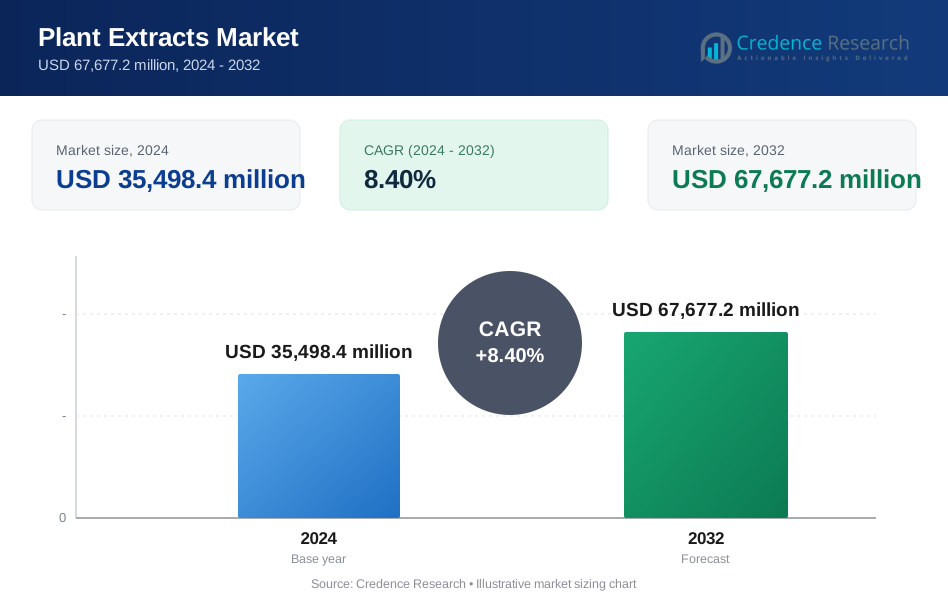
El tamaño del mercado de extractos de plantas se valoró en USD 23,390.5 millones en 2018, aumentó a USD 35,498.4 millones en 2024, y se anticipa que alcanzará USD 67,677.2 millones para 2032, con un CAGR del 8.40% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Extractos de Plantas 2024 | USD 35,498.4 millones |
| Mercado de Extractos de Plantas, CAGR | 8.40% |
| Tamaño del Mercado de Extractos de Plantas 2032 | USD 67,677.2 millones |
El mercado de extractos de plantas es altamente competitivo, con actores clave como Givaudan, Symrise AG, International Flavors & Fragrances Inc. (IFF), Dohler GmbH, Sensient Technologies Corporation, Martin Bauer Group, Indena S.p.A., Synthite Industries Ltd., Arjuna Natural Pvt Ltd, Kancor Ingredients Limited, Biolandes SAS, T. Hasegawa Co., Ltd., Kalsec Inc., y Nexira. Estas empresas se centran en expandir sus carteras de productos, invertir en tecnologías de extracción avanzadas y buscar colaboraciones estratégicas para fortalecer sus posiciones en el mercado. Asia Pacífico lidera el mercado global con una cuota de mercado del 30.5% en 2024, impulsada por una fuerte demanda en los sectores farmacéutico, alimentario y cosmético. América del Norte y Europa siguen, respaldadas por una alta conciencia del consumidor y regulaciones estrictas que promueven productos naturales.
Perspectivas del Mercado
- El mercado global de extractos de plantas se valoró en USD 35,498.4 millones en 2024 y se espera que alcance USD 67,677.2 millones para 2032, creciendo a un CAGR del 8.40% durante el período de pronóstico.
- El aumento de la demanda de los consumidores por productos naturales, de etiqueta limpia y a base de plantas en alimentos, bebidas, productos farmacéuticos y cosméticos es un factor clave que acelera el crecimiento del mercado.
- Las tendencias crecientes en alimentos funcionales, suplementos herbales y cosméticos naturales, junto con los avances en tecnologías de extracción, están creando nuevas oportunidades en el mercado.
- El mercado es altamente competitivo, con actores clave como Givaudan, Symrise AG, IFF, Dohler GmbH y Sensient Technologies enfocándose en la innovación de productos y asociaciones estratégicas para mantener sus posiciones en el mercado.
- Asia Pacífico lidera el mercado global con una cuota del 30.5% en 2024, seguida por Europa con un 29.0% y América del Norte con un 26.5%; el segmento de especias tiene la mayor participación dentro de los tipos de productos.
Análisis de Segmentación del Mercado:
Por Tipo:
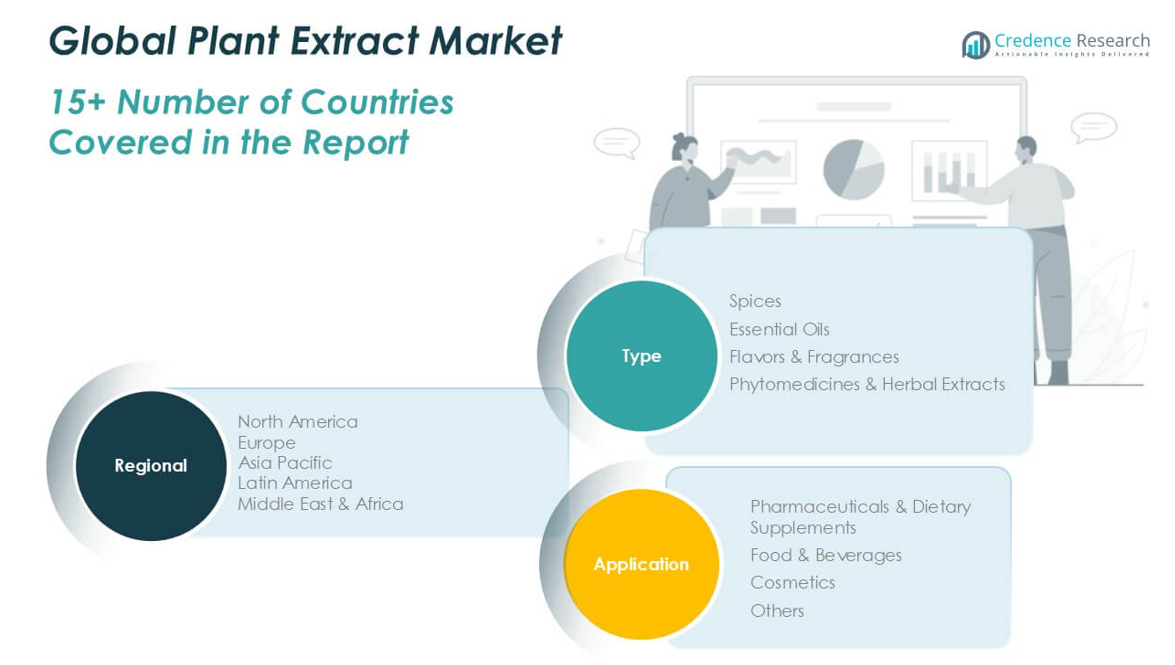
El mercado de extractos de plantas por tipo se segmenta en especias, aceites esenciales, sabores y fragancias, y fitomedicinas y extractos herbales. Entre estos, el segmento de especias posee la cuota de mercado dominante, impulsado principalmente por su uso extensivo como agentes de sabor natural en la industria de alimentos y bebidas y la creciente demanda de los consumidores por productos libres de químicos. El segmento de aceites esenciales también muestra un fuerte crecimiento, respaldado por su creciente aplicación en aromaterapia, cosméticos y productos farmacéuticos, donde se prefieren altamente los ingredientes naturales y orgánicos. Los sabores y fragancias están ganando rápidamente impulso, particularmente en los sectores de alimentos y cuidado personal, a medida que los fabricantes se inclinan hacia opciones basadas en plantas y ecológicas. Mientras tanto, las fitomedicinas y extractos herbales comandan una participación sustancial en las industrias farmacéutica y de suplementos dietéticos, impulsadas por la creciente dependencia de la medicina tradicional y la atención preventiva.
- Por ejemplo, Synthite Industries Ltd. procesa más de 3,500 toneladas métricas de especias anualmente para suministrar al mercado global extractos de especias de alta calidad.
Por aplicación:
El mercado de extractos de plantas se categoriza en productos farmacéuticos y suplementos dietéticos, alimentos y bebidas, cosméticos y otros. El segmento de productos farmacéuticos y suplementos dietéticos lidera el mercado, impulsado por el creciente enfoque del consumidor en productos de salud naturales y basados en plantas para la inmunidad y el manejo de enfermedades crónicas. El segmento de alimentos y bebidas sigue de cerca, respaldado por una fuerte demanda de saborizantes naturales e ingredientes de etiqueta limpia, con los extractos de especias y aceites esenciales desempeñando un papel fundamental. El segmento de cosméticos también se está expandiendo significativamente a medida que los consumidores priorizan soluciones de belleza naturales, orgánicas y sostenibles. Los extractos de plantas en productos para el cuidado de la piel y personal son altamente valorados por sus beneficios terapéuticos y efectos secundarios mínimos, convirtiendo esta en un área de aplicación de rápido crecimiento dentro del mercado.
- Por ejemplo, la división Taste de IFF atiende a más de 38,000 formulaciones de productos alimenticios y bebidas a nivel mundial.
Visión general del mercado
Creciente demanda de productos naturales y de etiqueta limpia
La creciente preferencia de los consumidores por productos naturales, orgánicos y de etiqueta limpia es un motor de crecimiento importante para el mercado de extractos de plantas. Los consumidores están evitando cada vez más los aditivos sintéticos e ingredientes químicos, particularmente en alimentos, bebidas, cosméticos y productos farmacéuticos. Los extractos de plantas, conocidos por su origen natural y beneficios para la salud, se están convirtiendo en una opción preferida en diversas industrias. Este cambio se ve aún más reforzado por regulaciones estrictas que promueven el uso de ingredientes naturales y la creciente conciencia sobre los efectos adversos de las sustancias artificiales en la salud y el medio ambiente.
- Por ejemplo, Dohler GmbH ha ampliado su cartera para incluir más de 7,000 ingredientes naturales y basados en plantas para satisfacer esta demanda en los sectores de alimentos y bebidas.
Expansión de aplicaciones en productos farmacéuticos y suplementos dietéticos
El mercado de extractos de plantas está experimentando un crecimiento significativo debido a su uso en expansión en productos farmacéuticos y suplementos dietéticos. Los productos basados en plantas están ganando aceptación por sus propiedades terapéuticas, efectos secundarios mínimos y compatibilidad con las tendencias de atención médica preventiva. Los consumidores muestran un fuerte interés en los remedios herbales y fitomedicinas para fortalecer la inmunidad, manejar condiciones crónicas y mejorar el bienestar general. Esta creciente dependencia de soluciones de salud basadas en plantas está acelerando la demanda de extractos de plantas en cápsulas, tabletas y productos alimenticios funcionales, apoyando la expansión del mercado a largo plazo.
- Por ejemplo, Arjuna Natural Pvt Ltd produce más de 1,000 toneladas métricas de extractos botánicos anualmente para uso farmacéutico y nutracéutico.
Creciente Demanda en la Industria de Cosméticos y Cuidado Personal
La industria de cosméticos y cuidado personal está impulsando un crecimiento sustancial en el mercado de extractos vegetales, alimentado por la demanda de los consumidores de productos de belleza naturales, seguros y sostenibles. Los extractos vegetales se utilizan ampliamente en el cuidado de la piel, el cuidado del cabello y la aromaterapia por sus propiedades beneficiosas, incluyendo efectos anti-envejecimiento, hidratantes y antiinflamatorios. El movimiento de belleza limpia y la creciente conciencia ambiental están llevando a los fabricantes a reemplazar los productos químicos sintéticos con alternativas derivadas de plantas. Esta demanda de ingredientes botánicos en productos cosméticos de alta gama y de mercado masivo está expandiendo significativamente la base de aplicación para los extractos vegetales.
Tendencias y Oportunidades Clave
Mayor Enfoque en Alimentos y Bebidas Funcionales
Una tendencia creciente en el mercado de extractos vegetales es la creciente demanda de alimentos y bebidas funcionales enriquecidos con ingredientes derivados de plantas. Los consumidores buscan cada vez más productos que ofrezcan beneficios adicionales para la salud, como una mejor digestión, reducción del estrés y apoyo inmunológico. Esto crea una oportunidad para que los fabricantes innoven y desarrollen nuevas formulaciones utilizando extractos vegetales como especias, aceites esenciales y concentrados herbales. La tendencia es particularmente fuerte en el segmento de consumidores conscientes de la salud, abriendo nuevas vías para la diversificación de productos y la penetración en el mercado.
- Por ejemplo, Nexira ha introducido más de 50 ingredientes funcionales de origen vegetal formulados específicamente para productos alimenticios y bebidas centrados en la salud.
Avances Tecnológicos en Procesos de Extracción
Los avances en tecnologías de extracción, como la extracción con fluidos supercríticos y la extracción asistida por ultrasonido, están creando nuevas oportunidades en el mercado de extractos vegetales. Estas técnicas modernas permiten la producción de extractos de alta calidad y pureza mientras preservan sus compuestos bioactivos. Los métodos de extracción mejorados también aumentan la eficiencia de producción y reducen el uso de solventes, alineándose con la creciente demanda de procesamiento sostenible. A medida que las empresas invierten en innovaciones tecnológicas, pueden ofrecer productos superiores con eficacia mejorada, lo que se espera que impulse la competitividad y el crecimiento del mercado.
- Por ejemplo, Kancor Ingredients Limited ha instalado más de 30 unidades de extracción supercrítica de CO₂ para optimizar la pureza y el rendimiento de los extractos vegetales
Desafíos Clave
Fluctuaciones en el Suministro de Materias Primas
Uno de los desafíos clave en el mercado de extractos vegetales es la disponibilidad fluctuante y el precio de las materias primas. Las materias primas de origen vegetal dependen en gran medida de las variaciones estacionales, las condiciones climáticas y los rendimientos agrícolas, lo que puede afectar la consistencia del suministro y la estabilidad de los costos. Esta variabilidad plantea riesgos significativos para los fabricantes en términos de planificación de la producción y márgenes de beneficio. Además, la creciente demanda de ciertas especies vegetales puede llevar a la sobreexplotación, complicando aún más el abastecimiento de materias primas y la sostenibilidad.
Problemas de Cumplimiento Regulatorio y de Calidad
El cumplimiento de diversas regulaciones internacionales y estándares de calidad presenta un desafío significativo para el mercado de extractos vegetales. Diferentes países imponen estrictas directrices sobre el uso, etiquetado y seguridad de ingredientes de origen vegetal, especialmente en aplicaciones farmacéuticas y alimentarias. Asegurar una calidad consistente, trazabilidad y cumplir con las aprobaciones regulatorias en diferentes regiones puede ser complejo y llevar mucho tiempo. Estos obstáculos pueden restringir la entrada al mercado para jugadores más pequeños e incrementar los costos operativos para los fabricantes que se esfuerzan por cumplir con los requisitos de cumplimiento en evolución.
Competencia Intensa en el Mercado y Presión de Precios
El mercado de extractos vegetales enfrenta una competencia intensa tanto de jugadores establecidos como emergentes, lo que lleva a una sensibilidad de precios y presión sobre los márgenes. Muchas empresas ofrecen productos similares, lo que a menudo resulta en una competencia basada en precios en lugar de diferenciación basada en la calidad del producto o la innovación. Además, la entrada de proveedores de bajo costo, especialmente de países en desarrollo, añade desafíos de precios. Para seguir siendo competitivos, los fabricantes deben invertir en innovación de productos, abastecimiento sostenible y posicionamiento de marca para diferenciarse en un mercado saturado.
Análisis Regional
Norteamérica
En el mercado de extractos vegetales, Norteamérica representó USD 6,666.3 millones en 2018 y alcanzó USD 9,407.1 millones en 2024, con un crecimiento proyectado a USD 16,174.9 millones para 2032, reflejando un CAGR del 8.5%. La región posee aproximadamente el 26.5% del mercado en 2024, impulsada por una fuerte demanda en productos farmacéuticos, suplementos dietéticos y productos alimenticios con etiqueta limpia. El creciente enfoque en la atención médica preventiva, la preferencia creciente de los consumidores por ingredientes naturales y los marcos regulatorios bien establecidos apoyan la expansión del mercado. Además, el aumento de aplicaciones en los sectores de cosméticos y cuidado personal refuerza aún más la posición dominante de Norteamérica en el mercado global.
Europa
Europa representó USD 7,204.3 millones en 2018 y creció a USD 10,294.5 millones en 2024, con un aumento esperado a USD 17,325.4 millones para 2032, a un CAGR del 8.0%. La región posee alrededor del 29.0% del mercado en 2024, respaldada por regulaciones estrictas que favorecen productos naturales y sostenibles. La fuerte demanda de los consumidores por suplementos dietéticos a base de plantas, cosméticos orgánicos y alimentos funcionales impulsa el mercado de extractos vegetales en Europa. El aumento de la conciencia sobre la medicina herbal y la sostenibilidad ambiental, junto con capacidades de investigación bien desarrolladas, posicionan a Europa como un contribuyente clave al crecimiento de la industria global de extractos vegetales.
Asia Pacífico
El mercado de Asia Pacífico fue valorado en USD 6,245.3 millones en 2018 y se disparó a USD 10,827.0 millones en 2024, con proyecciones que alcanzan USD 24,905.2 millones para 2032, convirtiéndolo en la región de más rápido crecimiento con un CAGR del 9.6%. Con aproximadamente el 30.5% del mercado en 2024, Asia Pacífico lidera el mercado global, impulsada por una alta conciencia del consumidor, prácticas medicinales tradicionales y un rápido crecimiento en los sectores de alimentos, farmacéuticos y cosméticos. Países como China, India y Japón contribuyen significativamente a la expansión del mercado, beneficiándose de la abundante disponibilidad de materias primas y el aumento de la inversión en productos de salud a base de plantas.
América Latina
El mercado de extractos de plantas de América Latina fue valorado en USD 654.9 millones en 2018, aumentando a USD 1,135.9 millones en 2024, con expectativas de alcanzar USD 2,977.8 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.6%. La región posee aproximadamente un 3.2% de participación de mercado en 2024, respaldada por la creciente demanda de aditivos alimentarios naturales y suplementos herbales. Brasil y México son contribuyentes clave, impulsados por el creciente conocimiento de los productos de bienestar natural y la expansión de aplicaciones farmacéuticas. A pesar de su menor participación, la región presenta oportunidades de crecimiento a medida que los consumidores se inclinan cada vez más hacia productos a base de plantas, orgánicos y libres de químicos.
Medio Oriente
El mercado de extractos de plantas del Medio Oriente fue valorado en USD 1,380.0 millones en 2018, alcanzando USD 2,129.9 millones en 2024, y se espera que crezca a USD 4,534.4 millones para 2032, con un CAGR del 6.0%. La región representa aproximadamente un 6.0% de participación de mercado en 2024. El crecimiento está impulsado por el creciente interés de los consumidores en productos de salud naturales y el uso creciente de extractos de plantas en alimentos, bebidas y productos de cuidado personal. Las preferencias culturales por los remedios herbales y la creciente urbanización están apoyando la expansión del mercado, aunque las complejidades regulatorias y la limitada obtención de materias primas pueden restringir un crecimiento más rápido.
África
El mercado de extractos de plantas de África se situó en USD 1,239.7 millones en 2018 y creció a USD 1,703.9 millones en 2024, con proyecciones de alcanzar USD 1,759.6 millones para 2032, creciendo a un CAGR del 7.3%. La región posee aproximadamente un 4.8% de participación de mercado en 2024. El crecimiento del mercado en África está respaldado por el creciente uso de la medicina tradicional y el aumento gradual de la demanda de productos cosméticos y alimenticios a base de plantas. Las industrias locales están mostrando un mayor interés en utilizar recursos vegetales autóctonos. Sin embargo, las capacidades limitadas de procesamiento industrial y el bajo poder adquisitivo de los consumidores pueden plantear desafíos para un crecimiento sostenido en toda la región.
Segmentaciones del Mercado:
Por Tipo
- Especias
- Aceites Esenciales
- Sabores & Fragancias
- Fitomedicinas & Extractos Herbales
Por Aplicación
- Farmacéuticos & Suplementos Dietéticos
- Alimentos & Bebidas
- Cosméticos
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de extractos vegetales muestra una estructura moderadamente concentrada con una mezcla de actores globales y regionales compitiendo por la cuota de mercado. Se caracteriza por una fuerte demanda de diversas industrias, incluidas alimentos, bebidas, productos farmacéuticos y cosméticos. Las principales empresas se centran en expandir sus carteras de productos, invertir en tecnologías avanzadas de extracción y formar asociaciones estratégicas para fortalecer sus posiciones en el mercado. El mercado prioriza productos naturales, con etiqueta limpia y sostenibles, lo que impulsa la innovación continua. La preferencia del consumidor está cambiando hacia soluciones a base de plantas y libres de químicos, lo que impulsa a las empresas a desarrollar extractos puros y de alta calidad. Jugadores clave como Givaudan, Symrise AG, IFF, Dohler GmbH y Sensient Technologies dominan participaciones significativas. El mercado también ve una creciente participación de productores locales que ofrecen extractos específicos de la región. La competencia de precios sigue siendo fuerte, aunque la calidad, la trazabilidad y el cumplimiento normativo son factores clave que influyen en las decisiones de compra. Asia Pacífico posee la mayor cuota regional, impulsada por el abastecimiento local y las prácticas de medicina tradicional, mientras que América del Norte y Europa siguen con una demanda constante.
Análisis de Jugadores Clave
- Givaudan
- Symrise AG
- International Flavors & Fragrances Inc. (IFF)
- Dohler GmbH
- Sensient Technologies Corporation
- Martin Bauer Group
- Indena S.p.A.
- Synthite Industries Ltd.
- Arjuna Natural Pvt Ltd
- Kancor Ingredients Limited
- Biolandes SAS
- Hasegawa Co., Ltd.
- Kalsec Inc.
- Nexira
Desarrollos Recientes
- En junio de 2025, Givaudan introdujo extractos de vainilla certificados por Rainforest Alliance para el mercado europeo, enfatizando la sostenibilidad y trazabilidad en la obtención y extracción de vainilla.
- En mayo de 2025, Givaudan lanzó Zensera™, un extracto de melisa pendiente de patente, clínicamente demostrado para apoyar el rendimiento cognitivo bajo estrés, adecuado para aplicaciones nutracéuticas y de bebidas en una dosis baja de 300 mg.
- En agosto de 2023, Döhler adquirió Boon Flavors en Tailandia, ampliando su acceso a botánicos del sudeste asiático e integrando la planta de sabores de última generación y los laboratorios de aplicaciones de Boon en su red global.
Concentración y Características del Mercado
El mercado de extractos vegetales muestra una estructura moderadamente concentrada con una mezcla de jugadores globales y regionales compitiendo por la cuota de mercado. Se caracteriza por una fuerte demanda de diversas industrias, incluyendo alimentos, bebidas, farmacéutica y cosmética. Las principales empresas se enfocan en expandir sus carteras de productos, invertir en tecnologías de extracción avanzadas y formar asociaciones estratégicas para fortalecer sus posiciones en el mercado. El mercado prioriza productos naturales, con etiqueta limpia y sostenibles, lo que impulsa la innovación continua. La preferencia del consumidor está cambiando hacia soluciones basadas en plantas y libres de químicos, empujando a las empresas a desarrollar extractos puros y de alta calidad. Jugadores clave como Givaudan, Symrise AG, IFF, Dohler GmbH y Sensient Technologies dominan participaciones significativas. El mercado también ve una creciente participación de productores locales que ofrecen extractos específicos de la región. La competencia de precios sigue siendo fuerte, aunque la calidad, trazabilidad y cumplimiento regulatorio son factores clave que influyen en las decisiones de compra. Asia Pacífico posee la mayor participación regional, impulsada por la obtención local y las prácticas de medicina tradicional, mientras que América del Norte y Europa siguen con una demanda constante.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de extractos vegetales experimentará un crecimiento constante impulsado por la creciente demanda de productos naturales y con etiquetas limpias.
- Los fabricantes de alimentos y bebidas incorporarán cada vez más extractos vegetales para satisfacer las preferencias de los consumidores por ingredientes sin químicos.
- Las industrias farmacéutica y de suplementos dietéticos continuarán adoptando formulaciones a base de plantas para el cuidado preventivo de la salud y el apoyo inmunológico.
- La industria cosmética ampliará su uso de extractos vegetales en productos naturales para el cuidado de la piel y el cuidado personal.
- Los avances tecnológicos en los procesos de extracción mejorarán la pureza del producto y la eficiencia de la producción.
- Asia Pacífico seguirá siendo el mercado regional líder, respaldado por el abastecimiento local y la demanda de medicina tradicional.
- Europa y América del Norte mantendrán un crecimiento estable con regulaciones estrictas que favorecen los productos naturales y orgánicos.
- Las empresas se centrarán en expandir sus carteras de productos y formar asociaciones estratégicas para fortalecer sus posiciones en el mercado.
- Los desafíos en el abastecimiento de materias primas y las fluctuaciones en el suministro continuarán afectando la estabilidad del mercado.
- La creciente conciencia del consumidor sobre la sostenibilidad y las soluciones de salud a base de plantas dará forma al desarrollo futuro de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de extractos de plantas?
¿Qué factores están impulsando el crecimiento del mercado de extractos de plantas?
¿Cuáles son los segmentos clave dentro del mercado de extractos de plantas?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de extractos de plantas?
¿Quiénes son los principales actores en el mercado de extractos de plantas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Extractos Vegetales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Extractos Vegetales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 35,498.4 million → 2032: USD 67,677.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Extractos Vegetales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Extractos Vegetales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Extractos Vegetales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Extractos Vegetales Market Drivers
- 3.3 Mercado de Extractos Vegetales Market Restraints & Challenges
- 3.4 Mercado de Extractos Vegetales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Extractos Vegetales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Extractos Vegetales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Extractos Vegetales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Extractos Vegetales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Extractos Vegetales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Extractos Vegetales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Extractos Vegetales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Extractos Vegetales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Extractos Vegetales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Extractos Vegetales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Extractos Vegetales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Extractos Vegetales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Extractos Vegetales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Extractos Vegetales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Extractos Vegetales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Extractos Vegetales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Extractos Vegetales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Extractos Vegetales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Extractos Vegetales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
