
Visión General del Mercado
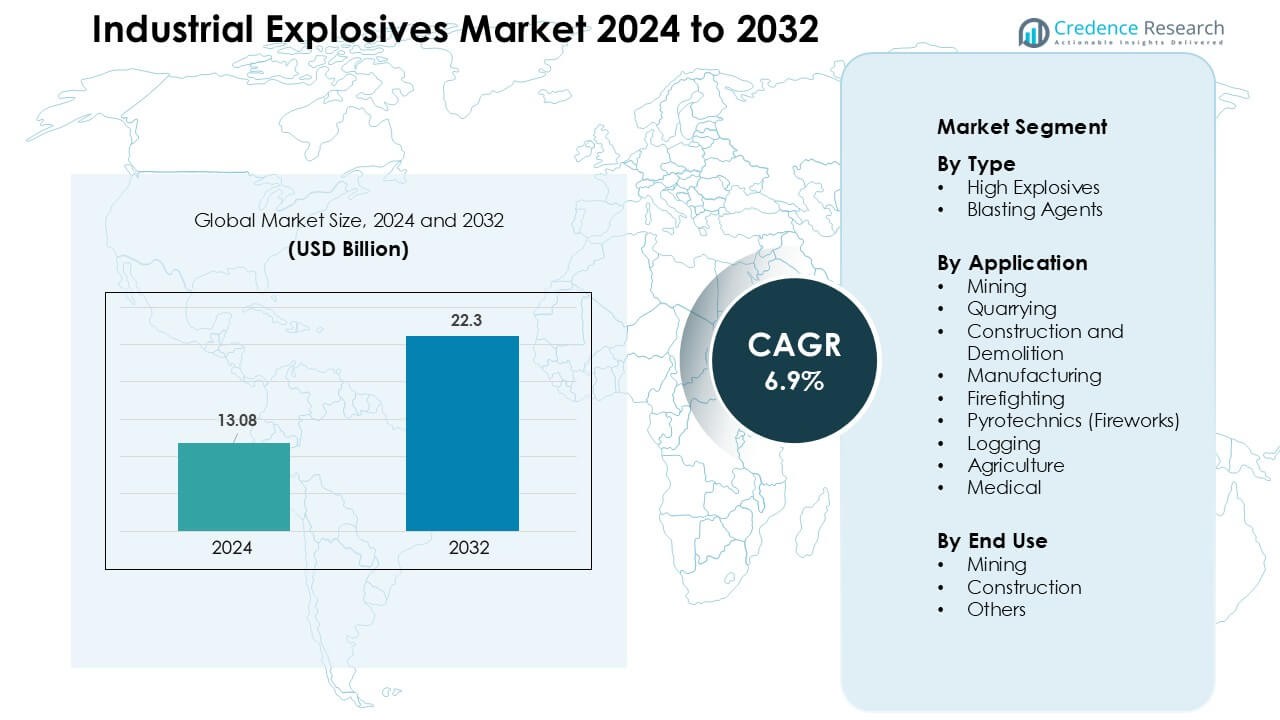
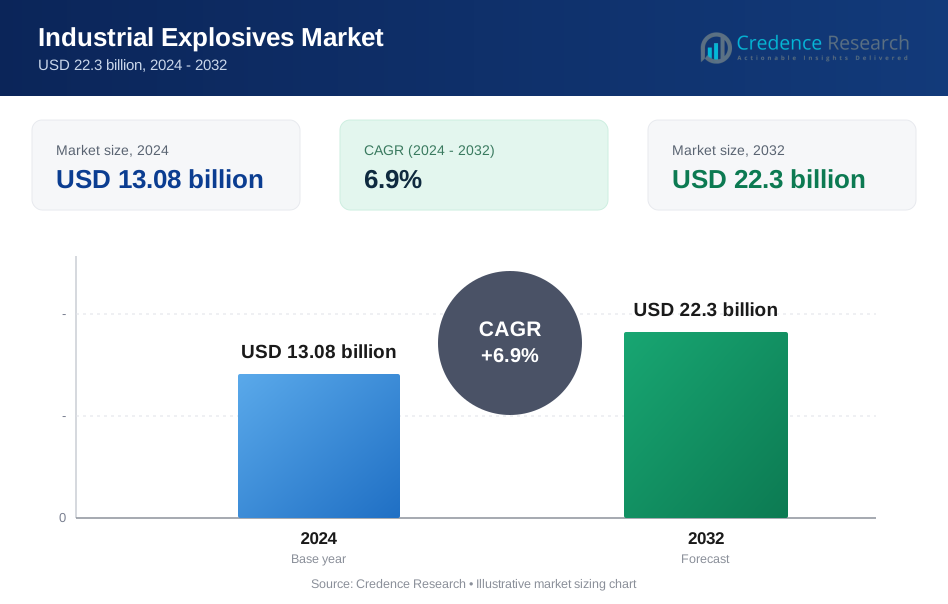
El mercado de explosivos industriales fue valorado en USD 13.08 mil millones en 2024 y se anticipa que alcanzará los USD 22.3 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.9% durante el período de pronóstico
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Explosivos Industriales 2024 | USD 13.08 Mil Millones |
| Mercado de Explosivos Industriales, CAGR | 6.9% |
| Tamaño del Mercado de Explosivos Industriales 2032 | USD 22.3 Mil Millones |
El mercado de explosivos industriales está conformado por actores principales como Orica Ltd., Maxam Corp., AECI Ltd., Austin Powder Company, EPC Groupe Inc., NOF Corporation, Keltech Energies Ltd., Tec Pivot Limited, e Irish Industrial Explosives Ltd., cada uno expandiendo la producción de explosivos a granel, sistemas de detonadores electrónicos y capacidades de entrega en el sitio para apoyar las actividades de minería y construcción. Estas empresas fortalecen la competitividad a través de contratos de suministro a largo plazo, herramientas de voladura digital y redes de distribución específicas por región. Asia-Pacífico emergió como la región líder en 2024 con un 47% de participación, impulsada por la alta extracción de minerales, el rápido desarrollo de infraestructura y la adopción generalizada de tecnologías avanzadas de voladura.
Perspectivas del Mercado
- El mercado de explosivos industriales alcanzó los USD 13.08 mil millones en 2024 y se proyecta que crezca a una tasa compuesta anual (CAGR) del 6.9% hasta 2032.
- La fuerte expansión minera impulsa la demanda, con el segmento de minería manteniendo aproximadamente el 52% de participación debido al mayor uso de emulsiones a granel y explosivos de alta energía.
- La voladura digital, la iniciación remota y los detonadores electrónicos configuran las tendencias clave a medida que los operadores adoptan herramientas avanzadas para mejorar la precisión, reducir la vibración y cumplir con las normas ambientales.
- Los principales actores como Orica Ltd., Maxam Corp., y AECI Ltd. compiten a través de sistemas de entrega a granel, unidades de fabricación móviles y contratos a largo plazo con grandes empresas mineras.
- Asia-Pacífico lideró el mercado con un 47% de participación, respaldada por grandes proyectos de extracción de minerales e infraestructura, mientras que América del Norte y Europa mostraron un crecimiento estable a través de actividades de canteras y túneles.
Análisis de Segmentación del Mercado:
Por Tipo
Los explosivos de alta potencia dominaron el segmento de tipo en 2024 con aproximadamente un 58% de participación, impulsados por un fuerte uso en minería de roca dura, túneles y grandes explosiones de construcción. Su alta velocidad de detonación apoyó una fragmentación más profunda y una mejor rotura de roca, lo que ayudó a reducir los costos de perforación. La demanda aumentó a medida que las empresas de minería de mineral de hierro y metales expandieron la extracción en Asia y África. Los agentes de voladura crecieron a un ritmo constante debido a su menor costo y uso a granel en minas de superficie, sin embargo, los explosivos de alta potencia mantuvieron el liderazgo porque muchas operaciones de mineral profundo requieren una mayor salida de energía y ondas de choque controladas.
- Por ejemplo, los cartuchos de Dyno Nobel han registrado velocidades de detonación entre 3500 y 6000 m/s en barrenos de roca dura, lo que permitió una fragmentación más fina haciendo que los bloques de gran tamaño fueran lo suficientemente pequeños para cumplir con los requisitos de alimentación del triturador primario (≤ 1.20 m).
Por Aplicación
La minería lideró el segmento de aplicación en 2024 con casi un 52% de participación, respaldada por el aumento de la producción de carbón, mineral de hierro, cobre y piedra caliza. Las grandes operaciones a cielo abierto consumieron altos volúmenes de explosivos a granel que mejoraron la fragmentación de los bancos y redujeron el tiempo de transporte. La explotación de canteras también se expandió con el crecimiento de la infraestructura, pero se mantuvo más pequeña debido a la menor intensidad de las explosiones. La construcción y demolición ganaron tracción con proyectos de túneles de metro y autopistas, pero la minería se mantuvo dominante porque la producción mineral global aumentó y los sitios de extracción requerían ciclos de voladura continuos para mantener la productividad.
- Por ejemplo, Rio Tinto y BHP utilizan ANFO y explosivos de emulsión para la minería de mineral de hierro a cielo abierto en Australia, empleando métodos convencionales de perforación y voladura para permitir camiones de transporte de alto rendimiento.
Por Uso Final
La minería dominó el segmento de uso final en 2024 con aproximadamente un 61% de participación, impulsada por la adopción a gran escala de explosivos de alta energía en sitios superficiales y subterráneos. Una mayor eficiencia de voladura apoyó una mejor fragmentación, redujo el uso de combustible y mejoró el rendimiento del molino, lo que ayudó a los operadores a reducir los costos operativos. La construcción siguió con una demanda constante de la expansión de carreteras, obras de puentes y perforación de túneles. Otros usos finales, incluidos la tala y aplicaciones industriales especializadas, contribuyeron con participaciones menores, pero la minería mantuvo el liderazgo porque la extracción de minerales depende en gran medida de las voladuras programadas para una recuperación consistente del mineral.
Principales Impulsores de Crecimiento
Aumento de Actividades de Minería y Extracción de Metales
El mercado de explosivos industriales crece fuertemente a medida que la producción minera global se expande en carbón, mineral de hierro, cobre, piedra caliza y elementos de tierras raras. Países como China, India, Australia y Sudáfrica aumentan la producción para satisfacer la creciente demanda de los sectores de construcción, automotriz y energía limpia. Las empresas mineras prefieren explosivos de alta energía porque la fragmentación controlada reduce el tiempo de transporte, disminuye el uso de combustible y aumenta la eficiencia del molino. El cambio hacia cuerpos de mineral más profundos y duros aumenta la dependencia de explosivos de alto rendimiento y sistemas de voladura avanzados. El crecimiento de la minería subterránea también impulsa la demanda de soluciones de voladura más seguras y precisas. Estos factores hacen que la expansión minera sea uno de los impulsores más fuertes para el consumo de explosivos industriales.
- Por ejemplo, en 2024 la región de Asia-Pacífico liderada por China e India consumió una parte significativa de las más de 18 millones de toneladas de nitrato de amonio de grado explosivo utilizadas globalmente para aplicaciones de minería y voladura, reflejando la escala masiva de las operaciones de extracción que requieren explosivos sostenidos
Desarrollo de Infraestructura y Mega Proyectos de Construcción
Los programas de infraestructura a gran escala crean una demanda constante de explosivos industriales en túneles, expansión de carreteras, presas, metros, energía hidroeléctrica y explotación de canteras. La voladura apoya el corte de rocas, la preparación de cimientos y la conformación de túneles, ayudando a los contratistas a reducir el tiempo y los costos de equipos. Los países de Asia-Pacífico y Medio Oriente invierten fuertemente en redes de transporte, corredores industriales y desarrollo urbano, aumentando el consumo de explosivos. Las empresas de construcción adoptan herramientas de voladura digital y técnicas de control de vibraciones para mejorar la seguridad y la precisión, aumentando aún más el uso. Los operadores de canteras también dependen de explosivos para satisfacer la creciente demanda de agregados para la producción de concreto y asfalto. La expansión de la actividad de construcción global sigue siendo un impulsor clave de crecimiento.
- Por ejemplo, el proyecto de red ferroviaria Etihad Rail en los Emiratos Árabes Unidos completó un túnel de 1.8 km de largo (parte de su paquete Mountain‑Hajar) donde la voladura y la excavación de roca juntas resultaron en la eliminación de aproximadamente 500,000 toneladas de roca.
Avances Tecnológicos en la Optimización de Voladuras
Las nuevas tecnologías de voladura mejoran el rendimiento, la precisión y la seguridad, impulsando una fuerte adopción de explosivos industriales. Los detonadores electrónicos, el software de modelado de voladuras y los sistemas de encuestas basados en drones permiten a las empresas mineras y de construcción diseñar patrones de voladura precisos. Estas herramientas reducen el sobre-rompimiento, la vibración y la generación de polvo, ayudando a las empresas a cumplir con estrictas normas ambientales. El cambio hacia emulsiones a granel y camiones de bombeo aumenta la eficiencia al permitir la mezcla en el sitio y la energía explosiva personalizada. La automatización y el monitoreo digital mejoran la consistencia y reducen el riesgo para la fuerza laboral en áreas peligrosas. A medida que las minas se profundizan y la dureza de la roca aumenta, los sistemas de voladura avanzados se vuelven esenciales, impulsando el crecimiento del mercado.
Tendencias y Oportunidades Clave
Cambio Hacia Explosivos a Granel y Sistemas de Entrega en el Sitio
Los explosivos a granel ganan terreno a medida que las empresas mineras priorizan la eficiencia, la seguridad y menores costos operativos. Los camiones de entrega en el sitio mezclan y bombean emulsiones directamente en los agujeros de voladura, reduciendo el manejo manual y mejorando la personalización de la energía. Esto apoya una mejor fragmentación y ciclos de voladura más cortos. La tendencia crea oportunidades para proveedores que ofrecen unidades de fabricación móviles y sistemas de carga automatizados. El aumento de grandes minas a cielo abierto en América Latina, África y Australia acelera aún más el consumo de explosivos a granel. Las empresas que invierten en plantas modulares, camiones de bombeo y soluciones integradas de gestión de voladuras se benefician de este cambio.
- Por ejemplo, los "Bulk Systems" de Orica integran fabricación, logística y entrega, permitiendo la entrega de cientos de toneladas de explosivo a granel por turno directamente a los agujeros de voladura a través de camiones de bombeo.
Creciente Integración de Tecnologías de Voladura Digital y Remota
Las herramientas de voladura digital crean nuevas oportunidades a medida que los operadores adoptan detonadores electrónicos, iniciación remota y plataformas de diseño de voladuras basadas en la nube. La imagen con drones y el mapeo 3D proporcionan información geológica precisa, permitiendo una colocación precisa de las cargas. La detonación remota mejora la seguridad de los trabajadores al alejar a los equipos de las zonas de voladura. Los detonadores inteligentes reducen los fallos y mejoran la sincronización de la secuencia, mejorando los resultados de la voladura. A medida que aumentan los estándares de sostenibilidad, los sistemas digitales ayudan a rastrear la vibración, el ruido y las emisiones de gases, apoyando el cumplimiento normativo. Las empresas que desarrollan análisis de datos avanzados, modelado de voladuras basado en IA y sistemas IoT integrados obtienen una ventaja competitiva.
Aumento de la Demanda de Soluciones Explosivas Más Seguras para el Medio Ambiente
Las preocupaciones ambientales crean oportunidades para explosivos de baja toxicidad, resistentes al agua y de bajas emisiones. Las minas adoptan emulsiones más ecológicas con gases nocivos reducidos y aditivos biodegradables para cumplir con estándares más estrictos de calidad del aire y el agua. Las técnicas de voladura controlada reducen las rocas volantes, la vibración y el sobre-rompimiento, ayudando a los contratistas a adherirse a las normas de seguridad cerca de ciudades y zonas sensibles. Los gobiernos impulsan la reducción del uso de ANFO debido a los riesgos de lixiviación de nitratos, lo que lleva a una creciente adopción de alternativas más seguras. Los proveedores que ofrecen productos ecoeficientes, sistemas de reciclaje y métodos de detonación más limpios obtienen oportunidades de crecimiento a largo plazo.
Desafíos Clave
Regulaciones Ambientales y de Seguridad Estrictas
El mercado de explosivos industriales enfrenta estrictas normas que regulan el almacenamiento, transporte y uso. Los gobiernos imponen controles rigurosos debido a los riesgos relacionados con explosiones accidentales, humos tóxicos y contaminación. El cumplimiento aumenta los costos a medida que las empresas invierten en almacenamiento seguro, flotas de transporte con licencia y personal capacitado. Cumplir con los límites de vibración cerca de sitios urbanos o sensibles limita la intensidad de las explosiones, ralentizando los plazos de los proyectos. Las preocupaciones ambientales sobre la contaminación por nitratos impulsan restricciones sobre explosivos comunes, requiriendo costosos cambios a nuevas fórmulas. Estas regulaciones crean desafíos operativos para proveedores y usuarios finales.
Disrupciones en la Cadena de Suministro y Restricciones de Materias Primas
Los explosivos industriales dependen de materias primas clave como el nitrato de amonio, el aceite combustible y productos químicos especializados. Las fluctuaciones de precios y las escaseces interrumpen la producción, especialmente durante tensiones geopolíticas o restricciones comerciales. El suministro global limitado de nitrato de amonio impacta la fabricación de ANFO y emulsiones. Las restricciones de transporte, los retrasos en los puertos y las regulaciones de materiales peligrosos añaden más presión a las cadenas de suministro. Las minas y las empresas de construcción enfrentan retrasos cuando las entregas de explosivos están restringidas, afectando la productividad. Mantener un suministro estable se convierte en un desafío, empujando a las empresas a diversificar el abastecimiento, construir plantas locales y fortalecer los sistemas de inventario.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente un 23% de participación en 2024, impulsada por una demanda constante de la minería de metales, canteras y grandes proyectos de construcción. Estados Unidos expandió el consumo debido al aumento de la producción de agregados, cobre y minerales industriales utilizados en infraestructura y manufactura. Canadá contribuyó a través de una fuerte minería de oro y potasa, que dependía de explosivos de alta energía para la extracción de rocas más profundas. Las estrictas normas de seguridad fomentaron la adopción de detonadores electrónicos y sistemas de voladura controlada. La creciente inversión en minas subterráneas y la expansión de la infraestructura de energía renovable, incluyendo túneles hidroeléctricos, apoyaron el uso constante de emulsiones a granel y herramientas avanzadas de optimización de voladuras.
Europa
Europa representó casi un 19% de participación en 2024, apoyada por una demanda controlada pero estable de actividades de canteras, túneles y minería. Países como Alemania, Polonia y Suecia utilizaron explosivos extensivamente en la producción de agregados, extracción de carbón y minería de metales. Grandes proyectos de transporte, incluyendo ferrocarriles de alta velocidad, túneles de carreteras y expansiones de metro, impulsaron el consumo de herramientas de voladura de precisión. La región enfatizó el cumplimiento ambiental, empujando a los operadores hacia emulsiones de bajas emisiones y tecnologías de detonación digital. Las estrictas regulaciones de manejo y almacenamiento aumentaron la dependencia de proveedores certificados, mientras que la inversión en construcción sostenible y energía renovable apoyó un crecimiento moderado pero constante del mercado en toda Europa.
Asia-Pacífico
Asia-Pacífico dominó el mercado global con aproximadamente un 47% de participación en 2024, impulsada por la minería a gran escala en China, India, Indonesia y Australia. El aumento en la extracción de carbón, mineral de hierro, piedra caliza y bauxita apoyó el alto consumo de explosivos a granel y agentes de voladura. Los megaproyectos de infraestructura, incluidos autopistas, metros y corredores industriales, aumentaron la demanda de voladuras de construcción. Australia fortaleció el crecimiento del mercado a través de la expansión del mineral de hierro y el uso generalizado de detonadores electrónicos. La rápida urbanización y las actividades de canteras en el sudeste asiático también impulsaron el uso de explosivos. La fuerte base de producción de la región, los menores costos operativos y la creciente adopción de sistemas de entrega a granel mantuvieron a Asia-Pacífico en la posición de liderazgo.
América Latina
América Latina capturó alrededor del 7% de participación en 2024, respaldada por una producción minera significativa en Chile, Perú, Brasil y México. La extracción de cobre, oro y litio impulsó un consumo constante de explosivos de alta energía, especialmente en sitios a cielo abierto y subterráneos. Los operadores regionales adoptaron cada vez más emulsiones a granel y camiones de entrega en el sitio para optimizar la fragmentación y reducir el tiempo del ciclo de voladura. Las mejoras en infraestructura y las actividades de extracción en canteras contribuyeron a una mayor demanda. Sin embargo, las demoras regulatorias y los problemas de permisos en algunos países ralentizaron los cronogramas de los proyectos. A pesar de esto, las fuertes reservas minerales y la expansión de proyectos de exploración mantuvieron a América Latina como un mercado importante y en crecimiento para los proveedores de explosivos industriales.
Medio Oriente y África
Medio Oriente y África mantuvieron casi el 14% de participación en 2024, impulsados por una fuerte actividad minera en Sudáfrica, Botsuana, Namibia y Arabia Saudita. La minería de oro, platino, diamantes y fosfatos representó una parte importante del consumo de explosivos. La construcción de nuevas autopistas, líneas de metro y zonas industriales en los países del Golfo apoyó una demanda adicional. África vio un aumento en la adopción de explosivos a granel y unidades de fabricación móviles para apoyar minas profundas y operaciones remotas. Las variaciones regulatorias y los desafíos logísticos limitaron un crecimiento más rápido. Aun así, la expansión de la exploración mineral y los programas de infraestructura liderados por el gobierno aseguraron una demanda estable y creciente en toda la región.
Segmentaciones del Mercado:
Por Tipo
- Explosivos Altos
- Agentes de Voladura
Por Aplicación
- Minería
- Extracción en Canteras
- Construcción y Demolición
- Manufactura
- Extinción de Incendios
- Pirotecnia (Fuegos Artificiales)
- Explotación Forestal
- Agricultura
- Médico
Por Uso Final
- Minería
- Construcción
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de explosivos industriales presenta a jugadores líderes como Orica Ltd., Maxam Corp., AECI Ltd., Austin Powder Company, EPC Groupe Inc., NOF Corporation, Keltech Energies Ltd., Tec Pivot Limited, e Irish Industrial Explosives Ltd., todos expandiendo capacidades para servir a los sectores de minería, extracción en canteras y construcción. Las empresas invierten en detonadores electrónicos avanzados, plantas de emulsión a granel y unidades de fabricación móviles para mejorar la precisión y la seguridad en las operaciones de voladura. Las asociaciones estratégicas con empresas mineras fortalecen los contratos de suministro a largo plazo, mientras que las adquisiciones ayudan a expandir la presencia regional y las carteras de productos. Las herramientas de voladura digital, los sistemas de iniciación remota y las tecnologías de carga automatizada mejoran la eficiencia operativa y diferencian las ofertas. Las iniciativas de sostenibilidad crecen a medida que las empresas adoptan formulaciones de bajas emisiones, reducen la contaminación por nitratos e integran soluciones de voladura más seguras para el medio ambiente. La innovación continua, las sólidas redes de distribución y el cumplimiento de estrictos estándares regulatorios siguen siendo factores clave que moldean el rendimiento competitivo en los mercados globales.
Análisis de Jugadores Clave
- Maxam Corp.
- Irish Industrial Explosives Ltd.
- AECI Ltd.
- Orica Ltd.
- Tec Pivot Limited
- Keltech Energies Ltd.
- NOF Corporation
- Austin Powder Company
- EPC Groupe Inc.
Desarrollos Recientes
- En 2025, AECI Mining presentó un importante desarrollo técnico en EFEE (Foro Europeo para Ingenieros de Explosivos) en noviembre de 2025. La cobertura pública destacó el trabajo en formulaciones explosivas sin TNT y un movimiento para reducir la dependencia de ingredientes energéticos heredados (con el objetivo de disminuir el riesgo operativo y mejorar la sostenibilidad/resiliencia de las cadenas de suministro).
- En septiembre de 2025, EPC Groupe informó que su subsidiaria EPC Côte d’Ivoire firmó un contrato estratégico de 5 años con Montage Gold para suministrar explosivos y servicios de minería para el proyecto de oro Koné en Costa de Marfil, fortaleciendo la posición del grupo en el mercado global de explosivos industriales después de sus recientes adquisiciones en España, Australia y Brasil.
- En julio de 2024, Austin Powder anunció que American Industrial Partners realizó una inversión estratégica en la empresa para acelerar el crecimiento, apoyar la innovación en productos explosivos y respaldar la expansión de sus soluciones de explosivos industriales y voladuras diseñadas en mercados clave de minería y construcción.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que las compañías mineras expandan la extracción de rocas más profundas y duras.
- Las emulsiones a granel y los sistemas de entrega en sitio ganarán una adopción más fuerte.
- Los detonadores electrónicos reemplazarán a los sistemas convencionales en las principales operaciones.
- La modelización digital de explosiones y la optimización impulsada por IA mejorarán la calidad de la fragmentación.
- Las normas ambientales impulsarán el desarrollo de formulaciones explosivas más seguras y de bajas emisiones.
- La automatización y las voladuras remotas reducirán la exposición de la fuerza laboral en zonas peligrosas.
- Los megaproyectos de infraestructura aumentarán el consumo de explosivos en túneles y canteras.
- Los proveedores expandirán las unidades de fabricación móvil para servir a regiones mineras remotas.
- Las asociaciones estratégicas entre fabricantes de explosivos y empresas mineras fortalecerán el suministro a largo plazo.
- Los mercados emergentes en África y América Latina se convertirán en clústeres clave de crecimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de explosivos industriales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de explosivos industriales entre 2024 y 2032?
¿Qué segmento del mercado de explosivos industriales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de explosivos industriales?
¿Quiénes son las empresas líderes en el mercado de explosivos industriales?
¿Qué región comandó la mayor parte del mercado de explosivos industriales?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Explosivos Industriales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Explosivos Industriales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13.08 billion → 2032: USD 22.3 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Explosivos Industriales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Explosivos Industriales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Explosivos Industriales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Explosivos Industriales Market Drivers
- 3.3 Mercado de Explosivos Industriales Market Restraints & Challenges
- 3.4 Mercado de Explosivos Industriales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Explosivos Industriales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Explosivos Industriales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Explosivos Industriales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Explosivos Industriales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Explosivos Industriales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Explosivos Industriales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Explosivos Industriales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Explosivos Industriales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Explosivos Industriales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Explosivos Industriales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Explosivos Industriales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Explosivos Industriales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Explosivos Industriales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Explosivos Industriales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Explosivos Industriales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Explosivos Industriales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Explosivos Industriales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Explosivos Industriales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Explosivos Industriales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
