
Visión General del Mercado
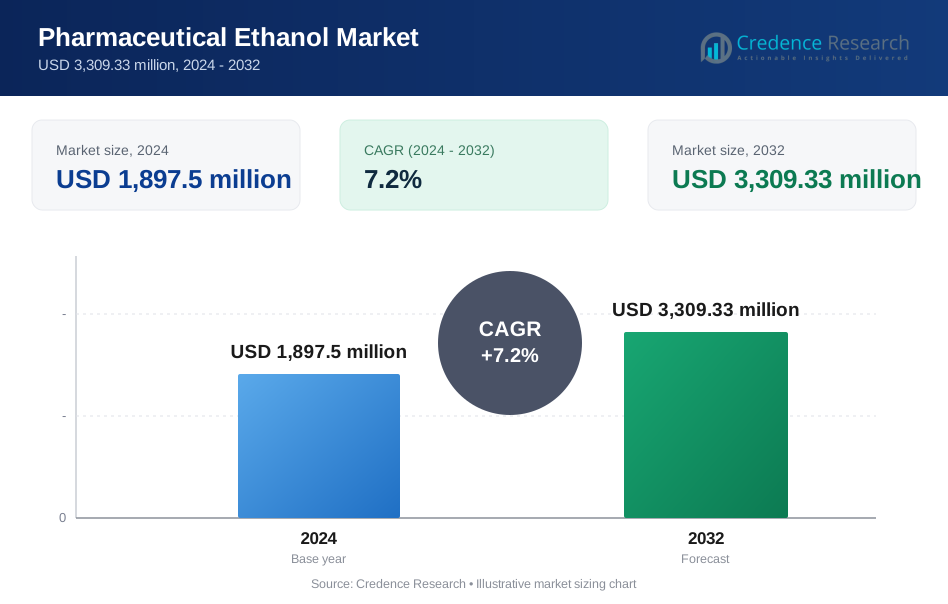
El tamaño del mercado de etanol farmacéutico fue valorado en USD 1,897.5 millones en 2024 y se anticipa que alcance USD 3,309.33 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 7.2% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Etanol Farmacéutico 2024 | USD 1,897.5 Millones |
| Mercado de Etanol Farmacéutico, CAGR | 7.2% |
| Tamaño del Mercado de Etanol Farmacéutico 2032 | USD 3,309.33 Millones |
El mercado de etanol farmacéutico está conformado por un sólido grupo de productores globales, incluyendo Raízen (Cosan S.A.), Greenfield Global Inc., Grain Processing Corporation, Wilmar International Limited, Cristal Union, Univar Solutions Inc., Archer Daniels Midland Company, MGP Ingredients, Inc., Cargill, Incorporated, y Roquette Frères. Estas compañías compiten ofreciendo grados de etanol de alta pureza, cumpliendo con GMP y manteniendo una sólida fiabilidad de suministro para la fabricación farmacéutica. América del Norte lidera el mercado con aproximadamente un 34–36% de participación, respaldada por capacidades avanzadas de formulación, una fuerte presencia de CDMO y estrictos estándares regulatorios. Europa sigue como un importante centro debido a su bien establecido ecosistema de producción farmacéutica y marcos de cumplimiento de alta calidad.
Perspectivas del Mercado
- El mercado de etanol farmacéutico alcanzó los USD 1,897.5 millones en 2024 y se proyecta que llegará a los USD 3,309.33 millones para 2032, creciendo a una tasa compuesta anual del 7.2%, impulsado por el aumento en su uso en formulaciones y aplicaciones de higiene clínica.
- El crecimiento del mercado está impulsado por la creciente demanda de etanol de alta pureza en soluciones orales, antisépticos tópicos y fabricación de medicamentos dependientes de solventes, con el etanol sintético manteniendo la mayor participación en torno al 58–60% debido a su superior pureza y cumplimiento regulatorio.
- Las tendencias clave incluyen la creciente adopción de etanol de base biológica, asociaciones más sólidas con CDMO y una mayor integración del etanol en la fabricación estéril y categorías de productos OTC.
- La actividad competitiva se intensifica a medida que los principales actores mejoran las tecnologías de purificación y la confiabilidad de la cadena de suministro, mientras persisten desafíos en la variabilidad regulatoria y las fluctuaciones de precios de materia prima en diversas regiones.
- Regionalmente, América del Norte lidera con una participación del 34–36%, seguida por Europa con un 28–30%, Asia-Pacífico con un 22–24%, América Latina con un 6–7% y MEA con un 4–5%, reflejando una fuerte capacidad de formulación y una expansión de las huellas de producción farmacéutica.
Análisis de Segmentación del Mercado:
Por Fuente
El etanol sintético mantiene la posición dominante en el mercado de etanol farmacéutico, representando alrededor del 58–60% de la participación total, impulsado por sus altos niveles de pureza, calidad consistente de lote a lote y fuerte cumplimiento con las especificaciones farmacopeicas. Su proceso de producción controlado permite a los fabricantes cumplir con estrictos estándares de solventes para formas de dosis orales, inyectables y desinfectantes. El etanol de base biológica sigue creciendo debido a los crecientes compromisos de sostenibilidad y rutas de producción de menor intensidad de carbono, mientras que la categoría de "Otros" que comprende grados de solventes mezclados y especializados atiende necesidades de formulación de nicho en productos terapéuticos de pequeño volumen selectos.
· Por ejemplo, la planta de Greenfield Global en Johnstown, ampliada en septiembre de 2023, ahora produce casi 70 millones de galones de etanol de alta pureza de grado USP, EP, BP y JP cada año. La planta utiliza destilación avanzada de múltiples etapas y un laboratorio certificado por GMP para cumplir con estrictos límites de farmacopea, asegurando la pureza del etanol adecuada para formulaciones orales, tópicas e inyectables.
Por Aplicación
Las formulaciones orales representan el segmento de aplicación más grande, contribuyendo aproximadamente al 42–45% del mercado, respaldado por el uso extensivo de etanol como solvente, conservante y portador en jarabes, elixires y tinturas. La demanda se fortalece aún más por su compatibilidad con una amplia gama de API y su capacidad para mejorar la solubilidad de compuestos poco solubles en agua. Las formulaciones tópicas también muestran una sólida adopción en antisépticos y productos dermatológicos, mientras que el uso parenteral se limita a entornos controlados. La fabricación de API utiliza etanol principalmente para pasos de extracción y purificación en categorías de medicamentos de alto valor.
- Por ejemplo, MGP Ingredients suministra etanol de alta pureza de grado USP ampliamente utilizado en formulaciones farmacéuticas. Los fabricantes confían en este etanol como solvente para ayudar a disolver ingredientes activos y agentes saborizantes en jarabes medicinales y otras preparaciones orales. La empresa es reconocida como un importante productor estadounidense de alcoholes especiales y de grado farmacéutico.
Principales Impulsores del Crecimiento
Expansión del Uso del Etanol como Solvente en Formulaciones de Medicamentos de Alto Valor
La demanda de etanol farmacéutico sigue creciendo a medida que los fabricantes intensifican el uso de etanol como un solvente versátil en formulaciones orales, tópicas e inyectables. Su capacidad para mejorar la solubilidad, estabilizar ingredientes activos y apoyar tecnologías de liberación controlada posiciona al etanol como un excipiente esencial en el desarrollo moderno de medicamentos. El aumento de la producción de formulaciones complejas, incluidos jarabes pediátricos, remedios para la tos, soluciones dermatológicas y terapias basadas en extractos herbales, impulsa aún más su adopción. Además, el estatus GRAS del etanol, su perfil de baja toxicidad y su amplia aceptación regulatoria aceleran su integración en las cadenas de producción globales. El aumento de la subcontratación del desarrollo de formulaciones a CDMOs también fortalece la demanda, ya que estas instalaciones dependen de etanol de alta pureza y grado farmacéutico para cumplir con los estándares de calidad internacionales. A medida que aumenta el número de nuevas entidades químicas y genéricos reformulados en todo el mundo, el etanol sigue siendo un excipiente habilitador crítico, impulsando su continua expansión en el mercado.
· Por ejemplo, Archer Daniels Midland (ADM) suministra etanol de grado USP destilado a especificaciones de 190 grados y 200 grados, cumpliendo con los estándares de pureza farmacopeica verificados requeridos para el uso como solvente en jarabes, tinturas y formulaciones de medicamentos OTC.
Fuerte Crecimiento en Productos Antisépticos, de Desinfección e Higiene Clínica
El mercado de etanol farmacéutico se beneficia significativamente del creciente demanda global de productos antisépticos y de desinfección en hospitales, centros de atención ambulatoria y categorías de uso doméstico. El etanol es ampliamente preferido por su rápida acción antimicrobiana, eficacia de amplio espectro y compatibilidad con productos de contacto con la piel, lo que permite a los fabricantes farmacéuticos cumplir con estrictos protocolos de control de infecciones. El aumento de procedimientos quirúrgicos, atención ambulatoria y manejo de enfermedades crónicas incrementa el consumo de líquidos antisépticos a base de etanol, toallitas, soluciones preoperatorias y formulaciones para la higiene de manos. Los equipos de adquisición clínica continúan priorizando los desinfectantes a base de etanol debido a su tiempo de secado más rápido, mínimo residuo y cumplimiento con estándares microbiológicos probados. Además, la creciente adopción de formatos de empaque estéril y aplicadores de dosis única en entornos de atención médica respalda la demanda sostenida. A medida que los proveedores de atención médica en todo el mundo invierten en infraestructura de prevención de infecciones, el etanol farmacéutico sigue siendo integral en los flujos de trabajo de desinfección, reforzando su crecimiento a largo plazo en el mercado.
- Por ejemplo, la instalación de Grain Processing Corporation en Muscatine produce etanol de grado USP de alta pureza utilizado en formulaciones farmacéuticas, desinfectantes y desinfectantes de manos. GPC es reconocida por suministrar etanol consistente y conforme a la farmacopea para aplicaciones reguladas de salud e higiene.
Preferencia Creciente por Grados de Etanol de Alta Pureza y Cumplimiento Regulatorio
Las estrictas regulaciones de calidad globales, como los estándares farmacopeicos USP, EP y JP, continúan impulsando la demanda de etanol farmacéutico de alta pureza. Los fabricantes requieren cada vez más etanol con bajos niveles de impurezas, contenido de agua controlado y perfiles químicos consistentes para apoyar procesos de fabricación avanzados. El crecimiento en biológicos, inyectables estériles y APIs especiales amplifica aún más la necesidad de etanol que cumpla con rigurosas tolerancias de producción. Los proveedores que invierten en tecnología de destilación refinada, almacenamiento libre de contaminación y sistemas de cadena de suministro validados obtienen ventaja competitiva a medida que se intensifican las auditorías regulatorias. Las empresas farmacéuticas también buscan grados de etanol con trazabilidad y documentación verificadas para asegurar el cumplimiento total durante los registros de productos globales. La expansión de instalaciones de producción conformes con GMP en América del Norte, Europa y Asia fortalece la disponibilidad de etanol de alta calidad, permitiendo una estabilidad robusta del suministro. A medida que la garantía de calidad se vuelve cada vez más central en la fabricación de medicamentos, la demanda de etanol farmacéutico alineado con la regulación continúa escalando.
Tendencias y Oportunidades Clave
Aumento de la Adopción de Etanol de Base Biológica para Apoyar Objetivos de Sostenibilidad
El etanol farmacéutico de base biológica presenta una gran oportunidad a medida que los fabricantes e instituciones de salud priorizan la sostenibilidad, los modelos de producción circular y las materias primas de bajo carbono. El bioetanol derivado de la caña de azúcar, el maíz o la biomasa celulósica ofrece una reducción de las emisiones de gases de efecto invernadero y se alinea con las estrategias ESG corporativas. A medida que los organismos reguladores fomentan cadenas de suministro más ecológicas, varios formuladores de medicamentos exploran el etanol de base biológica para soluciones orales, aplicaciones tópicas y procesos de fabricación intensivos en solventes. El cambio también crea oportunidades para los proveedores capaces de entregar bioetanol que cumpla consistentemente con los estándares de calidad USP o EP. Los avances tecnológicos en técnicas de fermentación y purificación de biomasa mejoran el rendimiento y el control de impurezas, haciendo que el etanol de base biológica sea cada vez más competitivo con las alternativas sintéticas. A medida que las empresas farmacéuticas globales anuncian compromisos de adquisición vinculados a la sostenibilidad, se espera que la demanda de grados de etanol renovable certificado crezca de manera constante, creando oportunidades a largo plazo para los productores con capacidades avanzadas de biorrefinería.
- Por ejemplo, la biorrefinería de segunda generación de Raízen en el Parque Bioenergético Bonfim añade 82 millones de litros por año de capacidad de etanol celulósico, producido a partir de bagazo de caña de azúcar y capaz de reducir las emisiones del ciclo de vida en más del 80% en comparación con las vías derivadas de fósiles.
Expansión de Asociaciones CDMO y CMO Aumentando el Consumo de Etanol
Las organizaciones de desarrollo y fabricación por contrato (CDMOs/CMOs) representan una oportunidad creciente para los proveedores de etanol farmacéutico. A medida que los desarrolladores de medicamentos externalizan actividades de formulación, llenado-finalización y mezcla a gran escala, los CDMOs requieren volúmenes sustanciales de etanol de alta pureza para mantener operaciones continuas. Este cambio se acelera por el aumento en la producción de biológicos, la creciente demanda de capacidad de fabricación flexible y la necesidad de escalabilidad rápida durante los lanzamientos de productos. Los CDMOs prefieren proveedores de etanol que ofrezcan entrega ininterrumpida, documentación de pureza validada y soporte regulatorio global, creando oportunidades para los productores que pueden garantizar la seguridad de suministro en múltiples regiones. El crecimiento en la fabricación estéril, el procesamiento aséptico y la producción de material para ensayos clínicos amplifica aún más la demanda de etanol en todo el ecosistema de fabricación externalizada. A medida que se expanden las líneas de productos biofarmacéuticos, el sector CDMO se convierte en un canal cada vez más importante para contratos de suministro de etanol a largo plazo.
- Por ejemplo, la red Patheon CDMO de Thermo Fisher Scientific opera más de 40 sitios de desarrollo y fabricación globales, incluidas importantes instalaciones de llenado-finalización estéril que dependen de etanol de grado USP validado para flujos de trabajo de formulación y limpieza. Las suites asépticas de Patheon pueden manejar tamaños de lote de hasta 300,000 viales, lo que crea una demanda constante de etanol de alta pureza en la producción continua de biofarmacéuticos.
Desafíos Clave
Complejidad Regulatoria y Variabilidad de Cumplimiento a Través de las Regiones
El cumplimiento de las regulaciones de etanol de grado farmacéutico sigue siendo un desafío significativo debido a los diferentes estándares de calidad, límites de impurezas y requisitos de documentación en los mercados globales. Las variaciones en las directrices USP, EP, JP y específicas de cada país complican los flujos de trabajo de fabricación, prueba y certificación, aumentando las cargas operativas para los proveedores. Los productores de etanol deben mantener sistemas analíticos validados, controles estrictos de contaminación y una trazabilidad robusta de lotes para satisfacer las expectativas de auditoría global. Además, las regulaciones de transporte y almacenamiento para solventes inflamables requieren adherirse a protocolos de materiales peligrosos, aumentando los costos logísticos. Los fabricantes que operan en múltiples países enfrentan obstáculos adicionales como regulaciones de impuestos especiales variables, mandatos de pureza y reglas de licencias de exportación. No alinearse con estos complejos marcos regulatorios puede retrasar los cronogramas de producción farmacéutica, interrumpir la continuidad del suministro y reducir la accesibilidad al mercado para los productores de etanol.
Volatilidad de la Cadena de Suministro y Fluctuaciones en el Precio de las Materias Primas
La inestabilidad en el costo de las materias primas, particularmente para los cultivos utilizados en la producción de bioetanol y los insumos petroquímicos para el etanol sintético, sigue siendo un desafío importante que afecta la previsibilidad de los precios y la confiabilidad del suministro. La escasez de materias primas, las interrupciones climáticas, las tensiones geopolíticas y las fluctuaciones del mercado energético pueden impactar significativamente la economía de la producción de etanol. Los fabricantes farmacéuticos requieren calidad consistente y suministro ininterrumpido, pero la volatilidad en los mercados de materias primas a menudo crea incertidumbre en la adquisición. Además, los cuellos de botella en el transporte, las limitaciones de almacenamiento de etanol y las disparidades regionales en la capacidad de producción pueden llevar a escaseces periódicas. Los proveedores deben invertir en estrategias de abastecimiento diversificado, sistemas avanzados de inventario y centros de producción regionales para superar estos problemas. Para las empresas farmacéuticas, gestionar los riesgos de costo y disponibilidad asociados con el suministro de etanol sigue siendo una preocupación operativa persistente.
Análisis Regional
América del Norte
América del Norte posee la mayor parte del mercado de etanol farmacéutico, representando alrededor del 34–36% debido a su avanzada base de fabricación farmacéutica, estrictos estándares de cumplimiento GMP y alta adopción de sistemas antisépticos y solventes a base de etanol. EE. UU. lidera la demanda regional, respaldada por una fuerte producción de formulaciones líquidas orales, soluciones dermatológicas y actividades de fabricación estéril. Los principales CDMO y fabricantes de medicamentos multinacionales dependen de grados de etanol de alta pureza, fortaleciendo las actividades de importación y refinación doméstica. El énfasis regulatorio en la validación de pureza, las extensas necesidades de higiene clínica y la expansión de la producción de medicamentos OTC continúan reforzando la posición de liderazgo de América del Norte.
Europa
Europa representa aproximadamente el 28–30% del mercado, impulsada por robustas exportaciones farmacéuticas, sólidos marcos regulatorios bajo estándares EP y la adopción generalizada de etanol en preparaciones tópicas, orales y parenterales. Alemania, el Reino Unido, Francia e Italia contribuyen significativamente a través de sus establecidos ecosistemas de formulación, API y fabricación por contrato. El crecimiento se ve aún más apoyado por la creciente demanda de desinfectantes a base de etanol en instalaciones clínicas, junto con la creciente preferencia por el etanol de origen biológico alineado con los objetivos de sostenibilidad de la UE. Cadenas de suministro estables, auditorías de calidad agresivas y la expansión de los clústeres de producción farmacéutica aseguran que Europa mantenga una participación sustancial del consumo global.
Asia-Pacífico
Asia-Pacífico es el mercado regional de más rápido crecimiento, con una participación de alrededor del 22–24%, respaldada por la expansión de la fabricación farmacéutica en China, India, Corea del Sur y Japón. El rápido crecimiento en la producción de medicamentos genéricos, la fabricación a gran escala de líquidos orales y el aumento de las inversiones en inyectables estériles impulsan el consumo de etanol. Los CDMO regionales utilizan cada vez más etanol de alta pureza para cumplir con las expectativas regulatorias globales, mientras que el aumento del gasto en salud impulsa la demanda de antisépticos y productos de higiene clínica. Políticas gubernamentales favorables que apoyan las exportaciones farmacéuticas y la expansión de la capacidad de producción biofarmacéutica fortalecen el impulso ascendente de la región, posicionando a Asia-Pacífico como un centro clave de crecimiento a largo plazo.
América Latina
América Latina representa aproximadamente el 6–7% del mercado de etanol farmacéutico, con Brasil y México liderando la demanda debido a sus sectores farmacéuticos en desarrollo y al creciente consumo de formulaciones OTC a base de etanol. La región se beneficia del aumento en la producción de etanol de origen biológico, particularmente de grados derivados de la caña de azúcar, que apoyan tanto el uso doméstico como las oportunidades de exportación. Las crecientes inversiones en la fabricación local de medicamentos, la expansión de la distribución de productos antisépticos y la mejora de la infraestructura de salud contribuyen a un crecimiento constante. Sin embargo, la variabilidad regulatoria y las restricciones en la cadena de suministro continúan influyendo en las estrategias de adquisición, resultando en una penetración de mercado moderada pero estable.
Oriente Medio y África (MEA)
La región de Oriente Medio y África representa alrededor del 4–5% de la participación, impulsada principalmente por el crecimiento de la infraestructura hospitalaria, la creciente adopción de antisépticos a base de etanol y el aumento de la actividad de fabricación farmacéutica en los países del CCG y Sudáfrica. La demanda se concentra en desinfectantes tópicos, soluciones orales y aplicaciones de solventes para plantas de formulación locales. Las iniciativas gubernamentales de modernización de la atención médica, junto con el aumento de la importación de grados de etanol de alta pureza, apoyan la expansión del mercado. A pesar del prometedor potencial de crecimiento, la región enfrenta desafíos relacionados con la capacidad de producción limitada, la alta dependencia de las importaciones y las fluctuaciones en los requisitos regulatorios en los mercados.
Segmentaciones del Mercado:
Por Fuente
- Etanol Sintético
- Etanol de Origen Biológico
Por Aplicación
- Formulaciones Orales
- Formulaciones Tópicas
- Formulaciones Parenterales
- Ingredientes Farmacéuticos Activos (APIs)
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de etanol farmacéutico se caracteriza por una mezcla de productores globales, destilerías regionales y proveedores especializados enfocados en grados de alta pureza y cumplimiento GMP. Las empresas líderes compiten en capacidad de purificación, consistencia del solvente, certificaciones regulatorias y redes de distribución global seguras. Los actores con tecnologías de destilación avanzadas, sistemas validados de control de impurezas y prácticas de documentación sólidas como el cumplimiento USP, EP y JP mantienen una clara ventaja en el suministro de etanol para formulaciones orales, antisépticos tópicos y fabricación estéril. Las asociaciones estratégicas con CDMOs, fabricantes farmacéuticos y canales de adquisición hospitalaria fortalecen aún más la posición en el mercado. Además, los productores de etanol de origen biológico ganan cada vez más tracción a medida que los compromisos de sostenibilidad influyen en las decisiones de compra en Europa y América del Norte. La dinámica del mercado también depende de la estabilidad de precios, la fiabilidad de la cadena de suministro y el cumplimiento de estrictas regulaciones de manejo de materiales peligrosos. A medida que el sector farmacéutico se expande a nivel mundial, los proveedores líderes continúan invirtiendo en mejoras de capacidad, pruebas de calidad automatizadas y centros de distribución regionales para mantener la competitividad.
Análisis de Jugadores Clave
- Raízen (Cosan S.A.)
- Greenfield Global Inc.
- Grain Processing Corporation
- Wilmar International Limited
- Cristal Union
- Univar Solutions Inc.
- Archer Daniels Midland Company
- MGP Ingredients, Inc.
- Cargill, Incorporated
- Roquette Frères
Desarrollos Recientes
- En septiembre de 2025, Greenfield Global Inc. lanzó un nuevo centro de distribución bajo Greenfield Global UK Limited, estableciendo capacidades locales de inventario y entrega en todo el Reino Unido para suministrar alcohol de grano de alta pureza al 99.9%, alcoholes especiales y solventes de grado GMP a empresas farmacéuticas, biotecnológicas y de ciencias de la vida.
- En mayo de 2024, en la feria comercial Vitafoods Europe, Roquette lanzó LYCAGEL® Flex, una nueva premezcla de almidón de guisante hidroxipropílico diseñada para cápsulas blandas nutracéuticas y farmacéuticas, ofreciendo personalización sin plastificantes para mejorar la calidad, estabilidad y rendimiento.
- En mayo de 2024, Grain Processing Corporation recibió el Premio Pinnacle 2023, reconociendo su desempeño como proveedor clave de alcoholes de alta pureza utilizados en aplicaciones farmacéuticas, nutracéuticas y de cuidado personal, reforzando su papel como fuente confiable de alcohol etílico de grado USP.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Fuente, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute diversos factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de etanol farmacéutico de alta pureza seguirá aumentando a medida que los fabricantes amplíen la producción de líquidos orales, formulaciones tópicas y preparaciones estériles.
- La adopción de etanol de base biológica se acelerará a medida que las empresas farmacéuticas fortalezcan las estrategias de sostenibilidad y adquisición de bajo carbono.
- Las CDMO impulsarán cada vez más el consumo de etanol a medida que crezca la subcontratación de operaciones de formulación y llenado a nivel mundial.
- Las inversiones en tecnologías avanzadas de destilación y control de impurezas mejorarán la consistencia de la calidad y el cumplimiento normativo.
- Los productos antisépticos e higiénicos a base de etanol verán una demanda sostenida debido a las prioridades continuas de control de infecciones clínicas.
- Los centros de producción regionales en Asia-Pacífico ampliarán la capacidad para apoyar el creciente mercado de genéricos y biológicos.
- Las medidas de resiliencia de la cadena de suministro se fortalecerán a medida que las empresas diversifiquen las fuentes de materia prima y la infraestructura de almacenamiento.
- La alineación regulatoria en los principales mercados se volverá más importante, impulsando a los proveedores a mejorar la documentación y los sistemas de gestión de calidad.
- La estabilidad de precios seguirá siendo un enfoque estratégico a medida que la volatilidad de las materias primas influya en las decisiones de adquisición.
- Los contratos a largo plazo entre productores de etanol y fabricantes farmacéuticos se volverán más comunes para asegurar un suministro ininterrumpido de alta pureza.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de etanol farmacéutico y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de etanol farmacéutico entre 2024 y 2032?
¿Qué segmento de etanol farmacéutico tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de etanol farmacéutico?
¿Quiénes son las empresas líderes en el mercado de etanol farmacéutico?
¿Qué región tuvo la mayor participación en el mercado de Etanol Farmacéutico en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Etanol Farmacéutico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Etanol Farmacéutico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,897.5 million → 2032: USD 3,309.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Etanol Farmacéutico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Etanol Farmacéutico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Etanol Farmacéutico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Etanol Farmacéutico Market Drivers
- 3.3 Mercado de Etanol Farmacéutico Market Restraints & Challenges
- 3.4 Mercado de Etanol Farmacéutico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Etanol Farmacéutico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Etanol Farmacéutico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Etanol Farmacéutico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Etanol Farmacéutico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Etanol Farmacéutico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Etanol Farmacéutico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Etanol Farmacéutico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Etanol Farmacéutico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Etanol Farmacéutico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Etanol Farmacéutico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Etanol Farmacéutico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Etanol Farmacéutico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Etanol Farmacéutico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Etanol Farmacéutico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Etanol Farmacéutico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Etanol Farmacéutico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Etanol Farmacéutico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Etanol Farmacéutico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Etanol Farmacéutico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
