
Visión General del Mercado de Estireno Acrilonitrilo:
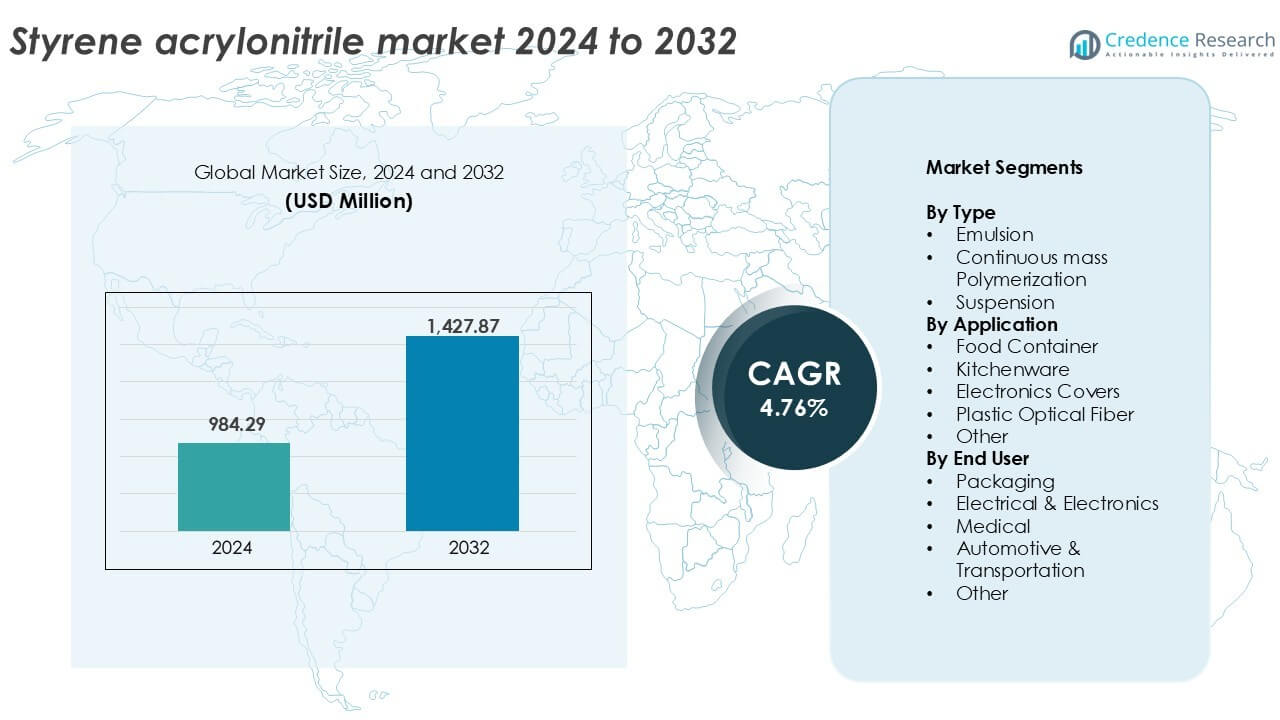
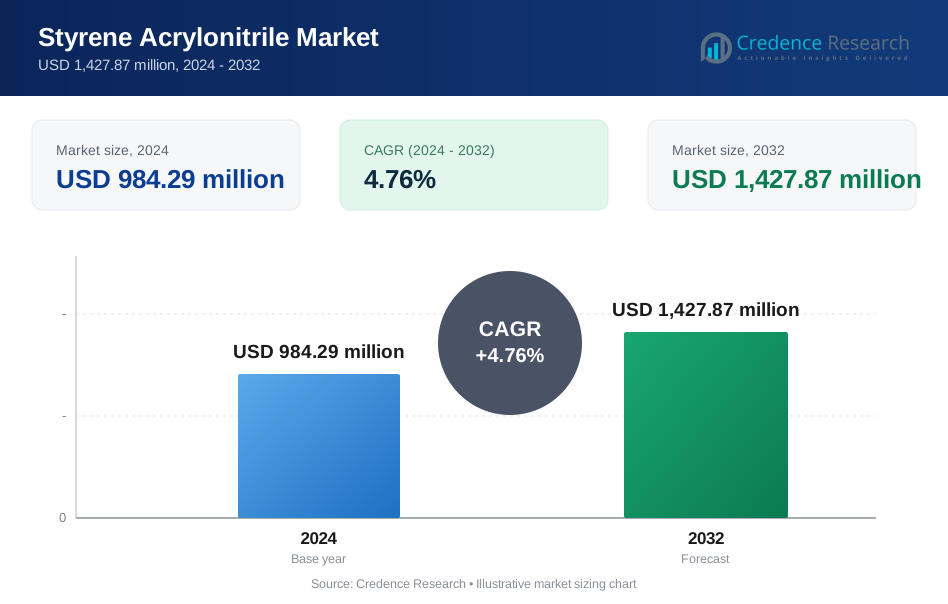
El tamaño del mercado de estireno acrilonitrilo se valoró en USD 984.29 millones en 2024 y se anticipa que alcanzará USD 1,427.87 millones para 2032, con un CAGR de 4.76% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Estireno Acrilonitrilo 2024 | USD 984.29 millones |
| Mercado de Estireno Acrilonitrilo, CAGR | 4.76% |
| Tamaño del Mercado de Estireno Acrilonitrilo 2032 | USD 1,427.87 millones |
Perspectivas del Mercado de Estireno Acrilonitrilo
- El aumento de la demanda de las industrias de electrónica y electrodomésticos impulsa el crecimiento del mercado, respaldado por la resistencia térmica, claridad y fuerza del SAN.
- La creciente preferencia por materiales sin BPA y mezclas plásticas de alto rendimiento impulsa el uso del producto en envases de alimentos, utensilios de cocina y dispositivos médicos.
- Jugadores clave como BASF SE, SABIC, INEOS Styrolution y LG Chem dominan a través de redes de producción globales, mientras que los fabricantes chinos ganan terreno con un suministro rentable.
- Asia Pacífico lidera con un 38% de participación de mercado, seguido por América del Norte con un 28% y Europa con un 23%; las cubiertas electrónicas tienen la mayor participación de segmento entre las aplicaciones debido a la alta demanda de componentes plásticos duraderos y moldeados con precisión.
Análisis de Segmentación del Mercado de Estireno Acrilonitrilo:
Por Tipo
El segmento de polimerización en masa continua tiene la participación dominante en el mercado de estireno acrilonitrilo, representando más del 45% en 2024. Este método asegura mejor claridad del producto y resistencia térmica, haciéndolo ideal para aplicaciones de alto rendimiento. Su eficiencia de costos, menores niveles de monómeros residuales y capacidad para producir polímeros uniformes impulsan la preferencia en líneas de producción a gran escala. La polimerización en emulsión, aunque versátil, es más común en aplicaciones de menor grado debido a su menor claridad. La polimerización en suspensión ve una adopción limitada debido a los desafíos en el control del tamaño de las partículas y la gestión del calor. En general, el cambio hacia productos SAN de alta claridad sostiene la demanda del método de masa continua.
- Por ejemplo, INEOS Styrolution opera líneas de polimerización en masa continua para SAN con capacidades de producción que superan las 400,000 toneladas métricas por año en Europa y Asia.
Por Aplicación
Las cubiertas electrónicas dominan el segmento de aplicación con más del 38% de participación de mercado en 2024. La excelente estabilidad dimensional, resistencia química y acabado de alto brillo del SAN lo hacen ideal para proteger componentes electrónicos. El segmento se beneficia de la creciente demanda de electrónica de consumo y las tendencias de miniaturización. Los contenedores de alimentos y utensilios de cocina siguen, respaldados por la seguridad del SAN y su compatibilidad con el lavavajillas. Las fibras ópticas de plástico ven una demanda de nicho, especialmente en aplicaciones de transmisión de datos a corta distancia. La categoría de otros incluye envases cosméticos y carcasas transparentes. Sin embargo, el sector de la electrónica sigue impulsando un crecimiento constante debido al equilibrio del material entre estética, resistencia al calor y fuerza.
- Por ejemplo, LG Chem suministra grados de SAN utilizados en carcasas de televisores y electrodomésticos con temperaturas de distorsión térmica superiores a 95 °C bajo pruebas estándar.
Por Usuario Final
El uso final en electricidad y electrónica lidera con una participación superior al 40% en el mercado de acrilonitrilo de estireno en 2024. La demanda proviene de las propiedades aislantes del SAN, su resistencia a las llamas y su moldeabilidad, que se adaptan a carcasas y partes estructurales. El sector de embalaje sigue, impulsado por envases rígidos transparentes para alimentos y bienes de consumo. Las aplicaciones médicas ganan terreno debido a la biocompatibilidad y estabilidad de esterilización del SAN, especialmente para dispositivos de diagnóstico. El sector automotriz y de transporte utiliza el polímero para acabados interiores y perillas de control, aunque el crecimiento sigue siendo moderado. En general, los sectores de electrónica y embalaje siguen siendo los principales impulsores del crecimiento debido a la fiabilidad, atractivo visual y cumplimiento normativo.
Principales Impulsores del Crecimiento
Expansión de la Demanda en Electrónica de Consumo y Fabricación de Electrodomésticos
El mercado de acrilonitrilo de estireno gana un fuerte impulso por su papel en expansión en la fabricación de electrónica y electrodomésticos. El SAN ofrece excelente aislamiento eléctrico, estabilidad dimensional y brillo superficial, lo que lo hace ideal para carcasas de dispositivos, interruptores, paneles de control y componentes internos. A medida que la electrónica de consumo y los electrodomésticos ven una mayor penetración global, los fabricantes recurren al SAN por soluciones rentables y estéticamente agradables. El creciente uso de plásticos ligeros en electrodomésticos como acondicionadores de aire, batidoras, licuadoras y lavadoras aumenta su valor. La rápida industrialización y el aumento de los ingresos disponibles en economías emergentes están impulsando la producción de electrodomésticos hacia arriba. La compatibilidad del SAN con el moldeo de precisión también se alinea con las tendencias actuales hacia diseños elegantes y compactos. Los principales OEM dependen cada vez más del SAN tanto por su funcionalidad como por su apariencia.
- Por ejemplo, LG Chem suministra grados de SAN utilizados en carcasas de electrodomésticos con temperaturas de distorsión térmica superiores a 95 °C bajo pruebas ISO 75.
Aumento de Aplicaciones en Soluciones de Embalaje Transparentes y Duraderas
El acrilonitrilo de estireno satisface las crecientes necesidades en el embalaje, especialmente donde la claridad, la resistencia y la resistencia química son críticas. El SAN se utiliza ampliamente en envases rígidos para alimentos, frascos de cosméticos y embalajes de productos domésticos, gracias a su transparencia similar al vidrio y durabilidad. A diferencia del poliestireno tradicional, el SAN resiste grasas, aceites y alcoholes, lo que lo hace adecuado para formatos de embalaje reutilizables. Las tendencias globales hacia la sostenibilidad y la preferencia del consumidor por envases transparentes impulsan un mayor interés. El SAN también mantiene su forma bajo refrigeración y esterilización, apoyando tanto el embalaje de grado alimenticio como el médico. El creciente sector del comercio electrónico y minorista promueve la demanda de embalajes robustos, atractivos e higiénicos, donde el SAN funciona de manera confiable. El crecimiento en modelos de embalaje recargables y de uso prolongado respalda aún más la expansión del mercado. Las principales marcas de FMCG exploran cada vez más soluciones basadas en SAN para mejorar el atractivo visual y extender la vida útil del producto.
- Por ejemplo, SABIC fabrica resinas SAN certificadas para contacto repetido con alimentos bajo el Reglamento de la UE No. 10/2011.
Creciente Integración Automotriz y de Transporte para Componentes Interiores
La industria automotriz adopta el SAN para aplicaciones interiores debido a su resistencia térmica, capacidad de coloración y acabado superficial. Se utiliza cada vez más en paneles de control, salidas de aire, pomos de cambio y molduras decorativas, reemplazando materiales más pesados o costosos. La estabilidad dimensional del SAN y su facilidad de moldeo permiten una producción consistente de piezas y texturas superficiales detalladas. A medida que los fabricantes de automóviles priorizan la reducción de peso y la eficiencia de materiales, el SAN surge como un sustituto viable para plásticos o metales menos eficientes. El auge de los vehículos eléctricos (EV) ha incrementado aún más el interés en plásticos ignífugos y de bajas emisiones. Con el creciente aumento de la producción de vehículos en Asia y América Latina, los proveedores de nivel 1 y 2 están integrando SAN en ensamblajes de múltiples componentes. Su reciclabilidad y competitividad en costos apoyan los objetivos de sostenibilidad en el diseño de transporte.
Tendencias y Oportunidades Clave
Preferencia Creciente por Materiales Libres de BPA y Seguros para el Contacto con Alimentos
Las preocupaciones de salud y los cambios regulatorios impulsan a los fabricantes a adoptar alternativas más seguras a los compuestos plásticos tradicionales. El SAN, al ser inherentemente libre de bisfenol-A (BPA), es cada vez más preferido para aplicaciones que involucran contacto directo con alimentos y bebidas. Los consumidores ahora demandan productos que cumplan con altos estándares de seguridad e higiene, especialmente en contenedores reutilizables, biberones y electrodomésticos de cocina. La conformidad del SAN con las regulaciones de seguridad alimentaria de la FDA y la UE lo posiciona como un reemplazo viable para el PC y otros materiales controvertidos. Las empresas que ofrecen soluciones SAN certificadas libres de BPA están viendo ventajas competitivas, particularmente en América del Norte y Europa. Este cambio abre nuevas vías en el almacenamiento de alimentos premium, vajillas y segmentos de productos domésticos conscientes de la salud. Los mercados emergentes también presencian transiciones similares a medida que aumenta la conciencia sobre la seguridad del producto.
- Por ejemplo, Chi Mei Corporation suministra grados de SAN certificados para contacto repetido con alimentos, incluyendo condiciones de lavavajillas y llenado en caliente hasta 100 °C.
Innovación en Mezclas y Aleaciones Plásticas Ligeras y de Alto Rendimiento
La mezcla de SAN con otros polímeros como ABS y PMMA amplía su gama de usos industriales. Estas aleaciones mejoran la resistencia al impacto, la estabilidad térmica y el atractivo estético. Mercados como la electrónica de consumo, la salud y la automoción buscan materiales multifuncionales que equilibren la resistencia con la apariencia. Las nuevas mezclas basadas en SAN también mejoran la procesabilidad en el moldeo por inyección, ayudando a los fabricantes a reducir los tiempos de ciclo y mejorar la eficiencia de producción. La creciente tendencia de miniaturización en la electrónica apoya aún más el uso de SAN debido a su precisión dimensional y baja deformación. Los compuestos especiales de SAN ahora se dirigen a equipos de iluminación, carcasas de instrumentos y herramientas de diagnóstico. La demanda de piezas plásticas duraderas, resistentes a los arañazos y visualmente atractivas crea una prometedora línea de innovación. Las colaboraciones estratégicas entre productores de resina e industrias usuarias finales aceleran el desarrollo de productos.
Desafíos Clave
Precios Volátiles de Materias Primas y Disponibilidad de Materias Primas
El mercado de acrilonitrilo de estireno enfrenta presión debido a los precios fluctuantes de sus materias primas clave: el estireno y el acrilonitrilo. Estos químicos son derivados del petróleo y altamente sensibles a los precios globales del crudo, interrupciones en el suministro y tensiones geopolíticas. Cualquier inestabilidad en las cadenas de suministro de materias primas impacta los costos de producción de resina y los márgenes para los fabricantes. Los productores de SAN también enfrentan competencia por el acrilonitrilo de otras aplicaciones de alta demanda como ABS y caucho de nitrilo. Las restricciones comerciales y las barreras de importación-exportación limitan aún más la disponibilidad, especialmente en regiones dependientes de importaciones. La inconsistencia en los precios desalienta la planificación a largo plazo para los usuarios finales, afectando la adopción de SAN en segmentos sensibles al precio como el embalaje. Para contrarrestar esto, los fabricantes deben invertir en integración hacia atrás, diversificar el abastecimiento o explorar alternativas basadas en bio.
Preocupaciones sobre Reciclabilidad y Crecientes Presiones de Sostenibilidad
A pesar de sus beneficios mecánicos, el SAN plantea desafíos relacionados con el reciclaje y el cumplimiento ambiental. La estructura química compleja del material hace que el reciclaje mecánico sea menos eficiente que el de plásticos más comunes como PET o HDPE. La falta de infraestructura de reciclaje dedicada y mecanismos de recolección limitados reducen aún más la circularidad. Las regulaciones ambientales en Europa y América del Norte restringen cada vez más el uso de plásticos difíciles de reciclar, ejerciendo presión sobre los productores de SAN. Las marcas y las empresas de embalaje están priorizando polímeros que se alineen con los objetivos de economía circular y ofrezcan tasas de reciclaje más altas. La biodegradabilidad relativamente baja del SAN y los subproductos de combustión también invitan al escrutinio de defensores del medio ambiente y organismos reguladores.
Análisis Regional
América del Norte
América del Norte representó más del 28% de la cuota de mercado global de acrilonitrilo de estireno en 2024, impulsada por una fuerte demanda de los sectores de electricidad y electrónica, salud y embalaje de alimentos. Estados Unidos lidera el consumo regional debido a su infraestructura de fabricación avanzada y alto uso per cápita de electrodomésticos de consumo. El enfoque regulatorio en materiales libres de BPA y compatibles con la FDA impulsa aún más la adopción de SAN en utensilios de cocina y aplicaciones médicas. Los actores clave mantienen fuertes capacidades de producción, asegurando un suministro estable. La innovación tecnológica en la compounding y mezcla de SAN apoya aplicaciones electrónicas de alta gama. El ecosistema de reciclaje maduro de la región también influye en los desarrollos sostenibles de embalaje de SAN.
Europa
Europa tuvo alrededor del 23% de la cuota de mercado en 2024, respaldada por las fuertes industrias automotriz, de bienes de consumo y de embalaje. Alemania, Francia e Italia son los principales contribuyentes, con industrias de procesamiento de polímeros bien establecidas y un cambio hacia plásticos reciclables y duraderos. El impulso regulatorio de la UE para materiales más seguros y libres de BPA aumenta la relevancia del SAN en aplicaciones de grado alimenticio y de atención médica. Los fabricantes de automóviles europeos integran cada vez más SAN en tableros, molduras y paneles de control para reducir el peso y mejorar la estética interior. La creciente demanda de contenedores transparentes y resistentes a impactos impulsa aún más el segmento de embalaje. Los avances tecnológicos y las políticas de economía circular continúan dando forma a las oportunidades del mercado de SAN en la región.
Asia Pacífico
Asia Pacífico domina el mercado global de acrilonitrilo de estireno con más del 38% de participación en 2024, impulsado por grandes centros de fabricación de electrónica y electrodomésticos en China, Japón, Corea del Sur e India. La rápida urbanización, el aumento de los ingresos disponibles y el creciente producción automotriz incrementan la demanda en todas las aplicaciones de SAN. China lidera tanto en producción como en consumo, respaldada por una fabricación rentable y una fuerte demanda interna. La región también se beneficia de políticas comerciales favorables y de la expansión de las industrias de procesamiento de plásticos. La alta densidad de población impulsa la demanda de bienes de consumo duraderos e higiénicos. Los actores regionales invierten en expansión de capacidad e innovación de productos para atender a los mercados finales de rápida evolución.
América Latina
América Latina capturó aproximadamente el 6% de la cuota de mercado global de acrilonitrilo de estireno en 2024. Brasil y México lideran el consumo regional, impulsados por un crecimiento moderado en componentes automotrices, electrodomésticos y embalajes rígidos. La creciente urbanización y la expansión de la clase media apoyan una adopción más amplia de plásticos en productos de uso diario. Sin embargo, el crecimiento del mercado enfrenta desafíos debido a la limitada producción local de SAN y la dependencia de las importaciones. El enfoque regulatorio en materiales más seguros y los esfuerzos para expandir la infraestructura de reciclaje están ganando tracción. La región tiene potencial de crecimiento a través de asociaciones estratégicas y fabricación localizada. Se espera que la demanda aumente gradualmente con la creciente industrialización y modernización en países clave.
Oriente Medio y África
Oriente Medio y África representaron casi el 5% de la cuota de mercado global de acrilonitrilo de estireno en 2024. La expansión del mercado está impulsada por el creciente desarrollo de infraestructuras, la demanda de electrónica de consumo y el crecimiento en embalajes de grado alimenticio. Los países del CCG, especialmente los EAU y Arabia Saudita, lideran la adopción de SAN debido al alto consumo de bienes de consumo y plásticos médicos. La limitada capacidad de fabricación regional lleva a una fuerte dependencia de las importaciones de Asia y Europa. Se espera que los esfuerzos gubernamentales para diversificar las bases industriales e invertir en productos petroquímicos de valor añadido apoyen la futura demanda de SAN. La modernización del sector sanitario amplía aún más las oportunidades en toda la región.
Segmentaciones del Mercado de Acrilonitrilo de Estireno:
Por Tipo
- Emulsión
- Polimerización en masa continua
- Suspensión
Por Aplicación
- Contenedor de Alimentos
- Utensilios de Cocina
- Cubiertas Electrónicas
- Fibra Óptica Plástica
- Otro
Por Usuario Final
- Embalaje
- Eléctrico & Electrónica
- Médico
- Automotriz & Transporte
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de acrilonitrilo de estireno presenta un panorama moderadamente consolidado, con jugadores globales y regionales compitiendo en calidad de producto, enfoque de aplicación y estrategias de precios. Empresas líderes como BASF SE, SABIC, LG Chem, INEOS Styrolution y Chi Mei Corporation representan una participación significativa del mercado a través de extensos portafolios de productos y fuertes redes de distribución globales. Estas empresas se centran en grados de SAN de alto rendimiento diseñados para usuarios finales en electrónica, automotriz y embalaje. Compañías como Trinseo, Asahi Kasei y JSR Corporation están expandiendo su presencia regional invirtiendo en I&D y mejoras de capacidad. Las empresas conjuntas, la integración de materias primas y las asociaciones tecnológicas siguen siendo estrategias clave para mejorar la competitividad y reducir la dependencia de los precios volátiles de las materias primas. Además, empresas como Chevron Phillips Chemical y Versalis S.p.A. apuntan a oportunidades de nicho en soluciones SAN sostenibles y reciclables. Jugadores emergentes de Asia, particularmente China, están ganando terreno ofreciendo alternativas competitivas en costo. En general, la innovación, la sostenibilidad y la expansión regional definen la dinámica competitiva actual.
Análisis de Jugadores Clave
- BASF SE
- SABIC
- LG Chem
- INEOS Styrolution
- Trinseo
- Chi Mei Corporation
- Asahi Kasei Corporation
- Versalis S.p.A.
- JSR Corporation
- Ravago Group
- Chevron Phillips Chemical Company LLC
- INEOS Group
- Styron LLC
- ENI
- CNPC (China National Petroleum Corporation)
Desarrollos Recientes
- En septiembre de 2025, Supreme Petrochem Ltd puso en marcha su primera línea de producción de ABS (acrilonitrilo-butadieno-estireno) en su planta de Amdoshi en Nagothane, Maharashtra, con una capacidad de 70,000 tpa.
- En abril de 2024, Trinseo introdujo nuevos materiales de policarbonato (PC) y PC/acrilonitrilo-butadieno-estireno (ABS) retardantes de llama en Chinaplas 2024 en Shanghái. Estos materiales se fabricaron sin usar sustancias per- y polifluoroalquiladas (PFAS) ni aditivos halogenados y ofrecieron opciones con contenido reciclado.
- En enero de 2024, Platts de S&P Global Commodity Insights anunció que lanzará evaluaciones diarias de precios al contado de ABS reciclado (R-ABS) para el noroeste de Europa a partir del 1 de marzo de 2024.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado verá un crecimiento constante de la demanda de la fabricación de electrodomésticos y aparatos electrónicos.
- Las aplicaciones de embalaje se expandirán con el uso incrementado de contenedores transparentes, duraderos y seguros para alimentos.
- El uso de SAN en interiores automotrices aumentará debido a la necesidad de componentes ligeros y estéticos.
- La innovación en mezclas de SAN apoyará la adopción en dispositivos médicos y equipos de diagnóstico.
- El impulso regulatorio para materiales libres de BPA aumentará la presencia de SAN en utensilios de cocina y almacenamiento de alimentos.
- Asia Pacífico seguirá siendo el mayor mercado regional debido a la producción industrial y el consumo doméstico.
- Las empresas invertirán en reciclabilidad y grados sostenibles de SAN para cumplir con los objetivos de economía circular.
- La demanda de polímeros transparentes en fibras ópticas y aplicaciones de iluminación creará un crecimiento de nicho.
- Los actores globales fortalecerán la capacidad y distribución a través de asociaciones regionales y expansiones.
- La volatilidad en los precios de las materias primas puede influir en las estrategias de precios y decisiones de abastecimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de acrilonitrilo estireno y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de acrilonitrilo estireno entre 2024 y 2032?
¿Qué segmento del mercado de acrilonitrilo estireno tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de acrilonitrilo estireno?
¿Quiénes son las empresas líderes en el mercado de acrilonitrilo estireno?
¿Qué región tuvo la mayor participación en el mercado de acrilonitrilo estireno en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Estireno Acrilonitrilo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Estireno Acrilonitrilo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 984.29 million → 2032: USD 1,427.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Estireno Acrilonitrilo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Estireno Acrilonitrilo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Estireno Acrilonitrilo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Estireno Acrilonitrilo Market Drivers
- 3.3 Mercado de Estireno Acrilonitrilo Market Restraints & Challenges
- 3.4 Mercado de Estireno Acrilonitrilo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Estireno Acrilonitrilo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Estireno Acrilonitrilo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Estireno Acrilonitrilo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Estireno Acrilonitrilo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Estireno Acrilonitrilo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Estireno Acrilonitrilo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Estireno Acrilonitrilo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Estireno Acrilonitrilo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Estireno Acrilonitrilo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Estireno Acrilonitrilo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Estireno Acrilonitrilo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Estireno Acrilonitrilo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Estireno Acrilonitrilo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Estireno Acrilonitrilo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Estireno Acrilonitrilo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Estireno Acrilonitrilo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Estireno Acrilonitrilo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Estireno Acrilonitrilo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Estireno Acrilonitrilo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
