
Visión General del Mercado
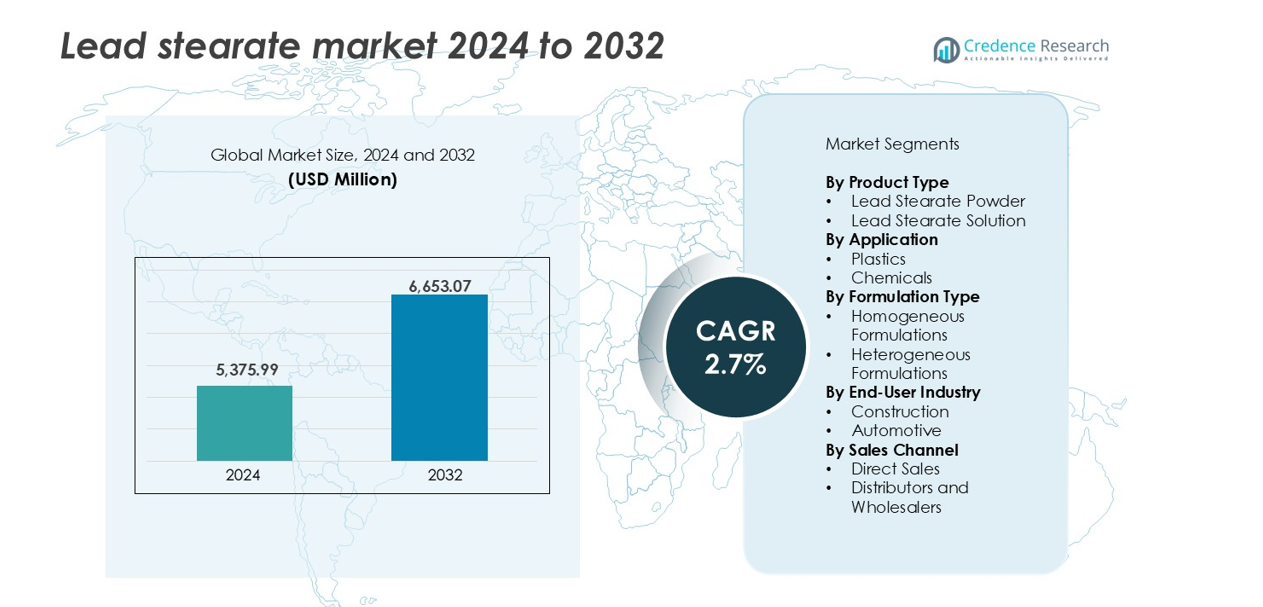
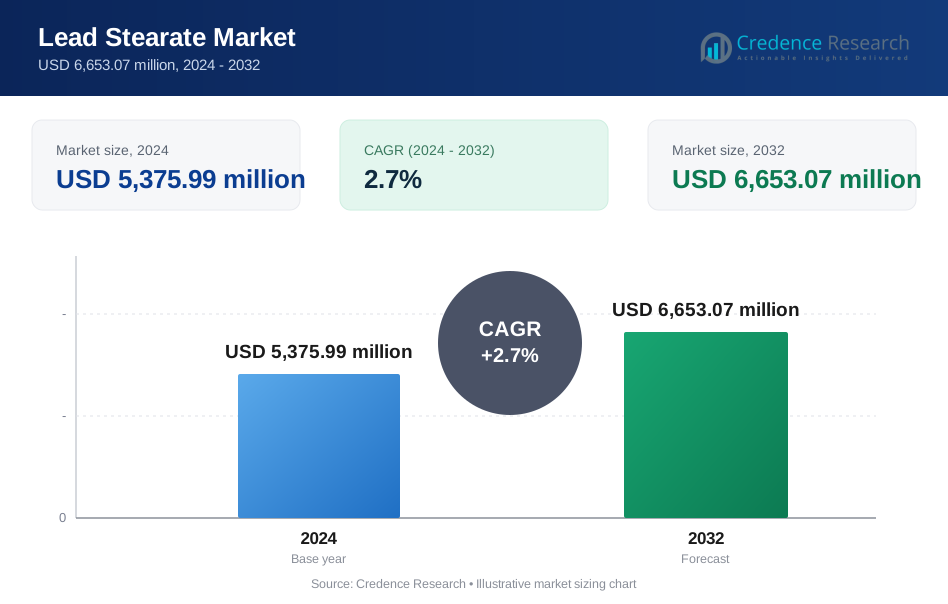
El tamaño del mercado de estearato de plomo se valoró en USD 5,375.99 millones en 2024 y se anticipa que alcance USD 6,653.07 millones para 2032, con un CAGR de 2.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Estearato de Plomo 2024 | USD 5,375.99 millones |
| Mercado de Estearato de Plomo, CAGR | 2.7% |
| Tamaño del Mercado de Estearato de Plomo 2032 | USD 6,653.07 millones |
El mercado de estearato de plomo está liderado por una combinación de actores globales y regionales, con contribuciones dominantes de empresas con sede en China e India. Los principales fabricantes incluyen WSD Chemical Limited, American Elements, Triveni Interchem Private Limited, POCL Enterprises Limited y Xiamen Hisunny Chemical Co., LTD. Estas empresas se centran en formulaciones de grado industrial, atendiendo a los sectores de PVC, plástico y lubricantes en múltiples geografías. China mantiene una fuerte posición de suministro debido a la fabricación de bajo costo y capacidad de exportación, mientras que las empresas indias mantienen precios competitivos y dominio regional. Asia-Pacífico lidera el mercado global con una participación del 45% en 2024, impulsada por el alto consumo de plástico, proyectos de infraestructura y expansión de la producción automotriz. Los actores del mercado continúan fortaleciendo las capacidades de distribución y cumplimiento para capturar tanto mercados regulados como emergentes.
Perspectivas del Mercado
- El mercado de estearato de plomo se valoró en USD 5,375.99 millones en 2024 y se proyecta que alcance USD 6,653.07 millones para 2032, creciendo a un CAGR de 2.7% durante el período de pronóstico.
- El aumento de la demanda de estabilizadores de calor de PVC en aplicaciones de construcción y automotrices está impulsando el crecimiento del mercado, especialmente en regiones sensibles al costo que favorecen los aditivos a base de plomo.
- Una tendencia clave incluye la estrategia de doble mercado donde los proveedores atienden tanto a mercados regulados con alternativas sin plomo como a economías emergentes con formulaciones tradicionales de estearato de plomo.
- El mercado sigue fragmentado con actores indios y chinos manteniendo fuertes participaciones; las empresas compiten en precio, fiabilidad de suministro y compatibilidad con sistemas de compounding heredados.
- Asia-Pacífico lideró el mercado con una participación del 45% en 2024, seguido por América del Norte con un 18% y Europa con un 14%; los plásticos representaron más del 70% del segmento de aplicación, mientras que el polvo de estearato de plomo representó más del 65% de la participación del tipo de producto.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El polvo de estearato de plomo tiene la participación dominante en el segmento de tipo de producto, representando más del 65% del mercado en 2024. Su uso generalizado en estabilizadores de PVC y lubricantes para la fabricación de plásticos respalda una fuerte demanda. La forma en polvo permite una fácil mezcla con matrices poliméricas, lo que lo convierte en una opción preferida en operaciones de extrusión y moldeo. Su rendimiento consistente, alta estabilidad térmica y rentabilidad impulsan su selección en aplicaciones industriales. En contraste, la solución de estearato de plomo se utiliza en procesos de nicho, donde se requieren formulaciones líquidas para una dispersión uniforme.
- Por ejemplo, Baerlocher produce más de 40,000 toneladas métricas de estearatos metálicos anualmente en instalaciones individuales, pero su enfoque de producción se ha desplazado hacia estearatos de calcio-zinc ecológicos para el procesamiento moderno de PVC rígido, en línea con las tendencias actuales de sostenibilidad.
Por Aplicación
Los plásticos emergieron como el segmento de aplicación líder, capturando más del 70% del mercado en 2024. El estearato de plomo funciona como estabilizador térmico y lubricante en la producción de plásticos, especialmente en compuestos de PVC rígido utilizados en tuberías, cables y perfiles. Su capacidad para mejorar la procesabilidad y reducir la degradación durante operaciones a alta temperatura impulsa su uso constante. El segmento químico sigue, donde el estearato de plomo actúa como catalizador o intermedio de reacción. Sin embargo, el escrutinio regulatorio limita su expansión en comparación con la aplicación dominante en plásticos.
- Por ejemplo, Reagens Group, líder en aditivos sostenibles para PVC, suministra sistemas calcio-orgánicos (COS) y estabilizadores a base de calcio-zinc para líneas de extrusión que producen un gran volumen de PVC rígido anualmente en toda Europa y Asia, habiendo eliminado completamente los estabilizadores a base de plomo en Europa.
Por Tipo de Formulación
Las formulaciones homogéneas lideran este segmento con una cuota de mercado superior al 60% en 2024. Estas formulaciones ofrecen un rendimiento consistente a través de lotes de producción, asegurando una dispersión uniforme y compatibilidad con materiales base. Los tipos homogéneos son favorecidos en líneas de fabricación automatizadas de plásticos donde la precisión y repetibilidad son críticas. Su facilidad de integración en operaciones estándar de compounding respalda aún más la demanda. Las formulaciones heterogéneas, aunque se utilizan en configuraciones especializadas, enfrentan limitaciones debido a la mezcla inconsistente y la variabilidad del rendimiento bajo condiciones de procesamiento cambiantes.
Principales Impulsores del Crecimiento
Alta Demanda en Procesamiento y Estabilización de PVC
El estearato de plomo juega un papel crucial en la producción de productos de PVC rígido, actuando como estabilizador térmico y lubricante interno. Su capacidad para mejorar la procesabilidad y mantener la integridad del polímero durante la extrusión y moldeo a alta temperatura respalda su amplio uso en la fabricación de tuberías, cables y perfiles. Los sectores de construcción e infraestructura dependen en gran medida del PVC rígido, lo que impulsa el consumo de estearato de plomo. El crecimiento en proyectos de desarrollo urbano y renovación, especialmente en Asia-Pacífico, fortalece esta demanda. La efectividad del compuesto en estabilizar la degradación del cloro durante el procesamiento de PVC le otorga una ventaja de costo-rendimiento sobre las alternativas. Los fabricantes en mercados emergentes continúan prefiriendo aditivos a base de plomo por su asequibilidad, reforzando la expansión del mercado a pesar de los cambios regulatorios globales.
- Por ejemplo, Finolex Industries opera líneas de extrusión de PVC con una capacidad que supera las 495,000 toneladas métricas anualmente, utilizando materiales estabilizados con UV y sin plomo en la producción de tuberías.
Expansión de la Manufactura Automotriz e Industrial
El crecimiento de la producción automotriz, especialmente en Asia y Europa del Este, apoya el mercado de estearato de plomo a través de su uso en componentes plásticos bajo el capó y recubrimientos de cables. La estabilidad térmica y las propiedades de lubricación del compuesto mejoran la durabilidad de las piezas de PVC expuestas a altas temperaturas del motor. En la manufactura industrial, el estearato de plomo es valorado por su papel en grasas, recubrimientos y síntesis química. Su compatibilidad con varios polímeros permite flexibilidad en las configuraciones de producción. La rápida industrialización en economías en desarrollo ha llevado a un aumento en la demanda de materiales de alto rendimiento, impulsando aún más el consumo. El impulso por la manufactura local en las cadenas de suministro automotriz también impulsa el uso de aditivos para PVC, incluido el estearato de plomo.
- Por ejemplo, Sumitomo Electric utiliza PVC sin plomo y sin halógenos en arneses de cableado para vehículos de pasajeros para cumplir con las directivas ambientales globales; con una red de más de 100 instalaciones globales, la empresa produce millones de kilómetros de cable anualmente y actualmente está en transición hacia arneses de aluminio liviano para vehículos eléctricos.
Rentabilidad y Cadenas de Suministro Establecidas
El estearato de plomo sigue siendo uno de los estearatos metálicos más rentables disponibles para uso industrial. Su precio más bajo en comparación con alternativas sin plomo, como estabilizadores de calcio-zinc u orgánicos, le da una ventaja en mercados sensibles al precio. Las cadenas de suministro establecidas y los procesos de producción maduros aseguran una disponibilidad estable y calidad consistente. Esta fiabilidad es importante para industrias que demandan un rendimiento uniforme del producto y un tiempo de inactividad mínimo en la producción. En regiones donde las regulaciones ambientales son menos estrictas, los fabricantes prefieren estabilizadores a base de plomo para mantener la rentabilidad. La gran base instalada de equipos de compounding de PVC compatibles con formulaciones de estearato de plomo retrasa aún más la transición a aditivos alternativos, ayudando a sostener su demanda.
Tendencias y Oportunidades Clave
Cambio Hacia Alternativas Sin Plomo en Mercados Regulados
Un número creciente de países está imponiendo regulaciones más estrictas sobre aditivos a base de plomo, empujando a las industrias a explorar alternativas más seguras. Esta transición, aunque es un desafío para el estearato de plomo, abre oportunidades para empresas que ofrecen soluciones híbridas o con reducción de plomo. La innovación de productos dirigida a replicar el rendimiento del estearato de plomo sin preocupaciones de toxicidad está ganando terreno. Europa y América del Norte están viendo inversiones en investigación de estabilizadores sin plomo, pero muchos fabricantes aún dependen del estearato de plomo durante la fase de transición. Este escenario crea una demanda dual: uso tradicional en regiones no reguladas y demanda de reemplazo en las reguladas, permitiendo a los fabricantes servir estratégicamente a ambos mercados.
- Por ejemplo, Baerlocher ha desarrollado estabilizadores a base de calcio-zinc y orgánicos, que ahora se utilizan en más de 250,000 toneladas métricas de PVC anualmente en líneas de procesamiento europeas, reemplazando compuestos de plomo.
Demanda Emergente de Economías en Desarrollo
Los países en desarrollo de Asia, América Latina y África presentan una gran oportunidad de crecimiento debido al aumento de inversiones en construcción, energía e infraestructura industrial. Estas regiones priorizan la asequibilidad y el rendimiento comprobado de los materiales, haciendo del estearato de plomo una solución ideal. La rápida urbanización está impulsando la demanda de tuberías de PVC, accesorios y aislamientos eléctricos, todos los cuales dependen de aditivos estables al calor. La limitada aplicación de regulaciones en estas áreas apoya el uso continuo de compuestos a base de plomo. Los actores del mercado que expanden instalaciones de producción cerca de estas economías emergentes se beneficiarán de un fuerte crecimiento de la demanda mientras compensan la desaceleración de ventas en mercados altamente regulados.
Desafíos Clave
Regulaciones Ambientales y de Salud Estrictas
El estearato de plomo enfrenta un escrutinio creciente debido a su perfil toxicológico y persistencia ambiental. Los organismos reguladores en Europa, América del Norte y partes de Asia-Pacífico están restringiendo su uso en bienes de consumo y materiales de construcción. El cumplimiento con REACH, RoHS y otros marcos requiere que los fabricantes eliminen gradualmente los compuestos de plomo o inviertan en sistemas de mitigación. Estos cambios aumentan los costos de producción y limitan el acceso al mercado. Las empresas que no se adapten enfrentan prohibiciones o una demanda reducida. El desafío también radica en encontrar alternativas rentables y de alto rendimiento que no comprometan la velocidad de producción o la calidad del producto final.
Creciente Presión de Alternativas de Estabilizadores Sin Plomo
El mercado de estearato de plomo está cada vez más amenazado por el auge de estabilizadores metálicos no tóxicos como los sistemas a base de calcio-zinc y orgánicos. Estas alternativas ofrecen mejores perfiles ambientales y son preferidas en regiones con estricta supervisión regulatoria. A medida que los compuestos de polímeros invierten en mejorar sus procesos para la compatibilidad sin plomo, la competitividad a largo plazo del estearato de plomo disminuye. La innovación en tecnología de estabilizadores está reduciendo la brecha de costo-rendimiento, acelerando la adopción de alternativas. Esta transición desafía a los productores tradicionales y puede llevar a cambios en la demanda, particularmente en la fabricación de plásticos de alto valor orientados a la exportación.
Análisis Regional
América del Norte
América del Norte representó alrededor del 18% de la cuota de mercado global de estearato de plomo en 2024. La demanda de la región está impulsada por los sectores de plásticos y automotriz, particularmente en los Estados Unidos. A pesar de las estrictas regulaciones ambientales que limitan el uso de aditivos a base de plomo, las aplicaciones tradicionales en PVC de grado industrial y de construcción mantienen un consumo constante. Las actualizaciones continuas de infraestructura y la demanda de reemplazo para sistemas de tuberías apoyan el uso de estearato de plomo en formulaciones resistentes al calor. Sin embargo, un cambio gradual hacia estabilizadores sin plomo puede restringir el crecimiento a largo plazo. Los actores del mercado se enfocan en formulaciones especializadas para cumplir con las regulaciones de salud y seguridad en evolución.
Europa
Europa tuvo aproximadamente un 14% de participación en el mercado global de estearato de plomo en 2024. La región aplica algunas de las regulaciones más estrictas sobre compuestos de plomo bajo REACH y RoHS, limitando significativamente la demanda en aplicaciones orientadas al consumidor. Sin embargo, el estearato de plomo sigue utilizándose en procesos industriales, particularmente en países de Europa del Este con una aplicación menos estricta. Sustitutos como los estabilizadores de calcio-zinc están ganando terreno, reduciendo gradualmente la demanda de productos a base de plomo. Europa Occidental está presenciando un cambio hacia alternativas sostenibles, pero los sistemas heredados y las aplicaciones sensibles al costo aún dependen del estearato de plomo. El crecimiento del mercado en Europa sigue siendo lento, moldeado por el cumplimiento regulatorio y las estrategias de reformulación.
Asia-Pacífico
Asia-Pacífico domina el mercado de estearato de plomo con más del 45% de participación en 2024, liderado por una fuerte actividad manufacturera en China e India. La región se beneficia de una gran base de procesadores de PVC, proyectos de construcción y exportadores de productos plásticos. La rentabilidad y las ventajas de rendimiento mantienen al estearato de plomo como un estabilizador principal en varios sectores industriales. La presión regulatoria sigue siendo moderada en comparación con los países occidentales, permitiendo un uso generalizado en múltiples sectores de uso final. La rápida urbanización, la expansión de infraestructuras y el aumento de la producción automotriz impulsan aún más el consumo. Los fabricantes locales continúan suministrando grandes volúmenes para uso local, apoyados por cadenas de suministro establecidas y regulaciones ambientales relativamente indulgentes.
América Latina
América Latina contribuyó con aproximadamente el 10% al mercado global de estearato de plomo en 2024. Brasil y México son los principales centros de demanda debido a sus industrias de construcción y automotriz en expansión. La región favorece el estearato de plomo por su asequibilidad y rendimiento en aplicaciones de PVC sensibles al calor como tuberías, conductos y recubrimientos de cables. Aunque la conciencia sobre las preocupaciones ambientales está creciendo, la aplicación regulatoria sigue siendo desigual, permitiendo el uso continuo en sectores tradicionales. La dependencia de importaciones para productos terminados y aditivos representa un desafío, pero la actividad local de compounding ayuda a apoyar el suministro regional. El crecimiento del mercado es estable, aunque limitado por transiciones regulatorias más lentas y ciclos de inversión en infraestructura.
Oriente Medio y África (MEA)
La región MEA tuvo alrededor del 8% del mercado global de estearato de plomo en 2024. La demanda está impulsada principalmente por actividades de infraestructura y construcción en los países del Golfo y partes del norte de África. La rentabilidad y la fiabilidad funcional del estearato de plomo lo convierten en un aditivo preferido en materiales de construcción a base de PVC. Los sectores automotriz y químico en Sudáfrica también contribuyen a una demanda moderada. El control regulatorio sobre sustancias peligrosas sigue siendo limitado en la mayoría de las partes de la región, permitiendo un uso constante. Se espera que la penetración del mercado crezca lentamente, alineada con los proyectos de construcción y las expansiones de capacidad industrial en zonas urbanas selectas.
Segmentaciones del Mercado:
Por Tipo de Producto
- Polvo de Estearato de Plomo
- Solución de Estearato de Plomo
Por Aplicación
- Plásticos
- Químicos
Por Tipo de Formulación
- Formulaciones Homogéneas
- Formulaciones Heterogéneas
Por Industria de Usuario Final
- Construcción
- Automotriz
Por Canal de Ventas
- Ventas Directas
- Distribuidores y Mayoristas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de estearato de plomo presenta una mezcla de actores globales y regionales que compiten en calidad de producto, precio y alcance de distribución. China e India dominan la base de proveedores, con empresas como WSD Chemical Limited, Xiamen Hisunny Chemical y POCL Enterprises Limited que atienden la demanda a granel en Asia y mercados emergentes. American Elements, con sede en EE. UU., atiende requisitos de alta pureza en aplicaciones industriales de nicho. Empresas indias como Triveni Interchem, Nexus Polychem y Almstab tienen una presencia significativa en los mercados doméstico y de exportación. La mayoría de los competidores se centran en formulaciones de grado industrial, aprovechando cadenas de suministro establecidas de PVC y procesamiento de plásticos. Los fabricantes chinos se benefician de la producción de bajo costo y la fortaleza en exportaciones, mientras que los actores indios invierten en variantes de valor agregado. La competencia en el mercado se intensifica con el auge de los productores de estabilizadores sin plomo, lo que obliga a algunas empresas a expandir sus carteras. Las empresas que mantienen una calidad consistente, liderazgo en costos y cumplimiento normativo están mejor posicionadas para sostener su participación en mercados regulados y en desarrollo.
Análisis de Jugadores Clave
- Vishal Pharmakem (India)
- Beijing Yunbang Biosciences Co. Ltd. (China)
- Zauba Technologies Pvt Ltd (India)
- American Elements (EE. UU.)
- POCL Enterprises Limited (India)
- Hunan Shaoyang Tiantang Auxiliaries Chemical, Co., Ltd. (China)
- Stabplastchemo (India)
- WSD Chemical Limited (China)
- Almstab (India)
- Triveni Interchem Private Limited (India)
- Hangzhou Oleochemicals Co., Ltd. (China)
- Nexus Polychem (India)
- aivitchem (India)
- Shristab Pvt. Ltd. (India)
- Qingdao Echemi Technology Co., Ltd. (China)
- Sancheti Polymers (India)
- Pratham Metchem LLP (India)
- Chongqing ChangFeng Chemical Co., Ltd. (China)
- Asian Organo Industries (India)
- Xiamen Hisunny Chemical Co., LTD (China)
- Hengshui Taocheng Chemical Auxiliary Co., Ltd. (China)
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Producto, Aplicación, Tipo de Formulación, Industria del Usuario Final, Canal de Ventas y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de estearato de plomo se mantendrá estable en aplicaciones de PVC de grado industrial y de construcción.
- Las economías emergentes seguirán prefiriendo aditivos a base de plomo debido a las ventajas de costo y disponibilidad.
- Las restricciones regulatorias en Europa y América del Norte impulsarán la sustitución gradual por alternativas más seguras.
- Los fabricantes expandirán operaciones en Asia y África para satisfacer la creciente demanda de infraestructura y plástico.
- Las inversiones en tecnologías de estabilizadores híbridos pueden abrir oportunidades de nicho para productos de estearato de plomo modificado.
- Los sectores automotriz y de recubrimiento de cables apoyarán la demanda de compuestos de PVC estables al calor y duraderos.
- Los actores locales en India y China mantendrán su dominio a través de precios competitivos y suministro regional.
- La innovación en métodos de dispersión y mezcla mejorará la compatibilidad y eficiencia del producto.
- Los fabricantes orientados a la exportación adaptarán las formulaciones para cumplir con la doble normativa en los mercados globales y domésticos.
- El escrutinio ambiental aumentará la presión sobre los productores para adoptar métodos de producción y eliminación de residuos más limpios.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de estearato de plomo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de estearato de plomo entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de estearato de plomo?
¿Cuáles son los segmentos clave dentro del mercado de estearato de plomo?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de estearato de plomo?
¿Quiénes son los principales actores en el mercado de estearato de plomo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Estearato de Plomo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Estearato de Plomo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,375.99 million → 2032: USD 6,653.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Estearato de Plomo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Estearato de Plomo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Estearato de Plomo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Estearato de Plomo Market Drivers
- 3.3 Mercado de Estearato de Plomo Market Restraints & Challenges
- 3.4 Mercado de Estearato de Plomo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Estearato de Plomo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Estearato de Plomo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Estearato de Plomo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Estearato de Plomo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Estearato de Plomo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Estearato de Plomo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Estearato de Plomo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Estearato de Plomo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Estearato de Plomo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Estearato de Plomo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Estearato de Plomo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Estearato de Plomo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Estearato de Plomo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Estearato de Plomo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Estearato de Plomo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Estearato de Plomo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Estearato de Plomo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Estearato de Plomo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Estearato de Plomo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
