
Visión General del Mercado:
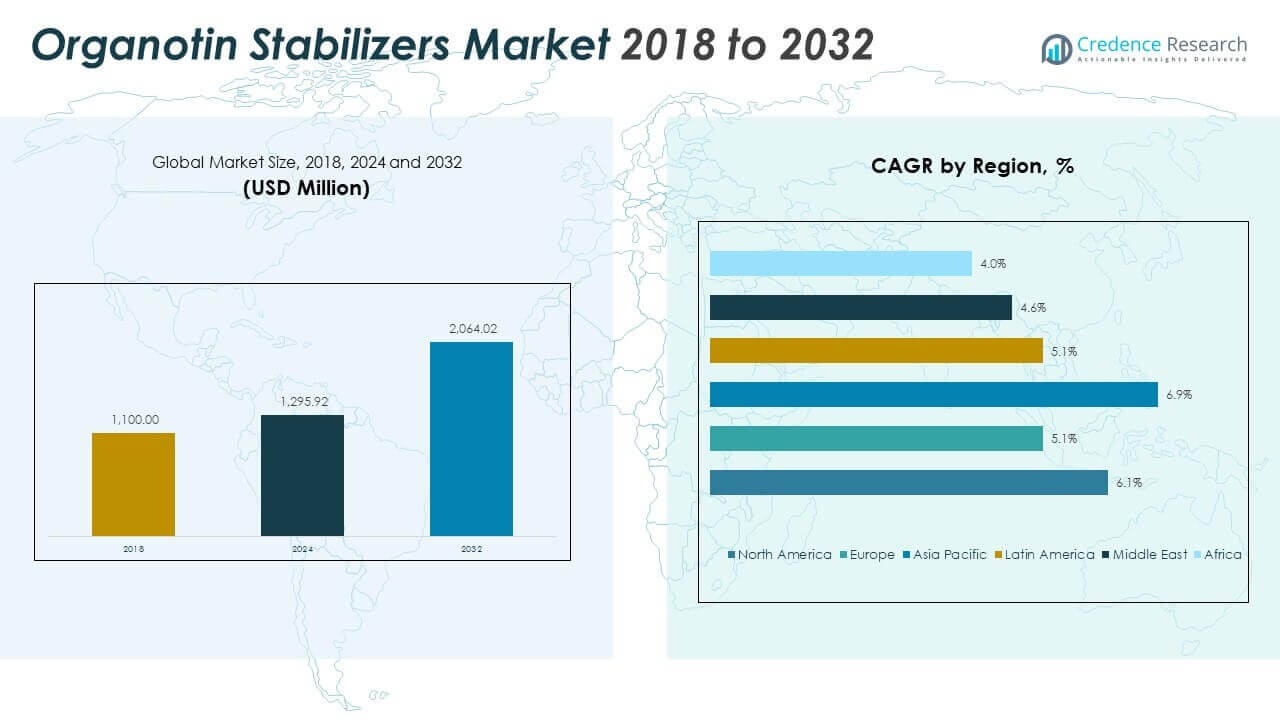
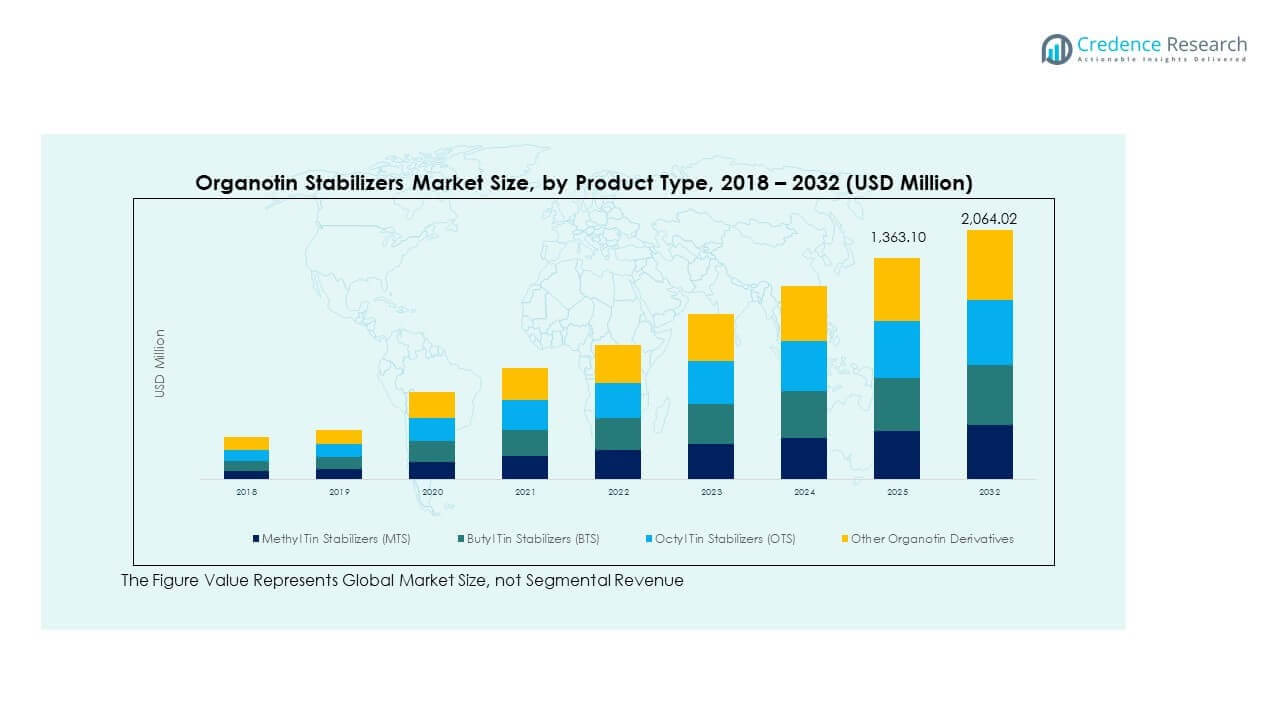
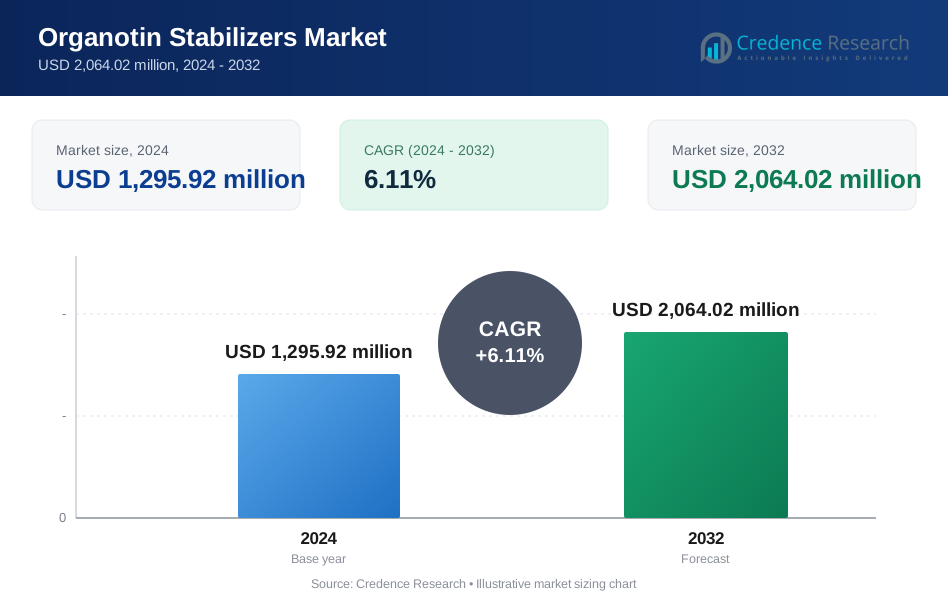
El tamaño del mercado de estabilizadores organoestánnicos fue valorado en USD 1,100.00 millones en 2018 a USD 1,295.92 millones en 2024 y se anticipa que alcanzará USD 2,064.02 millones para 2032, con un CAGR del 6.11% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Estabilizadores Organoestánnicos 2024 | USD 1,295.92 millones |
| Mercado de Estabilizadores Organoestánnicos, CAGR | 6.11% |
| Tamaño del Mercado de Estabilizadores Organoestánnicos 2032 | USD 2,064.02 millones |
El crecimiento del mercado está impulsado por la creciente demanda de estabilizadores térmicos en aplicaciones de PVC rígido. Los compuestos organoestánnicos ofrecen excelente estabilidad de procesamiento, claridad y resistencia a la intemperie, lo que los hace ideales para tuberías, perfiles y películas de grado de construcción. Los fabricantes prefieren estos estabilizadores para líneas de extrusión e inyección de alta velocidad. Su cumplimiento con regulaciones de grado alimenticio y médico aumenta su uso en empaques transparentes y dispositivos médicos. Las restricciones regulatorias sobre estabilizadores a base de plomo aceleran el cambio hacia sistemas organoestánnicos. El desarrollo continuo de infraestructura en economías emergentes apoya la demanda sostenida en los sectores de construcción y servicios públicos.
Asia Pacífico lidera el mercado de estabilizadores organoestánnicos debido a la fuerte producción de PVC y actividad de construcción, especialmente en China e India. América del Norte muestra una adopción constante impulsada por el empaque en el sector de la salud y aplicaciones de grado industrial. Europa apoya el crecimiento en empaques de alta gama y productos de PVC médico bajo un estricto cumplimiento regulatorio. América Latina y el Medio Oriente son mercados emergentes, ganando tracción a través de la expansión de servicios públicos e infraestructura. África sigue siendo un mercado más pequeño pero tiene potencial a largo plazo con el desarrollo urbano y la instalación de tuberías de agua.
Perspectivas del Mercado:
- El mercado de estabilizadores de organoestaño alcanzó los USD 1,100.00 millones en 2018, aumentó a USD 1,295.92 millones en 2024, y se espera que llegue a USD 2,064.02 millones para 2032, creciendo a una tasa compuesta anual del 6.11%.
- Asia Pacífico lidera con aproximadamente el 43.4% de participación, seguido por América del Norte con el 22.6% y Europa con el 17.4%, impulsado por una fuerte producción de PVC, actividad de infraestructura y demanda regulada de uso final.
- Asia Pacífico también es la región de más rápido crecimiento, con aproximadamente el 43.4% de participación, respaldada por la rápida urbanización, la construcción a gran escala y la expansión de la fabricación industrial de PVC.
- Por tipo de producto, los estabilizadores de metilestaño representan la mayor participación con alrededor del 48%, reflejando un alto uso en PVC rígido y transparente que requiere estabilidad térmica y claridad.
- Por aplicación, las tuberías y accesorios de PVC dominan con casi el 42% de participación, respaldados por una demanda sostenida de proyectos de construcción, servicios públicos e infraestructura en todo el mundo.
Impulsores del Mercado
Alta Compatibilidad con Productos de PVC Rígido en Aplicaciones Industriales y de Construcción
El mercado de estabilizadores de organoestaño se beneficia del uso generalizado en formulaciones de PVC rígido. Las tuberías, accesorios y perfiles requieren estabilidad térmica y claridad, ambos respaldados por estabilizadores de organoestaño. Estos compuestos aseguran altas velocidades de procesamiento sin degradar la calidad de la resina. Su estabilidad a temperaturas elevadas respalda las líneas de extrusión y moldeo por inyección. Los conductos eléctricos y las aislaciones de cables también utilizan sistemas basados en organoestaño debido a su rendimiento térmico y mecánico a largo plazo. Su propiedad de no decoloración mejora la estética del producto en aplicaciones expuestas. Muchos fabricantes priorizan los compuestos de organoestaño para cumplir con las necesidades de durabilidad y normativas. El mercado de estabilizadores de organoestaño sigue ganando terreno en aplicaciones de infraestructura y eléctricas basadas en PVC.
- Por ejemplo, PMC Organometallix ofrece estabilizadores de organoestaño Thermolite® y ADVASTAB® diseñados para la extrusión de tuberías, perfiles y conductos de PVC rígido, demostrando que son adecuados para usos industriales y de construcción exigentes.
Rendimiento Establecido en Productos de PVC Transparente y de Grado de Contacto Alimentario
Los estabilizadores de organoestaño son ampliamente preferidos para PVC transparente debido a sus propiedades no amarillentas. Aplicaciones como tubos médicos, envases de grado alimentario y botellas transparentes dependen de una alta claridad óptica. Su estabilidad en la esterilización y exposición a productos químicos de limpieza añade fiabilidad. Cumplen con las pautas de seguridad en muchas regiones para uso de grado alimentario y farmacéutico. La capacidad de ofrecer resultados consistentes en aplicaciones transparentes fortalece su adopción. Los fabricantes de envases buscan rendimiento sin comprometer el cumplimiento normativo. Este comportamiento impulsa la demanda recurrente en las industrias de envases de consumo y atención médica. Reafirma la relevancia del mercado de estabilizadores de organoestaño en aplicaciones de precisión y sensibles a la higiene.
- Por ejemplo, Baerlocher confirma que estabilizadores específicos de organoestaño en su cartera ofrecen excelente claridad, retención de color y estabilidad térmica en aplicaciones de PVC rígido transparente, particularmente en películas médicas y de embalaje. Estas calidades están diseñadas para cumplir con condiciones de procesamiento exigentes donde la calidad óptica es crítica.
Aumento del Uso en Aplicaciones de Extrusión Eléctrica e Industrial
Los materiales de aislamiento eléctrico, de telecomunicaciones e industriales dependen en gran medida de un procesamiento estable. Los estabilizadores de organoestaño aseguran una degradación térmica mínima durante la producción prolongada. El revestimiento de cables de alta tensión y las carcasas de fibra óptica requieren propiedades de aislamiento estables a lo largo del tiempo. Su uso ayuda a cumplir con los estándares de resistencia al fuego y durabilidad para aplicaciones críticas. Las plantas de producción valoran el bajo plate-out y la alta claridad que estos estabilizadores ofrecen. Su eficiencia reduce el desperdicio y mejora la producción en corridas largas de extrusión. El uso industrial en petróleo, gas y servicios públicos aumenta la demanda. Esto expande el Mercado de Estabilizadores de Organoestaño entre los productores de plásticos de grado eléctrico.
El Cambio Regulatorio de Estabilizadores Basados en Plomo Crea un Mercado de Reemplazo Favorable
Las regulaciones globales continúan eliminando los estabilizadores de PVC basados en plomo en favor de alternativas más seguras. Muchos fabricantes cambian a estabilizadores de organoestaño para cumplir con las normas RoHS, REACH y FDA. Esta transición fomenta la adopción en mercados que anteriormente dependían de sistemas de plomo de bajo costo. Las opciones de organoestaño equilibran el rendimiento con el cumplimiento y la seguridad del producto a largo plazo. Su historial probado respalda una conversión sin problemas en múltiples formatos de producción. La necesidad de alternativas estables y aprobadas impulsa la demanda a largo plazo en regiones sensibles a la regulación. El Mercado de Estabilizadores de Organoestaño crece a medida que reglas más estrictas refuerzan los estándares de seguridad del producto a nivel global.
Tendencias del Mercado
Crecimiento Constante de Aplicaciones de PVC Transparente en Sectores Médicos y de Embalaje
La demanda de PVC transparente de alta claridad aumenta constantemente en las industrias de salud y consumo. Los tubos médicos, bolsas de IV y contenedores flexibles utilizan estabilizadores de organoestaño por su rendimiento y cumplimiento. Las películas y contenedores de embalaje necesitan claridad y resistencia sin amarillear. Los estabilizadores de organoestaño permiten un rendimiento consistente en los procesos de esterilización y llenado. Los propietarios de marcas en farmacéutica y FMCG buscan alta transparencia con certificación de seguridad. Los cambios en la cadena de suministro de plásticos de grado médico fortalecen la demanda a largo plazo. Los convertidores de PVC expanden líneas de productos claros en los mercados de salud e higiene. El Mercado de Estabilizadores de Organoestaño gana apoyo a través de estas aplicaciones limpias y cumplidoras.
Cambio Continuo Hacia el Procesamiento de Alta Velocidad en Líneas de Extrusión y Moldeo
Los fabricantes instalan cada vez más sistemas de extrusión de PVC de alta velocidad para aumentar la productividad. Estos sistemas requieren estabilizadores que prevengan la degradación térmica a temperaturas elevadas. Los estabilizadores de organoestaño ofrecen un flujo de fusión preciso y consistencia térmica para corridas exigentes. También reducen el desperdicio y el mantenimiento de herramientas, mejorando la eficiencia de costos. Los compuestos los prefieren por su rendimiento repetible bajo operación continua. Los productores de láminas y tuberías de PVC se benefician de un menor plate-out y un mejor acabado superficial. La confiabilidad de las máquinas y el ahorro de material impulsan las tendencias de selección de estabilizadores. El Mercado de Estabilizadores de Organoestaño se alinea bien con estos objetivos de fabricación de alto rendimiento.
- Por ejemplo, los estabilizadores organoestánnicos Songstabs de Songwon proporcionan estabilidad térmica para la extrusión de PVC, reduciendo la degradación en líneas de tuberías de alta velocidad según las hojas técnicas.
Creciente Adopción en Asia-Pacífico para Plásticos de Infraestructura e Industriales
La región de Asia-Pacífico registra una creciente demanda de productos de infraestructura de PVC. Los booms de construcción en China, India, Vietnam e Indonesia impulsan el consumo de PVC. Los estabilizadores organoestánnicos ganan favor debido a su fuerte compatibilidad con las líneas de extrusión regionales. Los productores nacionales se trasladan a estabilizadores de alto rendimiento para aplicaciones de tuberías y conductos. Las regulaciones locales en India y ASEAN se alinean gradualmente con las tendencias de cumplimiento global. Las soluciones basadas en organoestánnicos cierran la brecha entre las necesidades de costo y certificación. La inversión regional en redes eléctricas y de plomería impulsa el consumo de estabilizadores. Estas tendencias apoyan el crecimiento continuo en el Mercado de Estabilizadores Organoestánnicos en las economías asiáticas emergentes.
- Por ejemplo, Finolex Industries encargó una nueva planta de tuberías de PVC en India, aumentando su capacidad instalada de tuberías de PVC, y esta producción ampliada ha impulsado la demanda de estabilizadores térmicos de alta calidad.
Desarrollo de Formulaciones Híbridas para Abordar Presiones de Costo y Regulatorias
Los productores invierten en mezclas de estabilizadores híbridos que equilibran los beneficios del organoestánnico con la eficiencia de costos. Estas mezclas buscan reducir la carga total de estabilizadores manteniendo el rendimiento. Algunas aplicaciones experimentan con la sustitución parcial por alternativas a base de calcio. Sin embargo, las mezclas organoestánnicas siguen siendo críticas en aplicaciones de precisión. La innovación se centra en minimizar la huella ambiental mientras se preserva la procesabilidad. Las opciones híbridas ayudan a los convertidores a cumplir con los estándares ecológicos y específicos del cliente en evolución. El desarrollo de productos se enfoca en una mejor vida útil, menor migración y una aprobación más amplia. El Mercado de Estabilizadores Organoestánnicos ve un creciente interés en I+D en este espacio de rendimiento combinado.
Análisis de Desafíos del Mercado
Restricciones Regulatorias sobre el Uso de Organoestánnicos en Aplicaciones y Regiones Específicas
El Mercado de Estabilizadores Organoestánnicos enfrenta desafíos debido al endurecimiento de los marcos regulatorios globales. Las restricciones sobre el uso de organoestánnicos en Europa, especialmente bajo REACH, afectan formulaciones específicas. Las agencias ambientales limitan el uso en recubrimientos marinos y sectores no-PVC debido a los riesgos potenciales de lixiviación. Algunas regulaciones de contacto con alimentos y médicas añaden límites de uso o requieren pruebas toxicológicas detalladas. Estas restricciones obligan a los fabricantes a rediseñar formulaciones o cambiar a mezclas aprobadas. Los actores del mercado deben invertir en pruebas de cumplimiento y esfuerzos de reformulación. Los productores más pequeños pueden tener dificultades para alinearse con estándares regionales complejos. La presión regulatoria reduce los mercados direccionables en casos de uso selectos. Limita la expansión en nuevas aplicaciones sensibles donde se prefieren alternativas.
Presión Competitiva de Sistemas de Estabilizadores de Calcio-Zinc y Otros No Basados en Estaño
Los estabilizadores de calcio-zinc y metales mixtos compiten cada vez más en los mercados tradicionales de organoestánnicos. Estos sistemas ofrecen una alternativa sin plomo y sin estaño para compradores conscientes de las regulaciones. En aplicaciones de PVC flexible y a baja temperatura, las opciones sin estaño ganan terreno. Su menor toxicidad y su fácil eliminación atraen a marcas con objetivos de sostenibilidad. Los estabilizadores organoestánnicos siguen siendo preferidos por su claridad y estabilidad a altas temperaturas, pero enfrentan sensibilidad al precio. Los mercados enfocados en costos en África y América Latina adoptan alternativas debido a restricciones económicas. Los grandes procesadores prueban sistemas de calcio-zinc para consistencia en el rendimiento. Esta competencia limita el potencial de crecimiento en volumen en aplicaciones básicas del Mercado de Estabilizadores Organoestánnicos.
Oportunidades de Mercado
Expansión de Productos en Aplicaciones de PVC de Alto Rendimiento con Estabilidad a Largo Plazo
El Mercado de Estabilizadores Organoestánnicos tiene oportunidades en sistemas avanzados de PVC que necesitan durabilidad térmica. Usos de alta gama como molduras automotrices, chaquetas de cables solares y conductos de grado energético demandan un rendimiento estable. Estas aplicaciones a menudo rechazan estabilizadores de bajo rendimiento debido a problemas de seguridad o garantía. Los compuestos organoestánnicos ofrecen estabilidad comprobada en estos productos de ciclo de vida largo. Los actores del mercado pueden apuntar a asociaciones con OEM y acuerdos de suministro a largo plazo. El crecimiento en movilidad eléctrica e infraestructura solar puede fortalecer dichos segmentos de demanda. Esto crea un alcance para soluciones especializadas a base de organoestánnicos con resistencia validada.
Adopción en Mercados Emergentes Debido a la Rápida Urbanización e Industrialización
Las economías emergentes continúan construyendo infraestructura urbana y capacidad industrial. Tuberías de PVC, ventanas, paneles eléctricos y conductos dominan las redes de servicios en etapas iniciales. Los estabilizadores organoestánnicos ofrecen fácil procesamiento y vida útil confiable en estos segmentos. Países en Asia, África y América Latina muestran creciente aceptación. Los productores locales adoptan sistemas de estabilizadores consistentes y conformes para exportaciones. Los proveedores pueden aprovechar mezclas de organoestánnicos rentables para penetrar en estas regiones en rápido desarrollo. El Mercado de Estabilizadores Organoestánnicos puede crecer de manera constante a través de la expansión dirigida en geografías desatendidas.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El Mercado de Estabilizadores Organoestánnicos se segmenta en Estabilizadores de Metil Estaño (MTS), Estabilizadores de Butil Estaño (BTS), Estabilizadores de Octil Estaño (OTS) y otros derivados organoestánnicos. Los estabilizadores de metil estaño dominan debido a su superior estabilidad térmica y claridad óptica, especialmente en productos de PVC rígido. BTS y OTS sirven aplicaciones de nicho, a menudo donde se requiere solubilidad o compatibilidad específica. La demanda de MTS sigue aumentando en aplicaciones de extrusión de alta velocidad en tuberías y perfiles. Los estabilizadores OTS se utilizan gradualmente en aplicaciones flexibles dependiendo de las regulaciones regionales. Los mercados emergentes tienden a adoptar alternativas de menor costo o metales mixtos, aunque las opciones a base de organoestánnicos siguen siendo preferidas en aplicaciones críticas para el rendimiento. El desarrollo de productos se centra en refinar la resistencia al calor, la claridad y el cumplimiento regulatorio. El segmento ve un crecimiento constante vinculado a la expansión de infraestructura y embalaje.
- Por ejemplo, PMC Organometallix ofrece estabilizadores de butiltina como Thermolite® 31 y Thermolite® 108, que contienen aproximadamente 18.5% y 17.5% de estaño respectivamente, y están formulados para su uso en aplicaciones de PVC que requieren alta estabilidad térmica y claridad.
Por Aplicación
Las aplicaciones clave incluyen tuberías y accesorios de PVC, perfiles para ventanas y puertas, láminas y películas rígidas de PVC, productos flexibles de PVC, PVC transparente para uso alimentario o médico, y artículos especiales de PVC. Las tuberías y accesorios siguen siendo la aplicación de mayor consumo, impulsada por la infraestructura residencial e industrial. Los perfiles de ventanas demandan alta claridad y resistencia a la intemperie, respaldados por formulaciones de organoestán. Las aplicaciones de grado alimentario y médico prefieren organoestán por cumplimiento de seguridad y transparencia. Las películas rígidas ven una creciente demanda en el embalaje debido al rendimiento óptico y de sellado. Los usos especiales de PVC se extienden a aislamiento eléctrico y revestimientos resistentes a químicos. El crecimiento de cada aplicación está estrechamente vinculado a las dinámicas de construcción, salud o embalaje en los mercados regionales.
- Por ejemplo, Baerlocher señala que sus estabilizadores de estaño ofrecen una fuerte estabilidad térmica dinámica en la extrusión de PVC rígido, con pruebas de Brabender a temperaturas elevadas mostrando tiempos de estabilidad que apoyan la producción continua de tuberías. Este rendimiento ayuda a los fabricantes de tuberías y perfiles rígidos a lograr una calidad de extrusión consistente y un acabado superficial.
Por Industria de Uso Final
Las industrias de uso final incluyen construcción e infraestructura, embalaje, automotriz, bienes de consumo, electrónica y aplicaciones industriales. La construcción lidera debido al uso generalizado de PVC en tuberías, perfiles y conductos. El embalaje sigue, especialmente en formatos transparentes rígidos y semirrígidos. Las aplicaciones automotrices se benefician de las propiedades resistentes al calor en molduras y tuberías. Los bienes de consumo y la electrónica dependen de materiales estables y seguros para aislamiento, carcasas y envolventes. El uso industrial abarca revestimientos de cables y sistemas de transporte de fluidos. El mercado de Estabilizadores de Organoestán se alinea estrechamente con sectores que demandan durabilidad, integridad térmica y materiales probados por regulaciones. Cada industria influye en la selección de estabilizadores según las necesidades de rendimiento y cumplimiento.
Segmentación:
Por Tipo de Producto
- Estabilizadores de Metiltina (MTS)
- Estabilizadores de Butiltina (BTS)
- Estabilizadores de Octiltina (OTS)
- Otros Derivados de Organoestán
Por Aplicación
- Tuberías y Accesorios de PVC
- Perfiles de PVC (ventanas, puertas)
- Películas y Láminas Rígidas de PVC
- Aplicaciones Flexibles de PVC
- Aplicaciones de PVC Transparente (grado alimentario, grado médico según regulación)
- Otros Usos Especiales de PVC
Por Industria de Uso Final
- Construcción e Infraestructura
- Embalaje
- Automotriz
- Bienes de Consumo
- Electrónica
- Aplicaciones Industriales
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de estabilizadores de organotina en América del Norte fue valorado en USD 278.30 millones en 2018, alcanzando USD 322.16 millones en 2024 y se anticipa que llegará a USD 512.09 millones para 2032, con un CAGR del 6.1% durante el período de pronóstico. América del Norte representa aproximadamente el 22.6% de la cuota de mercado global en 2024. La región se beneficia de una demanda estable en los sectores de construcción, médico y embalaje de consumo. EE. UU. lidera el consumo debido al uso a gran escala de tuberías de PVC en fontanería, vivienda y mejoras de infraestructura. Los estabilizadores de organotina se utilizan ampliamente en embalajes de PVC transparente y películas de grado médico debido a la estricta supervisión de la FDA. Los productos industriales de PVC en los sectores de telecomunicaciones y energía sostienen la demanda base. La claridad regulatoria apoya la adopción consistente en diversas aplicaciones. Canadá sigue con una demanda centrada en infraestructura y embalaje. El mercado de estabilizadores de organotina en esta región se beneficia del cumplimiento normativo y la capacidad avanzada de fabricación.
Europa
El tamaño del mercado de estabilizadores de organotina en Europa fue valorado en USD 221.54 millones en 2018, alcanzando USD 247.74 millones en 2024 y se anticipa que llegará a USD 365.65 millones para 2032, con un CAGR del 5.1% durante el período de pronóstico. Europa representa el 17.4% de la cuota de mercado global en 2024. El mercado está impulsado por productos de PVC de grado de precisión, incluyendo películas transparentes, interiores automotrices y embalajes de alto rendimiento. Alemania, Italia y Francia lideran la demanda en aplicaciones de embalaje alimentario y médico. Los marcos regulatorios de la UE restringen los metales pesados e influyen en las elecciones de estabilizadores. Los estabilizadores de organotina mantienen su cuota en segmentos donde la claridad y la estabilidad térmica son esenciales. Los procesadores europeos prefieren aditivos conformes y consistentes. Europa del Este muestra un crecimiento moderado en el uso industrial y de construcción de PVC. El mercado de estabilizadores de organotina en Europa mantiene su fortaleza en aplicaciones de alta calidad de nicho.
Asia Pacífico
El tamaño del mercado de estabilizadores de organoestaño en Asia Pacífico se valoró en USD 465.30 millones en 2018 y alcanzó USD 562.23 millones en 2024, y se anticipa que llegará a USD 950.07 millones para 2032, con un CAGR del 6.9% durante el período de pronóstico. Asia Pacífico comanda la mayor participación con un 43.4% del mercado global en 2024. China domina con una extensa producción de PVC y actividad de construcción. India sigue con una creciente demanda de tuberías, perfiles e aislamiento de cables en infraestructura urbana. El sudeste asiático contribuye a través del crecimiento en empaques flexibles y bienes de consumo. Los estabilizadores de organoestaño se utilizan ampliamente en PVC transparente, conductos industriales y perfiles. La rápida industrialización y la fabricación local impulsan la adopción. Los proveedores regionales también exportan grandes volúmenes de PVC utilizando formulaciones de organoestaño. El mercado de estabilizadores de organoestaño en Asia Pacífico se beneficia de la rentabilidad, el equilibrio regulatorio y la escala industrial.
América Latina
El tamaño del mercado de estabilizadores de organoestaño en América Latina se valoró en USD 68.20 millones en 2018 y alcanzó USD 79.56 millones en 2024, y se anticipa que llegará a USD 117.38 millones para 2032, con un CAGR del 5.1% durante el período de pronóstico. La región contribuye con un 5.9% a la cuota de mercado global en 2024. Brasil y México son mercados importantes para tuberías y perfiles de PVC de grado de construcción. Los estabilizadores de organoestaño se utilizan en aplicaciones rígidas donde la resistencia a la intemperie y la longevidad son importantes. El empaque de bienes de consumo y los acabados automotrices apoyan la demanda adicional. Los fabricantes locales dependen de aditivos consistentes con restricciones regulatorias manejables. Las mejoras en infraestructura de vivienda y suministro de agua sostienen la demanda de tuberías de PVC. El mercado de estabilizadores de organoestaño en América Latina refleja un crecimiento constante impulsado por la expansión de servicios públicos y necesidades de construcción.
Oriente Medio
El tamaño del mercado de estabilizadores de organoestaño en Oriente Medio se valoró en USD 38.50 millones en 2018 y alcanzó USD 42.24 millones en 2024, y se anticipa que llegará a USD 60.07 millones para 2032, con un CAGR del 4.6% durante el período de pronóstico. Posee un 3.0% de la cuota de mercado global en 2024. Arabia Saudita y los Emiratos Árabes Unidos lideran el consumo debido a megaproyectos de construcción y desarrollo industrial. Las tuberías de PVC rígido y los conductos eléctricos impulsan el uso de estabilizadores. Los entornos de alta temperatura requieren materiales con estabilidad térmica, favoreciendo el uso de organoestaño. Los segmentos de empaque médico y transparente muestran una adopción gradual. Las regulaciones gubernamentales siguen siendo moderadamente favorables a los aditivos a base de estaño. La dependencia de importaciones influye en los costos y ciclos de adquisición. El mercado de estabilizadores de organoestaño en Oriente Medio se está expandiendo gradualmente en línea con el crecimiento de la infraestructura y la manufactura.
África
El tamaño del mercado de estabilizadores de organoestaño en África se valoró en USD 28.16 millones en 2018 y alcanzó USD 41.99 millones en 2024, y se anticipa que llegará a USD 58.76 millones para 2032, con un CAGR del 4.0% durante el período de pronóstico. África representa un 2.9% de la cuota de mercado global en 2024. La demanda se centra en Sudáfrica, Egipto y Nigeria, donde la construcción y los servicios públicos impulsan el uso de PVC. Los estabilizadores de organoestaño se aplican en tuberías de gestión de agua, perfiles de vivienda y empaques básicos. La penetración del mercado sigue siendo baja debido a la limitada infraestructura industrial. La asequibilidad y los costos de importación influyen en la selección de productos. Algunas regiones prefieren sistemas de metales mixtos de bajo costo, pero el organoestaño se utiliza donde el cumplimiento y el rendimiento son críticos. La capacidad de fabricación industrial de PVC sigue siendo limitada pero en crecimiento. El mercado de estabilizadores de organoestaño en África ofrece potencial a largo plazo a medida que la industrialización se expande.
Análisis de Jugadores Clave:
- PMC Organometallix
- Songwon Industrial Co., Ltd.
- Grupo Baerlocher
- Galata Chemicals
- Valtris Specialty Chemicals
Análisis Competitivo:
El panorama competitivo del mercado de estabilizadores de organoestaño presenta una mezcla de empresas globales de productos químicos especializados y proveedores regionales de aditivos. Los principales actores se centran en la fiabilidad del producto, el cumplimiento normativo y los contratos de suministro a largo plazo con procesadores de PVC. Las empresas establecidas aprovechan amplios portafolios que cubren estabilizadores de estaño metílico, butílico y octílico para diversas aplicaciones. Un fuerte soporte técnico y experiencia en formulación ayudan a los proveedores a asegurar clientes recurrentes en los segmentos de PVC rígido y transparente. Muchas empresas invierten en la optimización de procesos para garantizar una estabilidad térmica consistente y un bajo rendimiento de plate-out. Las asociaciones estratégicas con compuestos y distribuidores fortalecen el alcance regional. La disciplina de precios y la eficiencia en la obtención de materias primas influyen en el control de márgenes. El posicionamiento competitivo también depende del cumplimiento de estándares de contacto con alimentos y médicos. Se beneficia de un historial de rendimiento probado, lo que limita la sustitución rápida. El refinamiento continuo del producto y la expansión selectiva de la capacidad configuran la ventaja competitiva en todas las regiones.
Desarrollos Recientes:
- En julio de 2025, SONGWON Industrial Co., Ltd. fortaleció su red de distribución global al expandir asociaciones con Biesterfeld Spezialchemie GmbH y TCL Hofmann. La compañía amplió su distribución de estabilizadores de polímeros en Australia, Nueva Zelanda y el sureste de Europa.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación e Industria de Uso Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de PVC de alto rendimiento en infraestructura y embalaje seguirá impulsando el consumo de estabilizadores.
- Asia Pacífico mantendrá su posición dominante debido a su escala industrial y demanda de construcción.
- El desarrollo de productos se centrará en mejorar la estabilidad térmica y minimizar la huella ambiental.
- Las aplicaciones de PVC transparente en el sector sanitario y el embalaje de alimentos aumentarán la dependencia de los sistemas de organoestaño.
- Los actores del mercado ampliarán las carteras de estabilizadores híbridos para cumplir con los cambios regulatorios y el control de costos.
- La recuperación del sector de la construcción en América Latina y África apoyará un crecimiento regional moderado.
- La adopción en conductos eléctricos y aislamiento de cables se fortalecerá con las mejoras en la red eléctrica.
- Las asociaciones estratégicas con compuestos regionales ayudarán a los actores clave a penetrar en geografías inexploradas.
- El cumplimiento de los estándares de grado alimenticio y médico seguirá siendo un factor crítico de crecimiento.
- El mercado de estabilizadores de organoestaño se beneficiará del aumento de la demanda de productos de PVC transparentes, duraderos y conformes a las normativas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de estabilizadores de organotina y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de estabilizadores organotín entre 2024 y 2032?
¿Qué segmento del mercado de estabilizadores organoestañados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de estabilizadores organoestañados?
¿Quiénes son las empresas líderes en el mercado de estabilizadores de organotina?
¿Qué región comandó la mayor parte del mercado de estabilizadores de organotina en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Estabilizadores Organotín Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Estabilizadores Organotín Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,295.92 million → 2032: USD 2,064.02 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Estabilizadores Organotín Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Estabilizadores Organotín Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Estabilizadores Organotín Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Estabilizadores Organotín Market Drivers
- 3.3 Mercado de Estabilizadores Organotín Market Restraints & Challenges
- 3.4 Mercado de Estabilizadores Organotín Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Estabilizadores Organotín Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Estabilizadores Organotín Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Estabilizadores Organotín category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Estabilizadores Organotín Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Estabilizadores Organotín Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Estabilizadores Organotín market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Estabilizadores Organotín Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Estabilizadores Organotín Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Estabilizadores Organotín Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Estabilizadores Organotín (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Estabilizadores Organotín Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Estabilizadores Organotín Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Estabilizadores Organotín Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Estabilizadores Organotín Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Estabilizadores Organotín Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Estabilizadores Organotín Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Estabilizadores Organotín Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Estabilizadores Organotín Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Estabilizadores Organotín Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
